
Taille et part du marché de la fabrication sous contrat d'API
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
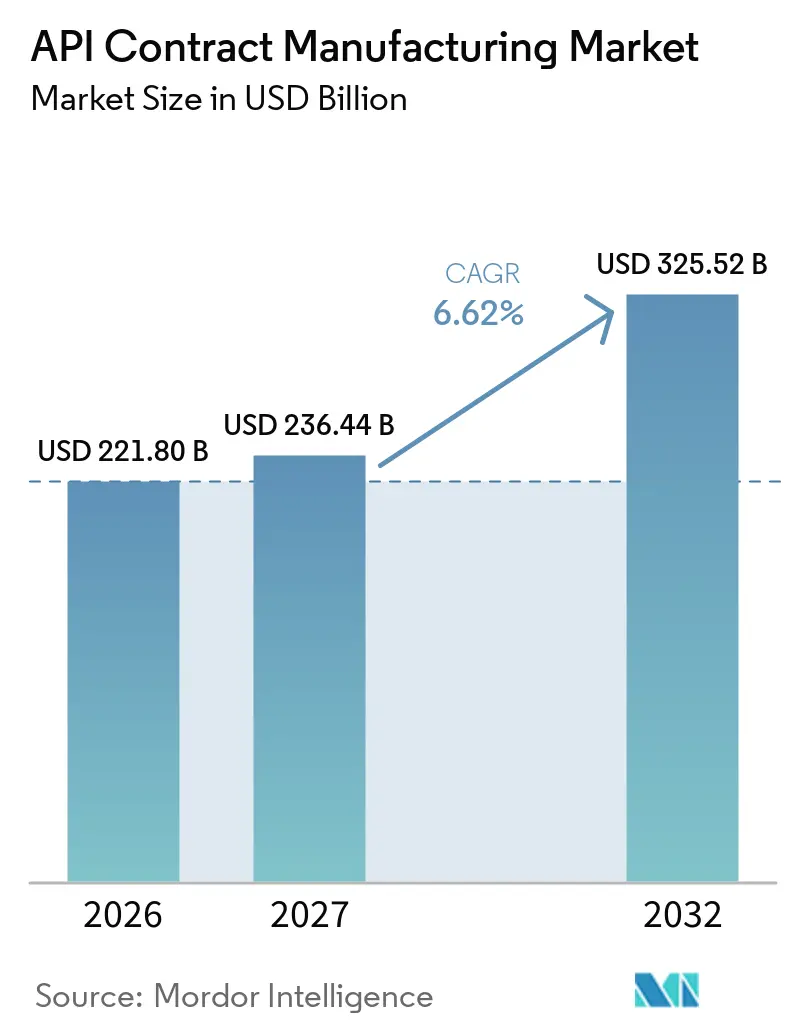
| Taille du Marché (2027) | 236.44 Milliards de dollars |
| Taille du Marché (2032) | 325.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fabrication sous contrat d'API par Mordor Intelligence
La taille du marché de la fabrication sous contrat d'API devrait croître de 221,80 milliards USD en 2026 à 236,44 milliards USD en 2027, et est prévue pour atteindre 325,52 milliards USD d'ici 2032 à un CAGR de 6,62 % sur la période 2027-2032. Une forte dynamique est portée par la hausse marquée de l'externalisation des molécules complexes, la demande croissante d'API à haute puissance et l'adoption généralisée du traitement en flux continu, qui ensemble reconfigurent les chaînes d'approvisionnement pharmaceutiques. Plus de 70 % des principes actifs pharmaceutiques sont désormais approvisionnés en externe, permettant aux détenteurs de marques de réorienter leurs capitaux vers la R&D tout en tirant parti de l'échelle et du savoir-faire réglementaire des CDMO. L'Asie devrait afficher un CAGR de 9,7 % grâce aux expansions de capacité en Inde et en Chine, tandis que l'Amérique du Nord a conservé une part de marché de la fabrication sous contrat d'API de 40,7 % en 2026, ancrée par un écosystème d'innovation mature et une surveillance réglementaire stricte. Les biologiques et les HPAPI demeurent les segments à la croissance la plus rapide, avec les revenus des HPAPI progressant de 8,3 % par an à mesure que les pipelines en oncologie s'élargissent. La fabrication en continu continue de générer des économies de coûts de 40 à 50 % et des gains ESG significatifs, renforçant son attrait stratégique tant pour les innovateurs que pour les sous-traitants.
Principaux enseignements du rapport
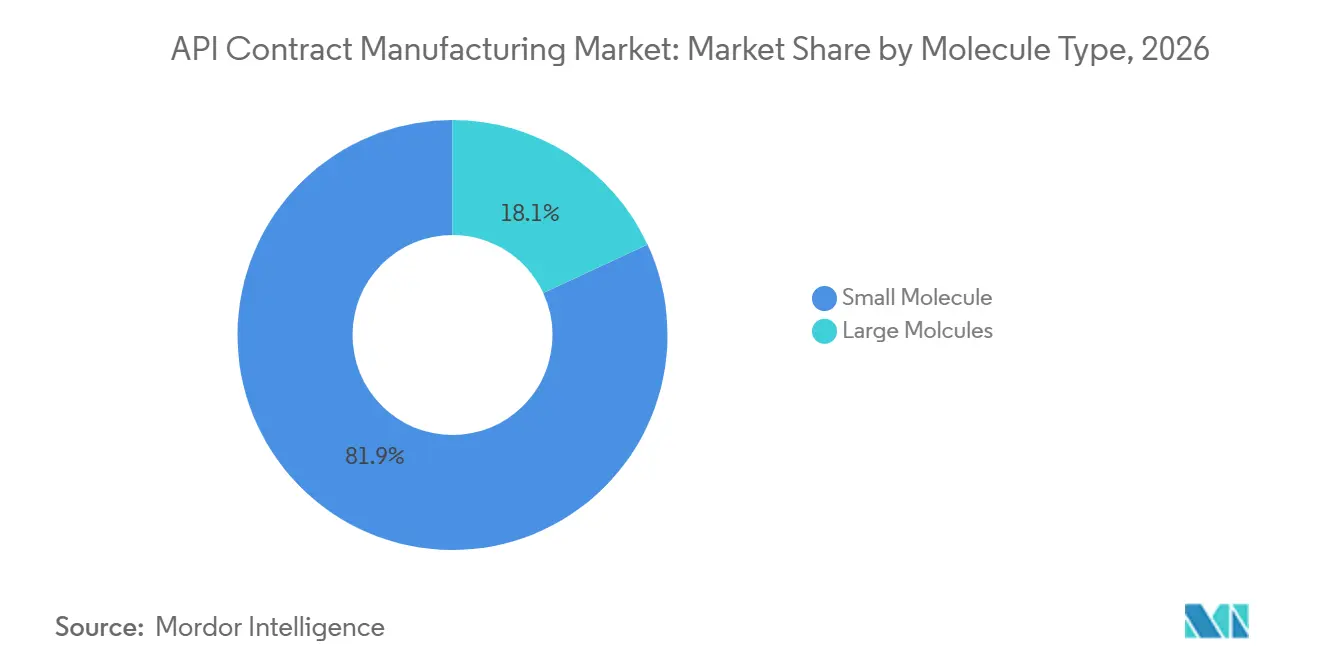
- Par type de molécule, les petites molécules ont dominé avec 81,92 % de la part du marché de la fabrication sous contrat d'API en 2026, tandis que les biologiques sont en voie de croître à un CAGR de 6,82 % jusqu'en 2032.
- Par puissance, les API à puissance standard ont représenté 89,18 % de la taille du marché de la fabrication sous contrat d'API en 2026 ; les HPAPI représentent le segment à la croissance la plus rapide avec un CAGR de 8,02 %.
- Par méthode de synthèse, les voies chimiques ont capturé 70,88 % des revenus en 2026, mais la biotechnologie/fermentation devrait progresser de 7,32 % par an jusqu'en 2032.
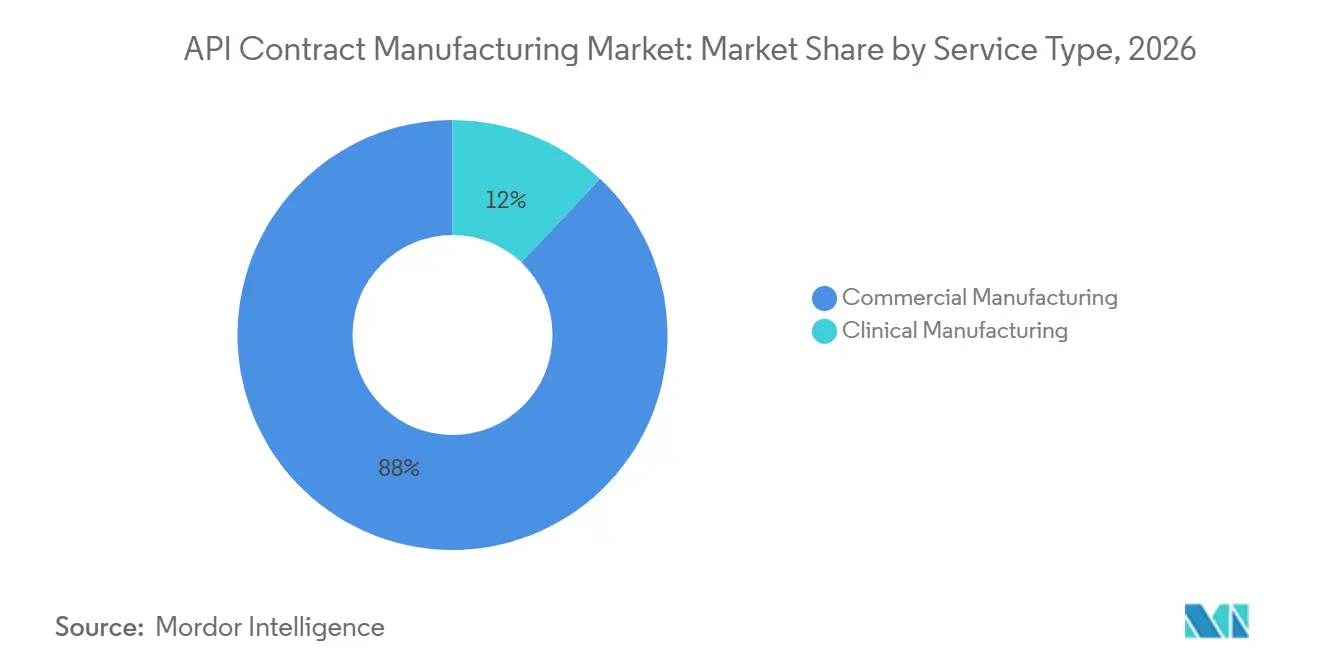
- Par service, la fabrication commerciale a représenté 87,96 % des revenus en 2026, tandis que la fabrication clinique devrait afficher un CAGR de 6,87 %.
- Par aire thérapeutique, l'oncologie a mené avec 42,15 % des revenus en 2026 ; les troubles endocriniens et métaboliques devraient croître de 6,9 % par an jusqu'en 2032.
- Par région, l'Amérique du Nord a commandé 40,28 % de la part en 2026, tandis que l'Asie-Pacifique est la région en expansion la plus rapide avec un CAGR de 9,25 %.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Externalisation des petites molécules complexes | +1.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Pipeline en oncologie stimulant la demande d'HPAPI | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Expansion des biologiques | +1.5% | Amérique du Nord, Europe, Asie | Long terme (≥ 4 ans) |
| Accélération des approbations FDA/EMA | +1.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption de la fabrication en flux continu | +1.3% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'externalisation des API petites molécules complexes
Le taux de pénétration de l'externalisation pour les API a atteint 74 % en 2026, porté par le besoin des innovateurs d'accéder à des chimies avancées, de réduire les coûts fixes et d'accélérer la montée en échelle. Les petites entreprises biopharmaceutiques externalisent encore plus agressivement, s'appuyant sur les CDMO pour 85 % de la synthèse d'API faute d'infrastructure d'usine interne. Les CDMO équipés de chimie en flux et de suites à haute confinement rapportent des coûts unitaires inférieurs de 30 à 35 % par rapport aux réseaux internes, renforçant la logique économique de la fabrication externe. Cette migration des volumes sous-tend l'expansion régulière du marché de la fabrication sous contrat d'API.
Essor du pipeline en oncologie nécessitant une expertise en confinement des HPAPI
L'oncologie a représenté 42,71 % des revenus en 2026, et les composés premium de ce segment alimentent une hausse annuelle de 8,34 % de la demande en HPAPI. Les limites strictes d'exposition professionnelle nécessitent des suites dédiées avec isolateurs et technologie à usage unique, élevant les barrières à l'entrée et consolidant des contrats à long terme pour les CDMO déjà certifiés pour manipuler les cytotoxiques puissants.
Expansion des biologiques stimulant les contrats d'API grandes molécules
Les programmes de grandes molécules couvrant les anticorps monoclonaux et les bioconjugués progressent à un CAGR de 7,07 % jusqu'en 2032, soutenus par la dynamique soutenue des approbations de la FDA pour ces modalités. Les CDMO continuent d'investir massivement dans les lignes de culture cellulaire de mammifères et la capacité de conjugaison à mesure que la demande se déplace vers les biologiques complexes.
Accélération des approbations FDA/EMA élargissant le débit des CDMO
La FDA a approuvé 59 nouvelles entités moléculaires en 2024, comprimant les délais de la phase III au lancement et intensifiant la recherche de capacités commerciales. Les CDMO disposant de suites intégrées cliniques à commerciales sont les mieux placés pour absorber ce volume, traduisant la rapidité réglementaire en croissance du chiffre d'affaires.
Rigueur réglementaire sur la contamination croisée dans les installations HPAPI
La FDA et l'EMA exigent désormais une gestion de l'air dédiée, une validation rigoureuse du nettoyage et une surveillance en temps réel dans les blocs de composés puissants, augmentant les dépenses en capital et allongeant les cycles de qualification. Les CDMO de plus petite taille peinent à financer les mises à niveau, ce qui pourrait ralentir la trajectoire globale de croissance du marché de la fabrication sous contrat d'API.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rigueur réglementaire sur la contamination croisée dans les installations HPAPI | ~-0,9 % | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme |
| Pression sur les prix des acheteurs de génériques comprimant les marges des CDMO | ~-1,2 % | Mondial, plus sévère en Asie et dans les marchés émergents | Court terme |
| Source: Mordor Intelligence | |||
Pression sur les prix des acheteurs de génériques comprimant les marges des CDMO
L'érosion croissante des prix sur les marchés des formes pharmaceutiques finies génériques se répercute en amont sur les fournisseurs d'API. Les producteurs asiatiques à faibles coûts intensifient les guerres d'enchères, contraignant les sous-traitants à adopter des programmes allégés et à investir dans des outils de productivité pour simplement préserver leurs marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de molécule :
les biologiques reconfigurent les paradigmes de fabricationLes voies des petites molécules ont conservé une part de 81,92 % de la taille du marché de la fabrication sous contrat d'API en 2026, reflétant des chimies bien établies et des thérapies à haut volume. Les biologiques, cependant, constituent le moteur de croissance évident, progressant de 6,82 % par an à mesure que les pipelines d'anticorps et de conjugués s'élargissent. Le basculement vers les biologiques contraint les CDMO à coupler le développement de lignées cellulaires, la fermentation en amont et la purification en aval au sein d'un même campus, une capacité que seule une minorité possède actuellement. Les acquisitions multimilliardaires et les constructions sur sites existants de Lonza soulignent l'intensité capitalistique requise pour rester en tête.
Les processus complexes des biologiques et leurs exigences en matière de stérilité créent des avantages concurrentiels durables pour les fournisseurs établis, contrastant avec le travail plus banalisé sur les petites molécules. À mesure que la confiance réglementaire dans l'interchangeabilité des biosimilaires s'améliore, les grands groupes pharmaceutiques externalisent de plus en plus même leurs actifs biologiques en phase avancée, élargissant le marché total de la fabrication sous contrat d'API.

Par puissance :
les HPAPI stimulent les investissements en confinement spécialiséLes composés à puissance standard ont généré 89,18 % des revenus en 2026 et bénéficient d'une abondance de capacité. Pourtant, les HPAPI, catalysés par les régimes oncologiques ciblés, progressent de 8,02 % par an. La taille du marché de la fabrication sous contrat d'API pour les HPAPI devrait dépasser 35,66 milliards USD d'ici 2032, les clients recherchant des partenaires disposant de salles blanches avec une limite d'exposition professionnelle ≤ 10 ng/m³. Les sous-traitants soumis à des inspections réglementaires répétées se différencient rapidement, remportant des contrats d'approvisionnement pluriannuels à des marges premium.
Le coût des suites isolées, de la technologie barrière et des équipements de protection individuelle avancés continue d'augmenter. Néanmoins, la valeur plus élevée des campagnes HPAPI compense ces frais généraux et incite les CDMO de niveau intermdiaire à investir, intensifiant la concurrence au sein de ce corridor lucratif du marché de la fabrication sous contrat d'API.
Par méthode de synthèse :
les procédés biotechnologiques gagnent en dynamismeLa synthèse chimique a capturé 70,88 % des revenus en 2026 grâce à sa scalabilité et sa familiarité. La fermentation et l'expression acellulaire, cependant, devraient croître de 7,32 % par an à mesure que la fermentation de précision permet la production de peptides, d'oligonucléotides et d'enzymes complexes avec moins de déchets. La part du marché de la fabrication sous contrat d'API des voies biotechnologiques continuera d'augmenter, portée par la volonté réglementaire d'accepter de nouvelles technologies en amont et l'avantage ESG des procédés biologiques.
L'ingénierie des souches assistée par l'IA raccourcit les cycles de développement, incitant les CDMO à intégrer des équipes de bioinformatique aux côtés des ingénieurs de procédés classiques. Ceux qui parviennent à harmoniser les outils chimiques et biologiques établissent des relations plus solides avec les clients innovateurs à la recherche d'études de faisabilité à double voie.
Par type de service :
la fabrication clinique accélère le développementL'approvisionnement commercial domine toujours avec 87,96 % des revenus en 2026. Néanmoins, la fabrication clinique se développe de 6,87 % par an à mesure que les petites et moyennes entreprises biotechnologiques canalisent un capital-risque record dans les programmes de première administration à l'homme. L'intégration de la prospection des voies chimiques, de la montée en échelle et de l'approvisionnement BPF sous un même toit permet aux CDMO de faire progresser les candidats de quelques grammes à plusieurs kilogrammes sans délais de transfert technologique.
Le modèle d'engagement précoce réduit le risque d'échec et positionne le sous-traitant comme le partenaire commercial logique, approfondissant la part de portefeuille et renforçant l'expansion du marché de la fabrication sous contrat d'API.
Par aire thérapeutique :
l'oncologie domine la production spécialiséeLes API en oncologie ont mené avec 42,15 % des revenus en 2026 et ancrent la demande tant pour les HPAPI que pour les bioconjugués complexes. Les troubles endocriniens et métaboliques affichent la croissance la plus marquée avec un CAGR de 6,9 %, aidés par la demande croissante d'analogues du GLP-1. Novo Nordisk seul a réservé 80 milliards DKK pour de nouvelles capacités d'API afin de répondre à la demande en incrétines.
Les catégories cardiovasculaires, du système nerveux central et des maladies infectieuses restent importantes mais matures. Les investissements en capital-risque dans les modalités des maladies rares continuent d'affluer vers les CDMO disposant de capacités de vecteurs viraux et d'acides nucléiques de niche, renforçant la nature diversifiée du secteur de la fabrication sous contrat d'API.
Par utilisateur final :
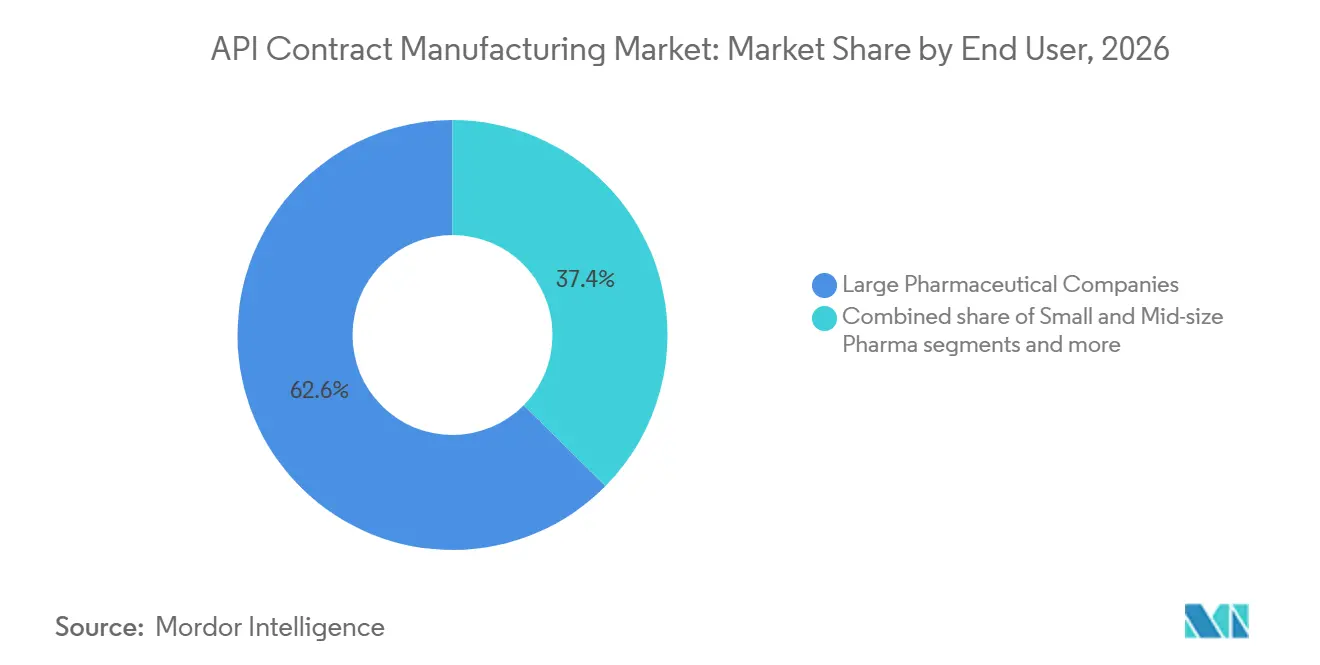
les entreprises biotechnologiques stimulent l'innovationLes grandes entreprises pharmaceutiques ont représenté 62,61 % des dépenses en 2026, mais la communauté biotechnologique est le moteur le plus rapide, augmentant ses dépenses d'externalisation à un CAGR de 7,78 %. Les entreprises en phase précoce externalisent 85 % de leur travail sur les API car elles manquent d'usines à forte intensité capitalistique et choisissent de préserver leur trésorerie pour les jalons cliniques. Les CDMO offrant des réacteurs flexibles à faible volume et un soutien analytique intégré résonnent le plus fortement auprès de cette clientèle.
Les centres académiques et les agences du secteur public occupent un rôle de niche mais en expansion, notamment dans la préparation aux pandémies et les programmes de maladies orphelines qui bénéficient de financements via des initiatives de santé mondiale. L'étendue des besoins des utilisateurs finaux sous-tend la croissance soutenue du marché de la fabrication sous contrat d'API.
Analyse géographique
Marché de la fabrication contractuelle d'API en Amérique du Nord
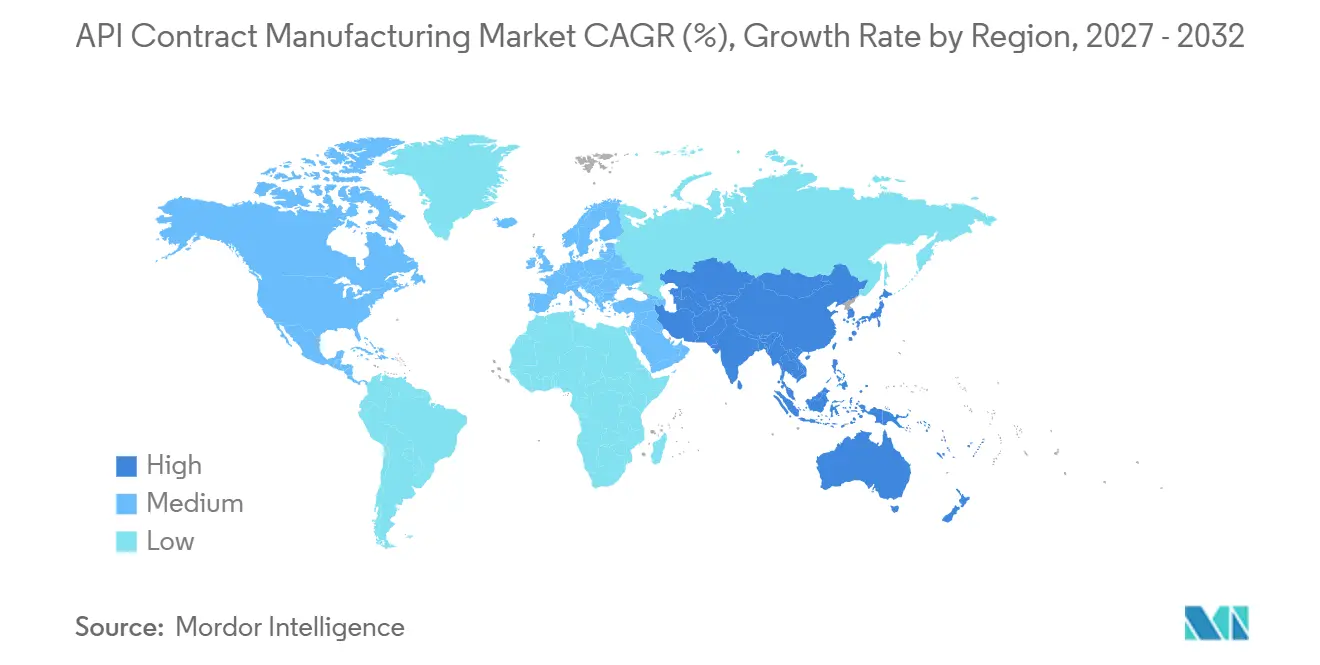
L'Amérique du Nord a conservé 40,28 % de la taille du marché de la fabrication sous contrat d'API en 2026, soutenue par une forte intensité de R&D et la position favorable de la FDA envers la fabrication avancée. Des méga-projets récents tels que l'investissement de 9 milliards USD d'Eli Lilly dans l'Indiana ajoutent de nouvelles capacités nationales pour les API peptidiques et les petites molécules. Une enquête américaine en cours sur la sécurité nationale concernant la dépendance aux API étrangers pourrait toutefois déclencher des droits de douane à l'importation et renforcer les thèmes de relocalisation, modifiant les courbes de coûts pour les acheteurs.
Marché de la fabrication contractuelle d'API en Asie-Pacifique
L'Asie-Pacifique reste le nœud à haute vélocité, progressant de 9,25 % par an. L'Inde et la Chine sont en voie de fournir plus de la moitié de la production mondiale d'API d'ici le milieu de la décennie, portées par des coûts d'exploitation compétitifs et des programmes d'incitation liés à la production. Le chiffre d'affaires biotechnologique de Taïwan a augmenté de 8,1 % en glissement annuel en 2023, illustrant la diversification régionale. Les mises à niveau continues de l'application des BPF et des règles environnementales visent à renforcer la crédibilité à l'exportation mais élèvent également les coûts de conformité, provoquant une consolidation parmi les fabricants nationaux de plus petite taille.
Marché de la fabrication contractuelle d'API en EMEA et en Amérique du Sud
L'Europe détient une part majeure des travaux à haute valeur ajoutée et des composés puissants en raison de normes de qualité bien établies et d'une large empreinte dans le domaine des biologiques. La plateforme de surveillance des pénuries de l'Agence européenne des médicaments, active depuis février 2025, incite les fabricants à divulguer rapidement les contraintes de capacité en matière d'API, poussant les propriétaires de marques à sécuriser un double approvisionnement. Les pôles émergents au Moyen-Orient, en Afrique et en Amérique du Sud restent naissants, mais bénéficient d'un soutien politique visant à renforcer la résilience locale et pourraient servir de points d'approvisionnement secondaires pour les commanditaires multinationaux attentifs aux points chauds géopolitiques.
Paysage concurrentiel
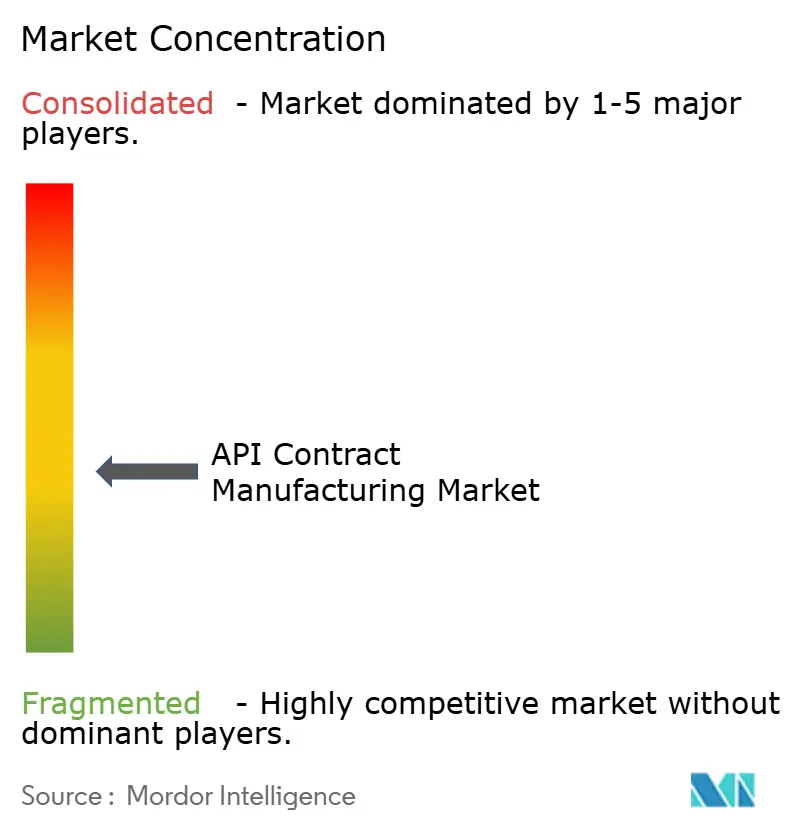
Le marché de la fabrication sous contrat d'API présente une fragmentation modérée : les 10 premiers sous-traitants détiennent environ un tiers des revenus, avec des centaines d'acteurs de niche comblant les lacunes thérapeutiques ou technologiques. Les fusions-acquisitions stratégiques persistent — l'acquisition de Catalent par Novo Holdings reflète la prime accordée à la capacité GLP-1 alors que la demande dépasse largement l'offre[1]. Lonza, Thermo Fisher et Catalent poursuivent des programmes de dépenses d'investissement de plusieurs milliards de dollars pour sécuriser des plateformes de bout en bout couvrant le développement en phase précoce jusqu'au remplissage-finition.
La spécialisation plutôt que le faible coût définit désormais la différenciation. Les suites à haute puissance, les lignes de culture cellulaire de mammifères, la bioconjugaison et les réacteurs en flux continu commandent des prix premium et des contrats à long terme. La numérisation est la nouvelle course aux armements : Lonza pilote des outils de prospection de voies assistés par l'IA qui réduisent les cycles de développement de procédés de 30 %. Parallèlement, les références en chimie verte influencent de plus en plus les résultats des appels d'offres, comme en témoigne l'engagement de Siegfried de passer à 100 % d'électricité renouvelable dans les trois ans[2].
Des espaces blancs subsistent dans les médicaments de thérapie innovante, les offres intégrées substance médicamenteuse/produit médicamenteux et la fabrication à faible empreinte carbone. Des start-ups nées avec un ADN en flux continu ou des plateformes spécialisées de vecteurs viraux courtisent des financements en capital-risque, et les grands CDMO continuent d'évaluer des acquisitions complémentaires pour combler les lacunes de compétences et renforcer leur position sur le marché de la fabrication sous contrat d'API.
Leaders du secteur de la fabrication sous contrat d'API
-
Teva Pharmaceuticals Industries Ltd
-
Sun Pharmaceutical Industries
-
Boehringer Ingelheim GmbH
-
Piramal Pharma Solutions
-
AbbVie
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Fabrication Sous Contrat d'API Entreprises couvertes dans ce rapport
- Lonza Group
- Thermo Fisher Scientific Inc. (Patheon)
- Catalent
- WuXi AppTec Co., Ltd.
- Piramal Group
- Cambrex
- Boehringer Ingelheim BioXcellence
- Corden Pharma International
- EuroAPI
- Divi’s Laboratories Ltd.
- Siegfried Holding AG
- Recipharm
- Almac Group
- Ajinomoto Bio-Pharma Services
- Evonik Industries AG (Health Care)
- Jubilant Pharmova Limited
- Ampac Fine Chemicals LLC
- Hovione Farmaciência SA
- Dishman Carbogen Amcis Ltd.
- Aurobindo Pharma Ltd.
- Sandoz (Novartis AG)
- Teva Active Pharmaceutical Ingredients (TAPI)
- Samsung Group
- Pfizer CentreOne
Lire l’analyse des entreprises de fabrication sous contrat d'api
Développements industriels récents dans Marché de la Fabrication Sous Contrat d'API
- Mai 2025 : Teva Pharmaceutical Industries a annoncé des plans de cession de son unité d'API pour se concentrer sur les médicaments de marque et les biosimilaires.
- Mars 2025 : Almac Pharma Services a inauguré une installation commerciale de formes pharmaceutiques solides d'une valeur de 84,2 millions USD à Craigavon, au Royaume-Uni, ajoutant une capacité de 35 millions de comprimés.
Périmètre du rapport mondial sur le marché de la fabrication sous contrat d'API
Le marché de la fabrication sous contrat d'API est segmenté par type, forme, molécules, fabrication, utilisateurs finaux et géographie. Par type, le marché est segmenté en organique et inorganique. Le marché est segmenté par forme en solide, liquide et semi-solide. Le marché est segmenté par molécules en API petites molécules et API grandes molécules. Par fabrication, le marché est segmenté en fabrication clinique et commerciale. Le marché est segmenté par utilisateurs finaux, tels que les industries pharmaceutiques, les organisations de recherche et les autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport offre la valeur (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| API petites molécules |
| API grandes molécules / biologiques |
| API à puissance standard |
| API hautement puissants (HPAPI) |
| Synthèse chimique |
| Biotechnologie / fermentation |
| Préclinique |
| Phase clinique I |
| Phase clinique II |
| Phase clinique III |
| Commercial |
| Développement de la substance médicamenteuse |
| Fabrication de la substance médicamenteuse |
| Fabrication du produit médicamenteux |
| Analytique et conditionnement |
| Oncologie |
| Maladies cardiovasculaires |
| Troubles du système nerveux central |
| Troubles endocriniens et métaboliques |
| Maladies infectieuses |
| Autres |
| Grandes entreprises pharmaceutiques |
| Petites et moyennes entreprises pharmaceutiques |
| Entreprises biotechnologiques |
| Fabricants de génériques |
| Instituts académiques et de recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient | |
| Brésil | |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de molécule | API petites molécules | |
| API grandes molécules / biologiques | ||
| Par puissance | API à puissance standard | |
| API hautement puissants (HPAPI) | ||
| Par méthode de synthèse | Synthèse chimique | |
| Biotechnologie / fermentation | ||
| Par stade de fabrication | Préclinique | |
| Phase clinique I | ||
| Phase clinique II | ||
| Phase clinique III | ||
| Commercial | ||
| Par type de service | Développement de la substance médicamenteuse | |
| Fabrication de la substance médicamenteuse | ||
| Fabrication du produit médicamenteux | ||
| Analytique et conditionnement | ||
| Par aire thérapeutique | Oncologie | |
| Maladies cardiovasculaires | ||
| Troubles du système nerveux central | ||
| Troubles endocriniens et métaboliques | ||
| Maladies infectieuses | ||
| Autres | ||
| Par utilisateur final | Grandes entreprises pharmaceutiques | |
| Petites et moyennes entreprises pharmaceutiques | ||
| Entreprises biotechnologiques | ||
| Fabricants de génériques | ||
| Instituts académiques et de recherche | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient | ||
| Brésil | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la fabrication sous contrat d'API en 2027 ?
La taille du marché de la fabrication sous contrat d'API est de 236,44 milliards USD en 2027 et est en voie d'atteindre 325,52 milliards USD d'ici 2032.
Quelle région connaît la croissance la plus rapide dans la fabrication sous contrat d'API ?
L'Asie-Pacifique affiche la croissance la plus élevée, avec un CAGR projeté de 9,25 % de 2027 à 2032, grâce à des expansions de capacité agressives et des politiques gouvernementales favorables.
Pourquoi les HPAPI attirent-ils les investissements ?
Les API hautement puissants servent les thérapies oncologiques ciblées, commandent des prix premium et nécessitent un confinement dédié, incitant les CDMO à construire des suites spécialisées et à remporter des contrats à marges plus élevées.
Comment la fabrication en flux continu bénéficie-t-elle aux CDMO ?
Les réacteurs en flux réduisent les coûts de production jusqu'à 50 %, diminuent les déchets et améliorent la sécurité, permettant aux CDMO d'atteindre leurs objectifs ESG tout en remportant des appels d'offres sensibles aux coûts.