
Taille et part du marché des organisations de fabrication sous contrat dans le secteur de la santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 301.22 Milliards de dollars |
| Taille du Marché (2032) | 453.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
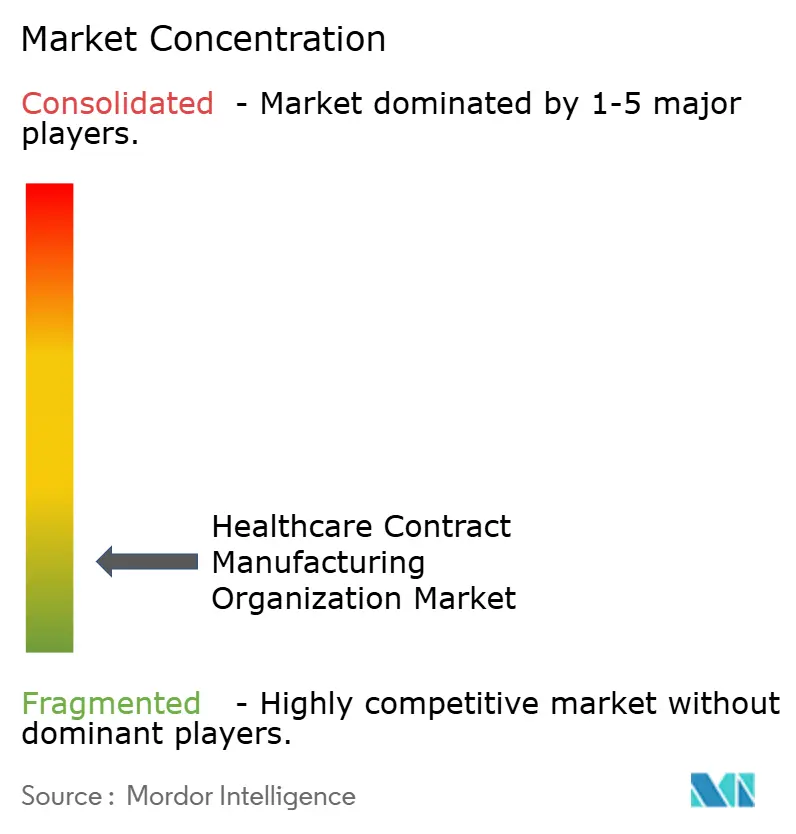
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des organisations de fabrication sous contrat dans le secteur de la santé par Mordor Intelligence
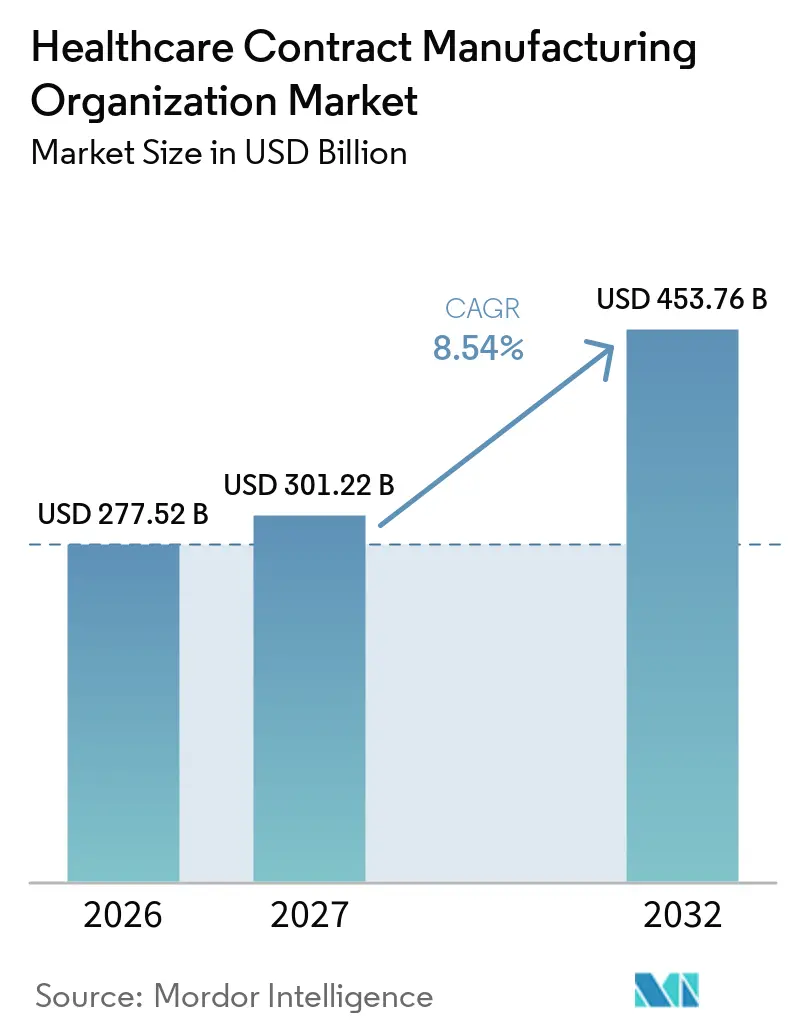
La taille du Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé devrait s'étendre de 277,52 milliards USD en 2026 et 301,22 milliards USD en 2027 à 453,76 milliards USD d'ici 2032, enregistrant un CAGR de 8,54 % entre 2027 et 2032.
La dynamique s'accélère à mesure que les innovateurs pharmaceutiques et les fabricants de dispositifs médicaux externalisent de plus en plus la production complexe afin de naviguer dans des réglementations strictes, d'accéder à des technologies avancées et de maintenir leur flexibilité financière. La fabrication pharmaceutique constitue le flux de revenus dominant, tandis que les pénuries de capacité en vecteurs viraux dans les pipelines de thérapie génique accélèrent les investissements dans les installations à haute potentialité et de thérapies avancées. L'Amérique du Nord conserve son leadership grâce à une activité de R&D soutenue et à des cadres réglementaires FDA bien établis. Cependant, l'Asie-Pacifique connaît la croissance la plus rapide, portée par l'efficacité des coûts, l'amélioration des normes réglementaires et les programmes de rapprochement géographique qui diversifient les chaînes d'approvisionnement. L'intensité concurrentielle reste modérée : les cinq premiers CDMOs ne détiennent que 15 % des revenus, ce qui laisse une large place aux spécialistes de niche. Parallèlement, les menaces de cybersécurité, les coûts de conformité multijuridictionnels et les dépendances aux importations d'API représentent des facteurs de risque tangibles qui poussent les commanditaires et les CDMOs à renforcer la sécurité numérique, les systèmes qualité et les modèles d'approvisionnement régionalisés.
Points clés du rapport
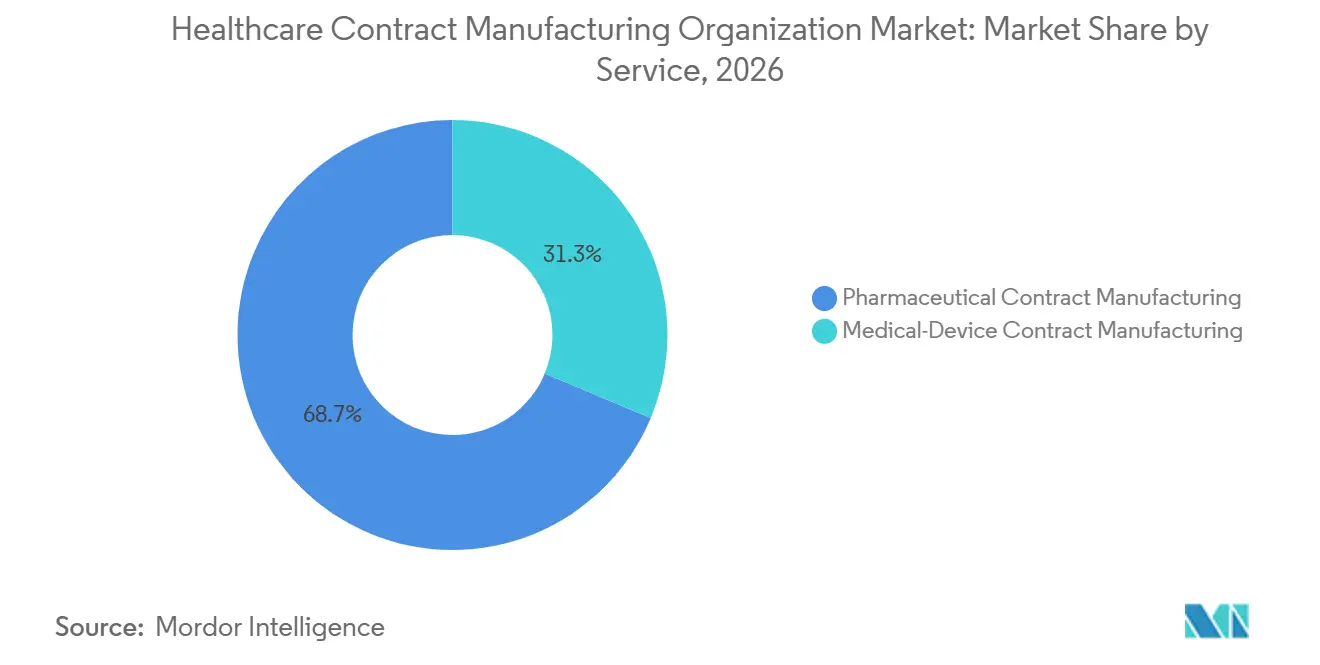
- Par type de service, la fabrication pharmaceutique a représenté 68,70 % de la part des revenus du marché des organisations de fabrication sous contrat dans le secteur de la santé en 2026 ; le segment des formulations en dosage fini devrait progresser à un CAGR de 9,85 % jusqu'en 2032.
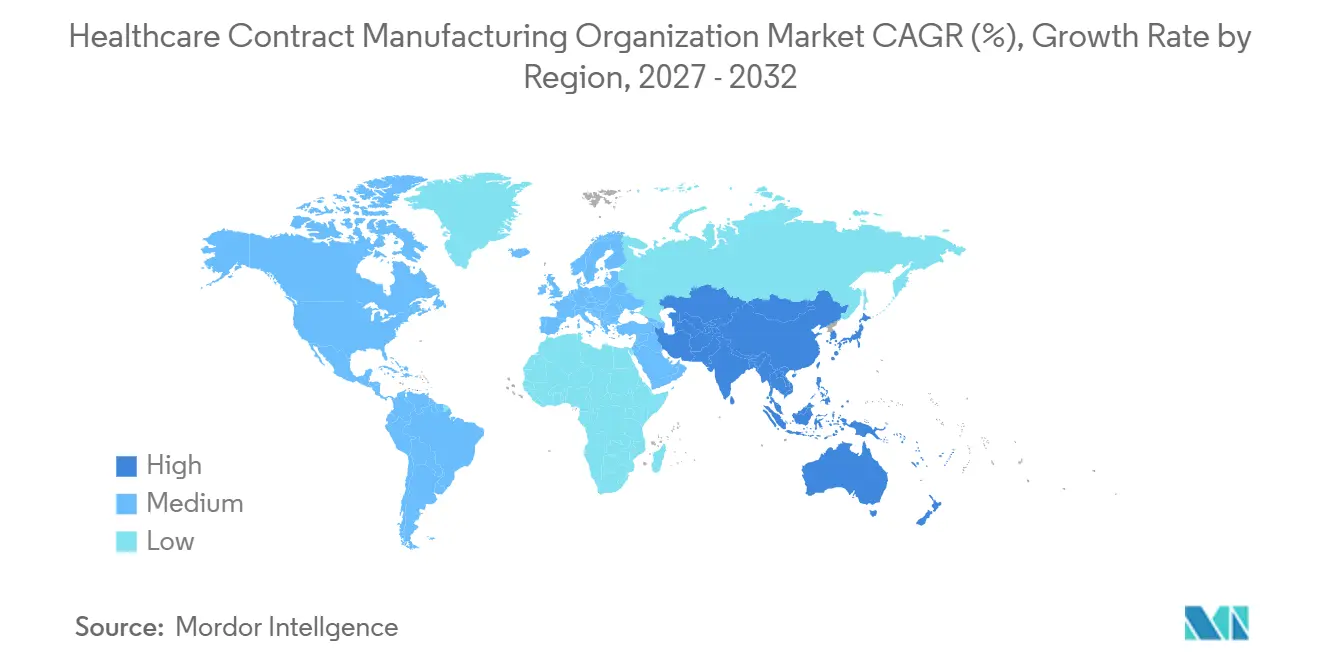
- Par zone géographique, l'Amérique du Nord a capturé 41,10 % de la part du marché des organisations de fabrication sous contrat dans le secteur de la santé en 2026, tandis que l'Asie-Pacifique progresse à un CAGR de 10,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inclination croissante des fabricants d'équipements d'origine pharmaceutiques et de dispositifs médicaux vers l'externalisation | +2.10% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Élargissement des portefeuilles de services des CDMOs | +1.80% | Mondial, expansion en Asie-Pacifique la plus prononcée | Long terme (≥4 ans) |
| Essor de la R&D en biologiques et en thérapies avancées stimulant la demande de capacité | +2.30% | Amérique du Nord et UE au cœur, débordement vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Efficacités de coûts dans les modèles de délocalisation proche/lointaine en Asie-Pacifique et en Amérique latine | +1.40% | Asie-Pacifique au cœur, Amérique latine émergente | Moyen terme (2-4 ans) |
| Pénurie de capacité en vecteurs viraux pour les pipelines de thérapie génique | +0.90% | Mondial, aiguë en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Adoption de niches d'externalisation de jumeaux numériques et de fabrication continue | +0.50% | Amérique du Nord et UE adopteurs précoces | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Inclination croissante des fabricants d'équipements d'origine pharmaceutiques et de dispositifs médicaux vers l'externalisation
L'externalisation a évolué d'une tactique de réduction des coûts vers un levier stratégique d'agilité. Le marché des organisations de fabrication sous contrat dans le secteur de la santé en bénéficie à mesure que les commanditaires déchargent les opérations à forte intensité de capital et se concentrent sur les pipelines de découverte, notamment dans des modalités telles que la thérapie cellulaire et génique qui exigent un confinement hautement spécialisé. L'intensification des activités de fusions-acquisitions parmi les CDMOs souligne la tendance à la consolidation du secteur qui élargit simultanément l'étendue des capacités tout en préservant le choix des clients. Les petites entreprises de biotechnologie, qui constituent désormais la majorité des clients des CDMOs, ne disposent pas de l'infrastructure nécessaire pour construire des installations BPF, ce qui amplifie la demande de solutions clés en main. La forte inflation et la hausse des coûts d'emprunt font pencher davantage l'équation construire-ou-acheter vers l'externalisation, renforçant un cycle auto-entretenu dans lequel l'échelle permet aux CDMOs de renouveler les technologies plus rapidement et d'élargir leur expertise réglementaire dans toutes les juridictions.
Élargissement des portefeuilles de services des CDMOs
Le soutien de bout en bout est devenu un facteur de différenciation majeur à mesure que les CDMOs s'étendent en amont vers la découverte et en aval vers l'emballage commercial. Les offres intégrées minimisent le risque d'interface pour les commanditaires qui préfèrent une responsabilité à fournisseur unique à travers les phases cliniques et commerciales. Les investissements dans les plateformes de vecteurs viraux, de thérapie cellulaire et d'ARNm illustrent comment la diversification des services vise à capter des niches biologiques à forte croissance. Les capacités numériques — de l'analyse de processus pilotée par l'IA à la maintenance prédictive — améliorent le rendement et la transparence, créant des relations clients fidélisées. Les empreintes mondiales permettent aux clients d'aligner la géographie de fabrication avec les sites d'essais cliniques et les marchés de lancement, un facteur critique lorsque le délai de mise sur le marché définit l'avantage concurrentiel.
Essor de la R&D en biologiques et en thérapies avancées stimulant la demande de capacité
Plus de la moitié des nouveaux candidats médicaments dans les pipelines actifs nécessitent une expertise en biologiques, et une part croissante comprend des thérapies cellulaires et géniques personnalisées. La production de vecteurs viraux est le principal goulot d'étranglement, car les exigences strictes de confinement et les tailles de lots variables mettent à l'épreuve la scalabilité. Les expansions à grande échelle, telles que le plan de Samsung Biologics de dépasser 1,3 million de litres de capacité d'ici 2032, reflètent la course à la sécurisation de contrats premium dans un environnement à capacité limitée. Les CDMOs ayant investi tôt dans des bioréacteurs à usage unique et la logistique de la chaîne du froid bénéficient de marges plus élevées et attirent des accords à long terme qui financent des expansions supplémentaires, alimentant un cycle d'investissement vertueux.[3]
Efficacités de coûts dans les modèles de délocalisation proche/lointaine en Asie-Pacifique et en Amérique latine
L'arbitrage de la main-d'œuvre, les incitations gouvernementales et la supervision réglementaire améliorée positionnent l'Asie-Pacifique et l'Amérique latine comme des emplacements privilégiés pour les étapes de fabrication sensibles aux coûts. Les API restent l'ancre, mais les capacités progressent dans la chaîne de valeur vers les biologiques et l'assemblage de dispositifs. La délocalisation proche vers l'Amérique latine équilibre le coût avec la proximité des marchés nord-américains, ce qui raccourcit les délais et amortit les chocs d'approvisionnement. Les efforts de convergence réglementaire, notamment en Corée du Sud, à Singapour et au Mexique, rationalisent les approbations transfrontalières, renforçant encore l'attractivité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge de conformité stricte aux BPF et aux SMQ multijuridictionnels | -1.20% | Mondial, plus complexe dans l'UE et en Amérique du Nord | Long terme (≥4 ans) |
| Délais prolongés et complexité logistique dans les chaînes d'approvisionnement mondiales | -0.80% | Mondial, aiguë dans les opérations transfrontalières | Moyen terme (2-4 ans) |
| Capacité mondiale limitée de confinement des HPAPI entraînant une inflation des coûts de projet | -0.60% | Mondial, impact concentré dans les segments spécialisés | Moyen terme (2-4 ans) |
| Obligations croissantes en matière de cybersécurité et de protection de la propriété intellectuelle pour les CMOs | -0.40% | Mondial, accentué en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité stricte aux BPF et aux SMQ multijuridictionnels
Les coûts de conformité peuvent atteindre 322 millions USD annuellement pour les grands fabricants pharmaceutiques, un chiffre qui s'accroît lorsque les CDMOs exploitent plusieurs sites en Amérique du Nord, en Europe et en Asie. Des formats de documentation divergents, des cycles d'inspection et des exigences de libération de produits contraignent à des systèmes de gestion de la qualité en double, augmentant les frais administratifs et retardant la libération des lots.[1] Les médicaments de thérapie innovante intensifient le contrôle car les tests de viabilité cellulaire, de stérilité et d'identité doivent être validés dans des cadres spécifiques à chaque région, ce qui met à rude épreuve les CDMOs plus petits et oriente les activités vers des entreprises disposant de réseaux de qualité mondiaux établis.[2]
Délais prolongés et complexité logistique dans les chaînes d'approvisionnement mondiales
L'approvisionnement en API est très concentré : plus de 80 % des intrants de médicaments essentiels proviennent d'Inde et de Chine. Les tensions géopolitiques accrues, les fermetures de ports liées aux conditions météorologiques et les séquelles de la pandémie produisent des délais de transit imprévisibles. La logistique de la chaîne du froid aggrave le risque, car les API biologiques et les injectables finis exigent une intégrité de 2 °C à 8 °C tout au long du transit. Les mandats de sérialisation tels que le DSCSA augmentent les exigences de documentation, ajoutant des étapes opérationnelles qui allongent les délais de distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la fabrication pharmaceutique domine la croissance des thérapies avancéesLa fabrication pharmaceutique a généré 68,70 % du marché des organisations de fabrication sous contrat dans le secteur de la santé en 2026 et demeure le flux de revenus principal. Cette domination découle des modèles d'externalisation établis pour les API et les formulations en dosage fini, dans lesquels l'optimisation des coûts et la garantie réglementaire stimulent la demande des commanditaires. Au sein de ce segment, la production d'API a représenté 65,40 % des revenus et continue de bénéficier des extensions de capacité en Asie-Pacifique et en Amérique du Nord. Les formulations en dosage fini progressent à un CAGR de 9,85 % à mesure que les formats oraux solides complexes et parentéraux se développent. La gestion des substances à haute potentialité et les capacités de lyophilisation commandent des prix premium, renforçant davantage les profils de marge du segment.
Les services de fabrication sous contrat de dispositifs médicaux constituent un pilier plus récent mais en expansion rapide. Les fabricants d'équipements d'origine (OEM) confrontés à des pénuries de main-d'œuvre et à des coûts croissants de tests réglementaires externalisent l'assemblage et l'intégration à des CDMOs offrant une expertise en dispositifs de classe II et de classe III. Le développement et la fabrication de dispositifs ont représenté la part la plus importante des revenus au sein de ce segment en 2024, portés par les implants, les injectables ophtalmiques et les outils de surveillance connectés. Les services de validation enregistrent une expansion à deux chiffres en raison de l'évolution constante des exigences du règlement européen sur les dispositifs médicaux (EU MDR) et de la FDA, qui élargissent les périmètres de test. Des synergies émergent entre l'externalisation des médicaments et des dispositifs, car les produits combinés, tels que les seringues préremplies et les auto-injecteurs, nécessitent des approches intégrées de conception pour la fabrication. Les CDMOs qui couvrent à la fois les capacités pharmaceutiques et celles des dispositifs offrent aux commanditaires une efficacité de contrat unique sur l'ensemble des plateformes thérapeutiques.
Analyse géographique
Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé en Amérique du Nord
L'Amérique du Nord a maintenu 41,10 % de la part du marché des organisations de fabrication sous contrat dans le secteur de la santé en 2026. Des pipelines biologiques robustes, des incitations fiscales et la familiarité avec la FDA soutiennent l'adhésion à la production nationale malgré des coûts de main-d'œuvre plus élevés. Les dépenses d'investissement en cours renforcent ce leadership : Novo Nordisk a alloué 4,1 milliards USD à l'expansion de son site en Caroline du Nord, et Fujifilm a injecté 1,2 milliard USD dans son installation de Holly Springs en 2024. Le Canada et le Mexique tirent parti des accords commerciaux et des avantages de coûts pour capter la demande excédentaire, notamment pour les programmes de fabrication de formes solides et d'assemblage de dispositifs.
Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé en Asie-Pacifique et en Europe
L'Asie-Pacifique affiche la progression régionale la plus rapide avec un CAGR de 10,15 %, passant d'origines en principes actifs pharmaceutiques à faible coût vers des pôles de biologiques sophistiqués. Les annonces majeures de Samsung Biologics, qui entend dépasser 1,3 million de litres de capacité de production de biologiques, et le plan de biocampus de Lotte Biologics à 3,4 milliards USD témoignent de la volonté d'ancrer localement la fabrication à haute valeur ajoutée. L'harmonisation améliorée des BPF et les viviers de talents qualifiés en Corée du Sud, à Singapour et en Inde renforcent la confiance des investisseurs. Les commanditaires adoptent des stratégies à double site associant la production en Asie à des sites secondaires en Amérique du Nord ou en Europe pour se prémunir contre les risques géopolitiques.
Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé en EMEA et en LATAM
L'Europe maintient un CAGR stable de 5,55 %, soutenu par la base d'ingénierie de l'Allemagne et la spécialisation de la Suisse dans les HPAPI et les biologiques. L'incertitude réglementaire consécutive au Brexit a initialement créé des frictions, mais les CDMOs britanniques se différencient désormais grâce aux approbations accélérées de la MHRA ciblant les médicaments de thérapie innovante (ATMPs). L'Amérique latine gagne en pertinence en tant qu'alternative de rapprochement géographique : le secteur pharmaceutique brésilien a enregistré 14,7 milliards USD de ventes et bénéficie de politiques favorables à la fabrication. Le Moyen-Orient et l'Afrique restent naissants mais prometteurs, portés par les initiatives Vision 2030 et les objectifs d'autosuffisance continentale.
Paysage concurrentiel
Le marché des organisations de fabrication sous contrat dans le secteur de la santé présente une concentration modérée. L'acquisition de Catalent par Novo Holdings pour 16,5 milliards USD en 2024 a souligné la valeur stratégique du secteur et renforcé la dynamique de consolidation. Samsung Biologics vise des économies d'échelle en portant la capacité totale au-delà de 1,3 million de litres, tandis que Lonza a absorbé l'usine Roche de Vacaville pour 1,2 milliard USD afin d'élargir son empreinte sur la côte Ouest. Ces mouvements reflètent un schéma d'expansion verticale des capacités pour sécuriser des mandats de bout en bout.
Des espaces blancs persistent dans la production de vecteurs viraux et d'ARNm, où les barrières à l'entrée sont fixées par la biosécurité et le capital en équipements. Des spécialistes tels que AGC Biologics et Oxford Biomedica remportent des contrats en associant des conseils scientifiques précoces à des créneaux de fabrication selon les Bonnes Pratiques de Fabrication (BPF), fidélisant ainsi les commanditaires. La différenciation technologique s'intensifie également : l'unité Patheon de Thermo Fisher déploie des réacteurs à flux continu, et Catalent investit dans des suites d'intelligence artificielle de maintenance prédictive qui réduisent les taux de déviation. Les entreprises de taille intermédiaire et soutenues par des fonds de capital-investissement poursuivent des regroupements régionaux, agrégeant des sites de niche en plateformes plus larges pour concourir aux cadres mondiaux, comme l'illustre la vente d'Avid Bioservices pour 1,1 milliard USD à GHO Capital et Ampersand.
La portée géographique reste un facteur décisif. Les CDMOs ajoutent des sites en Asie-Pacifique et en Amérique latine pour se prémunir contre les risques géopolitiques et servir les essais locaux, tout en maintenant des installations en Amérique du Nord et en Europe pour les productions commerciales à haute valeur ajoutée. Les commanditaires récompensent cette étendue en répartissant leurs portefeuilles sur plusieurs programmes, générant des réservations de capacité à long terme qui stabilisent les taux d'utilisation. La dynamique concurrentielle mêle donc échelle, spécialisation et acuité technologique, la maturité numérique faisant de plus en plus la différence pour les mandats biologiques complexes.
Leaders du secteur des organisations de fabrication sous contrat dans le secteur de la santé
-
Catalent Pharma Solutions
-
Thermo Fisher Scientific
-
Lonza Group
-
WuXi AppTec
-
Samsung Biologics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé Entreprises couvertes dans ce rapport
- Catalent Pharma Solutions
- Thermo Fisher Scientific (Patheon)
- Lonza Group
- Recipharm
- Boehringer Ingelheim BioXcellence
- Pfizer CentreOne
- WuXi App Tec
- Samsung Group
- FUJIFILM
- AGC Biologics
- Baxter BioPharma Solutions
- Piramal Group
- Jabil Healthcare
- Celestica HealthTech
- Nordson Medical
- Integer Holdings
- Flex
- TE Connectivity Medical
- Eurofins CDMO
- Charles River Laboratories CDMO
Développements industriels récents dans Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé
- Février 2025 : AGC Biologics a ouvert une nouvelle installation au Danemark, doublant son volume de bioréacteurs pour renforcer l'approvisionnement européen en biologiques.
- Janvier 2025 : Lotte Biologics a dévoilé un plan de 3,4 milliards USD pour créer un biocampus en Corée du Sud qui intégrera le développement, la fabrication à l'échelle clinique et commerciale.
- Décembre 2024 : Novo Holdings a finalisé l'acquisition de Catalent pour 16,5 milliards USD, ajoutant des capacités de remplissage-finition à grande échelle et de vecteurs viraux.
- Novembre 2024 : Fujifilm a confirmé une expansion de capacité de 1,2 milliard USD en Caroline du Nord, créant 680 emplois.
Marché des Organisations de Fabrication Sous Contrat dans le Secteur de la Santé Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché des organisations de fabrication sous contrat (CMO) dans le secteur de la santé comme l'ensemble des services de fabrication, de remplissage-finition, d'emballage secondaire et de montée en échelle connexes fournis à titre onéreux par des partenaires tiers pour des produits pharmaceutiques de marque ou génériques, des biologiques et des dispositifs médicaux réglementés. Le modèle capture les revenus générés par les usines de principes actifs pharmaceutiques (API), les ateliers de formulation en dosage fini et les lignes d'assemblage de dispositifs exploités pour le compte de propriétaires externes de produits de santé.
Les exclusions du périmètre comprennent la recherche contractuelle pure, les honoraires autonomes de prestataires de recherche clinique (CRO), l'externalisation des processus métier (BPO) logistique et le mélange de compléments alimentaires en marque blanche, qui sont intentionnellement laissés en dehors de ce périmètre de valeur.
Aperçu de la Segmentation
- Par type de service
- Fabrication pharmaceutique sous contrat
- Fabrication d'API
- Grandes molécules
- Petites molécules
- API à haute potentialité (HPAPI)
- Fabrication de biologiques et de thérapies cellulaires/géniques
- Formulation en dosage fini (FDF)
- Dosage solide
- Dosage liquide
- Dosage injectable
- Emballage secondaire et tertiaire
- Fabrication d'API
- Fabrication de dispositifs médicaux sous contrat
- Développement et ingénierie de dispositifs
- Services de développement de procédés
- Services de fabrication de dispositifs
- Services d'assemblage et d'intégration
- Services de gestion de la qualité et de validation
- Fabrication pharmaceutique sous contrat
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des responsables d'usines d'API en Amérique du Nord, des responsables de chaînes d'approvisionnement d'OEM de dispositifs médicaux en Europe et des responsables des achats de biotechs de taille intermédiaire en Asie. Ces échanges ont permis de clarifier les taux d'utilisation, les durées de contrat en vigueur et les évolutions attendues de la part des biologiques, nous permettant de valider les hypothèses documentaires et de combler les lacunes de données régionales avant de trianguler les chiffres finaux.
Recherche Documentaire
Nous avons commencé par des signaux accessibles au public tels que les listes d'inspection des établissements pharmaceutiques de la FDA, les certificats de Bonnes Pratiques de Fabrication (BPF) de l'Agence européenne des médicaments, les codes commerciaux USTR et UN Comtrade pour les produits des positions SH 29, 30 et 90, les enquêtes annuelles d'externalisation de l'EFPIA et d'AdvaMed, et les indices de coûts des Statistiques de santé de l'OCDE. Les dépôts 10-K des entreprises, les présentations aux investisseurs et les familles de brevets (via Questel) nous ont aidés à repérer les ajouts de capacité et les migrations technologiques. Des outils par abonnement tels que D&B Hoovers et Dow Jones Factiva ont fourni des indices de revenus au niveau des usines et des contrats clients, qui ont été combinés avec des suivis de prix publiés par Polymer Update pour les corps de seringues stériles et par Asia Metal pour les intrants en réacteurs en acier inoxydable. Cette liste est illustrative ; de nombreuses sources supplémentaires ont été examinées pour des vérifications croisées et du contexte.
Dimensionnement du Marché et Prévisions
Une reconstruction descendante qui part des données mondiales de production et de commerce de produits de santé, puis applique des ratios de pénétration de l'externalisation par classe de produits, a établi la base de référence centrale pour 2025. Les résultats ont été corroborés par des consolidations ascendantes sélectives de la superficie annoncée en salles blanches, des prix de vente moyens (ASP) × volumes échantillonnés pour les injectables stériles, et des vérifications du taux d'utilisation des capacités auprès des partenaires de distribution. Les variables clés alimentant le modèle comprennent : 1) le tonnage d'API externalisé, 2) les ajouts cumulatifs de capacité des lignes de remplissage-finition, 3) la part des biologiques dans les pipelines en phase avancée, 4) le ratio d'externalisation des dispositifs OEM, et 5) le coût moyen de fabrication des HPAPI par gramme. Une technique de régression multivariée relie ces facteurs aux scénarios de croissance des revenus, avec des ajustements des valeurs aberrantes guidés par le consensus d'experts. Les lacunes créées par l'absence de divulgations des entreprises privées sont comblées par des applications conservatrices de ratios tirés de pairs vérifiés.
Cycle de Validation des Données et de Mise à Jour
Chaque résultat provisoire est soumis à des contrôles d'anomalies et de variance, suivis d'une révision par les pairs. Les divergences significatives déclenchent une reprise de contact avec les sources primaires. Les rapports sont actualisés une fois par an, et des mises à jour intermédiaires sont publiées lorsque des fermetures d'usines, des méga-fusions ou des changements réglementaires modifient substantiellement les variables sous-jacentes.
Pourquoi la Base de Référence de Mordor pour les Organisations de Fabrication Sous Contrat dans le Secteur de la Santé est Fiable
Les estimations publiées diffèrent souvent parce que les entreprises choisissent des combinaisons de services, des facteurs de conversion et des cadences d'actualisation distincts.
Les principaux facteurs d'écart comprennent la question de savoir si les revenus d'assemblage de dispositifs sont mélangés avec les API pharmaceutiques, l'agressivité de l'adoption du pipeline de biologiques, le calendrier de conversion des devises et la profondeur des entretiens primaires qui tempèrent les hypothèses purement secondaires.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 255,66 milliards USD (2025) | Mordor Intelligence | |
| 300,70 milliards USD (2025) | Cabinet de Conseil Mondial A | Intègre les facturations de R&D en phase précoce des CDMOs et les honoraires de transfert de technologie, gonflant le chiffre d'affaires global |
| 209,90 milliards USD (2025) | Service de Données Sectorielles B | Se concentre uniquement sur les API pharmaceutiques et les formulations en dosage fini (FDF), omet les contrats de dispositifs médicaux et l'emballage secondaire |
Ces comparaisons montrent que lorsque le bon périmètre, des facteurs croisés vérifiés et une actualisation annuelle sont combinés, les chiffres de Mordor offrent aux décideurs une base de référence équilibrée et reproductible sur laquelle ils peuvent s'appuyer.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des organisations de fabrication sous contrat dans le secteur de la santé ?
Le marché est évalué à 301,22 milliards USD en 2027 et devrait atteindre 453,76 milliards USD d'ici 2032.
Quel segment de service génère les revenus les plus élevés ?
La fabrication pharmaceutique détient 68,70 % des revenus, portée par la production d'API et la formulation en dosage fini.
Pourquoi la capacité en vecteurs viraux est-elle si critique ?
Les pipelines de thérapie génique dépendent des vecteurs viraux, mais la capacité mondiale en BPF reste rare, entraînant des prix premium et des retards de projets.
Quelle région connaît la croissance la plus rapide pour les services de CDMOs ?
L'Asie-Pacifique progresse à un CAGR de 10,15 % jusqu'en 2032, portée par les avantages de coûts, les améliorations réglementaires et les investissements biologiques à grande échelle.
Quels sont les principaux risques auxquels font face les CDMOs aujourd'hui ?
Les coûts de conformité multijuridictionnels, les menaces de cybersécurité et la volatilité des délais dans la chaîne d'approvisionnement sont les défis opérationnels les plus importants.