
Taille et Part du Marché des Additifs Plastiques Verts et Biosourcés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
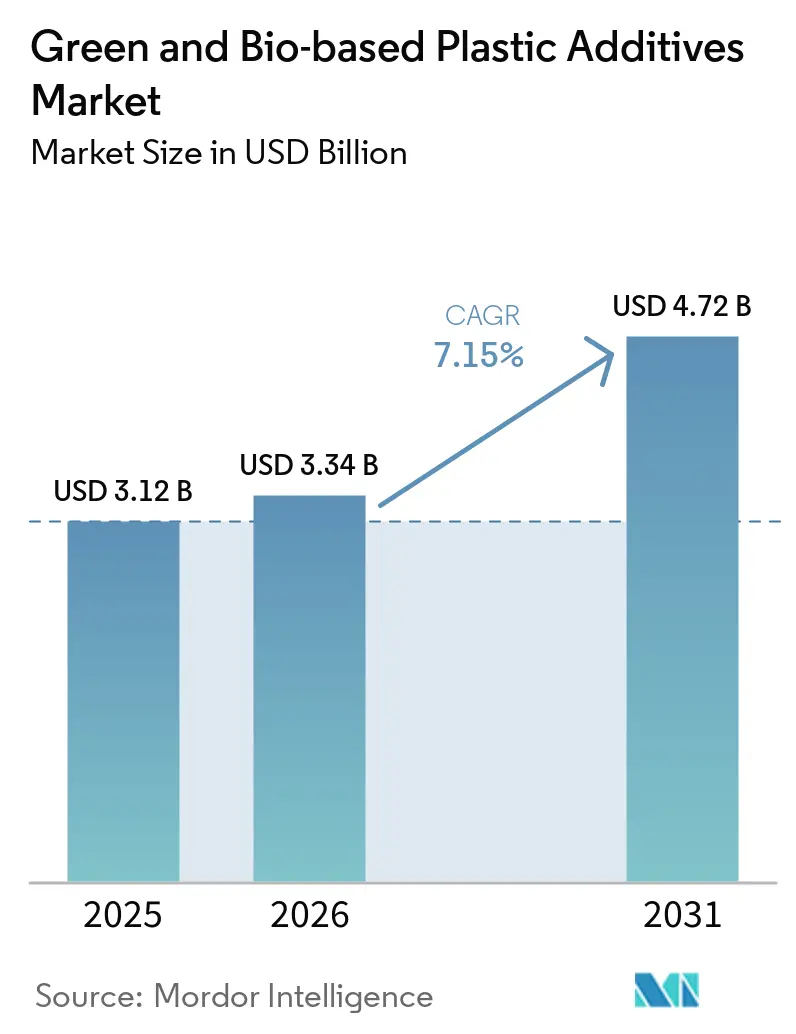
| Taille du Marché (2026) | 3.34 Milliards de dollars |
| Taille du Marché (2031) | 4.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Additifs Plastiques Verts et Biosourcés par Mordor Intelligence
La taille du marché des additifs plastiques verts et biosourcés était évaluée à 3,12 milliards USD en 2025 et devrait croître de 3,34 milliards USD en 2026 pour atteindre 4,72 milliards USD d'ici 2031, à un CAGR de 7,15 % durant la période de prévision (2026-2031). Les mesures réglementaires aux États-Unis et en Europe modifient les exigences d'approvisionnement en plastifiants et en retardateurs de flamme. L'Agence de protection de l'environnement des États-Unis a annoncé un projet de réglementation sur 5 phtalates en décembre 2025, tandis que le règlement de l'Union européenne sur les emballages et les déchets d'emballages s'applique à partir du 12 août 2026. Ces exigences incitent les propriétaires de marques et les transformateurs à rechercher des additifs à contenu renouvelable et disposant d'une documentation pour le contact alimentaire. Le marché des additifs plastiques verts et biosourcés bénéficie également des applications dans l'emballage, les dispositifs médicaux, l'électronique et le textile, bien que les coûts des matières premières et la compatibilité avec le recyclage continuent de limiter une substitution plus large. Les producteurs répondent avec des produits certifiés à bilan de masse de biomasse, des tests d'application et une intégration de la chaîne d'approvisionnement.
Points Clés du Rapport
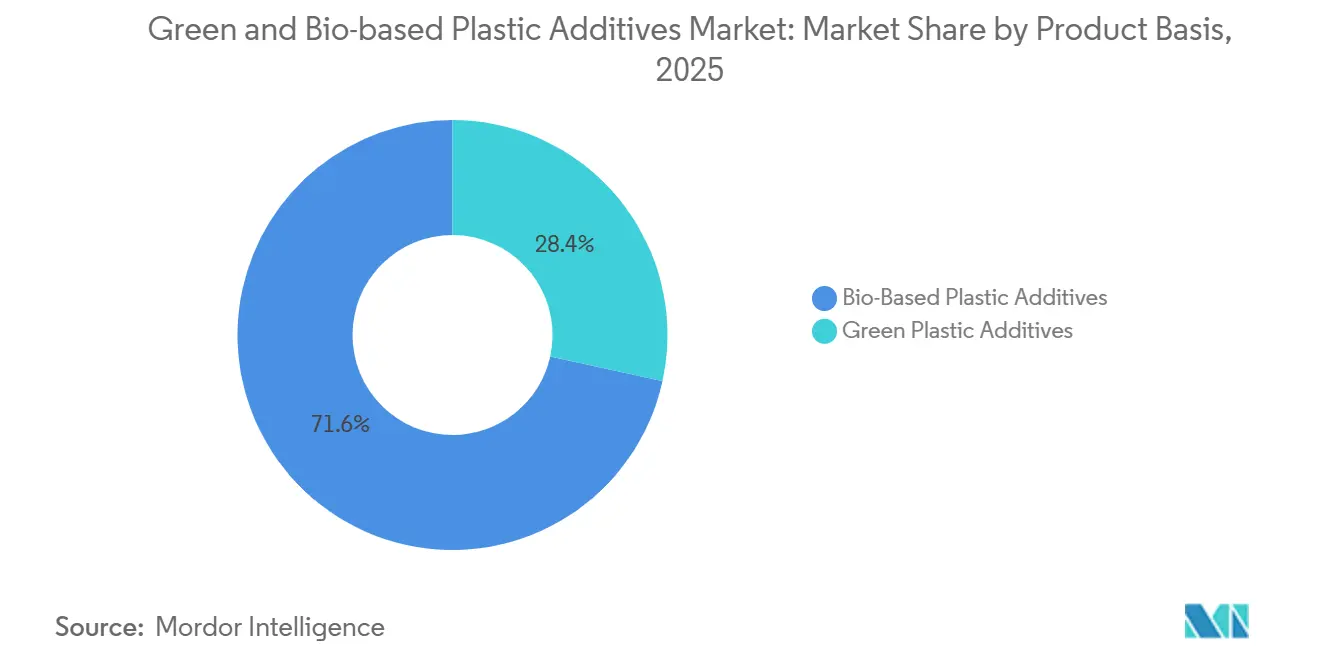
- Par base de produit, les additifs plastiques biosourcés détenaient 71,56 % de la part du marché des additifs plastiques verts et biosourcés en 2025, tandis que les additifs plastiques verts devraient progresser à un CAGR de 7,93 % jusqu'en 2031.
- Par type de fonctionnalité, les plastifiants détenaient 37,17 % de la part du marché des additifs plastiques verts et biosourcés en 2025, tandis que les retardateurs de flamme devraient progresser à un CAGR de 8,07 % jusqu'en 2031.
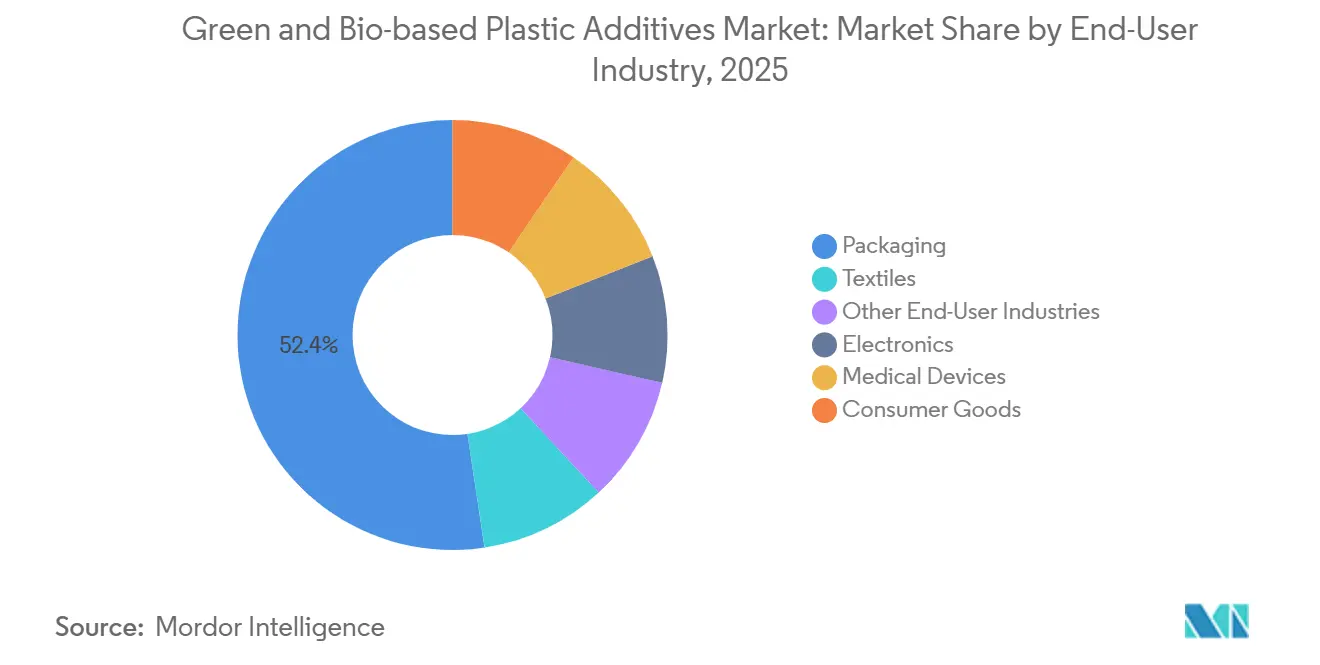
- Par industrie utilisatrice finale, l'emballage représentait 52,38 % de la part du marché des additifs plastiques verts et biosourcés en 2025, tandis que les dispositifs médicaux devraient progresser à un CAGR de 8,26 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 36,24 % de la part du marché des additifs plastiques verts et biosourcés en 2025 et devrait progresser à un CAGR de 8,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Substitution Réglementaire des Phtalates et des Produits Chimiques Halogénés | +2.0% | Mondial, avec des gains précoces dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance des Emballages Alimentaires Durables et du Commerce Électronique | +1.5% | Asie-Pacifique, Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Demande des Marques pour un Contenu Renouvelable Vérifié | +1.2% | Amérique du Nord et UE, répercussion sur les chaînes d'approvisionnement des marques en APAC | Court terme (≤ 2 ans) |
| Exigences de Traitement du Contenu Recyclé et de Circularité | +1.0% | Cœur de l'UE, répercussion sur l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Qualification des Additifs Biosourcés dans les Dispositifs Médicaux | +0.8% | Amérique du Nord, UE, marchés réglementés d'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution Réglementaire des Phtalates et des Produits Chimiques Halogénés
La substitution réglementaire est un moteur central de la demande pour le marché des additifs plastiques verts et biosourcés. Le 31 décembre 2025, l'Agence de protection de l'environnement des États-Unis a annoncé son intention de réglementer des conditions d'utilisation spécifiques du phtalate de butyle et de benzyle, du phtalate de dibutyle, du phtalate de dicyclohexyle, du phtalate de diéthylhexyle et du phtalate de diisobutyle en vertu de la loi sur le contrôle des substances toxiques[1]. L'agence a identifié 10 conditions d'utilisation présentant un risque déraisonnable pour les travailleurs et 20 présentant un risque environnemental pour le phtalate de diéthylhexyle. En Europe, les restrictions couvrent le phtalate de diéthylhexyle, le phtalate de dibutyle, le phtalate de butyle et de benzyle, et le phtalate de diisobutyle à des concentrations supérieures à 0,1 % en poids dans les articles de consommation plastifiés. L'Allemagne a également lancé en janvier 2025 un appel à financement pour le développement et l'utilisation industrielle d'additifs biosourcés, y compris la substitution des phtalates. Ces mesures augmentent la valeur des formulations capables de satisfaire aux exigences de performance et de conformité sans recourir à des produits chimiques réglementés.
Croissance des Emballages Alimentaires Durables et du Commerce Électronique
L'emballage est le principal secteur utilisateur final du marché des additifs plastiques verts et biosourcés, représentant 52,38 % de la part de marché en 2025. Les exigences relatives aux emballages au contact des aliments mettent davantage l'accent sur la pureté, le comportement migratoire et la composition documentée des matériaux. Le règlement sur les emballages et les déchets d'emballages est entré en vigueur en février 2025 et s'applique à partir du 12 août 2026, ajoutant une base politique plus solide pour les exigences d'emballages circulaires dans l'ensemble de l'Union européenne. Les propriétaires de marques étendent également leurs attentes en matière de contenu renouvelable des résines aux systèmes d'additifs, ce qui favorise les produits soutenus par la certification ISCC PLUS, REDcert², ou la documentation ASTM International (ASTM) D6866. BASF a élargi sa gamme d'additifs à bilan de masse de biomasse certifiés REDcert² pour les revêtements architecturaux en juillet 2026, montrant comment les produits certifiés sont positionnés comme des options de substitution directe plutôt que comme des offres de spécialité étroites. CLARIANT a reçu l'approbation de la Commission européenne en février 2026 et l'autorisation de la Food and Drug Administration en mai 2026 pour les additifs à base de cire de son de riz Licocare RBW Vita dans des applications spécifiées au contact des aliments.
Exigences de Traitement du Contenu Recyclé et de Circularité
Les exigences en matière de contenu recyclé accroissent le besoin de systèmes d'additifs performant de manière fiable dans les flux de recyclage post-consommation mixtes. Le marché des additifs plastiques verts et biosourcés est donc confronté à une double exigence : soutenir les objectifs de contenu renouvelable tout en préservant la qualité du recyclat. L'Association of Plastic Recyclers a signalé que 5 États américains avaient adopté des lois obligatoires sur le contenu en plastique recyclé dans les emballages jusqu'en août 2025[2]. Les additifs peuvent affecter la stabilité du traitement, le risque de contamination et les propriétés des polymères recyclés ; les transformateurs ont donc besoin de preuves spécifiques à l'application avant de modifier les formulations. Les règles d'emballage en Europe renforcent ce besoin, car les obligations de contenu recyclé et les garanties de contact alimentaire doivent être satisfaites simultanément. Les producteurs qui fournissent des conseils de traitement, des documents de chaîne de traçabilité et des données de recyclage peuvent soutenir les applications circulaires et collaborer avec les producteurs de résines, les recycleurs et les transformateurs lors de la qualification.
Qualification des Additifs Biosourcés dans les Dispositifs Médicaux
Les dispositifs médicaux devraient être le segment d'utilisateurs finaux à la croissance la plus rapide du marché des additifs plastiques verts et biosourcés, avec un CAGR de 8,26 % jusqu'en 2031. La norme ISO 10993-18, qui couvre la caractérisation chimique pour l'évaluation biologique des dispositifs médicaux, a été ajoutée aux normes harmonisées du règlement de l'Union européenne sur les dispositifs médicaux en mars 2024. Les fournisseurs de polymères médicaux doivent donc documenter la composition et l'aptitude biologique des plastifiants, stabilisants et auxiliaires de traitement. Une étude de 2025 publiée dans RSC Advances a révélé que l'huile de soja époxydée, l'acétyl tributyl citrate, le phosphate de tricrésyle et le phtalate de dioctyle présentaient des résultats de biocompatibilité différents dans leur modèle de test. Americhem a lancé EcoLube MD, un composé médical lubrifié en interne exempt de substances perfluoroalkylées et polyfluoroalkylées (PFAS), qualifié selon la norme ISO 10993-5 pour la cytotoxicité, en janvier 2025. Une fois qu'une formulation médicale est qualifiée, les fournisseurs peuvent bénéficier de relations clients prolongées, car les modifications ultérieures nécessitent des tests et une documentation supplémentaires.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Disponibilité des Matières Premières et Volatilité des Prix | -1.8% | Mondial, avec une exposition aiguë dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Cycles de Qualification et Exigences de Parité de Performance | -1.2% | Mondial, concentré dans les marchés réglementés (UE, Amérique du Nord, APAC) | Long terme (≥ 4 ans) |
| Contraintes de Compatibilité des Additifs dans les Flux de Recyclage | -0.7% | Cœur de l'UE, répercussion sur l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité des Matières Premières et Volatilité des Prix
La disponibilité des matières premières et la volatilité des prix demeurent une contrainte directe sur le marché des additifs plastiques verts et biosourcés. Les graisses animales, les huiles de cuisson usagées et d'autres matières premières renouvelables sont également utilisées dans les chaînes de valeur des carburants et des produits chimiques, ce qui crée une concurrence pour l'approvisionnement. Le besoin d'un approvisionnement stable est particulièrement pertinent pour les plastifiants et stabilisants oléochimiques qui dépendent des huiles végétales ou dérivées de déchets. Cargill, Incorporated soutient sa gamme de plastifiants biosourcés Vikoflex avec des produits contenant jusqu'à 100 % de carbone organique biosourcé, illustrant le rôle de l'accès aux matières premières agricoles dans ce domaine. L'incertitude des coûts peut retarder les ajouts de capacité ou nécessiter des accords d'approvisionnement à plus long terme entre les producteurs d'additifs et les fournisseurs de matières premières. Elle peut également élargir l'écart de prix avec les alternatives d'origine fossile lorsque les acheteurs ont une capacité limitée à répercuter les coûts plus élevés dans la chaîne d'approvisionnement.
Cycles de Qualification et Exigences de Parité de Performance
Les cycles de qualification et les exigences de performance ralentissent l'adoption dans les applications où les additifs influencent la sécurité, la durabilité ou le traitement. Les retardateurs de flamme devraient croître à un CAGR de 8,07 % jusqu'en 2031, mais les applications électroniques et structurelles exigeantes nécessitent toujours des performances fiables en matière de flamme, de fumée et de résistance thermique. Le Oak Ridge National Laboratory a décrit une approche de retardateur de flamme biosourcé et sans halogène qui utilise la formation de char en phase condensée et la suppression de la combustion en phase gazeuse. Les modifications d'une formulation peuvent nécessiter de nouveaux tests selon les normes Underwriters Laboratories 94 et Commission Électrotechnique Internationale 60695. Dans les flux de recyclage, les additifs peuvent créer une incertitude supplémentaire lorsqu'ils sont combinés avec des matériaux post-consommation mixtes. Ces exigences techniques façonnent la sélection des fournisseurs sur le marché des additifs plastiques verts et biosourcs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Base de Produit :
Les Additifs Biosourcés en Tête Tandis que les Additifs Plastiques Verts ProgressentLes additifs plastiques biosourcés détenaient 71,56 % du chiffre d'affaires du marché en 2025 et bénéficiaient d'une utilisation commerciale plus longue dans le polychlorure de vinyle, les polyoléfines et les biopolymères. Les tests ASTM D6866 offrent aux acheteurs une méthode pour documenter la teneur en carbone biogénique, ce qui soutient les revendications de contenu renouvelable. Cargill, Incorporated propose des plastifiants à base d'ester époxydé Vikoflex contenant jusqu'à 100 % de carbone organique biosourcé. Les fournisseurs disposant de données de traitement établies peuvent offrir aux transformateurs une plus grande confiance lorsqu'une formulation doit satisfaire à des exigences de performance définies. Ces facteurs soutiennent leur position de leader sur le marché des additifs plastiques verts et biosourcés.
Les additifs plastiques verts devraient progresser à un CAGR de 7,93 % jusqu'en 2031. Cette catégorie comprend des formulations à faible toxicité, sans halogène, compatibles avec les recyclats et à faible empreinte carbone, ainsi que des matériaux à contenu renouvelable. Les acheteurs dans les secteurs alimentaire et médical peuvent privilégier la certification carbone renouvelable, tandis que les applications électroniques et de véhicules électriques peuvent accorder plus d'importance aux propriétés sans halogène et à la faible densité de fumée. BASF a publié en mai 2026 un brevet pour une composition de copolyamide semi-aromatique biosourcée contenant 10 % à 17 % de retardateur de flamme sans halogène. Le marché des additifs plastiques verts et biosourcés évolue vers des produits capables de répondre à la fois aux exigences de certification et de performance dans une seule formulation.


Par Type de Fonctionnalité :
Les Plastifiants Ancrent la Demande Tandis que les Retardateurs de Flamme ProgressentLes plastifiants détenaient 37,17 % du chiffre d'affaires du marché en 2025. Les applications de polychlorure de vinyle souple, notamment les revêtements de sol, l'isolation des câbles et les tubes médicaux, maintiennent cette catégorie importante pour le marché des additifs plastiques verts et biosourcés. Les restrictions sur les phtalates augmentent la demande de substituts disposant de profils de migration et de toxicologie documentés. Le besoin est particulièrement évident dans les produits médicaux où la caractérisation chimique fait partie du processus de qualification. Les plastifiants d'origine biologique peuvent réduire le travail de soumission réglementaire lorsque les fournisseurs fournissent des données de test pertinentes, mais l'adoption dépend toujours de la flexibilité, de la résistance à la migration et de la durabilité dans chaque utilisation finale.
Les retardateurs de flamme devraient progresser à un CAGR de 8,07 % jusqu'en 2031. La demande provient des boîtiers de batteries de véhicules électriques, des composés de câbles 5G et des polymères de construction nécessitant des performances à faible flamme et faible fumée. LANXESS a présenté Stabaxol L, un carbodiimide monomère utilisé pour améliorer la stabilité à l'hydrolyse dans les biopolymères sensibles, au salon K 2025. Des charges à base de fibres naturelles et des renforts à base de cellulose sont également développés pour les composés de caoutchouc et de thermoplastiques. Les agents antimicrobiens et antistatiques restent des applications spécialisées sur le marché des additifs plastiques verts et biosourcés, et Corbion N.V. et BRAIN Biotech AG ont entamé en 2025 une collaboration pour développer des composés antimicrobiens biosourcés pour les emballages au contact des aliments et les applications de soins de santé.
Par Industrie Utilisatrice Finale :
L'Emballage Domine le Chiffre d'Affaires, Tandis que les Dispositifs Médicaux se DéveloppentL'emballage détenait 52,38 % du chiffre d'affaires du marché en 2025. Il reste la principale base de demande pour le marché des additifs plastiques verts et biosourcés, car les films, les contenants rigides et les produits au contact des aliments utilisent de grandes quantités d'additifs. Les exigences européennes en matière de circularité des emballages et de sécurité au contact des aliments accroissent le besoin de matériaux autorisés et traçables. Les produits Licocare RBW Vita de CLARIANT ont reçu l'approbation de la Commission européenne pour une utilisation dans le PET, l'acide polylactique et le polychlorure de vinyle rigide pour les matériaux au contact des aliments dans des conditions spécifiées. Les transformateurs d'emballages privilégient les options qui préservent les conditions de traitement existantes et fournissent une documentation pour les clients en aval.
Les dispositifs médicaux devraient progresser à un CAGR de 8,26 % jusqu'en 2031. Ce segment valorise les formulations disposant de preuves de biocompatibilité établies et d'un approvisionnement stable à long terme. BASF a présenté Ultrason P 3010 BMB en mars 2026, une nuance de polyphénylsulfone à bilan de masse de biomasse utilisant 20 % de matière première bio-circulaire attribuée pour les applications de technologie médicale, de contact avec l'eau potable et d'électronique. L'électronique utilise des retardateurs de flamme sans halogène, des agents antistatiques et des stabilisants à faible fumée, tandis que les industries du textile et des biens de consommation utilisent des systèmes antimicrobiens et de stabilisation aux ultraviolets. Le marché des additifs plastiques verts et biosourcés peut servir ces utilisations avec des formulations qui équilibrent les performances fonctionnelles et les attributs de durabilité documentés.


Analyse Géographique
Marché des additifs plastiques verts et biosourcés en APAC
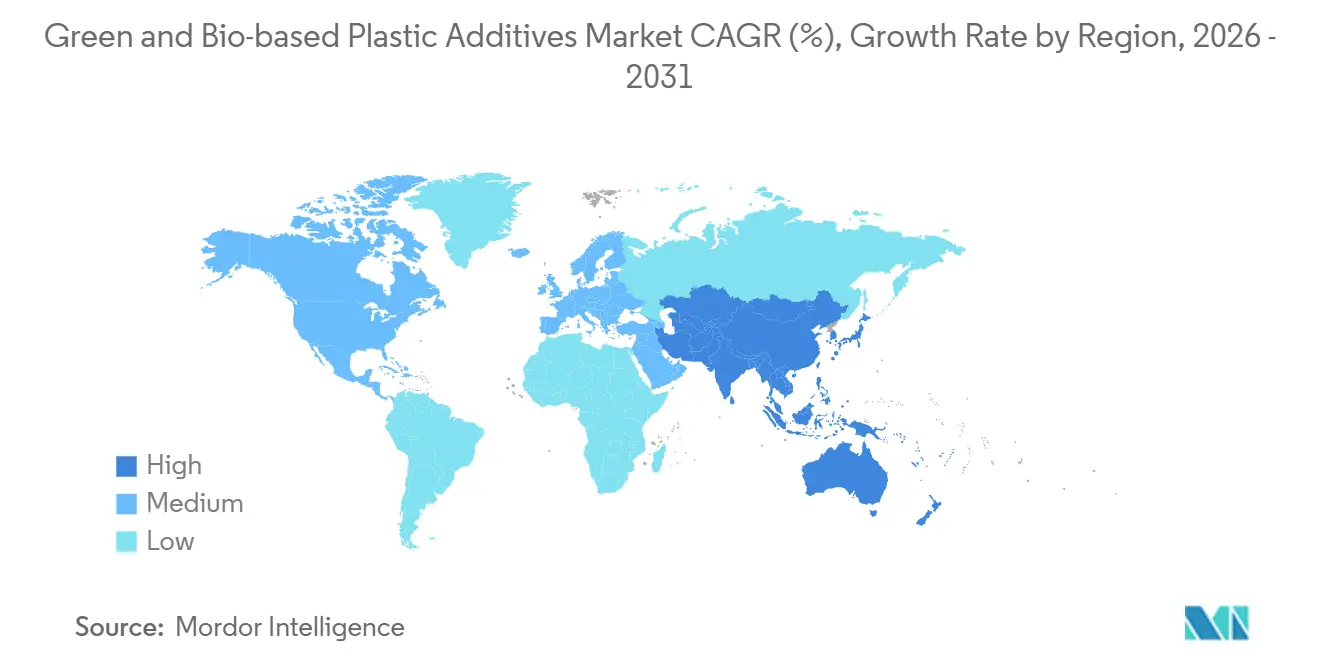
L'Asie-Pacifique détenait 36,24 % des revenus du marché en 2025 et devrait progresser à un CAGR de 8,11 % jusqu'en 2031. Le marché des additifs plastiques verts et biosourcés dans la région combine une grande capacité de transformation des plastiques avec des exigences changeantes en matière d'additifs dangereux, de matériaux en contact avec les aliments et d'emballages circulaires. La Chine réduit les matières dangereuses dans les produits plastiques, tandis que l'Inde renforce les spécifications pour les produits destinés aux enfants sans phtalates et la gestion des déchets plastiques. La loi japonaise sur la circulation des ressources plastiques soutient la reformulation dans les secteurs de l'emballage et de l'électronique. La Corée du Sud applique des limites de migration pour les matériaux en contact avec les aliments, ce qui soutient la demande d'additifs aux profils de migration établis.
Marché des additifs plastiques verts et biosourcés en Amérique du Nord
Le marché des additifs plastiques verts et biosourcés en Asie-Pacifique attire l'activité des fournisseurs car les clients ont besoin d'une aide à grande échelle et en matière de conformité. CLARIANT a présenté son portefeuille Licocare RBW Vita et le développement en cours de polyuréthane thermoplastique lors de CHINAPLAS 2026 à Shanghai. BASF a présenté Ultrason P 3010 BMB lors du même événement. En Amérique du Nord, la réglementation américaine prévue sur 5 phtalates devrait influencer les décisions de formulation dans les applications de construction, industrielles et grand public. BASF a démarré la production commerciale de polyols polyéthers à bilan massique de biomasse à Geismar, en Louisiane, en mars 2026, et a introduit un produit isocyanate de mousse de polyuréthane projetée à bilan massique de biomasse pour l'Amérique du Nord en avril 2026.
Marché des additifs plastiques verts et biosourcés en EMEA et en Amérique du Sud
L'Europe présente une demande façonnée par le Règlement sur les emballages et les déchets d'emballages ainsi que par les restrictions sur plusieurs phtalates. Le marché des additifs plastiques verts et biosourcés dans la région doit simultanément satisfaire aux exigences de circularité, de contact alimentaire et de traçabilité. L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que les marchés européens plus petits, restent des zones de demande à un stade plus précoce, bien que la politique brésilienne en matière de biocarburants soutienne le développement des matières premières et que l'Arabie saoudite soutienne l'investissement dans les produits chimiques de spécialité à proximité des matières premières oléochimiques. Les spécifications des marques mondiales peuvent créer une demande dans ces régions avant que les réglementations locales ne deviennent aussi strictes.
Paysage Concurrentiel
Concentration du Marché
Marché des Additifs Plastiques Verts et Biosourcés en Asie-Pacifique
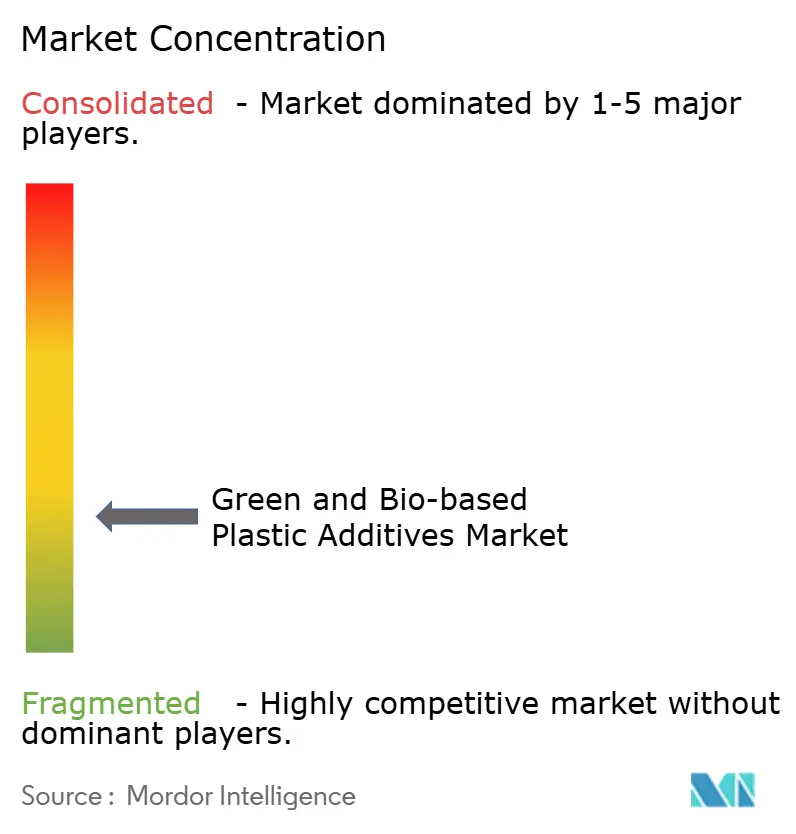
Le marché des additifs plastiques verts et biosourcés est très fragmenté, les cinq premiers acteurs étant BASF, CLARIANT, Emery Oleochemicals, Avient Corporation et Evonik Industries AG. NatureWorks LLC, Corbion N.V., Emery Oleochemicals, Croda International Plc et Matrìca S.p.A. sont en concurrence dans des niches spécialisées de biopolymères, d'oléochimie et de performance. Le marché des additifs plastiques verts et biosourcés récompense les fournisseurs capables de relier l'approvisionnement en matières premières, le développement de produits et la qualification des clients. La documentation ISCC PLUS et REDcert² peut différencier les produits lorsque les acheteurs ont besoin de revendications crédibles de contenu renouvelable.
L'extension du portefeuille à bilan de masse de biomasse est une approche concurrentielle importante sur le marché des additifs plastiques verts et biosourcés. Elle permet aux familles de produits établies d'utiliser des matières premières renouvelables attribuées tout en conservant un format de produit familier pour les clients. LANXESS a élargi sa gamme Scopeblue avec Vulkanox HS Scopeblue en février 2025 et Additin RC 2515 en octobre 2025. Vulkanox HS Scopeblue a été fabriqué avec plus de 55 % de matières premières durables et avait une empreinte carbone produit supérieure de plus de 30 % inférieure à celle de la nuance conventionnelle, tandis qu'Additin RC 2515 utilisait plus de 80 % de matières premières durables et avait une empreinte carbone produit inférieure de 34 %. BASF a élargi son portefeuille d'additifs certifiés à bilan de masse de biomasse pour les revêtements architecturaux en juillet 2026 avec Dispex AA 4145 MB, Rheovis PU 1333 MB et Rheovis HS 1169 MB.
Le marché des additifs plastiques verts et biosourcés offre des opportunités dans les retardateurs de flamme à haute température, les auxiliaires de traitement pour le recyclage mécanique et les plastifiants de qualité médicale. Cargill, Incorporated a présenté Incroflo P50 en octobre 2025 comme un auxiliaire de traitement polymérique biosourcé à 86 % pour l'extrusion de polyoléfines, exempt d'halogènes, de silicone et de substances perfluoroalkylées et polyfluoroalkylées. Evonik Industries AG a créé son Innovation Factory en juin 2026 pour concentrer la recherche et le développement sur les solutions biosourcées, la transition énergétique et l'économie circulaire. Des dossiers complets de chaîne de traçabilité et de réglementation restent des exigences d'entrée importantes pour les applications réglementées.
Leaders du Secteur des Additifs Plastiques Verts et Biosourcés
-
Emery Oleochemicals
-
BASF
-
CLARIANT
-
Avient Corporation
-
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des additifs plastiques verts et biosourcés Entreprises couvertes dans ce rapport
- ADEKA CORPORATION
- Avient Corporation
- BASF
- Cargill, Incorporated
- CLARIANT
- Corbion N.V.
- Croda International Plc
- DIC Corporation
- Dow
- Emery Oleochemicals
- Evonik Industries AG
- LANXESS
- Matrìca S.p.A.
- NatureWorks LLC
- Solvay
Portée du Rapport Mondial sur le Marché des Additifs Plastiques Verts et Biosourcés
Principales Entreprises du Marché des Additifs Plastiques Verts et Biosourcés
Les entreprises leaders de ce marché se concentrent fortement sur l'innovation durable et le développement de produits écologiques pour maintenir leur avantage concurrentiel. Les entreprises investissent massivement dans la recherche et le développement pour introduire de nouveaux additifs bioplastiques qui égalent ou surpassent les performances des additifs conventionnels tout en réduisant l'impact environnemental. Les stratégies opérationnelles mettent l'accent sur la construction de chaînes d'approvisionnement robustes pour les matières premières biosourcées et l'établissement de contrats à long terme avec les fournisseurs pour garantir une disponibilité constante. Les leaders du marché élargissent leur empreinte mondiale grâce à des investissements stratégiques dans des installations de production, notamment dans les régions à forte croissance comme l'Asie-Pacifique. En outre, les entreprises renforcent leurs réseaux de distribution et leurs capacités de support technique pour mieux servir les clients dans différents secteurs industriels et zones géographiques.
Marché Consolidé avec un Fort Potentiel de Croissance
Le marché des additifs plastiques verts et biosourcés présente une structure partiellement consolidée dominée par des groupes chimiques mondiaux établis et des fabricants spécialisés de matériaux biosourcés. Les principaux acteurs comme Croda International PLC et Emery Oleochemicals ont établi de solides positions sur le marché grâce à leurs portefeuilles de produits complets et à leur vaste présence mondiale. Le marché est caractérisé par la présence de grandes entreprises chimiques diversifiées qui se sont étendues aux offres biosourcées et de sociétés spécialisées axées exclusivement sur les additifs durables. Les acteurs régionaux maintiennent une présence significative sur leurs marchés locaux grâce à de solides relations clients et à une compréhension des exigences locales.
L'industrie connaît une consolidation croissante à travers des acquisitions stratégiques et des partenariats, les entreprises cherchant à améliorer leurs capacités technologiques et à élargir leurs offres de produits durables. Les leaders du marché poursuivent activement des stratégies d'intégration verticale pour sécuriser les approvisionnements en matières premières et renforcer leur position dans la chaîne de valeur. Les nouveaux entrants font face à des barrières à l'entrée modérées en raison de l'expertise technique requise et de la nécessité d'investissements importants dans la recherche et le développement. Cependant, le potentiel croissant du marché et le renforcement des réglementations environnementales attirent de nouveaux acteurs, notamment ceux disposant de technologies innovantes d'additifs plastiques biodégradables.
L'Innovation et la Durabilité Sont les Moteurs du Succès Futur
Le succès sur ce marché en évolution nécessite un fort accent sur l'innovation technologique et le développement de produits durables. Les entreprises doivent investir dans le développement de solutions en plastiques durables rentables qui répondent à des réglementations environnementales de plus en plus strictes tout en maintenant des normes de performance. Établir de solides relations avec les utilisateurs finaux dans des secteurs clés tels que l'emballage, l'automobile et l'électronique est crucial pour comprendre les exigences spécifiques des applications et stimuler l'adoption des produits. Les acteurs du marché doivent également développer des processus de production efficaces pour atteindre des prix compétitifs et surmonter la prime de coût associée aux alternatives biosourcées.
Les opportunités de croissance futures résident dans l'élargissement du champ d'application et de la présence géographique tout en maintenant de solides références environnementales. Les entreprises doivent établir des processus de certification et de validation robustes pour démontrer les avantages environnementaux de leurs produits. Les partenariats stratégiques avec les fournisseurs de matières premières et les prestataires de technologies peuvent aider les entreprises à accélérer l'innovation et à réduire le délai de mise sur le marché pour de nouveaux produits. En outre, les entreprises doivent rester en avance sur l'évolution des réglementations concernant les additifs plastiques et la protection de l'environnement, car celles-ci continueront à façonner la dynamique du marché et à créer de nouvelles opportunités pour les solutions en plastiques durables.
Portée du Rapport Mondial sur le Marché des Additifs Plastiques Verts et Biosourcés
Les additifs plastiques verts et biosourcés sont des additifs dérivés de sources renouvelables, biosourcées ou préférables sur le plan environnemental, incorporés dans les plastiques pour améliorer les performances et réduire l'impact environnemental. Ils peuvent fournir des propriétés fonctionnelles telles que la flexibilité, la protection antimicrobienne, la résistance aux flammes, la stabilisation et le renforcement.
Le marché des additifs plastiques verts et biosourcés est segmenté par base de produit, type de fonctionnalité, industrie utilisatrice finale et géographie. Par base de produit, le marché est segmenté en additifs plastiques biosourcés et additifs plastiques verts. Par type de fonctionnalité, le marché est segmenté en plastifiants, agents antimicrobiens, agents antistatiques, retardateurs de flamme, stabilisants, agents de renforcement et autres types de fonctionnalité. Par industrie utilisatrice finale, le marché est segmenté en emballage, électronique, dispositifs médicaux, textiles, biens de consommation et autres industries utilisatrices finales. Le rapport couvre également la taille du marché et les prévisions pour les additifs plastiques verts et biosourcés dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Plastifiants |
| Agents Antimicrobiens |
| Agents Antistatiques |
| Ignifugeants |
| Stabilisants |
| Agents de Renforcement |
| Autres Types |
| Emballage |
| Électronique |
| Dispositifs Médicaux |
| Textiles |
| Biens de Consommation |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de Fonctionnalité | Plastifiants | |
| Agents Antimicrobiens | ||
| Agents Antistatiques | ||
| Ignifugeants | ||
| Stabilisants | ||
| Agents de Renforcement | ||
| Autres Types | ||
| Secteur Utilisateur Final | Emballage | |
| Électronique | ||
| Dispositifs Médicaux | ||
| Textiles | ||
| Biens de Consommation | ||
| Autres Applications | ||
| Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des additifs plastiques verts et biosourcés ?
Le marché des additifs plastiques verts et biosourcés s'élève à 3,34 milliards USD en 2026 et devrait atteindre 4,72 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'additifs plastiques verts et biosourcés ?
Les restrictions sur certains phtalates, les exigences en matière d'emballage, la documentation sur le contenu renouvelable et la qualification des dispositifs médicaux soutiennent la demande.
Quelle base de produit a dominé la demande du marché en 2025 ?
Les additifs plastiques biosourcés détenaient 71,56 % du chiffre d'affaires en 2025, soutenus par leur utilisation établie et la documentation sur le carbone renouvelable.
Quelle application connaît la croissance la plus rapide ?
Les dispositifs médicaux devraient progresser à un CAGR de 8,26 % jusqu'en 2031, car les formulations qualifiées nécessitent une biocompatibilité documentée et de longs cycles d'approbation.
Quelles années sont couvertes par ce rapport sur le Marché Mondial des Additifs Plastiques Verts et Biosourcés ?
Le rapport couvre la taille historique du Marché Mondial des Additifs Plastiques Verts et Biosourcés pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché Mondial des Additifs Plastiques Verts et Biosourcés pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.