
Tamanho e Participação do Mercado de Curativos Anti Biofilme
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
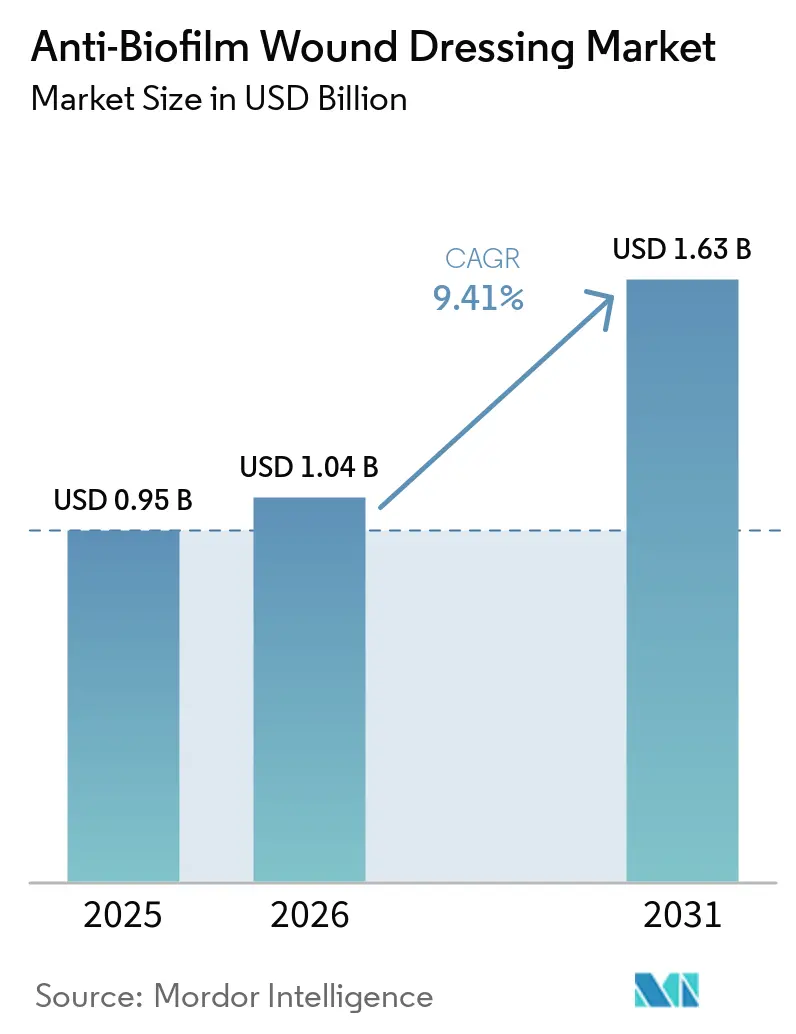
| Tamanho do Mercado (2026) | 1.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.41 % |
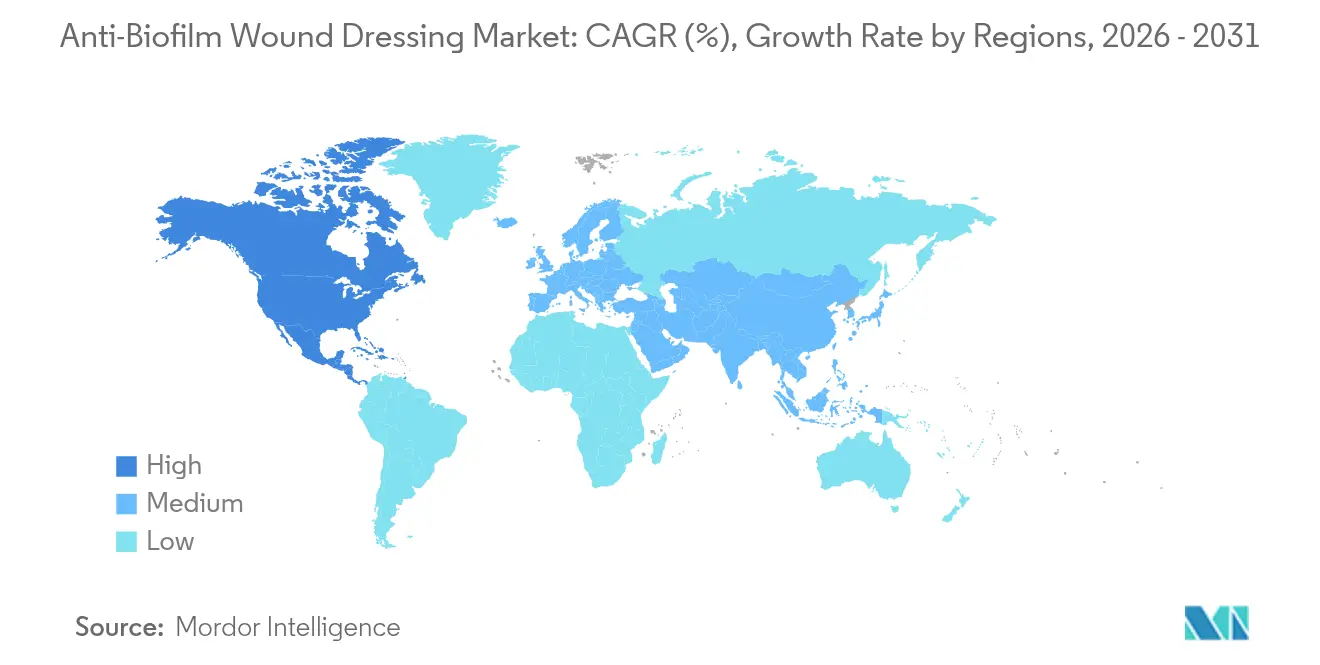
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
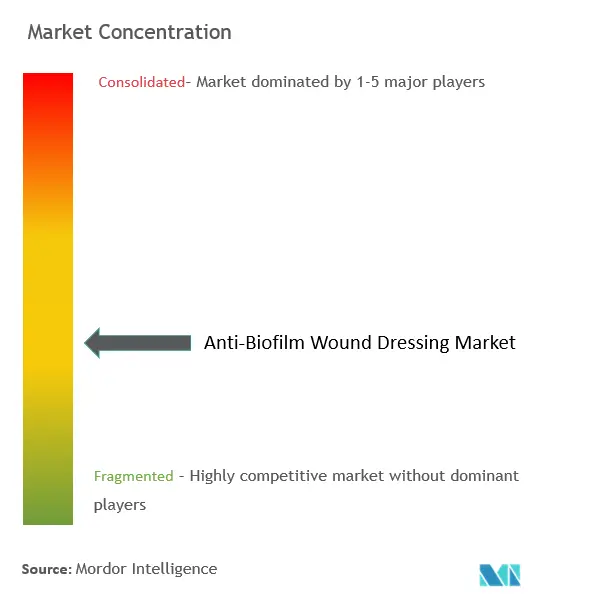
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Curativos Anti Biofilme pela Mordor Intelligence
O tamanho do mercado de curativos anti-biofilme em 2026 é estimado em USD 1,04 bilhão, crescendo a partir do valor de 2025 de USD 0,95 bilhão, com projeções para 2031 indicando USD 1,63 bilhão, crescendo a uma CAGR de 9,41% no período de 2026-2031. Esse crescimento se apoia na realidade clínica de que 78,2% das feridas crônicas apresentam biofilmes que retardam ou interrompem a cicatrização. Os sistemas de saúde estão deslocando a terapia tópica para a linha de frente, à medida que a gestão da resistência antimicrobiana reduz o uso sistêmico de antibióticos. O foco regulatório está se intensificando: a Agência de Alimentos e Medicamentos dos Estados Unidos propôs, em novembro de 2023, uma reclassificação que pode limitar o uso indiscriminado de prata, impulsionando a demanda por tecnologias capazes de eliminar biofilmes sem fomentar a resistência. A América do Norte liderou com 41,54% da receita em 2024, enquanto a Ásia-Pacífico é a região de crescimento mais acelerado, com uma CAGR de 11,07%, impulsionada pela expansão da capacidade hospitalar e pelo envelhecimento das populações. Os mecanismos químicos, especialmente a prata, ainda dominam, mas os mecanismos biológicos são os de crescimento mais rápido, refletindo uma mudança em direção a abordagens enzimáticas e de modulação imunológica.
Principais Conclusões do Relatório
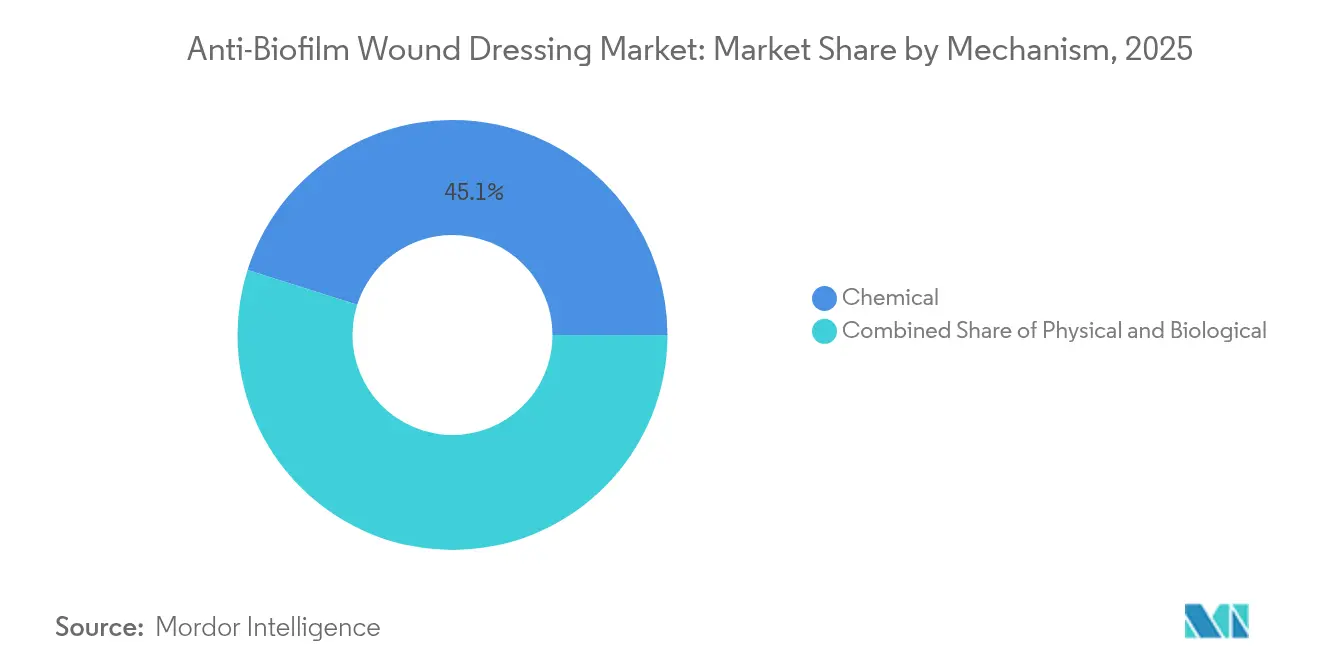
- Por mecanismo, as plataformas químicas detinham 45,12% da participação do mercado de curativos anti-biofilme em 2025, enquanto as abordagens biológicas registram uma CAGR de 9,86% até 2031.
- Por material, os alginatos lideraram com 39,21% do tamanho do mercado de curativos anti-biofilme em 2025; os hidrocoloides estão a caminho de uma CAGR de 9,58% até 2031.
- Por agente antimicrobiano, a prata dominou com 56,62% do tamanho do mercado de curativos anti-biofilme em 2025; biopolímeros como a quitosana estão se expandindo a uma CAGR de 9,95%.
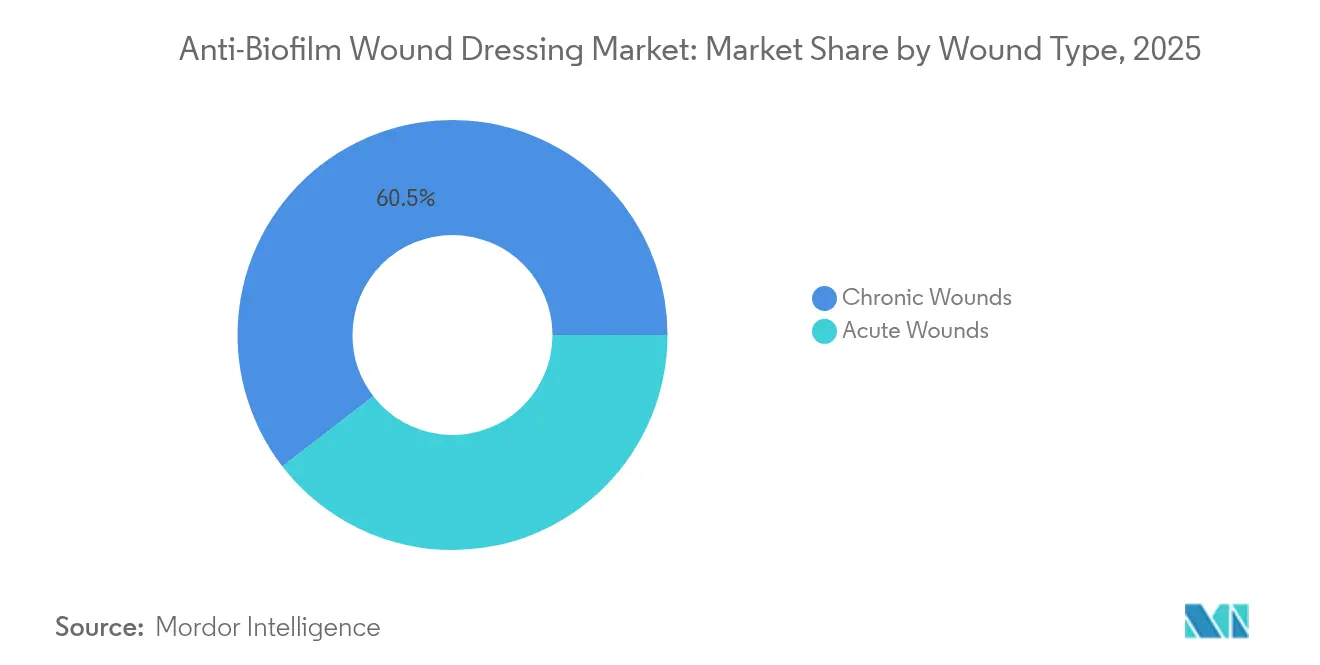
- Por tipo de ferida, as feridas crônicas representaram 60,47% do tamanho do mercado de curativos anti-biofilme em 2025, enquanto as feridas agudas crescem a uma CAGR de 10,37%.
- Por usuário final, hospitais e clínicas capturam 53,74% da receita em 2025; os ambientes de saúde domiciliar apresentam o maior crescimento, com uma CAGR de 10,39%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de feridas crônicas | +2.1% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento nos procedimentos cirúrgicos | +1.8% | Global, liderado pelo crescimento da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação de produtos em cuidados avançados de feridas | +2.3% | Liderança regulatória da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Suporte de reembolso para curativos antimicrobianos | +1.4% | América do Norte, expandindo-se para a UE | Médio prazo (2-4 anos) |
| Mudança de gestão de terapias sistêmicas para tópicas | +1.2% | Global, impulsionado por mandatos regulatórios | Longo prazo (≥ 4 anos) |
| Plataformas digitais de feridas habilitadas por IA acelerando a adoção | +0.7% | América do Norte e mercados selecionados da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Feridas Crônicas
As feridas crônicas impõem um ônus anual de AUD 2–4 bilhões (USD 1,3–2,6 bilhões) apenas na Austrália. Idosos e pessoas com diabetes apresentam imunidade comprometida que favorece a formação de biofilme, e 80% das úlceras que não cicatrizam possuem biofilmes. A epidemiologia está deslocando os protocolos de tratamento em direção a curativos capazes de desmantelar a arquitetura do biofilme. As políticas de aquisição agora especificam a capacidade anti-biofilme, especialmente em programas de saúde domiciliar, onde a supervisão de enfermagem é limitada. Esse impulso eleva a demanda por soluções que reduzam o tempo de cicatrização e diminuam o uso sistêmico de antibióticos.
Aumento nos Procedimentos Cirúrgicos
O volume cirúrgico global está crescendo mais rapidamente na Ásia-Pacífico. Feridas agudas provenientes de operações podem formar biofilmes em questão de horas, levando os hospitais a incluir curativos anti-biofilme nos pacotes perioperatórios. Suturas revestidas de prata reduzem a colonização por Staphylococcus aureus e Pseudomonas aeruginosa multirresistente em ensaios controlados. Centros ortopédicos e cardíacos agora estendem os protocolos de prevenção de biofilme ao cuidado de incisões fechadas, ampliando a demanda endereçável além das feridas crônicas. Como resultado, o mercado de curativos anti-biofilme está sendo incorporado nos orçamentos de controle de infecção cirúrgica.
Inovação de Produtos em Cuidados Avançados de Feridas
Curativos de hidrogel que geram espécies reativas de oxigênio em microambientes ácidos e as neutralizam em pH fisiológico aceleraram o fechamento de úlceras diabéticas em animais sem fototerapia auxiliar. Os desenvolvedores também combinam alginato com nano-óxido de zinco para ação antimicrobiana e regenerativa dupla, enquanto as tecnologias de curativo de ferida com prata continuam a apoiar o cuidado antimicrobiano de feridas de amplo espectro. A corrida pela propriedade intelectual está se intensificando à medida que as empresas asseguram patentes sobre materiais inteligentes que equilibram a eliminação de biofilme e a biocompatibilidade tecidual. Os investidores valorizam plataformas capazes de transportar múltiplos ativos, abrindo caminho para portfólios de SKU único que tratam diversos tipos de feridas enquanto reduzem a pressão de estoque para os prestadores de cuidados.
Mudança de Gestão para Terapias Tópicas
As diretrizes mundiais de gestão antimicrobiana incentivam o uso tópico em detrimento do sistêmico para retardar a resistência. Os hospitais relatam 15% menos exposição sistêmica a antibióticos após a integração de curativos direcionados a biofilme nos formulários. Os reguladores na Europa e nos Estados Unidos estão sinalizando preferência por curativos combinados que forneçam doses antimicrobianas precisas na interface da ferida. Esse contexto de política acelera a adoção de curativos avançados e sustenta estruturas de precificação premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo do produto em comparação com curativos convencionais | -1.9% | Global, agudo em mercados sensíveis a preço | Curto prazo (≤ 2 anos) |
| Ambiguidade regulatória para curativos combinados | -1.1% | Principalmente América do Norte e UE | Médio prazo (2-4 anos) |
| Tolerância bacteriana emergente aos íons de prata | -0.8% | Global, concentrado em instalações de alto uso | Longo prazo (≥ 4 anos) |
| Preocupações com o descarte ambiental de nanocurativos | -0.6% | UE liderando, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Produto em Comparação com Curativos Convencionais
Os preços premium dificultam a adoção, especialmente em sistemas financiados com recursos públicos que ainda reembolsam gazes convencionais. No entanto, evidências do mundo real mostram que o custo total do tratamento diminui quando os curativos anti-biofilme reduzem o tempo de cicatrização e as visitas à unidade de saúde. A Tabela de Honorários Médicos do Medicare de 2025 expande os códigos de teleconsulta para feridas, permitindo que os clínicos orientem enfermeiros comunitários remotamente e reduzam as internações. À medida que os pagadores recompensam trajetórias baseadas em resultados, os silos orçamentários estão se rompendo e as barreiras de custo inicial estão diminuindo.
Tolerância Bacteriana Emergente aos Íons de Prata
Estudos laboratoriais confirmam que Escherichia coli agrega flagelina para neutralizar nanopartículas de prata, enquanto Staphylococcus aureus espessa biofilmes com o mesmo objetivo. Os fabricantes estão respondendo com combinações químicas — carreadores de extrato de casca de romã ou cianografeno — para manter a eficácia da prata. A ameaça de longo prazo está direcionando os recursos de P&D para antimicrobianos à base de biopolímeros e enzimáticos que não dependem de metais pesados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Mecanismo:
Da Dominância Química ao Impulso BiológicoOs mecanismos químicos mantiveram 45,12% do mercado de curativos anti-biofilme em 2025, com base em tecnologias maduras de prata e iodo nas quais os hospitais confiam para cobertura de amplo espectro. As estratégias físicas, como espumas estruturadas que cisalham películas microbianas, detêm uma participação intermediária para pacientes que necessitam de controle de exsudato. No entanto, as plataformas biológicas estão conquistando espaço a uma CAGR de 9,86%. Agentes disruptores enzimáticos, como a Tarumase recombinante, digerem fibrina, colágeno e elastina — os andaimes que estabilizam os biofilmes — superando os limites de penetração de muitos agentes químicos.
Os curativos de segunda geração agora combinam modos biológicos e químicos. Um único substrato pode liberar PHMB para ação bactericida imediata e uma protease para degradação da matriz, proporcionando um duplo impacto que os clínicos podem aplicar sem precisar realizar trocas duplas de curativo. Os mecanismos integrados reduzem as horas de enfermagem, um fator-chave de custo nas enfermarias de cuidados crônicos, e preparam os portfólios para o futuro, diante da crescente tolerância à prata. Como os códigos de reembolso recompensam resultados baseados em evidências, os fornecedores que validam a eficácia de múltiplos mecanismos estão deslocando a preferência dos formulários em relação aos titulares de modo único.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Material do Curativo:
A Força do Alginato Encontra a Aceleração do HidrocoloideAs fibras de alginato dominaram 39,21% da receita em 2025 devido à alta capacidade de absorção e à formação suave de gel que não remove o tecido frágil durante as trocas. Sua malha rica em cálcio também liga a prata iônica, tornando o curativo de alginato um veículo preferido para a liberação antimicrobiana. Os curativos de espuma continuam amplamente utilizados para exsudato moderado devido às vantagens de amortecimento e custo, enquanto os hidrogéis finos atendem a funções de reidratação em nichos específicos.
Os hidrocoloides estão no caminho para um CAGR de 9,58%. Novas formulações impregnadas com partículas hidrofóbicas rompem os biofilmes e, subsequentemente, incham para selar a ferida, limitando a contaminação ambiental. Os fabricantes estendem o tempo de uso para sete dias, o que reduz a frequência de trocas e o trabalho de enfermagem. As mantas de nanofibras e as membranas eletrofiadas estão ganhando espaço em ensaios clínicos, mas a escala de produção ainda é um obstáculo. A celulose bacteriana, obtida por fermentação verde, está entrando nas listas de aquisição baseada em valor por ser biodegradável e naturalmente antimicrobiana — alinhando-se aos mandatos de sustentabilidade hospitalar.
Por Agente Antimicrobiano Ativo:
A Supremacia da Prata Enfrenta a Inovação dos BiopolímerosA participação de 56,62% da prata em 2025 decorre de seu amplo espectro de eliminação e décadas de dados clínicos. As inovações incluem carreadores cerâmicos porosos que medeiam a liberação iônica e limitam a absorção sistêmica. O iodo mantém presença em ambientes de trauma que necessitam de ação rápida, enquanto o PHMB ressoa em unidades europeias que receiam metais pesados.
Os oligômeros de quitosana agora encabeçam a categoria de crescimento mais rápido, com uma CAGR de 9,95%. Uma patente recentemente concedida nos Estados Unidos combina quitosana com nanopartículas de óxido de zinco para impacto sinérgico contra cepas multirresistentes. Os biopolímeros funcionam simultaneamente como andaimes para o reparo tecidual, permitindo que os fabricantes argumentem em favor de duplos benefícios clínicos. Nanopartículas de óxido metálico, como complexos de bismuto-tiol, também mostram potencial; um pedido de patente de 2023 demonstrou alta atividade contra biofilmes maduros de Pseudomonas.
Por Tipo de Ferida:
A Complexidade das Feridas Crônicas Impulsiona Oportunidades AgudasAs feridas crônicas representaram 60,47% da receita em 2025, pois as úlceras diabéticas no pé e as úlceras por pressão persistentemente abrigam biofilmes que bloqueiam a migração epitelial. As diretrizes agora recomendam curativos anti-biofilme na avaliação inicial quando a presença de esfacelo ou odor sugere carga microbiana. As úlceras venosas se beneficiam de combinações de alginato de cálcio com prata, que equilibram o controle de exsudato e a eliminação de biofilme.
As feridas agudas estão crescendo mais rapidamente, a uma CAGR de 10,37%. As unidades ortopédicas e cardíacas estão testando curativos profiláticos resistentes a biofilme em incisões fechadas, citando menores taxas de reinternação por infecção. Os centros de queimados preferem compósitos de nanofibra-prata que permanecem flexíveis nas articulações e liberam prata apenas quando o pH local aumenta, um sinal precoce de infecção. Os prontos-socorros estocam hidrocoloides estáveis em prateleira para uso em traumas, ampliando a demanda no varejo farmacêutico. A narrativa de prevenção está reformulando o mercado de curativos anti-biofilme, passando de um foco exclusivamente em feridas crônicas para todas as salas cirúrgicas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
A Liderança Hospitalar Cede Espaço ao Impulso da Saúde DomiciliarHospitais e clínicas detinham 53,74% da participação em 2025, pois feridas crônicas graves requerem serviços de desbridamento e cultura. Os comitês de controle de infecção atualizam rotineiramente os formulários, e as organizações de compras em grupo asseguram descontos por volume que ainda favorecem as tecnologias estabelecidas. Os centros cirúrgicos ambulatoriais agora representam um canal estratégico, onde o rápido giro amplifica o valor dos curativos que reduzem o tempo de troca.
A saúde domiciliar está avançando a uma CAGR de 10,39%, à medida que o envelhecimento no domicílio se torna política em toda a Organização para a Cooperação e Desenvolvimento Econômico. Os cuidadores necessitam de curativos intuitivos com janelas de indicação claras que sinalizem a saturação. Plataformas de telemonitoramento de feridas, como a Swift Medical, processam 600.000 exames mensalmente, permitindo que enfermeiros escalem casos que apresentam fluorescência precoce de biofilme. A atualização do Medicare de 2025 financia módulos de treinamento para cuidadores, facilitando a adoção nos Estados Unidos. Os fabricantes de dispositivos estão integrando curativos com aplicativos móveis e sondas de fluorescência, criando um ecossistema fechado que eleva os custos de troca.
Análise Geográfica
Mercado de Curativos para Feridas Anti-Biofilme na América do Norte
A América do Norte continuou liderando, respondendo por 41,02% da receita de 2025, à medida que os pagadores reembolsaram curativos avançados e os hospitais adotaram a vigilância digital de feridas. A região concentra o maior número de ensaios clínicos e possui vias de codificação claras, como as atualizações do CMS de 2025 que esclarecem a cobertura para substitutos cutâneos. Espera-se que a proposta de reclassificação da Agência de Alimentos e Medicamentos dos Estados Unidos eleve os padrões de evidência, favorecendo empresas com conjuntos de dados clínicos robustos.
Mercado de Curativos para Feridas Anti-Biofilme na Europa
A Europa oferece um ambiente regulatório sofisticado, moldado pelo Regulamento da União Europeia sobre Dispositivos Médicos 2017/745, que impõe rastreabilidade e relatórios de desempenho. A gestão ambiental responsável leva os hospitais a testar plataformas biodegradáveis e sem metais. A Associação Europeia de Gestão de Feridas atualiza documentos de consenso que influenciam as decisões de compra dos clínicos. Alemanha e França operam sistemas nacionais de licitação que recompensam fornecedores capazes de documentar tanto a eficácia quanto a redução de resíduos.
Mercado de Curativos para Feridas Anti-Biofilme na APAC
A Ásia-Pacífico registrou o maior dinamismo, expandindo-se a um CAGR de 10,62% até 2031. A produção doméstica de curativos na China e a modernização hospitalar reduzem os preços, ampliando o acesso. A sociedade superenvelhecida do Japão prioriza soluções de cuidado de feridas domiciliar que reduzem a carga sobre os cuidadores. Os incentivos vinculados à produção de dispositivos médicos na Índia atraem parceiros multinacionais em busca de capacidade com custo eficiente. A Austrália evidencia o impacto econômico das feridas crônicas, impulsionando o reembolso de curativos avançados por meio dos planos estaduais de saúde.

Panorama regulatório
Os curativos para feridas com ação anti-biofilme são regulamentados como dispositivos médicos, com supervisão moldada pela classificação de risco e pelas alegações antimicrobianas presentes na rotulagem. Nos Estados Unidos, a FDA está avançando com um marco regulatório para classificar de forma mais rigorosa determinados curativos sólidos para feridas e produtos antimicrobianos relacionados a feridas. Uma proposta publicada no Federal Register em novembro de 2023 evidencia essa tendência, elevando o nível de evidência exigido para produtos que contenham antimicrobianos medicamente importantes e podendo deslocar alguns produtos para vias pré-comercialização mais onerosas.
Na Europa, o Regulamento de Dispositivos Médicos da UE (MDR 2017/745) e a supervisão dos Organismos Notificados continuam a influenciar a documentação técnica, a vigilância pós-comercialização e a avaliação clínica de curativos antimicrobianos. A padronização também está se tornando mais rigorosa em relação à comprovação de desempenho, incluindo a EN 17854:2023 (CEN) para métodos de teste de atividade antimicrobiana em produtos de curativos para feridas, o que apoia alegações mais comparáveis e pode influenciar especificações de aquisição relacionadas ao desempenho anti-biofilme.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e ingredientes ativos, incluindo substratos como alginato, polímeros hidrocoloides, espumas, filmes e membranas, além de componentes antimicrobianos ou de ruptura de biofilme, como prata, iodo, PHMB, quitosana, enzimas e químicas multimodais emergentes. Os fabricantes convertem esses insumos em curativos finalizados por meio de revestimento ou impregnação, laminação e esterilização, seguidos de embalagem e rotulagem de acordo com as alegações de uso pretendido e os padrões de teste aplicáveis, incluindo a EN 17854:2023 na Europa para comprovação da atividade antimicrobiana.
A pesquisa e desenvolvimento (P&D) upstream e a validação clínica são diferenciais fundamentais neste mercado, pois as alegações anti-biofilme vão além da triagem antimicrobiana básica. Os programas de desenvolvimento frequentemente testam combinações, como surfactante mais antimicrobiano ou sistemas multimodais, e constroem evidências por meio de ensaios clínicos randomizados (RCTs) e estudos de mundo real. No downstream, a adoção é moldada por comitês hospitalares de controle de infecção, organizações de compras em grupo e decisões de formulário em hospitais, clínicas, centros cirúrgicos ambulatoriais e prestadores de cuidados domiciliares de saúde. Estruturas de prática clínica, incluindo protocolos de Higiene de Feridas (desbridamento, limpeza e aplicação de curativos anti-biofilme), e a disseminação em fóruns como a European Wound Management Association (EWMA) influenciam os padrões de utilização e ajudam a traduzir evidências em requisitos de compra.
Cenário Competitivo
O mercado de curativos anti-biofilme é moderadamente fragmentado. 3M, Smith+Nephew e ConvaTec combinam distribuição global com acuidade regulatória para manter posições de liderança. Sua estratégia se concentra em linhas de plataforma — um único substrato desenvolvido em vários tamanhos e impregnações — o que agiliza as aprovações em múltiplas jurisdições. O lançamento, pela Solventum em 2024, de um curativo de pressão negativa de uso prolongado reduz o tempo de aplicação em 61% e o custo em 41%, demonstrando inovação de processo voltada para hospitais que buscam eficiência de mão de obra.
A propriedade intelectual é uma vantagem competitiva fundamental. Os complexos de bismuto-tiol registrados em 2023 demonstram alta potência em doses baixas, e os players licenciam ou adquirem agressivamente start-ups para acessar novas formulações químicas. Em junho de 2025, a SolasCure obteve a Designação de Via Rápida da Agência de Alimentos e Medicamentos dos Estados Unidos para o Aurase, um hidrogel à base de Tarumase que desmantela enzimáticamente os biofilmes enquanto preserva o tecido saudável — sinalizando a abertura dos reguladores a agentes biológicos. As empresas estabelecidas fazem parceria com fornecedores de diagnósticos baseados em IA, como a MolecuLight, para integrar imagens de fluorescência que identificam alta carga bacteriana à beira do leito. As pressões de ESG estimulam a P&D em carreadores biodegradáveis para antecipar futuras regulamentações de descarte.
As start-ups concentram-se em soluções enzimáticas, peptídicas ou à base de fagos que contornam a resistência metálica. O financiamento de capital de risco apoia plataformas de fiação de nanofibras capazes de depositar múltiplos ativos em camadas, atraindo grupos hospitalares que preferem um único regime de curativo para diferentes tipos de feridas. Os grandes titulares respondem abrindo centros de inovação que co-desenvolvem soluções com clínicos, comprimindo os ciclos do laboratório à beira do leito. A intensidade competitiva está destinada a aumentar à medida que as patentes expiram e os fornecedores regionais ampliam a produção localizada.
Líderes do Setor de Curativos Anti Biofilme
Convatec Inc.
Smith+Nephew
3M
B. Braun SE
Mölnlycke Health Care AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Curativos para Feridas Anti-Biofilme
- 3M
- Smiths Group
- ConvaTec Group plc
- Molnlycke Health Care
- Coloplast
- B. Braun
- Urgo Medical
- Medline Industries
- Integra LifeSciences
- Imbed Biosciences
- Lohmann & Rauscher
- Argentum Medical
- KCI (Acelity)
- Hartmann Group
- DermaRite Industries
- Silverlon (Argentum)
- Genadyne Biotechnologies
- Kerecis
- Covalon Technologies
- Medtronic

Oportunidades de mercado e perspectivas futuras
A gestão responsável de antimicrobianos e a maior fiscalização regulatória em relação ao uso indiscriminado de antimicrobianos estão criando espaço para abordagens anti-biofilme que não dependem de antimicrobianos medicamente importantes. Isso inclui estratégias de ligação microbiana e outras abordagens físicas que podem apoiar o manejo de biofilme, alinhando-se aos objetivos de gestão responsável, principalmente à medida que a orientação das diretrizes de 2026 enfatiza vias de prevenção de infecção e estratégias de ligação microbiana em feridas de difícil cicatrização.
As oportunidades também estão se expandindo em torno da inovação multimodal e de vias de cuidado centradas na prevenção. A ConvaTec apresentou o ConvaNiox, um conceito multimodal baseado em óxido nítrico para o manejo de biofilme, na EWMA 2026, e a Smith+Nephew lançou o Curativo em Espuma ALLEVYN COMPLETE CARE em março de 2026, com posicionamento que abrange tanto o manejo de feridas quanto a prevenção de lesões por pressão. Juntas, essas iniciativas de produtos indicam uma tendência mais amplia em direção a ofertas que combinam cicatrização de feridas, manejo de infecção e prevenção, adequando-se a protocolos hospitalares e fluxos de trabalho de cuidados domiciliares que priorizam maior tempo de uso, aplicação mais simples e indicações claras de escalonamento.
Recent Industry Developments in Mercado de Curativos para Feridas Anti-Biofilme
- Julho de 2026: a Convatec concluiu uma expansão de GBP 24 milhões em sua unidade de fabricação em Rhymney, no País de Gales, para ampliar a produção de materiais de curativos Hydrofiber. A expansão da capacidade central de curativos anti-biofilme fortalece a presença operacional da Convatec em um segmento de alto crescimento e apoia a demanda hospitalar por curativos avançados.
- Maio de 2026: a Coloplast firmou um contrato especial com a Vizient para fornecer curativos para cuidados de feridas a redes hospitalares dos EUA. A vitória nas aquisições hospitalares dos EUA para curativos avançados melhora o acesso ao mercado e o volume por meio de uma grande organização de compras em grupo (GPO), podendo deslocar a participação competitiva.
- Fevereiro de 2026: a Kane Biotech anunciou a autorização 510(k) da FDA dos EUA para o revyve Antimicrobial Skin and Wound Cleanser. A autorização regulatória adiciona uma nova opção de biovigilância e limpeza voltada para biofilmes, expandindo as modalidades endereçáveis de cuidados com feridas.


Mercado de Curativos para Feridas Anti-Biofilme Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas geradas por produtos de curativo para feridas projetados para prevenir, interromper ou reduzir o biofilme em feridas em ambientes clínicos e de cuidados domiciliares, capturadas no ponto de compra por prestadores e pacientes.
Exclusões de escopo: Excluímos antibióticos sistêmicos, dispositivos autônomos de terapia de feridas e curativos gerais que não possuem mecanismo funcional anti-biofilme ou um posicionamento claro de produto anti-biofilme.
Visão Geral da Segmentação
- Por Mecanismo
- Físico
- Químico
- Biológico
- Por Material do Curativo
- Espuma
- Hidrogel
- Hidrocoloide
- Alginato
- Filme e Membrana
- Nanofibra / Eletrofiado
- Celulose Bacteriana
- Por Agente Antimicrobiano Ativo
- À Base de Prata
- À Base de Iodo
- Polihexanida (PHMB)
- Mel / Bioativos Naturais
- Quitosana e Outros Biopolímeros
- Nanopartículas de Óxido Metálico
- Por Tipo de Ferida
- Feridas Crônicas
- Úlceras Diabéticas no Pé
- Úlceras por Pressão
- Úlceras Venosas nas Pernas
- Outras Feridas Crônicas
- Feridas Agudas
- Feridas Cirúrgicas / Traumáticas
- Queimaduras
- Feridas Crônicas
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Saúde Domiciliar
- Atendimento Militar e de Emergência
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a estabelecer o contexto médico e de utilização antes de construir o modelo. Revisamos referências públicas clínicas e epidemiológicas sobre feridas crônicas e carga de infecção, além de orientações que afetam o uso antimicrobiano no cuidado de feridas, utilizando fontes como o CDC, a OMS e a FDA. Também utilizamos referências de pagadores e sistemas de saúde, como publicações do CMS, e verificamos tendências de procedimentos e diagnósticos usando fontes como a OCDE e portais nacionais de estatísticas de saúde.
Para traduzir esse contexto em insumos de dimensionamento, analisamos relatórios anuais de empresas, literatura de produtos e cobertura de imprensa de reputação para compreender o mix de portfólio, a lógica de precificação e o foco no canal. Onde disponíveis, assinaturas pagas de dados financeiros e notícias de empresas foram utilizadas para agilizar o mapeamento de linhas de negócios, e um banco de dados de patentes foi usado para verificar a atividade de inovação em torno de reivindicações anti-biofilme e os ativos associados. As fontes listadas aqui são meramente ilustrativas, e recorremos a referências públicas adicionais e conjuntos de dados pagos para coletar pontos de dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é contabilizado como curativo anti-biofilme nas compras reais e como o uso varia conforme o ambiente de tratamento de feridas e o caminho de cuidado. Conversamos com uma combinação de clínicos, equipes de compras, distribuidores e especialistas em produtos para confirmar os fatores de adoção, tamanhos típicos de embalagem, faixas de preço e substituição em relação a curativos antimicrobianos padrão. Por se tratar de um mercado global, verificamos os insumos na APAC, EMEA e nas Américas para que os padrões regionais de tratamento e as realidades de reembolso fossem refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 40% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 48% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo, na qual a prevalência de feridas crônicas e os volumes de feridas tratadas são traduzidos em consumo de curativos, depois filtrados pela penetração do posicionamento anti-biofilme dentro do uso de curativos antimicrobianos e avançados. Em seguida, testamos esses totais com verificações seletivas de baixo para cima, incluindo preço médio de venda amostrado por material e ativo, spread de preço por canal por usuário final e uma consolidação limitada das divulgações de receita de fornecedores onde o reporte é claro.
Os principais insumos utilizados no modelo incluem tendências de carga de casos de feridas crônicas (especialmente úlceras do pé diabético, úlceras de pressão e úlceras venosas de perna), a divisão entre tratamento hospitalar e ambulatorial, a frequência de troca de curativos por tipo de ferida, a mudança de mix entre abordagens à base de prata e sem prata, e os movimentos de preços vinculados ao reembolso e às licitações hospitalares. Se um pas apresenta sinais públicos de volume limitados, utilizamos mercados proxy clinicamente comparáveis e, em seguida, ajustamos com base no feedback de especialistas sobre acesso e padrão de cuidado.
Para as previsões, utilizamos principalmente análise de cenários apoiada por verificações de regressão multivariada, pois a demanda é moldada por vários fatores em movimento simultâneo. Variáveis como a direção da prevalência do diabetes, a participação da população idosa, as políticas de gestão de infecções e o ritmo de adoção de protocolos anti-biofilme foram discutidas com profissionais e, em seguida, aplicadas como pesos direcionais à trajetória base.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram validados por meio de múltiplas rodadas de verificações, começando com testes de intervalo em preços, taxas de utilização e gasto implícito por paciente, seguidos de verificações de consistência entre mecanismos, materiais e usuários finais. Também comparamos os resultados com sinais independentes, como volumes de tratamento de feridas crônicas e a participação de curativos avançados nos gastos com cuidados de feridas, e investigamos outliers antes da aprovação interna.
O relatório é atualizado anualmente, e ajustes intermediários são realizados caso haja mudanças materiais que possam alterar o uso ou a precificação, como revisões de reembolso ou ações regulatórias relevantes. Antes da entrega, um analista realiza uma revisão final para verificar novamente os insumos, reexecutar os sinalizadores de variância e confirmar que as atualizações públicas mais recentes disponíveis foram incorporadas.
Dimensionamento do Mercado de Curativos Anti-Biofilme da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para curativos anti-biofilme podem diferir porque a fronteira entre curativos antimicrobianos, avançados e gerais não é tratada da mesma forma por todos os publicadores. As diferenças também decorrem de se o valor é capturado no nível do fabricante ou no nível de compra do prestador, e de como os países com dados públicos limitados são modelados.
As principais lacunas geralmente aparecem na forma como a funcionalidade anti-biofilme é triada, como os ativos à base de prata e sem prata são contabilizados e se os canais de cuidados domiciliares e ambulatoriais estão totalmente incluídos. Ao rastrear volumes de feridas tratadas, atualizar as faixas de preço por canal e verificar novamente as premissas de penetração por meio do feedback de clínicos, a Mordor Intelligence mantém o mercado vinculado a curativos que são efetivamente utilizados com intenção anti-biofilme, em vez de agrupar amplamente todos os curativos antimicrobianos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,04 bilhões de USD (2026) | |
| Consultoria Global A | 1,18 bilhões de USD (2026) | Utiliza um conjunto de produtos mais amplo que combina curativos anti-biofilme com curativos avançados antimicrobianos gerais e aplica o aumento de preço no nível do prestador de forma mais uniforme entre as regiões. |
| Associação do Setor B | 0,89 bilhões de USD (2026) | Contabiliza principalmente unidades hospitalares e clínicas especializadas em feridas, com cobertura limitada do uso em cuidados domiciliares e uma taxa de penetração mais conservadora para a rotulagem anti-biofilme em feridas crônicas. |
A dispersão na tabela decorre principalmente do controle de escopo e do nível de precificação, e depois da velocidade com que se assume que a adoção se expande além dos ambientes hospitalares. Quando o modelo é construído a partir da demanda de feridas tratadas e verificado em relação a faixas de preço médio de venda realistas por canal, o resultado permanece mais fácil de reconciliar entre regiões e ao longo do tempo, o que ajuda a manter os resultados rastreáveis aos insumos subjacentes e às etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Curativos Anti Biofilme?
O tamanho do mercado de curativos anti-biofilme é de USD 1,04 bilhão em 2026.
Quem são os principais players do Mercado de Curativos Anti Biofilme?
Convatec Inc., Smith+Nephew, 3M, B. Braun SE e Mölnlycke Health Care AB são as principais empresas que operam no Mercado de Curativos Anti Biofilme.
Qual é a região de crescimento mais rápido no Mercado de Curativos Anti Biofilme?
Espera-se que a Ásia-Pacífico se expanda a uma CAGR de 10,62%, graças à expansão da capacidade hospitalar e ao envelhecimento da população.
Qual região detém a maior participação no Mercado de Curativos Anti Biofilme?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Curativos Anti Biofilme.
Que restrição poderia desacelerar a adoção no curto prazo?
Os preços iniciais mais elevados em comparação com gazes convencionais continuam sendo uma barreira em mercados sensíveis a orçamento, embora estudos sobre o custo total do cuidado sugiram economias de longo prazo.
Página atualizada pela última vez em:



