
Tamaño y cuota del mercado de apósitos para heridas antibiopelícula
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
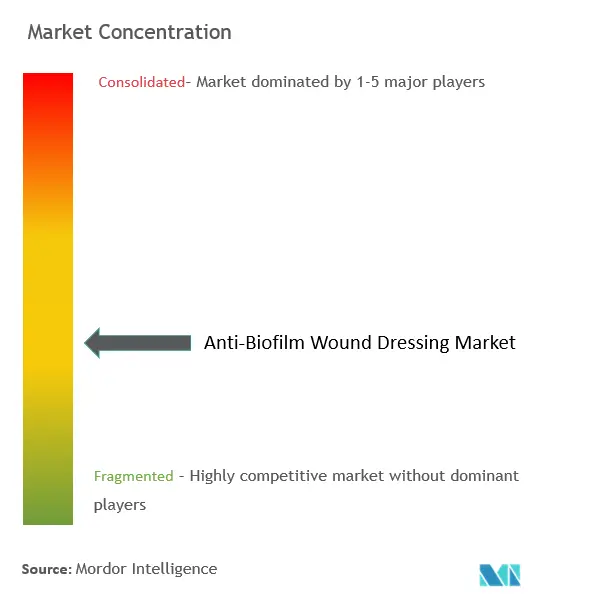
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de apósitos para heridas antibiopelícula por Mordor Intelligence
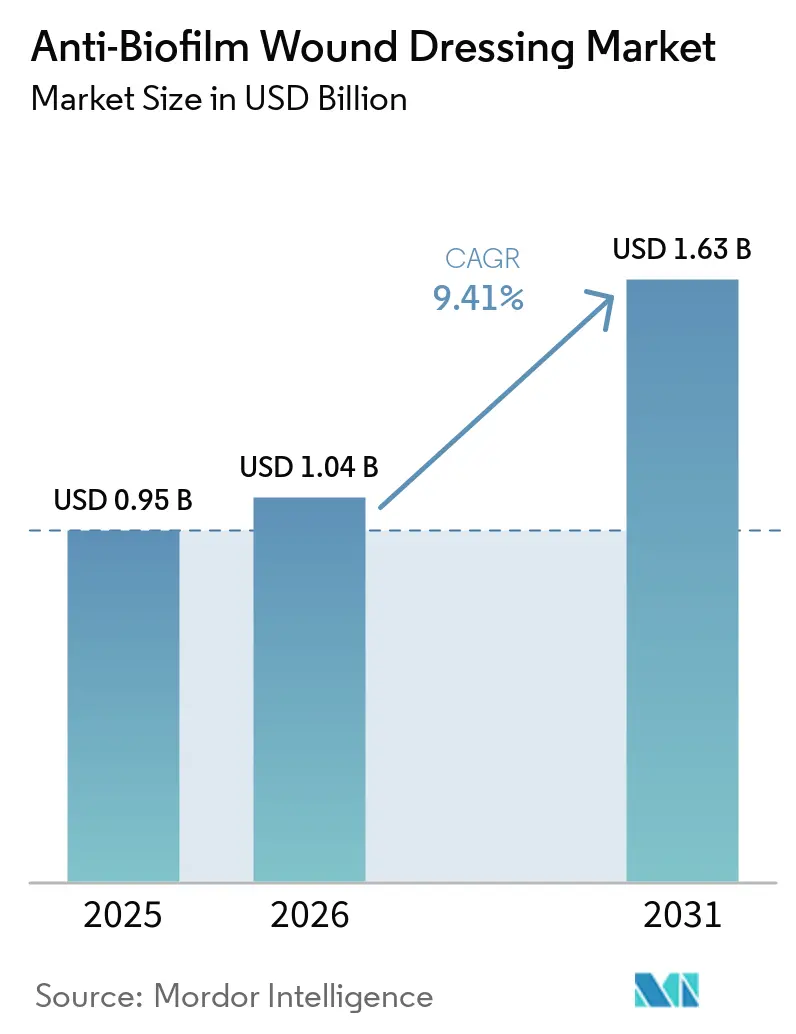
El tamaño del mercado de apósitos para heridas antibiopelícula en 2026 se estima en 1.040 millones de USD, con un crecimiento a partir del valor de 2025 de 950 millones de USD y proyecciones para 2031 que muestran 1.630 millones de USD, con un crecimiento a una CAGR del 9,41% durante el período 2026-2031. Este crecimiento se sustenta en la realidad clínica de que el 78,2% de las heridas crónicas contienen biopelículas que ralentizan o detienen la cicatrización. Los sistemas de atención sanitaria están posicionando la terapia tópica como primera línea, ya que la gestión responsable de la resistencia antimicrobiana reduce el uso sistémico de antibióticos. El enfoque regulatorio se está intensificando: la Administración de Alimentos y Medicamentos de los Estados Unidos propuso en noviembre de 2023 una reclasificación que podría limitar el uso indiscriminado de plata, impulsando la demanda de tecnologías capaces de eliminar biopelículas sin fomentar la resistencia. América del Norte lideró con el 41,54% de los ingresos en 2024, aunque Asia-Pacífico es el mercado de mayor crecimiento con una CAGR del 11,07%, impulsada por la ampliación de la capacidad hospitalaria y el envejecimiento de la población. Los mecanismos químicos, en especial la plata, siguen dominando, pero los mecanismos biológicos son los de mayor crecimiento, lo que refleja un viraje hacia enfoques enzimáticos e inmunomoduladores.
Conclusiones clave del informe
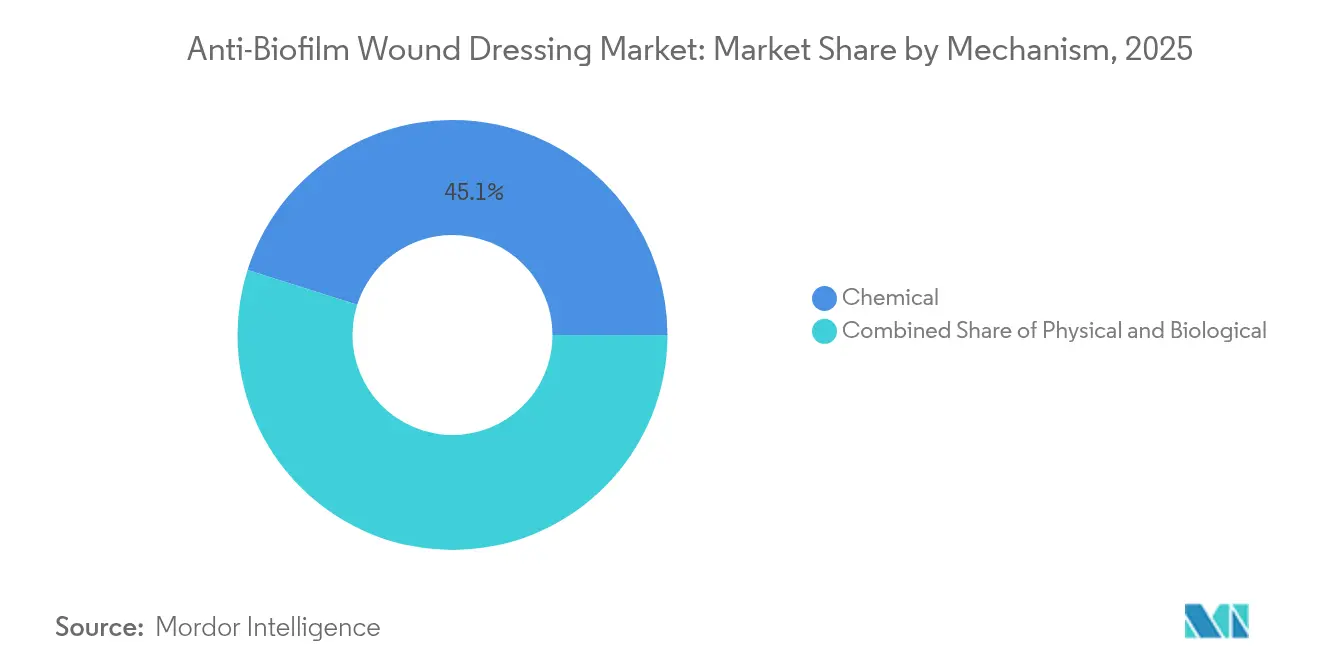
- Por mecanismo, las plataformas químicas concentraron el 45,12% de la cuota del mercado de apósitos para heridas antibiopelícula en 2025, mientras que los enfoques biológicos registran una CAGR del 9,86% hasta 2031.
- Por material, los alginatos lideraron con el 39,21% del tamaño del mercado de apósitos para heridas antibiopelícula en 2025; los hidrocoloides están encaminados hacia una CAGR del 9,58% hasta 2031.
- Por agente antimicrobiano, la plata concentró el 56,62% del tamaño del mercado de apósitos para heridas antibiopelícula en 2025; los biopolímeros como el quitosano se expanden a una CAGR del 9,95%.
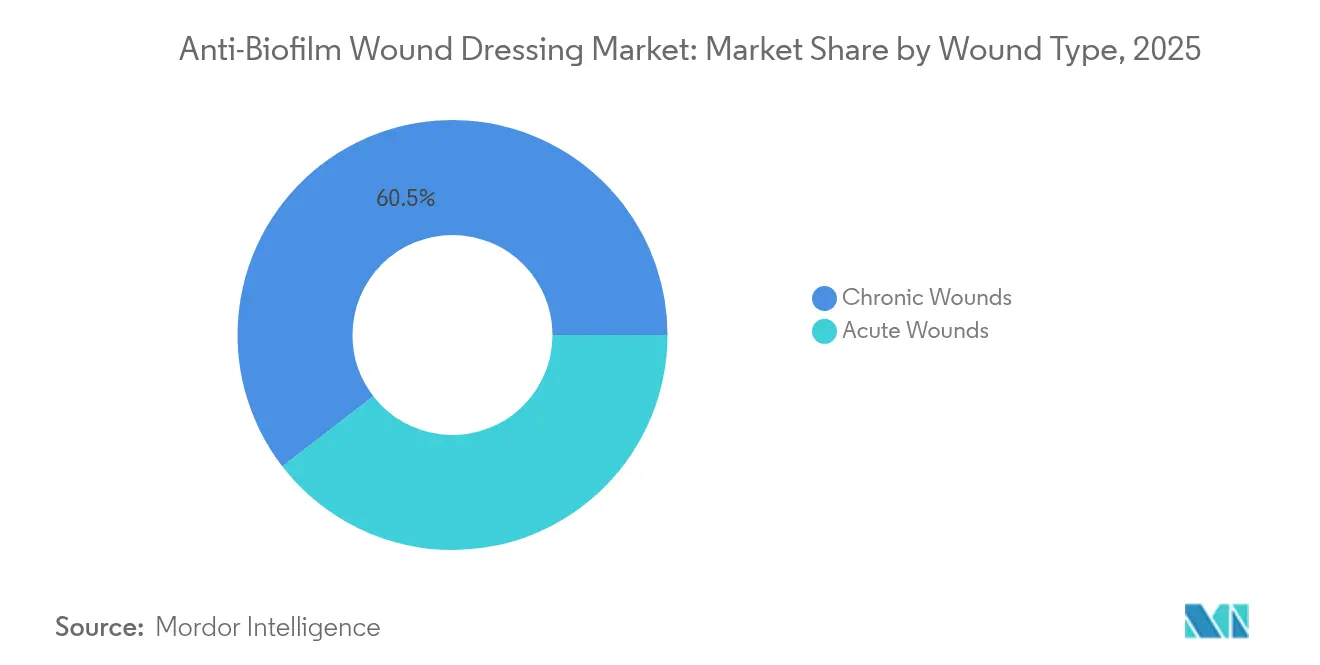
- Por tipo de herida, las heridas crónicas representaron el 60,47% del tamaño del mercado de apósitos para heridas antibiopelícula en 2025, mientras que las heridas agudas crecen a una CAGR del 10,37%.
- Por usuario final, los hospitales y clínicas captaron el 53,74% de los ingresos en 2025; los entornos de atención domiciliaria muestran el mayor crecimiento con una CAGR del 10,39%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Prevalencia creciente de heridas crónicas | +2.1% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los procedimientos quirúrgicos | +1.8% | Global, liderado por el crecimiento de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación de productos en el cuidado avanzado de heridas | +2.3% | Liderazgo regulatorio de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Apoyo al reembolso de apósitos antimicrobianos | +1.4% | América del Norte, en expansión hacia la UE | Mediano plazo (2-4 años) |
| Cambio en la gestión terapéutica: del tratamiento sistémico al tópico | +1.2% | Global, impulsado por mandatos regulatorios | Largo plazo (≥ 4 años) |
| Plataformas digitales de gestión de heridas habilitadas por IA que aceleran la adopción | +0.7% | América del Norte y mercados selectos de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia creciente de heridas crónicas
Las heridas crónicas imponen actualmente una carga anual de entre 2.000 y 4.000 millones de AUD (entre 1.300 y 2.600 millones de USD) únicamente en Australia. Los adultos mayores y las personas con diabetes presentan inmunidad deteriorada que favorece la formación de biopelículas, y el 80% de las úlceras que no cicatrizan albergan biopelículas. La epidemiología está reorientando los protocolos de tratamiento hacia apósitos capaces de desmantelar la arquitectura de las biopelículas. Las políticas de adquisición ahora especifican la capacidad antibiopelícula, especialmente para los programas de atención domiciliaria donde la supervisión de enfermería es limitada. Este impulso eleva la demanda de soluciones que acorten el tiempo de cicatrización y reduzcan el uso sistémico de antibióticos.
Aumento de los procedimientos quirúrgicos
El volumen quirúrgico global crece con mayor rapidez en Asia-Pacífico. Las heridas agudas derivadas de operaciones pueden formar biopelículas en cuestión de horas, lo que lleva a los hospitales a incorporar apósitos antibiopelícula en los protocolos perioperatorios. Las suturas recubiertas de plata redujeron la colonización por Staphylococcus aureus y Pseudomonas aeruginosa multirresistente en ensayos controlados. Los centros de ortopedia y cardiología ahora extienden los protocolos de prevención de biopelículas al cuidado de incisiones cerradas, ampliando la demanda potencial más allá de las heridas crónicas. Como resultado, el mercado de apósitos para heridas antibiopelícula se está integrando en los presupuestos de control de infecciones quirúrgicas.
Innovación de productos en el cuidado avanzado de heridas
Los apósitos de hidrogel que generan especies reactivas de oxígeno en microentornos ácidos y las neutralizan a pH fisiológico aceleraron el cierre de úlceras diabéticas en animales sin necesidad de fototerapia auxiliar. Los desarrolladores también combinan alginato con nano-óxido de zinc para una acción dual antimicrobiana y regenerativa, mientras que las tecnologías de apósito para heridas de plata continúan respaldando el cuidado antimicrobiano de heridas de amplio espectro. La carrera por la propiedad intelectual se intensifica a medida que las empresas aseguran patentes sobre materiales inteligentes que equilibran la eliminación de biopelículas y la biocompatibilidad tisular. Los inversores valoran las plataformas capaces de incorporar múltiples activos, allanando el camino hacia portafolios de un solo SKU que tratan diversos tipos de heridas y reducen la presión de inventario para los proveedores de atención médica.
Cambio en la gestión terapéutica hacia las terapias tópicas
Las directrices mundiales de gestión responsable de antimicrobianos fomentan el uso tópico frente al sistémico para frenar la resistencia. Los hospitales reportan una reducción del 15% en la exposición sistémica a antibióticos tras integrar apósitos dirigidos a biopelículas en sus formularios. Los reguladores en Europa y los Estados Unidos están señalando su preferencia por apósitos combinados que administren dosis antimicrobianas precisas en la interfaz de la herida. Este contexto normativo acelera la adopción de apósitos avanzados y sustenta estructuras de precios premium.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado costo del producto frente a los apósitos convencionales | -1.9% | Global, agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Ambigüedad regulatoria para apósitos combinados | -1.1% | Principalmente América del Norte y la UE | Mediano plazo (2-4 años) |
| Tolerancia bacteriana emergente a los iones de plata | -0.8% | Global, concentrada en instalaciones de alto uso | Largo plazo (≥ 4 años) |
| Preocupaciones por la eliminación ambiental de nano-apósitos | -0.6% | La UE lidera, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado costo del producto frente a los apósitos convencionales
Los precios premium representan un desafío para la adopción, especialmente en sistemas de financiación pública que aún reembolsan gasa convencional. Sin embargo, la evidencia del mundo real muestra que el gasto total en tratamiento disminuye cuando los apósitos antibiopelícula reducen el tiempo de cicatrización y las visitas al centro de salud. El Programa de Honorarios Médicos de Medicare 2025 amplía los códigos de teleatención de heridas, permitiendo a los médicos orientar a las enfermeras comunitarias de forma remota y reducir las estancias hospitalarias. A medida que los pagadores incentivan las vías basadas en resultados, los silos presupuestarios se están disolviendo y las barreras de costo inicial se están suavizando.
Tolerancia bacteriana emergente a los iones de plata
Estudios de laboratorio confirman que Escherichia coli agrega flagelina para neutralizar las nanopartículas de plata, mientras que Staphylococcus aureus engrosa las biopelículas con el mismo propósito. Los fabricantes están respondiendo con combinaciones químicas —extracto de cáscara de granada o portadores de cianografeno— para mantener la eficacia de la plata. La amenaza a largo plazo está redirigiendo los fondos de I+D hacia antimicrobianos de biopolímeros y enzimáticos que no dependen de metales pesados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por mecanismo:
Del dominio químico al impulso biológicoLos mecanismos químicos retuvieron el 45,12% del mercado de apósitos para heridas antibiopelícula en 2025, sustentados en tecnologías maduras de plata y yodo en las que los hospitales confían para una cobertura de amplio espectro. Las estrategias físicas, como las espumas estructuradas que eliminan las películas microbianas por cizallamiento, mantienen una cuota intermedia para pacientes que necesitan control del exudado. Sin embargo, las plataformas biológicas están ganando espacio a una CAGR del 9,86%. Los disruptores enzimáticos como la Tarumasa recombinante digieren la fibrina, el colágeno y la elastina —los andamiajes que estabilizan las biopelículas—, superando los límites de penetración de muchos agentes químicos.
Los apósitos de segunda generación combinan ahora modos biológico y químico. Un único sustrato puede liberar PHMB para una acción bactericida inmediata y una proteasa para la degradación de la matriz, ofreciendo un doble efecto que los médicos pueden implementar sin dobles cambios de apósito. Los mecanismos integrados reducen las horas de enfermería, un factor de costo clave en las unidades de atención crónica, y protegen los portafolios frente a la tolerancia emergente a la plata. Dado que los códigos de reembolso incentivan los resultados basados en evidencia, los proveedores que validan la eficacia multimecanismo están desplazando la preferencia formularia de los incumbentes de modo único.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por material de apósito:
La fortaleza del alginato se encuentra con la aceleración del hidrocoloideLas fibras de alginato representaron el 39,21% de los ingresos en 2025 debido a su alta capacidad de absorción y a la suave formación de gel que no daña el tejido frágil durante los cambios. Su retícula rica en calcio también fija la plata iónica, lo que convierte al apósito de alginato en un vehículo preferido para la liberación antimicrobiana. Los apósitos de espuma siguen siendo ampliamente utilizados para exudado moderado debido a sus ventajas de amortiguación y coste, mientras que los hidrogeles delgados desempeñan funciones especializadas de rehidratación.
Los hidrocoloides están en camino de alcanzar una CAGR del 9,58%. Las nuevas formulaciones impregnan partículas hidrófobas que penetran las biopelículas y posteriormente se hinchan para sellar la herida, limitando la contaminación ambiental. Los fabricantes amplían el tiempo de uso hasta siete días, lo que reduce la frecuencia de cambios y la carga de trabajo de enfermería. Las membranas de nanofibras y las membranas electrohiladas están ganando relevancia en ensayos clínicos, aunque la escala de producción sigue siendo un obstáculo. La celulosa bacteriana, obtenida mediante fermentación ecológica, está incorporándose a las listas de adquisición basadas en valor porque es biodegradable y naturalmente antimicrobiana, lo que se alinea con los mandatos de sostenibilidad hospitalaria.
Por agente antimicrobiano activo:
La supremacía de la plata se enfrenta a la innovación de los biopolímerosLa cuota del 56,62% de la plata en 2025 se debe a su amplio espectro de eliminación y décadas de datos clínicos. Las innovaciones incluyen portadores cerámicos porosos que controlan la liberación iónica y limitan la absorción sistémica. El yodo mantiene presencia en entornos de trauma que requieren acción rápida, mientras que el PHMB tiene acogida en centros europeos cautelosos con los metales pesados.
Los oligómeros de quitosano encabezan ahora la categoría de más rápido crecimiento con una CAGR del 9,95%. Una patente recientemente concedida en los Estados Unidos combina quitosano con nanopartículas de óxido de zinc para un impacto sinérgico contra cepas multirresistentes. Los biopolímeros también actúan como andamiajes para la reparación tisular, lo que permite a los fabricantes argumentar beneficios clínicos duales. Las nanopartículas de óxido metálico, como los complejos de bismuto-tiol, también muestran potencial; una solicitud de patente de 2023 demostró alta actividad contra biopelículas maduras de Pseudomonas.
Por tipo de herida:
La complejidad crónica impulsa la oportunidad agudaLas heridas crónicas representaron el 60,47% de los ingresos en 2025 porque las úlceras del pie diabético y las úlceras por presión albergan persistentemente biopelículas que bloquean la migración epitelial. Las guías clínicas ahora recomiendan apósitos antibiopelícula desde la evaluación inicial cuando la presencia de esfacelos u olor sugiere carga microbiana. Las úlceras venosas se benefician de las combinaciones de alginato cálcico con plata, que equilibran el control del exudado y la eliminación de biopelículas.
Las heridas agudas crecen más rápidamente, con una CAGR del 10,37%. Las unidades de ortopedia y cardiología están evaluando apósitos profilácticos resistentes a biopelículas en incisiones cerradas, citando menores readmisiones por infección. Los centros de quemados prefieren compuestos de nanofibras con plata que permanecen flexibles sobre las articulaciones y liberan plata solo cuando el pH local aumenta, una señal temprana de infección. Los servicios de urgencias almacenan hidrocoloides estables en estante para uso traumatológico, ampliando la demanda en farmacias minoristas. La narrativa de prevención está reencuadrando el mercado de apósitos para heridas antibiopelícula de exclusivamente crónico a aplicable en todo quirófano.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
El dominio hospitalario cede terreno al impulso de la atención domiciliariaLos hospitales y clínicas concentraron el 53,74% de la cuota en 2025 porque las heridas crónicas graves requieren servicios de desbridamiento y cultivo. Los comités de control de infecciones actualizan los formularios de manera rutinaria, y las organizaciones de compras grupales aseguran descuentos por volumen que aún favorecen a las tecnologías incumbentes. Los centros quirúrgicos ambulatorios representan ahora un canal estratégico donde la rápida rotación amplifica el valor de los apósitos que reducen el tiempo de cambio.
La atención domiciliaria avanza a una CAGR del 10,39% a medida que el envejecimiento en el hogar se convierte en política en las economías de la OCDE. Los cuidadores necesitan apósitos intuitivos con ventanas de indicación claras que señalen la saturación. Las plataformas de teleatención de heridas como Swift Medical procesan 600.000 escaneos mensuales, permitiendo a las enfermeras escalar los casos que muestran fluorescencia temprana de biopelícula. La actualización de Medicare 2025 financia módulos de capacitación para cuidadores, facilitando la adopción en los Estados Unidos. Los fabricantes de dispositivos están agrupando apósitos con aplicaciones móviles y sondas de fluorescencia, creando un bloqueo de ecosistema que eleva los costos de cambio.
Análisis geográfico
Mercado de Apósitos para Heridas Antibiopelícula en América del Norte
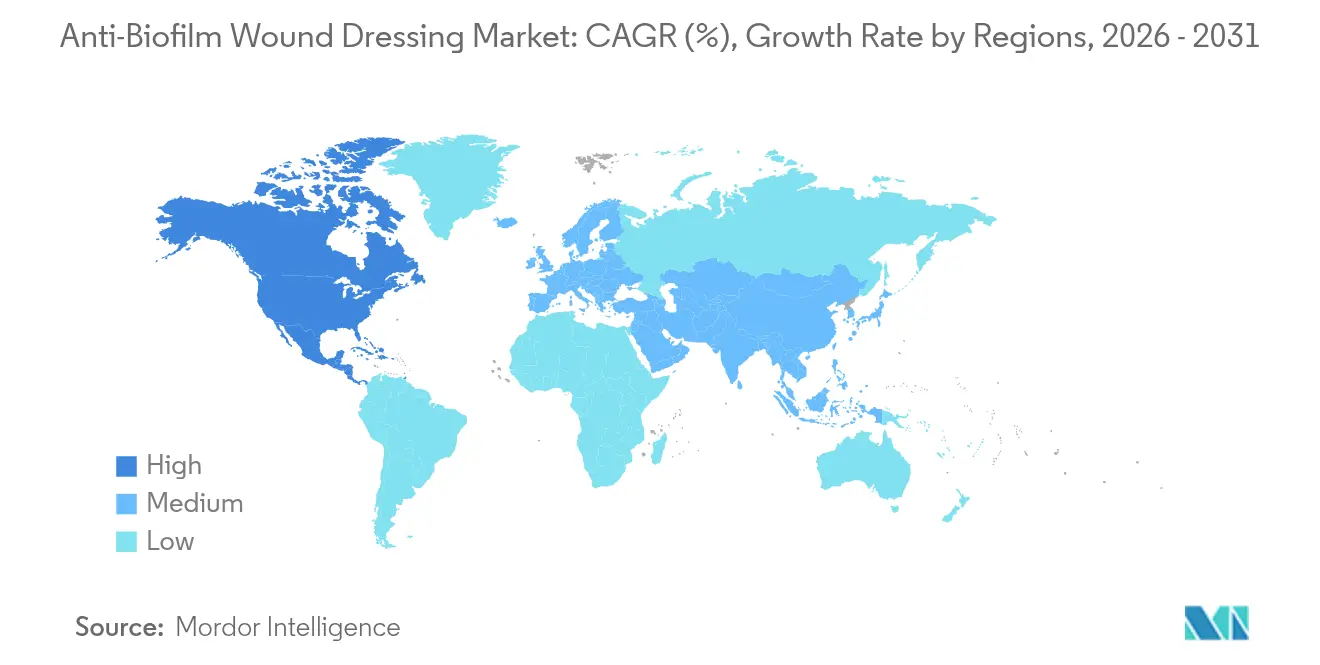
América del Norte continuó liderando, aportando el 41,02% de los ingresos de 2025, ya que los pagadores reembolsaron los apósitos avanzados y los hospitales adoptaron la vigilancia digital de heridas. La región alberga la mayor concentración de ensayos clínicos y cuenta con vías de codificación claras, como las actualizaciones de 2025 del CMS que aclaran la cobertura para sustitutos cutáneos. Se espera que la propuesta de reclasificación de la Administración de Alimentos y Medicamentos de los Estados Unidos endurezca los estándares de evidencia, favoreciendo a las empresas con sólidos conjuntos de datos clínicos.
Mercado de Apósitos para Heridas Antibiopelícula en Europa
Europa ofrece un entorno regulatorio sofisticado, configurado por el Reglamento de Dispositivos Médicos de la UE 2017/745, que impone requisitos de trazabilidad e informes de desempeño. La gestión medioambiental impulsa a los hospitales a implementar plataformas biodegradables y libres de metales. La Asociación Europea de Gestión de Heridas actualiza documentos de consenso que influyen en las decisiones de compra de los profesionales clínicos. Alemania y Francia gestionan sistemas de licitación nacionales que recompensan a los proveedores capaces de documentar tanto la eficacia como la reducción de residuos.
Mercado de Apósitos para Heridas Antibiopelícula en Asia-Pacífico
Asia-Pacífico mostró el mayor dinamismo, expandiéndose a una CAGR del 10,62% hasta 2031. La producción nacional de vendajes en China y la modernización hospitalaria reducen los precios, ampliando el acceso. La sociedad superenvejecida de Japón prioriza soluciones de cuidado de heridas en el hogar que reduzcan la carga de los cuidadores. Los incentivos vinculados a la producción de dispositivos médicos en India atraen a socios multinacionales que buscan capacidad rentable. Australia destaca el impacto económico de las heridas crónicas, impulsando el reembolso de apósitos avanzados a través de los planes de salud estatales.

Panorama regulatorio
Los apósitos para heridas antibiofilm se regulan como dispositivos médicos, con una supervisión determinada por la clasificación de riesgo y las declaraciones antimicrobianas indicadas en el etiquetado. En Estados Unidos, la FDA está avanzando en un marco para clasificar de manera más estricta ciertos apósitos sólidos para heridas y productos antimicrobianos relacionados con heridas. Una propuesta del Registro Federal de noviembre de 2023 destaca este efecto, elevando el nivel de evidencia exigido para productos que contienen antimicrobianos médicamente importantes y desplazando potencialmente algunos productos hacia vías de preaprobación más exigentes.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) y la supervisión de los Organismos Notificados continúan influyendo en la documentación técnica, la vigilancia posterior a la comercialización y la evaluación clínica de los apósitos antimicrobianos. La estandarización también se está reforzando en torno a la sustentación del desempeño, incluyendo la norma EN 17854:2023 (CEN) para los métodos de prueba de actividad antimicrobiana en productos de apósitos para heridas, que respalda declaraciones más comparables y puede incorporarse a las especificaciones de compra para el desempeño antibiofilm.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y los principios activos, incluidos sustratos como alginato, polímeros de hidrocoloide, espumas, láminas y membranas, además de componentes antimicrobianos o que interrumpen el biofilm, como plata, yodo, PHMB, quitosano, enzimas y química multimodal emergente. Los fabricantes convierten estos insumos en apósitos terminados mediante recubrimiento o impregnación, laminado y esterilización, y luego completan el envasado y el etiquetado conforme a las declaraciones de uso previsto y las normas de prueba aplicables, incluida la EN 17854:2023 en Europa para la sustentación de la actividad antimicrobiana.
La I+D previa y la validación clínica son diferenciadores clave en este mercado, ya que las declaraciones antibiofilm van más allá del cribado antimicrobiano básico. Los programas de desarrollo suelen probar combinaciones, como surfactante más antimicrobiano o sistemas multimodales, y generan evidencia mediante ensayos clínicos aleatorizados y estudios de la vida real. En la fase posterior, la adopción está determinada por los comités de control de infecciones hospitalarias, las organizaciones de compras conjuntas y las decisiones de formulario en hospitales, clínicas, centros quirúrgicos ambulatorios y proveedores de atención domiciliaria. Los marcos de práctica clínica, incluidos los protocolos de Higiene de la Herida (desbridamiento, limpieza y aplicación de apósitos antibiofilm), y su difusión en foros como la Asociación Europea de Gestión de Heridas (EWMA), influyen en los patrones de utilización y ayudan a traducir la evidencia en requisitos de compra.
Panorama competitivo
El mercado de apósitos para heridas antibiopelícula está moderadamente fragmentado. 3M, Smith+Nephew y ConvaTec combinan distribución global con destreza regulatoria para mantener posiciones de liderazgo. Su estrategia se centra en líneas de plataforma —un sustrato diseñado en varios tamaños e impregnaciones— que agiliza las aprobaciones en múltiples jurisdicciones. El lanzamiento en 2024 de ConvaTec de un apósito de presión negativa de uso prolongado reduce el tiempo de aplicación en un 61% y el costo en un 41%, demostrando innovación de proceso dirigida a hospitales que buscan eficiencia laboral.
La propiedad intelectual es una ventaja competitiva clave. Los complejos de bismuto-tiol presentados en 2023 muestran alta potencia a dosis bajas, y los actores licencian agresivamente o adquieren empresas emergentes para acceder a nuevas químicas. En junio de 2025, SolasCure obtuvo la Designación de Vía Rápida de la Administración de Alimentos y Medicamentos (FDA) para Aurase, un hidrogel a base de Tarumasa que desmantela enzimáticamente las biopelículas sin dañar el tejido sano, lo que señala la apertura de los reguladores hacia los agentes biológicos. Las empresas establecidas se asocian con proveedores de diagnóstico basado en IA como MolecuLight para integrar imágenes de fluorescencia que detectan cargas bacterianas elevadas junto al lecho del paciente. Las presiones ESG impulsan la I+D en portadores biodegradables para anticiparse a futuras regulaciones de eliminación.
Las empresas emergentes se centran en soluciones enzimáticas, peptídicas o de fagos que eluden la resistencia a los metales. El financiamiento de riesgo respalda plataformas de hilado de nanofibras capaces de incorporar múltiples activos, atrayendo a grupos hospitalarios que prefieren un único régimen de apósito para todos los tipos de heridas. Los grandes incumbentes responden abriendo centros de innovación que codesarrollan con médicos, comprimiendo los ciclos de banco a cabecera. La intensidad competitiva está destinada a aumentar a medida que expiran las patentes y los proveedores regionales escalan la producción localizada.
Líderes de la industria de apósitos para heridas antibiopelícula
Convatec Inc.
Smith+Nephew
3M
B. Braun SE
Mölnlycke Health Care AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Apósitos para Heridas Antibiopelícula
- 3M
- Smiths Group
- ConvaTec Group plc
- Molnlycke Health Care
- Coloplast
- B. Braun
- Urgo Medical
- Medline Industries
- Integra LifeSciences
- Imbed Biosciences
- Lohmann & Rauscher
- Argentum Medical
- KCI (Acelity)
- Hartmann Group
- DermaRite Industries
- Silverlon (Argentum)
- Genadyne Biotechnologies
- Kerecis
- Covalon Technologies
- Medtronic
Lea el análisis de las empresas de apósito para heridas antibiopelícula

Oportunidades de mercado y perspectivas futuras
La gestión responsable de antimicrobianos y el mayor escrutinio regulatorio en torno al uso indiscriminado de antimicrobianos están creando espacio para enfoques antibiofilm que no dependen de antimicrobianos médicamente importantes. Esto incluye estrategias de unión microbiana y otras estrategias físicas que pueden respaldar el manejo del biofilm alineándose con los objetivos de administración responsable, en particular a medida que la orientación de las directrices de 2026 enfatiza las vías de prevención de infecciones y las estrategias de unión microbiana en heridas de difícil cicatrización.
Las oportunidades también se están expandiendo en torno a la innovación multimodal y las vías de atención orientadas a la prevención. ConvaTec presentó ConvaNiox, un concepto multimodal basado en óxido nítrico para la gestión del biofilm en EWMA 2026, y Smith+Nephew lanzó el apósito de espuma ALLEVYN COMPLETE CARE en marzo de 2026, con un posicionamiento que abarca la gestión de heridas y la prevención de lesiones por presión. En conjunto, estos movimientos de producto apuntan a una atracción más amplia hacia ofertas que combinan la cicatrización de heridas, el manejo de infecciones y la prevención, adecuándose a los protocolos hospitalarios y a los flujos de trabajo de atención domiciliaria que priorizan un mayor tiempo de uso, una aplicación más sencilla e indicaciones claras de escalamiento.
Recent Industry Developments in Mercado de Apósitos para Heridas Antibiopelícula
- Julio de 2026: Convatec completó una ampliación de 24 millones de GBP de su planta de fabricación en Rhymney, Gales, para aumentar la producción de materiales de apósitos para heridas Hydrofiber. La ampliación de la capacidad principal de apósitos antibiofilm refuerza la presencia operativa de Convatec en un segmento de alto crecimiento y respalda la demanda hospitalaria de apósitos avanzados.
- Mayo de 2026: Coloplast obtuvo un contrato especial con Vizient para suministrar apósitos para el cuidado de heridas a redes hospitalarias de Estados Unidos. Esta adjudicación de compras hospitalarias en EE. UU. para apósitos avanzados mejora el acceso al mercado y el volumen a través de una importante organización de compras conjuntas, lo que podría modificar la cuota competitiva.
- Febrero de 2026: Kane Biotech anunció la autorización 510(k) de la FDA de EE. UU. para el limpiador antimicrobiano de piel y heridas revyve. Esta autorización regulatoria añade una nueva opción de biovigilancia y limpieza dirigida a los biofilms, ampliando las modalidades abordables en el cuidado de heridas.


Mercado de Apósitos para Heridas Antibiopelícula Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado abarca los ingresos generados por productos de apósitos para heridas diseñados para prevenir, interrumpir o reducir la biopelícula en heridas en entornos clínicos y de atención domiciliaria, capturados en el punto de compra por proveedores y pacientes.
Exclusiones del alcance: Se excluyen los antibióticos sistémicos, los dispositivos independientes de terapia de heridas y los apósitos generales que no cuentan con un mecanismo funcional anti-biopelícula ni un posicionamiento claro de producto anti-biopelícula.
Descripción General de la Segmentación
- Por mecanismo
- Físico
- Químico
- Biológico
- Por material de apósito
- Espuma
- Hidrogel
- Hidrocoloide
- Alginato
- Película y membrana
- Nanofibra / Electrohilado
- Celulosa bacteriana
- Por agente antimicrobiano activo
- A base de plata
- A base de yodo
- Polihexanida (PHMB)
- Miel / Bioactivos naturales
- Quitosano y otros biopolímeros
- Nanopartículas de óxido metálico
- Por tipo de herida
- Heridas crónicas
- Úlceras del pie diabético
- Úlceras por presión
- Úlceras venosas de la pierna
- Otras heridas crónicas
- Heridas agudas
- Heridas quirúrgicas / traumáticas
- Quemaduras
- Heridas crónicas
- Por usuario final
- Hospitales y clínicas
- Centros quirúrgicos ambulatorios
- Entornos de atención domiciliaria
- Atención militar y de emergencia
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental nos ayudó a establecer el contexto médico y de utilización antes de construir el modelo. Revisamos referencias clínicas y epidemiológicas públicas sobre heridas crónicas y carga infecciosa, así como orientaciones que afectan el uso de antimicrobianos en el cuidado de heridas, utilizando fuentes como los CDC, la OMS y la FDA. También empleamos referencias de pagadores y sistemas de salud, como publicaciones del CMS, y verificamos las tendencias de procedimientos y diagnósticos mediante fuentes como la OCDE y portales nacionales de estadísticas de salud.
Para traducir ese contexto en insumos de dimensionamiento, analizamos informes anuales de empresas, literatura de productos y cobertura de prensa de reputación para comprender la combinación de portafolios, la lógica de precios y el enfoque de canales. Donde estuvo disponible, se utilizaron suscripciones de pago para información financiera y noticias de empresas con el fin de agilizar el mapeo de líneas de negocio, y se empleó una base de datos de patentes para verificar la actividad de innovación en torno a las declaraciones anti-biopelícula y los activos asociados. Las fuentes aquí enumeradas son meramente ilustrativas, y se consultaron referencias públicas adicionales y conjuntos de datos de pago para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se contabiliza como apósito anti-biopelícula en las compras reales y cómo varía el uso según el entorno de la herida y la vía de atención. Conversamos con una combinación de médicos, equipos de adquisiciones, distribuidores y especialistas en productos para confirmar los impulsores de adopción, los tamaños de empaque típicos, los rangos de precios y la sustitución frente a los apósitos antimicrobianos estándar. Dado que se trata de un mercado global, verificamos los insumos en APAC, EMEA y las Américas para que los patrones de tratamiento regionales y las realidades de reembolso quedaran reflejados en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 48% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente en la que la prevalencia de heridas crónicas y los volúmenes de heridas tratadas se traducen en consumo de apósitos, y luego se filtran por la penetración del posicionamiento anti-biopelícula dentro del uso de apósitos antimicrobianos y avanzados. Posteriormente, se verifican esos totales con comprobaciones ascendentes selectivas, que incluyen el precio de venta promedio muestreado por material y activo, el diferencial de precios por canal según el usuario final y una consolidación limitada de las divulgaciones de ingresos de proveedores donde la información es clara.
Los insumos clave utilizados en el modelo incluyen las tendencias de carga de heridas crónicas (especialmente úlceras del pie diabético, úlceras por presión y úlceras venosas de la pierna), la distribución entre tratamiento hospitalario y ambulatorio, la frecuencia de cambio de apósito por tipo de herida, el cambio en la combinación entre enfoques basados en plata y sin plata, y los movimientos de precios vinculados al reembolso y las licitaciones hospitalarias. Si un país tiene señales de volumen público limitadas, se utilizan mercados de referencia clínicamente comparables y luego se ajustan con la retroalimentación de expertos sobre el acceso y el estándar de atención.
Para el pronóstico, se utilizó principalmente el análisis de escenarios respaldado por verificaciones de regresión multivariante, dado que la demanda está determinada por varios factores en movimiento simultáneo. Variables como la dirección de la prevalencia de la diabetes, la proporción de población envejecida, las políticas de gestión de infecciones y el ritmo de adopción de protocolos anti-biopelícula fueron analizadas con profesionales y luego aplicadas como ponderaciones direccionales a la trayectoria base.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo fueron validados mediante múltiples rondas de verificaciones, comenzando con pruebas de rango sobre precios, tasas de uso y gasto implícito por paciente, seguidas de verificaciones de consistencia entre mecanismos, materiales y usuarios finales. También comparamos los resultados con señales independientes, como los volúmenes de tratamiento de heridas crónicas y la participación de los apósitos avanzados en el gasto en cuidado de heridas, e investigamos los valores atípicos antes de la aprobación interna.
El informe se actualiza anualmente, y se realizan ajustes intermedios si se producen cambios materiales que puedan afectar el uso o los precios, como revisiones de reembolso o acciones regulatorias importantes. Antes de la entrega, un analista realiza una revisión final para verificar los insumos, volver a ejecutar los indicadores de varianza y confirmar que se han incorporado las últimas actualizaciones públicas disponibles.
Comparación del Dimensionamiento del Mercado de Apósitos para Heridas Anti-Biopelícula de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los apósitos para heridas anti-biopelícula pueden diferir porque la frontera entre los apósitos antimicrobianos, avanzados y generales no es tratada de la misma manera por todos los editores. Las diferencias también provienen de si el valor se captura a nivel del fabricante o a nivel de la compra del proveedor, y de cómo se modelan los países con datos públicos limitados.
Las brechas clave suelen aparecer en la forma en que se filtra la funcionalidad anti-biopelícula, cómo se contabilizan los activos de plata y sin plata, y si los canales de atención domiciliaria y ambulatoria están completamente incluidos. Al rastrear los volúmenes de heridas tratadas, actualizar los rangos de precios a nivel de canal y verificar los supuestos de penetración mediante la retroalimentación de médicos, Mordor Intelligence mantiene el mercado vinculado a los apósitos que se utilizan realmente con una intención anti-biopelícula, en lugar de agrupar ampliamente todos los apósitos antimicrobianos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,04 mil millones de USD (2026) | |
| Consultora Global A | 1,18 mil millones de USD (2026) | Utiliza un conjunto de productos más amplio que combina apósitos anti-biopelícula con apósitos avanzados antimicrobianos generales, y aplica el incremento de precios a nivel de proveedor de manera más uniforme en todas las regiones. |
| Asociación Industrial B | 0,89 mil millones de USD (2026) | Contabiliza principalmente pacientes hospitalizados y clínicas especializadas en heridas, con cobertura limitada del uso en atención domiciliaria y una tasa de penetración más conservadora para el etiquetado anti-biopelícula en heridas crónicas. |
La dispersión en la tabla proviene principalmente del control del alcance y del nivel de precios, y luego de la velocidad con que se asume que la adopción se expande más allá de los entornos hospitalarios. Cuando el modelo se construye a partir de la demanda de heridas tratadas y se verifica con bandas de precio de venta promedio realistas por canal, el resultado es más fácil de conciliar entre regiones y a lo largo del tiempo, lo que ayuda a mantener los resultados rastreables a los insumos subyacentes y a los pasos reproducibles.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de apósitos para heridas antibiopelícula?
El tamaño del mercado de apósitos para heridas antibiopelícula se sitúa en 1.040 millones de USD en 2026.
¿Quiénes son los actores clave en el mercado de apósitos para heridas antibiopelícula?
Convatec Inc., Smith+Nephew, 3M, B. Braun SE y Mölnlycke Health Care AB son las principales empresas que operan en el mercado de apósitos para heridas antibiopelícula.
¿Cuál es la región de más rápido crecimiento en el mercado de apósitos para heridas antibiopelícula?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,62% gracias a la ampliación de la capacidad hospitalaria y al envejecimiento de la población.
¿Qué región tiene la mayor cuota en el mercado de apósitos para heridas antibiopelícula?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de apósitos para heridas antibiopelícula.
¿Qué restricción podría frenar la adopción a corto plazo?
Los precios iniciales más elevados en comparación con la gasa convencional siguen siendo una barrera en los mercados sensibles al presupuesto, aunque los estudios sobre el costo total de la atención sugieren ahorros a largo plazo.
Última actualización de la página el:



