
Taille et part du marché des films en polypropylène (PP) des Amériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
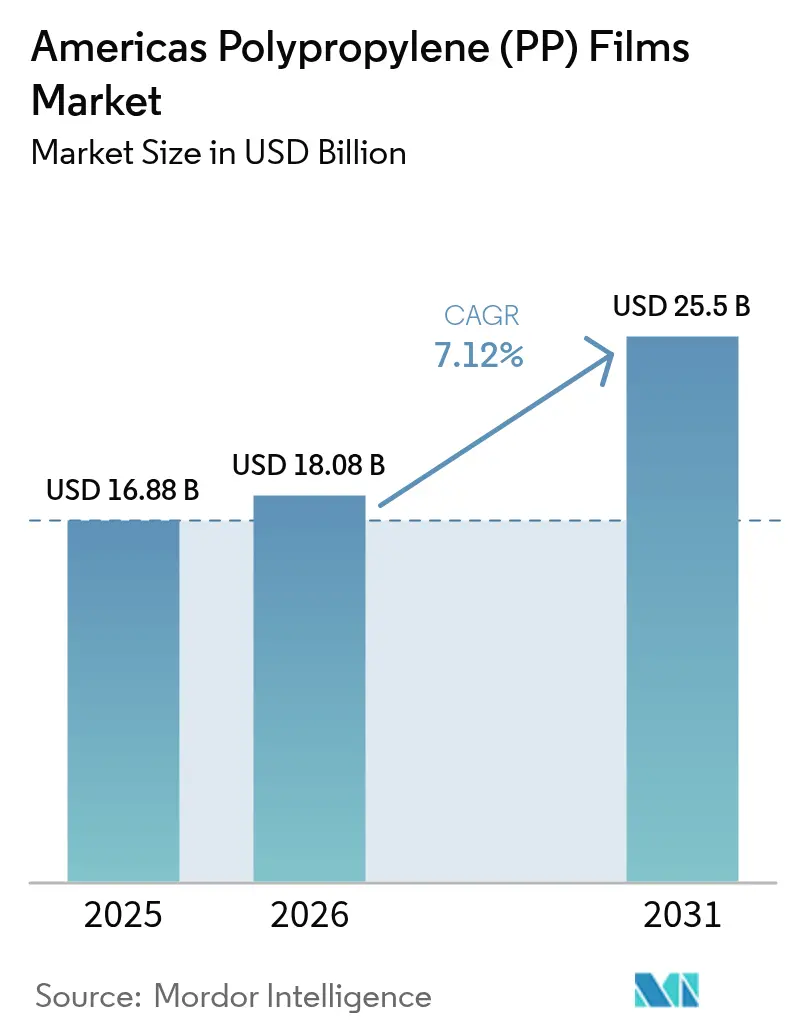
| Taille du marché de l'année de base (2025) | 16.88 Milliards de dollars |
| Taille du Marché (2026) | 18.08 Milliards de dollars |
| Taille du Marché (2031) | 25.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films en polypropylène (PP) des Amériques par Mordor Intelligence
La taille du marché des films en polypropylène des Amériques devrait croître de 16,88 milliards USD en 2025 à 18,08 milliards USD en 2026 et devrait atteindre 25,5 milliards USD d'ici 2031 à un CAGR de 7,12 % sur la période 2026-2031. Cette croissance découle d'un virage décisif vers l'emballage souple mono-matériau qui protège les produits, préserve la compatibilité avec le recyclage et répond à des exigences de durabilité étatiques de plus en plus strictes. La demande augmente également à mesure que les circuits de livraison de kits repas et d'épicerie en ligne en Amérique du Nord adoptent des pochettes haute barrière plus légères que les formats rigides, réduisant les coûts de transport du dernier kilomètre. Les producteurs de films investissent dans des revêtements barrières à base d'oxyde de silicium et d'oxyde d'aluminium qui égalent les performances du polyéthylène téréphtalate à un coût de résine inférieur, tandis que les transformateurs d'emballages blister pharmaceutiques remplacent le polychlorure de vinyle pour répondre aux exigences d'absence de phtalates. L'intensité concurrentielle est élevée car les entreprises pétrochimiques intégrées s'intègrent désormais en amont dans la production de films, réduisant les marges des transformateurs traditionnels et renforçant la nécessité d'une différenciation des produits par les revêtements, la réduction d'épaisseur et les certifications de contenu recyclé.
Principaux enseignements du rapport
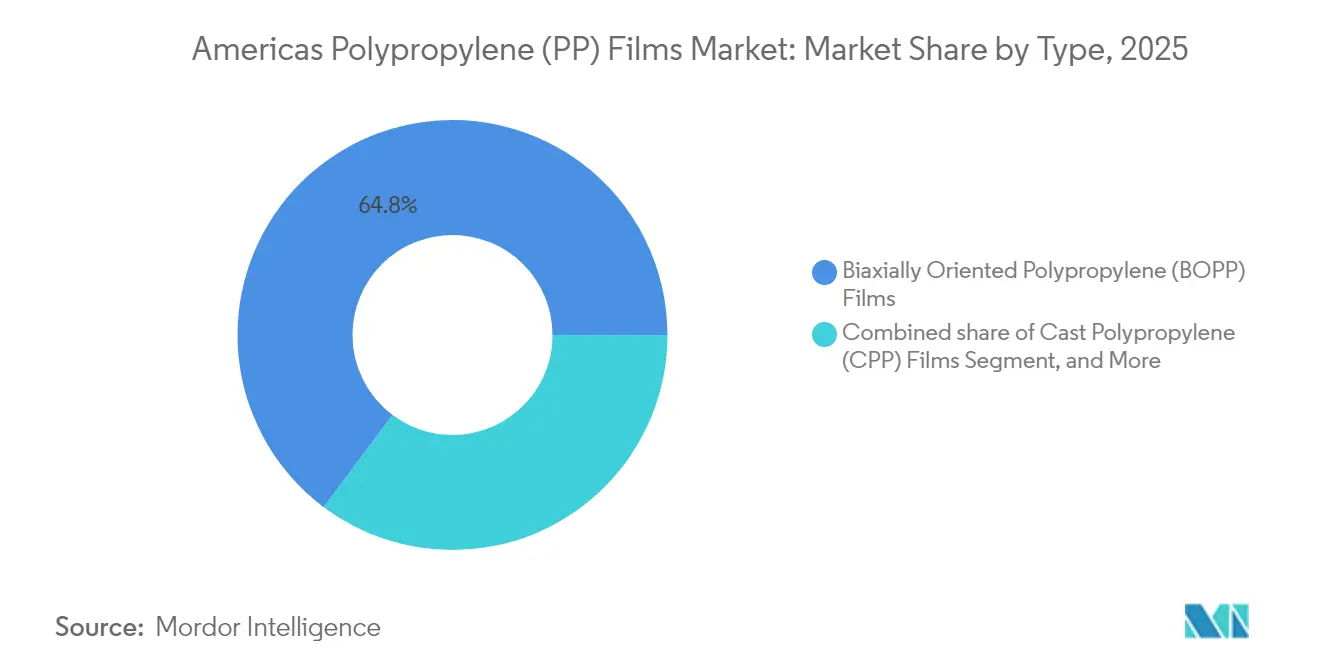
- Par type, le polypropylène à orientation biaxiale représentait 64,78 % du volume en 2025, tandis que le polypropylène coulé progresse à un CAGR de 8,18 % jusqu'en 2031.
- Par épaisseur, la plage de 20 à 40 microns détenait une part de 52,05 % en 2025 ; les films de moins de 20 microns progressent à un CAGR de 9,05 %.
- Par application, l'emballage représentait une part de 67,65 % en 2025, tandis que les structures stratifiées devraient croître à un CAGR de 8,32 %.
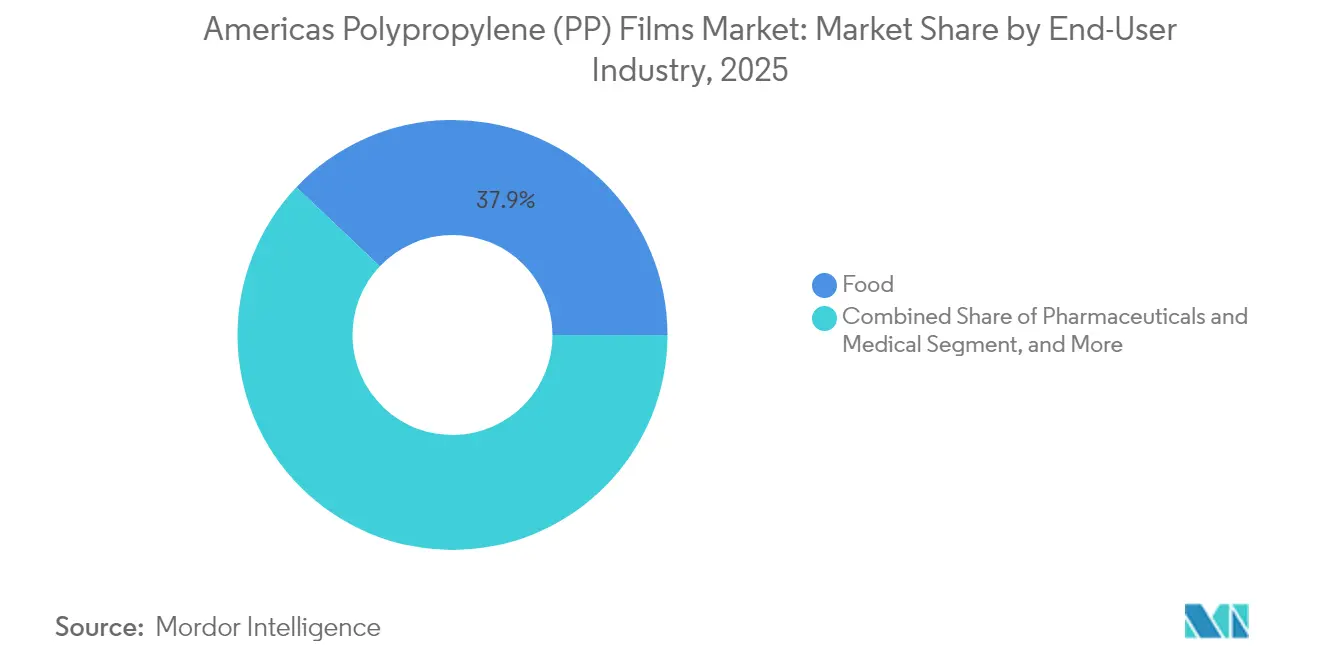
- Par utilisateur final, la consommation alimentaire représentait 37,94 % de la demande en 2025 ; les usages pharmaceutiques et médicaux progressent à un CAGR de 7,95 %.
- Par géographie, l'Amérique du Nord a capturé 77,88 % de la part régionale en 2025 ; l'Amérique du Sud devrait afficher un CAGR de 8,01 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Virage rapide vers des solutions d'emballage souple mono-matériau | +1.8% | Amérique du Nord, avec adoption précoce au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Expansion des réseaux de livraison de produits frais par commerce électronique | +1.5% | Corridors urbains d'Amérique du Nord, en expansion vers São Paulo et Mexico | Court terme (≤ 2 ans) |
| Demande accrue de films haute barrière dans l'emballage durable | +1.4% | Mondial, avec accélération réglementaire en Californie et dans le nord-est des États-Unis | Moyen terme (2-4 ans) |
| Remplacement du PVC et du PET par des films en polypropylène dans les emballages blister pharmaceutiques | +1.2% | Pôles pharmaceutiques d'Amérique du Nord et du Brésil | Long terme (≥ 4 ans) |
| Investissement dans des lignes d'orientation biaxiale avancées par les transformateurs latino-américains | +0.9% | Brésil, Argentine, Chili, avec répercussions sur les marchés andins | Long terme (≥ 4 ans) |
| Adoption croissante d'emballages transparents recyclables par les restaurants à service rapide | +0.7% | Amérique du Nord, concentrée dans les zones statistiques métropolitaines des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Virage rapide vers des solutions d'emballage souple mono-matériau
Les propriétaires de marques réduisent les stratifiés multicouches à des formats mono-polymère pour atteindre les objectifs de conception en vue du recyclage et éviter les frais de responsabilité élargie des producteurs. Coveris et Borealis ont commercialisé en 2024 une pochette mono-polypropylène pour aliments pour animaux de compagnie qui élimine les couches de liaison en polyéthylène tout en satisfaisant aux protocoles de test de chute. [1]Coveris, "Lancement de pochettes mono-matériau pour aliments pour animaux de compagnie," coveris.com Borouge et Siegwerk ont lancé un système d'encre-adhésif compatible qui délivre des résistances au pelage supérieures à 2 N par 15 mm tout en préservant la pureté du flux de recyclage. Les recherches du Fraunhofer montrent que les stratifiés conservent 85 % de leur résistance à la traction après trois cycles mécaniques, contre 60 % pour les mélanges de polyéthylène téréphtalate. La réglementation californienne, en vigueur depuis 2024, exige 25 % de contenu post-consommation dans les emballages à usage unique d'ici 2032, accélérant l'adoption de ces mono-structures. Ensemble, ces avancées font du marché des films en polypropylène des Amériques une plateforme privilégiée pour les programmes d'emballage en circuit fermé.
Expansion des réseaux de livraison de produits frais par commerce électronique
Les services de kits repas et d'épicerie en ligne développent des plateformes de chaîne du froid qui privilégient les pochettes légères et résistantes à la perforation. Le polypropylène coulé métallisé offre des barrières à l'humidité inférieures à 1 g m⁻² jour⁻¹, essentielles pour le contrôle de la condensation dans les plateformes de distribution réfrigérées.[2]MDPI Coatings Journal, "Avancées des revêtements barrières sur les films BOPP," mdpi.com Les emballages souples réduisent le poids d'expédition de 40 % et l'utilisation du volume de 25 %, réduisant les coûts de livraison dans les villes denses. UFlex a mis en service une ligne de 18 000 tpa au Mexique au second semestre de l'exercice 2025 pour approvisionner les centres de traitement des commandes américains en impressions personnalisées à délai d'exécution rapide. Les fermetures à glissière refermables et les becs verseurs stratifiés sur des nappes mono-matériau ajoutent de la commodité pour le consommateur sans compromettre la recyclabilité. À mesure que la pénétration de l'épicerie par abonnement augmente, cette fonctionnalité stimule la demande incrémentale en mètres carrés sur le marché des films en polypropylène des Amériques.
Demande accrue de films haute barrière dans l'emballage durable
Le dépôt en phase vapeur d'oxyde de silicium et d'oxyde d'aluminium sur le polypropylène à orientation biaxiale réduit la transmission d'oxygène de 65 fois, prolongeant la durée de conservation du café et des fruits secs jusqu'à neuf mois. Les revêtements à base d'oxyde d'aluminium font descendre le taux de transmission d'oxygène (OTR) en dessous de 0,5 cc m⁻² jour⁻¹, répondant aux spécifications strictes des blisters pharmaceutiques. Les hybrides ORMOCER du Fraunhofer ajoutent une résistance aux rayures sans entraver le retraitement par fusion, répondant aux préoccupations des transformateurs concernant les rayures en ligne. La loi californienne sur l'économie circulaire impose une pénalité de 0,25 USD par kg sur les emballages non recyclables, rendant le polypropylène revêtu plus rentable que le polyéthylène téréphtalate ou le polychlorure de vinyle. Ces gains matériels protègent le marché des films en polypropylène des Amériques alors que les propriétaires de marques équilibrent les objectifs de barrière, de poids et de recyclabilité.
Remplacement du PVC et du PET par des films en polypropylène dans les emballages blister pharmaceutiques
Le blister mono-polypropylène d'Amcor de 2024 satisfait à la classe VI de la Pharmacopée américaine et surpasse le polychlorure de vinyle en matière de pénétration d'humidité, un avantage pour les médicaments hygroscopiques. La formulation à pli mort de TekniPlex produit des plis nets pour la distribution par pression sans délaminage. SÜDPACK a éliminé l'opercule en aluminium en intégrant un scellant pelable, réduisant le poids de l'emballage de 30 % et permettant un recyclage en flux pur. Les directives de Santé Canada publiées en 2024 sur les tests d'extractibles orientent les achats vers des nappes en polypropylène inertes. Ces avancées soutiennent une hausse du CAGR à long terme pour le marché des films en polypropylène des Amériques à mesure que les fabricants de médicaments lancent des doses unitaires sans phtalates.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières de propylène liée à la dynamique du gaz de schiste | -1.3% | Amérique du Nord, avec répercussions sur les marchés latino-américains dépendants des importations | Court terme (≤ 2 ans) |
| Réglementations strictes sur les plastiques à usage unique dans les principaux États américains | -0.9% | Californie, Colorado, Maine, avec adoption en attente à New York et Washington | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement dues aux arrêts d'usines régionaux | -0.6% | Côte du Golfe des États-Unis, avec effets en cascade sur l'ensemble de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Concurrence des alternatives de films biosourcés et biodégradables émergents | -0.5% | Amérique du Nord et Brésil, concentrée dans les applications de restauration et agricoles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières de propylène liée à la dynamique du gaz de schiste
Les prix au comptant du Henry Hub sont tombés à 2,27 USD par MMBtu en 2024, mais ont bondi de 15 % lors d'arrêts imprévus sur la côte du Golfe, faisant monter les références du propylène et comprimant les marges des transformateurs liés par des contrats de films à prix fixe. [3]Administration américaine d'information sur l'énergie, "Dynamique des prix du gaz naturel et du propylène en 2024," eia.gov INEOS a déclaré la force majeure début 2024 après une défaillance de compresseur, tandis que la tempête hivernale Enzo a temporairement mis à l'arrêt des vapocraqueurs en janvier 2025. Les extrudeurs latino-américains dépendants des exportations chimiques américaines ont payé des primes à l'importation qui ont comprimé les marges. La résine représentant 55 à 65 % du coût du film fini, la volatilité décourage les mises à niveau coûteuses en revêtements barrières et peut ralentir le marché des films en polypropylène des Amériques à court terme.
Réglementations strictes sur les plastiques à usage unique dans les principaux États américains
Les règles de la loi SB 54 de Californie, mises en œuvre en 2024, imposent des seuils de taux de recyclage et des mandats croissants de contenu post-consommation, avec des frais allant jusqu'à 0,50 USD kg⁻¹ pour les emballages non recyclables. Le Colorado et le Maine ont adopté des lois similaires sur la responsabilité élargie des producteurs, tandis que New York et Washington élaborent des projets de loi comparables. Les restaurants à service rapide doivent reconcevoir leurs emballages ou absorber des coûts de gestion plus élevés, réduisant les volumes de commandes de films jusqu'à ce que les conceptions conformes soient validées. Les interdictions relatives aux substances per- et polyfluoroalkylées compliquent davantage les chimies de revêtement. Ces règles étatiques qui se chevauchent resserrent les marges des petits transformateurs et tempèrent les perspectives de croissance du marché des films en polypropylène des Amériques à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la solidité du BOPP se maintient, le CPP s'accélère dans le secteur pharmaceutiqueLes grades à orientation biaxiale ont conservé 64,78 % du volume de 2025, ancrant le marché des films en polypropylène des Amériques grâce à une résistance à la traction élevée et un brillant important qui conviennent aux applications de snacks, d'étiquettes et de rubans. Les producteurs étirent la feuille fondue dans les directions machine et transversale, augmentant le module au-dessus de 3 GPa et permettant une réduction d'épaisseur de 15 microns sans compromettre la résistance à la perforation. Les transformateurs appliquent de l'oxyde de silicium pour atteindre des objectifs de transmission d'oxygène inférieurs à 1 cc m⁻² jour⁻¹ pour le café torréfié, déplaçant les structures en polyéthylène téréphtalate. Le polypropylène coulé devrait croître à un CAGR de 8,18 % à mesure que les lignes de blister pharmaceutique passent du polychlorure de vinyle pour se conformer aux règles sur les extractibles et que les pochettes aseptiques exigent une meilleure intégrité de scellage. Les transformateurs brésiliens ont commandé des lignes de coulée larges en 2024 pour servir les fabricants de médicaments du Mercosur, soulignant le poids stratégique croissant du CPP sur le marché des films en polypropylène des Amériques.
Les ajouts rapides de capacité au Mexique, en Argentine et aux États-Unis atténuent les pénuries historiques de CPP, mais le BOPP reste le cheval de bataille à grande échelle pour les étiquettes, les suremballages et les snacks transparents. Le bond de capacité de BOPP métallisé de Vitopel en 2024 a réduit les délais de livraison pour les sachets de café sensibles à l'humidité, tandis que les transformateurs nord-américains ont qualifié le BOPP à 30 % de contenu recyclé pour atteindre les objectifs de durabilité des marques. Les grades orientés de niche, tels que les films pour condensateurs et les revêtements holographiques, bénéficient de marges premium grâce à une tolérance d'épaisseur étroite et à une pureté diélectrique, mais ils représentent ensemble moins de 2 % de la part du marché des films en polypropylène des Amériques.


Par épaisseur :
les films de moins de 20 microns mènent la tendance à la réduction d'épaisseurLes films de moins de 20 microns affichent un CAGR de 9,05 % car l'orientation biaxiale à haute rigidité permet aux propriétaires de marques de réduire la masse de résine tout en maintenant la résistance à la perforation. Les nappes de 12 microns revêtues de barrière offrent la même protection contre l'oxygène que les films non revêtus de 40 microns, permettant des économies de matériaux de 40 %. La plage de 20 à 40 microns détenait une part de 52,05 % en 2025, privilégiée pour le thermoformage de blisters pharmaceutiques, les emballages industriels lourds et les pochettes de conditionnement-remplissage-scellage qui nécessitent un calibre pour l'intégrité du scellage. De nombreuses lignes de blister sont calibrées pour des nappes de 25 microns, et la mise à niveau pour des jauges plus minces nécessite de nouvelles plaques chauffantes et des racks de refroidissement que les transformateurs reportent souvent.
Au-dessus de 40 microns, le polypropylène est en concurrence avec le polyéthylène orienté pour les sacs de congélation rigides et avec le polyéthylène téréphtalate pour les couvercles de récipients transparents pour la stérilisation. La croissance y est modérée, mais la taille du marché des films en polypropylène des Amériques pour les jauges épaisses reste stable car les films d'emballage pour la construction et les étiquettes en papier synthétique valorisent la résistance à la déchirure et à l'humidité plutôt que le poids. La migration anticipée des emballages de café et de snacks vers des nappes revêtues de 15 microns continuera de faire pression sur la production de jauges moyennes, incitant les producteurs à investir dans des cadres tendeurs ultra-minces et des systèmes d'enroulement à haut rendement.
Par secteur d'utilisation final :
l'alimentation domine tandis que le secteur pharmaceutique prend de l'élanLes transformateurs alimentaires ont absorbé 37,94 % de la demande de 2025, s'appuyant sur le brillant, l'imprimabilité et la barrière à l'humidité pour les snacks, les emballages de boulangerie et les sachets pour produits frais. Les tactiques d'extension de la durée de conservation, telles que le rinçage à l'azote, se combinent bien avec les films à orientation biaxiale à faible transmission d'oxygène. Cependant, la croissance se modère à mesure que les stratifiés à base de papier attirent les applications de céréales sèches et de boissons en poudre à la recherche d'une image écologique perçue plutôt que de performances en matière d'oxygène. Les emballages pharmaceutiques et médicaux devraient enregistrer un CAGR de 7,95 %, portés par des innovations de blister mono-matériau qui répondent aux directives de Santé Canada et de la FDA américaine sur les extractibles tout en améliorant la résistance à la pression adaptée aux personnes âgées. Les fabricants de médicaments adoptent des formats de dose unitaire pour les antibiotiques et les antihistaminiques, amplifiant l'utilisation en mètres carrés même lorsque le nombre de comprimés reste stable.
Les transformateurs d'étiquettes pour boissons recherchent des formats à manchon rétractable et à étiquette dans le moule qui épousent les courbes des canettes en aluminium et des bouteilles en polyéthylène téréphtalate, tout en assurant la triabilité dans les installations de valorisation des matériaux. Les rubans industriels, les films étirables et les films antiadhésifs présentent une demande stable mais cyclique liée aux mises en chantier de construction et à la production de véhicules légers. Les sachets de soins personnels font face à un risque réglementaire dans les États côtiers américains qui envisagent des interdictions d'usage unique, mais les pochettes de recharge multi-usages emploient souvent du polypropylène coulé haute barrière, préservant une certaine demande compensatoire au sein du secteur des films en polypropylène des Amériques.
Par application :
l'emballage conserve la première place, les stratifications progressent fortementL'emballage représentait 67,65 % de la consommation de 2025, englobant les nappes de conditionnement-remplissage-scellage pour snacks, les pochettes à fond plat et les emballages pour produits frais. La réduction d'épaisseur vers des films revêtus de 15 microns et l'essor des formats refermables soutiennent le volume malgré les économies de résine. Les stratifications devraient progresser à un CAGR de 8,32 % car les transformateurs appliquent de l'oxyde de silicium ou de l'oxyde d'aluminium sur le polypropylène, remplaçant le polyéthylène téréphtalate dans les pochettes pour stérilisation et les briques de boissons aseptiques tout en préservant un statut mono-matériau. Les marchés des étiquettes et des rubans exploitent la clarté d'impression et les propriétés diélectriques du polypropylène pour les biens de consommation, le suivi logistique et l'isolation électrique.
Les graphiques de spécialité, les emballages cadeaux holographiques et les revêtements de couvertures de livres représentent des niches modestes mais à marges élevées, atteignant des prix trois à cinq fois supérieurs aux tarifs des films de commodité. Les diélectriques pour condensateurs, le papier synthétique et le paillage agricole utilisent des films plus épais et hautement orientés adaptés à la résistance électrique ou à la résistance aux ultraviolets. La taille du marché des films en polypropylène des Amériques dans les structures stratifiées est prête pour une expansion supérieure à la tendance à mesure que l'adoption des revêtements barrières s'approfondit et que les transformateurs répondent aux mandats de responsabilité élargie des producteurs en s'éloignant des empilements multi-polymères.
Analyse géographique
Marché des Films en Polypropylène (PP) d'Amérique du Nord
L'Amérique du Nord a sécurisé 77,88 % des revenus de 2025, portée par de denses clusters de transformation alimentaire, un solide pipeline pharmaceutique et de vastes réseaux de distribution pour le commerce électronique. L'approvisionnement intégré en matières premières depuis les vapocraqueurs de la côte du Golfe vers les pôles d'extrusion de films du Midwest et du Sud-Est stabilise la logistique et permet des stocks allégés. Le cadre de redevances de gestion de la Californie de 2024 accélère les reconceptions en mono-matériau, incitant les transformateurs à qualifier des revêtements recyclables avant les seuils de contenu de 2030. Les secteurs laitier et boulanger du Canada maintiennent une demande stable, tandis que le boom de la délocalisation de proximité au Mexique oriente les commandes d'emballages automobiles et médicaux vers des usines de films en polypropylène certifiées selon les normes de Bonnes Pratiques de Fabrication.
Marché des Films en Polypropylène (PP) d'Amérique du Sud
L'Amérique du Sud affiche un CAGR de 8,01 % entre 2026 et 2031, surpassant la région, alors que le Brésil et l'Argentine ajoutent des lignes de films à orientation biaxiale et de films coulés. Le démarrage en 2024 de la métalliseur de Vitopel a augmenté la production de 40 %, remportant des contrats avec des fabricants de snacks et des torréfacteurs de café nécessitant des barrières à l'oxygène brillantes. Le marché des blisters en Argentine évolue vers le mono-polypropylène pour s'harmoniser avec les règles du Mercosur favorisant les matériaux sans phtalates. Le Chili, bien que plus petit, accrot l'utilisation des sachets pour produits de la mer, tirant parti de la résistance à la fissuration à basse température du polypropylène pour les exportations de saumon congelé.
Marché des Films en Polypropylène (PP) des Amériques
Le rôle du Mexique en tant que plateforme en franchise de droits dans le cadre de l'Accord États-Unis-Mexique-Canada s'intensifie, les multinationales de biens de consommation délocalisant leurs opérations d'emballage d'Asie pour réduire les délais et l'exposition aux droits de douane. Les marchés du reste de l'Amérique du Sud, tels que la Colombie et le Pérou, affichent une adoption modérée liée à l'expansion du commerce de détail urbain, mais font face à des fluctuations des coûts de résine induites par les devises en raison de leurs importations de propylène américain. Dans l'ensemble, la croissance des échanges intra-américains et les nouveaux investissements directs étrangers maintiennent une base de demande diversifiée pour le marché des films en polypropylène des Amériques.
Paysage réglementaire
Aux États-Unis, le polypropylène utilisé dans les emballages en contact avec les aliments est couvert par le cadre de la FDA américaine relatif aux additifs alimentaires indirects, le polypropylène étant autorisé au titre du 21 CFR 177.1520 (polymères oléfiniques). Cette base de conformité soutient l'utilisation continue du BOPP et du CPP dans les snacks, les produits de boulangerie et d'autres aliments emballés, où les transformateurs gèrent également le choix des additifs et des stabilisants conformément aux homologations FDA applicables.
Au Canada, Environnement et Changement climatique Canada met en œuvre le Registre fédéral des plastiques en vertu de la LCPE, exigeant des producteurs qu'ils déclarent les quantités d'emballages en plastique (y compris le PP) mises sur le marché canadien. La déclaration initiale est liée aux données de 2024, exigibles en 2025, avec des soumissions annuelles par la suite. Au Mexique, la troisième phase des exigences d'étiquetage nutritionnel NOM-051-SCFI/SSA1-2010 a débuté le 1er janvier 2026, ajoutant des cycles de mise en conformité et de modification des visuels pour les transformateurs fournissant des marques alimentaires préemballées. Ces changements peuvent modifier les schémas de demande d'impression-laminage et augmenter la fréquence des changements de format dans les structures à base de films PP.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la production de monomère de propylène et sa polymérisation en résine PP, suivie de la fabrication de films par orientation biaxiale (BOPP, généralement selon des procédés à cadre tenseur avec MDO et TDO séquentiels) ou par extrusion à filière plate pour le CPP. Les fabricants de films passent ensuite aux étapes de traitement de surface et de valorisation telles que la métallisation et les revêtements barrière ou fonctionnels, tandis que les transformateurs en aval gèrent l'impression, le laminage, le refendage et la formation de pochettes ou de surenveloppes pour les utilisateurs finaux de l'alimentaire, du pharmaceutique, de l'industriel et d'autres secteurs.
Dans l'ensemble des Amériques, la fiabilité de l'approvisionnement et les coûts dépendent fortement de la logistique d'approvisionnement en résine et de la proximité des systèmes d'approvisionnement nord-américains, la distribution étant souvent assurée par le rail et le transport routier transfrontalier vers les pôles de fabrication mexicains. La différenciation se concentre de plus en plus au niveau des transformateurs et des films spéciaux, en particulier le BOPP revêtu, les laminations mono-matériau à haute barrière et les structures à teneur recyclée vérifiée. Des acteurs de fabrication régionaux tels qu'Inteplast Group, Profol Americas, Copol International et ViAM Films illustrent comment la production de films et, dans certains cas, les offres valorisées s'alignent sur les exigences de durabilité des propriétaires de marques.
Paysage concurrentiel
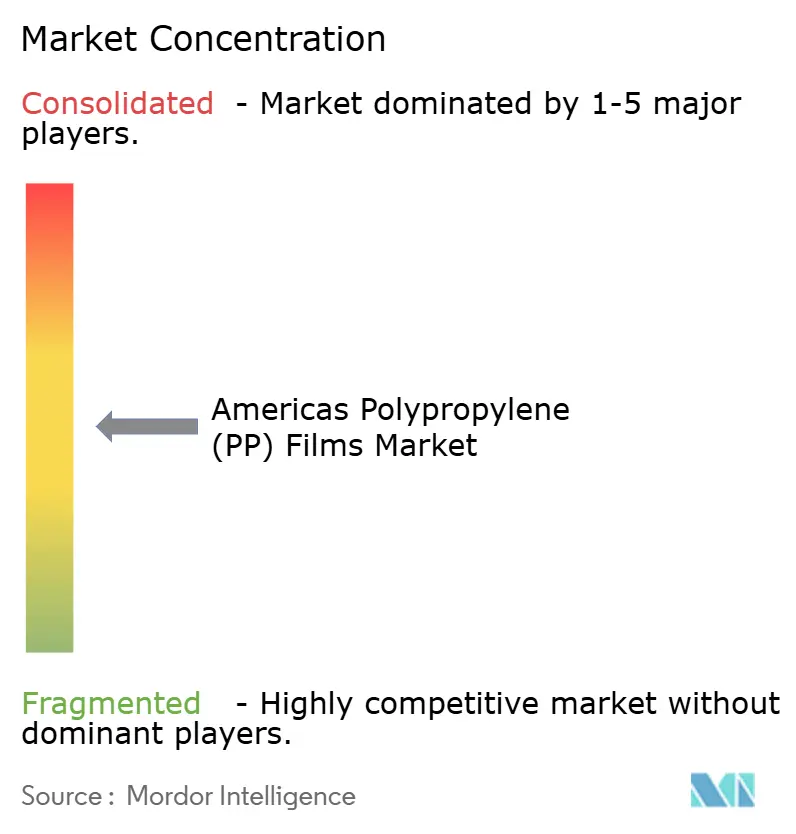
Les fournisseurs intégrés de propylène, tels que Braskem et INEOS, exploitent leur levier sur les matières premières pour pratiquer des prix agressifs lors des cycles de suroffre, mettant au défi les extrudeurs de films indépendants. Taghleef Industries coordonne les charges d'actifs mondiales pour couvrir les arrêts régionaux, tandis que Jindal Films Americas canalise les ressources de recherche de l'entreprise vers des grades diélectriques et holographiques qui portent des marges premium. La certification ISCC PLUS d'Inteplast Group en 2024 dans trois usines américaines permet l'attribution par bilan massique de matières premières d'origine biologique, répondant aux engagements de durabilité des marques et différenciant les offres.
Les transformateurs de niche se concentrent sur des jauges ultra-minces inférieures à 12 microns ou sur des stratifications barrières complexes où l'expertise et les barrières en capital protègent les marges. L'activité des fonds de capital-investissement s'intensifie, Industrial Opportunity Partners ayant acquis le transformateur spécialisé Transcendia en mai 2024, finançant l'expansion dans les segments des films pour condensateurs et de l'holographie. Les acteurs latino-américains ajoutent des cadres tendeurs larges et des métalliseurs pour capter de la valeur dans les exportations de snacks et de café, tandis que les usines nord-américaines intègrent des mises à niveau de traitement plasma pour améliorer l'adhérence des encres sur les substrats à contenu recyclé. Avec la pression réglementaire favorisant les conceptions mono-matériau, les capacités de revêtement et de métallisation deviennent des armes concurrentielles décisives dans le secteur des films en polypropylène des Amériques.
Leaders du secteur des films en polypropylène (PP) des Amériques
Altopro S.A. de C.V.
Oben Holding Group S.A.
Taghleef Industries LLC
Toray Plastics (America), Inc.
Inteplast Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Films en Polypropylène (PP) des Amériques
- Taghleef Industries LLC
- Toray Plastics (America), Inc.
- Jindal Films Americas LLC
- Oben Holding Group S.A.
- Cosmo Films Ltd.
- Inteplast Group Corporation
- Amcor plc
- CCL Industries Inc. (Innovia Films)
- Uflex Limited
- Sigma Plastics Group
- Vitopel Group
- Profol Inc.
- Treofan Americas
- Altopro S.A. de C.V.
- Copol International Ltd.
- Poligal S.A.
- Cheever Specialty Paper and Film
- Polibak Plastic Film Industry Inc.
Lire l’analyse des entreprises de marché des films en polypropylène (pp) des amériques

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge autour d'ajouts de capacité BOPP évolutifs en Amérique du Sud, associés à des améliorations de barrière et de durabilité qui préservent la recyclabilité mono-matériau. En juin 2026, Oben Group a signé un accord pour une ligne BOPP de 12 mètres au Brésil offrant environ 94 000 tonnes métriques de capacité annuelle, augmentant les options d'approvisionnement local pour les emballages destinés aux snacks, au café et à l'exportation, où la métallisation et la performance à haute barrière constituent des critères d'achat.
Les filières de teneur recyclée et de PP circulaire deviennent plus pratiques pour les films PP hautes performances, ouvrant des opportunités pour les fabricants de films et les transformateurs capables de qualifier des matières premières PCR ou biocirculaires tout en respectant les exigences alimentaires et pharmaceutiques. En juin 2026, PureCycle Technologies et Innovia Films ont annoncé la production réussie et l'évaluation d'essai d'un film BOPP blanc cavitationné contenant plus de 40 % de teneur PCR à partir de la résine PureFive Choice, et en février 2026, PureCycle et Toppan se sont associés pour développer des solutions de PP recyclé pour films flexibles et thermoformage, incluant un emballage de barre snack avec plus de 30 % de teneur recyclée. Du côté de la transformation, PPC Flex a finalisé l'acquisition des opérations américaines de SUDPACK en janvier 2026, élargissant son empreinte de fabrication de films flexibles et de pochettes, tandis que des fournisseurs tels que Braskem America ont introduit du polypropylène biocirculaire sous le portefeuille WENEW pour les applications d'emballage, afin d'élargir les intrants pour les gammes de produits à bilan massique ou à teneur circulaire.
Recent Industry Developments in Marché des Films en Polypropylène (PP) des Amériques
- Juin 2026 : Oben Group a signé un accord pour une nouvelle ligne de production de film BOPP de 12 mètres pour le Brésil, offrant environ 94 000 tonnes métriques de capacité annuelle. Cet investissement élargit la production régionale à grande échelle pour les applications de films d'emballage et améliore l'accès local à une capacité d'orientation biaxiale à haut volume et à haute efficacité. Il renforce également les options d'approvisionnement sud-américaines pour les transformateurs desservant les marques de snacks et de café qui spécifient des structures BOPP métallisées ou valorisées.
- Janvier 2026 : Taghleef Industries a finalisé l'acquisition de Treofan, spécialiste des films BOPP anciennement détenu par le conglomérat Jindal. L'opération ajoute des actifs et un savoir-faire dans les segments BOPP à plus forte valeur, soutenant une couverture de produits plus large et la continuité d'approvisionnement pour les propriétaires de marques et les transformateurs achetant des films OPP spéciaux. L'intégration renforce également la pression concurrentielle sur les producteurs indépendants qui manquent d'échelle ou de capacités de surface et de barrière différenciées.
- Octobre 2024 : Vitopel a installé un métalliseur Bobst Expert K5, augmentant de 40 % la capacité de BOPP métallisé pour les clients de la snack-food et du café au Brésil et en Argentine. Cette montée en gamme améliore les délais et soutient des formats d'emballage à haute barrière et à durée de conservation accrue qui reposent sur des films PP métallisés. Elle accroît également la capacité locale pour les marques orientées vers l'exportation qui exigent une performance barrière constante et des substrats prêts à l'impression.


Marché des Films en Polypropylène (PP) des Amériques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur des films de polypropylène vendus et utilisés dans l'ensemble des Amériques, la demande étant liée à la consommation de films dans l'emballage et les usages de transformation connexes. Le dimensionnement reflète les qualités de films PP couramment fournies sous forme de BOPP, de CPP et d'autres formats de films PP.
Exclusions de portée : nous excluons les films non-PP (tels que le PE, le PET et le PVC) et ne comptabilisons que la valeur des films PP, et non la valeur des produits emballés ou des services de transformation en aval.
Aperçu de la segmentation
- Par type
- Films en polypropylène à orientation biaxiale (BOPP)
- Films en polypropylène coulé (CPP)
- Films en polypropylène rétractable (SPP)
- Autres types
- Par épaisseur
- Moins de 20 microns
- 20 - 40 microns
- Plus de 40 microns
- Par secteur d'utilisation final
- Alimentation
- Boissons
- Produits pharmaceutiques et médical
- Industrie
- Soins personnels et cosmétiques
- Autres secteurs d'utilisation final
- Par application
- Emballage
- Étiquetage et rubans
- Stratifications
- Graphiques et revêtements
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie de la chaîne d'approvisionnement des films PP et du bassin de demande dans les Amériques, afin de suivre la même limite de produit, depuis la transformation de la résine jusqu'aux expéditions de films et à la traction des utilisations finales. Nous nous sommes appuyés sur des sources publiques et officielles telles que USITC DataWeb, UN Comtrade, le US Census Bureau, et les publications statistiques nationales du Canada, du Mexique et des principaux pays d'Amérique du Sud pour vérifier les flux commerciaux et l'activité d'emballage.
Pour éviter de construire le modèle sur une seule source de données, nous avons également examiné des sources telles que les publications d'associations sur l'emballage flexible et les plastiques, des revues à comité de lecture sur les polymères et l'emballage pour les tendances de performance (par exemple la barrière et l'allègement des épaisseurs), ainsi que les documents d'entreprise et les présentations aux investisseurs pour les ajouts de capacité et les commentaires sur l'utilisation. Le cas échéant, nous avons fait référence à des abonnements payants pour les données financières et l'intelligence économique des entreprises, à des bases de données de brevets et à des bases de données d'import/export au niveau des expéditions pour combler les lacunes sur l'empreinte des usines et le positionnement des produits. Les sources citées ci-dessus sont illustratives, et de nombreuses autres sources publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier la portée.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des facteurs déterminant la demande de films PP par application et sur la manière dont les prix évoluent en fonction des coûts de résine, du mix d'épaisseurs de films et des exigences de barrière. Nous avons échangé avec un ensemble de fabricants de films, de transformateurs, d'acheteurs d'emballages et d'acteurs de la distribution à travers les Amériques, afin de vérifier les hypothèses du modèle par rapport aux cycles d'approvisionnement et aux réalités de capacité. Lorsque les données semblaient incohérentes entre les sources, les répondants ont été recontactés pour confirmer si les changements provenaient de décalages de mix, de renégociations de contrats ou de variations temporaires de stocks.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 14 % | Managers : 49 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement principale utilise une construction descendante qui reconstitue la demande de films PP à partir de l'activité d'emballage et des besoins de transformation de films dans l'ensemble des Amériques, puis répartit la valeur à l'aide de fourchettes de prix types par type de film et épaisseur. Le modèle a ensuite été recoupé avec des approximations ascendantes sélectives, telles que l'agrégation des indices de revenus des fournisseurs lorsque les informations sont disponibles, et l'utilisation de vérifications échantillonnées prix multiplié par volume pour les principales applications. Les totaux n'ont été ajustés que lorsque plusieurs signaux convergeaient dans la même direction.
Les données utilisées dans le modèle de marché comprenaient des indicateurs tels que la dynamique de la demande d'emballages flexibles, la répartition entre BOPP, CPP et films PP spéciaux, les décalages du mix d'épaisseurs (moins de 20 microns, 20 à 40 microns, et plus de 40 microns), l'orientation des prix de la résine et le calendrier de répercussion des coûts, ainsi que les flux commerciaux pour les films et matériaux d'emballage associés. Lorsqu'un point de donnée manquait pour un pays ou une application, nous avons utilisé des indicateurs de substitution tels que les tendances de production d'emballages et la dépendance aux importations pour combler l'écart, suivis d'entretiens pour confirmer que l'indicateur de substitution correspondait aux habitudes d'achat locales.
Pour les prévisions, une analyse de scénarios a été appliquée afin que les perspectives puissent refléter différentes trajectoires pour les coûts de résine, la vitesse d'allègement des épaisseurs et la demande des emballages alimentaires et de consommation. La trajectoire de croissance finale a été retenue après vérification que le volume implicite et l'évolution des prix restaient réalistes par rapport à la capacité et aux retours d'approvisionnement recueillis lors des discussions primaires.
Validation des données et cycle de mise à jour
La validation s'est effectuée par couches, où les résultats du modèle ont été vérifiés par rapport à des signaux de demande indépendants tels que les tendances de l'activité d'emballage, l'orientation des échanges et les évolutions connues de capacité, avant qu'un chiffre final ne soit validé. Si un résultat au niveau d'un pays évoluait trop fortement par rapport à sa tendance historique, les hypothèses étaient réexaminées et les sources à l'appui revérifiées, suivies d'une nouvelle série de suivis ciblés auprès d'experts si nécessaire.
Chaque estimation fait l'objet d'examens analytiques successifs qui se concentrent sur la cohérence des unités, la logique des prix et du mix, ainsi que sur la question de savoir si la répartition régionale correspond à la structure de marché connue en Amérique du Nord et du Sud. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des ajouts majeurs de capacité, des perturbations commerciales ou des chocs durables sur les prix de la résine. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle qui reste cohérente avec la portée et les hypothèses documentées.
Comparaison de la taille du marché des films de polypropylène (PP) des Amériques de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les films PP dans les Amériques peuvent varier plus que ce à quoi les acheteurs s'attendent, même lorsque le sujet semble identique. Les principales raisons tiennent généralement à la manière dont les catégories de films sont regroupées, à la question de savoir si les valeurs sont comptabilisées au niveau des ventes de films ou de la valeur d'emballage en aval, et à la manière dont les prix sont convertis en USD selon différentes années de référence.
En suivant le mix d'épaisseurs, les réajustements de prix liés à la résine et des vérifications de cohérence des flux commerciaux, Mordor Intelligence maintient la valeur de 2025 liée aux ventes de films PP dans les Amériques, au lieu de mélanger des films d'emballage non-PP ou la valeur des opérations de transformation et d'emballage, ce qui peut gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,88 milliards USD (2025) | |
| Revue spécialisée A | 25,50 milliards USD (2031) | Ce chiffre est présenté comme une valeur prévisionnelle de fin de période, il n'est donc pas directement comparable à une estimation de l'année en cours, sauf si la même année est alignée et que le même périmètre limité aux films PP est maintenu. |
| Portail sectoriel B | 135,00 milliards USD (2025) | Ce chiffre utilise probablement un périmètre beaucoup plus large (par exemple, des matériaux d'emballage plus larges ou la valeur de l'emballage), et il n'est pas clair comment les limites propres aux seuls films PP, les hypothèses de prix et le calendrier de change ont été validés. |
Le tableau indique que le décalage d'année et l'élargissement du périmètre sont les principaux facteurs de dispersion, plutôt que de légères différences de modélisation. Lorsque l'unité de mesure reste la valeur des films PP et que l'année correspond, le total reste traçable à des données reproductibles telles que le mix d'épaisseurs, le calendrier de répercussion des prix de la résine et la traction des emballages en utilisation finale.


Questions clés auxquelles le rapport répond
Quelle est la taille de la demande de films en polypropylène dans les Amériques en 2026 ?
La taille du marché des films en polypropylène des Amériques est de 18,08 milliards USD en 2026 et devrait croître à un CAGR de 7,12 % sur la période 2026-2031.
Quel type de film domine la consommation régionale ?
Le polypropylène à orientation biaxiale représente 64,78 % du volume de 2025 car sa rigidité élevée et sa clarté conviennent aux snacks, aux étiquettes et aux rubans.
Quel segment affiche la croissance la plus rapide jusqu'en 2031 ?
Les films en polypropylène coulé progressent à un CAGR de 8,18 % jusqu'en 2031, portés par la substitution du PVC et du polyéthylène téréphtalate dans les emballages blister pharmaceutiques.
Pourquoi les films de faible épaisseur gagnent-ils des parts de marché ?
Les nappes de moins de 20 microns réduisent la masse de résine jusqu'à 40 % tandis que les revêtements barrières maintiennent la durée de conservation, permettant des économies logistiques pour les livraisons de produits frais par commerce électronique.
Comment les réglementations des États américains influenceront-elles la demande ?
Les frais de gestion de la Californie, du Colorado et du Maine, en vigueur depuis 2024, accélèrent l'adoption d'emballages mono-matériau recyclables mais augmentent les coûts de conformité pour les films non conformes, modérant la croissance à court terme.
Quelle région des Amériques connaît la croissance la plus rapide ?
L'Amérique du Sud devrait afficher un CAGR de 8,01 % jusqu'en 2031, le Brésil et l'Argentine ajoutant de nouvelles lignes d'orientation biaxiale et de coulée pour servir les exportateurs alimentaires et pharmaceutiques.
Dernière mise à jour de la page le:



