
Taille et Part du Marché de la Télémédecine de Soins Aigus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 42.32 Milliards de dollars |
| Taille du Marché (2032) | 87.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Télémédecine de Soins Aigus par Mordor Intelligence
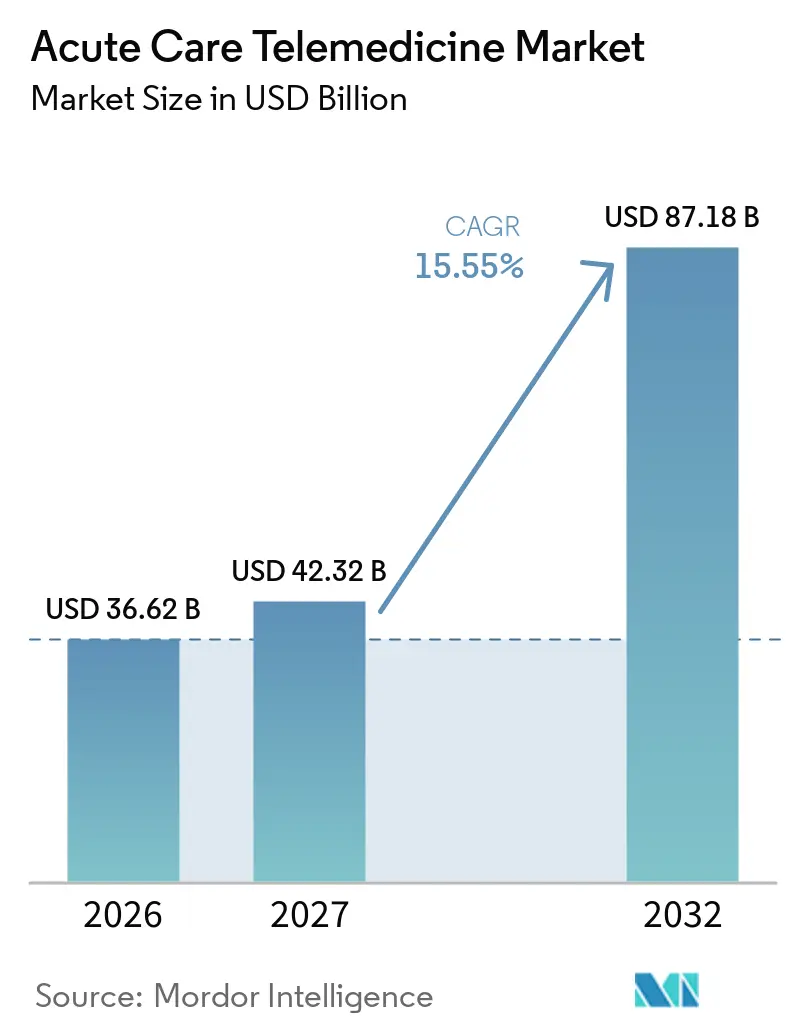
La taille du marché de la télémédecine en soins aigus était évaluée à 36,62 milliards USD en 2026 et devrait croître de 42,32 milliards USD en 2027 pour atteindre 87,18 milliards USD d'ici 2032, à un CAGR de 15,55 % durant la période de prévision (2027-2032).
L'adoption accélérée découle de la pénurie croissante d'intensivistes, de la capacité avérée des programmes de télé-réanimation à réduire de 25 % les risques de mortalité en unité de soins intensifs, et de l'élargissement de la parité de remboursement qui rend les consultations virtuelles en soins intensifs financièrement viables. Les hôpitaux apprécient également les gains d'efficacité opérationnelle qu'offrent les tableaux de bord de surveillance à distance des patients et les moteurs d'alerte précoce pilotés par l'intelligence artificielle, réduisant les réadmissions évitables et améliorant la rotation des lits. Les directeurs financiers des systèmes de santé considèrent de plus en plus les centres virtuels de soins intensifs comme une couverture stratégique contre la volatilité de la main-d'œuvre, tandis que les plateformes natives du cloud et les liaisons satellitaires étendent l'expertise en temps réel aux unités de soins intensifs rurales qui manquaient auparavant de couverture spécialisée. Ensemble, ces forces ancrent un récit de croissance à long terme dans lequel le marché de la télémédecine en soins aigus devient une couche standard de la chaîne mondiale de soins intensifs plutôt qu'un palliatif d'urgence.
Principaux Enseignements du Rapport
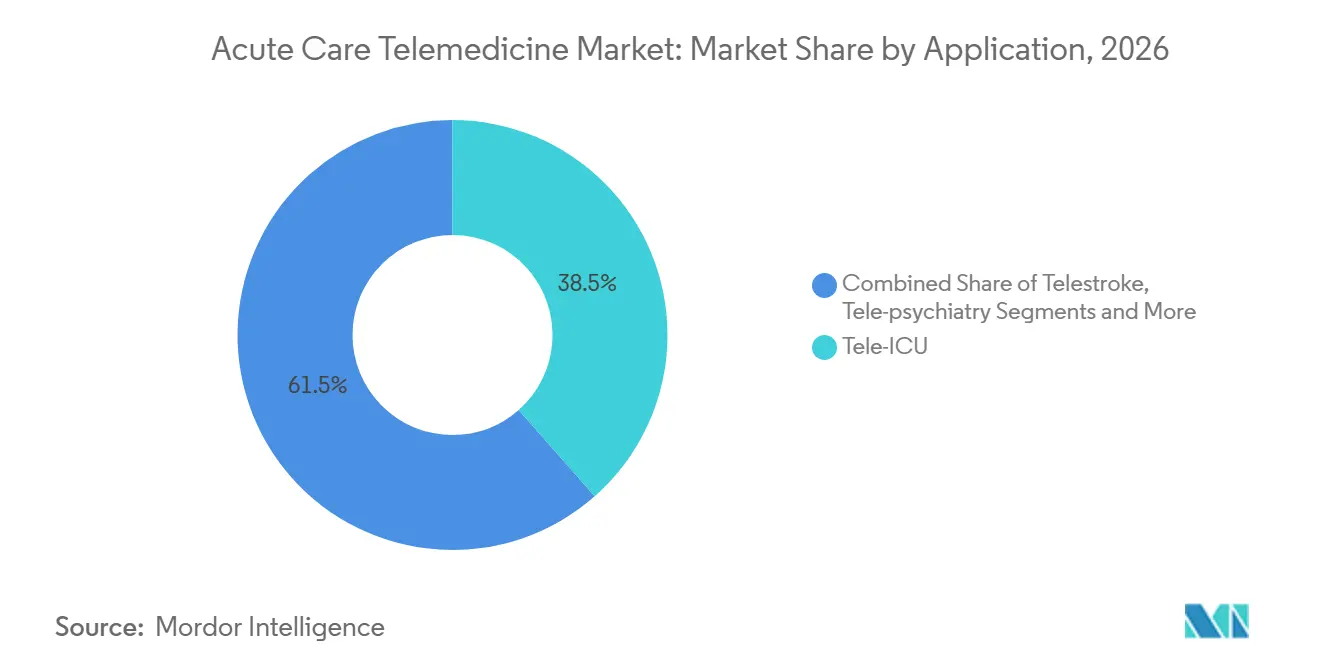
- Par application, la télé-réanimation a représenté 38,5 % de la part du marché de la télémédecine en soins aigus en 2026 et progresse à un CAGR de 16,22 % jusqu'en 2032.
- Par type de service, la surveillance à distance des patients a représenté 41,6 % de la taille du marché de la télémédecine en soins aigus en 2026 et devrait croître à 17,56 % jusqu'en 2032.
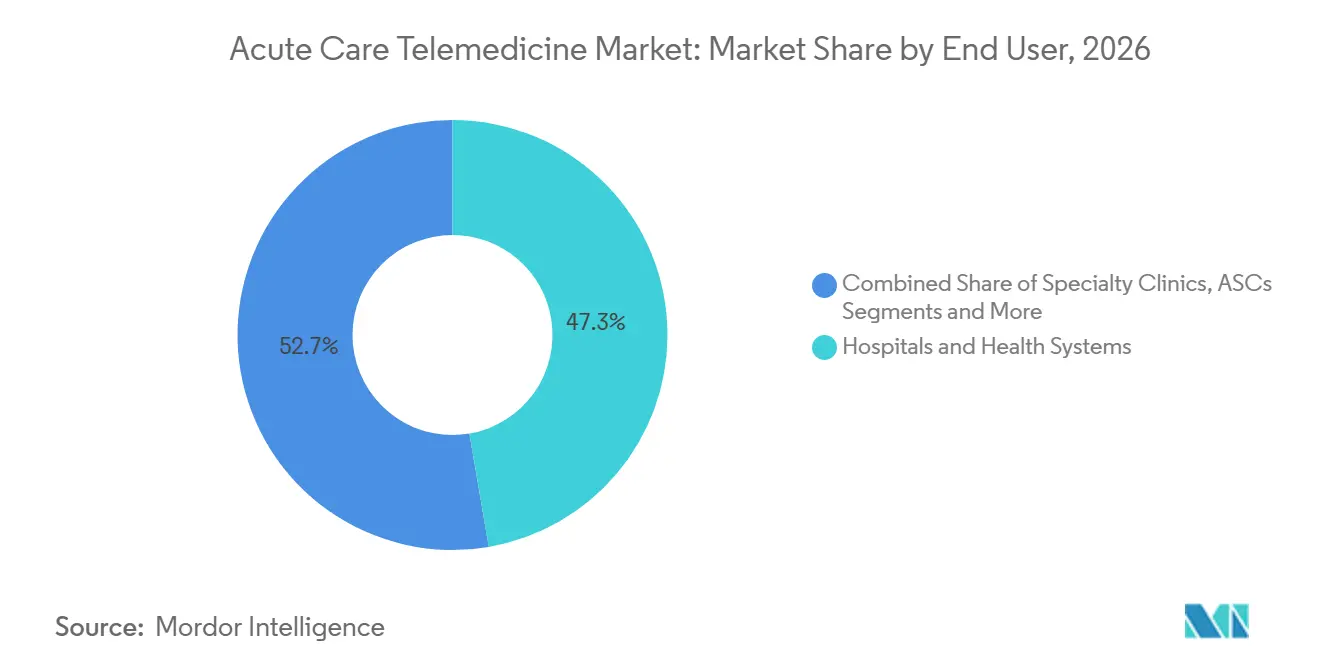
- Par utilisateur final, les hôpitaux et les systèmes de santé ont généré 47,3 % des revenus en 2026, tandis que les programmes de soins à domicile affichent le CAGR prévisionnel le plus élevé à 19,0 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a capté 46,8 % des revenus en 2026 ; l'Asie-Pacifique est positionnée pour afficher le CAGR le plus rapide à 18,8 % sur le même horizon.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Pénurie d'Intensivistes et Pression sur les Lits d'USI | +3.20% | Mondial, aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Hausse des Attentes de Retour sur Investissement Hospitalier | +2.80% | Mondial, porté par l'Amérique du Nord | Court terme (≤ 2 ans) |
| Parité de Remboursement Post-COVID | +2.10% | Amérique du Nord, en expansion vers l'Europe | Moyen terme (2 à 4 ans) |
| Plateformes de Télésanté Natives du Cloud | +1.90% | Mondial, adoption accélérée en Asie-Pacifique | Long terme (≥ 4 ans) |
| Systèmes d'Alerte Précoce Pilotés par l'IA | +1.70% | Marchés principaux : Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion Satellitaire vers les Sites Éloignés et Offshore | +1.40% | Mondial, régions rurales et en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'Intensivistes et Pression sur les Lits d'USI
Les centres de télé-USI permettent à un intensiviste certifié de superviser plusieurs USI, atténuant ainsi le déficit américain projeté de 35 000 intensivistes d'ici 2030. Un programme mature au sein du système Fairview de l'Université du Minnesota assure une dotation infirmière 24h/24 et 7j/7 et fait état de coûts d'exploitation annuels de 25 926 USD par lit de télé-USI après la phase de démarrage. Une méta-analyse révèle un odds ratio groupé de 0,75 pour la réduction de la mortalité en USI dans les hôpitaux bénéficiant d'une supervision par télé-USI, des bénéfices les plus prononcés là où le ratio mortalité observée/prédite avant mise en œuvre dépassait 1,0. Les soins infirmiers virtuels complètent la couverture médicale, un centre de la Guthrie Clinic ayant enregistré une baisse de 43 % du taux d'attrition et 7 millions USD d'économies sur la masse salariale après l'ajout d'infirmiers en soins intensifs à distance.[1] Ensemble, ces données soulignent pourquoi le marché de la télémédecine de soins aigus reste étroitement lié aux pénuries persistantes de cliniciens.
Hausse des Attentes de Retour sur Investissement Hospitalier
Les hôpitaux font face à des marges très étroites et examinent les investissements en télé-USI sous un angle financier qui prend en compte les transferts évités, la réduction de la mortalité et la diminution de la durée de séjour en USI. Une revue économique multicentrique a évalué le rapport coût-efficacité de la télé-USI à 45 320 USD par année de vie ajustée sur la qualité supplémentaire, tout en documentant une réduction de 58 % des risques de mortalité en USI après déploiement. La télé-AVC, souvent intégrée dans la facturation des soins aigus, démontre des rendements encore plus nets : le réseau de 34 sites du Massachusetts General Hospital atteint régulièrement des délais porte-à-aiguille de 38 minutes, bien en deçà de l'objectif de 60 minutes de l'Association américaine de l'AVC, avec un taux de satisfaction des patients de 90 %. Ces économies et ces gains en termes de résultats incitent les directeurs financiers à maintenir le financement des déploiements de soins intensifs virtuels, renforçant la demande structurelle sur le marché de la télémédecine de soins aigus.
Parité de Remboursement Post-COVID
Le barème des honoraires des médecins Medicare 2025 a maintenu les codes de facturation audio uniquement et ajouté les consultations de formation des aidants à la liste de la télésanté, consolidant la prévisibilité des revenus pour les codes de consultation en soins intensifs.[2] UnitedHealthcare a confirmé cette position dans sa mise à jour de politique d'avril 2025, élargissant la couverture commerciale pour les consultations à distance en soins intensifs. Les honoraires pour un site d'origine de télésanté restent à 80 % de 31,01 USD, offrant aux hôpitaux un paiement de structure modeste mais fiable qui contribue à compenser l'infrastructure de surveillance. Des lois étatiques telles que la loi californienne sur la couverture universelle comblent les lacunes en matière de parité, créant un cadre de remboursement qui propulse le marché de la télémédecine de soins aigus même après l'expiration des dérogations liées à l'urgence de santé publique.
Systèmes d'Alerte Précoce Pilotés par l'IA
Les hôpitaux alimentent désormais en continu des données de ventilateurs, de moniteurs et de dossiers médicaux électroniques dans des moteurs d'analyse hébergés dans le cloud qui détectent les risques de détérioration des heures avant les seuils traditionnels de signes vitaux. Philips et Mass General Brigham ont présenté une plateforme d'analyse en temps réel qui centralise la télémétrie cardiaque et les formes d'onde ventilatoires pour générer des alertes exploitables à l'intention des équipes au chevet et de télé-USI. Les premiers adoptants ont documenté 40 % de réadmissions non planifiées en USI en moins et une réduction de la fatigue liée aux fausses alarmes, car les algorithmes filtrent les alertes non exploitables. Le service de surveillance virtuelle des patients activé par l'IA de Teladoc Health permet à un technicien centralisé de surveiller 25 % de chambres supplémentaires sans compromettre les indicateurs de prévention des chutes. Ces avancées renforcent le lien entre la science des données et l'action au chevet, ajoutant un pilier d'innovation durable au sein du marché de la télémédecine de soins aigus.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Complexité des Licences Transfrontalières | -1.80% | Mondial, aigu en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Lacunes en Matière de Confidentialité des Données et de Cybersécurité | -2.30% | Mondial, focus réglementaire aux États-Unis et dans l'UE | Court terme (≤ 2 ans) |
| Fatigue aux Alarmes des Télécliniciens | -1.50% | Mondial, environnements de soins intensifs | Moyen terme (2 à 4 ans) |
| Limites de Remboursement par Paiement Groupé | -1.20% | Amérique du Nord, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des Licences Transfrontalières
Seuls 37 États américains participent pleinement au Compact de Licence Médicale Interétatique, et des spécialités telles que la neurologie d'urgence font face à des obstacles supplémentaires en matière d'accréditation qui retardent les consultations en temps réel au-delà des frontières étatiques. Les hôpitaux doivent encore obtenir des privilèges distincts pour chaque médecin à distance, ce qui alourdit considérablement les tâches administratives et introduit des délais qui compromettent les interventions urgentes. Lors des vagues régionales de COVID-19, ces lacunes en matière de licences ont limité le redéploiement rapide d'intensivistes inactifs vers les USI des zones les plus touchées, illustrant comment la réglementation freine une capacité virtuelle autrement élastique. À moins qu'une réforme fédérale ou multiétatique ne s'accélère, les frictions liées aux licences continueront de réduire le potentiel d'expansion du marché de la télémédecine de soins aigus.
Lacunes en Matière de Confidentialité des Données et de Cybersécurité
Les amendements proposés à la règle de sécurité HIPAA prévoient le chiffrement de bout en bout, des architectures réseau à confiance zéro et des fenêtres de notification de violation de 24 heures, des changements que le Bureau des droits civils estime pouvoir coûter aux prestataires 9,3 milliards USD la première année. Les petits hôpitaux ruraux — souvent des candidats privilégiés pour les partenariats de télé-USI — manquent de capital et de personnel de sécurité, ce qui en fait des cibles privilégiées pour les rançongiciels et décourage le déploiement. Les primes d'assurance cybernétique ont augmenté de 13 % en 2024 pour les hôpitaux disposant d'interfaces de surveillance à distance, reflétant les préoccupations actuarielles concernant les flux de données en temps réel que les pirates peuvent exploiter. Par conséquent, les comités de gestion des risques au niveau des conseils d'administration reportent parfois les investissements en télémédecine jusqu'à l'amélioration de la posture en matière de cybersécurité, renforçant ainsi un frein sur le marché de la télémédecine de soins aigus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
Domination de la Télé-USI dans les Soins IntensifsLes programmes de télé-réanimation ont capté 38,5 % de la part du marché de la télémédecine en soins aigus en 2026, une position de leadership construite sur plus d'une décennie de données de résultats évaluées par les pairs. La contribution du segment à la taille du marché de la télémédecine en soins aigus devrait s'élargir à un CAGR de 16,22 % à mesure que des hôpitaux communautaires supplémentaires se connectent à des centres de commandement en étoile pour une supervision des intensivistes 24 heures sur 24. L'adoption prend de l'élan dans les établissements où la mortalité observée par rapport à la mortalité prédite reste élevée, car les équipes de direction peuvent s'appuyer sur des réductions de rapports de cotes publiées pour justifier les dépenses en capital. La télé-AVC suit comme l'application à la croissance la plus rapide, avec un taux de 18,7 % propulsé par les impératifs de délai de traitement et un réseau croissant d'hôpitaux ruraux qui dépendent d'une expertise neurologique rapide.[3] La télé-psychiatrie d'urgence et la télé-pharmacie complètent le tableau des applications, soulignant l'évolution du secteur de la télémédecine en soins aigus d'une surveillance générale des soins intensifs vers des services virtuels axés sur les sous-spécialités.
Les suites de télé-réanimation de deuxième génération intègrent désormais des tableaux de bord d'analyse prédictive, la capture des formes d'onde du ventilateur et une aide à la décision pour le dosage des médicaments, qui aident les équipes au chevet à anticiper la détérioration des heures à l'avance. Les hôpitaux déployant ces capacités signalent des réductions moyennes de la durée de séjour en soins intensifs de 0,9 jour et des gains de rotation des lits qui se répercutent sur les améliorations du cycle de revenus. Parallèlement, les services de télé-AVC bénéficient d'un partage rationalisé des images DICOM qui accélère les lectures des neurologues, économisant en moyenne 22 minutes de transfert par cas. Ces indicateurs de performance consolident le rôle de chaque application au sein du marché plus large de la télémédecine en soins aigus et signalent une maturité continue de la segmentation.



Par Type de Service :
La Surveillance à Distance Permet une Surveillance ContinueLes tableaux de bord de surveillance à distance des patients ont représenté 41,6 % du marché de la télémédecine en soins aigus en 2026, reflétant le besoin clinique de diffuser des données physiologiques provenant de dispositifs disparates vers une interface de commandement unique. Cette dominance devrait se maintenir, la ligne de service affichant un CAGR de 17,56 % jusqu'en 2032, à mesure que les alertes triées par intelligence artificielle réduisent les faux positifs et maintiennent l'engagement des télécliniciens. La téléinfirmerie se distingue comme le segment à la croissance la plus rapide à 20,5 %, portée par des données empiriques montrant que des infirmières diplômées expérimentées peuvent gérer 67 % des admissions et des sorties à distance tout en accordant au personnel sur site 45 minutes supplémentaires par épisode patient.
La consultation virtuelle en temps réel reste indispensable pour les cas urgents de cardiologie ou de traumatologie nécessitant l'avis d'un spécialiste en quelques minutes, tandis que les services de stockage et de transfert occupent une niche plus restreinte en radiologie aiguë et en dermatologie. Les compléments de santé mobile aident à faire sortir les patients des soins intensifs plus tôt en fournissant un suivi structuré des symptômes durant les 30 premiers jours après la sortie, une preuve supplémentaire que le marché de la télémédecine en soins aigus ne se limite plus aux murs de l'hôpital. Ensemble, ces dynamiques de lignes de service illustrent comment les couches technologiques convergent pour former un écosystème intégré et de bout en bout du secteur de la télémédecine en soins aigus.
Par Utilisateur Final :
Les Systèmes Hospitaliers Pilotent l'Intégration InstitutionnelleLes centres de commandement des hôpitaux et des systèmes de santé ont généré 47,3 % du chiffre d'affaires total de 2026, et leur base installée leur confère une influence inégalée sur les feuilles de route des fournisseurs et les normes d'interopérabilité. Les conseils d'administration intègrent de plus en plus les indicateurs de télémédecine en soins aigus — lits de soins intensifs supervisés à distance, ratios de couverture par téléinfirmerie et délais de réponse en télé-AVC — dans leurs tableaux de bord qualité, renforçant l'engagement interne. Les programmes de soins aigus à domicile enregistrent le CAGR le plus élevé à 19,0 % parce que les payeurs remboursent désormais la surveillance physiologique à distance et les bilans post-soins intensifs, ce qui libère des capacités et réduit les réadmissions qui viendraient autrement éroder les marges des groupes homogènes de malades. Les cliniques spécialisées et les centres de chirurgie ambulatoire ont recours à des consultations ponctuelles en soins intensifs pour stabiliser les événements indésirables sans transferts d'urgence. Cela démontre la périphérie en évolution rapide du marché de la télémédecine en soins aigus.
Les coalitions d'employeurs et les organisations de soins gérés pilotent également des équipes virtuelles d'intervention rapide qui interviennent avant que les bénéficiaires n'atteignent les services d'urgence à coût élevé, un modèle qui pourrait diversifier davantage le mix d'utilisateurs finaux. Ces évolutions structurelles montrent comment la taille du marché de la télémédecine en soins aigus est répartie entre des lieux de soins de plus en plus hétérogènes, chacun nécessitant des flux de travail, des accréditations et des constructions de sécurité adaptés, tout en contribuant à un continuum unique de prestation de soins intensifs virtuels.

Analyse Géographique
Marché de la Télémédecine en Soins Aigus en Amérique du Nord
L'Amérique du Nord a capté 46,8 % des revenus mondiaux de 2026, soutenue par plus de 50 réseaux de télé-réanimation qui supervisent collectivement environ 5 800 lits de soins intensifs. La parité de remboursement de longue date et l'infrastructure cloud de niveau entreprise ont facilité la mise en œuvre, bien que l'expansion du marché s'oriente désormais vers les hôpitaux ruraux qui restent déconnectés des grands pôles académiques. La cohérence réglementaire — illustrée par le maintien par Medicare des codes de consultation et par les États qui consacrent des lois de parité de service — soutient des flux de trésorerie prévisibles qui maintiennent l'adoption nord-américaine stable même si la croissance absolue se modère.
Marché de la Télémédecine en Soins Aigus en Asie-Pacifique
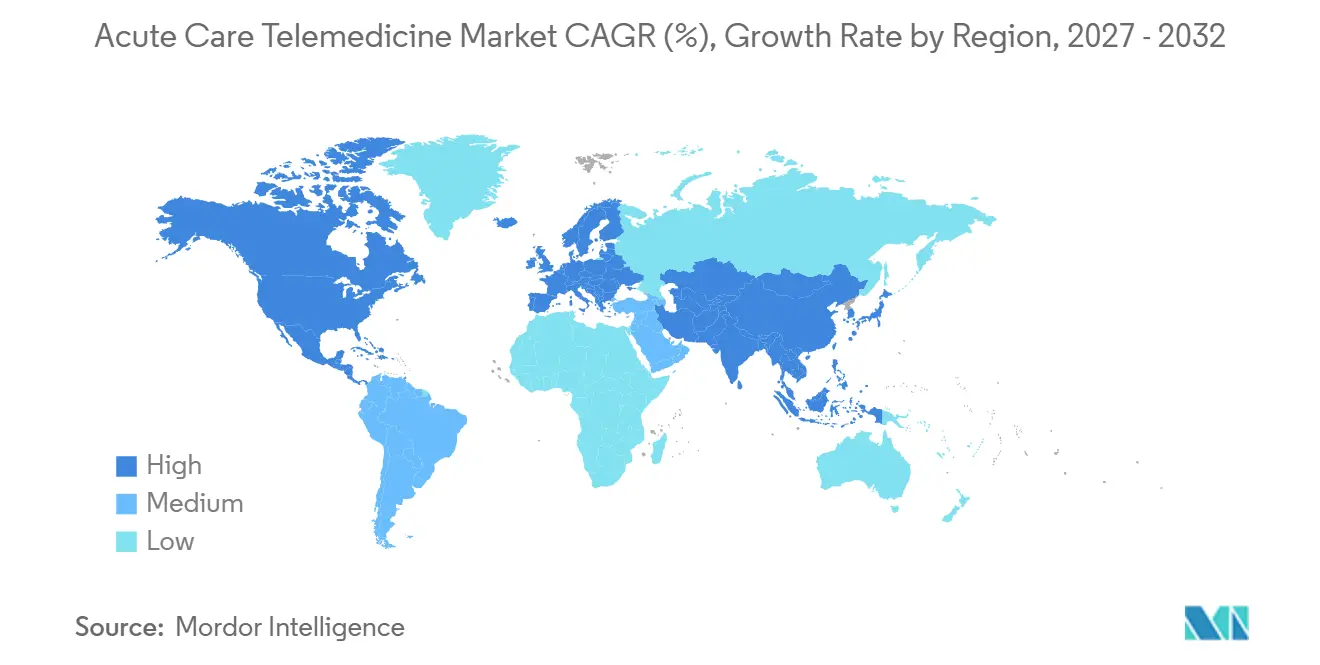
L'Asie-Pacifique se classe comme le théâtre à la croissance la plus rapide, affichant un CAGR de 18,8 % à partir d'une base installée plus modeste, à mesure que les décideurs politiques allouent des fonds à la capacité des soins intensifs et aux infrastructures de santé numérique. La Chine seule oriente une partie de ses dépenses de santé projetées à 205 milliards USD vers des projets pilotes de télé-réanimation intensive, tandis que la Mission nationale de santé numérique de l'Inde promeut l'échange de données basé sur FHIR qui s'articule avec les centres de télé-réanimation hébergés dans le cloud. Les ministères de la santé d'Asie du Sud-Est testent également des liaisons satellitaires pour connecter les provinces insulaires aux centres de commandement continentaux, une initiative qui souligne la résilience du marché de la télémédecine en soins aigus dans les zones géographiques à faible infrastructure.
Marché de la Télémédecine en Soins Aigus en EMEA et en Amérique du Sud
L'Europe se concentre sur la collaboration transfrontalière en soins critiques, en s'appuyant sur le cadre de l'Espace européen des données de santé pour permettre à des spécialistes en cardiologie ou en traumatologie d'un État membre de consulter un cas dans un autre, dans le respect des garanties du RGPD. Les systèmes du Moyen-Orient et d'Afrique expérimentent la connectivité via Starlink pour pallier les limitations terrestres, tandis que le Ministère de la Santé du Brésil a conclu un déploiement de télé-soins dans 15 USI ayant traité 5 471 patients et enregistré un niveau élevé de satisfaction des cliniciens. Ces cas d'usage mixtes illustrent la manière dont les politiques régionales, les infrastructures et les paysages de remboursement modulent le rythme du marché de la télémédecine en soins aigus à l'échelle mondiale.
Paysage Concurrentiel
Concentration du Marché
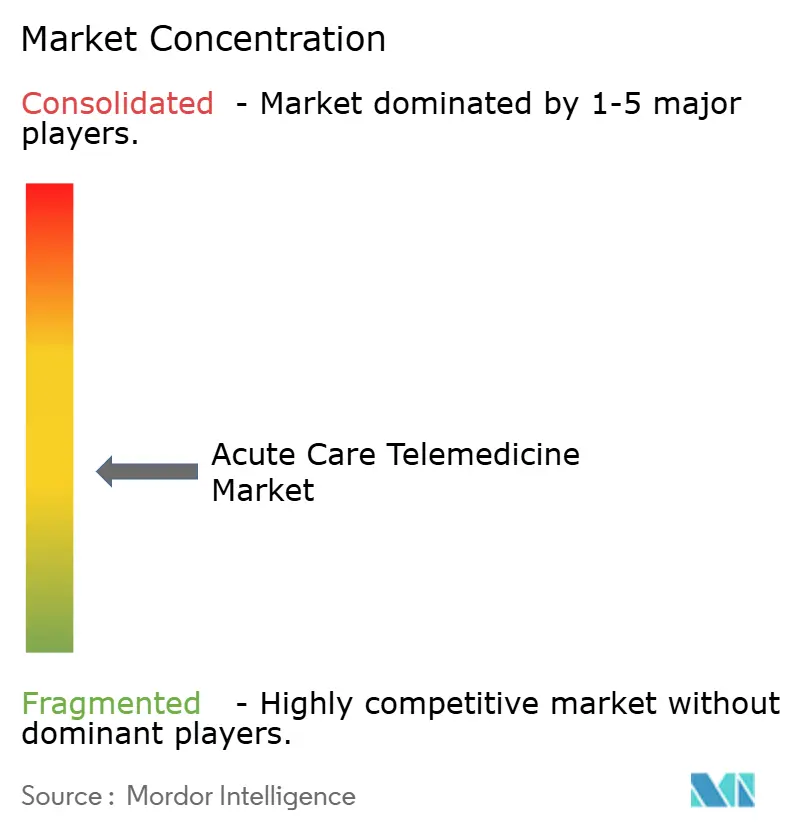
Le marché mondial de la télémédecine en soins aigus présente un paysage concurrentiel modérément fragmenté mais en consolidation rapide, porté par des prestataires de soins virtuels spécialisés, de grands géants de la technologie de santé et des réseaux hospitaliers intégrés. Les principaux acteurs du secteur tels que Teladoc Health, Amwell, SOC Telemed, Access TeleCare, Hicuity Health, GE HealthCare, Koninklijke Philips et Siemens Healthineers se font concurrence en proposant des solutions de haute acuité telles que la télé-réanimation, la télé-AVC, la téléradiologie et la couverture par des médecins urgentistes. Ces fournisseurs se différencient par du matériel propriétaire comme des chariots de télémédecine mobiles intelligents, une infrastructure vidéo à faible latence et des logiciels de flux de travail clinique conçus pour les environnements hospitaliers à forte pression et à contrainte de temps.
La rivalité sur le marché est de plus en plus définie par des partenariats stratégiques, des fusions et des expansions spécialisées plutôt que par des logiciels vidéo autonomes. Par exemple, les prestataires forgent des alliances avec des systèmes hospitaliers régionaux pour gérer les lacunes de couverture 24h/24 et 7j/7 et les pénuries sévères de spécialistes, notamment en neurologie et en soins intensifs. De plus, l'intégration du triage par intelligence artificielle, du soutien au diagnostic automatisé et des technologies d'informatique en périphérie et de 5G est devenue un champ de bataille principal pour les fournisseurs cherchant à réduire la latence diagnostique et à améliorer la surveillance des patients en temps réel dans les contextes d'urgence.
Leaders du Secteur de la Télémédecine de Soins Aigus
-
Teladoc Health
-
Philips
-
Amwell
-
GE HealthCare
-
Hicuity Health (Advanced ICU Care)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Télémédecine en Soins Aigus Entreprises couvertes dans ce rapport
- Teladoc Health
- Philips (eICU)
- Amwell
- GE Healthcare
- Advanced ICU Care / Hicuity Health
- SOC Telemed (Access TeleCare)
- Medtronic
- Cerner (Oracle Health)
- Siemens Healthineers
- Doctor On Demand
- Eagle Telemedicine
- Intercept Telehealth
- Caregility
- GlobalMed
- Hicuity Health (separate profile if legally distinct)
- Masimo
- Baxter (Z-ICU)
- InTouch Health (legacy)
- eVisit
- Avizia (Cisco Health)
Développements industriels récents dans Marché de la Télémédecine en Soins Aigus
- Février 2025 : Philips et Mass General Brigham se sont associés pour construire un moteur d'analyse alimenté par l'IA qui fusionne les données des ventilateurs et des moniteurs pour une aide à la décision continue en soins intensifs.
- Février 2025 : Teladoc Health a acquis Catapult Health pour 65 millions USD, ajoutant des diagnostics à domicile de qualité laboratoire à sa pile de télémétrie de soins aigus.
- Janvier 2025 : Avel eCare a acquis Amwell Psychiatric Care, élargissant la couverture virtuelle des crises de santé comportementale dans 46 États.
- Novembre 2024 : Teladoc Health a lancé un service de surveillance virtuelle des patients activé par l'IA permettant à un seul technicien de superviser 25 % de chambres supplémentaires sans dégrader les indicateurs de prévention des chutes.
Portée du Rapport sur le Marché Mondial de la Télémédecine de Soins Aigus
Aperçu de la segmentation
| Télé-USI |
| Télé-AVC |
| Télé-psychiatrie |
| Télé-dermatologie |
| Télé-pharmacie |
| Surveillance à Distance des Patients |
| Consultation Virtuelle en Temps Réel |
| Stockage et Transfert |
| Services de Santé Mobile |
| Soins Infirmiers à Distance |
| Hôpitaux et Systèmes de Santé |
| Cliniques Spécialisées |
| Centres de Chirurgie Ambulatoire |
| Environnements de Soins à Domicile |
| Payeurs et Réseaux d'Employeurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application | Télé-USI | |
| Télé-AVC | ||
| Télé-psychiatrie | ||
| Télé-dermatologie | ||
| Télé-pharmacie | ||
| Par Type de Service | Surveillance à Distance des Patients | |
| Consultation Virtuelle en Temps Réel | ||
| Stockage et Transfert | ||
| Services de Santé Mobile | ||
| Soins Infirmiers à Distance | ||
| Par Utilisateur Final | Hôpitaux et Systèmes de Santé | |
| Cliniques Spécialisées | ||
| Centres de Chirurgie Ambulatoire | ||
| Environnements de Soins à Domicile | ||
| Payeurs et Réseaux d'Employeurs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
À quelle vitesse la télémédecine en soins aigus devrait-elle croître d'ici 2032 ?
Le chiffre d'affaires mondial devrait passer de 36,62 milliards USD en 2026 à 87,18 milliards USD d'ici 2032, reflétant un CAGR de 15,55 % sur la période de cinq ans.
Quelle application mène actuellement l'adoption dans la télémédecine de soins aigus ?
Les services de télé-réanimation représentent 38,5 % des revenus de 2026, ce qui en fait l'application de soins intensifs virtuels la plus importante et la plus établie au monde.
Quels rendements financiers les hôpitaux tirent-ils des programmes de télé-USI ?
Les études économiques situent le rapport coût-efficacité à environ 45 320 USD par année de vie ajustée sur la qualité supplémentaire, avec des baisses documentées de 58 % des risques de mortalité en USI et des durées de séjour plus courtes qui libèrent des lits.
Comment la parité de remboursement influence-t-elle l'adoption des soins intensifs virtuels ?
Le barème des honoraires Medicare 2025 et les politiques parallèles des payeurs commerciaux maintiennent les codes de facturation pour les consultations à distance en soins intensifs, offrant aux hôpitaux des flux de revenus prévisibles qui justifient de nouveaux déploiements.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région en expansion la plus rapide ?
Le financement gouvernemental de la santé numérique, la croissance rapide des capacités de soins intensifs et des politiques de télésanté favorables font progresser les revenus régionaux à un CAGR de 18,8 % jusqu'en 2032.
Quels obstacles en matière de cybersécurité les prestataires doivent-ils surmonter lors du lancement de plateformes de télé-USI ?
Les mises à jour proposées de la règle de sécurité HIPAA imposent le chiffrement de bout en bout et pourraient coûter aux hôpitaux américains environ 9,3 milliards USD en conformité la première année, faisant des défenses cybernétiques robustes un prérequis pour la mise à l'échelle.