
Marktgröße und Marktanteil für Akutversorgung-Telemedizin
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 42.32 Milliarden US-Dollar |
| Marktgröße (2032) | 87.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.55 % |
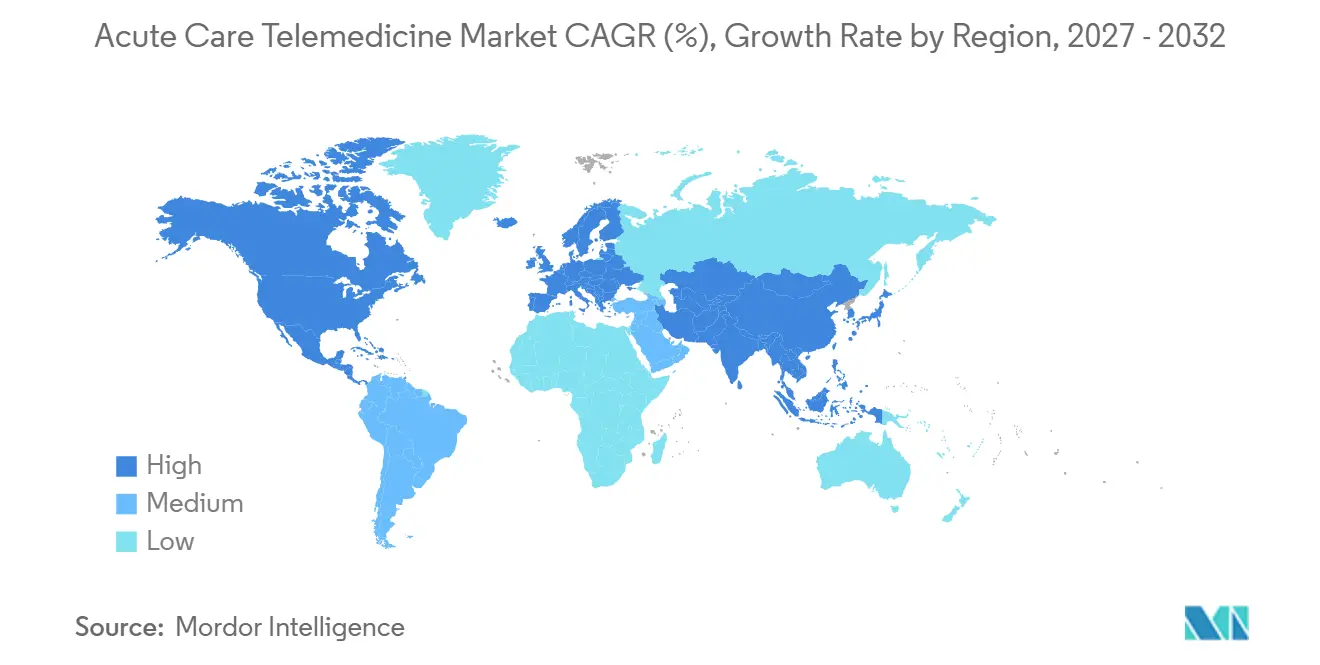
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Akutversorgung-Telemedizin von Mordor Intelligence
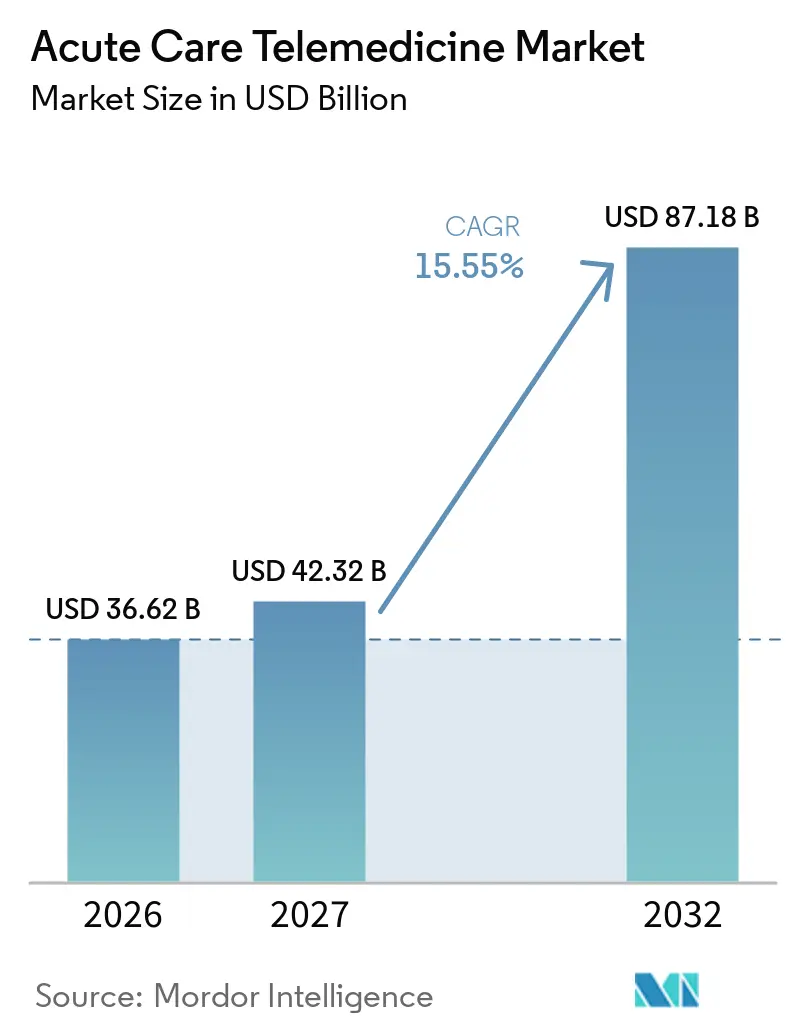
Die Marktgröße für akute Versorgung durch Telemedizin wurde im Jahr 2026 auf 36,62 Milliarden USD geschätzt und soll von 42,32 Milliarden USD im Jahr 2027 auf 87,18 Milliarden USD bis 2032 wachsen, bei einer CAGR von 15,55 % während des Prognosezeitraums (2027–2032).
Die beschleunigte Akzeptanz ist auf den zunehmenden Mangel an Intensivmedizinern, die nachgewiesene Fähigkeit von Tele-ITS-Programmen, die ITS-Sterblichkeitswahrscheinlichkeit um 25 % zu senken, sowie auf eine ausgeweitete Erstattungsparität zurückzuführen, die virtuelle intensivmedizinische Behandlungen finanziell tragfähig macht. Krankenhäuser schätzen zudem die betrieblichen Effizienzgewinne, die Dashboards zur Fernüberwachung von Patienten und KI-gestützte Frühwarnsysteme liefern, indem sie vermeidbare Wiederaufnahmen reduzieren und den Bettenumsatz steigern. Finanzvorstände von Gesundheitssystemen betrachten virtuelle intensivmedizinische Zentren zunehmend als strategische Absicherung gegen Personalvolatilität, während cloudnative Plattformen und Satellitenleitungen Echtzeit-Expertise in ländliche Intensivstationen bringen, denen bisher die Fachversorgung fehlte. Zusammen bilden diese Kräfte eine langfristige Wachstumsnarrative, in der der Markt für akute Versorgung durch Telemedizin zu einer Standardschicht des globalen intensivmedizinischen Versorgungsstapels wird und nicht mehr nur ein Notbehelf in Krisenzeiten ist.
Wichtigste Erkenntnisse des Berichts
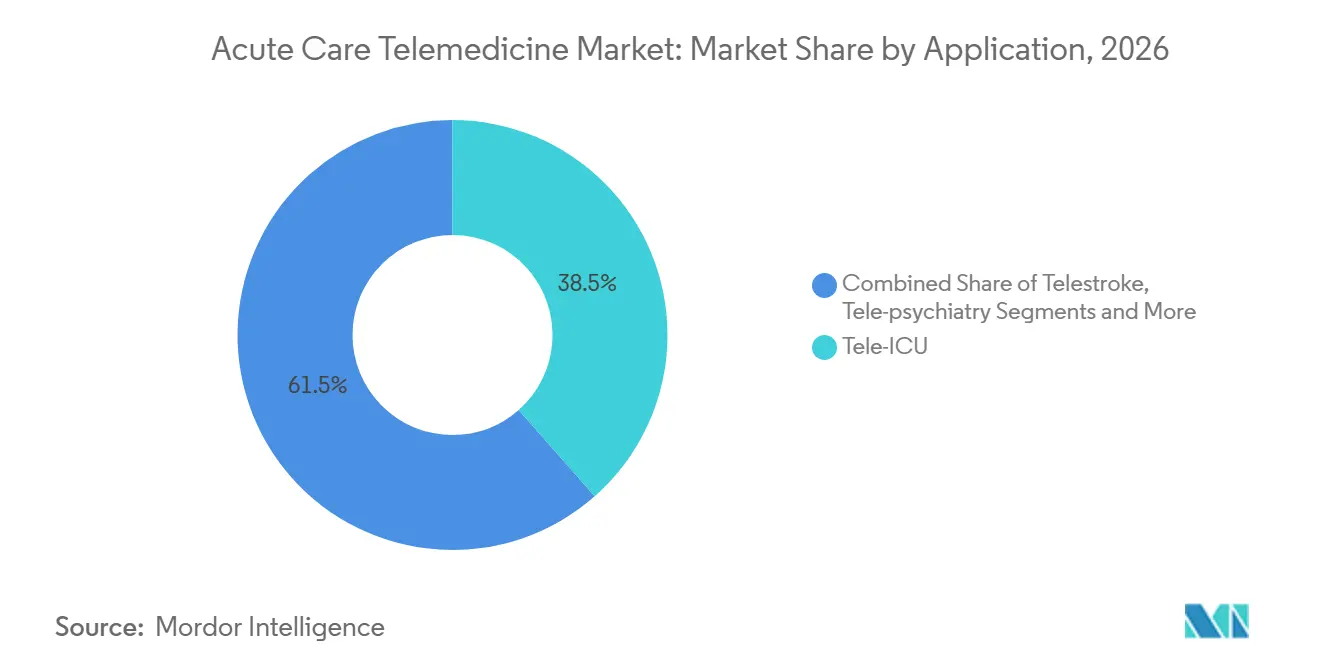
- Nach Anwendung führte Tele-ITS mit einem Marktanteil von 38,5 % im Markt für akute Versorgung durch Telemedizin im Jahr 2026 und entwickelt sich bis 2032 mit einer CAGR von 16,22 % weiter.
- Nach Dienstleistungsart entfiel auf die Fernüberwachung von Patienten im Jahr 2026 ein Anteil von 41,6 % an der Marktgröße für akute Versorgung durch Telemedizin, mit einer prognostizierten Wachstumsrate von 17,56 % bis 2032.
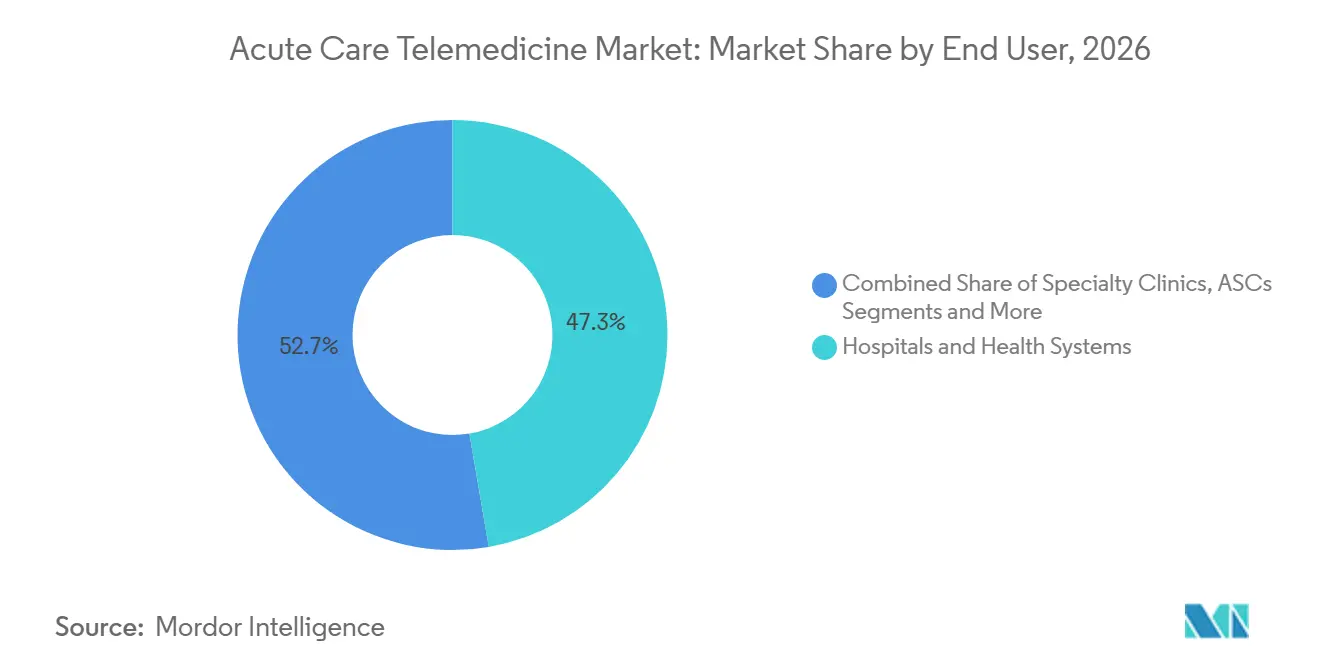
- Nach Endnutzer erzielten Krankenhäuser und Gesundheitssysteme im Jahr 2026 einen Umsatzanteil von 47,3 %, während häusliche Pflegeprogramme mit einer prognostizierten CAGR von 19,0 % bis 2032 das höchste Wachstum aufweisen.
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 46,8 %; der asiatisch-pazifische Raum ist positioniert, um im gleichen Zeitraum die schnellste CAGR von 18,8 % zu verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Intensivmedizinern und ITS-Bettendruck | +3.20% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Renditeerwartungen der Krankenhäuser | +2.80% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Erstattungsparität nach COVID | +2.10% | Nordamerika, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Cloudnative Telemedizin-Plattformen | +1.90% | Global, Akzeptanz in Asien-Pazifik beschleunigt sich | Langfristig (≥ 4 Jahre) |
| KI-gestützte Frühwarnsysteme | +1.70% | Kernmärkte Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Satellitenausbau für abgelegene und Offshore-Standorte | +1.40% | Global, ländliche und Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Intensivmedizinern und ITS-Bettendruck
Tele-ITS-Zentren ermöglichen es einem staatlich geprüften Intensivmediziner, mehrere Intensivstationen zu überwachen und so dem prognostizierten US-amerikanischen Defizit von 35.000 Intensivmedizinern bis 2030 entgegenzuwirken. Ein ausgereiftes Programm im Fairview-System der Universität Minnesota betreibt eine 24/7-Pflegebesetzung und weist jährliche Betriebskosten von 25.926 USD pro Tele-ITS-Bett nach der Anlaufphase aus. Eine Metaanalyse zeigt ein gepooltes Odds-Ratio von 0,75 für eine reduzierte ITS-Sterblichkeit in Krankenhäusern mit Tele-ITS-Überwachung – Vorteile, die am ausgeprägtesten sind, wenn die vor der Implementierung beobachtete gegenüber der vorhergesagten Sterblichkeit 1,0 überstieg. Virtuelle Pflege ergänzt die ärztliche Versorgung: Ein Zentrum der Guthrie Clinic verzeichnete einen Rückgang der Fluktuation um 43 % und Einsparungen bei den Personalkosten von 7 Millionen USD nach der Einführung von Fernkritikpflege-Fachkräften.[1] Zusammen unterstreichen diese Datenpunkte, warum der Markt für Akutversorgung-Telemedizin eng mit dem anhaltenden Mangel an Klinikern verknüpft bleibt.
Steigende Renditeerwartungen der Krankenhäuser
Krankenhäuser stehen unter erheblichem Margendruck und betrachten Tele-ITS-Investitionen durch eine finanzielle Linse, die vermiedene Verlegungen, niedrigere Sterblichkeit und kürzere ITS-Verweildauern abwägt. Eine multizentrische Wirtschaftlichkeitsprüfung bezifferte die Kosteneffektivität von Tele-ITS auf 45.320 USD pro zusätzlichem qualitätsbereinigtem Lebensjahr und dokumentierte gleichzeitig eine Reduktion der ITS-Sterblichkeitswahrscheinlichkeit um 58 % nach der Einführung. Teleschlaganfall, häufig unter der Akutversorgungsabrechnung gebündelt, zeigt noch schärfere Renditen: Das 34-Standorte-Netzwerk des Massachusetts General Hospital erreicht routinemäßig Tür-zu-Nadel-Zeiten von 38 Minuten – weit unter dem 60-Minuten-Ziel der Amerikanischen Schlaganfall-Gesellschaft und mit einer Patientenzufriedenheit von 90 %. Diese Einsparungen und Ergebnisverbesserungen veranlassen Finanzvorstände, den Ausbau virtueller Intensivversorgung weiter zu finanzieren, was die strukturelle Nachfrage im Markt für Akutversorgung-Telemedizin stärkt.
Erstattungsparität nach COVID
Der Medicare-Ärztegebührenplan 2025 beibehielt die Abrechnungscodes für reine Audiokonsultationen und fügte Pflegepersonal-Schulungskonsultationen zur Telemedizinliste hinzu, was die Umsatzplanbarkeit für intensivmedizinische Konsultationscodes festigt.[2] UnitedHealthcare schloss sich dieser Haltung in seiner Richtlinienaktualisierung vom April 2025 an und erweiterte die kommerzielle Abdeckung für virtuelle intensivmedizinische Behandlungen. Die Gebühr für einen Telemedizin-Ursprungsstandort verbleibt bei 80 % von 31,01 USD und gibt Krankenhäusern eine bescheidene, aber zuverlässige Einrichtungszahlung, die zur Deckung der Überwachungsinfrastruktur beiträgt. Landesgesetze wie Kaliforniens Universalabdeckungsgesetz schließen Paritätslücken und schaffen ein Erstattungsgerüst, das den Markt für Akutversorgung-Telemedizin auch nach dem Auslaufen der Ausnahmeregelungen für öffentliche Gesundheitsnotfälle vorantreibt.
KI-gestützte Frühwarnsysteme
Krankenhäuser speisen nun kontinuierliche Beatmungsgeräte-, Monitor- und elektronische Patientenaktendaten in cloudbasierte Analysesysteme ein, die Verschlechterungsrisiken Stunden früher als herkömmliche Vitalzeichenschwellenwerte erkennen. Philips und Mass General Brigham präsentierten eine Echtzeit-Analyseplattform, die kardiale Telemetrie und Beatmungswellenformen zentralisiert, um umsetzbare Warnmeldungen für Bettseitenteams und Tele-ITS-Teams zu generieren. Frühe Anwender haben 40 % weniger ungeplante ITS-Wiederaufnahmen und eine reduzierte Fehlalarmermüdung dokumentiert, da Algorithmen nicht umsetzbare Warnmeldungen herausfiltern. Der KI-gestützte virtuelle Beobachtungsdienst von Teladoc Health ermöglicht es einem zentralisierten Techniker, 25 % mehr Zimmer zu überwachen, ohne die Kennzahlen zur Sturzprävention zu beeinträchtigen. Diese Fortschritte stärken die Verbindung zwischen Datenwissenschaft und Bettseitenmaßnahmen und fügen dem Markt für Akutversorgung-Telemedizin eine dauerhaft innovative Säule hinzu.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der grenzüberschreitenden Zulassung | -1.80% | Global, akut in Nordamerika | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Cybersicherheitslücken | -2.30% | Global, regulatorischer Fokus in den USA und der EU | Kurzfristig (≤ 2 Jahre) |
| Alarmermüdung bei Teleklinikern | -1.50% | Global, intensivmedizinische Umgebungen | Mittelfristig (2–4 Jahre) |
| Erstattungsgrenzen bei Pauschalzahlungen | -1.20% | Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der grenzüberschreitenden Zulassung
Nur 37 US-Bundesstaaten nehmen vollständig am Interstate Medical Licensure Compact teil, und Fachgebiete wie die Notfallneurologie sehen sich zusätzlichen Zulassungshürden gegenüber, die Echtzeit-Konsultationen über Staatsgrenzen hinweg verzögern. Krankenhäuser müssen für jeden Fernmediziner weiterhin separate Privilegien einholen, was den Verwaltungsaufwand erhöht und Verzögerungen verursacht, die zeitkritische Interventionen untergraben. Während regionaler COVID-19-Wellen begrenzten diese Zulassungslücken den schnellen Einsatz freier Intensivmediziner in Hotspot-Intensivstationen und verdeutlichten, wie Regulierung die sonst elastische virtuelle Kapazität einschränkt. Sofern keine bundesstaatliche oder multistaatliche Reform beschleunigt wird, wird die Zulassungsreibung weiterhin Punkte vom Expansionspotenzial des Marktes für Akutversorgung-Telemedizin abziehen.
Datenschutz- und Cybersicherheitslücken
Vorgeschlagene Änderungen der HIPAA-Sicherheitsregel fordern Ende-zu-Ende-Verschlüsselung, Zero-Trust-Netzwerkarchitekturen und 24-Stunden-Benachrichtigungsfristen bei Datenschutzverletzungen – Änderungen, die das Office for Civil Rights auf Kosten von 9,3 Milliarden USD für Anbieter im ersten Jahr schätzt. Kleinere ländliche Krankenhäuser – oft bevorzugte Kandidaten für Tele-ITS-Partnerschaften – verfügen nicht über das Kapital und das Sicherheitspersonal, was sie zu bevorzugten Ransomware-Zielen macht und den Einsatz hemmt. Die Prämien für Cyberversicherungen stiegen 2024 für Krankenhäuser mit Fernüberwachungsschnittstellen um 13 %, was die versicherungsmathematische Besorgnis über Echtzeit-Datenflüsse widerspiegelt, die Hacker ausnutzen können. Infolgedessen verschieben Risikoausschüsse auf Vorstandsebene manchmal Telemedizin-Investitionen, bis die Cybersicherheitslage verbessert ist, was ein Hemmnis für den Markt für Akutversorgung-Telemedizin darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Dominanz von Tele-ITS in der IntensivversorgungTele-ITS-Programme erzielten im Jahr 2026 einen Marktanteil von 38,5 % im Markt für akute Versorgung durch Telemedizin – eine Führungsposition, die auf mehr als einem Jahrzehnt peer-reviewter Ergebnisdaten basiert. Der Beitrag des Segments zur Marktgröße für akute Versorgung durch Telemedizin soll mit einer CAGR von 16,22 % wachsen, da weitere Gemeinschaftskrankenhäuser sich mit Hub-and-Spoke-Kommandozentren für eine rund um die Uhr verfügbare intensivmedizinische Aufsicht verbinden. Die Akzeptanz gewinnt in Einrichtungen an Dynamik, in denen die beobachtete gegenüber der vorhergesagten Sterblichkeit hoch bleibt, da Managementteams auf veröffentlichte Odds-Ratio-Reduktionen verweisen können, um Kapitalausgaben zu rechtfertigen. Telestroke folgt als die am schnellsten wachsende Anwendung mit einer Rate von 18,7 %, angetrieben durch Anforderungen an die Zeit bis zur Therapie und eine wachsende Präsenz ländlicher Krankenhäuser, die auf schnelle neurologische Expertise angewiesen sind.[3] Notfall-Telepsychiatrie und Tele-Pharmazie runden das Anwendungsspektrum ab und unterstreichen die Entwicklung der Branche für akute Versorgung durch Telemedizin von der breiten ITS-Überwachung hin zu subspezialitätsgetriebenen virtuellen Diensten.
Tele-ITS-Suiten der zweiten Generation bündeln nun Dashboards für prädiktive Analysen, Beatmungsgerät-Wellenformerfassung und Entscheidungsunterstützung bei der Medikamentendosierung, die Bettseiteteams dabei helfen, Verschlechterungen Stunden im Voraus vorherzusagen. Krankenhäuser, die diese Funktionen einsetzen, berichten von durchschnittlichen Rückgängen der ITS-Verweildauer um 0,9 Tage und Bettenumsatzgewinnen, die sich auf Verbesserungen im Umsatzzyklus auswirken. Gleichzeitig profitieren Telestroke-Dienste von der optimierten DICOM-Bildübertragung, die Neurologen-Befundungen beschleunigt und durchschnittlich 22 Transferminuten pro Fall einspart. Solche Leistungskennzahlen festigen die Rolle jeder Anwendung innerhalb des breiteren Marktes für akute Versorgung durch Telemedizin und signalisieren eine fortschreitende Segmentreife.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungstyp:
Fernüberwachung ermöglicht kontinuierliche ÜberwachungDashboards zur Fernüberwachung von Patienten machten im Jahr 2026 41,6 % des Marktes für akute Versorgung durch Telemedizin aus, was den klinischen Bedarf widerspiegelt, physiologische Daten von verschiedenen Geräten in einer einzigen Befehlsschnittstelle zu bündeln. Diese Dominanz soll anhalten, wobei die Dienstleistungslinie bis 2032 eine CAGR von 17,56 % verfolgt, da KI-gestützte Alarmierung Falsch-Positive reduziert und Telekliniker engagiert hält. Telemedizinische Pflege sticht als der am schnellsten wachsende Bereich mit 20,5 % hervor, angetrieben durch empirische Belege, dass erfahrene Pflegefachkräfte 67 % der Aufnahmen und Entlassungen aus der Ferne verwalten können und dem Vor-Ort-Personal zusätzliche 45 Minuten pro Patientenepisode verschaffen.
Virtuelle Echtzeit-Konsultationen bleiben für dringende Kardiologie- oder Traumafälle, die innerhalb von Minuten Spezialisteneingaben erfordern, unverzichtbar, während Store-and-Forward-Dienste eine kleinere Nische in der akuten Radiologie und Dermatologie besetzen. Mobile Gesundheitsergänzungen helfen dabei, Patienten früher aus der ITS zu entlassen, indem sie in den ersten 30 Tagen nach der Entlassung ein strukturiertes Symptom-Tracking bieten – ein weiterer Beweis dafür, dass der Markt für akute Versorgung durch Telemedizin nicht mehr auf Krankenhausmauern beschränkt ist. Zusammen veranschaulichen diese Dienstleistungsdynamiken, wie Technologieschichten konvergieren, um ein integriertes, durchgängiges Ökosystem der Branche für akute Versorgung durch Telemedizin zu bilden.
Nach Endnutzer:
Krankenhaussysteme treiben institutionelle Integration voranKommandozentren von Krankenhäusern und Gesundheitssystemen generierten im Jahr 2026 47,3 % des Gesamtumsatzes, und ihre installierte Basis verleiht ihnen unvergleichlichen Einfluss auf Anbieter-Roadmaps und Interoperabilitätsstandards. Vorstände integrieren zunehmend Kennzahlen zur akuten Versorgung durch Telemedizin – fernüberwachte ITS-Betten, Tele-Pflege-Abdeckungsquoten und Telestroke-Reaktionszeiten – in Qualitätsdashboards und stärken so das interne Engagement. Husliche Programme zur akuten Versorgung verzeichnen die höchste CAGR von 19,0 %, da Kostenträger nun die Fernüberwachung physiologischer Parameter und Post-ITS-Nachsorge erstatten, was Kapazitäten freisetzt und Wiederaufnahmen reduziert, die andernfalls die DRG-Margen belasten würden. Fachkliniken und ambulante Operationszentren nutzen Ad-hoc-Intensivkonsultationen, um unerwünschte Ereignisse ohne Notfalltransfers zu stabilisieren. Dies zeigt den peripheren, aber sich schnell entwickelnden Rand des Marktes für akute Versorgung durch Telemedizin.
Arbeitgeberkoalitionen und Managed-Care-Organisationen erproben zudem virtuelle Schnellreaktionsteams, die eingreifen, bevor Versicherte kostspielige Notaufnahmen aufsuchen – ein Modell, das den Endnutzermix weiter diversifizieren könnte. Diese strukturellen Verschiebungen zeigen, wie die Marktgröße für akute Versorgung durch Telemedizin auf zunehmend heterogene Versorgungsstandorte verteilt ist, die jeweils maßgeschneiderte Workflows, Zulassungsverfahren und Sicherheitsstrukturen erfordern, aber alle zu einem einzigen Kontinuum der virtuellen intensivmedizinischen Versorgung beitragen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Akutversorgung per Telemedizin in Nordamerika
Nordamerika erzielte im Jahr 2026 einen Anteil von 46,8 % am globalen Umsatz, gestützt durch mehr als 50 Tele-ITS-Netzwerke, die gemeinsam rund 5.800 ITS-Betten überwachen. Langjährige Erstattungsparität und unternehmenstaugliche Cloud-Infrastruktur haben den Implementierungsweg geebnet, obwohl die Marktexpansion nun in Richtung ländlicher Krankenhäuser tendiert, die noch nicht an renommierte akademische Zentren angebunden sind. Regulatorische Konsistenz – exemplarisch durch Medicare, das Konsultationscodes beibehält, und Bundesstaaten, die Dienstleistungsparitätsgesetze verankern – unterstützt vorhersehbare Cashflows, die die nordamerikanische Akzeptanz stabil halten, auch wenn das absolute Wachstum sich abschwächt.
Markt für Akutversorgung per Telemedizin im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 18,8 % ausgehend von einer kleineren installierten Basis, da politische Entscheidungsträger Mittel für ITS-Kapazitäten und digitale Gesundheitsinfrastruktur bereitstellen. China allein lenkt Teile seiner prognostizierten Gesundheitsausgaben in Höhe von 205 Billionen USD in Richtung Tele-Intensivpflege-Pilotprojekte, während Indiens Nationales Digitales Gesundheitsprogramm den FHIR-basierten Datenaustausch fördert, der mit cloudbasierten Tele-ITS-Zentren harmoniert. Gesundheitsministerien in Südostasien erproben ebenfalls Satelliten-Backhaul, um Inselprovinzen mit Festland-Kommandozentren zu verbinden – ein Schritt, der die Widerstandsfähigkeit des Marktes für akute Versorgung durch Telemedizin in infrastrukturschwachen Regionen unterstreicht.
Markt für Akutversorgung per Telemedizin in EMEA und Südamerika
Europa konzentriert sich auf grenzüberschreitende Zusammenarbeit in der Intensivmedizin und nutzt den Europäischen Gesundheitsdatenraum, um Kardiologie- oder Traumaspezialisten in einem Mitgliedstaat zu ermöglichen, im Rahmen der DSGVO-Vorgaben Fälle in einem anderen Mitgliedstaat zu konsultieren. Systeme im Nahen Osten und in Afrika erproben Starlink-gestützte Konnektivität, um terrestrische Einschränkungen zu kompensieren, während Brasiliens Gesundheitsministerium einen Rollout telemedizinischer Versorgung in 15 ITS-Einheiten abgeschlossen hat, bei dem 5.471 Patienten behandelt wurden und eine hohe Zufriedenheit unter Klinikern verzeichnet wurde. Diese gemischten Anwendungsfälle veranschaulichen, wie regionale Politik, Infrastruktur und Erstattungslandschaften den Rhythmus des weltweiten Markts für Akutversorgung per Telemedizin bestimmen.
Wettbewerbslandschaft
Marktkonzentration
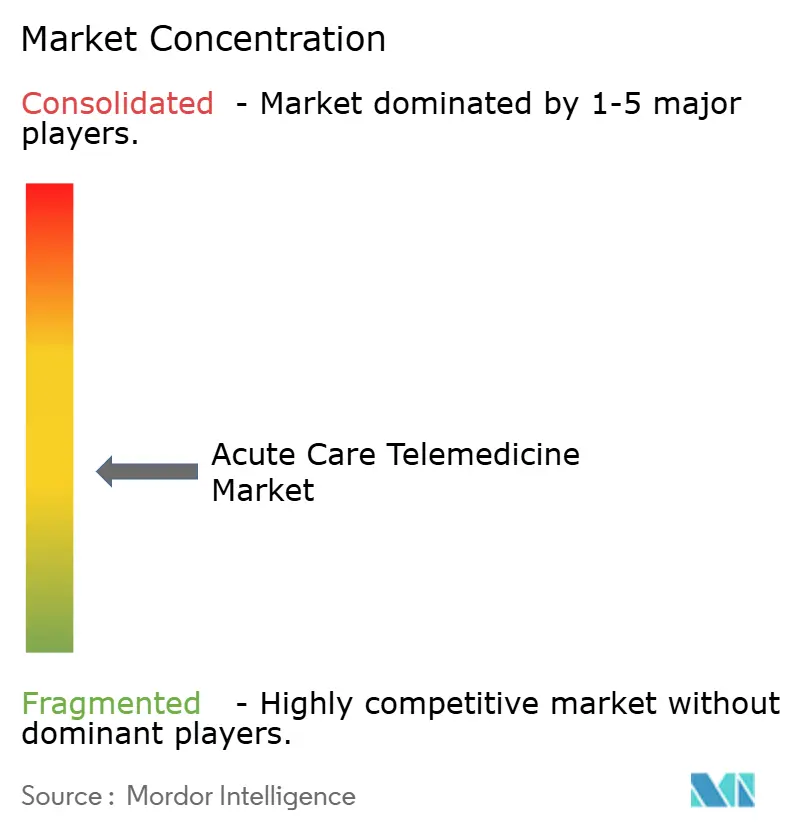
Der globale Markt für akute Versorgung durch Telemedizin weist eine mäßig fragmentierte, sich jedoch rasch konsolidierende Wettbewerbslandschaft auf, die von spezialisierten Anbietern virtueller Versorgung, großen Technologieunternehmen im Gesundheitswesen und integrierten Krankenhausnetzwerken geprägt wird. Wichtige Branchenakteure wie Teladoc Health, Amwell, SOC Telemed, Access TeleCare, Hicuity Health, GE HealthCare, Koninklijke Philips und Siemens Healthineers konkurrieren durch die Bereitstellung von Hochakutlösungen wie Tele-ITS, Telestroke, Teleradiologie und Notarztversorgung. Diese Anbieter differenzieren sich durch proprietäre Hardware wie intelligente mobile Telemedizin-Wagen, Videoinfrastruktur mit geringer Latenz und klinische Workflow-Software, die für stressintensive, zeitkritische Krankenhausumgebungen konzipiert ist.
Der Marktwettbewerb wird zunehmend durch strategische Partnerschaften, Fusionen und spezialisierte Expansionen definiert, anstatt durch eigenständige Videosoftware. So schließen Anbieter beispielsweise Allianzen mit regionalen Krankenhaussystemen, um Lücken in der 24/7-Abdeckung und den gravierenden Fachkräftemangel, insbesondere in der Neurologie und Intensivmedizin, zu schließen. Darüber hinaus ist die Integration von Künstlicher Intelligenz (KI) für die Triage, automatisierter Diagnoseunterstützung sowie Edge-Computing- und 5G-Technologien zu einem primären Wettbewerbsfeld für Anbieter geworden, die die Diagnoselatenz reduzieren und die Echtzeit-Patientenüberwachung in Notfallsituationen verbessern wollen.
Marktführer der Branche für Akutversorgung-Telemedizin
-
Teladoc Health
-
Philips
-
Amwell
-
GE HealthCare
-
Hicuity Health (Advanced ICU Care)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Akutversorgung per Telemedizin Unternehmen in diesem Bericht
- Teladoc Health
- Philips (eICU)
- Amwell
- GE Healthcare
- Advanced ICU Care / Hicuity Health
- SOC Telemed (Access TeleCare)
- Medtronic
- Cerner (Oracle Health)
- Siemens Healthineers
- Doctor On Demand
- Eagle Telemedicine
- Intercept Telehealth
- Caregility
- GlobalMed
- Hicuity Health (separate profile if legally distinct)
- Masimo
- Baxter (Z-ICU)
- InTouch Health (legacy)
- eVisit
- Avizia (Cisco Health)
Neueste Industrielle Entwicklungen in Markt für Akutversorgung per Telemedizin
- Februar 2025: Philips und Mass General Brigham schlossen eine Partnerschaft zum Aufbau einer KI-gestützten Erkenntnisplattform, die Beatmungsgeräte- und Monitordaten für eine kontinuierliche intensivmedizinische Entscheidungsunterstützung zusammenführt.
- Februar 2025: Teladoc Health übernahm Catapult Health für 65 Millionen USD und fügte laborqualitative Heimdiagnostik zu seinem Akutversorgungstelemetrie-Stack hinzu.
- Januar 2025: Avel eCare erwarb Amwell Psychiatric Care und erweiterte die virtuelle Abdeckung von Verhaltenskrisen auf 46 Bundesstaaten.
- November 2024: Teladoc Health veröffentlichte einen KI-gestützten virtuellen Beobachtungsdienst, der es einem einzelnen Techniker ermöglicht, 25 % mehr Zimmer zu überwachen, ohne die Kennzahlen zur Sturzprävention zu beeinträchtigen.
Berichtsumfang des globalen Marktes für Akutversorgung-Telemedizin
Segmentierungsübersicht
| Tele-ITS |
| Teleschlaganfall |
| Telepsychiatrie |
| Teledermatologie |
| Telekrankenhausapotheke |
| Fernpatientenüberwachung |
| Virtuelle Echtzeit-Konsultation |
| Store-and-Forward |
| mHealth-Dienste |
| Telepflege |
| Krankenhäuser und Gesundheitssysteme |
| Fachkliniken |
| Ambulante Operationszentren |
| Häusliche Pflegeeinrichtungen |
| Kostenträger und Arbeitgebernetzwerke |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Tele-ITS | |
| Teleschlaganfall | ||
| Telepsychiatrie | ||
| Teledermatologie | ||
| Telekrankenhausapotheke | ||
| Nach Dienstleistungstyp | Fernpatientenüberwachung | |
| Virtuelle Echtzeit-Konsultation | ||
| Store-and-Forward | ||
| mHealth-Dienste | ||
| Telepflege | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Fachkliniken | ||
| Ambulante Operationszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Kostenträger und Arbeitgebernetzwerke | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für akute Versorgung durch Telemedizin bis 2032 voraussichtlich wachsen?
Der globale Umsatz soll von 36,62 Milliarden USD im Jahr 2026 auf 87,18 Milliarden USD bis 2032 steigen, was einer CAGR von 15,55 % über den Fünfjahreszeitraum entspricht.
Welche Anwendung führt derzeit die Akzeptanz in der Akutversorgung-Telemedizin an?
Tele-ITS-Dienste machen 38,5 % des Umsatzes im Jahr 2026 aus und sind damit die größte und etablierteste virtuelle intensivmedizinische Anwendung weltweit.
Welche finanziellen Renditen erzielen Krankenhäuser durch Tele-ITS-Programme?
Wirtschaftsstudien beziffern die Kosteneffektivität auf rund 45.320 USD pro zusätzlichem qualitätsbereinigtem Lebensjahr, mit dokumentierten Rückgängen der ITS-Sterblichkeitswahrscheinlichkeit um 58 % und kürzeren Verweildauern, die Betten freimachen.
Wie beeinflusst die Erstattungsparität die Akzeptanz virtueller Intensivversorgung?
Der Medicare-Gebührenplan 2025 und parallele Richtlinien kommerzieller Kostenträger erhalten Abrechnungscodes für Fernintensivkonsultationen aufrecht und geben Krankenhäusern planbare Einnahmequellen, die neue Einsätze rechtfertigen.
Warum gilt Asien-Pazifik als die am schnellsten wachsende Region?
Staatliche Finanzierung im Bereich digitale Gesundheit, rasantes Wachstum der ITS-Kapazitäten und unterstützende Telemedizin-Richtlinien treiben den regionalen Umsatz mit einer CAGR von 18,8 % bis 2032 voran.
Welche Cybersicherheitshürden müssen Anbieter beim Start von Tele-ITS-Plattformen überwinden?
Vorgeschlagene Aktualisierungen der HIPAA-Sicherheitsregel schreiben Ende-zu-Ende-Verschlüsselung vor und könnten US-amerikanische Krankenhäuser im ersten Compliance-Jahr rund 9,3 Milliarden USD kosten, was robuste Cyberabwehr zur Voraussetzung für die Skalierung macht.