
Tamaño y Participación del Mercado de Cables y Alambres
Análisis del Mercado de Cables y Alambres por Mordor Intelligence
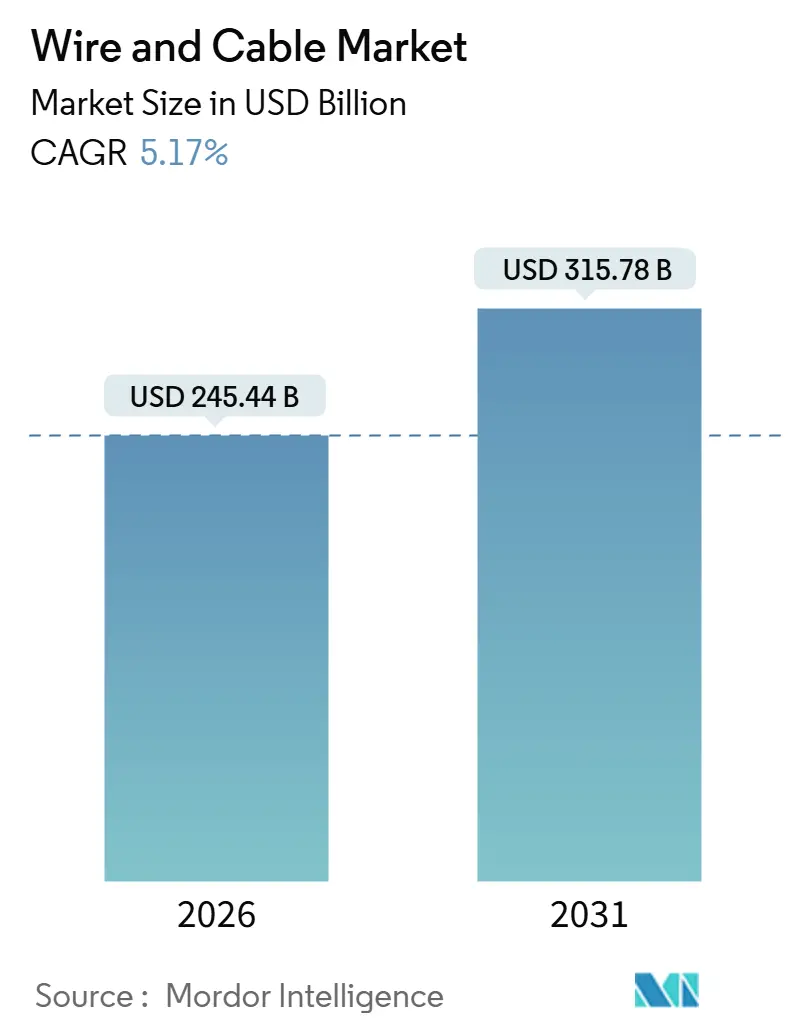
El tamaño del mercado de cables y alambres se valoró en 245,4 mil millones de USD en 2026 y se estima que crecerá desde 258,1 mil millones de USD en 2027 hasta alcanzar 334,5 mil millones de USD en 2032, con un CAGR del 5,32% durante el período de previsión (2027-2032).
La inversión en redes eléctricas y el despliegue de fibra hasta el hogar en India conectan la expansión de infraestructuras con la demanda de sistemas eléctricos y de comunicaciones. Los proyectos en alta mar añaden responsabilidades de instalación al suministro de cables, favoreciendo a los fabricantes con capacidades de entrega integradas. Los cuellos de botella en la calificación de materiales y la exposición a la volatilidad del precio del cobre pueden complicar los calendarios de entrega y los compromisos contractuales. Los proveedores que controlan el suministro de varilla de cobre, la calificación de aislamiento y la capacidad de instalación tienen menos dependencias externas a la hora de programar proyectos de redes eléctricas y fibra financiados.
Conclusiones Clave del Informe
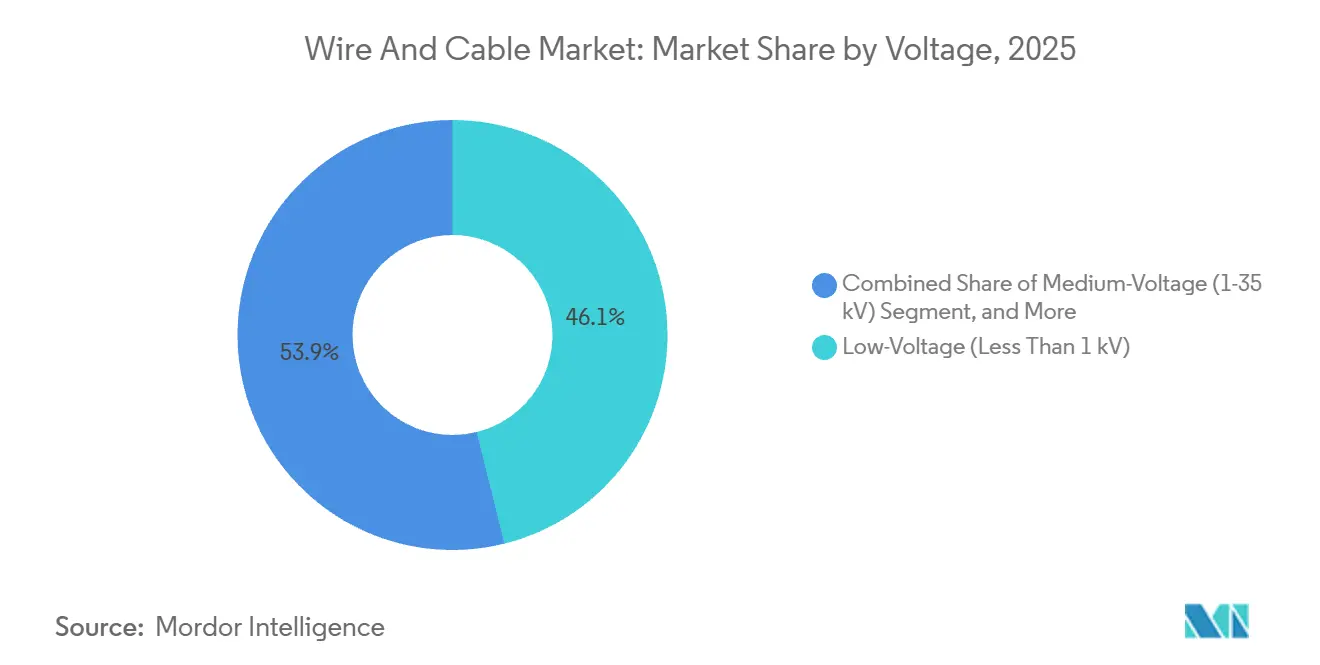
- Por voltaje, los cables de baja tensión por debajo de 1 kV lideraron con una cuota del 45,59% del mercado de cables y alambres en 2026, mientras que los cables de extra alta y alta tensión por encima de 35 kV tienen previsto crecer más rápido con un CAGR del 8,03% durante 2027-2032.
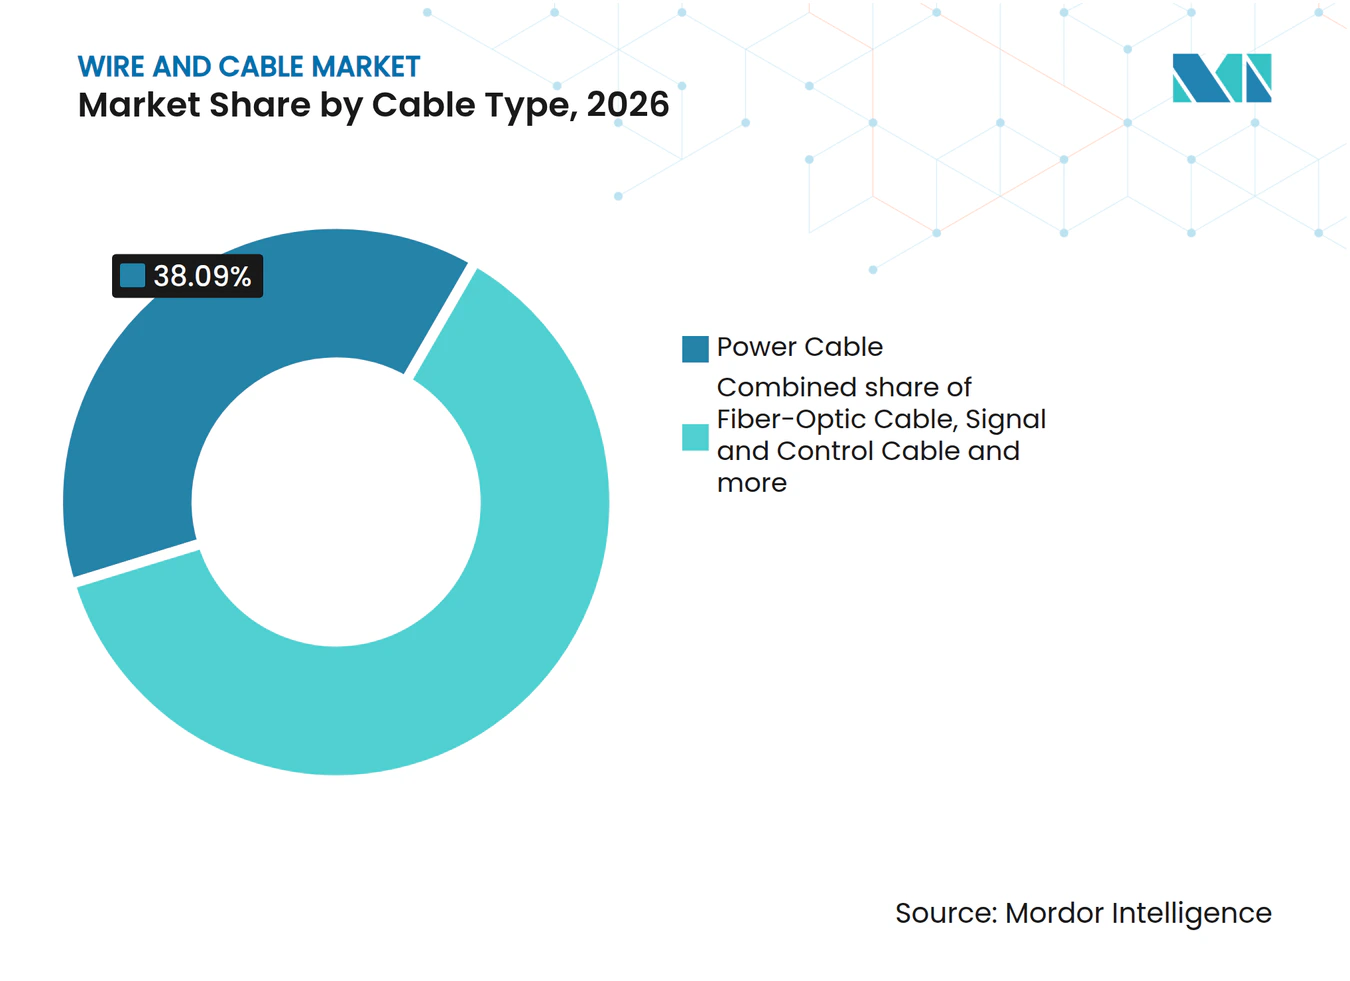
- El cable de energía lideró el desglose por tipo de cable con una cuota del 38,09% del tamaño del mercado de cables y alambres en 2026, mientras que el cable de fibra óptica tiene previsto crecer más rápido con un CAGR del 8,74% durante 2027-2032.
- Entre los materiales conductores, el cobre mantuvo el liderazgo con una cuota del 57,88% del mercado en 2026, y se proyecta que el aluminio crezca más rápido con un CAGR del 6,95% durante 2027-2032.
- El cable subterráneo lideró la demanda de instalación con una cuota de mercado del 43,93% en 2026, mientras que el cable submarino tiene previsto crecer más rápido con un CAGR del 8,55% durante 2027-2032.
- Entre las verticales de usuarios finales, la infraestructura eléctrica, incluidas las empresas de servicios públicos y las energías renovables, lideró con una cuota de mercado del 29,65% en 2026, mientras que las telecomunicaciones y los centros de datos tienen previsto crecer más rápido con un CAGR del 8,24% durante 2027-2032.
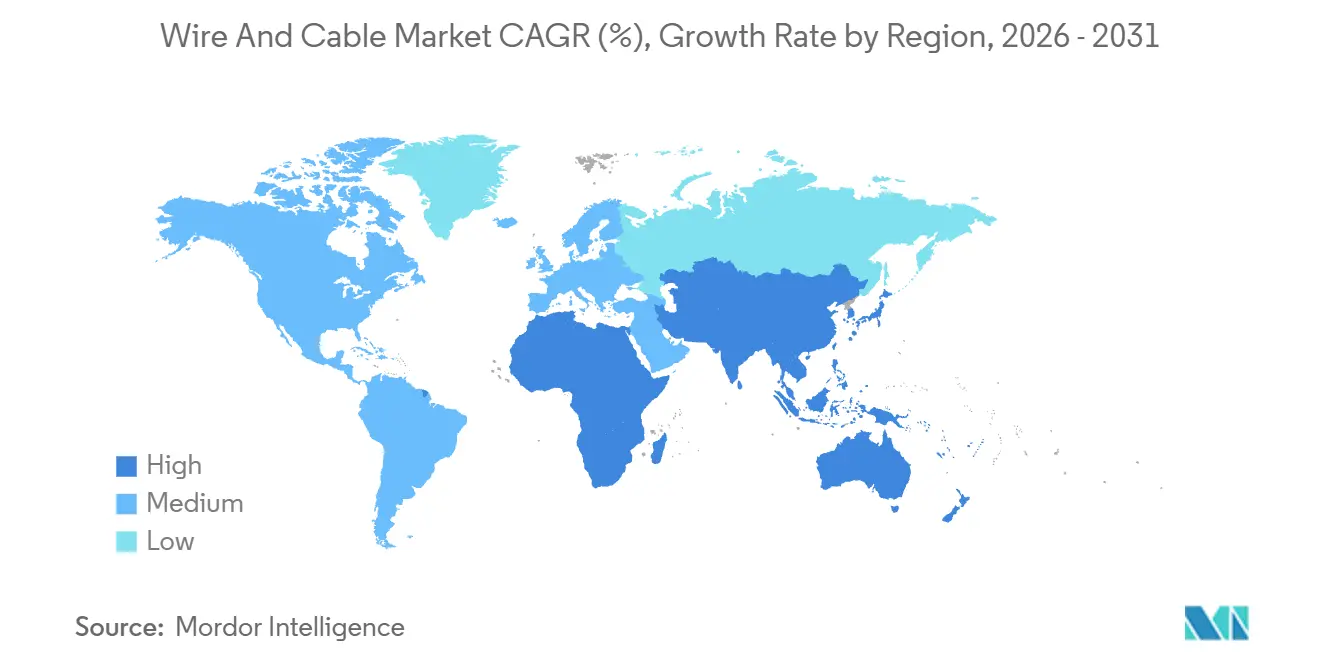
- Asia Pacífico lideró la demanda geográfica con una cuota de mercado del 38,76% en 2026, mientras que Oriente Medio y África tiene previsto crecer más rápido con un CAGR del 6,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Demanda de Cables de Alta Tensión para Energía Eólica Marina en el Mar del Norte y el Este de Asia | +2% | Alemania del Mar del Norte y Japón | Mediano plazo (2-4 años) |
| Aceleración del Despliegue de Fibra hasta el Hogar en India y la ASEAN | +1.6% | India y Filipinas | Corto plazo (≤ 2 años) |
| Electrificación de Arneses de Automoción para Plataformas de Vehículos Eléctricos | +1.4% | China, Estados Unidos, Unión Europea, Asociación Europea de Libre Comercio, Reino Unido e India | Mediano plazo (2-4 años) |
| Proyectos de Interconexión de Redes Eléctricas en el África Subsahariana que Desbloquean Financiación Multilateral | +1.1% | Uganda y Tanzania | Largo plazo (≥ 4 años) |
| Rápida Expansión de las Interconexiones de Centros de Datos en Centros Digitales Emergentes | +0.9% | Malasia, Singapur, Tailandia, Vietnam y Filipinas | Mediano plazo (2-4 años) |
| Adquisición Corporativa de Cero Emisiones Netas que Impulsa la Adopción de Materiales de Cables Ecológicos | +0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Cables de Alta Tensión para Energía Eólica Marina en el Mar del Norte y el Este de Asia
Las adjudicaciones de energía eólica marina amplían la demanda de sistemas de cables junto con la ingeniería y la instalación necesarias para realizar sus conexiones. Nexans obtuvo el acuerdo LanWin 2 en enero de 2025 para 250 kilómetros de sistemas de cables de exportación terrestres y marinos HVDC XLPE de 525 kV en el programa del Mar del Norte alemán de TenneT. En marzo de 2026, Sumitomo Electric Industries Ltd. recibió un pedido para diseñar, fabricar e instalar aproximadamente 57 kilómetros de cable de transmisión submarino de CA de 66 kV para un parque eólico de 315 MW frente a Akita, Japón. Las adjudicaciones convierten así las conexiones de energía eólica marina en pedidos de cables de exportación y transmisión submarina especificados. Ambas adjudicaciones también incluyen alcance de instalación, por lo que los proveedores ganadores necesitan capacidad de instalación además de capacidad de fabricación.
Despliegues Acelerados de Fibra hasta el Hogar en India y la ASEAN
El despliegue de fibra atrae demanda tanto de programas públicos de conexión como de servicios comerciales de banda ancha de prepago. Al 29 de enero de 2026, el Ministerio de Comunicaciones de India informó que BharatNet había entregado más de 1,4 millones de conexiones FTTH en todo el país. En Filipinas, el servicio de fibra de prepago Surf2Sawa de Converge tenía 674.000 clientes a finales de marzo de 2026, un 86,7% más interanual. Estos ejemplos establecen diferentes vías de adopción de fibra, combinando la entrega de conexiones gubernamentales con la expansión de suscriptores comerciales. La creciente base de clientes de prepago refuerza el argumento comercial para que los operadores conviertan el alcance de la red en servicios activos. El crecimiento en la adopción apoya la demanda de cables de manera más directa cuando extiende las conexiones físicas a locales recién atendidos.
Electrificación de Arneses de Automoción para Plataformas de Vehículos Eléctricos
La electrificación del automóvil amplía la demanda potencial de cables dentro de una industria de vehículos que utiliza especificaciones individuales de arneses de alta tensión. Las ventas mundiales de vehículos eléctricos ligeros superaron los 20 millones en 2025, representando aproximadamente el 25% de las ventas de vehículos ligeros nuevos, frente a aproximadamente el 19% en 2024. En julio de 2025, ZVEI publicó orientaciones de prueba no vinculantes para arneses de alta tensión de vehículos de motor que comprenden cables apantallados de alta tensión con cubierta, componentes eléctricos y mecánicos pasivos y sistemas de conexión. La orientación está destinada a informar las especificaciones individuales del fabricante o del OEM. El creciente volumen de vehículos crea por tanto un potencial de demanda dentro de una categoría de producto donde el rendimiento del cable se considera junto con los componentes y las conexiones. Para los proveedores de cables, la oportunidad de crecimiento depende de cumplir las especificaciones de cada programa individual en lugar de tratar la orientación como una norma obligatoria común.
Proyectos de Interconexión de Redes Eléctricas en el África Subsahariana que Desbloquean Financiación Multilateral
La financiación multilateral ofrece a los enlaces de electricidad transfronterizos una vía más clara desde los objetivos de integración regional hasta la demanda potencial de conductores. En junio de 2026, el Grupo del Banco Mundial aprobó un programa de transmisión y comercio en África Oriental de 1,6 mil millones de USD, incluidos 250 millones de USD en financiación concesional de la AIF para el interconector de alta tensión Uganda-Tanzania de Uganda. La línea planificada conectaría los excedentes de energía limpia de Uganda con los mercados regionales de electricidad. Esto vincula el argumento comercial para los equipos de transmisión con el acceso transfronterizo a la energía, dando al proyecto una justificación de demanda más allá de una única red doméstica. Para los proveedores de conductores, la aprobación de la financiación fortalece el pipeline de proyectos antes de que la construcción lo traduzca en volúmenes entregados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en el Suministro de Resina XLPE que Limitan la Producción de EAT | -0.9% | Asia Pacífico, particularmente Taiwán | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Cobre que Comprime los Márgenes de los Contratistas en MENA | -0.7% | Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Vulnerabilidad de los Cables Submarinos al Sabotaje Geopolítico | -0.4% | Corredor marítimo del Mar Rojo | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Cualificada en el Empalme de Cables de Alta Tensión | -0.3% | Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Suministro de Resina XLPE que Limitan la Producción de EAT
La disponibilidad de aislamiento calificado impone una restricción adicional a la producción de cables de extra alta tensión más allá de la expansión de fábricas. Hua Eng Wire & Cable informó de escasez de aislamiento XLPE de ultra alta tensión y materiales de conductor exterior en Taiwán el 21 de mayo de 2026.[1] En su divulgación de riesgos de 2025, Nexans identificó la dependencia de compuestos XLPE, los largos plazos de calificación y las escaseces de capacidad del mercado como riesgos de interrupción del suministro en la industria de cables. En conjunto, estas condiciones hacen que cambiar de fuentes de materiales sea una posible restricción de programación cuando los suministros establecidos son escasos. Hua Eng informó de que estaba probando nuevos materiales para fortalecer la resiliencia de la cadena de suministro en mayo de 2026. Para los compradores de cables, los plazos de calificación crean exposición a retrasos en la entrega que la capacidad adicional de fábrica por sí sola no puede resolver.
Volatilidad del Precio del Cobre que Comprime los Márgenes de los Contratistas en MENA
Para los contratistas eléctricos de los Emiratos Árabes Unidos, el trabajo a precio fijo expone los compromisos de entrega a los cambios en los costes de insumos metálicos. En octubre de 2026, los contratistas de los Emiratos Árabes Unidos mostraban una creciente reticencia a fijar precios en proyectos a largo plazo ante los riesgos de costes regionales, mientras que un informe de Currie & Brown incluía las fuertes subidas mundiales del precio del cobre entre varias presiones sobre los materiales. Cuando los contratistas se niegan a fijar precios, el promotor tiene menos certeza de costes para comprometerse con la infraestructura eléctrica dentro de un proyecto a largo plazo. En junio de 2025, el productor Riyadh Cables Group utilizó futuros para cubrir el cobre, el aluminio y el plomo y, citando el aumento de las fluctuaciones de precios, había decidido utilizar contratos a plazo para materiales de cables de alta tensión y aéreos. La infraestructura eléctrica se encuentra entre las categorías de trabajo con mayor intensidad de metales que enfrentan mayor presión, situando los paquetes de proyectos con cables en los Emiratos Árabes Unidos entre aquellos en los que los promotores enfrentan un riesgo cambiante de costes de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Voltaje:
La Demanda en Edificación y la Sustitución de Enlaces Apoyan a Diferentes CompradoresLos cables de baja tensión por debajo de 1 kV representaron una cuota del 45,59% del tamaño del mercado de cables y alambres en 2026. La base de demanda del segmento más grande incluye los cables de edificación en India utilizados en hogares, apartamentos y espacios comerciales, donde Polycab India informó de un crecimiento pronunciado de la demanda en 2025-26. Polycab vinculó esta demanda a la rápida urbanización y comercialización de India. El cable de edificación sigue por tanto la actividad de construcción urbana en los 3 tipos de locales en lugar de cualquier pipeline de proyectos individual.
Los cables de extra alta y alta tensión por encima de 35 kV son el segmento de más rápido crecimiento, con un CAGR previsto del 8,03% durante 2027-2032. El 30 de junio de 2026, Prysmian recibió el aviso de proceder de Transpower Nueva Zelanda para la Actualización del Enlace HVDC del Estrecho de Cook, activando la entrega completa del proyecto. El diseño requería cables HVDC monopolares de 350 kV para reemplazar la infraestructura de cables existente del Estrecho de Cook cerca del final de su vida operativa. La sustitución de un enlace en funcionamiento otorga a los cables especificados un propósito comercial vinculado al estado del activo y a la continuidad de la transferencia de energía entre islas.



Por Tipo de Cable:
La Demanda de Servicios Públicos y la Infraestructura Digital Crean Canales SeparadosEl cable de energía representó una cuota del 38,09% del mercado de cables y alambres en 2026. El segmento más grande se beneficia de la demanda de las empresas de servicios públicos, con el informe anual de NKT de 2025 describiendo una fuerte actividad de los operadores de sistemas de transmisión y distribución desde 2023 que impulsó la demanda de cables de energía de alta y media tensión. Esa actividad conecta la oportunidad de ventas del segmento con los programas de trabajo de las empresas de servicios públicos que operan en diferentes niveles de la red. Atender a compradores de transmisión y distribución puede reducir la dependencia de un fabricante del calendario de entrega de cualquier proyecto de red importante individual.
El cable de fibra óptica es el segmento de más rápido crecimiento, con un CAGR previsto del 8,74% durante 2027-2032. En enero de 2026, Meta anunció un acuerdo plurianual por un valor de hasta 6 mil millones de USD para que Corning suministre cables de fibra óptica para los centros de datos de Meta en Estados Unidos.[2] Ese horizonte puede apoyar planes de fabricación organizados en torno a las necesidades de infraestructura de un cliente específico. El cable de señal y control obtuvo en marzo de 2025 una adjudicación de licitación de la Comisión de Electricidad de Trinidad y Tobago a CN Cable Group Co., Ltd. para cables multinúcleo de protección y control de 8, 16 y 27 núcleos, 600/1000 V. Los proveedores de cables ópticos pueden planificar en torno a compromisos plurianuales de hiperescala, mientras que los proveedores de señal y control deben cumplir los recuentos de núcleos y las clasificaciones de voltaje especificadas en las licitaciones de servicios públicos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Material del Conductor:
La Escala de Procesamiento del Cobre se Encuentra con los Pedidos de Aluminio de Servicios PúblicosEl cobre fue el segmento de material conductor más grande, con una cuota del 57,88% del mercado en 2026. La red de laminadores de Nexans en 2025 comprendía 4 plantas en Francia, Canadá, Perú y Chile, incluida una empresa conjunta en Santiago. Su capacidad anual declarada era de hasta aproximadamente 600.000 toneladas métricas de varillas de alambre de cobre, sirviendo a las instalaciones de cables de Nexans y a otros productores. Al procesar cátodos y chatarra en varilla para sus propias plantas de cables, Nexans controla una etapa de suministro aguas arriba de la que dependen los productores de cables de conductor de cobre no integrados a través de compras externas de varilla.
El aluminio es el segmento de más rápido crecimiento, con un CAGR previsto del 6,95% durante 2027-2032. A principios de 2025, la Red Eléctrica Estatal de China emitió pedidos de más de 200.000 toneladas métricas de cables y alambres de aluminio. Los pedidos incluían 130.000 toneladas métricas para proyectos de ultra alta tensión y 80.000 toneladas métricas para proyectos de transmisión y transformación de energía. Estos pedidos conectan la oportunidad comercial del material con la construcción de redes de servicios públicos, donde los paquetes de conductores especificados proporcionan una vía identificable hacia la demanda. La oportunidad resultante tiene una escala de pedidos sustancial, pero está vinculada a los requisitos y el calendario de un importante comprador de servicios públicos chino en varias aplicaciones de redes eléctricas.
Por Instalación:
Los Marcos de Servicios Públicos y los Sistemas Transfronterizos Configuran la EntregaEl cable subterráneo fue el segmento de instalación más grande, con una cuota del 43,93% del mercado en 2026. En marzo de 2025, Prysmian ganó un acuerdo de 4 años con el operador del sistema de transmisión de Noruega, Statnett, para suministrar e instalar llave en mano sistemas de cables subterráneos de 420 kV y accesorios. El acuerdo incluía 2 extensiones opcionales de 2 años, y los cables debían fabricarse en Delft, Países Bajos. Combinar plazos de suministro extendidos con instalación llave en mano otorga a los proveedores de sistemas subterráneos un papel tanto en la producción de fábrica como en la finalización de las conexiones de red. Si se ejercen ambas extensiones, este acuerdo daría a Prysmian una relación de suministro e instalación de 8 años con Statnett para sistemas subterráneos de 420 kV.
El cable submarino es el segmento de instalación de más rápido crecimiento, con un CAGR previsto del 8,55% durante 2027-2032. En septiembre de 2025, NKT contrató con Energinet un sistema HVDC de 525 kV que conecta Bornholm con Zelanda, con una ruta marina de 200 kilómetros, una ruta terrestre de 16,8 kilómetros y una puesta en servicio prevista para 2032. En julio de 2026, NEC contrató con un consorcio que incluía a Lightstorm, Microsoft, Singtel y Tata Communications para suministrar el sistema de fibra óptica submarina I-2SEA de aproximadamente 3.600 kilómetros que conecta India, Malasia y Singapur, con operaciones programadas para 2029. Los contratos sirven a sistemas diferentes, uno que mueve electricidad entre Bornholm y Zelanda y el otro que transporta comunicaciones entre India, Malasia y Singapur. La puesta en servicio prevista en 2032 para el enlace de Bornholm y las operaciones programadas para 2029 para I-2SEA sitúan los compromisos de fabricación de los proveedores submarinos dentro de largos calendarios de desarrollo de infraestructuras.
Por Vertical de Usuario Final:
El Refuerzo de la Red y la Informática Amplían las Necesidades de ConexiónLa infraestructura eléctrica, incluidas las empresas de servicios públicos y las energías renovables, fue el segmento de usuario final más grande, representando el 29,65% del mercado en 2026. En julio de 2025, NKT aseguró 2 acuerdos marco firmes de 3 años con EnBW para cables de energía de 10-30 kV y 1 kV que sirven a la expansión de la red del sur de Alemania, el refuerzo de la distribución y las conexiones de energías renovables. Los acuerdos incluían una extensión opcional de 2 años, con suministro desde las instalaciones de NKT en Kladno y Velké Meziříčí en la República Checa. Combinar el refuerzo y las conexiones de energías renovables dentro de una única relación con una empresa de servicios públicos puede dar a los fabricantes de cables demanda en varios propósitos de inversión en redes y una vía comercial definida hacia la infraestructura de distribución.
Las telecomunicaciones y los centros de datos forman el segmento de usuario final de más rápido crecimiento, con un CAGR previsto del 8,24% durante 2027-2032. La capacidad de energía instalada en centros de datos de India aumentó de alrededor de 375 MW en 2020 a 1,57 GW en agosto de 2026. Esa mayor base de energía instalada apoya el potencial de demanda de conexiones eléctricas dentro de la infraestructura informática. Los compradores de petróleo, gas y petroquímica tienen una vía de suministro local separada, ilustrada por los marcos a largo plazo de ADNOC de mayo de 2025 con 3 fabricantes de cables de los Emiratos Árabes Unidos para 4 tipos de cables. Para los proveedores que buscan trabajo bajo los marcos de ADNOC, el acceso depende de asegurar un lugar en el acuerdo a largo plazo en lugar de competir solo por proyectos individuales.
Análisis Geográfico
Mercado de Cables y Alambres de Asia Pacífico
Asia Pacífico fue la región más grande, representando una cuota del 38,76% del tamaño del mercado de cables y alambres en 2026. China registró 2,11 millones de kilómetros de nuevas líneas de cables de fibra óptica en 2025.[3] En junio de 2026, los desarrolladores conjuntos PT Ketrosden Triasmitra Tbk y PT Ekamas Mora Republik Tbk anunciaron que Rising 8 estaba en operación tras la construcción, las pruebas y la puesta en servicio, conectando Yakarta y Batam a través de un sistema de cables submarinos indonesio. Las adiciones de líneas de China establecen una gran base de despliegue doméstico, mientras que el sistema operativo Yakarta-Batam muestra que la conectividad entre islas también convierte los planes de proyectos en cables instalados.
Mercado de Cables y Alambres de Oriente Medio y África
Oriente Medio y África es la región de más rápido crecimiento, con un CAGR previsto del 6,4% durante 2027-2032. En junio de 2026, la filial de propiedad total en los Emiratos Árabes Unidos de Middle East Specialised Cables Company ganó un pedido para fabricar y suministrar cables de energía y comunicación de baja tensión para Lower Zakum LTDP-1 en los Emiratos Árabes Unidos. En África, el Proyecto de Interconexión Zambia-Malaui de ZESCO incluye una línea aérea de doble circuito de 400 kV de 46,6 kilómetros planificada en Zambia utilizando conductor ACSR de triple haz. El pedido de los Emiratos Árabes Unidos vincula el negocio de cables a la infraestructura de producción en alta mar, mientras que el diseño zambiano muestra una posible vía para la demanda de transmisión regional. Para los proveedores, el pedido de los Emiratos Árabes Unidos ofrece un compromiso de fabricación definido, mientras que la oportunidad de conductor zambiano depende de la progresión desde el diseño del proyecto hasta la adquisición.
En América del Norte, el estudio preliminar del Departamento de Energía de Estados Unidos de julio de 2026 identificó las conexiones de generación y carga y el alivio de la congestión como necesidades de transmisión, destacando NYISO, NorthernGrid South y MISO. En América del Sur, la reunión de Codelco de abril de 2025 incluyó a 6 compradores chilenos de cátodos que fabrican varilla y cable, ilustrando un canal de suministro local de cobre. En agosto de 2026, la Secretaría de Energía de Argentina publicó un aviso de licitación para el proyecto AMBA I planificado, que añadiría 270 kilómetros de líneas de transmisión de 500 kV, 220 kV y 132 kV alrededor de Buenos Aires. En Europa, la Comisión Europea seleccionó el proyecto de Cable Doméstico Porto Santo de EMACOM, Lda. en Portugal para financiación CEF Digital en noviembre de 2025. El estudio del Departamento de Energía, la licitación AMBA I y la selección de Porto Santo son pasos de planificación y financiación más que pedidos de cables adjudicados, dejando los compromisos de producción de los fabricantes dependientes de adquisiciones posteriores.
Marco Regulatorio y Perspectivas
Esta comparación examina los requisitos de conformidad de productos en jurisdicciones seleccionadas desde la perspectiva de los fabricantes de cables que suministran productos cubiertos para uso local. El alcance del producto controla cómo se aplican los requisitos de conformidad, desde la certificación de catálogo hasta la aprobación de conductores de lugar de trabajo cubiertos. El Reglamento Delegado de la Comisión (UE) 2026/1310, adoptado en junio de 2026, asigna el sistema 1+ a la evaluación relacionada con el fuego de cables de energía, control y comunicación cuando se aplican los nuevos requisitos de familia del RPC. Las calificaciones actuales evalúan el equilibrio entre las vías de aprobación definidas y el trabajo de conformidad específico del producto necesario para servir a esas aplicaciones.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | OSHA | Inmetro | Autoridades de vigilancia del mercado de los Länder; DIBt para casos referidos | CNCA | SASO |
| Instrumentos clave o dirección | 29 CFR 1910 Subparte S, incluidos 1910.303(a) y 1910.399 | Portaria 131/2022 y normas técnicas cubiertas | EN 50575:2014/A1:2016; RPC 2024/3110 Artículo 94(9); Reglamento (UE) 2026/1310 | CNCA-C01-01:2024 bajo el Catálogo CCC | Marco de reconocimiento nacional IECEE para cables eléctricos listados |
| Efecto comercial | Aprobación para usos cubiertos en el lugar de trabajo; certificación NRTL cuando se requiera | Certificación para conductores aislados con PVC cubiertos y cables flexibles hasta 450/750 V | Evaluación de reacción al fuego para cables de construcción cubiertos | Pruebas de tipo y vigilancia posterior a la certificación para productos cubiertos | Reconocimiento saudita basado en la certificación IECEE para la categoría listada |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
Las pruebas basadas en catálogo de China y el marco de Estados Unidos para conductores aprobados en el lugar de trabajo apoyan vías de cumplimiento definidas y específicas del producto y la continuidad en el atractivo de la política. La evaluación de seguridad programada de Brasil, prevista para el 31 de diciembre de 2026, revisa su marco de certificación existente y apoya la continuidad en los requisitos comerciales. En Alemania, la norma de cables heredada apoya la continuidad, con las obligaciones de los Capítulos I-III del RPC aplicándose generalmente 1 año después de la adopción de un acto de ejecución del Artículo 5(8) o 6(1), a menos que se establezca una fecha posterior. El proceso de reconocimiento nacional de Arabia Saudita hace que los documentos de certificación específicos del producto sean fundamentales para suministrar la categoría de cable eléctrico listado, apoyando una calificación Media y la continuidad.
Etapas de la Cadena de Valor
La captura de valor difiere entre el procesamiento del cobre, la fabricación de cables, la distribución, la instalación y el servicio durante el ciclo de vida. En Estados Unidos, la adquisición de cables de transmisión tardó entre 2 y 3 años en 2025, según una evaluación de las cadenas de suministro de transmisión del Laboratorio Nacional de las Rocosas. Tales horizontes de adquisición hacen que la coordinación entre la fabricación y la instalación aguas abajo sea comercialmente importante, ya que la disponibilidad de cables determina cuándo se puede entregar la conexión física.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Procesamiento de varilla de cobre | Operadores de laminadores como Nexans; proveedores y operadores de sistemas de varilla como Southwire | Ventas de varilla; ventas de sistemas de varilla | Exposición a la disponibilidad de cobre aguas arriba | Mantener fuentes alternativas de materia prima y coordinar la producción de varilla |
| Diseño y fabricación de cables | Fabricantes de sistemas de cables como Prysmian y Nexans | Ventas de cables; ingeniería de sistemas | Adquisición de cables de transmisión plurianual | Reservar producción contra hitos del proyecto |
| Distribución | Distribuidores eléctricos como Rexel, Sonepar y Wesco | Reventa de cables; servicios de distribución | Ajustar los stocks locales a la demanda de instalación | Utilizar la gestión de inventario compartido entre proveedor y distribuidor |
| Instalación eléctrica | Instaladores eléctricos como Vinci, Eiffage y Bouygues Construction | Honorarios de instalación | Coordinar la entrega de cables con las obras en el sitio | Acordar interfaces de entrega directamente con los fabricantes |
| Mantenimiento y reparación | Proveedores de servicios de cables como Prysmian y NKT | Servicios de mantenimiento y reparación | Ajustar la capacidad de reparación a los activos terrestres y marinos | Prearranjar soporte especializado de reparación |
NKT informó de una alta actividad de servicios en 2025 en mantenimiento, instalación y reparaciones terrestres y marinas, incluida una reparación mayor en el parque eólico Beatrice de Escocia. Dicho trabajo proporciona un flujo de ingresos vinculado a la infraestructura instalada después de la venta original del cable. Los proveedores de servicios pueden por tanto capturar valor de la base instalada incluso cuando las entregas de cables de nuevos proyectos están restringidas.
Panorama Competitivo
Concentración del Mercado
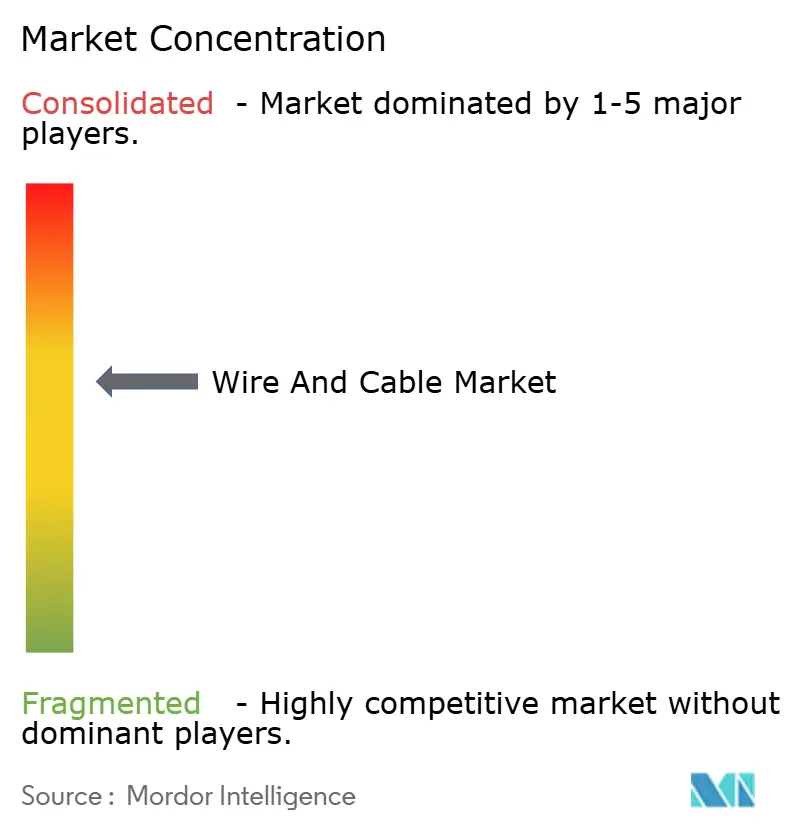
La industria cuenta con una amplia base de proveedores, con capacidades especializadas de entrega de proyectos y fabricación que separan a los competidores dentro de las aplicaciones de cables individuales. Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. y Southwire Company LLC se encuentran entre los principales proveedores. La entrega en consorcio de Sumitomo y la producción de cables submarinos HVDC de LS Cable los posicionan en torno a grandes sistemas de interconexión. En noviembre de 2025, Southwire anunció una expansión planificada de 340.000 pies cuadrados de su planta de Heflin, Alabama, para cables de media tensión, con capacidad prevista en línea a finales de 2027. Esta estructura sitúa la expansión de fábricas de media tensión junto a la entrega de sistemas basados en proyectos, por lo que una amplia lista de proveedores no implica capacidad intercambiable entre clases de voltaje.
En abril de 2025, Sumitomo Electric Industries Ltd. y Siemens Energy completaron las operaciones de prueba y entregaron el interconector Greenlink de 500 MW a Greenlink Interconnector Limited para su operación comercial entre Irlanda y el Reino Unido. El proyecto combinó cables submarinos y subterráneos con estaciones convertidoras asociadas. Para los propietarios de proyectos transfronterizos, una referencia operativa puede reducir la incertidumbre técnica sobre la capacidad de un consorcio para poner en uso la conexión de cables y las estaciones convertidoras asociadas. Los productores de cables especializados pueden buscar un papel en el consorcio cuando carecen de las capacidades de estaciones convertidoras necesarias para asumir la responsabilidad de la conexión completa.
La ampliación de la capacidad de producción HVDC puede fortalecer la posición de un proveedor cuando los proyectos submarinos requieren compromisos de fabricación sustanciales. En julio de 2025, LS Cable & System completó su quinta planta de cables submarinos en Donghae-si, Corea del Sur, ampliando la capacidad de producción de cables submarinos HVDC en más de 4 veces. El posicionamiento regulatorio varía según la aplicación. En Brasil, Inmetro requiere certificación bajo la Portaria 131/2022 para conductores aislados con PVC cubiertos y cables flexibles hasta 450/750 V, un paso de conformidad para los productos de baja tensión especificados. Las barreras de entrada difieren por tanto según el segmento, con escala de planta para cables submarinos HVDC y certificación para productos de baja tensión cubiertos.
Líderes de la Industria de Cables y Alambres
-
Prysmian Group
-
Nexans SA
-
Sumitomo Electric Industries Ltd.
-
LS Cable & System Ltd.
-
Southwire Company LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables y Alambres Empresas cubiertas en este informe
- Prysmian Group
- Nexans SA
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- Southwire Company LLC
- Fujikura Ltd.
- Furukawa Electric Co. Ltd.
- NKT A/S
- Belden Inc.
- CommScope Technologies LLC
- TE Connectivity Ltd.
- Corning Incorporated
- Leoni AG
- Amphenol Corporation
- HELU KABEL GmbH
- Jiangsu Zhongtian Technology Co. Ltd.
- Hengtong Optic-Electric Co. Ltd.
- Riyadh Cables Group Company
- Polycab India Ltd.
- KEI Industries Ltd.
- ZTT Group
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las posiciones de suministro de conductores y cables derivadas de la expansión planificada de redes en India y Sudáfrica. En julio de 2026, el Ministerio de Energía de India informó de planes para expandir la transmisión de 509.000 kilómetros de circuito en junio de 2026 a 648.000 kilómetros de circuito para 2032, junto con adiciones de líneas de distribución y subestaciones. El 1 de octubre de 2026, Sudáfrica programó la RFP final de la Fase I de su Programa de Proyectos de Transmisión Independiente para el segundo trimestre de 2027, cubriendo aproximadamente 1.164 kilómetros de nuevas líneas de transmisión. Estos programas crean vías distintas para que los proveedores se relacionen con los desarrolladores de transmisión y las empresas de distribución antes de que tomen forma los futuros compromisos de suministro.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de conductores de transmisión en India | Expansión nacional de transmisión planificada hasta 2032 | Empresas de transmisión y contratistas de proyectos | Adaptar las ofertas de conductores y cables a las aplicaciones de transmisión planificadas | Diseño específico por ruta y calendario del proyecto | Fabricantes calificados de conductores de transmisión y cables de energía |
| Suministro de alimentadores de 11 kV en India | Los planes de la CEA incluyen la expansión de alimentadores hasta 2030 | Gobiernos estatales y empresas de distribución | Concentrar la ingeniería y el compromiso con proveedores en programas de alimentadores de empresas de servicios públicos seleccionadas | Coordinación de requisitos entre compradores a nivel estatal | Proveedores de cables y conductores de media tensión |
| Asociaciones de suministro de transmisión en Sudáfrica | RFP final de la Fase I programada para el segundo trimestre de 2027 | Licitadores precalificados del programa de transmisión | Desarrollar relaciones de suministro de conductores con equipos de proyectos potenciales | La consulta y la estructuración de la adquisición preceden a la RFP final | Fabricantes calificados de conductores de transmisión |
La apertura central es unirse a los equipos de entrega de proyectos antes de que los requisitos detallados de línea se traduzcan en compromisos de suministro específicos. Las responsabilidades de distribución de India sitúan a los gobiernos estatales y a las empresas de servicios públicos en el centro de la entrega de redes locales, haciendo que el compromiso focalizado sea más útil que un enfoque de ventas nacional único. Los proveedores pueden utilizar la clase de voltaje y el calendario del programa para concentrar el esfuerzo de ingeniería en las aplicaciones que su base de producción puede atender.
Desarrollos recientes de la industria en Mercado de Cables y Alambres
- Oct 2026: Nexans y TenneT marcaron el inicio de la producción de cables submarinos HVDC XLPE de 525 kV en la instalación de Nexans en Halden, Noruega, para el proyecto de conexión a la red eólica marina LanWin2 que sirve a Alemania.
- Ago 2026: Prysmian anunció una expansión de sus operaciones de fabricación de fibra y vidrio en Claremont, Carolina del Norte, incluidas mejoras destinadas a duplicar la capacidad de fabricación de fibra óptica.
- Jul 2026: NEC firmó un contrato de suministro con un consorcio que incluía a Lightstorm, Microsoft, Singtel y Tata Communications para el sistema de cables de fibra óptica submarina I-2SEA de aproximadamente 3.600 kilómetros que conecta India, Malasia y Singapur. Las operaciones están programadas para comenzar en 2029.
Mercado de Cables y Alambres Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado mundial de cables y alambres mide el valor anual de ventas de cables y alambres eléctricos y de comunicaciones recién fabricados suministrados para la transmisión de energía, señal y datos en todo el mundo. Las ventas se clasifican por voltaje, tipo de cable, material del conductor, entorno de instalación, vertical de usuario final y región.
Exclusiones del alcance: La varilla conductora en bruto, la mano de obra de instalación, la reventa de productos usados o reacondicionados y los conjuntos de arneses aguas abajo están excluidos.
Descripción General de la Segmentación
- Por Tensión
- Extra Alta y Alta Tensión (Mayor de 35 kV)
- Media Tensión (1-35 kV)
- Baja Tensión (Menos de 1 kV)
- Por Tipo de Cable
- Cable de Energía
- Cable de Fibra Óptica
- Cable de Señal y Control
- Cable Coaxial y de Datos
- Por Material del Conductor
- Cobre
- Aluminio
- Vidrio Óptico / Polímero
- Por Instalación
- Aéreo
- Subterráneo
- Submarino
- Por Segmento de Usuario Final
- Construcción - Residencial
- Construcción - Comercial
- Infraestructura Eléctrica (Servicios Públicos y Energías Renovables)
- Telecomunicaciones y Centros de Datos
- Petróleo y Gas y Petroquímica
- Automotriz y Movilidad
- Manufactura Industrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas como Eurostat PRODCOM, el Servicio Geológico de Estados Unidos, la Unión Internacional de Telecomunicaciones y el conjunto de datos Gridfinder del Banco Mundial apoyan las verificaciones del mercado. Donde hay datos anuales de productos disponibles, Eurostat PRODCOM puede anclar las verificaciones de fabricación regional con series de producción y producción vendida a nivel de producto, mientras que el Servicio Geológico de Estados Unidos rastrea las condiciones de suministro y precio del cobre que afectan a los costes de insumos de cables y los valores de ventas declarados. Los indicadores de conectividad regional de la Unión Internacional de Telecomunicaciones ayudan a caracterizar la demanda de cables de comunicación, y el conjunto de datos Gridfinder del Banco Mundial proporciona una referencia geográfica para las redes de transmisión y distribución.
Los archivos de empresas, informes anuales, presentaciones para inversores, anuncios de proyectos, registros aduaneros y prensa especializada de reputación pueden complementar estas fuentes mostrando capacidad de producción, calendario de proyectos, combinación de productos y flujos comerciales. Estas fuentes ayudan a verificar los indicadores del mercado y a rastrear los cambios en el valor de las ventas de cables. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas cubrirían fabricantes de cables y alambres, distribuidores, empresas de servicios públicos, operadores de telecomunicaciones, contratistas y grandes compradores de equipos, con encuestados que abarcan altos ejecutivos y especialistas funcionales en APAC, EMEA y las Américas. Sus aportaciones pondrían a prueba los hallazgos secundarios sobre los límites del producto, los precios de venta medios, el calendario de la demanda y la combinación regional, mientras que las lagunas materiales se verificarían con las divulgaciones de las empresas, los datos comerciales y los registros de proyectos. Las estimaciones contradictorias se reconciliarían rastreando cada aportación hasta su fuente y comparando la evidencia del proveedor, el canal y el usuario final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | APAC: 42% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | EMEA: 25% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas mundiales de fabricantes de cables y alambres eléctricos y de comunicaciones recién fabricados a pie de fábrica, contando cada venta de producto una vez con su conductor integrado. Un modelo de demanda de arriba hacia abajo relaciona el valor anual del mercado con la inversión en redes eléctricas y las adiciones de transmisión, la actividad de construcción, las conexiones de fibra de telecomunicaciones y la expansión de centros de datos, la producción de vehículos y la electrificación, y los precios del cobre y el aluminio. Estos indicadores representan la demanda del mercado final, los volúmenes de cables y el componente metálico del valor de venta. La regresión multivariante puede estimar las relaciones históricas, mientras que el análisis de escenarios ajusta las previsiones para los retrasos en los proyectos, los precios de los materiales y las condiciones de la demanda. Las cuotas de producto, voltaje, conductor, instalación, usuario final y regional siguen la evidencia en las divulgaciones de producción, comercio, proyectos y empresas y se reconcilian con el total mundial. Donde los datos de volumen o ingresos de los proveedores son incompletos, las verificaciones selectivas de abajo hacia arriba utilizan acumulaciones de ingresos de proveedores, verificaciones de canales y precio de venta medio muestreado multiplicado por volúmenes divulgados o estimados, con lagunas marcadas y probadas contra series independientes de producción y comercio antes de la reconciliación. Los expertos primarios examinarían los supuestos a nivel de variable y los impulsores del mercado detrás de los cambios, mientras que el analista documentaría las diferencias no resueltas y retendría solo los rangos respaldados por la evidencia disponible.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, las series públicas de producción y comercio, los registros de proyectos y los indicadores de demanda, luego verifican los totales y las cuotas de segmento en busca de errores aritméticos, movimientos inusuales de año en año y diferencias inexplicables con respecto a señales independientes. Antes de que una anomalía llegue a la aprobación final, una segunda revisión rastrea los insumos materiales hasta la fuente, verifica la consistencia de los límites y resuelve las anomalías. Los analistas vuelven a contactar con los propietarios de fuentes relevantes cuando las definiciones, el calendario o las cifras entran en conflicto. Los datos se actualizan anualmente, se revisan entre ciclos cuando los cambios materiales en los precios de las materias primas, los calendarios de proyectos o la regulación afectan a la demanda, y se verifican nuevamente en un pase previo a la entrega.
Tamaño del Mercado de Cables y Alambres de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. Las ventas se clasifican por voltaje, tipo de cable, material del conductor, entorno de instalación, vertical de usuario final y región.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Un modelo de demanda de arriba hacia abajo relaciona el valor anual del mercado con la inversión en redes eléctricas y las adiciones de transmisión, la actividad de construcción, las conexiones de fibra de telecomunicaciones y la expansión de centros de datos, la producción de vehículos y la electrificación, y los precios del cobre y el aluminio. Estos indicadores representan la demanda del mercado final, los volúmenes de cables y el componente metálico del valor de venta.
Comparación de referencia
| Fuente | Tamaño del Mercado | Diferencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 258,1 mil millones de USD (2027) | |
| Consultora Global A | 224,8 mil millones de USD (2026) | En su base de 2026, esta estimación está un 12,9% por debajo del valor de 2027 de este informe de 258,1 mil millones de USD, 1 año después. Su estimación del año de mercado precede a la medición actual del informe, por lo que el año anterior respalda un valor inferior. |
| Consultora Global B | 212,95 mil millones de USD (2025) | En su base de 2025, esta estimación está un 17,5% por debajo del valor de 2027 de este informe de 258,1 mil millones de USD, 2 años después. Su estimación del año base precede a la medición actual del informe, por lo que el año anterior respalda un valor inferior. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, las series públicas de producción y comercio, los registros de proyectos y los indicadores de demanda, luego verifican los totales y las cuotas de segmento en busca de errores aritméticos, movimientos inusuales de año en año y diferencias inexplicables con respecto a señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cables y alambres y las perspectivas de crecimiento?
El mercado se estima en 258,1 mil millones de USD en 2027 y se prevé que alcance los 334,5 mil millones de USD en 2032, con un CAGR del 5,32% durante 2027-2032.
¿Qué impulsa la demanda de cables eléctricos y de fibra óptica?
La adquisición de energía eólica marina y la entrega de FTTH apoyan la demanda. BharatNet había entregado más de 1,4 millones de conexiones FTTH en India al 29 de enero de 2026.
¿Qué tipo de cable tiene la mayor cuota?
El cable de energía lideró con una cuota de mercado del 38,09% en 2026.
¿Qué empresas son los principales proveedores de cables?
Los principales proveedores incluyen Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. y Southwire Company LLC.
¿Cuál es una restricción clave en la producción de cables de alta tensión?
Hua Eng Wire & Cable informó de escasez de aislamiento XLPE de ultra alta tensión y materiales de conductor exterior en Taiwán en mayo de 2026.
¿Qué región lidera la demanda de cables y cuál crece más rápido?
Asia Pacífico mantuvo el 38,76% del mercado en 2026. Se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 6,4% durante 2027-2032.