
Tamaño y Participación del Mercado de Gestión Patrimonial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 127.72 Billones de dólares |
| Tamaño del Mercado (2031) | 180.90 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión Patrimonial por Mordor Intelligence
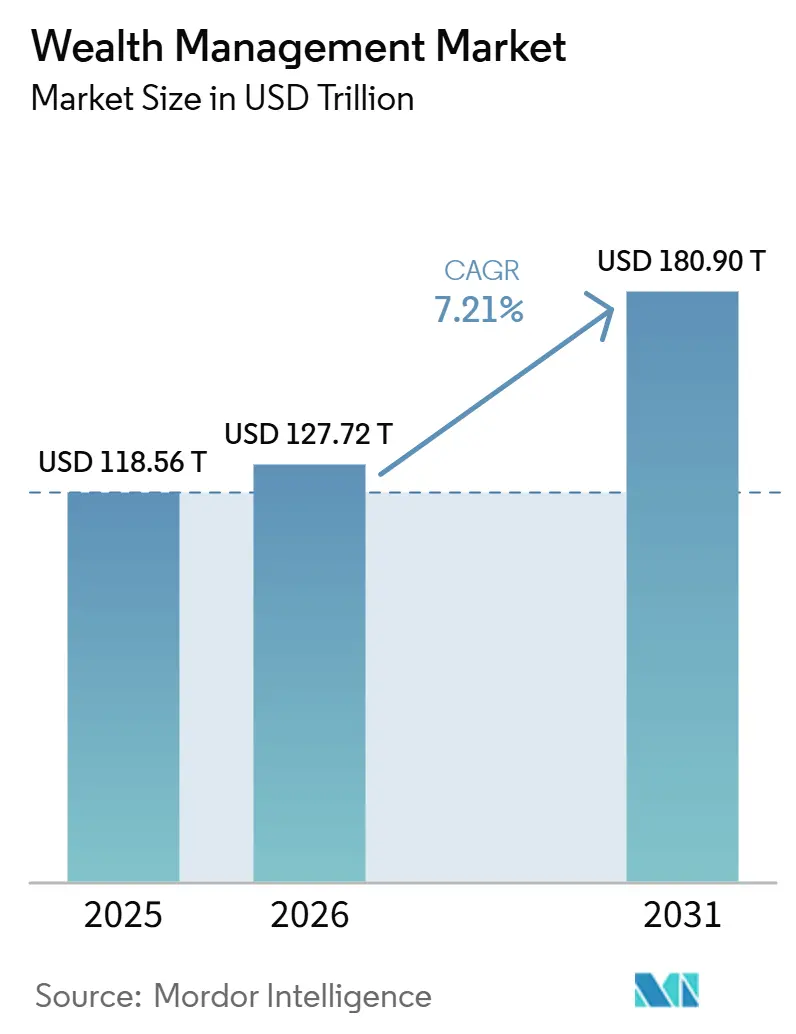
Se espera que el tamaño del Mercado de Gestión Patrimonial aumente de 118,56 billones de USD en 2025 a 127,72 billones de USD en 2026 y alcance los 180,90 billones de USD en 2031, creciendo a una CAGR del 7,21% durante 2026-2031.
El mercado de gestión patrimonial está siendo impulsado por una mayor demanda de asesoramiento estructurado, ya que los clientes adinerados van más allá del rendimiento de la cartera y se centran más en la planificación patrimonial, las conversaciones familiares y la administración de activos a largo plazo. El estudio de Bank of America de 2026 muestra que estos temas se encuentran ahora entre las principales áreas en las que los individuos adinerados desean un mayor compromiso por parte de los asesores, lo que mantiene los mandatos orientados a la planificación como elemento central del mercado de gestión patrimonial. El mercado de gestión patrimonial también está experimentando una mayor profundidad de productos en activos privados, con los mercados privados acercándose a los 20 billones de USD a nivel mundial y el 86% de los profesionales de patrimonio privado planeando aumentar las asignaciones a mercados privados en 2026. La estrategia competitiva en el mercado de gestión patrimonial está evolucionando hacia modelos de servicio habilitados por inteligencia artificial, un acceso más amplio a inversiones alternativas y flujos de trabajo de asesoramiento más personalizados, como lo demuestran el lanzamiento de Expert Insights de Vanguard y el despliegue de Citi Sky de Citi Wealth en 2026. Al mismo tiempo, el mercado de gestión patrimonial sigue bajo presión para defender los precios y la fidelidad de los clientes, ya que cada vez más clientes de alto patrimonio trabajan con múltiples firmas para acceder a productos, especialmente en alternativas y planificación transfronteriza.
Conclusiones Clave del Informe
- Por tipo de cliente, los HNWI captaron el 62,17% de la participación del mercado de gestión patrimonial en 2025, mientras que se proyecta que el segmento de masa acomodada crecerá a una CAGR del 9,79% hasta 2031.
- Por clase de activo, las acciones representaron el 46,58% del tamaño del mercado de gestión patrimonial en 2025, mientras que se proyecta que las alternativas crecerán a una CAGR del 10,96% hasta 2031.
- Por tipo de proveedor, los bancos mantuvieron el 71,43% del tamaño del mercado de gestión patrimonial en 2025, mientras que se proyecta que las family offices crecerán a una CAGR del 11,85% hasta 2031.
- Por modelo de prestación, la asesoría humana captó el 59,66% de la participación del mercado de gestión patrimonial en 2025, mientras que se proyecta que la asesoría robótica crecerá a una CAGR del 15,21% hasta 2031.
- Por geografía, América del Norte representó el 37,78% del tamaño del mercado de gestión patrimonial en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 9,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Población Global de HNWI | +1.8% | Global | Largo plazo (≥ 4 años) |
| Transferencia Intergeneracional de Patrimonio y Demanda de Planificación Sucesoria | +1.2% | Global, América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Modelos de Servicio al Cliente Híbridos y Habilitados por Inteligencia Artificial | +1.1% | Global, Asia-Pacífico y América del Norte lideran la adopción | Mediano plazo (2-4 años) |
| Crecimiento de Mercados Privados, Alternativas y Carteras Personalizadas | +1.0% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor Demanda de Planificación Financiera Consolidada a lo Largo de las Etapas de Vida | +0.7% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Estructuración Transfronteriza de Patrimonio y Complejidad Fiscal Internacional | +0.6% | Europa, América del Norte, centros de Asia-Pacífico, incluidos Singapur y Hong Kong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Global de HNWI
La población global de HNWI alcanzó los 25,3 millones en 2025, un aumento del 7,9% interanual, mientras que el segmento de patrimonio ultraelevado creció un 9,4% hasta casi 250.000 individuos[1]. América del Norte siguió siendo el mayor grupo, aunque Asia-Pacífico registró el mayor crecimiento regional de patrimonio con un 10,5% en 2025, lo que demuestra que la creación de nueva riqueza está ampliando la base de clientes potenciales para el mercado de gestión patrimonial. La investigación de McKinsey también apunta a una escasez de casi 100.000 asesores en los Estados Unidos para 2034 con los niveles de productividad actuales, lo que aumenta la importancia de los modelos de servicio escalables en el mercado de gestión patrimonial. Las firmas que aumentan su capacidad mediante la automatización de flujos de trabajo y herramientas de productividad para asesores están mejor posicionadas para captar esta base de clientes en expansión que aquellas que dependen únicamente de la contratación de asesores. El informe de Knight Frank de 2026 también muestra que la población global de UHNWI alcanzó los 713.626 individuos, lo que refuerza el aumento sostenido de clientes que necesitan planificación compleja, gobernanza y acceso a activos privados.
Transferencia Intergeneracional de Patrimonio y Demanda de Planificación Sucesoria
Se proyecta una transferencia generacional de patrimonio de 124 billones de USD hasta 2048, y ese cambio está impulsando al mercado de gestión patrimonial hacia la planificación multigeneracional en lugar del servicio a un solo cliente. El Estudio de Patrimonio 2026 de Bank of America muestra que la planificación patrimonial y las conversaciones familiares sobre el uso de la riqueza se encuentran entre los temas clave que los clientes adinerados desean abordar con mayor frecuencia con sus asesores[2]. UBS informó en 2026 que el 35% de las family offices encuestadas aún carecían de un plan de sucesión definido, lo que deja una brecha de asesoramiento significativa en fideicomisos, gobernanza y transiciones de propiedad. Esta demanda favorece a las firmas que pueden conectar la gestión de inversiones con la coordinación legal, fiscal, de gobernanza familiar y de transferencia de activos en un único modelo de relación. Las perspectivas de Deloitte para 2026 señalan además que las firmas que rediseñan completamente sus flujos de trabajo en torno a la inteligencia artificial y el compromiso multigeneracional están aumentando los activos bajo gestión 4 veces más rápido que sus pares y logrando márgenes operativos cercanos al 30%.
Expansión de Modelos de Servicio al Cliente Híbridos y Habilitados por Inteligencia Artificial
El mercado de gestión patrimonial está evolucionando hacia un modelo de servicio híbrido, ya que las firmas necesitan combinar la automatización con el juicio humano en lugar de tratarlos como sustitutos. Deloitte estima que el 41% del tiempo de los asesores sigue siendo consumido por trabajo operativo, y su modelización sugiere que la automatización de flujos de trabajo impulsada por inteligencia artificial podría añadir entre 10 y 35 billones de USD en capacidad neta de activos bajo gestión en el mercado de gestión patrimonial más amplio para 2032. Vanguard lanzó Expert Insights en abril de 2026 para proporcionar a los asesores análisis de carteras habilitado por inteligencia artificial, y Citi Wealth introdujo Citi Sky en junio de 2026 como una capacidad de inteligencia artificial permanente para la atención al cliente[3]. Estos movimientos muestran que las principales firmas están invirtiendo en la productividad de los asesores, una personalización más rápida y una comunicación con el cliente más ágil a escala. El escrutinio regulatorio también está aumentando, por lo que los modelos ganadores en el mercado de gestión patrimonial serán aquellos que combinen la automatización con la explicabilidad, la gobernanza y una divulgación clara al cliente.
Crecimiento de Mercados Privados, Alternativas y Carteras Personalizadas
Los mercados privados se han expandido hasta casi 20 billones de USD a nivel mundial, y el 86% de los profesionales de patrimonio privado encuestados en enero de 2026 afirmaron que planean aumentar las asignaciones a mercados privados[4]. El informe de iCapital de junio de 2026 también mostró que los activos bajo gestión de los fondos de cobertura alcanzaron un récord de 5,4 billones de USD en 2025, con 116.000 millones de USD en entradas netas, lo que confirma que las alternativas se están integrando cada vez más en las carteras de los clientes en el mercado de gestión patrimonial. Morgan Stanley Wealth Management amplió el acceso en junio de 2026 al expandir su oferta PMAX y eliminar el requisito de inversor acreditado para PMAX Balanced, lo que amplía el acceso a los mercados privados para una base de clientes más amplia adyacente al segmento minorista. Hamilton Lane también encontró que el 47% de los profesionales de patrimonio planeaban aumentar la exposición al capital de riesgo y las estrategias de crecimiento en 2026, lo que sugiere una mayor demanda de construcción de carteras especializadas y selección de gestores. A medida que la participación minorista se expande, el CFA Institute señala que la gobernanza, la transparencia en la valoración y la supervisión de la liquidez serán cada vez más importantes, lo que subraya el valor de los asesores que pueden explicar claramente estos productos a los clientes de gestión patrimonial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de Comisiones en Servicios Básicos de Asesoramiento y Ejecución | -1.4% | América del Norte y Europa, con un efecto global más amplio | Corto plazo (≤ 2 años) |
| Carga de Cumplimiento en Plataformas de Patrimonio con Múltiples Jurisdicciones | -0.8% | Global, incluidos Suiza, Singapur, Luxemburgo y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Presión de Retención de Talento en Roles de Asesor Senior y Gestor de Relaciones | -0.7% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fricción en la Confianza del Cliente en torno al Uso de Datos, la Explicabilidad de la Inteligencia Artificial y el Asesoramiento Digital | -0.5% | Global, especialmente en los segmentos de HNWI y acomodados de mayor edad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Comisiones en Servicios Básicos de Asesoramiento y Ejecución
La presión sobre las comisiones de asesoramiento se está convirtiendo en un problema operativo para el mercado de gestión patrimonial más que en un riesgo lejano. Los datos de Cerulli citados en 2025 muestran que las comisiones basadas en activos para clientes con 1,5 millones de USD o más en activos cayeron en promedio 2 puntos básicos entre 2020 y 2024, con una disminución adicional de 1 punto básico proyectada para 2026. Esta presión está vinculada a la automatización, una mayor transparencia en las comisiones y a las firmas más grandes que utilizan las ganancias de escala y productividad para competir de manera más agresiva en precio. El estudio de JD Power de 2025 también encontró que las firmas enfrentan expectativas crecientes de mayor amplitud de servicios y una comunicación de valor más clara. Como resultado, más proveedores en el mercado de gestión patrimonial están evolucionando hacia la coordinación patrimonial, la optimización fiscal y la planificación por etapas de vida, donde la propuesta de valor es más difícil de convertir en una mercancía.
Carga de Cumplimiento en Plataformas de Patrimonio con Múltiples Jurisdicciones
La complejidad del cumplimiento normativo sigue pesando sobre el mercado de gestión patrimonial, especialmente para las firmas que operan en múltiples regímenes legales y fiscales. A enero de 2026, 112 jurisdicciones participan en el marco de Intercambio Automático de Información de la OCDE, y más de 111 millones de cuentas financieras se intercambian anualmente, lo que muestra la escala de los requisitos de reporte en estructuras transfronterizas. Las perspectivas regulatorias de EY para 2026 identifican la fragmentación en Asia-Pacífico, los Estados Unidos y Oriente Medio como un desafío duradero para las firmas financieras con plataformas de patrimonio transfronterizas. Las plataformas deben gestionar ahora los requisitos de FATCA, CRS, BEPS, AIFMD II, Pilar Dos, ATAD y CARF en paralelo, lo que eleva el costo de los informes y la supervisión manuales. Las firmas que automatizan estas funciones probablemente mantendrán una ventaja estructural en costos a medida que el mercado de gestión patrimonial se expanda hacia estructuras de clientes más internacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cliente:
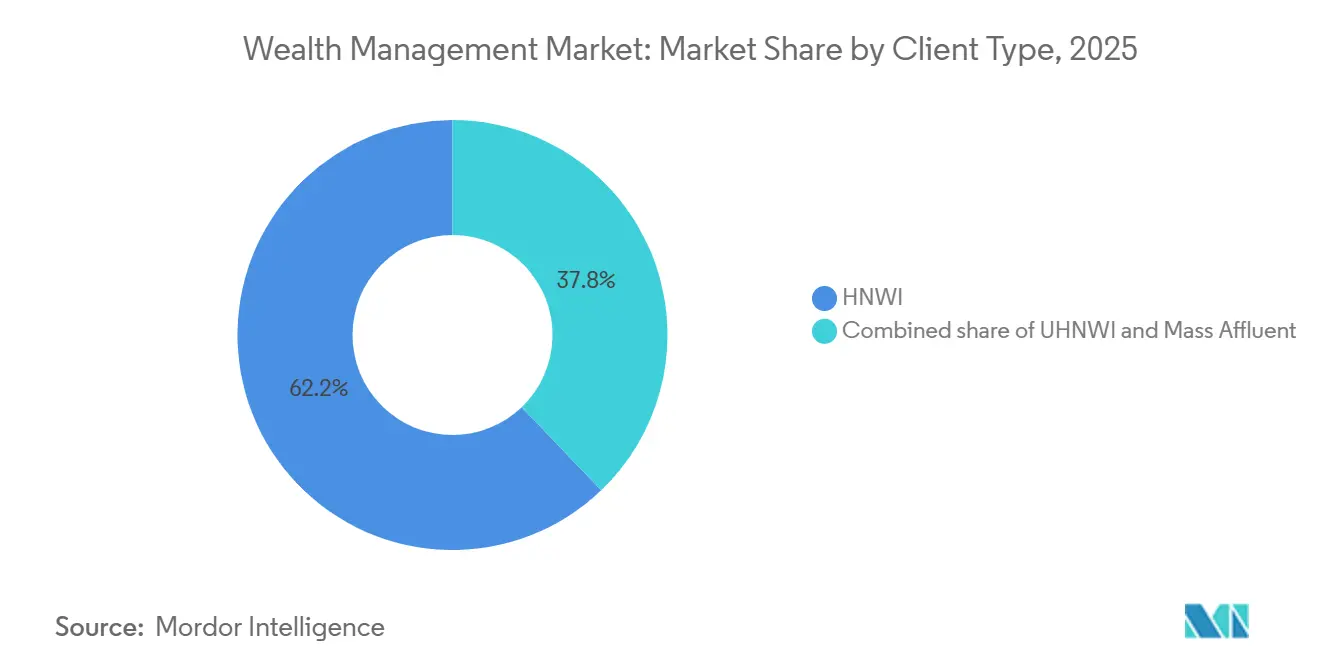
Los HNWI Anclan la Escala Mientras la Masa Acomodada Impulsa la ExpansiónLos individuos de alto patrimonio neto (HNWI) representaron el 62,17% del mercado de gestión patrimonial en 2025, lo que confirma que las relaciones con saldos elevados siguen constituyendo la base principal de ingresos y activos para la mayoría de los proveedores. Dentro de la misma categoría, se proyecta que el segmento de Masa Acomodada crecerá a una CAGR del 9,79% hasta 2031, convirtiéndolo en el grupo de clientes de mayor expansión en el mercado de gestión patrimonial. La fortaleza del segmento HNWI se deriva de cuentas de mayor tamaño, un uso más amplio de productos y una mayor demanda de servicios de préstamo, planificación patrimonial, coordinación fiscal y acceso a activos privados. Al mismo tiempo, la composición de la clientela se está volviendo más competitiva, ya que los hogares de alto patrimonio neto están cada vez más dispuestos a distribuir sus activos entre múltiples firmas para acceder a capacidades especializadas. Esto significa que la escala sigue siendo importante, pero la exclusividad es cada vez más difícil de defender en la industria de gestión patrimonial.
Los datos de cartera de enero de 2026 de Capgemini mostraron que las acciones representaron el 25% de las carteras de los HNWI y la renta fija aumentó al 20%, lo que sugiere una base de clientes que permanece activa tanto en asignaciones de crecimiento como de estabilización. El segmento ultra-alto patrimonio neto, con casi 250.000 individuos a nivel mundial en 2025, sigue siendo el subsegmento más complejo e intensivo en servicios dentro del mercado de gestión patrimonial. El crecimiento de la masa acomodada está siendo impulsado por modelos de prestación digital, umbrales de costo de servicio más bajos y grandes reservas de riqueza con baja penetración que ahora se están volviendo comercialmente viables para las plataformas de asesoramiento. Cerulli identificó una oportunidad de masa acomodada en Estados Unidos de 25 billones de dólares estadounidenses en 2026, mientras que Deloitte destacó 59 millones de hogares europeos con casi 4 billones de euros (4,55 billones de dólares estadounidenses) en activos invertibles y una penetración de asesores históricamente baja. En conjunto, estas condiciones otorgan al mercado de gestión patrimonial una estructura de crecimiento dual en la que los HNWI preservan la escala y la masa acomodada amplía el siguiente nivel de demanda potencial.
Por Clase de Activo:
Las Acciones Lideran pero las Alternativas Reconfiguran las Arquitecturas de AsignaciónLas acciones representaron el 46,58% del tamaño del mercado de gestión patrimonial en 2025, mientras que se espera que las Alternativas se expandan a una CAGR del 10,96% hasta 2031. Este patrón muestra que las acciones públicas siguen siendo el ancla de la construcción de carteras en el mercado de gestión patrimonial, pero el crecimiento más rápido se está desplazando hacia exposiciones privadas y menos tradicionales. Las asignaciones en acciones se beneficiaron de las ganancias en valores tecnológicos vinculados a la inteligencia artificial y de la fortaleza general de los principales mercados de renta variable durante 2025. En contraste, las asignaciones en renta fija y efectivo están enfrentando un papel más selectivo a medida que la normalización de las tasas reduce su ventaja de rendimiento relativo. El resultado es una combinación de cartera que se está volviendo más diversificada y más personalizada en todos los niveles de clientes.
La categoría de alternativas se está ampliando a través del capital privado, el crédito privado, la infraestructura, los fondos de cobertura y nuevos vehículos de acceso que facilitan la incorporación de estas exposiciones en carteras lideradas por asesores. La encuesta de Hamilton Lane de 2026 mostró que el capital privado representó el 19% de la exposición a alternativas, el crédito privado el 16% y la infraestructura el 15%, mientras que el 88% de los asesores en la encuesta de CAIS y Mercer de 2025 planeaban aumentar sus asignaciones a alternativas en los próximos 2 años. El CFA Institute también señala que la gobernanza y la transparencia en la valoración siguen siendo puntos de presión clave a medida que el capital minorista ingresa a los mercados privados a través de fondos de intervalo y estructuras evergreen. La categoría Otros sigue siendo más pequeña, pero DBS ya ha introducido una estructura de fideicomiso respaldada por un banco para criptomonedas, lo que indica que las exposiciones tokenizadas y digitales se están acercando a una arquitectura formal de plataforma de patrimonio. Esto mantiene a las alternativas en el centro de la diferenciación de productos en toda la industria de gestión patrimonial.
Por Tipo de Proveedor:
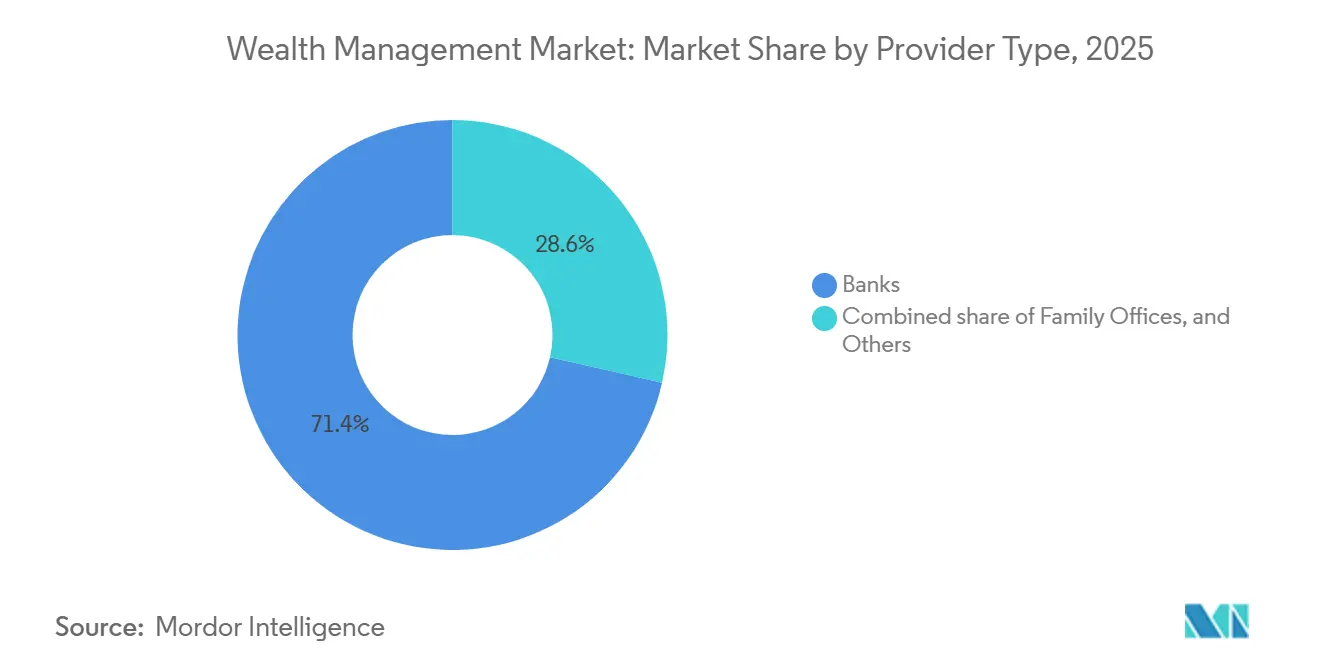
Los Bancos Mantienen la Participación, pero las Family Offices Desafían la Arquitectura de ValorLos bancos controlaron el 71,43% del mercado de gestión patrimonial en 2025, lo que refleja sus ventajas de escala en depósitos, préstamos, ejecución y venta cruzada. Se proyecta que las Family Offices crecerán a una CAGR del 11,85% hasta 2031, convirtiéndolas en la categoría de proveedor de más rápido crecimiento en el mercado de gestión patrimonial. Los bancos siguen beneficiándose de una distribución establecida, una sólida confianza vinculada a la regulación y la capacidad de combinar servicios de patrimonio con relaciones de crédito y tesorería. Aun así, muchas familias de patrimonio ultraelevado están eligiendo modelos de gobernanza más personalizados que les otorgan mayor control sobre las inversiones directas y las decisiones de asignación de activos. Esto está desplazando parte de la arquitectura de valor desde la banca privada estandarizada hacia marcos de propiedad y supervisión personalizados.
Deloitte espera que el número de family offices a nivel mundial aumente en un tercio hasta más de 10.700 para 2030, con gran parte de ese crecimiento concentrado en América del Norte y Asia-Pacífico. UBS informó en 2026 que el 60% de las family offices encuestadas planeaban cambios estratégicos en la asignación de activos en un plazo de 12 meses, lo que sugiere una base de clientes que demanda una ejecución más personalizada de la que suelen ofrecer los menús de asesoramiento estandarizados. FINTRX también señaló un mayor interés entre las family offices más nuevas en inversiones directas, capital privado y capital de riesgo, mientras que el movimiento de asesores hacia plataformas independientes continúa apoyando la categoría Otros. Esto significa que el mercado de gestión patrimonial no solo se está expandiendo en términos de activos, sino que también se está diversificando por modelo operativo, a medida que los clientes eligen entre plataformas bancarias integradas y estructuras más independientes. El panorama de proveedores, por lo tanto, sigue siendo amplio incluso con la escala liderada por los bancos en la cima.
Por Modelo de Prestación:
La Asesoría Humana Mantiene la Escala Mientras los Canales Robóticos Redefinen el AlcanceLa Asesoría Humana mantuvo el 59,66% del mercado de gestión patrimonial en 2025, mientras que se proyecta que la Asesoría Robótica crecerá a una CAGR del 15,21% hasta 2031. El mercado de gestión patrimonial, por lo tanto, no está alejándose del asesoramiento humano, sino que está cambiando dónde se utiliza el asesoramiento humano y cómo la tecnología amplía el alcance del servicio. Los mandatos complejos como la coordinación patrimonial, la sucesión empresarial, la estructuración fiscal y la gobernanza familiar aún requieren juicio, matices y confianza que la automatización pura no puede reemplazar completamente. Los canales robóticos se están expandiendo más rápidamente porque reducen la fricción en la incorporación, disminuyen los costos de servicio y hacen que la gestión básica de carteras sea más accesible para un conjunto más amplio de clientes. Esto mantiene la discusión sobre el modelo de prestación centrada en la asignación de tareas más que en la sustitución total.
Los formatos híbridos están posicionados para beneficiarse más porque combinan la construcción automatizada de carteras con la intervención del asesor en los puntos de decisión más importantes. Vanguard Personal Advisor superó los 300.000 millones de USD en activos gestionados en 2025, lo que respalda la idea de que las propuestas híbridas pueden escalar sin perder la confianza del cliente. El trabajo de McKinsey sobre inversores acomodados también muestra que el autoservicio digital es útil para actualizaciones rutinarias, mientras que los clientes de mayor patrimonio aún desean un acceso frecuente multicanal y apoyo presencial cuando las decisiones se vuelven más complejas. Janus Henderson encontró en 2026 que el 79% de los inversores se molestarían si su asesor utilizara inteligencia artificial sin divulgación, lo que significa que la transparencia dará forma a la adopción en el mercado de gestión patrimonial con tanta fuerza como la conveniencia. Los modelos de prestación más sólidos probablemente serán aquellos que preserven la responsabilidad humana mientras aprovechan la tecnología para mejorar la velocidad, la consistencia y la disciplina de costos.
Análisis Geográfico
Mercado de Gestión de Patrimonio de América del Norte
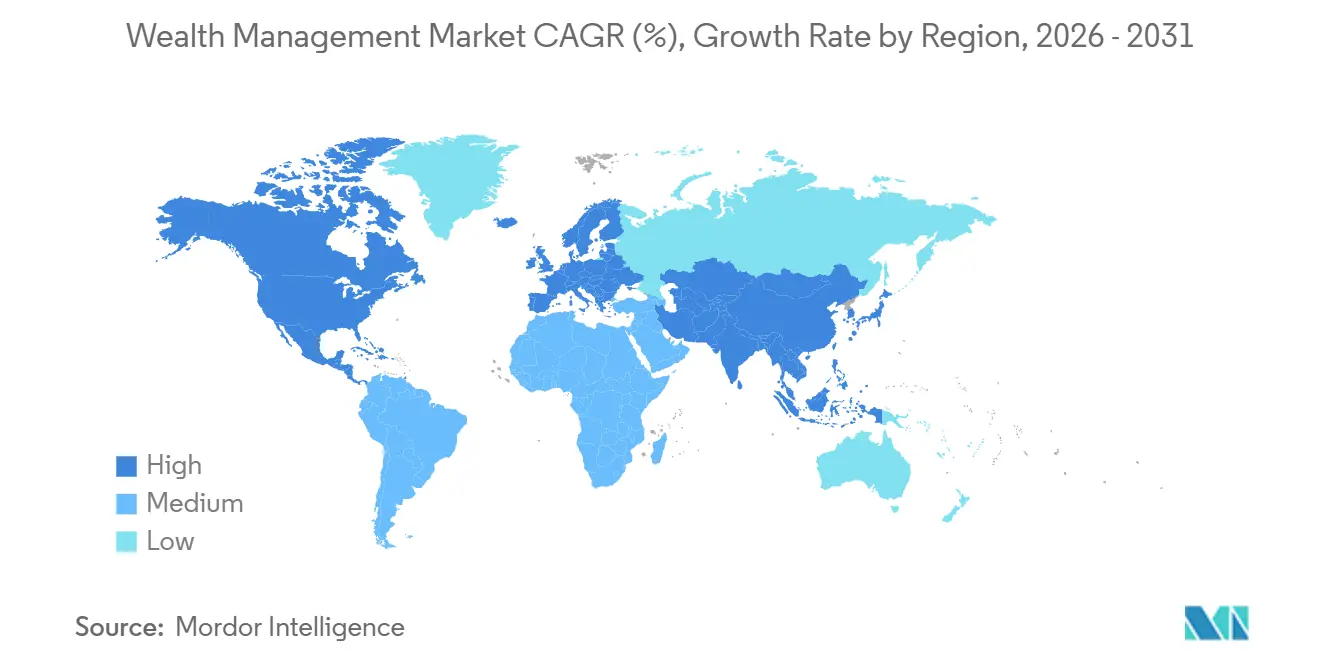
América del Norte representó el 37,78% del mercado de gestión de patrimonio en 2025, convirtiéndose en el mayor contribuyente regional por activos. La región sigue anclada en los Estados Unidos, donde los sólidos mercados de capitales, un profundo ecosistema de asesoramiento y grandes reservas de riqueza intergeneracional continúan impulsando la demanda en el mercado de gestión de patrimonio. Capgemini informó que los Estados Unidos sumaron 736.000 nuevos millonarios en 2025, y que Canadá también registró un sólido crecimiento en el número de millonarios, lo que refuerza la amplitud de la creación de riqueza subyacente en toda la región. América del Norte también se beneficia de un entorno operativo maduro en el que la banca privada, el asesoramiento de grandes firmas de corretaje, las plataformas de asesores de inversión registrados y las oficinas familiares compiten en niveles de clientes superpuestos. Esto genera tanto ventajas de escala como una intensa competencia en las relaciones, especialmente en activos alternativos, planificación fiscal y mandatos vinculados a la sucesión.
Mercado de Gestión de Patrimonio de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento en el mercado de gestión de patrimonio, con una proyección de expansión a una CAGR del 9,36% hasta 2031. Los datos de Capgemini para 2025 mostraron un crecimiento de la riqueza de los individuos de alto patrimonio neto (HNWI) en la región del 10,5%, con Japón y China sumando grandes cantidades de nuevos millonarios, lo que pone de relieve el ritmo de formación de riqueza en toda la región. Las perspectivas regionales de PwC para 2026 proyectan que los activos bajo gestión (AUM) de Asia-Pacífico alcanzarán los 34,5 billones de USD en 2030, manteniendo a la región en una trayectoria más rápida que América del Norte y Europa. Singapur continúa actuando como un importante centro transfronterizo, mientras que India, China, Tailandia, Malasia y Vietnam están generando una mayor demanda de marcos de asesoramiento que combinen la creación de riqueza local con la estructuración internacional. El estudio de Lombard Odier sobre HNWI en Asia-Pacífico para 2026 también reveló que solo 1 de cada 5 individuos de alto patrimonio neto encuestados contaba con una estrategia integral de asignación de activos, lo que demuestra que el crecimiento de los activos aún supera la penetración del asesoramiento en varios mercados de rápido crecimiento.
Mercado de Gestión de Patrimonio de EMEA y América del Sur
Europa sigue siendo un importante centro de riqueza en el mercado de gestión de patrimonio, liderado por Alemania, el Reino Unido y Francia, mientras que las regiones secundarias aportan una capa de crecimiento menor pero aún relevante. Capgemini informó que la población de HNWI en Europa creció un 6,5% en 2025 tras un descenso previo, con Alemania mostrando un impulso particularmente sólido entre los mayores patrimonios. El modelo de Knight Frank para 2026 también sitúa a Europa en aproximadamente el 25% de la población mundial de individuos de patrimonio neto ultraelevado (UHNWI), lo que confirma la importancia de la región para el asesoramiento transfronterizo, la banca privada y la actividad de las oficinas familiares. En Oriente Medio y África, el desempeño es más desigual, con la sensibilidad vinculada al petróleo y las condiciones del mercado local afectando el crecimiento del número de millonarios en los distintos países. América del Sur sigue siendo más pequeña en términos de base de activos, pero Brasil continúa actuando como el principal motor regional, mientras que los estándares de información de la OCDE están reformando las preferencias de estructuración transfronteriza en Europa, Oriente Medio y África, y América del Sur. El resultado es un mercado global de gestión de patrimonio donde la escala regional sigue concentrada, pero la demanda de planificación multijurisdiccional se está ampliando más allá de los principales centros tradicionales.
Panorama Competitivo
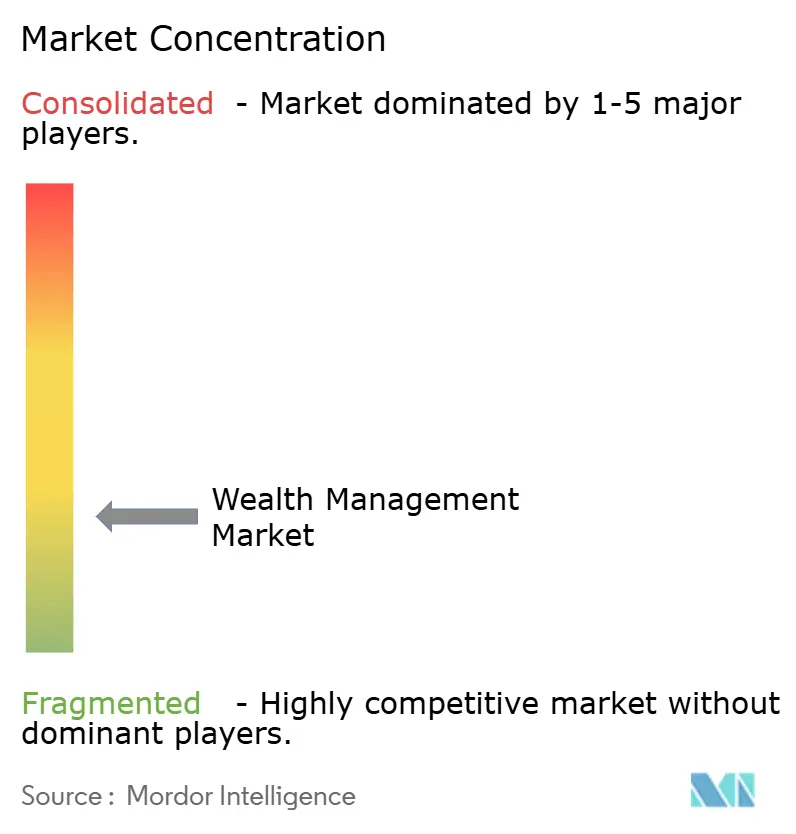
El mercado de gestión patrimonial está fragmentado, con una amplia combinación de bancos globales, gestores de patrimonio suizos, bancos privados, asesores de inversión registrados (RIA), firmas de asesoramiento independientes y family offices que compiten por los activos de los clientes. Si bien las instituciones líderes continúan operando a una escala significativa, ningún proveedor domina el mercado. La división de gestión patrimonial de Morgan Stanley reportó 8,52 mil millones de dólares estadounidenses en ingresos en el primer trimestre de 2026 y 118 mil millones de dólares estadounidenses en nuevos activos netos, UBS Global Wealth Management generó 7,11 mil millones de dólares estadounidenses en ingresos mientras continúa la integración de Credit Suisse, y Goldman Sachs Asset & Wealth Management alcanzó un récord de 3,65 billones de dólares estadounidenses en activos bajo supervisión durante el primer trimestre de 2026. Estas firmas se benefician de amplias capacidades de producto, redes de distribución globales y un sólido reconocimiento de marca; sin embargo, la movilidad de los asesores, el crecimiento de las plataformas de asesoramiento independiente, los proveedores de gestión patrimonial digital y los family offices continúan distribuyendo activos entre una amplia gama de participantes del mercado, reforzando la naturaleza fragmentada del mercado de gestión patrimonial.
Los movimientos estratégicos en el mercado de gestión patrimonial se centran en la expansión de productos, el despliegue tecnológico y el acceso a nuevos grupos de clientes mediante alianzas. Morgan Stanley amplió el acceso a activos alternativos en junio de 2026 al expandir PMAX y eliminar el requisito de inversor acreditado para una de sus ofertas, abriendo los mercados privados a una base de clientes más amplia. Citi Wealth lanzó Citi Sky en junio de 2026 para incorporar soporte al cliente habilitado por inteligencia artificial en su modelo de asesoramiento, mientras que Vanguard introdujo Expert Insights en abril de 2026 para mejorar los flujos de trabajo de análisis y recomendación del lado del asesor. Goldman Sachs también profundizó su propuesta de gestión patrimonial a través de su colaboración estratégica con T. Rowe Price, extendiendo soluciones de inversión pública y privada para los segmentos de jubilación y patrimonio a finales de 2025. Estos ejemplos muestran que las firmas líderes están fortaleciendo tanto la distribución como la profundidad de producto, en lugar de depender únicamente del crecimiento de activos.
Otra característica definitoria del mercado de gestión patrimonial es la carrera por capturar el segmento de masa acomodada sin debilitar la calidad del servicio para los clientes HNWI y ultra-HNWI. Cerulli ha descrito la oportunidad de masa acomodada en Estados Unidos como una reserva de 25 billones de dólares estadounidenses, lo que ayuda a explicar por qué el diseño de servicios con enfoque digital se está convirtiendo en una prioridad estratégica en todo el campo competitivo. Al mismo tiempo, Diamond Consultants informó que 11.172 asesores experimentados cambiaron de firma en 2025, un aumento del 16,2% interanual, lo que mantiene las relaciones con los clientes como portátiles y añade impulso a la consolidación en el canal independiente. La colaboración estratégica de UBS con 360 ONE WAM en India también muestra cómo las firmas globales están utilizando alianzas locales para ampliar su alcance en importantes corredores de riqueza emergentes. El resultado neto es un mercado de gestión patrimonial donde las firmas líderes son grandes y cuentan con buenos recursos, pero la fragmentación sostenida mantiene la ejecución, la retención y la productividad de los asesores como elementos centrales del éxito competitivo.
Líderes de la Industria de Gestión Patrimonial
-
Morgan Stanley
-
UBS Group AG
-
J.P. Morgan Chase and Co.
-
Bank of America Corp.
-
The Goldman Sachs Group Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Patrimonio Empresas cubiertas en este informe
- Morgan Stanley
- UBS Group AG
- J.P. Morgan Chase and Co.
- Bank of America Corp.
- The Goldman Sachs Group Inc.
- Charles Schwab Corp.
- Ameriprise Financial Inc.
- Wells Fargo and Co.
- Citigroup Inc.
- Northern Trust Corp.
- Raymond James Financial Inc.
- HSBC Holdings Plc
- BNP Paribas
- Barclays PLC
- DBS Group Holdings Ltd.
- Nomura Holdings Inc.
- Pictet Group
- Julius Baer Group Ltd.
- Lombard Odier Group
- Bank of New York Mellon Corp.
Desarrollos recientes de la industria en Mercado de Gestión de Patrimonio
- Junio de 2026: Morgan Stanley Wealth Management amplió el acceso a su Fondo de Mercados Privados y Alternativas PMAX al eliminar el requisito de inversor acreditado, introducir suscripciones diarias y lanzar PMAX Growth. Esto amplía materialmente la oportunidad de distribución en mercados privados para clientes adyacentes al segmento minorista.
- Junio de 2026: Citi Wealth presentó Citi Sky, una capacidad de inteligencia artificial permanente desarrollada con Google Cloud y la Plataforma de Agentes Empresariales Gemini de Google DeepMind, dirigida a clientes Citigold en un despliegue gradual en los Estados Unidos a partir del verano de 2026.
- Mayo de 2026: UBS publicó su Informe Global de Family Offices 2026, basado en información de 307 family offices en más de 30 mercados con un patrimonio neto promedio de 2,7 mil millones de USD. El informe encontró que el 60% de las family offices planea cambios estratégicos en la asignación de activos en un plazo de 12 meses, y el 65% espera que la confianza en el estatus de reserva del dólar estadounidense se debilite.
- Abril de 2026: Vanguard lanzó Expert Insights, una herramienta de análisis de carteras habilitada por inteligencia artificial para asesores financieros que traduce datos complejos de carteras en recomendaciones listas para el cliente a escala.
Alcance del Informe Global del Mercado de Gestión Patrimonial
Resumen de la segmentación
| UHNWI |
| HNWI |
| Masa Acomodada |
| Acciones |
| Renta Fija |
| Alternativas |
| Efectivo y Equivalentes de Efectivo |
| Otros |
| Bancos |
| Family Offices |
| Otros (Gestores de Activos Independientes/Externos) |
| Asesoría Humana |
| Asesoría Híbrida |
| Asesoría Robótica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Cliente | UHNWI | |
| HNWI | ||
| Masa Acomodada | ||
| Por Clase de Activo | Acciones | |
| Renta Fija | ||
| Alternativas | ||
| Efectivo y Equivalentes de Efectivo | ||
| Otros | ||
| Por Tipo de Proveedor | Bancos | |
| Family Offices | ||
| Otros (Gestores de Activos Independientes/Externos) | ||
| Por Modelo de Prestación | Asesoría Humana | |
| Asesoría Híbrida | ||
| Asesoría Robótica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de gestión patrimonial en 2026?
Se estima que el mercado de gestión patrimonial alcanza los 127,72 billones de USD en 2026 y se prevé que llegue a los 180,90 billones de USD en 2031 a una CAGR del 7,2%.
¿Qué grupo de clientes tiene la mayor base de activos?
Los HNWI mantuvieron el 62,17% del total de activos en 2025, convirtiéndolos en la categoría de clientes más grande por escala.
¿Qué segmento de clientes se está expandiendo más rápidamente hasta 2031?
Se proyecta que la Masa Acomodada crecerá a una CAGR del 9,79% hasta 2031, impulsada por modelos de prestación digital y menores costos de servicio.
¿Qué clase de activo está creciendo más rápido que el resto?
Se proyecta que las Alternativas crecerán a una CAGR del 10,96% hasta 2031, aunque las Acciones siguieron siendo la clase de activo más grande con una participación del 46,58% en 2025.
¿Qué región lidera los activos globales y cuál está creciendo más rápido?
América del Norte lideró con una participación del 37,78% en 2025, mientras que se proyecta que Asia-Pacífico registre el crecimiento más rápido con una CAGR del 9,36% hasta 2031.
¿Cómo están cambiando las principales firmas sus modelos operativos en 2026?
Las firmas líderes están ampliando el acceso a los mercados privados y utilizando la inteligencia artificial en los flujos de trabajo de los asesores, con ejemplos que incluyen la expansión de PMAX de Morgan Stanley, Citi Sky y Vanguard Expert Insights.