
Tamaño y cuota del mercado de laboratorios de referencia veterinaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.45 % |
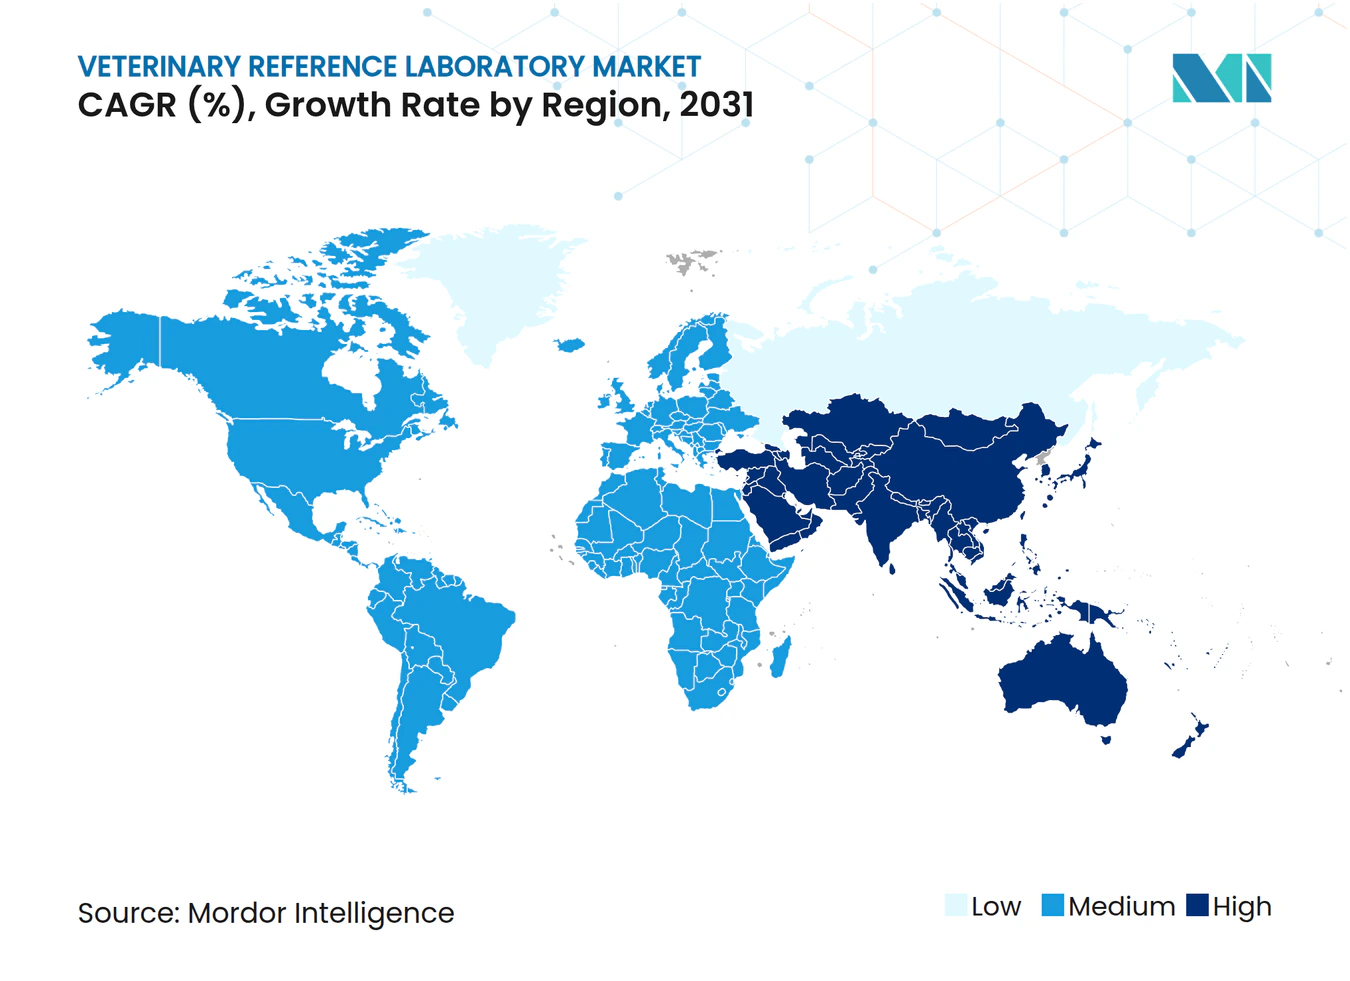
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de laboratorios de referencia veterinaria por Mordor Intelligence
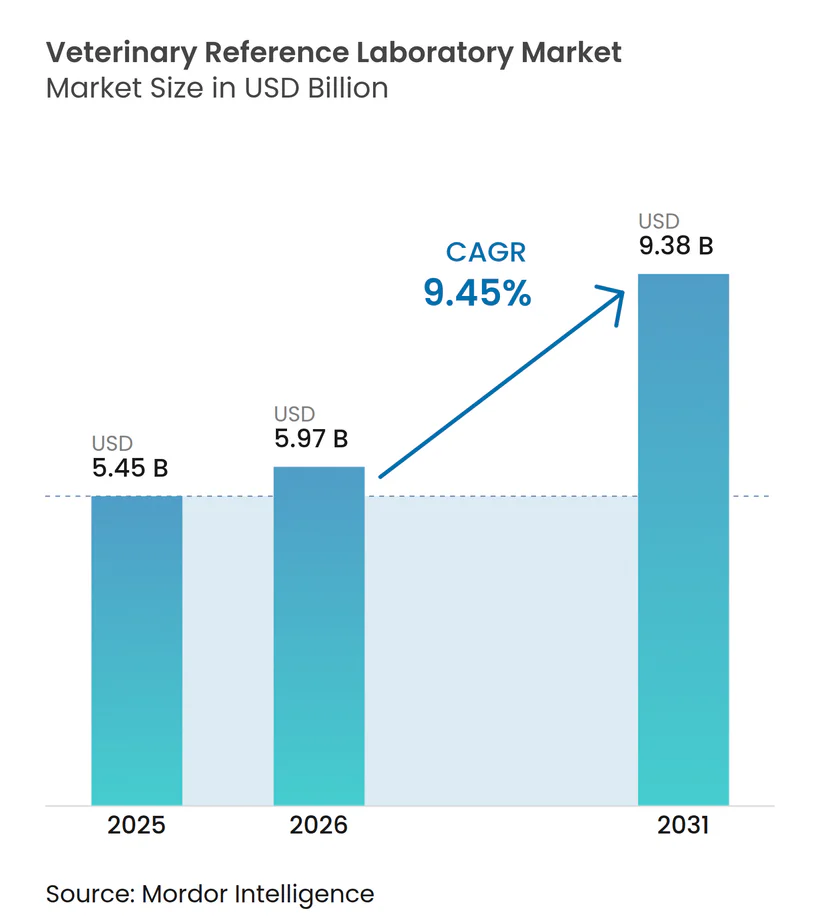
El tamaño del Mercado de Laboratorios de Referencia Veterinaria se proyecta que se expanda desde 5,45 mil millones de USD en 2025 y 5,97 mil millones de USD en 2026 hasta 9,38 mil millones de USD en 2031, registrando un CAGR del 9,45% entre 2026 y 2031.
Las sólidas tendencias de humanización de las mascotas, la creciente cobertura de seguros para animales de compañía y los constantes avances tecnológicos en inmunodiagnóstico y diagnóstico molecular sustentan esta expansión. La convergencia de la inteligencia artificial, la secuenciación de nueva generación y las pruebas en el punto de atención amplía las posibilidades clínicas al tiempo que reduce los tiempos de respuesta diagnóstica. Los mandatos de vigilancia de enfermedades infecciosas tras los brotes de H5N1 y las normativas de gestión antimicrobiana sostienen volúmenes de pruebas recurrentes. Los participantes del sector responden integrando laboratorios de referencia, diagnóstico por imagen, software y activos de telesalud en plataformas unificadas que simplifican el flujo de trabajo del clínico y aseguran ingresos recurrentes.
Conclusiones clave del informe
- Por tipo de animal, los animales de compañía representaron el 65,05% de la cuota del mercado de laboratorios de referencia veterinaria en 2025; se proyecta que las aplicaciones para animales de granja crezcan a una CAGR del 10,02% hasta 2031.
- Por tipo de servicio, los inmunodiagnósticos lideraron con una cuota de ingresos del 42,98% en 2025, mientras que se prevé que los diagnósticos moleculares se expandan a una CAGR del 10,48% hasta 2031.
- Por aplicación, la patología clínica representó una cuota del 38,22% del mercado de laboratorios de referencia veterinaria en 2025, y se proyecta que la virología crezca a una CAGR del 11,05% hasta 2031.
- Por usuario final, las clínicas veterinarias representaron el 48,05% de la cuota del mercado de laboratorios de referencia veterinaria en 2025; se prevé que los laboratorios en el punto de atención y los laboratorios internos crezcan a una CAGR del 12,03% hasta 2031.
- Por geografía, América del Norte retuvo una cuota de ingresos del 38,90% en 2025, mientras que se espera que la región de Asia-Pacífico registre el crecimiento más rápido, con una CAGR del 12,04% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Laboratorio de Referencia Veterinaria*
| Impulsor | (˜) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de la población de animales de compañía y tendencia de humanización de las mascotas | +2.10% | Global, más fuerte en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente adopción de seguros para mascotas y mayor gasto veterinario | +1.80% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de enfermedades zoonóticas y crónicas en animales | +1.40% | Global, intensificado en regiones agrícolas | Corto plazo (≤ 2 años) |
| Avances tecnológicos en inmunodiagnósticos y diagnósticos moleculares | +1.60% | América del Norte y Europa lideran, Asia-Pacífico sigue | Mediano plazo (2-4 años) |
| Plataformas logísticas de telemedicina veterinaria que impulsan los volúmenes de muestras | +0.90% | Global, pronunciado en áreas desatendidas | Corto plazo (≤ 2 años) |
| Normativas de gestión responsable de antimicrobianos que elevan las pruebas de laboratorio en animales de producción | +1.20% | América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de seguros para mascotas y mayor gasto veterinario
Las primas alcanzaron 4.500 millones de USD en 2024, más del doble desde 2019. La concentración de suscripción entre las diez principales aseguradoras intensifica la estandarización de los reembolsos, lo que a su vez incrementa la aceptación de los diagnósticos avanzados. La inflación del coste veterinario del 8,24% refuerza la propuesta de valor del seguro y anima a los propietarios a autorizar pruebas exhaustivas sin preocupaciones por el coste.
Avances tecnológicos en inmunodiagnósticos y diagnósticos moleculares
Las plataformas habilitadas por IA, como Zoetis Vetscan Imagyst, ahora ofrecen lecturas de citología, hematología y sedimento urinario dentro de la clínica. Los paneles de secuenciación de nueva generación para cáncer alcanzan una precisión de detección del 92,7% y revelan variantes genómicas accionables para la planificación terapéutica frontiersin.org. Los ensayos de PCR múltiplex detectan patógenos a 10 copias/µL mientras se ajustan a los estándares de referencia nacionales.
Aumento de la población de animales de compañía y tendencia de humanización de las mascotas
Los hogares estadounidenses poseían 87,9 millones de perros y 73,8 millones de gatos en 2024, y los pacientes caninos generaron el 81% de los ingresos de las consultas. Los propietarios exigen cada vez más diagnósticos de calidad equivalente a la medicina humana, evidenciado por una tasa de precisión del 80% en la monitorización del cáncer mediante biopsia líquida en comparación con el 41% de las técnicas de imagen convencionales.
Aumento de la prevalencia de enfermedades zoonóticas y crónicas en animales
Más de 800 rebaños lecheros estadounidenses experimentaron la infección por H5N1 durante 2024, y se notificaron 38 casos humanos en California, lo que impulsó la vigilancia obligatoria en todas las especies[1]. La ampliación del rango de patógenos en caballos y ganado vacuno subraya el imperativo de la iniciativa Una Sola Salud.
Análisis del Impacto de las Restricciones del Mercado de Laboratorio de Referencia Veterinaria*
| Restricción | (˜) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Alto coste de las pruebas avanzadas y la automatización de laboratorios | -1.30% | Global, con mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de patólogos veterinarios certificados | -0.80% | América del Norte y Europa principalmente, con expansión global | Largo plazo (≥ 4 años) |
| Diagnósticos en el punto de atención a nivel de clínica que canibalizan los volúmenes de envío externo | -0.70% | América del Norte y Europa como núcleo, extendiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Obstáculos de privacidad de datos para la integración de LIMS basado en la nube | -0.50% | Global, con intensidad regulatoria variable por región | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto coste de las pruebas avanzadas y la automatización de laboratorios
Los sistemas totalmente automatizados conllevan elevados requisitos de capital que muchas clínicas pequeñas no pueden absorber. Más del 80% de los hospitales veterinarios de China ingresan menos de 2,4 millones de yuanes anuales, lo que limita las actualizaciones de equipos. Los laboratorios móviles y los analizadores basados en cartuchos mitigan las barreras, aunque siguen requiriendo una inversión inicial en hardware.
Escasez de patólogos veterinarios certificados
El envejecimiento de los grupos de especialistas en América del Norte y Europa alarga los tiempos de entrega en histopatología y citología. Las soluciones de triaje con IA y las plataformas de consulta virtual amplían la experiencia, pero no pueden sustituir completamente el juicio humano.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Laboratorio de Referencia Veterinaria
Por tipo de servicio:
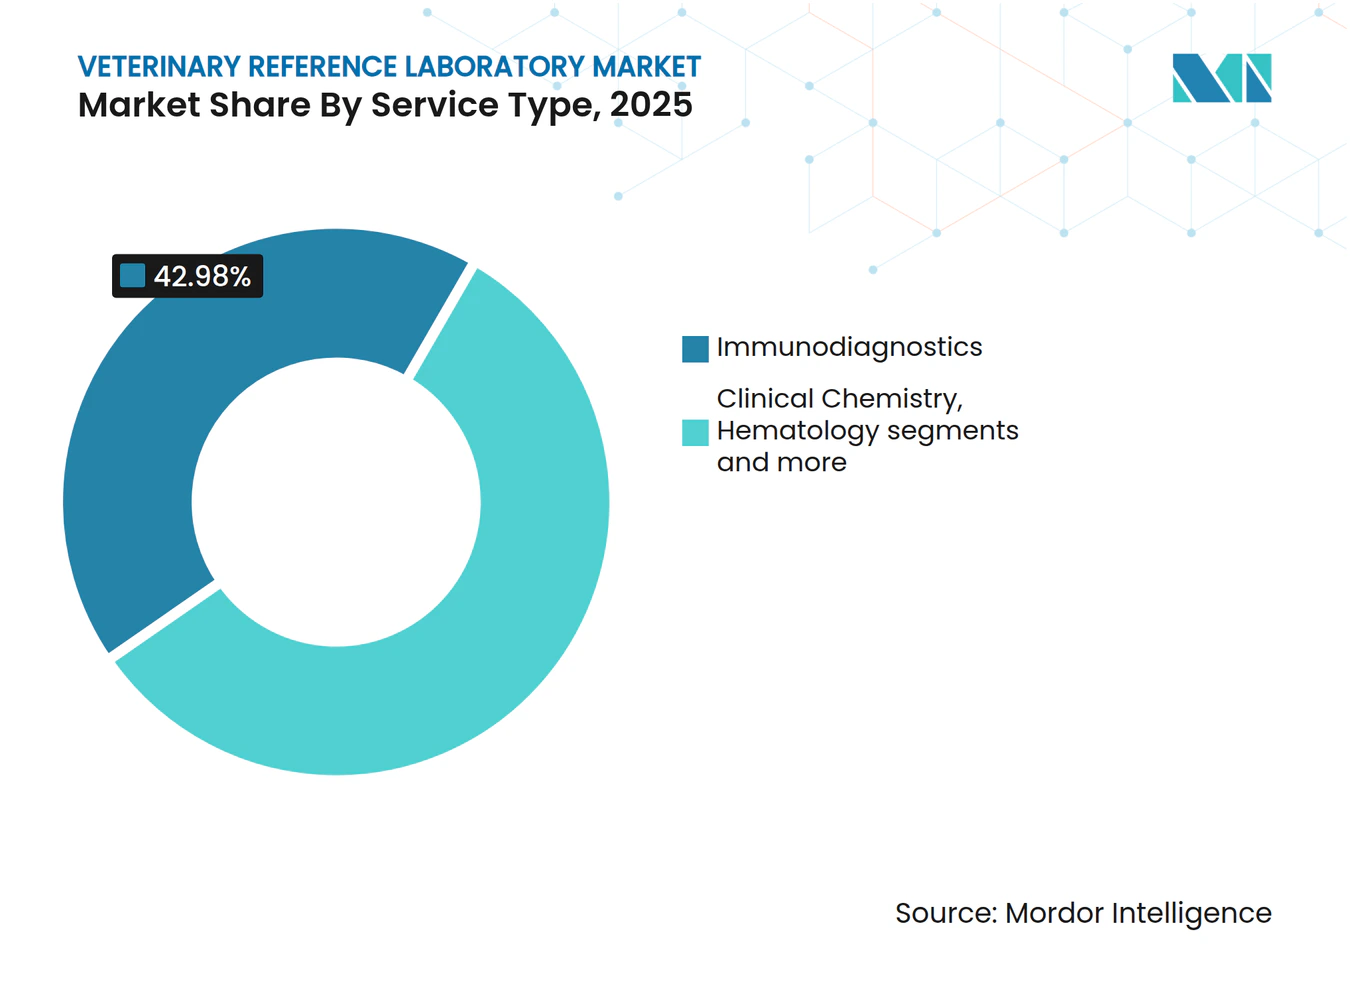
los diagnósticos moleculares erosionan el liderazgo de los inmunodiagnósticosLos inmunodiagnósticos representaron el 42,98% del mercado de laboratorios de referencia veterinaria en 2025, basándose en su uso consolidado en el cribado rutinario. Sin embargo, se prevé que los diagnósticos moleculares crezcan a una tasa compuesta del 10,48% hasta 2031, impulsados por su superior especificidad frente a patógenos, la medicina de precisión y la reducción de los tiempos de análisis. Los paneles de PCR múltiplex y la secuenciación de nueva generación impulsan esta trayectoria de crecimiento, respaldados por la caída de los costes de reactivos y la automatización del software. La base instalada de los inmunodiagnósticos y la familiaridad de los clínicos con ellos sostienen sus ingresos, pero la presión competitiva desvía constantemente las pruebas de oncología y enfermedades infecciosas de alto valor hacia formatos moleculares.
Los analizadores de cartuchos mejorados con IA acercan el rendimiento molecular a las clínicas, reduciendo los ciclos de resultados de días a menos de una hora. Los laboratorios de referencia se diferencian mediante servicios de genoma completo y biopsia líquida que informan la selección de terapias dirigidas. A medida que los menús de pruebas se amplían, emergen modelos de precios de suscripción agrupados que anclan la fidelidad del cliente y estabilizan los flujos de caja. Con estos cambios, las plataformas moleculares continúan captando ingresos incrementales mientras los proveedores de inmunoensayos añaden capacidad de múltiplex para defender su cuota. Ambos segmentos impulsan la expansión agregada del mercado de laboratorios de referencia veterinaria.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
la aceleración de la virología desafía el dominio de la patología clínicaLa patología clínica representó el 38,22% de los ingresos de 2025 y sigue siendo indispensable para los exámenes de bienestar y el seguimiento de enfermedades crónicas. La CAGR del 11,05% de la virología supera a todas las demás aplicaciones debido a la intensificación de la vigilancia del H5N1 y las pruebas obligatorias de influenza en animales de granja. Los paneles de antígenos rápidos y de RT-PCR, validados según los estándares nacionales, dominan los protocolos de cribado de alto volumen y facilitan el cumplimiento normativo del comercio. El énfasis regulatorio en la detección temprana lleva a los gobiernos a subvencionar la ampliación de la capacidad de virología en los sectores lácteo, avícola y equino.
Mientras tanto, los programas de gestión responsable de antimicrobianos elevan la demanda de bacteriología, y los sistemas de análisis fecal por IA aceleran la adopción de la parasitología. Las pruebas de toxicología crecen de manera más estable, impulsadas por la mayor exposición de las mascotas a productos químicos domésticos. Otras aplicaciones de nicho emergen a medida que los patógenos emergentes y las nuevas terapias requieren ensayos especializados. En conjunto, las diversas necesidades de pruebas refuerzan las perspectivas de crecimiento del laboratorio de referencia veterinaria.
Por tipo de animal:
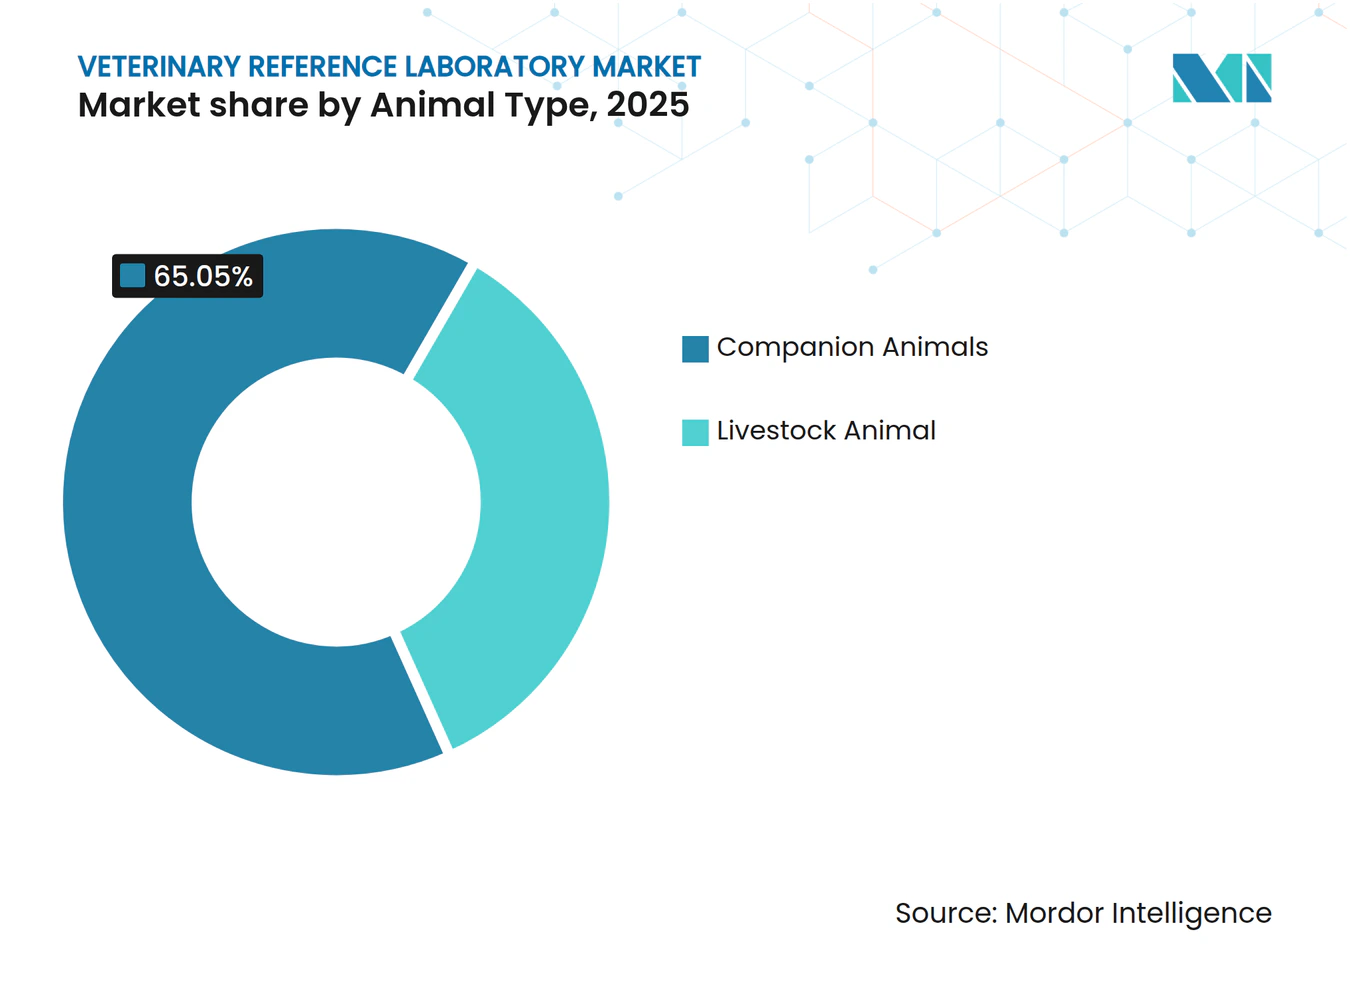
los animales de compañía continúan encabezando el crecimientoLos animales de compañía representaron el 65,05% de los ingresos en 2025 y están en camino de alcanzar una CAGR del 10,74% hasta 2031, a medida que los propietarios buscan una atención equivalente a la medicina humana. Los perros aportan la mayor parte de las muestras, aunque las innovaciones específicas para felinos, como los ensayos de tiroides por onda acústica de masa, ganan terreno. El incremento del reembolso por seguro y la voluntad de financiar paneles de oncología consolidan a los animales de compañía como el pilar del mercado de laboratorios de referencia veterinaria. En contraste, las pruebas en animales de granja, aunque de menor volumen, se benefician de las estrictas normativas de bioseguridad y seguridad alimentaria. La vigilancia del ganado bovino se intensifica tras los incidentes de H5N1 relacionados con la industria láctea, y los ensayos de múltiplex dirigidos a patógenos respiratorios porcinos sostienen la demanda en las explotaciones porcinas. Estos programas, en conjunto, refuerzan la resiliencia del mercado de laboratorios de referencia veterinaria en las distintas categorías de animales.
El crecimiento continuado en la atención a animales de compañía se traslada en cascada a paneles especializados de medicina deportiva equina y diagnósticos para animales exóticos, diversificando los flujos de ingresos de los laboratorios. Los proveedores del sector ganadero invierten en logística de muestreo en campo y pruebas agrupadas para gestionar los costes. La transferencia tecnológica entre los dominios de animales de compañía y de granja acelera la innovación en ensayos y la escalabilidad de las plataformas.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
la revolución del punto de atención reconfigura la prestación del servicioLas clínicas veterinarias mantuvieron una cuota del 48,05% en 2025, pero afrontan una fuerte competencia de los laboratorios internos y móviles de rápido crecimiento, que registran una CAGR del 12,03%. Los analizadores basados en cartuchos y los microscopios conectados a la nube permiten a los clínicos realizar ensayos avanzados sin derivaciones externas. Los laboratorios de referencia responden ofreciendo paneles especializados, tiempos de entrega garantizados y teleconsultas integradas. Los hospitales veterinarios aprovechan su escala para desplegar analizadores de alto rendimiento, mientras que las empresas emergentes diseñan interfaces basadas en IA que simplifican la interpretación de ensayos complejos.
Las universidades e institutos de investigación mantienen el liderazgo en estudios de validación y desarrollo de nuevos ensayos, proporcionando una cartera de tecnologías que posteriormente son comercializadas por laboratorios privados. Las plataformas de telemedicina difuminan la frontera entre el clínico y el laboratorio, canalizando imágenes digitales y datos biométricos hacia modelos en la nube para análisis instantáneos. Este ecosistema multicanal mejora el acceso, la velocidad y la profundidad diagnóstica, sosteniendo el mercado de laboratorios de referencia veterinaria en su conjunto.
Análisis geográfico
Mercado de Laboratorio de Referencia Veterinaria en Asia-Pacífico
Asia-Pacífico es la región de mayor avance, con una CAGR del 12,04% hasta 2031. La economía de mascotas de China alcanzó los 300 mil millones de yuanes (41 mil millones de USD) en 2024, con la atención veterinaria representando el 28% del gasto, aunque las limitaciones de rentabilidad en las clínicas más pequeñas impulsan la demanda de diagnósticos rentables. Los innovadores japoneses implementan análisis de heces impulsado por inteligencia artificial y telesalud fuera de horario, mejorando la accesibilidad en una sociedad envejecida. Australia atrae inversión multinacional, ya que Zoetis amplió su capacidad de producción de vacunas mediante una nueva instalación en Melbourne. Los marcos regulatorios variados y la infraestructura desigual crean un mosaico de oportunidades en toda la región; sin embargo, el aumento de los ingresos de los hogares y el cambio en el comportamiento de los dueños de mascotas respaldan una adopción sostenida de los servicios de laboratorio.
Mercado de Laboratorio de Referencia Veterinaria en América del Norte
América del Norte mantuvo una cuota de mercado del 38,90% en 2025 gracias a una infraestructura de práctica veterinaria madura y un elevado gasto en cuidado de mascotas. La Guía #263 de la FDA, vigente desde junio de 2024, exige supervisión mediante prescripción para los antimicrobianos, lo que impulsa indirectamente los volúmenes de diagnóstico en animales de producción avma.org. La escasez de mano de obra y la disminución de las visitas a las clínicas moderan el impulso, llevando a los proveedores hacia la automatización para mantener la productividad.
Mercado de Laboratorio de Referencia Veterinaria en EMEA
Europa muestra una expansión estable de dígito medio único, respaldada por la armonización regulatoria y la reciente consolidación. Mars Incorporated completó las adquisiciones de SYNLAB Vet y Cerba Vet, ampliando la variedad de pruebas disponibles y el alcance geográfico. Las campañas de gestión de antimicrobianos fomentan la terapia guiada por diagnóstico, y los consolidados programas de formación veterinaria sostienen la demanda de ensayos especializados. Los mercados emergentes en Oriente Medio y África siguen siendo incipientes pero prometedores, como lo evidencia la inversión de 20 millones de PHP de Filipinas en una nueva instalación de diagnóstico veterinario pna.gov.ph. Las plataformas de diagnóstico en el punto de atención ofrecen opciones escalables para regiones que carecen de redes de laboratorio extensas, lo que subraya una convergencia global hacia diagnósticos accesibles.
Panorama regulatorio
La normativa relevante para los laboratorios veterinarios de referencia se basa en los requisitos oficiales de pruebas y vigilancia de enfermedades animales de declaración obligatoria. En Estados Unidos, el 9 CFR 71.22 vincula ciertas pruebas oficiales de enfermedades a la aprobación de laboratorios de USDA APHIS, con requisitos relativos a sistemas de calidad, uso de métodos aprobados y supervisión continua, incluidas inspecciones. En febrero de 2026, USDA APHIS NVSL destacó el trabajo para mejorar su portal de aprobación de laboratorios y un plan de trabajo para modificar el 9 CFR 71.22, lo que refleja la modernización continua de los procesos de aprobación y supervisión para las pruebas reguladas.
Los marcos de acreditación y normas configuran las expectativas operativas a nivel mundial, incluso cuando los servicios generales de laboratorio de referencia, como los hemogramas de rutina y muchos ensayos hormonales, no están directamente supervisados por el USDA. La acreditación AAVLD se alinea con las normas de calidad de la WOAH (OIE) para laboratorios veterinarios, y la participación en redes, como el despliegue de ensayos de NAHLN, utiliza una validación en varias etapas del desempeño analítico y diagnóstico antes de su aceptación. En Europa, el Reglamento (UE) 2019/6 sobre medicamentos veterinarios, junto con la supervisión de la EMA y las autoridades nacionales competentes, refuerza un marco de cumplimiento más amplio en torno a la gestión responsable de antimicrobianos y la trazabilidad, lo que respalda indirectamente la demanda de diagnósticos estandarizados y validados que pueden ofrecer los laboratorios de referencia.
Panorama competitivo
Concentración del Mercado
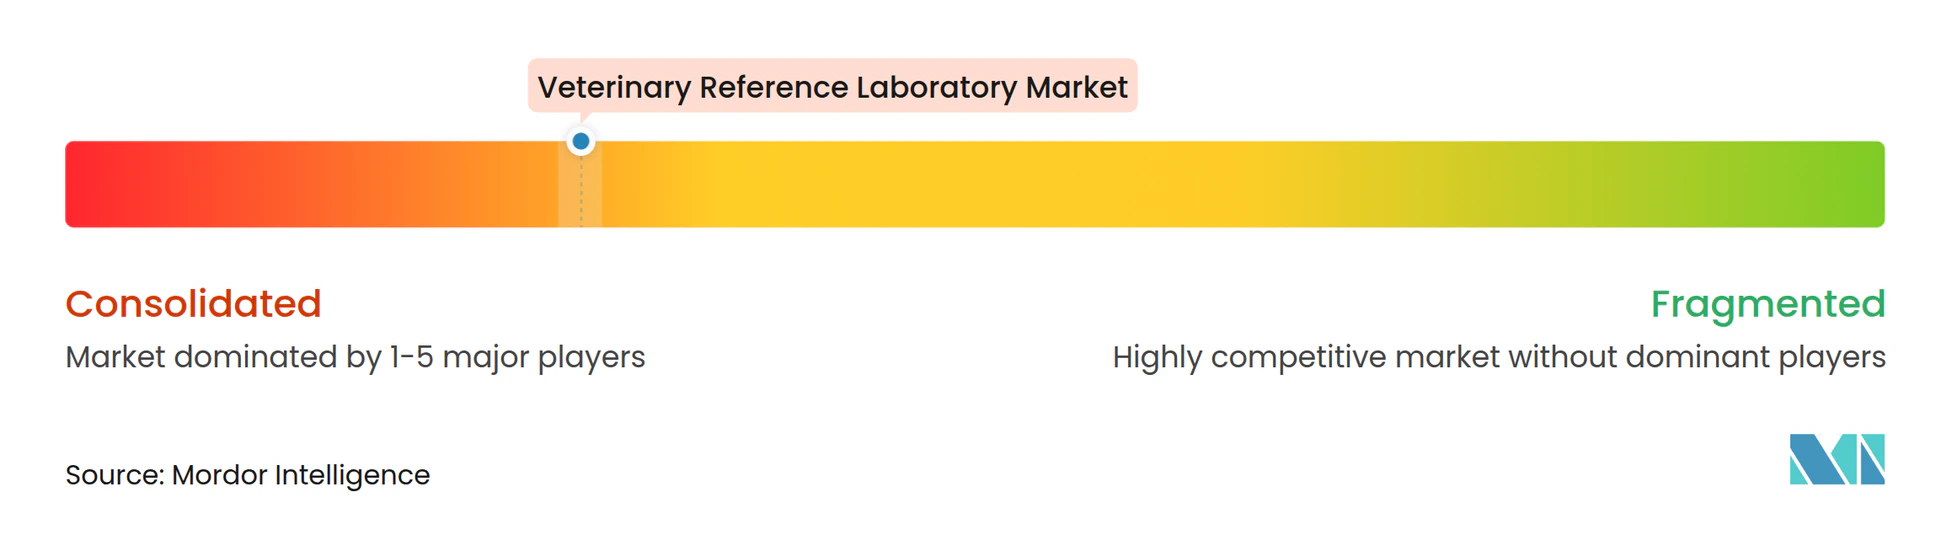
La consolidación marca el tono competitivo. Mars Incorporated integró Heska, SYNLAB Vet y Cerba Vet en su división de Ciencia y Diagnósticos en el plazo de doce meses, creando un ecosistema integral que abarca laboratorios de referencia, imagen, pruebas rápidas y telesalud. IDEXX mantiene el liderazgo en innovación, preparándose para comercializar el analizador celular inVue Dx y el panel de cribado de múltiples cánceres, respaldado por un mercado total direccionable estimado en 45.000 millones de USD. Zoetis se diferencia mediante la integración de IA, añadiendo módulos de citología y hematología a Vetscan Imagyst, construyendo un laboratorio de referencia de diagnóstico de 2.973 m² en Louisville[2] y ampliando la capacidad de fabricación en Australia.
La intención de Thermo Fisher de desinvertir partes de su unidad de diagnósticos por 4.000 millones de USD señala una posible reconfiguración de la dinámica de la oferta, lo que podría desencadenar nuevas alianzas o adquisiciones. Los innovadores regionales, como Coo & RIKU de Japón, introducen diagnósticos fecales basados en IA, mientras que empresas emergentes estadounidenses como Moichor aprovechan la IA en la nube para reducir los costes de las pruebas, poniendo de relieve el potencial de espacio en blanco en soluciones asequibles. El enfoque estratégico se está desplazando hacia paquetes integrados de hardware-software-datos que refuerzan la retención de clientes a través de flujos de ingresos por suscripción y consumibles. La presión competitiva, junto con la escasez de patólogos, acelera la adopción de IA y la automatización, elevando el listón de la innovación en todo el mercado de laboratorios de referencia veterinaria.
Líderes de la industria de laboratorios de referencia veterinaria
-
IDEXX Laboratories, Inc.
-
Greencross Vets
-
Heska Corporation
-
Zoetis Inc.
-
Mars Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Laboratorios de Referencia Veterinaria Empresas cubiertas en este informe
- IDEXX
- VCA Animal Diagnostic Services (Mars)
- Zoetis Reference Laboratories
- GD Animal Health (Royal GD)
- Heska
- Antech Diagnostics
- SYNLAB Vet
- Veterinary Pathology Group (VPG)
- Laboklin GmbH
- NationWide Laboratories
- Asia Veterinary Diagnostics
- CVS Group plc
- Pathovet (Latin America)
- IDEXX BioAnalytics
- Inovie Vet
- ProtaTek International
- Thermo Fisher Scientific (Vet diagnostic services)
- Neogen
- Virbac Diagnostics
- Boehringer Ingelheim Vetmedica Labs
- Phibro Animal Health Diagnostics
Lea el análisis de las empresas de laboratorio de referencia veterinaria
Oportunidades de mercado y perspectivas futuras
Los modelos híbridos que combinan capacidad centralizada de laboratorio de referencia con herramientas digitales de lectura, consulta y flujo de trabajo están ampliando el valor por caso. La instalación por parte de Zoetis de un laboratorio de referencia de 32.000 pies cuadrados en el UPS Healthcare Labport de Louisville (inaugurado en mayo de 2025) ilustra cómo ubicar pruebas de alta complejidad cerca de infraestructura logística importante reduce el tiempo de tránsito de las muestras y favorece tiempos de respuesta más rápidos para las pruebas enviadas a terceros, una palanca clave para las clínicas que combinan pruebas internas con paneles avanzados que aún dependen de la profundidad de los laboratorios de referencia.
Las pruebas genómicas y basadas en NGS para enfermedades infecciosas y parasitología están creando oportunidades donde los métodos basados en cultivo o de un solo analito son más lentos o no concluyentes. MiDOG Animal Diagnostics amplió sus servicios de secuenciación del genoma completo en marzo de 2026, incluyendo perfiles de resistencia antimicrobiana y virulencia, y luego lanzó una prueba dedicada de detección de parásitos basada en NGS en julio de 2026, lo que demuestra cómo los flujos de trabajo basados en secuenciación se incorporan a las pruebas comerciales para infecciones complejas, polimicrobianas o de baja carga. En paralelo, las capacidades de laboratorio de referencia virtual se están integrando de manera más estrecha en la prestación de servicios, y el acuerdo anunciado por Zoetis en julio de 2026 para adquirir VitalRADS, una plataforma de teleradiología veterinaria basada en la nube, apunta a oportunidades para que los laboratorios de referencia y los proveedores integrados combinen la interpretación de imágenes, el apoyo a la decisión asistido por IA y los resultados de laboratorio en un único flujo de trabajo clínico y una capa de servicio orientada a la suscripción.
Desarrollos Recientes de la Industria en el Mercado de Laboratorio de Referencia Veterinaria
- Julio de 2026: Zoetis anunció un acuerdo para adquirir VitalRADS, una plataforma de teleradiología veterinaria basada en la nube. El acuerdo añade interpretación de imágenes y flujo de trabajo digital a los diagnósticos de Zoetis, reforzando las ofertas de laboratorio de referencia virtual que complementan las redes físicas de laboratorios de referencia.
- Mayo de 2026: IDEXX amplió su plataforma de pruebas de antígenos Fecal Dx con la detección de tenias teniidas, con disponibilidad indicada para finales de junio de 2026 para los clientes de laboratorios de referencia. La incorporación amplía el menú para las evaluaciones gastrointestinales de rutina y respalda un cribado parasitológico de mayor rendimiento en los flujos de trabajo de los laboratorios de referencia.
- Junio de 2024: IDEXX añadió pruebas cuantitativas de lipasa pancreática a la plataforma Catalyst con resultados rápidos en la clínica. La evaluación más rápida de la pancreatitis en el punto de atención desplaza parte de las pruebas de rutina fuera del envío a terceros, a la vez que aumenta la detección de casos que puede desencadenar la confirmación posterior en laboratorios de referencia y paneles ampliados.
Mercado de Laboratorios de Referencia Veterinaria Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los servicios de diagnóstico de laboratorio basados en honorarios prestados por laboratorios de referencia veterinaria que reciben muestras de clínicas veterinarias externas, hospitales y otros puntos de atención, y devuelven los resultados con apoyo interpretativo. Contabilizamos los ingresos por servicios vinculados a pruebas de laboratorio rutinarias y avanzadas en animales de compañía y de producción.
Exclusiones del alcance: Excluimos las ventas de analizadores y reactivos, los ingresos por pruebas en el punto de atención dentro de la clínica, los kits rápidos en la explotación ganadera y la actividad puramente académica de laboratorios de enseñanza, para evitar la doble contabilización.
Descripción General de la Segmentación
- Por tipo de servicio
- Química clínica
- Hematología
- Inmunodiagnósticos
- Diagnósticos moleculares
- Análisis de orina
- Otros
- Por aplicación
- Patología clínica
- Bacteriología
- Virología
- Parasitología
- Toxicología
- Otros
- Por tipo de animal
- Animales de compañía
- Perros
- Gatos
- Caballos
- Otros
- Animales de granja
- Ganado bovino
- Porcino
- Aves de corral
- Otros
- Animales de compañía
- Por usuario final
- Hospitales veterinarios
- Clínicas veterinarias
- Institutos de investigación y universidades
- Laboratorios en el punto de atención / laboratorios internos
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la elaboración de un mapa de demanda preciso para las pruebas de diagnóstico veterinario que efectivamente se derivan a laboratorios de referencia, y luego se contrasta con las señales públicas de sanidad animal. Generalmente nos apoyamos en fuentes como el USDA (estadísticas de sanidad animal y ganadería), la Organización Mundial de Sanidad Animal (OMSA) para actualizaciones sobre enfermedades de declaración obligatoria, la Organización Mundial de la Salud para el contexto de resistencia antimicrobiana, y el Banco Mundial para indicadores macroeconómicos que afectan al gasto veterinario.
Para mantener el modelo anclado en la actividad observada, también revisamos materiales de asociaciones y organismos reguladores, como las directrices de la AAHA, los informes económicos y de personal de la AVMA, y los métodos publicados en revistas científicas revisadas por pares de patología y diagnóstico veterinario. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa de fuentes reconocidas se utilizan para comprender los cambios en la combinación de pruebas (adopción de PCR, ampliación de paneles, expectativas de tiempo de respuesta) y la evolución de los precios. Para los datos financieros de las empresas, noticias, patentes y determinadas señales de importación-exportación vinculadas a instrumentos y reactivos, también utilizamos algunas bases de datos de pago a las que estamos suscritos. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchos documentos públicos adicionales para verificaciones cruzadas y aclaraciones durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué proporción de la demanda diagnóstica se deriva a laboratorios de referencia, cómo se fijan los precios de los menús de pruebas y cómo la logística de muestras modifica los volúmenes por región. Hablamos con operadores de laboratorios, responsables de decisiones en clínicas y hospitales veterinarios, y partes interesadas centradas en la distribución y la logística, y luego verificamos las tendencias en APAC, EMEA y las Américas para que ninguna geografía influya excesivamente en el total.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos de nivel C: 13% | APAC: 42% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% | EMEA: 37% |
| Actores menores: 14% | Gerentes: 46% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de demanda de los laboratorios de referencia utilizando señales de utilización de pruebas y la proporción de diagnósticos que habitualmente se derivan desde clínicas y hospitales, que luego se convierte en ingresos utilizando precios de servicio realistas. Para mantener el número práctico, corroboramos el total con verificaciones ascendentes selectivas que agregan un conjunto muestreado de ingresos de laboratorios, y luego ampliamos la cobertura mediante verificaciones de canal y estimaciones de precio de venta promedio por tipo de prueba.
Los insumos clave incluyen las tendencias de la base de pacientes de animales de compañía y de producción, el cambio en la combinación hacia el diagnóstico molecular e inmunoensayos, el promedio de pruebas por visita para las vías de atención más comunes, la intensidad del envío de muestras (que afecta al comportamiento de derivación), y la progresión de precios en paneles rutinarios frente a especializados. Cuando la divulgación de las empresas es limitada, las brechas se gestionan mediante rangos conservadores, que luego se reducen utilizando los comentarios de las entrevistas sobre las cuotas de derivación y la utilización de la capacidad. Para la previsión, se utiliza el análisis de escenarios porque los brotes de enfermedades, la adopción de cribado preventivo y las limitaciones de personal pueden mover los volúmenes rápidamente, y los escenarios se anclan a las opiniones de expertos sobre el crecimiento de las pruebas y los cambios de precios, en lugar de una única curva lineal.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante la verificación cruzada de los resultados con señales independientes, como la dirección del gasto en cuidado de mascotas, la intensidad de la notificación de enfermedades de declaración obligatoria y los cambios observables en las pruebas de derivación frente a las pruebas en clínica. Cuando el modelo muestra un salto que no está respaldado por estas señales, revisamos los supuestos de derivación, el movimiento del precio de venta promedio y la ponderación regional, y luego revisamos los números antes de la aprobación final.
Los informes se actualizan en un ciclo anual, y las actualizaciones intermedias se activan cuando un evento relevante puede mover los volúmenes de pruebas o los precios, como cambios importantes en la orientación regulatoria, ampliaciones de capacidad o olas de brotes inusualmente grandes. Antes de la entrega, se utilizan las últimas publicaciones públicas y una ronda ligera de nuevos contactos para que los clientes reciban una visión actualizada que refleje las condiciones actuales del mercado.
Dimensionamiento del Mercado de Laboratorios de Referencia Veterinaria de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios de laboratorios de referencia veterinaria suelen diferir, incluso cuando parecen cubrir lo mismo, porque cada fuente puede contabilizar un conjunto de ingresos diferente y utilizar distintos supuestos de precio y volumen. Observamos las mayores divergencias cuando los límites del servicio no están claramente definidos, cuando el año base difiere y cuando el modelo se apoya demasiado en una única narrativa de crecimiento.
Las tasas de derivación de pruebas desde las clínicas veterinarias, los cambios observables en la utilización de diagnóstico molecular e inmunoensayos, y las señales de vigilancia de enfermedades a nivel regional son los controles que mantienen a Mordor Intelligence vinculado a los ingresos exclusivos de laboratorios de referencia por servicios, sin que los ingresos de productos adyacentes inflen el total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,97 mil millones de USD (2026) | |
| Trade Journal A | 4,60 mil millones de USD (2024) | Utiliza un año base anterior y puede subestimar la tasa de actividad actual si la reciente expansión del menú de pruebas y los ajustes de precios no están completamente reflejados. La redacción del alcance es amplia, por lo que algunas líneas de servicio pueden tratarse de forma más conservadora en ciertas regiones. |
| Industry Platform B | 4,76 mil millones de USD (2025) | El enfoque parece aplicar una trayectoria de crecimiento más uniforme y puede no capturar completamente la adopción más rápida de paneles moleculares de mayor valor en laboratorios de referencia de alto rendimiento. La escasa claridad sobre las exclusiones también puede provocar un tratamiento inconsistente de las pruebas en clínica o de los ingresos vinculados a productos. |
La tabla muestra que la selección del año y lo que se contabiliza como ingreso de laboratorio pueden mover el número de forma significativa. Cuando el alcance se limita a los servicios de laboratorios de referencia externalizados, y cuando la combinación de pruebas y las cuotas de derivación se validan en todas las regiones, el valor final resulta más fácil de rastrear hasta la utilización real y los pasos de fijación de precios, y luego actualizarlo a medida que cambian las condiciones.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de laboratorios de referencia veterinaria?
El mercado se sitúa en 5.970 millones de USD en 2026 y se prevé que alcance 9.380 millones de USD en 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Los diagnósticos moleculares lideran con una CAGR del 10,48% gracias a la adopción de la medicina de precisión y las innovaciones en PCR rápida.
¿Por qué Asia-Pacífico es la región de crecimiento clave?
El aumento de la tenencia de mascotas, el incremento del gasto de la clase media y la rápida adopción de tecnología impulsan una CAGR del 12,04% en Asia-Pacífico.
¿Cómo están cambiando las plataformas en el punto de atención la prestación de diagnósticos?
Los analizadores de cartuchos y los microscopios con IA proporcionan resultados de calidad de laboratorio en las clínicas, impulsando una CAGR del 12,03% para las pruebas internas.
¿Qué impacto tienen los brotes zoonóticos en el mercado?
Eventos como las infecciones por H5N1 en rebaños lecheros impulsan la demanda de pruebas de virología, elevando el segmento a una CAGR del 11,05%.