
Tamanho e Participação do Mercado de Laboratório de Referência Veterinária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laboratório de Referência Veterinária por Mordor Intelligence
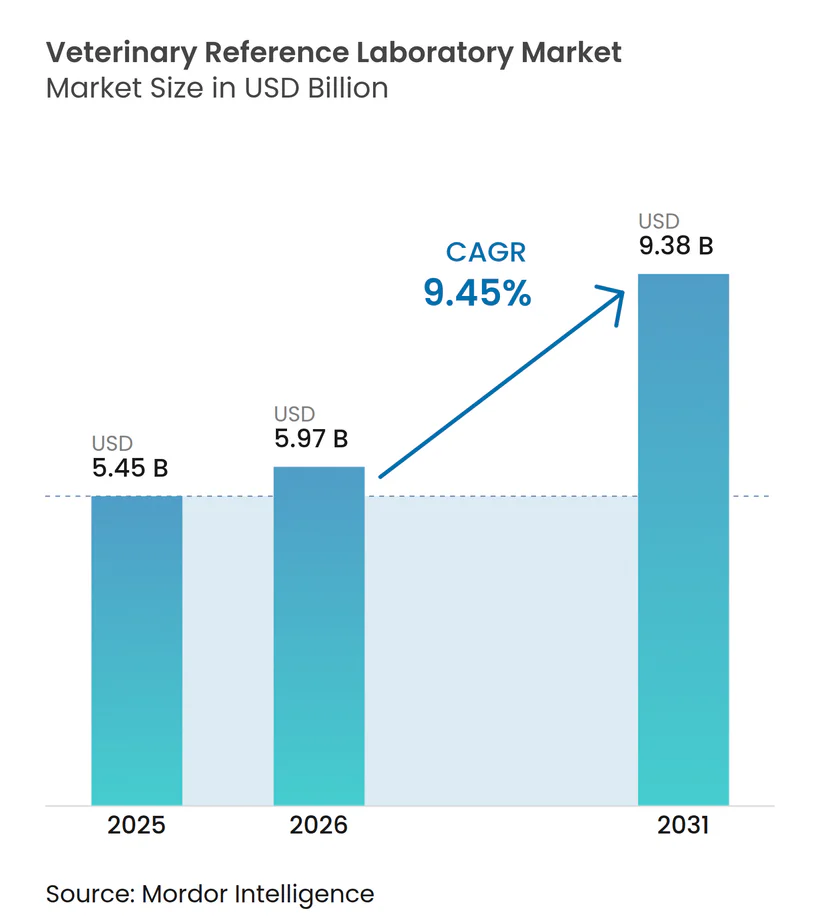
O tamanho do Mercado de Laboratórios de Referência Veterinária está projetado para expandir de 5,45 bilhões de USD em 2025 e 5,97 bilhões de USD em 2026 para 9,38 bilhões de USD até 2031, registrando um CAGR de 9,45% entre 2026 e 2031.
Fortes tendências de humanização de animais de estimação, crescente cobertura de seguros para pets e avanços tecnológicos contínuos em diagnósticos imunológicos e moleculares sustentam essa expansão. A convergência de inteligência artificial, sequenciamento de nova geração e testes no ponto de atendimento amplia as possibilidades clínicas ao mesmo tempo em que reduz os prazos de entrega dos diagnósticos. Mandatos de vigilância de doenças infecciosas decorrentes de surtos de H5N1 e regulamentações de gestão antimicrobiana sustentam volumes recorrentes de testes. Os participantes do setor respondem integrando laboratórios de referência, imagens, software e ativos de telessaúde em plataformas unificadas que simplificam o fluxo de trabalho do clínico e garantem receitas recorrentes.
Principais Conclusões do Relatório
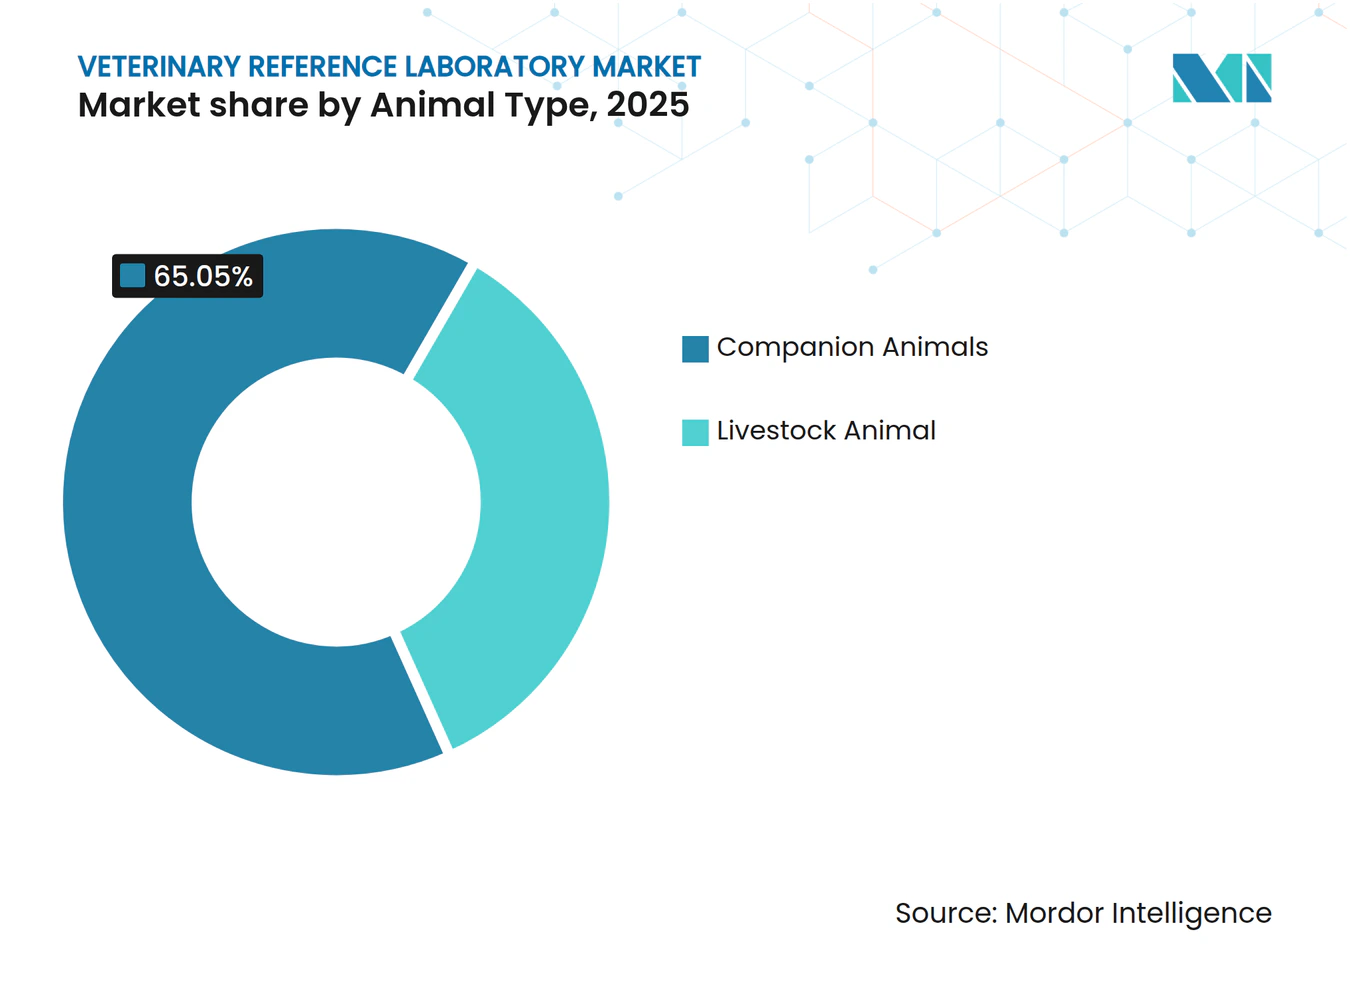
- Por tipo de animal, os animais de companhia representaram 65,05% da participação do mercado de laboratório de referência veterinária em 2025; as aplicações em animais de produção estão projetadas para crescer a uma CAGR de 10,02% até 2031.
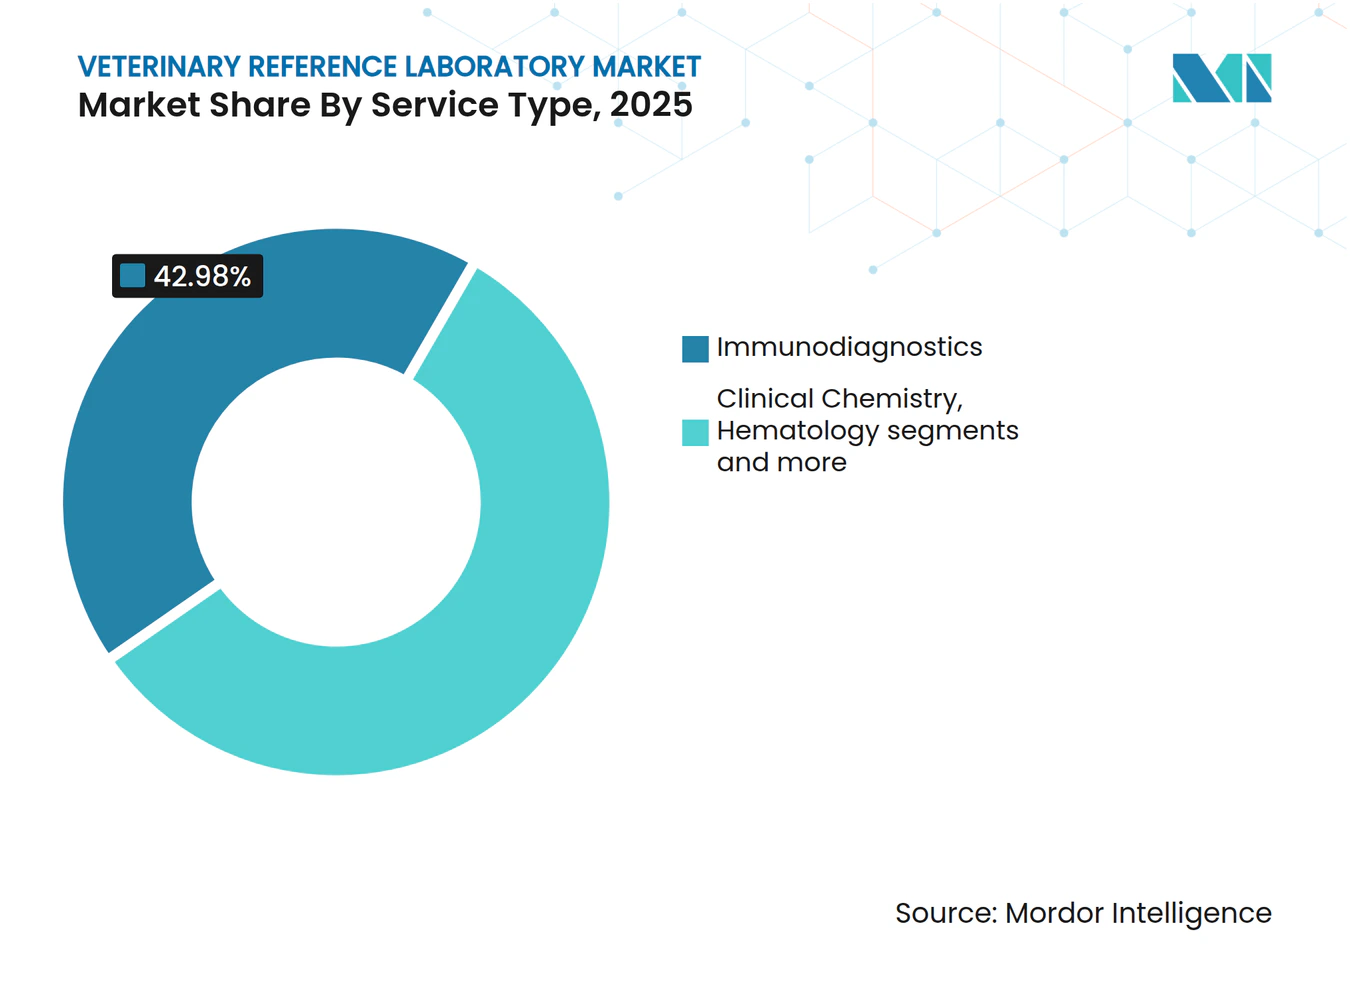
- Por tipo de serviço, o imunodiagnóstico liderou com 42,98% de participação na receita em 2025, enquanto o diagnóstico molecular está previsto para expandir a uma CAGR de 10,48% até 2031.
- Por aplicação, a patologia clínica representou 38,22% da participação do mercado de laboratório de referência veterinária em 2025, e a virologia está projetada para crescer a uma CAGR de 11,05% até 2031.
- Por utilizador final, as clínicas veterinárias detinham 48,05% da participação do mercado de laboratório de referência veterinária em 2025; os laboratórios de ponto de atendimento e internos estão previstos para crescer a uma CAGR de 12,03% até 2031.
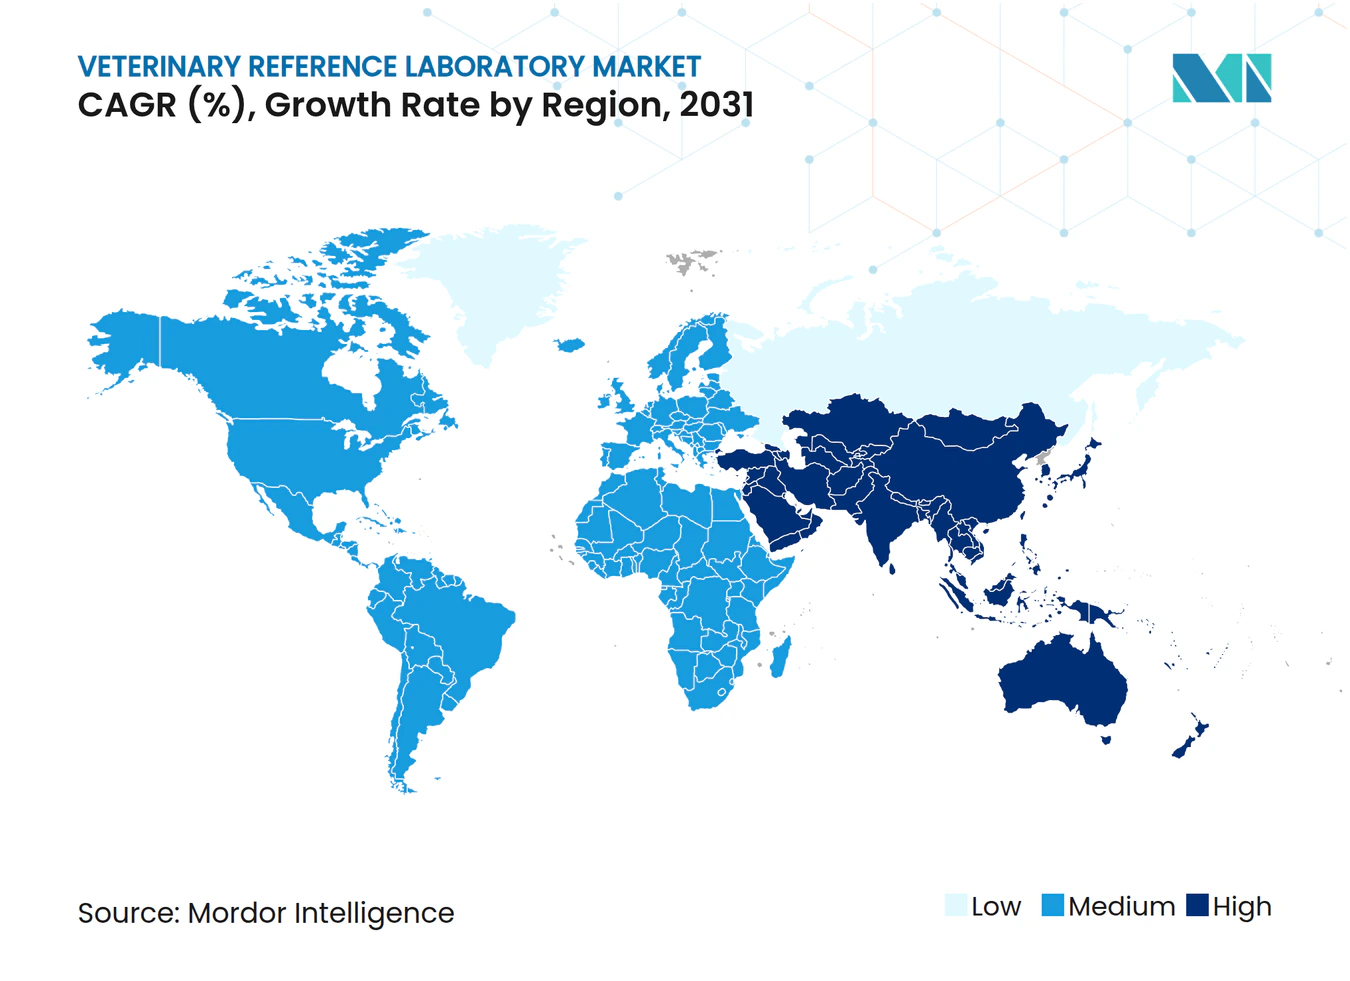
- Por geografia, a América do Norte manteve uma participação de receita de 38,90% em 2025, enquanto a região da Ásia-Pacífico deverá registar o crescimento mais rápido, com uma CAGR de 12,04% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Laboratório de Referência Veterinária*
| Impulsionador | (˜) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da população de animais de companhia e tendência de humanização de animais de estimação | +2.10% | Global, mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente adesão ao seguro de animais de estimação e maior gasto veterinário | +1.80% | América do Norte e Europa como núcleo, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento da prevalência de doenças zoonóticas e doenças crónicas em animais | +1.40% | Global, intensificado em regiões agrícolas | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos em imunodiagnóstico e diagnóstico molecular | +1.60% | América do Norte e Europa a liderar, Ásia-Pacífico a seguir | Médio prazo (2 a 4 anos) |
| Plataformas logísticas de telemedicina veterinária a impulsionar volumes de amostras | +0.90% | Global, pronunciado em áreas subatendidas | Curto prazo (≤ 2 anos) |
| Regras de gestão de antimicrobianos a elevar os testes laboratoriais em animais de produção | +1.20% | América do Norte e Europa, expandindo-se globalmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente adesão ao seguro de animais de estimação e maior gasto veterinário
Os prémios atingiram USD 4,5 bilhões em 2024, mais do que duplicando desde 2019. A concentração da subscrição entre os dez principais seguradores intensifica a padronização do reembolso, o que, por sua vez, eleva a aceitação de diagnósticos avançados. A inflação dos custos veterinários de 8,24% reforça a proposta de valor do seguro e encoraja os proprietários a autorizar testes abrangentes sem ansiedade com custos.
Avanços tecnológicos em imunodiagnóstico e diagnóstico molecular
Plataformas habilitadas por IA, como a Zoetis Vetscan Imagyst, oferecem agora leituras de citologia, hematologia e sedimento urinário dentro da clínica. Os painéis de sequenciamento de nova geração para cancro alcançam uma precisão de deteção de 92,7% e revelam variantes genómicas acionáveis para o planeamento terapêutico frontiersin.org. Os ensaios de PCR multiplex detetam agentes patogénicos a 10 cópias/µL enquanto correspondem aos padrões de referência nacionais.
Crescimento da população de animais de companhia e tendência de humanização de animais de estimação
Os domicílios nos EUA possuíam 87,9 milhões de cães e 73,8 milhões de gatos em 2024, e os pacientes caninos geraram 81% da receita das clínicas. Os proprietários exigem cada vez mais diagnósticos equivalentes aos humanos, evidenciado por uma taxa de precisão de 80% da monitorização do cancro por biópsia líquida em comparação com 41% para a imagiologia convencional.
Aumento da prevalência de doenças zoonóticas e doenças crónicas em animais
Mais de 800 rebanhos leiteiros nos EUA foram infetados por H5N1 durante 2024, e 38 casos humanos foram reportados na Califórnia, incentivando a vigilância obrigatória em todas as espécies[1]. A expansão da gama de agentes patogénicos em cavalos e bovinos sublinha o imperativo de Uma Só Saúde.
Análise de Impacto das Restrições do Mercado de Laboratório de Referência Veterinária*
| Restrição | (˜) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado custo de testes avançados e automação laboratorial | -1.30% | Global, com maior impacto em mercados emergentes | Médio prazo (2 a 4 anos) |
| Escassez de patologistas veterinários certificados | -0.80% | América do Norte e Europa principalmente, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Diagnósticos de ponto de atendimento ao nível das clínicas a canibalizar volumes de envio externo | -0.70% | América do Norte e Europa como núcleo, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Obstáculos à privacidade de dados para integração de LIMS baseado em nuvem | -0.50% | Global, com intensidade regulatória variável por região | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado custo de testes avançados e automação laboratorial
Os sistemas totalmente automatizados implicam requisitos de capital elevados que muitas clínicas de pequena dimensão não conseguem absorver. Mais de 80% dos hospitais de animais de estimação da China faturam menos de 2,4 milhões de yuan anualmente, limitando as atualizações de equipamentos. Os laboratórios móveis e os analisadores baseados em cartuchos atenuam as barreiras, mas ainda requerem investimento inicial em hardware.
Escassez de patologistas veterinários certificados
O envelhecimento das coortes de especialistas na América do Norte e Europa alonga os prazos de retorno para histopatologia e citologia. As soluções de triagem por IA e as plataformas de consulta virtual alargam a especialização, mas não conseguem substituir totalmente o julgamento humano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Laboratório de Referência Veterinária
Por Tipo de Serviço:
O diagnóstico molecular corrói a liderança do imunodiagnósticoO imunodiagnóstico detinha 42,98% do mercado de laboratório de referência veterinária em 2025, com base na utilização consolidada em rastreios de rotina. O diagnóstico molecular, no entanto, está previsto para crescer a uma taxa composta de 10,48% até 2031, impulsionado pela superior especificidade para agentes patogénicos, medicina de precisão e redução dos tempos de execução. Os painéis de PCR multiplex e o sequenciamento de nova geração impulsionam esta trajetória de crescimento, apoiados pela queda dos custos de reagentes e pela automação de software. A base instalada do imunodiagnóstico e a familiaridade dos clínicos sustentam a sua receita, mas a pressão competitiva desvia progressivamente os testes de oncologia e doenças infecciosas de alto valor para formatos moleculares.
Os analisadores de cartuchos aprimorados por IA levam a capacidade molecular para as clínicas, encurtando os ciclos de resultados de dias para menos de uma hora. Os laboratórios de referência diferenciam-se com serviços de sequenciamento genómico completo e biópsia líquida que informam a seleção de terapias direcionadas. À medida que os menus de testes se ampliam, surgem modelos de preços de subscrição em pacote, ancorando a fidelidade dos clientes e estabilizando os fluxos de caixa. Com estas mudanças, as plataformas moleculares continuam a capturar receita incremental, enquanto os fornecedores de imunoensaio acrescentam capacidade multiplex para defender a participação. Ambos os segmentos impulsionam a expansão agregada do mercado de laboratório de referência veterinária.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Aplicação:
A aceleração da virologia desafia a dominância da patologia clínicaA patologia clínica representou 38,22% das receitas de 2025 e permanece indispensável para exames de bem-estar e monitorização de doenças crónicas. A CAGR de 11,05% da virologia supera todas as outras aplicações devido à intensificação da vigilância do H5N1 e aos testes obrigatórios de influenza em animais de produção. Os painéis de antigénio rápido e de RT-PCR, validados em conformidade com os padrões nacionais, dominam os protocolos de rastreio de alto volume e facilitam a conformidade comercial. A ênfase regulatória na deteção precoce leva os governos a subsidiar a expansão da capacidade de virologia nos setores de bovinos de leite, aves e equinos.
Entretanto, os programas de gestão de antimicrobianos elevam a procura de bacteriologia, e os sistemas de análise fecal por IA aceleram a adoção da parasitologia. Os testes toxicológicos crescem de forma mais estável, impulsionados pela crescente exposição de animais de estimação a produtos químicos domésticos. Outras aplicações de nicho emergem à medida que agentes patogénicos emergentes e terapias novas requerem ensaios especializados. Coletivamente, as diversas necessidades de testes reforçam as perspetivas de crescimento do laboratório de referência veterinária.
Por Tipo de Animal:
Os animais de companhia continuam a liderar o crescimentoOs animais de companhia representaram 65,05% da receita em 2025 e estão no caminho de uma CAGR de 10,74% até 2031, à medida que os proprietários procuram cuidados equivalentes aos humanos. Os cães contribuem com a maior parte das amostras, embora as inovações específicas para felinos, como os ensaios de tiroide por onda acústica de massa, ganhem terreno. O reembolso de seguros aprimorado e a vontade de financiar painéis de oncologia solidificam os animais de companhia como o pilar do mercado de laboratório de referência veterinária. Em contraste, os testes em animais de produção, embora menores, beneficiam de regras rigorosas de biossegurança e segurança alimentar. A vigilância de bovinos intensifica-se após os incidentes de H5N1 relacionados com bovinos leiteiros, e os ensaios multiplex direcionados a agentes patogénicos respiratórios suínos sustentam a procura nas operações de suínos. Estes programas, em conjunto, reforçam a resiliência do mercado de laboratório de referência veterinária em várias categorias de animais.
O crescimento contínuo nos cuidados de animais de companhia repercute-se em painéis especializados de medicina desportiva equina e diagnósticos de animais exóticos, diversificando os fluxos de receita laboratorial. Os fornecedores de animais de produção investem em logística de recolha de amostras na exploração e em testes agrupados para gerir os custos. A transferência de tecnologia entre os domínios de animais de companhia e de produção acelera a inovação de ensaios e a escalabilidade das plataformas.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Utilizador Final:
A revolução do ponto de atendimento remodela a prestação de serviçosAs clínicas veterinárias mantiveram uma participação de 48,05% em 2025, mas enfrentam forte concorrência de laboratórios internos e móveis de crescimento rápido, que registam uma CAGR de 12,03%. Os analisadores baseados em cartuchos e os microscópios ligados à nuvem capacitam os clínicos a realizar ensaios avançados sem referenciais externos. Os laboratórios de referência respondem oferecendo painéis especializados, tempos de retorno garantidos e teleconsultas integradas. Os hospitais veterinários aproveitam a escala para implementar analisadores de alto rendimento, enquanto as empresas emergentes concebem interfaces orientadas por IA que simplificam a interpretação de ensaios complexos.
As universidades e institutos de investigação mantêm a liderança nos estudos de validação e no desenvolvimento de novos ensaios, fornecendo um pipeline de tecnologias que são posteriormente comercializadas por laboratórios privados. As plataformas de telemedicina esbatam a fronteira entre clínico e laboratório, canalizando imagens digitais e dados biométricos para modelos em nuvem para análises instantâneas. Este ecossistema multicanal melhora o acesso, a velocidade e a profundidade diagnóstica, sustentando o mercado mais amplo de laboratório de referência veterinária.
Análise Geográfica
Mercado de Laboratório de Referência Veterinária na APAC
A Ásia-Pacífico é a região de avanço mais rápido, com uma CAGR de 12,04% até 2031. A economia de animais de estimação da China atingiu 300 bilhões de yuans (41 bilhões de USD) em 2024, com os cuidados veterinários representando 28% dos gastos, embora as restrições de rentabilidade em clínicas menores impulsionem a demanda por diagnósticos de baixo custo. Inovadores japoneses implantam análise fecal com inteligência artificial e telessaúde fora do horário comercial, melhorando a acessibilidade em uma sociedade envelhecida. A Austrália atrai investimentos multinacionais, com a Zoetis expandindo a capacidade de produção de vacinas por meio de uma nova unidade em Melbourne. Estruturas regulatórias variadas e infraestrutura desigual criam um mosaico de oportunidades em toda a região, mas o aumento da renda familiar e a mudança no comportamento dos tutores de animais sustentam a adoção contínua de serviços laboratoriais.
Mercado de Laboratório de Referência Veterinária na América do Norte
A América do Norte manteve uma participação de mercado de 38,90% em 2025, graças à infraestrutura de práticas consolidada e aos elevados gastos com cuidados de animais de estimação. A Orientação nº 263 da FDA, em vigor desde junho de 2024, determina a supervisão por prescrição para antimicrobianos, impulsionando indiretamente os volumes de diagnóstico em animais de produção avma.org. A escassez de mão de obra e a redução das consultas clínicas moderam o impulso, levando os prestadores a adotar a automação para preservar a produtividade.
Mercado de Laboratório de Referência Veterinária na EMEA
A Europa demonstra expansão estável de dígito médio único, sustentada pela harmonização regulatória e pela recente consolidação. A Mars Incorporated concluiu as aquisições da SYNLAB Vet e da Cerba Vet, ampliando o portfólio de exames e o alcance geográfico. As campanhas de gestão de antimicrobianos incentivam a terapia guiada por diagnóstico, e os programas consolidados de formação veterinária sustentam a demanda por ensaios especializados. Os mercados emergentes no Oriente Médio e na África permanecem incipientes, mas promissores, como evidenciado pelo investimento de PHP 20 milhões das Filipinas em uma nova instalação de diagnóstico veterinário pna.gov.ph. As plataformas de diagnóstico no ponto de atendimento oferecem opções escaláveis para regiões com redes laboratoriais limitadas, evidenciando uma convergência global em direção a diagnósticos acessíveis.
Panorama regulatório
A regulamentação relevante para os laboratórios de referência veterinária está ancorada em requisitos oficiais de testes e vigilância para doenças animais de notificação obrigatória. Nos Estados Unidos, o 9 CFR 71.22 vincula determinados testes oficiais de doenças à aprovação laboratorial do USDA APHIS, com requisitos relativos a sistemas de qualidade, uso de métodos aprovados e supervisão contínua, incluindo inspeções. Em fevereiro de 2026, o USDA APHIS NVSL destacou trabalhos para aprimorar seu portal de aprovação laboratorial e um plano de trabalho para alterar o 9 CFR 71.22, refletindo a modernização contínua dos processos de aprovação e supervisão de testes regulamentados.
Os arcabouços de acreditação e padrões moldam as expectativas operacionais globalmente, mesmo quando serviços gerais de laboratório de referência, como hemogramas completos de rotina e muitos ensaios hormonais, não são supervisionados diretamente pelo USDA. A acreditação AAVLD está alinhada com os padrões de qualidade da WOAH (OIE) para laboratórios veterinários, e a participação em redes, como a implementação de ensaios da NAHLN, utiliza validação em múltiplas etapas para o desempenho analítico e diagnóstico antes da aceitação. Na Europa, o Regulamento (UE) 2019/6 sobre medicamentos veterinários, juntamente com a supervisão da EMA e das autoridades nacionais competentes, reforça um contexto de conformidade mais amplo em torno da administração responsável de antimicrobianos e da rastreabilidade, o que apoia indiretamente a demanda por diagnósticos padronizados e validados que os laboratórios de referência podem fornecer.
Panorama Competitivo
Concentração do Mercado
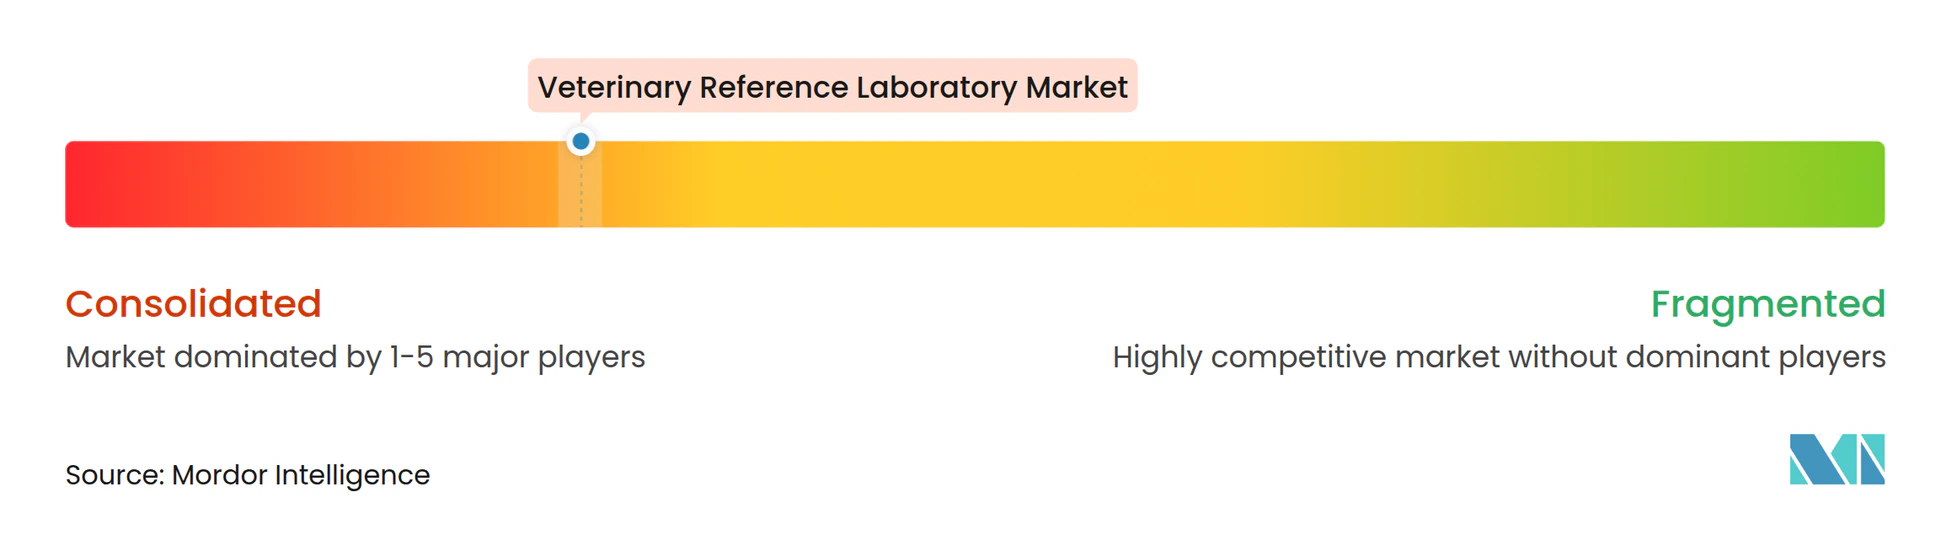
A consolidação marca o tom competitivo. A Mars Incorporated integrou a Heska, a SYNLAB Vet e a Cerba Vet na sua divisão de Ciência e Diagnóstico num período de doze meses, criando um ecossistema de ponta a ponta que abrange laboratórios de referência, imagiologia, testes rápidos e telessaúde. A IDEXX sustenta a liderança em inovação, preparando-se para comercializar o analisador celular inVue Dx e o painel de rastreio de múltiplos cancros, sustentado por um mercado total endereçável estimado em USD 45 bilhões. A Zoetis diferencia-se através da integração de IA, adicionando módulos de citologia e hematologia ao Vetscan Imagyst, construindo um laboratório de referência de diagnóstico de 32.000 pés quadrados em Louisville[2], e expandindo a capacidade de fabrico na Austrália.
A intenção da Thermo Fisher de desinvestir partes da sua unidade de diagnóstico por USD 4 bilhões sinaliza uma potencial remodelação da dinâmica de oferta, possivelmente desencadeando novas parcerias ou aquisições. Inovadores regionais, como a Coo & RIKU do Japão, introduzem diagnósticos fecais baseados em IA, enquanto empresas emergentes dos EUA como a Moichor aproveitam a IA em nuvem para reduzir os custos dos testes, destacando o potencial de espaço em branco em soluções acessíveis. O foco estratégico está a deslocar-se para pacotes integrados de hardware-software-dados que reforçam a retenção de clientes através de fluxos de receita de subscrição e consumíveis. A pressão competitiva, juntamente com a escassez de patologistas, acelera a adoção de IA e a automação, elevando o patamar de inovação em todo o mercado de laboratório de referência veterinária.
Líderes do Setor de Laboratório de Referência Veterinária
-
IDEXX Laboratories, Inc.
-
Greencross Vets
-
Heska Corporation
-
Zoetis Inc.
-
Mars Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laboratórios de Referência Veterinária Empresas cobertas neste relatório
- IDEXX
- VCA Animal Diagnostic Services (Mars)
- Zoetis Reference Laboratories
- GD Animal Health (Royal GD)
- Heska
- Antech Diagnostics
- SYNLAB Vet
- Veterinary Pathology Group (VPG)
- Laboklin GmbH
- NationWide Laboratories
- Asia Veterinary Diagnostics
- CVS Group plc
- Pathovet (Latin America)
- IDEXX BioAnalytics
- Inovie Vet
- ProtaTek International
- Thermo Fisher Scientific (Vet diagnostic services)
- Neogen
- Virbac Diagnostics
- Boehringer Ingelheim Vetmedica Labs
- Phibro Animal Health Diagnostics
Oportunidades de mercado e perspectivas futuras
Modelos híbridos que combinam capacidade de laboratório de referência centralizado com ferramentas digitais de leitura, consulta e fluxo de trabalho estão ampliando o valor por caso. A instalação pela Zoetis de um laboratório de referência de 32.000 pés quadrados no UPS Healthcare Labport em Louisville (inaugurado em maio de 2025) ilustra como a localização de testes de alta complexidade próximos a infraestrutura logística importante reduz o tempo de trânsito das amostras e apoia um tempo de retorno mais rápido para testes enviados a terceiros, uma palanca fundamental para clínicas que combinam testes internos com painéis avançados que ainda dependem da profundidade dos laboratórios de referência.
Os testes de doenças infecciosas e parasitologia baseados em genômica e NGS estão criando lacunas onde métodos baseados em cultura ou singleplex são mais lentos ou inconclusivos. A MiDOG Animal Diagnostics expandiu seus serviços de sequenciamento completo do genoma em março de 2026, incluindo perfilamento de resistência antimicrobiana e virulência, e depois lançou um teste dedicado de detecção de parasitas baseado em NGS em julho de 2026, demonstrando como fluxos de trabalho conduzidos por sequenciamento migram para testes comerciais de infecções complexas, polimicrobianas ou de baixa carga. Paralelamente, as capacidades de laboratório de referência virtual estão sendo integradas de forma mais estreita à prestação de serviços, e o acordo anunciado pela Zoetis em julho de 2026 para adquirir a VitalRADS, uma plataforma de teleradiologia veterinária baseada em nuvem, aponta para oportunidades de laboratórios de referência e provedores integrados agruparem interpretação de imagens, suporte à decisão assistido por IA e resultados de laboratório em um único fluxo de trabalho clínico e camada de serviço orientada por assinatura.
Desenvolvimento Recente do Setor no Mercado de Laboratório de Referência Veterinária
- Julho de 2026: a Zoetis anunciou um acordo para adquirir a VitalRADS, uma plataforma de teleradiologia veterinária baseada em nuvem. O negócio adiciona interpretação de imagens e fluxo de trabalho digital ao diagnóstico da Zoetis, fortalecendo as ofertas de laboratório de referência virtual que complementam as redes físicas de laboratórios de referência.
- Maio de 2026: a IDEXX expandiu sua plataforma de testes de antígenos Fecal Dx com detecção de tênias taenídeas, com disponibilidade prevista para o final de junho de 2026 para clientes de laboratórios de referência. A adição amplia o menu para avaliações rotineiras do trato gastrointestinal e apoia uma triagem parasitológica de maior throughput nos fluxos de trabalho dos laboratórios de referência.
- Junho de 2024: a IDEXX adicionou o teste quantitativo de lipase pancreática à plataforma Catalyst, com resultados rápidos no próprio consultório. A avaliação mais rápida da pancreatite no ponto de atendimento desloca parte dos testes de rotina que seriam enviados a terceiros, ao mesmo tempo em que aumenta a detecção de casos que pode desencadear confirmação subsequente em laboratório de referência e painéis expandidos.
Mercado de Laboratórios de Referência Veterinária Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange serviços de testes diagnósticos remunerados prestados por laboratórios de referência veterinária que recebem amostras de clínicas veterinárias externas, hospitais e outros pontos de atendimento, e retornam os resultados com suporte de interpretação. Contabilizamos as receitas de serviços vinculadas a testes laboratoriais de rotina e avançados para animais de companhia e de produção.
Exclusões de escopo: Excluímos vendas de analisadores e reagentes, receitas de testes no ponto de atendimento realizados na clínica, kits rápidos de uso na propriedade rural e atividades de laboratórios de ensino puramente acadêmicos, a fim de evitar dupla contagem.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Química Clínica
- Hematologia
- Imunodiagnóstico
- Diagnóstico Molecular
- Urinálise
- Outros
- Por Aplicação
- Patologia Clínica
- Bacteriologia
- Virologia
- Parasitologia
- Toxicologia
- Outros
- Por Tipo de Animal
- Animais de Companhia
- Cães
- Gatos
- Cavalos
- Outros
- Animais de Produção
- Bovinos
- Suínos
- Aves
- Outros
- Animais de Companhia
- Por Utilizador Final
- Hospitais Veterinários
- Clínicas Veterinárias
- Institutos de Investigação e Universidades
- Laboratórios de Ponto de Atendimento / Internos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de um mapa de demanda preciso para testes diagnósticos veterinários que efetivamente fluem para laboratórios de referência, verificando-o em seguida com base em sinais públicos de saúde animal. Geralmente nos baseamos em fontes como o USDA (estatísticas de saúde animal e pecuária), a Organização Mundial de Saúde Animal (WOAH) para atualizações sobre doenças de notificação obrigatória, a Organização Mundial da Saúde para o contexto de resistência antimicrobiana e o Banco Mundial para indicadores macroeconômicos que afetam os gastos veterinários.
Para manter o modelo fundamentado em atividades observadas, também analisamos materiais de associações e órgãos reguladores, como as diretrizes da AAHA, os panoramas econômicos e de força de trabalho da AVMA, e métodos publicados em periódicos revisados por pares de patologia e diagnóstico veterinário. Relatórios anuais de empresas, apresentações para investidores e cobertura jornalística de fontes confiáveis são utilizados para compreender as mudanças no mix de testes (adoção de PCR, expansão de painéis, expectativas de prazo de entrega) e a direção dos preços. Para dados financeiros de empresas, notícias, patentes e sinais selecionados de importação e exportação vinculados a instrumentos e reagentes, também utilizamos alguns bancos de dados pagos aos quais somos assinantes. As fontes listadas aqui são ilustrativas, e muitos documentos públicos adicionais foram utilizados para verificações cruzadas e esclarecimentos durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar qual parcela da demanda diagnóstica é direcionada a laboratórios de referência, como os menus de testes são precificados e como a logística de amostras altera os volumes por região. Conversamos com operadores de laboratórios, tomadores de decisão em clínicas e hospitais veterinários, e partes interessadas com foco em distribuição e logística, verificando em seguida as tendências na APAC, EMEA e nas Américas para que uma única geografia não influencie excessivamente o total.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto nível (CXOs): 13% | APAC: 42% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 41% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 46% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda dos laboratórios de referência utilizando sinais de utilização de testes e a parcela de diagnósticos tipicamente enviados externamente por clínicas e hospitais, que é então convertida em receita com base em preços de serviço realistas. Para manter o número prático, corroboramos o total com verificações seletivas de baixo para cima que consolidam um conjunto amostrado de receitas de laboratórios, estendendo a cobertura por meio de verificações de canal e estimativas de preço médio de venda por tipo de teste.
Os principais insumos incluem as tendências da base de pacientes de animais de companhia e de produção, a mudança no mix em direção ao diagnóstico molecular e imunoensaios, a média de testes por consulta para vias de atendimento comuns, a intensidade do envio de amostras (que afeta o comportamento de envio externo) e a progressão de preços para painéis de rotina versus especializados. Onde a divulgação por parte das empresas é limitada, as lacunas são tratadas por meio de intervalos conservadores, que são então reduzidos com base no feedback das entrevistas sobre participações de roteamento e utilização de capacidade. Para a previsão, utiliza-se análise de cenários, pois surtos de doenças, adoção de triagem preventiva e restrições de pessoal podem mover os volumes rapidamente; os cenários são ancorados em perspectivas de especialistas sobre o crescimento de testes e mudanças de preços, em vez de uma única curva linear.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio da verificação cruzada dos resultados com sinais independentes, como a direção dos gastos com cuidados de animais de estimação, a intensidade dos relatórios de doenças de notificação obrigatória e as mudanças observáveis nos testes enviados externamente em comparação com os testes realizados na clínica. Quando o modelo apresenta um salto não sustentado por esses sinais, revisitamos as premissas de roteamento, o movimento do preço médio de venda e a ponderação regional, revisando os números antes da aprovação final.
Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando um evento relevante pode alterar os volumes de testes ou os preços, como mudanças significativas em orientações regulatórias, expansões de capacidade ou ondas de surtos incomumente grandes. Antes da entrega, os lançamentos públicos mais recentes e uma rodada leve de novos contatos são utilizados para que os clientes recebam uma visão atualizada que corresponda às condições atuais do mercado.
Dimensionamento do Mercado de Laboratórios de Referência Veterinária da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de laboratórios de referência veterinária frequentemente diferem, mesmo quando parecem cobrir o mesmo tema, porque cada fonte pode contabilizar um conjunto de receitas diferente e utilizar premissas distintas de preço e volume. Observamos as maiores divergências quando os limites de serviço não são especificados, quando o ano-base difere e quando o modelo se apoia excessivamente em um único cenário de crescimento.
As taxas de envio externo de testes por clínicas veterinárias, as mudanças observáveis na utilização de diagnósticos moleculares e imunoensaios, e os sinais de vigilância de doenças em nível regional são as verificações que mantêm a Mordor Intelligence vinculada às receitas de laboratórios de referência exclusivamente de serviços, sem que receitas de produtos adjacentes inflem o total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,97 bilhões de USD (2026) | |
| Publicação Especializada do Setor A | 4,60 bilhões de USD (2024) | Utiliza um ano-base anterior e pode subestimar a taxa de execução atual caso a expansão recente do menu e os reajustes de preços não estejam totalmente refletidos. A redação do escopo é ampla, portanto algumas linhas de serviço podem ser tratadas de forma mais conservadora entre as regiões. |
| Plataforma do Setor B | 4,76 bilhões de USD (2025) | A abordagem parece aplicar uma trajetória de crescimento mais suave e pode não capturar totalmente a adoção mais rápida de painéis moleculares de maior valor em laboratórios de referência de alto volume. A clareza limitada sobre as exclusões também pode causar tratamento inconsistente de testes realizados na clínica ou receitas vinculadas a produtos. |
A tabela mostra que a seleção do ano e o que é contabilizado como receita laboratorial podem alterar o número de forma significativa. Quando o escopo é restrito aos serviços de laboratórios de referência terceirizados e quando o mix de testes e as participações de roteamento são validados entre as regiões, o valor final torna-se mais fácil de rastrear até a utilização real e as etapas de precificação, sendo então atualizado conforme as condições mudam.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de laboratório de referência veterinária?
O mercado situava-se em USD 5,97 bilhões em 2026 e está previsto atingir USD 9,38 bilhões até 2031.
Qual segmento crescerá mais rapidamente até 2031?
O diagnóstico molecular lidera com uma CAGR de 10,48% devido à adoção da medicina de precisão e às inovações rápidas em PCR.
Por que razão a Ásia-Pacífico é a principal região de crescimento?
O crescimento da posse de animais de estimação, o aumento dos gastos da classe média e a rápida adoção tecnológica impulsionam uma CAGR de 12,04% na Ásia-Pacífico.
Como é que as plataformas de ponto de atendimento estão a alterar a prestação de diagnósticos?
Os analisadores de cartuchos e os microscópios de IA fornecem resultados de qualidade laboratorial nas clínicas, impulsionando uma CAGR de 12,03% para os testes internos.
Que impacto têm os surtos zoonóticos no mercado?
Eventos como as infeções de H5N1 em rebanhos leiteiros impulsionam a procura de testes de virologia, elevando o segmento a uma CAGR de 11,05%.