
Taille et part de marché des laboratoires de référence vétérinaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.97 Milliards de dollars |
| Taille du Marché (2031) | 9.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.45 % |
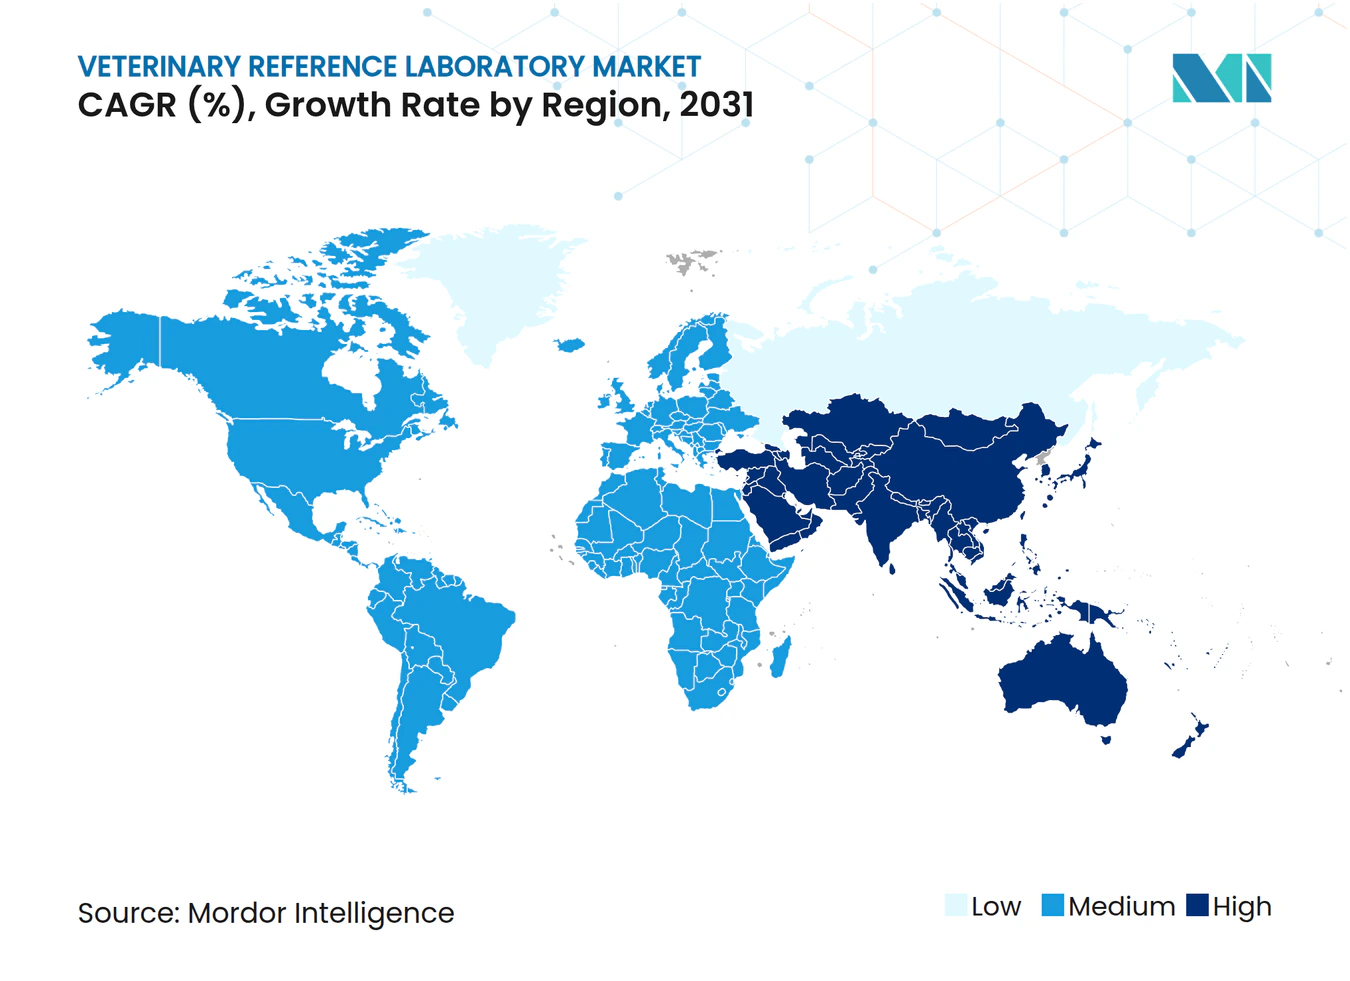
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des laboratoires de référence vétérinaire par Mordor Intelligence
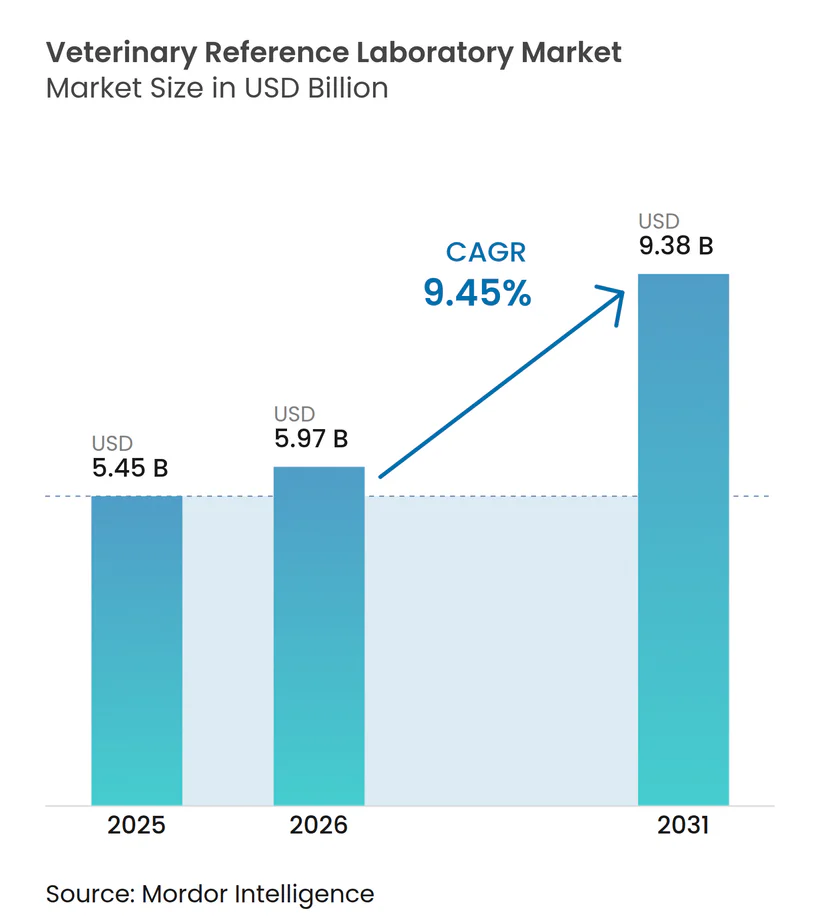
La taille du marché des laboratoires de référence vétérinaire devrait progresser de 5,45 milliards USD en 2025 et 5,97 milliards USD en 2026 à 9,38 milliards USD d'ici 2031, enregistrant un CAGR de 9,45 % entre 2026 et 2031.
La forte tendance à l'humanisation des animaux de compagnie, l'essor de la couverture par les assurances pour animaux de compagnie et les avancées technologiques continues en matière d'immunodiagnostic et de diagnostic moléculaire soutiennent cette expansion. La convergence de l'intelligence artificielle, du séquençage de nouvelle génération et des tests au point de soin élargit les possibilités cliniques tout en réduisant les délais de rendu des résultats diagnostiques. Les obligations de surveillance des maladies infectieuses à la suite des épidémies de H5N1 et les règles de gestion des antimicrobiens maintiennent des volumes de tests récurrents. Les acteurs du secteur répondent en intégrant des laboratoires de référence, des services d'imagerie, des logiciels et des actifs de télésanté au sein de plateformes unifiées qui simplifient le flux de travail du clinicien et génrent des revenus récurrents.
Principaux enseignements du rapport
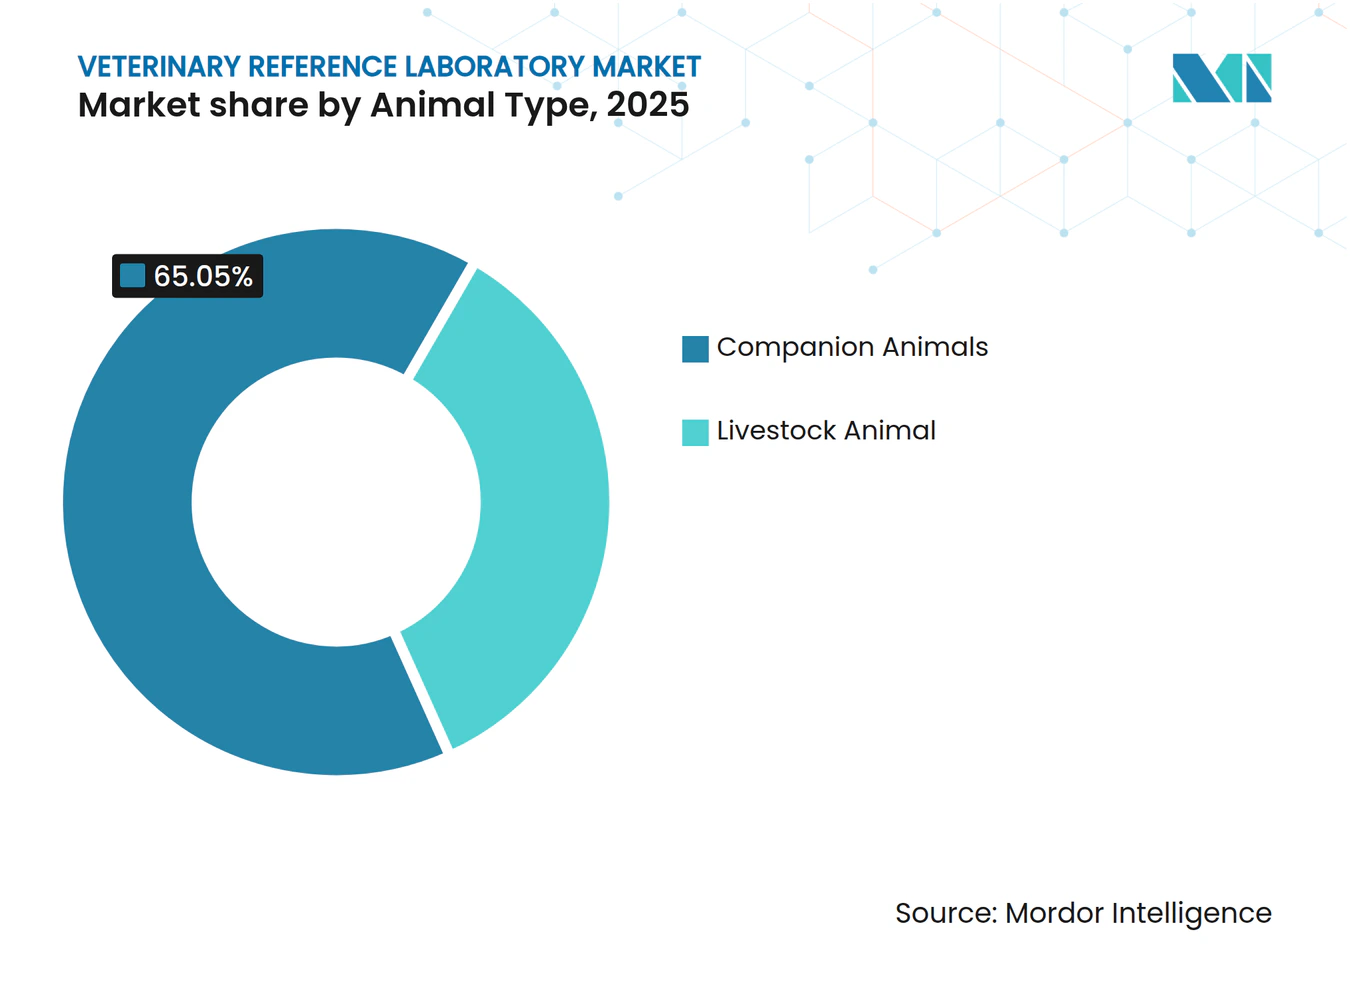
- Par type d'animal, les animaux de compagnie représentaient 65,05 % de la part de marché des laboratoires de référence vétérinaire en 2025 ; les applications pour les animaux d'élevage devraient croître à un TCAC de 10,02 % jusqu'en 2031.
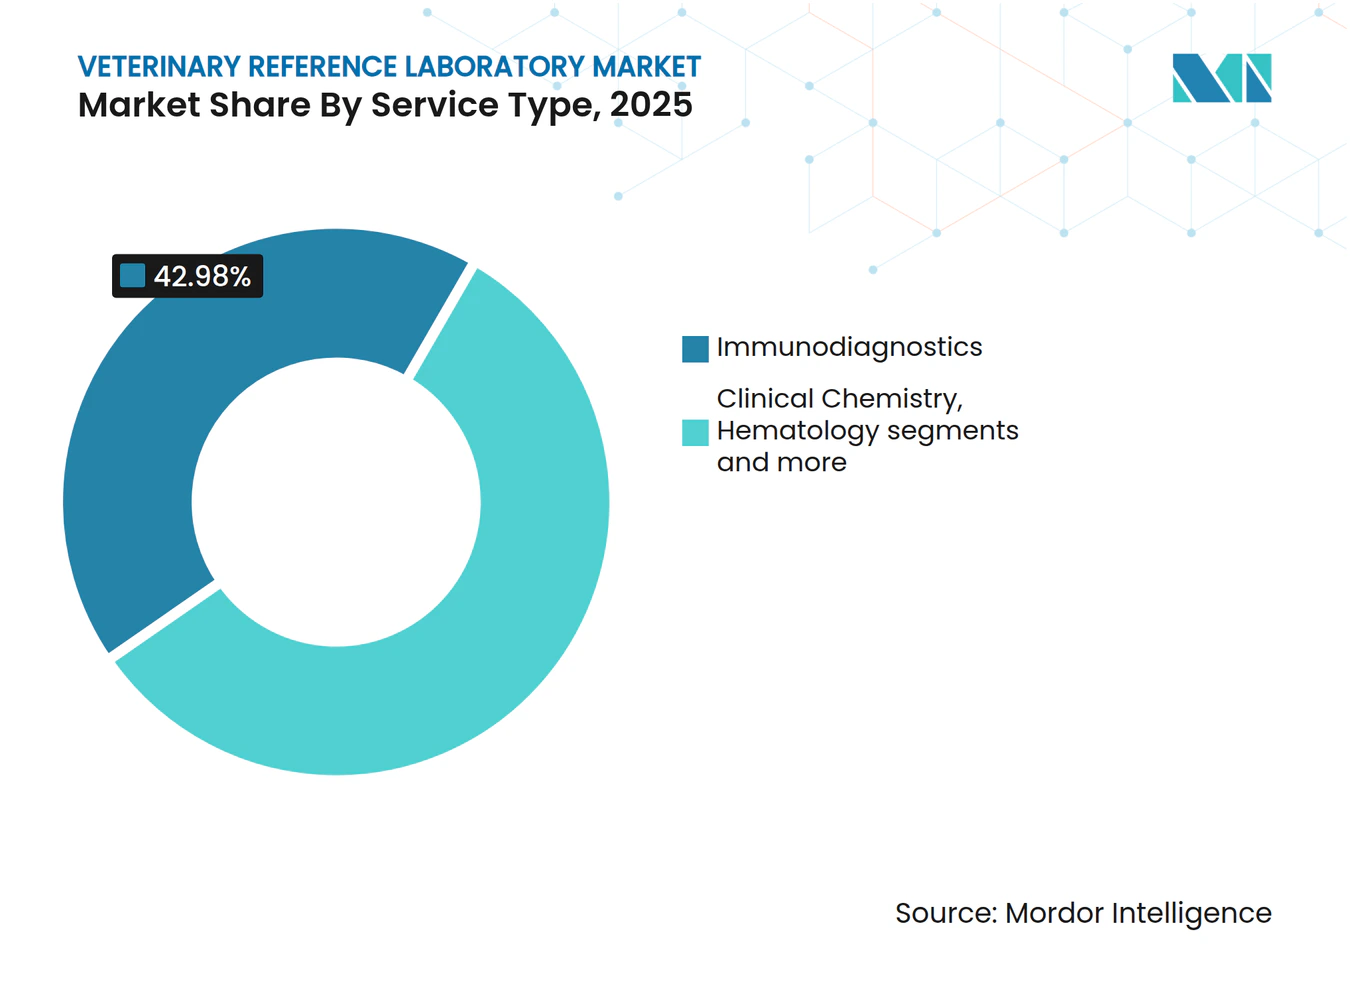
- Par type de service, l'immunodiagnostic était en tête avec une part de revenus de 42,98 % en 2025, tandis que le diagnostic moléculaire devrait s'étendre à un TCAC de 10,48 % d'ici 2031.
- Par application, la pathologie clinique représentait une part de 38,22 % du marché des laboratoires de référence vétérinaire en 2025, et la virologie devrait croître à un TCAC de 11,05 % jusqu'en 2031.
- Par utilisateur final, les cliniques vétérinaires détenaient 48,05 % de la part du marché des laboratoires de référence vétérinaire en 2025 ; les laboratoires au point de soin et internes devraient croître à un TCAC de 12,03 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé une part de revenus de 38,90 % en 2025, tandis que la région Asie-Pacifique devrait afficher la croissance la plus rapide, avec un TCAC de 12,04 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché des Laboratoires de Référence Vétérinaire*
| Moteur | (˜) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la population d'animaux de compagnie et tendance à l'humanisation des animaux de compagnie | +2.10% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante de l'assurance animalière et augmentation des dépenses vétérinaires | +1.80% | Amérique du Nord et Europe en cœur, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prévalence croissante des maladies zoonotiques et chroniques chez les animaux | +1.40% | Mondial, intensifié dans les régions agricoles | Court terme (≤ 2 ans) |
| Avancées technologiques en immunodiagnostic et diagnostic moléculaire | +1.60% | Amérique du Nord et Europe en tête, Asie-Pacifique suivant | Moyen terme (2-4 ans) |
| Plateformes logistiques de télémédecine vétérinaire stimulant les volumes d'échantillons | +0.90% | Mondial, prononcé dans les zones mal desservies | Court terme (≤ 2 ans) |
| Règles de gestion des antimicrobiens élevant les tests de laboratoire chez les animaux destinés à l'alimentation | +1.20% | Amérique du Nord et Europe, expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'assurance animalière et augmentation des dépenses vétérinaires
Les primes ont atteint 4,5 milliards USD en 2024, plus que doublant depuis 2019. La concentration de la souscription parmi les dix premiers assureurs renforce la standardisation des remboursements, ce qui, à son tour, favorise l'acceptation des diagnostics avancés. L'inflation des coûts vétérinaires de 8,24 % renforce la proposition de valeur de l'assurance et encourage les propriétaires à autoriser des tests complets sans anxiété liée aux coûts.
Avancées technologiques en immunodiagnostic et diagnostic moléculaire
Les plateformes dotées d'IA telles que Zoetis Vetscan Imagyst fournissent désormais des lectures de cytologie, d'hématologie et de sédiment urinaire à l'intérieur de la clinique. Les panels oncologiques par séquençage de nouvelle génération atteignent une précision de détection de 92,7 % et révèlent des variantes génomiques exploitables pour la planification thérapeutique frontiersin.org. Les tests PCR multiplex détectent les agents pathogènes à 10 copies/µL tout en respectant les normes nationales de référence.
Croissance de la population d'animaux de compagnie et tendance à l'humanisation des animaux de compagnie
Les foyers américains possédaient 87,9 millions de chiens et 73,8 millions de chats en 2024, et les patients canins généraient 81 % des revenus des cabinets. Les propriétaires demandent de plus en plus des diagnostics de qualité humaine, comme en témoigne un taux de précision de 80 % de la surveillance du cancer par biopsie liquide par rapport à 41 % pour l'imagerie conventionnelle.
Prévalence croissante des maladies zoonotiques et chroniques chez les animaux
Plus de 800 troupeaux laitiers américains ont été infectés par le H5N1 en 2024, et 38 cas humains ont été signalés en Californie, déclenchant une surveillance obligatoire entre les espèces[1]. L'élargissement de la gamme des agents pathogènes chez les chevaux et le bétail souligne l'impératif One Health.
Analyse de l'Impact des Freins sur le Marché des Laboratoires de Référence Vétérinaire*
| Frein | (˜) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des tests avancés et de l'automatisation des laboratoires | -1.30% | Mondial, avec un impact plus important sur les marchés émergents | Moyen terme (2-4 ans) |
| Pénurie de pathologistes vétérinaires certifiés | -0.80% | Amérique du Nord et Europe principalement, expansion mondiale | Long terme (≥ 4 ans) |
| Diagnostics au point de soin au niveau des cliniques cannibalisant les volumes d'envoi externe | -0.70% | Amérique du Nord et Europe en cœur, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Obstacles à la confidentialité des données pour l'intégration des LIMS basés sur le cloud | -0.50% | Mondial, avec une intensité réglementaire variable selon les régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des tests avancés et de l'automatisation des laboratoires
Les systèmes entièrement automatisés impliquent des exigences en capital importantes que de nombreuses petites cliniques ne peuvent pas absorber. Plus de 80 % des hôpitaux pour animaux de compagnie en Chine réalisent un chiffre d'affaires annuel inférieur à 2,4 millions de yuans, ce qui contraint les mises à niveau d'équipements. Les laboratoires mobiles et les analyseurs à base de cartouches atténuent les obstacles, mais nécessitent tout de même un investissement initial en matériel.
Pénurie de pathologistes vétérinaires certifiés
Le vieillissement des cohortes de spécialistes en Amérique du Nord et en Europe allonge les délais de traitement pour l'histopathologie et la cytologie. Les solutions de triage par IA et les plateformes de consultation virtuelle étendent l'expertise mais ne peuvent pas remplacer entièrement le jugement humain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Laboratoires de Référence Vétérinaire
Par type de service :
le diagnostic moléculaire érode la domination de l'immunodiagnosticL'immunodiagnostic détenait 42,98 % du marché des laboratoires de référence vétérinaire en 2025, en raison de son utilisation bien établie dans le dépistage de routine. Le diagnostic moléculaire devrait cependant croître à un taux composé de 10,48 % jusqu'en 2031, porté par une spécificité pathogène supérieure, la médecine de précision et la réduction des délais d'exécution. Les panels PCR multiplex et le séquençage de nouvelle génération propulsent cette trajectoire de croissance, soutenus par la baisse des coûts des réactifs et l'automatisation des logiciels. La base installée de l'immunodiagnostic et la familiarité des cliniciens soutiennent ses revenus, mais la pression concurrentielle détourne régulièrement les tests oncologiques et infectieux à haute valeur ajoutée vers les formats moléculaires.
Les analyseurs à cartouches améliorés par l'IA apportent le débit moléculaire dans les cliniques, réduisant les cycles de résultats de plusieurs jours à moins d'une heure. Les laboratoires de référence se différencient par des services de génome entier et de biopsie liquide qui orientent la sélection thérapeutique ciblée. Au fur et à mesure que les menus de tests s'élargissent, des modèles de tarification par abonnement groupé émergent, ancrant la fidélité des clients et stabilisant les flux de trésorerie. Avec ces évolutions, les plateformes moléculaires continuent de capter des revenus supplémentaires tandis que les fournisseurs d'immunoessais ajoutent des capacités multiplex pour défendre leur part. Les deux segments alimentent l'expansion globale du marché des laboratoires de référence vétérinaire.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
l'accélération de la virologie défie la domination de la pathologie cliniqueLa pathologie clinique représentait 38,22 % des revenus de 2025 et reste indispensable pour les examens de bien-être et le suivi des maladies chroniques. Le TCAC de 11,05 % de la virologie surpasse toutes les autres applications en raison d'une surveillance accrue du H5N1 et des tests obligatoires de la grippe dans le bétail. Les panels antigéniques rapides et de RT-PCR, validés selon les normes nationales, dominent les protocoles de dépistage à volume élevé et facilitent la conformité commerciale. L'accent réglementaire mis sur la détection précoce pousse les gouvernements à subventionner l'expansion des capacités de virologie dans les secteurs laitier, avicole et équin.
Parallèlement, les programmes de gestion des antimicrobiens stimulent la demande en bactériologie, et les systèmes d'analyse fécale par IA accélèrent l'adoption de la parasitologie. Les tests de toxicologie progressent de manière plus stable, portés par l'exposition croissante des animaux de compagnie aux produits chimiques ménagers. D'autres applications de niche apparaissent à mesure que les agents pathogènes émergents et les nouvelles thérapies nécessitent des tests spécialisés. Collectivement, les divers besoins en matière de tests renforcent les perspectives de croissance du laboratoire de référence vétérinaire.
Par type d'animal :
les animaux de compagnie continuent de dominer la croissanceLes animaux de compagnie représentaient 65,05 % des revenus en 2025 et sont en voie d'atteindre un TCAC de 10,74 % jusqu'en 2031, les propriétaires recherchant des soins équivalents à ceux des humains. Les chiens contribuent à la majorité des échantillons, bien que les innovations spécifiques aux félins, telles que les tests thyroïdiens par onde acoustique de volume, gagnent en popularité. Le remboursement amélioré par les assurances et la volonté de financer les panels oncologiques consolident les animaux de compagnie comme pilier du marché des laboratoires de référence vétérinaire. En revanche, les tests sur les animaux d'élevage, bien que plus restreints, bénéficient de règles strictes de biosécurité et de sécurité alimentaire. La surveillance bovine s'intensifie à la suite des incidents liés au H5N1 dans les élevages laitiers, et les tests multiplex ciblant les agents pathogènes respiratoires porcins soutiennent la demande dans les exploitations porcines. Ces programmes, ensemble, renforcent la résilience du marché des laboratoires de référence vétérinaire dans diverses catégories animales.
La croissance continue des soins aux animaux de compagnie se répercute sur des panels spécialisés de médecine sportive équine et des diagnostics pour animaux exotiques, diversifiant ainsi les flux de revenus des laboratoires. Les fournisseurs spécialisés dans les animaux d'élevage investissent dans la logistique d'échantillonnage à la ferme et les tests groupés pour gérer les coûts. Le transfert de technologie entre les domaines des animaux de compagnie et des animaux d'élevage accélère l'innovation des tests et l'évolutivité des plateformes.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
la révolution du point de soin remodèle la prestation de servicesLes cliniques vétérinaires détenaient 48,05 % de la part en 2025 mais font face à une concurrence intense des laboratoires internes et mobiles à croissance rapide, qui affichent un TCAC de 12,03 %. Les analyseurs à base de cartouches et les microscopes connectés au cloud permettent aux cliniciens d'effectuer des tests avancés sans renvoi externe. Les laboratoires de référence répondent en proposant des panels spécialisés, des délais de traitement garantis et des téléconsultations intégrées. Les hôpitaux vétérinaires tirent parti de leur taille pour déployer des analyseurs à haut débit, tandis que des start-ups conçoivent des interfaces pilotées par l'IA qui simplifient l'interprétation des tests complexes.
Les universités et les instituts de recherche maintiennent leur leadership dans les études de validation et le développement de nouveaux tests, fournissant un pipeline de technologies qui sont ensuite commercialisées par des laboratoires privés. Les plateformes de télémédecine brouillent la frontière entre le clinicien et le laboratoire, acheminant des images numériques et des données biométriques vers des modèles cloud pour une analyse instantanée. Cet écosystème multicanal améliore l'accès, la rapidité et la profondeur diagnostique, soutenant l'ensemble du marché des laboratoires de référence vétérinaire.
Analyse géographique
Marché des Laboratoires de Référence Vétérinaire en APAC
L'Asie-Pacifique est la région qui progresse le plus rapidement, avec un CAGR de 12,04 % jusqu'en 2031. L'économie des animaux de compagnie en Chine a atteint 300 milliards de yuans (41 milliards USD) en 2024, les soins vétérinaires représentant 28 % des dépenses, bien que les contraintes de rentabilité dans les cliniques de plus petite taille stimulent la demande de diagnostics rentables. Les innovateurs japonais déploient des analyses de selles assistées par intelligence artificielle et des services de télésanté en dehors des heures d'ouverture, améliorant ainsi l'accessibilité dans une société vieillissante. L'Australie attire les investissements multinationaux, Zoetis ayant étendu sa capacité de production de vaccins grâce à un nouveau site à Melbourne. Des cadres réglementaires variés et des infrastructures inégales créent une mosaïque d'opportunités à travers la région, mais la hausse des revenus des ménages et l'évolution du comportement des propriétaires d'animaux soutiennent une adoption soutenue des services de laboratoire.
Marché des Laboratoires de Référence Vétérinaire en Amérique du Nord
L'Amérique du Nord a maintenu une part de marché de 38,90 % en 2025 grâce à une infrastructure de pratique mature et à des dépenses élevées en matière de soins aux animaux de compagnie. La directive FDA n° 263, entrée en vigueur en juin 2024, impose une surveillance des prescriptions pour les antimicrobiens, stimulant indirectement les volumes de diagnostics chez les animaux destinés à l'alimentation avma.org. Les pénuries de main-d'œuvre et la baisse des visites en clinique tempèrent l'élan, incitant les prestataires à recourir à l'automatisation pour préserver la productivité.
Marché des Laboratoires de Référence Vétérinaire en EMEA
L'Europe affiche une expansion régulière à un chiffre moyen, soutenue par l'harmonisation réglementaire et les récentes consolidations. Mars Incorporated a finalisé les acquisitions de SYNLAB Vet et de Cerba Vet, élargissant ainsi l'étendue du menu de tests et la couverture géographique. Les campagnes de gestion des antimicrobiens encouragent les thérapies guidées par le diagnostic, et les programmes de formation vétérinaire établis soutiennent la demande d'analyses spécialisées. Les marchés émergents au Moyen-Orient et en Afrique restent naissants mais prometteurs, comme en témoigne l'investissement de 20 millions PHP des Philippines dans un nouveau centre de diagnostic vétérinaire pna.gov.ph. Les plateformes de diagnostic au point de soins offrent des options évolutives pour les régions dépourvues de réseaux de laboratoires étendus, soulignant une convergence mondiale vers un diagnostic accessible.
Paysage réglementaire
La réglementation applicable aux laboratoires de référence vétérinaires repose sur les exigences officielles de dépistage et de surveillance des maladies animales à déclaration obligatoire. Aux États-Unis, la disposition 9 CFR 71.22 lie certains tests officiels de maladies à l'approbation des laboratoires par l'USDA APHIS, avec des exigences relatives aux systèmes qualité, à l'utilisation de méthodes approuvées et à une surveillance continue, incluant des inspections. En février 2026, l'USDA APHIS NVSL a mis en avant les travaux visant à améliorer son portail d'approbation des laboratoires ainsi qu'un plan de travail pour modifier le 9 CFR 71.22, reflétant la modernisation continue des processus d'approbation et de supervision des tests réglementés.
Les cadres d'accréditation et de normalisation façonnent les attentes opérationnelles à l'échelle mondiale, même lorsque les services généraux de laboratoire de référence, tels que les hémogrammes de routine et de nombreux dosages hormonaux, ne sont pas directement supervisés par l'USDA. L'accréditation AAVLD s'aligne sur les normes de qualité de l'OMSA (OIE) pour les laboratoires vétérinaires, et la participation aux réseaux, comme le déploiement des tests NAHLN, s'appuie sur une validation multi-étapes de la performance analytique et diagnostique avant acceptation. En Europe, le règlement UE 2019/6 relatif aux médicaments vétérinaires, ainsi que la supervision de l'EMA et des autorités nationales compétentes, renforce un cadre de conformité plus large autour de la gestion des antimicrobiens et de la traçabilité, ce qui soutient indirectement la demande de diagnostics standardisés et validés que peuvent fournir les laboratoires de référence.
Paysage concurrentiel
Concentration du Marché
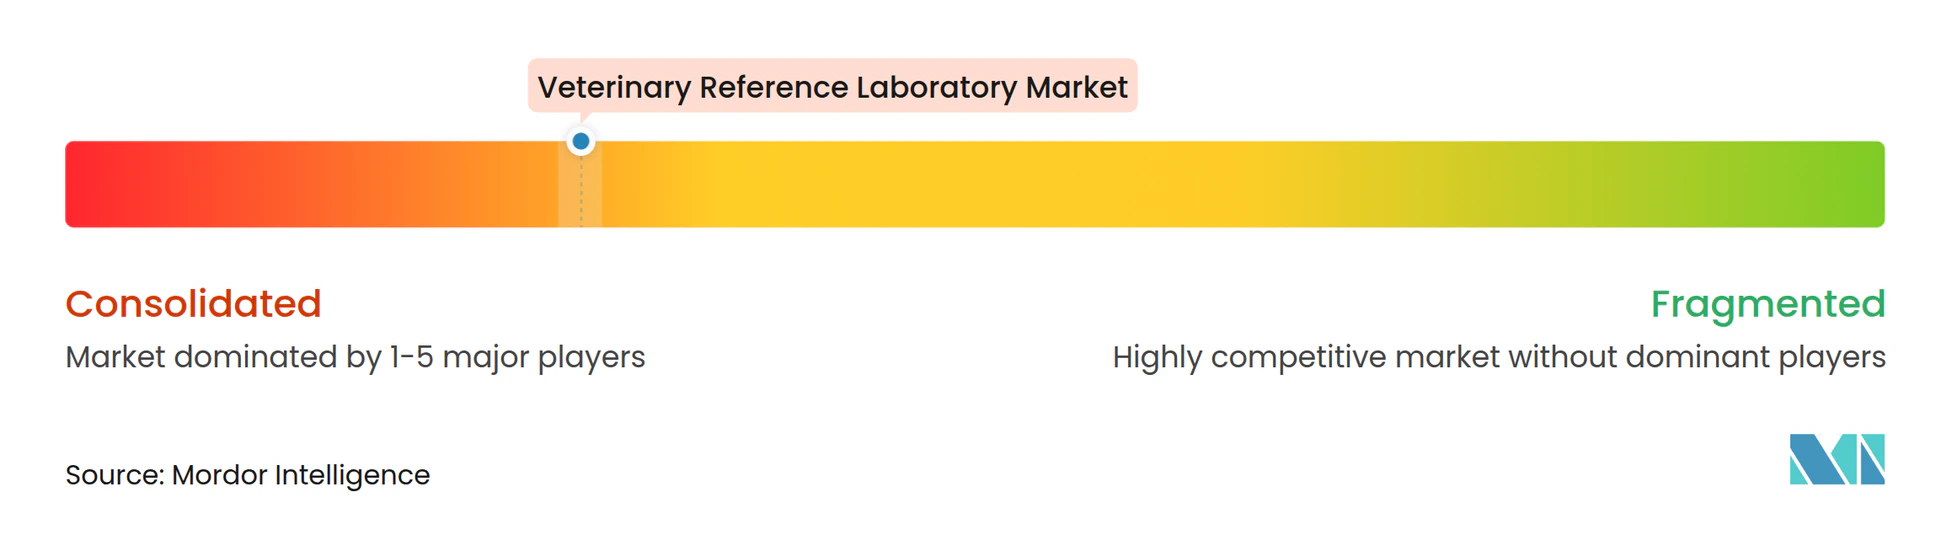
La consolidation marque le ton concurrentiel. Mars Incorporated a intégré Heska, SYNLAB Vet et Cerba Vet dans sa division Science & Diagnostics en douze mois, créant un écosystème de bout en bout couvrant les laboratoires de référence, l'imagerie, les tests rapides et la télésanté. IDEXX maintient son leadership en matière d'innovation, se préparant à commercialiser l'analyseur cellulaire inVue Dx et le panel de dépistage multi-cancer, soutenu par un marché adressable total estimé à 45 milliards USD. Zoetis se différencie par l'intégration de l'IA, en ajoutant des modules de cytologie et d'hématologie à Vetscan Imagyst, en construisant un laboratoire de référence diagnostique de 32 000 pieds carrés à Louisville[2], et en étendant sa capacité de fabrication en Australie.
L'intention de Thermo Fisher de céder certaines parties de son unité de diagnostics pour 4 milliards USD signale un potentiel remodelage de la dynamique de l'offre, pouvant déclencher de nouveaux partenariats ou acquisitions. Les innovateurs régionaux, tels que Coo & RIKU au Japon, introduisent des diagnostics fécaux basés sur l'IA, tandis que des start-ups américaines comme Moichor exploitent l'IA cloud pour réduire les coûts des tests, mettant en évidence le potentiel inexploité des solutions abordables. L'orientation stratégique évolue vers des offres groupées matériel-logiciel-données qui renforcent la fidélisation des clients grâce à des flux de revenus par abonnement et consommables. La pression concurrentielle, combinée à la pénurie de pathologistes, accélère l'adoption de l'IA et l'automatisation, élevant la barre de l'innovation sur l'ensemble du marché des laboratoires de référence vétérinaire.
Leaders du secteur des laboratoires de référence vétérinaire
-
IDEXX Laboratories, Inc.
-
Greencross Vets
-
Heska Corporation
-
Zoetis Inc.
-
Mars Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Laboratoires de Référence Vétérinaire Entreprises couvertes dans ce rapport
- IDEXX
- VCA Animal Diagnostic Services (Mars)
- Zoetis Reference Laboratories
- GD Animal Health (Royal GD)
- Heska
- Antech Diagnostics
- SYNLAB Vet
- Veterinary Pathology Group (VPG)
- Laboklin GmbH
- NationWide Laboratories
- Asia Veterinary Diagnostics
- CVS Group plc
- Pathovet (Latin America)
- IDEXX BioAnalytics
- Inovie Vet
- ProtaTek International
- Thermo Fisher Scientific (Vet diagnostic services)
- Neogen
- Virbac Diagnostics
- Boehringer Ingelheim Vetmedica Labs
- Phibro Animal Health Diagnostics
Lire l’analyse des entreprises de laboratoire de référence vétérinaire
Opportunités de marché et perspectives d'avenir
Les modèles hybrides associant une capacité centralisée de laboratoire de référence à des outils numériques de lecture, de consultation et de flux de travail augmentent la valeur générée par cas. L'installation par Zoetis d'un laboratoire de référence de 32 000 pieds carrés au sein du UPS Healthcare Labport à Louisville (ouvert en mai 2025) illustre comment le positionnement des tests à forte complexité près d'infrastructures logistiques majeures réduit le temps de transit des échantillons et permet un délai de traitement plus rapide pour les analyses externalisées, un levier clé pour les cliniques combinant des tests internes avec des panels avancés qui dépendent toujours de l'expertise des laboratoires de référence.
La génomique et les tests de maladies infectieuses et de parasitologie basés sur le NGS créent des lacunes là où les méthodes basées sur la culture ou les méthodes singleplex sont plus lentes ou peu concluantes. MiDOG Animal Diagnostics a élargi ses services de séquençage du génome entier en mars 2026, incluant le profilage de la résistance aux antimicrobiens et de la virulence, puis a lancé un test dédié de détection des parasites basé sur le NGS en juillet 2026, démontrant comment les flux de travail pilotés par le séquençage s'intègrent aux tests commerciaux pour les infections complexes, polymicrobiennes ou à faible charge. Parallèlement, les capacités de laboratoire de référence virtuel s'intègrent de plus en plus étroitement dans la prestation de services, et l'accord annoncé par Zoetis en juillet 2026 pour acquérir VitalRADS, une plateforme de télé-radiologie vétérinaire basée sur le cloud, souligne les opportunités pour les laboratoires de référence et les prestataires intégrés de regrouper l'interprétation d'images, l'aide à la décision assistée par l'IA et les résultats de laboratoire dans un flux de travail clinique unique et une couche de service orientée abonnement.
Développements Récents dans le Secteur du Marché des Laboratoires de Référence Vétérinaire
- Juillet 2026 : Zoetis a annoncé un accord pour acquérir VitalRADS, une plateforme de télé-radiologie vétérinaire basée sur le cloud. L'opération ajoute l'interprétation d'images et un flux de travail numérique aux diagnostics Zoetis, renforçant les offres de laboratoire de référence virtuel qui complètent les réseaux physiques de laboratoires de référence.
- Mai 2026 : IDEXX a élargi sa plateforme de test antigénique Fecal Dx avec la détection des ténias, disponibilité annoncée pour fin juin 2026 pour les clients des laboratoires de référence. Cet ajout élargit le menu pour les bilans gastro-intestinaux de routine et soutient un dépistage parasitologique à plus haut débit dans les flux de travail des laboratoires de référence.
- Juin 2024 : IDEXX a ajouté le dosage quantitatif de la lipase pancréatique à la plateforme Catalyst, avec des résultats rapides en clinique. Une évaluation plus rapide de la pancréatite au point de soins déplace une partie des tests de routine hors de l'externalisation tout en augmentant la détection des cas, ce qui peut déclencher une confirmation ultérieure en laboratoire de référence et des panels élargis.
Marché des Laboratoires de Référence Vétérinaire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les services de tests diagnostiques payants fournis par des laboratoires de référence vétérinaire qui reçoivent des échantillons provenant de cliniques vétérinaires externes, d'hôpitaux et d'autres points de soins, puis restituent les résultats avec un support d'interprétation. Nous comptabilisons les revenus de services liés aux tests de laboratoire courants et avancés pour les animaux de compagnie et les animaux de production.
Exclusions du périmètre : nous excluons les ventes d'analyseurs et de réactifs, les revenus des tests au point de soin réalisés en clinique, les kits de diagnostic rapide à la ferme et les activités purement académiques des laboratoires d'enseignement, afin d'éviter les doubles comptages.
Aperçu de la segmentation
- Par type de service
- Chimie clinique
- Hématologie
- Immunodiagnostic
- Diagnostic moléculaire
- Analyse d'urine
- Autres
- Par application
- Pathologie clinique
- Bactériologie
- Virologie
- Parasitologie
- Toxicologie
- Autres
- Par type d'animal
- Animaux de compagnie
- Chiens
- Chats
- Chevaux
- Autres
- Animaux d'élevage
- Bovins
- Porcins
- Volailles
- Autres
- Animaux de compagnie
- Par utilisateur final
- Hôpitaux vétérinaires
- Cliniques vétérinaires
- Instituts de recherche et universités
- Laboratoires au point de soin / internes
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration d'une cartographie claire de la demande en matière de tests diagnostiques vétérinaires qui transitent effectivement vers les laboratoires de référence, puis par sa confrontation avec les signaux de santé animale publics. Nous nous appuyons généralement sur des sources telles que l'USDA (statistiques sur la santé animale et l'élevage), l'Organisation mondiale de la santé animale (OMSA) pour les mises à jour sur les maladies à déclaration obligatoire, l'Organisation mondiale de la santé pour le contexte de la résistance aux antimicrobiens, et la Banque mondiale pour les indicateurs macroéconomiques influençant les dépenses vétérinaires.
Pour ancrer le modèle dans l'activité observée, nous examinons également les documents des associations et des régulateurs, tels que les recommandations de l'AAHA, les données économiques et sur les effectifs de l'AVMA, ainsi que les méthodes publiées dans des revues à comité de lecture spécialisées en pathologie vétérinaire et en diagnostic. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse de référence sont utilisés pour comprendre les évolutions du mix de tests (adoption de la PCR, élargissement des panels, attentes en matière de délais de rendu) et les tendances tarifaires. Pour les données financières des entreprises, les actualités, les brevets et certains signaux d'import-export liés aux instruments et aux réactifs, nous utilisons également quelques bases de données payantes auxquelles nous sommes abonnés. Les sources mentionnées ici sont données à titre illustratif, et de nombreux documents publics supplémentaires ont été utilisés pour les vérifications croisées et les clarifications au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour confirmer quelle part de la demande diagnostique est orientée vers les laboratoires de référence, comment les menus de tests sont tarifés et comment la logistique des échantillons fait varier les volumes par région. Nous nous entretenons avec des opérateurs de laboratoires, des décideurs de cliniques et d'hôpitaux vétérinaires, ainsi que des parties prenantes spécialisées dans la distribution et la logistique, puis nous vérifions la cohérence des tendances en Asie-Pacifique, en EMEA et dans les Amériques afin qu'une seule géographie n'oriente pas excessivement le total.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 37 % |
| Acteurs de plus petite taille : 14 % | Managers : 46 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante qui reconstitue le bassin de demande des laboratoires de référence à partir des signaux d'utilisation des tests et de la part des diagnostics généralement envoyés depuis les cliniques et les hôpitaux, puis convertis en revenus à l'aide de tarifs de services réalistes. Pour rendre le chiffre exploitable, nous le corroborons par des vérifications ascendantes sélectives qui agrègent un échantillon de revenus de laboratoires, puis étendent la couverture à l'aide de vérifications de canaux et d'estimations du prix de vente moyen par type de test.
Les principaux paramètres comprennent les tendances de la base de patients pour les animaux de compagnie et les animaux d'élevage, l'évolution du mix vers le diagnostic moléculaire et les immunodosages, le nombre moyen de tests par consultation pour les parcours de soins courants, l'intensité de l'expédition des échantillons (qui influe sur le comportement d'envoi externe) et la progression tarifaire pour les panels courants par rapport aux panels spécialisés. Lorsque les informations communiquées par les entreprises sont limitées, les lacunes sont traitées par des fourchettes conservatrices, puis affinées grâce aux retours d'entretiens sur les parts de routage et l'utilisation des capacités. Pour les prévisions, une analyse de scénarios est utilisée car les épidémies de maladies, l'adoption du dépistage préventif et les contraintes de personnel peuvent faire évoluer rapidement les volumes ; les scénarios sont ancrés sur les avis d'experts concernant la croissance des tests et les évolutions de prix plutôt que sur une courbe linéaire unique.
Cycle de validation des données et de mise à jour
La validation est effectuée en recoupant les résultats avec des signaux indépendants tels que l'évolution des dépenses de soins pour animaux de compagnie, l'intensité des déclarations de maladies à déclaration obligatoire et les évolutions observables des tests envoyés en externe par rapport aux tests réalisés en clinique. Lorsque le modèle affiche une hausse non étayée par ces signaux, nous réexaminons les hypothèses de routage, l'évolution du prix de vente moyen et la pondération régionale, puis nous revoyons les chiffres avant validation finale.
Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif est susceptible de faire évoluer les volumes de tests ou les tarifs, comme des changements majeurs de réglementation, des extensions de capacité ou des vagues épidémiques d'ampleur inhabituelle. Avant la livraison, les dernières publications publiques et un léger cycle de re-contacts sont utilisés afin que les clients reçoivent une vue actualisée correspondant aux conditions actuelles du marché.
Dimensionnement du marché des laboratoires de référence vétérinaire par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les services de laboratoires de référence vétérinaire diffèrent souvent, même lorsqu'elles semblent couvrir le même périmètre, car chaque source peut comptabiliser un bassin de revenus différent et utiliser des hypothèses de prix et de volumes distinctes. Nous observons les écarts les plus importants lorsque les frontières des services ne sont pas clairement définies, lorsque l'année de référence diffère et lorsque le modèle s'appuie trop fortement sur un seul scénario de croissance.
Les taux d'envoi externe des tests depuis les cliniques vétérinaires, les évolutions observables de l'utilisation du diagnostic moléculaire et des immunodosages, ainsi que les signaux de surveillance des maladies au niveau régional sont les éléments de contrôle qui permettent à Mordor Intelligence de rester ancré sur les revenus des laboratoires de référence liés aux seuls services, sans que les revenus des produits adjacents ne viennent gonfler le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,97 milliards USD (2026) | |
| Revue professionnelle A | 4,60 milliards USD (2024) | Utilise une année de référence antérieure et peut sous-estimer le rythme actuel si l'élargissement récent des menus et les révisions tarifaires ne sont pas pleinement reflétés. Le libellé du périmètre est large, de sorte que certaines lignes de services peuvent être traitées de manière plus conservatrice selon les régions. |
| Plateforme sectorielle B | 4,76 milliards USD (2025) | L'approche semble appliquer une trajectoire de croissance plus lissée et peut ne pas capturer pleinement l'adoption plus rapide des panels moléculaires à plus forte valeur ajoutée dans les laboratoires de référence à haut débit. Le manque de clarté sur les exclusions peut également entraîner un traitement incohérent des tests réalisés en clinique ou des revenus liés aux produits. |
Le tableau montre que le choix de l'année et la définition de ce qui est comptabilisé comme revenu de laboratoire peuvent faire varier le chiffre de manière significative. Lorsque le périmètre est limité aux services de laboratoires de référence externalisés et que le mix de tests et les parts de routage sont validés à l'échelle des régions, la valeur finale devient plus facile à relier à l'utilisation réelle et aux étapes de tarification, puis à mettre à jour à mesure que les conditions évoluent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des laboratoires de référence vétérinaire ?
Le marché s'élève à 5,97 milliards USD en 2026 et devrait atteindre 9,38 milliards USD d'ici 2031.
Quel segment connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le diagnostic moléculaire est en tête avec un TCAC de 10,48 % grâce à l'adoption de la médecine de précision et aux innovations rapides de la PCR.
Pourquoi l'Asie-Pacifique est-elle la région de croissance clé ?
La hausse du nombre d'animaux de compagnie, l'augmentation des dépenses de la classe moyenne et l'adoption rapide des technologies propulsent un TCAC de 12,04 % en Asie-Pacifique.
Comment les plateformes au point de soin transforment-elles la prestation des diagnostics ?
Les analyseurs à cartouches et les microscopes basés sur l'IA fournissent des résultats de qualité laboratoire en clinique, entraînant un TCAC de 12,03 % pour les tests internes.
Quel est l'impact des épidémies zoonotiques sur le marché ?
Des événements tels que les infections au H5N1 dans les troupeaux laitiers stimulent la demande de tests de virologie, élevant le segment à un TCAC de 11,05 %.