
獣医リファレンスラボラトリー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.97 十億米ドル |
| 市場規模 (2031) | 9.38 十億米ドル |
| 成長率 (2026 - 2031) | 9.45 % |
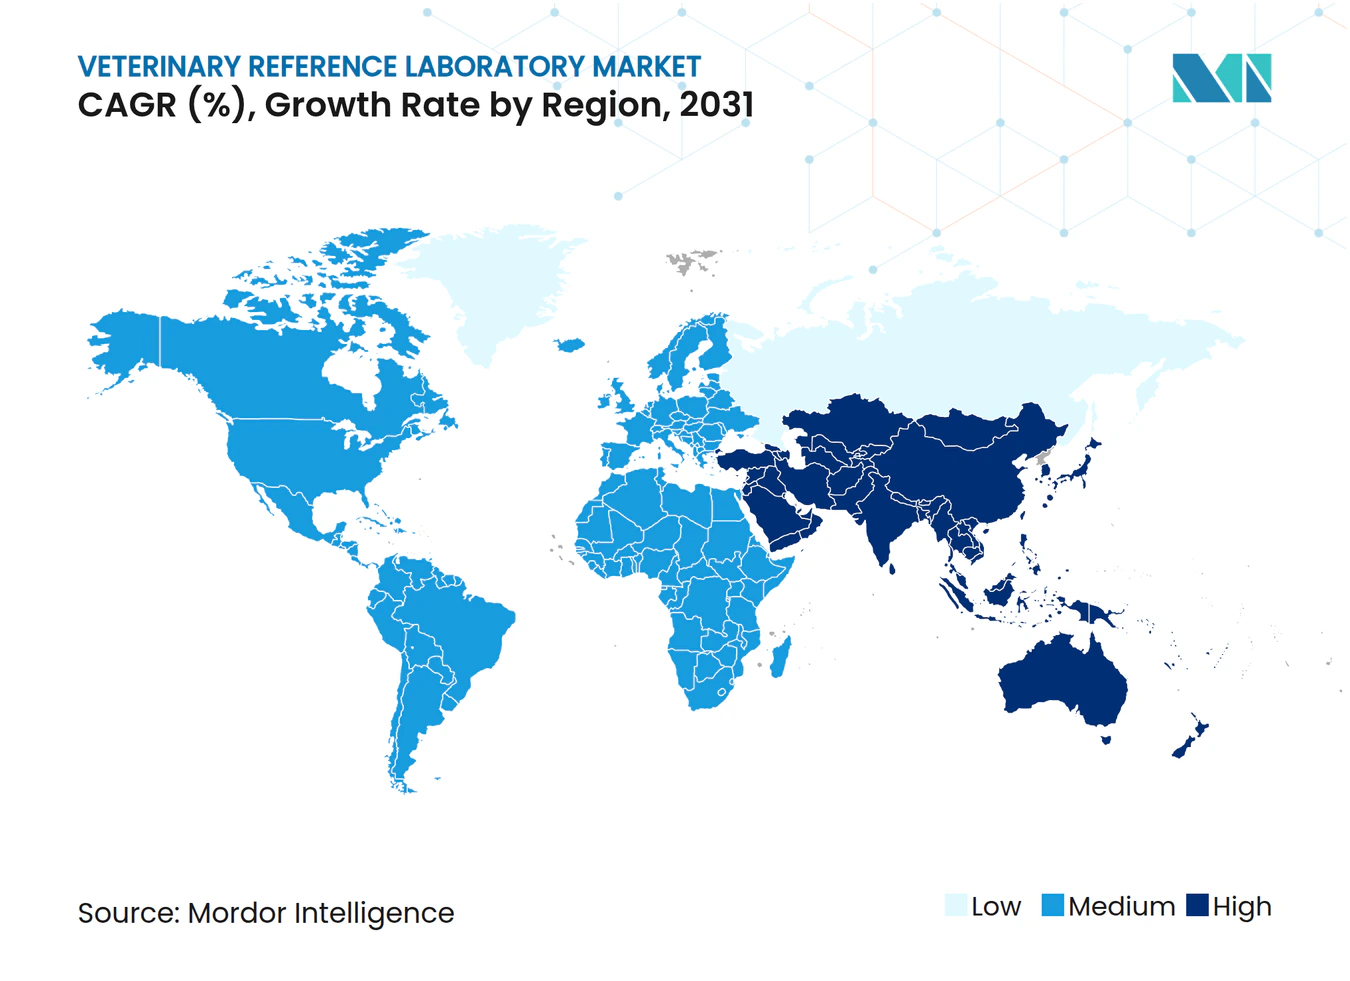
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医リファレンスラボラトリー市場分析
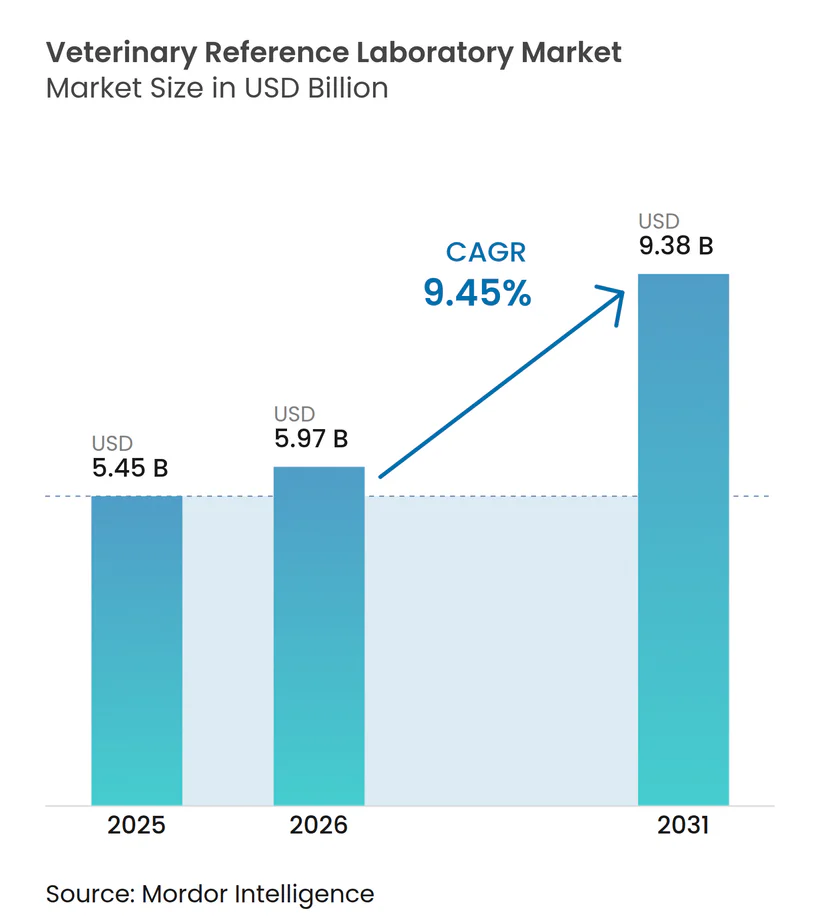
獣医リファレンスラボラトリー市場規模は、2025年の54.5 ビリオン 米ドル、2026年の59.7 ビリオン 米ドルから、2031年には93.8 ビリオン 米ドルに拡大し、2026年から2031年の間にCAGR 9.45%を記録する見込みです。
ペットの家族化トレンドの強まり、ペット保険の普及拡大、免疫診断および分子診断における着実な技術革新がこの拡大を支えています。人工知能、次世代シーケンシング、ポイントオブケア検査の融合により、臨床的可能性が広がる一方で、診断のターンアラウンドタイムが短縮されています。H5N1アウトブレイク後の感染症サーベイランス義務および抗菌薬スチュワードシップ規制が、定期的な検査量を維持しています。業界参加者は、リファレンスラボラトリー、画像診断、ソフトウェア、遠隔医療資産を統合プラットフォームに組み込むことで対応し、臨床医のワークフローを簡素化するとともに、継続的な収益を確保しています。
主要レポートのポイント
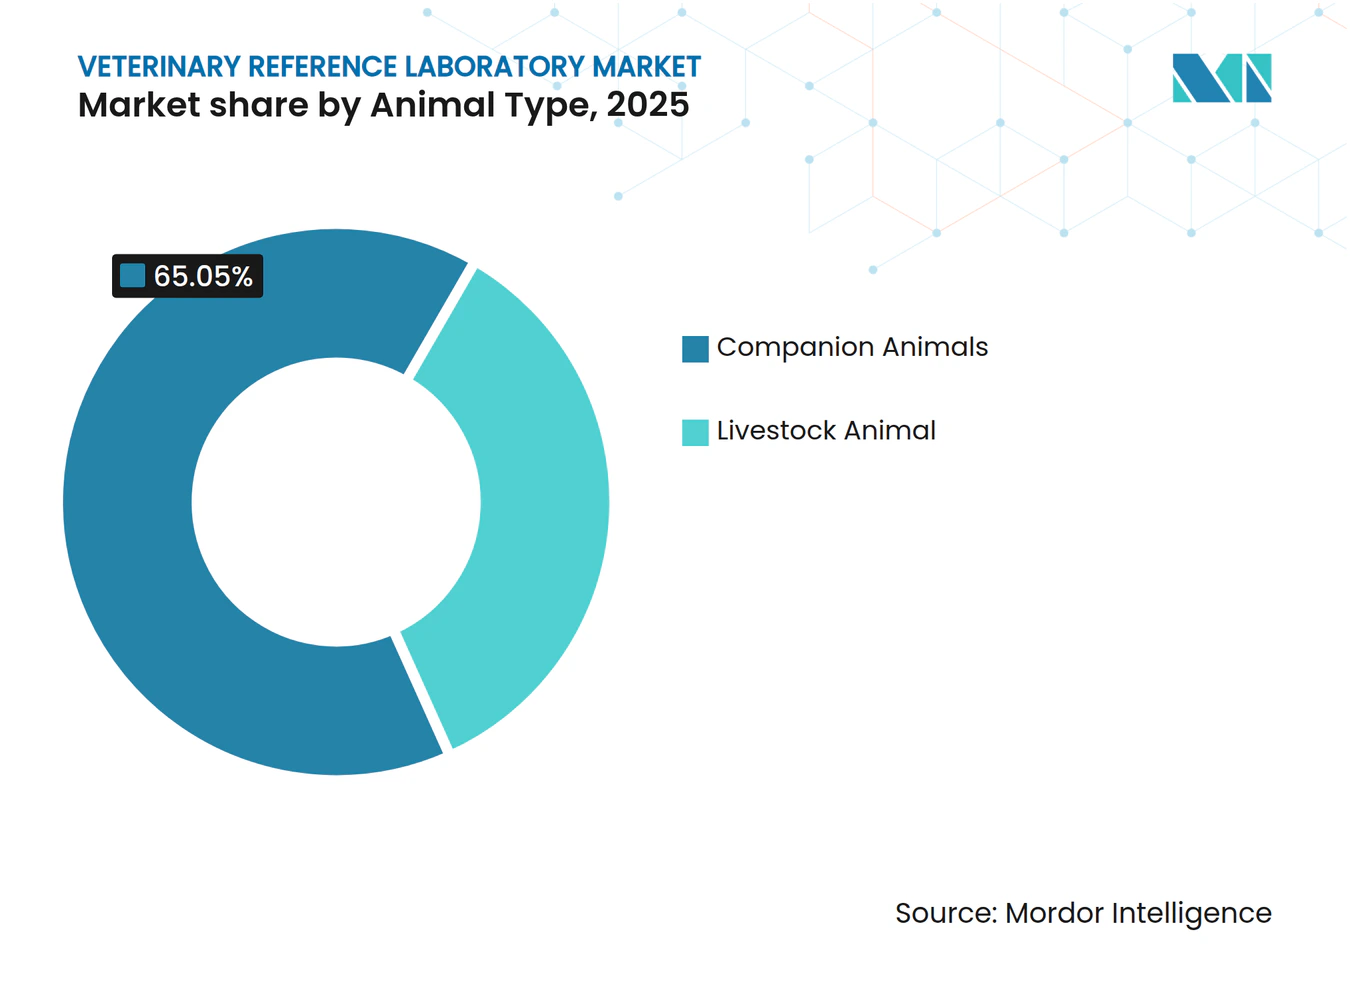
- 動物タイプ別では、コンパニオンアニマルが2025年の獣医リファレンスラボラトリー市場シェアの65.05%を占め、家畜動物用途は2031年までに10.02%のCAGRで成長すると予測されます。
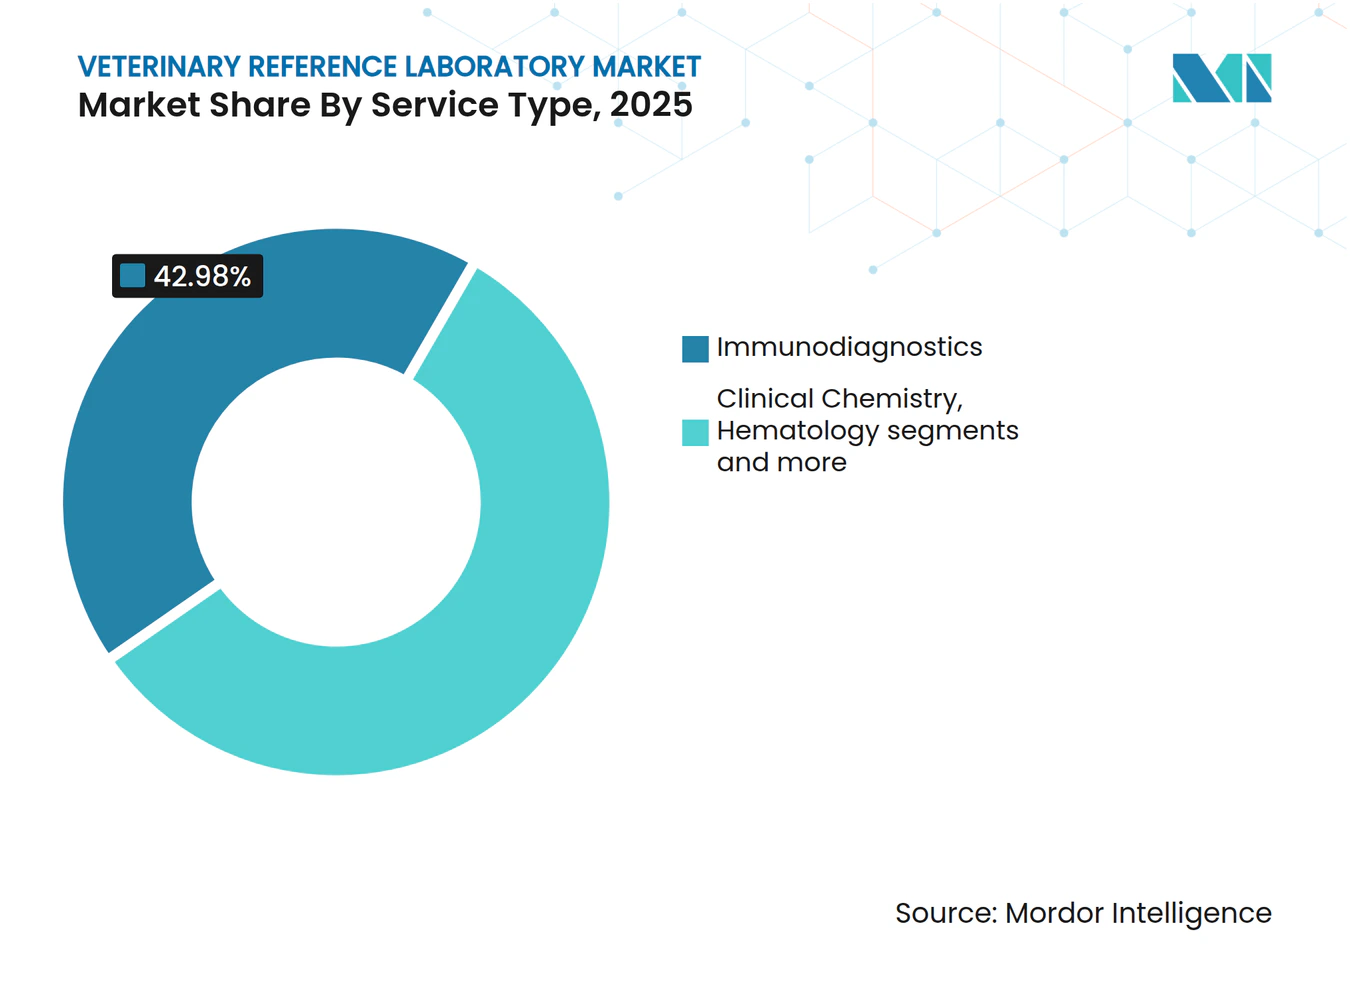
- サービスタイプ別では、免疫診断が2025年に42.98%の売上シェアで首位を占め、分子診断は2031年まで10.48%のCAGRで拡大すると予測されます。
- 用途別では、臨床病理学が2025年の獣医リファレンスラボラトリー市場の38.22%のシェアを占め、ウイルス学は2031年までに11.05%のCAGRで成長すると予測されます。
- エンドユーザー別では、獣医クリニックが2025年の獣医リファレンスラボラトリーシェアの48.05%を占め、ポイント・オブ・ケアおよびインハウスラボラトリーは2031年までに12.03%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に38.90%の売上シェアを維持し、アジア太平洋地域は2026年から2031年にかけて12.04%のCAGRで最も速い成長を記録すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
獣医リファレンスラボラトリー市場のドライバー影響分析*
| ドライバー | (˜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| コンパニオンアニマル人口の増加とペット人間化トレンド | +2.10% | 世界全体、特に北米およびアジア太平洋地域 | 長期(4年以上) |
| ペット保険の普及拡大と獣医費用の増加 | +1.80% | 北米および欧州が中心、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 人畜共通感染症および慢性動物疾患の有病率の増加 | +1.40% | 世界全体、農業地域で特に顕著 | 短期(2年以内) |
| 免疫診断および分子診断における技術革新 | +1.60% | 北米および欧州が先行、アジア太平洋地域が追随 | 中期(2~4年) |
| 遠隔獣医ロジスティクスプラットフォームによる検体量の増加 | +0.90% | 世界全体、農村部・サービス不足地域で顕著 | 短期(2年以内) |
| 抗菌薬適正使用規制による食用動物における検査の促進 | +1.20% | 北米および欧州、世界的に拡大中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ペット保険の普及拡大と獣医費用の増加
保険料収入は2024年に45億米ドルに達し、2019年以降で2倍以上に増加しました。上位10社の保険会社による集中的な引受が償還の標準化を促進し、これが高度な診断の受容を高めています。8.24%の獣医費用インフレは保険の価値提案を強化し、オーナーが費用を気にすることなく包括的な検査を承認する動機付けとなっています。
免疫診断および分子診断における技術革新
Zoetis Vetscan ImagystなどのAI対応プラットフォームは、クリニック内で細胞診、血液学、尿沈渣の読影を提供しています。次世代シーケンシングによるがんパネルは92.7%の検出精度を達成し、治療計画のための実用的なゲノム変異を明らかにしています(frontiersin.org)。マルチプレックスPCRアッセイは10コピー/µLでの病原体検出を実現し、国の標準基準に対応しています。
コンパニオンアニマル人口の増加とペット人間化トレンド
2024年の米国の世帯では犬8,790万頭、猫7,380万頭が飼育されており、犬の患者が診療収益の81%を生み出しています。オーナーはますます人間グレードの診断を求めており、リキッドバイオプシーによるがんモニタリングの正確度80%(従来画像診断の41%と比較)がその証拠となっています。
人畜共通感染症および慢性動物疾患の有病率の増加
2024年中に米国の800以上の酪農場でH5N1感染が発生し、カリフォルニア州では38例の人間への感染が報告され、種を超えた義務的サーベイランスが促進されました[1]。馬や牛における病原体範囲の拡大は、ワンヘルスの重要性を示しています。
獣医リファレンスラボラトリー市場の抑制要因影響分析*
| 抑制要因 | (˜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度な検査および検査室自動化の高コスト | -1.30% | 世界全体、新興市場においてより大きな影響 | 中期(2~4年) |
| 認定獣医病理医の不足 | -0.80% | 主に北米および欧州、世界的に拡大中 | 長期(4年以上) |
| クリニックレベルのポイント・オブ・ケア診断による外部送付検体量の減少 | -0.70% | 北米および欧州が中心、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| クラウドベースのLIMS(検査情報管理システム)統合におけるデータプライバシーの障壁 | -0.50% | 世界全体、地域によって規制強度が異なる | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度な検査および検査室自動化の高コスト
完全自動化システムは多くの小規模クリニックが吸収できない高額な設備投資を必要とします。中国のペット病院の80%以上が年間売上240万人民元未満であり、設備のアップグレードが制限されています。移動式ラボラトリーやカートリッジ式分析装置は障壁を軽減しますが、依然として初期ハードウェア投資が必要です。
認定獣医病理医の不足
北米および欧州における専門家の高齢化により、組織病理学および細胞診の所要時間が長くなっています。AIトリアージソリューションやバーチャルコンサルトプラットフォームが専門知識を補完していますが、人間の判断を完全に代替することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
獣医リファレンスラボラトリー市場セグメント分析
サービスタイプ別:
分子診断が免疫診断のリーダーシップを侵食免疫診断は、ルーティンスクリーニングにおける根強い使用実績を背景に、2025年の獣医リファレンスラボラトリー市場の42.98%を占めました。しかし、分子診断は優れた病原体特異性、精密医療、および処理時間の短縮を背景に、2031年まで10.48%の複利成長が予測されています。マルチプレックスPCRパネルと次世代シーケンシングがこの成長軌道を推進し、試薬コストの低下とソフトウェア自動化がこれを支えています。免疫診断は導入済みの基盤と臨床医の習熟度により収益を維持していますが、競争圧力により高付加価値の腫瘍学および感染症検査が分子フォーマットへ移行しつつあります。
AI強化カートリッジ分析装置はクリニックに分子スループットをもたらし、結果サイクルを数日から1時間以内に短縮します。リファレンスラボラトリーは全ゲノムおよびリキッドバイオプシーサービスによって差別化を図り、標的治療の選択に役立てています。検査メニューが拡充するにつれ、バンドル型サブスクリプション価格モデルが登場し、クライアントロイヤルティを固定してキャッシュフローを安定させています。こうした変化により、分子プラットフォームは漸増的な収益を取り込み続けており、イムノアッセイプロバイダーはシェアを守るためにマルチプレックス機能を追加しています。両セグメントが獣医リファレンスラボラトリー市場の総合的な拡大を牽引しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
ウイルス学の加速が臨床病理学の優位性に挑む臨床病理学は2025年の売上の38.22%を占め、健康診断や慢性疾患モニタリングにおいて引き続き不可欠な役割を担っています。ウイルス学の11.05%のCAGRは、H5N1サーベイランスの強化と家畜における義務的インフルエンザ検査により、他のあらゆる用途を上回っています。国家基準に対して検証された迅速抗原検査およびRT-PCRパネルが、大量スクリーニングプロトコルを支配し、貿易コンプライアンスを促進しています。早期発見を重視する規制当局の方針が、政府に酪農、養鶏、馬産業におけるウイルス学キャパシティ拡充への補助金交付を促しています。
一方、抗菌薬適正使用プログラムが細菌学需要を高め、AIを活用した糞便分析システムが寄生虫学の採用を加速させています。毒物学検査は、家庭用化学品へのペットの曝露増加に伴い着実に成長しています。新興病原体や新規治療法に対応するための専門的アッセイが必要とされるにつれ、他のニッチな用途も台頭しています。多様な検査ニーズが総じて獣医リファレンスラボラトリーの成長見通しを強化しています。
動物タイプ別:
コンパニオンアニマルが引き続き成長をリードコンパニオンアニマルは2025年の売上の65.05%を占め、オーナーが人間と同等のケアを求めるなかで2031年までに10.74%のCAGRで成長する軌道にあります。犬が検体の大半を占めていますが、バルク音響波甲状腺アッセイなどの猫特有のイノベーションも普及しつつあります。保険償還の充実と腫瘍学パネルへの費用承認意欲の高まりが、コンパニオンアニマルを獣医リファレンスラボラトリー市場の主軸として定着させています。対照的に、家畜検査は規模こそ小さいものの、厳格なバイオセキュリティおよび食品安全規制の恩恵を受けています。酪農関連のH5N1事例を受けて牛のサーベイランスが強化され、豚呼吸器病原体を対象としたマルチプレックスアッセイが養豚業における需要を持続させています。これらのプログラムが総じて、さまざまな動物カテゴリーにわたる獣医リファレンスラボラトリー市場の回復力を強化しています。
コンパニオンケアの継続的な成長は、専門的な馬スポーツ医学パネルやエキゾチックペット診断に波及し、ラボラトリーの収益源を多様化させています。家畜向けプロバイダーは、コスト管理のために農場での検体採取ロジスティクスおよびプール検査への投資を進めています。コンパニオン動物と家畜動物の領域間での技術移転がアッセイのイノベーションとプラットフォームのスケーラビリティを加速させています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
ポイント・オブ・ケア革命がサービス提供を再構築獣医クリニックは2025年に48.05%のシェアを維持していますが、12.03%のCAGRで急成長するインハウスおよびモバイルラボラトリーとの激しい競争に直面しています。カートリッジ式分析装置とクラウド連携顕微鏡が、臨床医の外部紹介なしに高度なアッセイの実施を可能にしています。リファレンスラボラトリーは、専門パネル、保証された所要時間、統合遠隔コンサルトを提供することで対応しています。獣医病院はスケールを活かして高スループット分析装置を導入し、スタートアップ企業は複雑なアッセイの解釈を簡素化するAI駆動インターフェースを設計しています。
大学および研究機関は、バリデーション研究と新規アッセイ開発においてリーダーシップを維持し、後に民間ラボラトリーによって商業化される技術のパイプラインを提供しています。遠隔医療プラットフォームが臨床医とラボラトリーの境界を曖昧にし、デジタル画像やバイオメトリックデータをクラウドモデルに取り込んでリアルタイム分析を実現しています。このマルチチャネルエコシステムがアクセス性、スピード、診断の深度を高め、より広範な獣医リファレンスラボラトリー市場を支えています。
地域分析
アジア太平洋地域の獣医リファレンスラボラトリー市場
アジア太平洋地域は2031年までのCAGR 12.04%で最も急速に成長している地域です。中国のペット経済は2024年に3,000億元(410 ビリオン 米ドル)に達し、獣医ケアが支出の28%を占めていますが、小規模クリニックにおける収益性の制約がコスト効率の高い診断への需要を促進しています。日本のイノベーターはAI搭載の糞便分析とアフターアワーズ遠隔医療を導入し、高齢化社会におけるアクセシビリティを向上させています。オーストラリアは多国籍企業の投資を引き付けており、Zoetisはメルボルンの新施設を通じてワクチン生産能力を拡大しました。多様な規制の枠組みと不均一なインフラが地域全体にわたって機会のパッチワークを生み出していますが、世帯収入の上昇とペットオーナーの行動変容が検査室サービスの持続的な普及を支えています。
北米の獣医リファレンスラボラトリー市場
北米は、成熟した診療インフラと高いペットケア支出により、2025年に38.90%の市場シェアを維持しました。2024年6月に施行されたFDAガイダンス第263号は、抗菌薬に対する処方監督を義務付けており、食用動物における診断量を間接的に押し上げています(avma.org)。労働力不足と診療所への来院数の減少が勢いを抑制しており、プロバイダーは生産性を維持するために自動化へと向かっています。
EMEAの獣医リファレンスラボラトリー市場
欧州は、規制の調和と最近の業界再編に支えられ、安定した中一桁台の成長を示しています。Mars IncorporatedはSYNLAB VetおよびCerba Vetの買収を完了し、検査メニューの幅と地理的リーチを強化しました。抗菌薬スチュワードシップキャンペーンが診断に基づく治療を促進しており、確立された獣医トレーニングプログラムが専門的なアッセイへの需要を持続させています。中東およびアフリカの新興市場はまだ初期段階にありますが、フィリピンが新たな獣医診断施設に2,000万フィリピンペソを投資したことに示されるように(pna.gov.ph)、有望な市場です。ポイントオブケアプラットフォームは、広範な検査室ネットワークを欠く地域にスケーラブルな選択肢を提供しており、アクセス可能な診断へのグローバルな収束を強調しています。
規制環境
獣医リファレンス検査機関に関連する規制は、届出義務のある動物疾病に対する公式検査・監視要件に基づいています。米国では、9 CFR 71.22により、特定の公式疾病検査がUSDA APHISの検査機関承認と結びついており、品質システム、承認済み手法の使用、検査を含む継続的な監督に関する要件が定められています。2026年2月、USDA APHIS NVSLは、検査機関承認ポータルの機能強化に向けた取り組みと、9 CFR 71.22の改正に向けた作業計画を発表し、規制対象検査における承認・監督プロセスの継続的な近代化を示しました。
認定制度や規格の枠組みは、日常的なCBC(全血球計算)や多くのホルモンアッセイなどの一般的なリファレンス検査サービスがUSDAによって直接監督されていない場合でも、世界的な運用上の期待を形成しています。AAVLDの認定は、獣医検査機関に関するWOAH(OIE)の品質基準と整合しており、NAHLNアッセイの導入などのネットワーク参加では、受け入れ前に分析性能・診断性能に関する多段階の検証が用いられます。欧州では、動物用医薬品に関するEU規則2019/6が、EMAおよび各国所管当局の監督とともに、抗菌薬適正使用とトレーサビリティに関するより広範なコンプライアンスの背景を強化しており、これがリファレンス検査機関が提供できる標準化・検証済み診断への需要を間接的に下支えしています。
競合状況
市場集中度
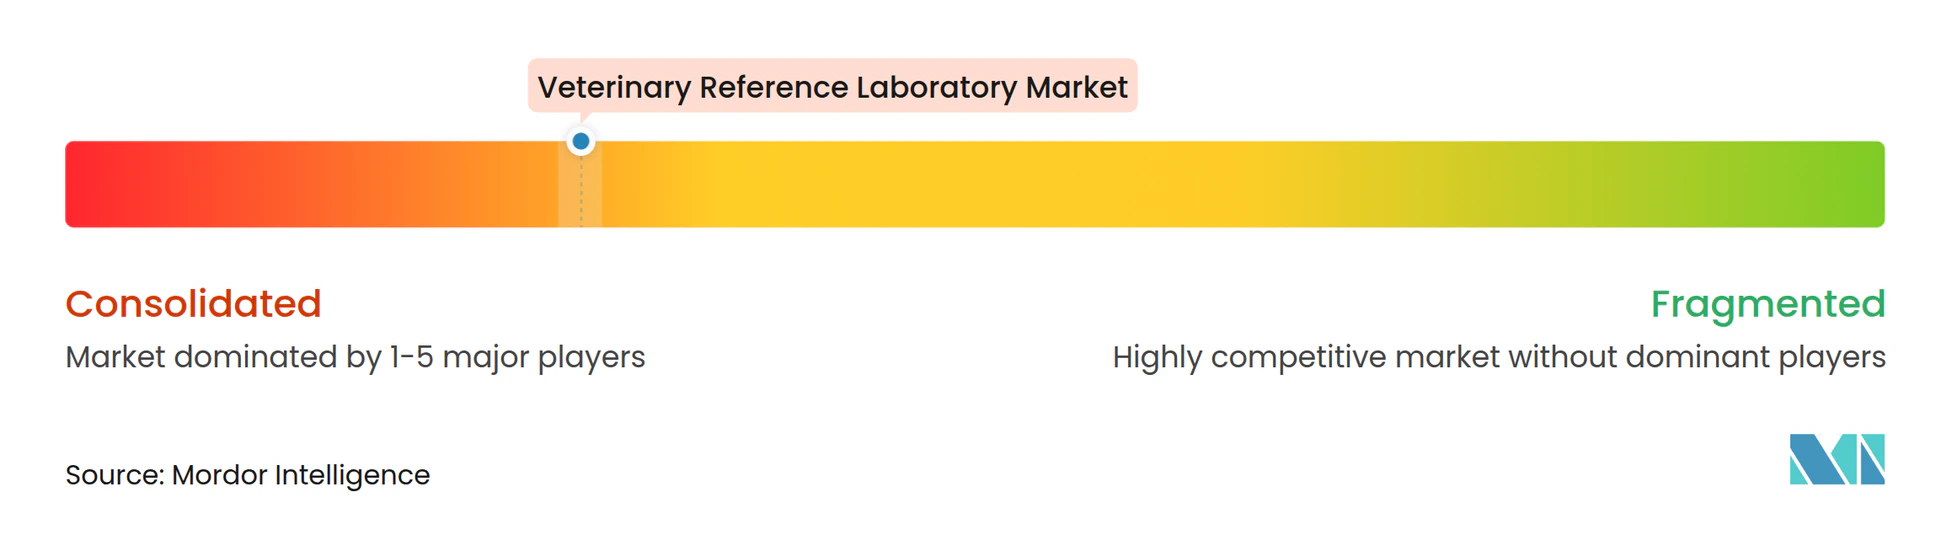
業界再編が競争の基調を形成しています。Mars Incorporatedは12ヶ月以内にHeska、SYNLAB Vet、Cerba Vetを科学・診断部門に統合し、リファレンスラボラトリー、画像診断、迅速検査、遠隔医療にわたるエンドツーエンドのエコシステムを構築しました。IDEXXはイノベーションのリーダーシップを維持し、inVue Dx細胞分析装置とマルチがんスクリーニングパネルの商業化を準備しており、推定450億米ドルの総アドレス可能市場に支えられています。ZoetisはVetscan ImagystへのAI統合により細胞診および血液学モジュールを追加し、ルイビルに32,000平方フィートのリファレンスラボラトリーを建設して[2]、オーストラリアでは製造能力を拡大することで差別化を図っています。
Thermo Fisherが診断部門の一部を40億米ドルで売却する意向を示したことは、サプライダイナミクスの再編の可能性を示唆しており、新たなパートナーシップや買収を誘発する可能性があります。日本のCoo & RIKUなどの地域イノベーターがAIベースの糞便診断を導入し、米国のMoichorなどのスタートアップがクラウドAIを活用して検査コストを削減しており、手頃な価格のソリューションにおけるホワイトスペースの可能性を示しています。戦略的な焦点は、サブスクリプションおよびコンサマブル収益ストリームを通じて顧客定着を強化する統合型ハードウェア・ソフトウェア・データバンドルへとシフトしています。競争圧力と病理医不足が相まってAI導入と自動化が加速し、獣医リファレンスラボラトリー市場全体でイノベーションのハードルが高まっています。
獣医リファレンスラボラトリー業界リーダー
-
IDEXX Laboratories, Inc.
-
Greencross Vets
-
Heska Corporation
-
Zoetis Inc.
-
Mars Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
獣医リファレンスラボラトリー市場 このレポートでカバーされる企業
- IDEXX
- VCA Animal Diagnostic Services (Mars)
- Zoetis Reference Laboratories
- GD Animal Health (Royal GD)
- Heska
- Antech Diagnostics
- SYNLAB Vet
- Veterinary Pathology Group (VPG)
- Laboklin GmbH
- NationWide Laboratories
- Asia Veterinary Diagnostics
- CVS Group plc
- Pathovet (Latin America)
- IDEXX BioAnalytics
- Inovie Vet
- ProtaTek International
- Thermo Fisher Scientific (Vet diagnostic services)
- Neogen
- Virbac Diagnostics
- Boehringer Ingelheim Vetmedica Labs
- Phibro Animal Health Diagnostics
市場機会と将来展望
集中型リファレンス検査機関の能力と、デジタル読影・コンサルティング・ワークフローツールを組み合わせたハイブリッドモデルが、症例あたりの価値を拡大させています。Zoetisがルイビルの UPS Healthcare Labport に32,000平方フィートのリファレンス検査機関を設置(2025年5月開設)したことは、主要な物流インフラの近くに高度な検査を配置することで検体輸送時間を短縮し、送付検査のターンアラウンドを迅速化する仕組みを示しています。これは、院内検査と、依然としてリファレンス検査機関の専門性に依存する高度なパネル検査を組み合わせる診療所にとって重要なレバーです。
ゲノミクスおよびNGS(次世代シーケンシング)ベースの感染症・寄生虫学検査は、培養法や単一項目検査では対応が遅い、あるいは結論が出にくい分野の空白を埋めつつあります。MiDOG Animal Diagnosticsは2026年3月に全ゲノムシーケンシングサービスを拡張し、抗菌薬耐性・病原性プロファイリングを含めた提供を開始、続いて2026年7月にはNGSベースの寄生虫検出専用検査を発表し、シーケンシング主導のワークフローが複雑・多菌種性・低負荷感染症の商業検査へと展開していることを示しました。並行して、仮想リファレンス検査機能がサービス提供により緊密に統合されつつあり、Zoetisが2026年7月に発表した、クラウドベースの獣医遠隔放射線診断プラットフォームであるVitalRADSの買収合意は、リファレンス検査機関や統合型プロバイダーが、画像診断解釈、AI支援による意思決定支援、検査結果を単一の臨床医向けワークフローおよびサブスクリプション型サービス層にまとめる機会を示しています。
獣医リファレンスラボラトリー市場における最近の業界動向
- 2026年7月:Zoetisは、クラウドベースの獣医遠隔放射線診断プラットフォームであるVitalRADSの買収合意を発表しました。この取引により、画像診断解釈とデジタルワークフローがZoetisの診断事業に加わり、物理的なリファレンス検査機関ネットワークを補完する仮想リファレンス検査サービスが強化されます。
- 2026年5月:IDEXXは、Fecal Dx抗原検査プラットフォームを拡張し、条虫科の条虫検出機能を追加しました。リファレンス検査機関顧客向けには2026年6月下旬から利用可能とされています。この追加により、日常的な消化器系検査のメニューが拡大し、リファレンス検査機関ワークフローにおける高スループットな寄生虫学スクリーニングが強化されます。
- 2024年6月:IDEXXは、Catalystプラットフォームに定量的膵リパーゼ検査を追加し、迅速な院内検査結果を実現しました。ポイントオブケアでの膵炎評価の迅速化により、一部の日常検査が送付検査から移行する一方、追跡的なリファレンス検査機関での確認や拡張パネルにつながる症例発見が増加しています。
獣医リファレンスラボラトリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、外部の獣医クリニック、病院、その他のケアポイントからサンプルを受け取り、解釈サポートとともに結果を返す獣医リファレンスラボラトリーが提供する有料の診断検査サービスを対象としています。伴侶動物および生産動物を対象とした日常的および高度な検査にかかるサービス収益を計上しています。
対象外の範囲:二重計上を避けるため、分析装置および試薬製品の販売、クリニック内ポイントオブケア検査収益、農場向け迅速キット、および純粋に学術的な教育ラボ活動は除外しています。
セグメンテーション概要
- サービスタイプ別
- 臨床化学
- 血液学
- 免疫診断
- 分子診断
- 尿検査
- その他
- 用途別
- 臨床病理学
- 細菌学
- ウイルス学
- 寄生虫学
- 毒物学
- その他
- 動物タイプ別
- コンパニオンアニマル
- 犬
- 猫
- 馬
- その他
- 家畜動物
- 牛
- 豚
- 家禽
- その他
- コンパニオンアニマル
- エンドユーザー別
- 獣医病院
- 獣医クリニック
- 研究機関・大学
- ポイント・オブ・ケア / インハウスラボラトリー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、リファレンスラボラトリーに実際に流入する獣医診断検査の需要マップを明確に構築し、公開されている動物衛生シグナルと照合することから始まります。通常、USDA(動物衛生および家畜統計)、届出疾病の最新情報に関する世界動物衛生機関(WOAH)、抗菌薬耐性の文脈に関する世界保健機関、および獣医支出に影響するマクロ指標に関する世界銀行などのソースを活用しています。
観察された活動にモデルを根付かせるため、AAHAガイダンス、AVMA経済・労働力スナップショット、査読済み獣医病理学・診断学ジャーナルに掲載された手法など、協会および規制当局の資料も参照しています。企業の年次報告書、投資家向け資料、信頼性の高い報道は、検査ミックスの変化(PCR導入、パネル拡充、ターンアラウンドへの期待)および価格動向を把握するために使用しています。企業財務、ニュース、特許、および機器・試薬に関連する一部の輸出入シグナルについては、購読している有料データベースも活用しています。ここに挙げたソースは例示であり、作業中のクロスチェックおよび確認のために多数の追加公開文書が使用されました。
一次インタビューおよびサーベイ
一次調査は、診断需要のうちリファレンスラボラトリーに送付される割合、検査メニューの価格設定、およびサンプル物流が地域別の検査量に与える影響を確認するために使用されます。ラボ運営者、獣医クリニックおよび病院の意思決定者、流通・物流関連のステークホルダーと対話し、一つの地域が全体を過度に左右しないよう、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全体でトレンドを検証しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:13% | アジア太平洋:42% |
| 中位層:57% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:14% | マネージャー:46% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、検査利用シグナルおよびクリニック・病院から通常外部送付される診断の割合を用いてリファレンスラボラトリーの需要プールを再構築するトップダウン方式から始まり、現実的なサービス価格を用いて収益に換算されます。数値を実用的なものに保つため、サンプリングされたラボ収益を積み上げた選択的なボトムアップ検証で総計を裏付け、チャネルチェックおよび検査タイプ別の平均販売価格(ASP)推計を用いてカバレッジを拡張しています。
主要インプットには、伴侶動物および家畜の患者基盤トレンド、分子診断および免疫アッセイへのミックスシフト、一般的なケアパスウェイにおける受診あたりの平均検査数、サンプル輸送の強度(外部送付行動に影響)、および日常的パネルと専門パネル別の価格推移が含まれます。企業開示が限られている場合、ギャップは保守的な範囲で処理し、ルーティングシェアおよびスループット稼働率に関するインタビューフィードバックを用いて絞り込みます。予測については、疾病アウトブレイク、予防的スクリーニングの普及、および人員制約が検査量を急速に変動させる可能性があるため、シナリオ分析を採用しており、シナリオは単一の直線的な曲線ではなく、検査成長および価格変化に関する専門家の見解に基づいています。
データ検証と更新サイクル
検証は、ペットケア支出の方向性、届出疾病の報告強度、外部送付検査とクリニック内検査の観察可能なシフトなど、独立したシグナルとアウトプットを照合することで行われます。これらのシグナルに裏付けられない急上昇がモデルに現れた場合、ルーティング前提、ASPの動き、地域ウェイトを再検討し、承認前に数値を再確認します。
レポートは年次サイクルで更新され、主要な規制ガイダンスの変更、キャパシティ拡張、または異常に大規模なアウトブレイクの波など、検査量や価格を動かす可能性のある重大なイベントが発生した場合には中間更新が実施されます。納品前には、最新の公開リリースおよび軽微な再コンタクトを活用し、クライアントが現在の市場状況を反映した最新の見解を受け取れるようにしています。
Mordor Intelligenceの獣医リファレンスラボラトリー市場規模算定と他の公表推計との比較
獣医リファレンスラボラトリーサービスの公表市場規模は、同じ内容を対象としているように見えても、各ソースが異なる収益プールを計上し、異なる価格・数量前提を使用しているため、しばしば差異が生じます。サービスの境界が明示されていない場合、基準年が異なる場合、およびモデルが単一の成長シナリオに過度に依存している場合に、最も大きな乖離が見られます。
獣医クリニックからの外部送付検査率、分子診断および免疫アッセイ利用の観察可能なシフト、および地域レベルの疾病サーベイランスシグナルが、Mordor Intelligenceをサービス専用のリファレンスラボラトリー収益に結びつけるチェック機能を果たしており、隣接する製品収益が総計を膨らませることはありません。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.97 ビリオン 米ドル(2026年) | |
| 業界誌A | 4.60 ビリオン 米ドル(2024年) | より早い基準年を使用しており、最近のメニュー拡充および価格リセットが十分に反映されていない場合、現在の実勢値を過小評価する可能性があります。スコープの記述が広範なため、一部のサービスラインが地域をまたいでより保守的に扱われている可能性があります。 |
| 業界プラットフォームB | 4.76 ビリオン 米ドル(2025年) | このアプローチはより平滑な成長経路を適用しているようであり、高スループットのリファレンスラボトリーにおける高付加価値分子パネルの急速な普及を十分に捉えていない可能性があります。除外事項の明確さが限られているため、クリニック内検査や製品連動収益の取り扱いが一貫しない場合もあります。 |
この表は、年の選択および何をラボ収益として計上するかによって、数値が大きく変動する可能性があることを示しています。スコープを外部委託リファレンスラボラトリーサービスに限定し、検査ミックスおよびルーティングシェアを地域全体で検証することで、最終的な数値は実際の利用状況および価格ステップに遡って追跡しやすくなり、状況の変化に応じて更新することが容易になります。
レポートで回答されている主要な質問
獣医リファレンスラボラトリー市場の現在の規模はどのくらいですか?
市場は2026年に59億7,000万米ドルであり、2031年までに93億8,000万米ドルに達すると予測されています。
2031年まで最も速く成長するセグメントはどれですか?
分子診断が精密医療の普及と迅速PCRイノベーションにより10.48%のCAGRで最速の成長を記録します。
なぜアジア太平洋地域が主要成長地域なのですか?
ペット飼育の増加、中間層の消費拡大、急速な技術普及がアジア太平洋地域で12.04%のCAGRを推進しています。
ポイント・オブ・ケアプラットフォームは診断提供をどのように変えていますか?
カートリッジ式分析装置とAI顕微鏡がクリニックでラボグレードの結果を提供し、インハウス検査に12.03%のCAGRをもたらしています。
人畜共通感染症のアウトブレイクは市場にどのような影響を与えますか?
H5N1による酪農場感染などのイベントがウイルス学検査の需要を高め、セグメントを11.05%のCAGRへと押し上げています。