
Análisis del Mercado de Yogur de los Estados Unidos por Mordor Intelligence
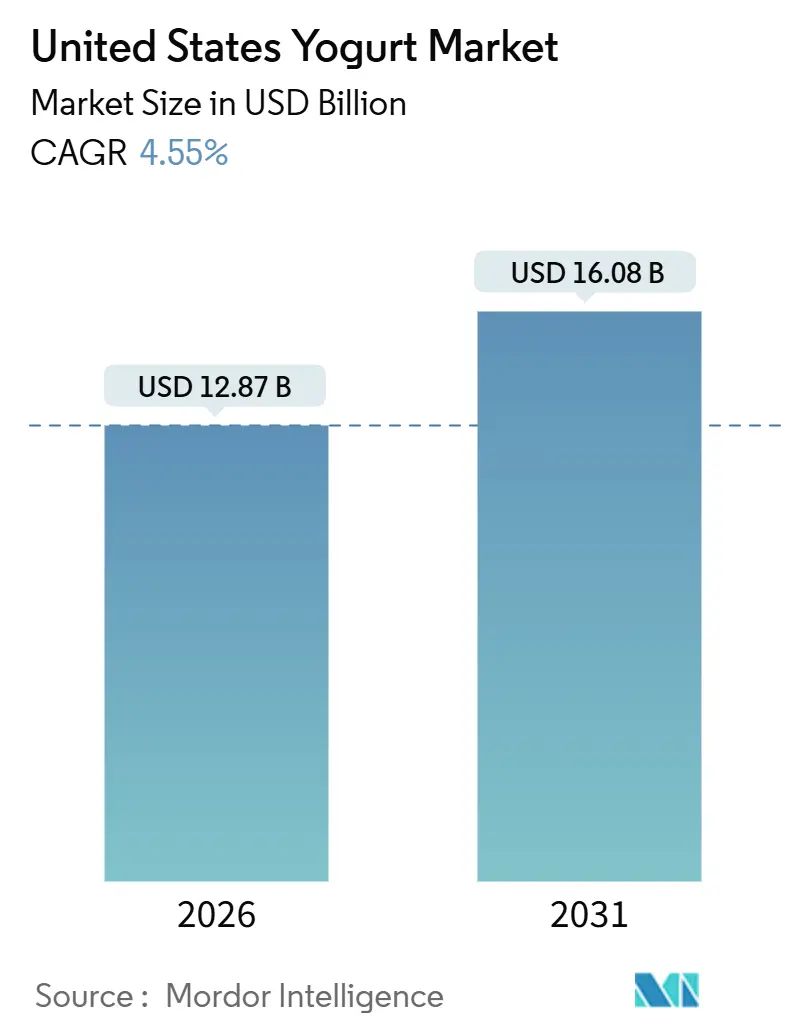
El tamaño del mercado de yogur de los Estados Unidos fue valorado en 12,87 mil millones de USD en 2026 y se estima que crecerá desde 13,46 mil millones de USD en 2027 hasta alcanzar los 17,03 mil millones de USD en 2032, a una CAGR del 4,82% durante el período de previsión (2027-2032).
En todo el territorio de los Estados Unidos, el posicionamiento en proteínas y los formatos bebibles ofrecen a los productores vías para desarrollar la demanda de yogur en torno a necesidades nutricionales y ocasiones de consumo adicionales. Las adquisiciones pueden añadir marcas consolidadas y capacidad operativa de suministro, mientras que la inversión en plantas proporciona una vía para fabricar una gama más amplia de yogures a escala. El comercio minorista ofrece a los productores tanto ventas de marca propia como contratos de suministro con etiqueta de distribuidor, por lo que ampliar la producción puede servir a relaciones comerciales diferenciadas. La presión en los costes de la leche, el envasado y el transporte puede reducir los beneficios disponibles para financiar la expansión, por lo que las ventas adicionales de yogur deben contribuir con margen suficiente para sostener la inversión.
Conclusiones Clave del Informe
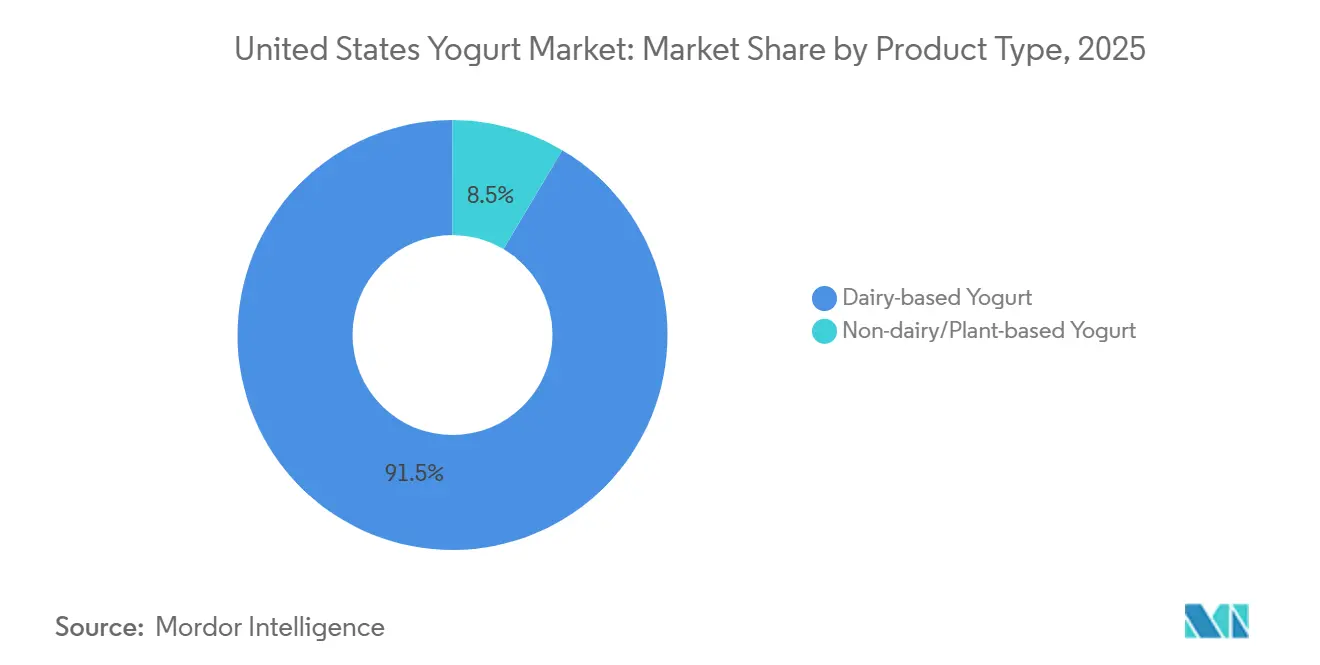
- Por tipo de producto, el yogur a base de lácteos lideró con una participación del 91,3% en 2026, mientras que se prevé que el yogur no lácteo/a base de plantas crezca más rápido con una CAGR del 6,85% durante 2027-2032.
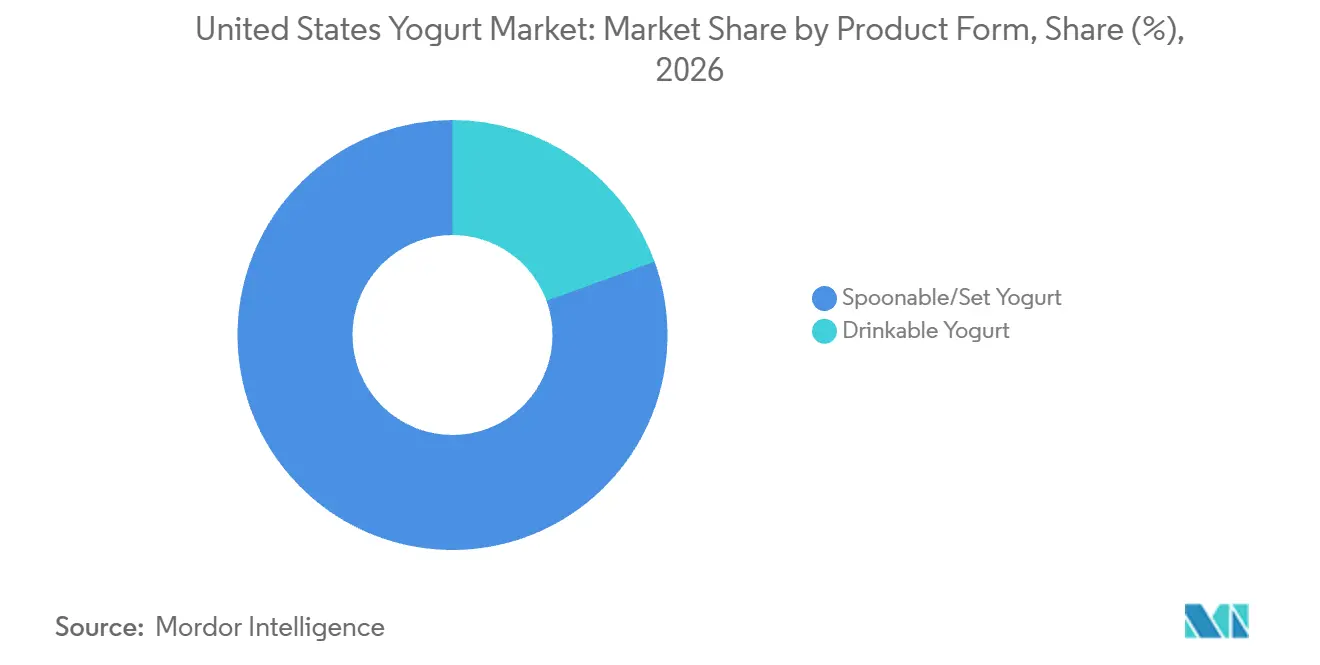
- En cuanto a la forma del producto, el yogur para comer con cuchara/yogur firme mantuvo una participación del 80,54% en 2026, y el yogur bebible es el segmento de mayor crecimiento con una CAGR prevista del 5,8% durante 2027-2032.
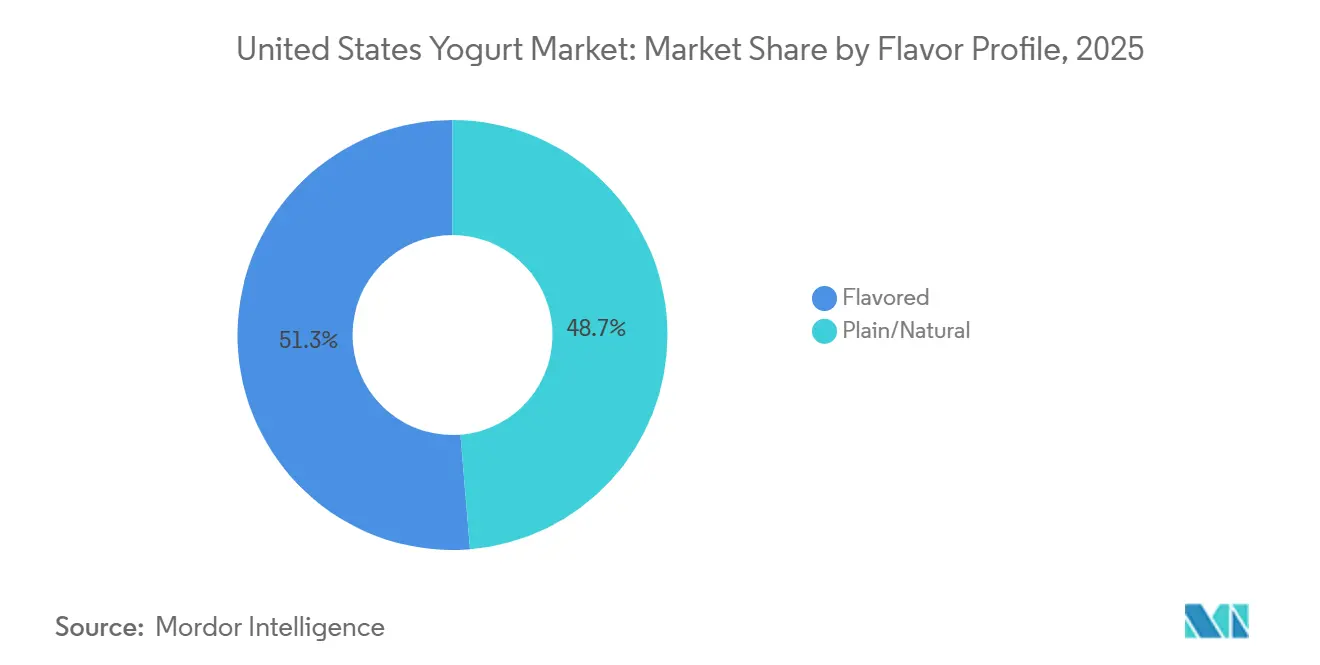
- El yogur con sabor lideró los perfiles de sabor con una participación del 51,18% en el mercado de yogur de los Estados Unidos en 2026, mientras que se prevé que el yogur natural/sin sabor crezca más rápido con una CAGR del 5,05% durante 2027-2032.
- Entre los tipos de envase, los vasos, recipientes y tarrinas mantuvieron una participación del 64,93% en 2026, con los envases tetra y las bolsas con previsión de mayor crecimiento a una CAGR del 6,7% durante 2027-2032.
- El comercio fuera del local lideró los canales de distribución con una participación del 60,55% del tamaño del mercado de yogur de los Estados Unidos en 2026, mientras que se prevé que el comercio en el local crezca más rápido con una CAGR del 6,7% durante 2027-2032.
- Geográficamente, el Sur lideró con una participación del 31,37% en 2026, y se prevé que el Noreste crezca más rápido con una CAGR del 5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda del mercado de yogur griego alto en proteínas entre los millennials | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Aprovechamiento de innovaciones de sabores locales a base de frutas para impulsar las ventas de yogur | +0.4% | Ciudad de Nueva York | Corto plazo (≤ 2 años) |
| Tendencias de desayuno en movimiento que respaldan el crecimiento de los productos de yogur bebible | +2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mayor interés de los consumidores en las declaraciones de salud digestiva y libre de lactosa que impulsan las alternativas de yogur sin lácteos | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Enfoque en ingredientes de etiqueta limpia y de origen local para cumplir los objetivos de sostenibilidad | +0.2% | Londonderry, Nuevo Hampshire | Largo plazo (≥ 4 años) |
| Fortificación enfocada en probióticos e inmunidad que lidera el desarrollo de nuevos productos | +0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda del mercado de yogur griego alto en proteínas entre los millennials
La expansión en volumen del yogur griego ofrece a los productores orientados a las proteínas un argumento de demanda fundamentado en ventas físicas. El yogur griego representó el 47,2% del volumen minorista de yogur de los Estados Unidos en 2025, y su volumen creció un 18,5% interanual, según datos de Circana. Por su parte, los yogures enriquecidos con proteínas representaron la mitad de las ventas de yogur de los Estados Unidos por volumen en 2025, según Circana. Las marcas dirigidas a los millennials pueden combinar un formato griego con un posicionamiento en proteínas en una categoría donde ambas propuestas ya tienen una escala considerable. La producción adicional de yogur griego puede atender la demanda física en expansión, mientras que el posicionamiento en proteínas ofrece a los proveedores una propuesta definida para esa producción.
Aprovechamiento de innovaciones de sabores locales a base de frutas para impulsar las ventas de yogur
La innovación local basada en frutas puede dar a los compradores de yogur un motivo para revisitar un formato familiar a medida que la oferta de coberturas cambia con la temporada. Mimi's NYC abrió su segunda tienda de yogur helado en Greenwich Village el 2 de marzo de 2026. El operador abastece las coberturas de frutas de forma local y estacional a través de Natoora. Para un operador que amplía sus locales, esto conecta la propuesta diferenciada de yogur con una relación específica con un proveedor y la disponibilidad de frutas adecuadas para la propuesta local. La relación de suministro con Natoora se convierte, por tanto, en parte de la propuesta de cara al cliente a medida que el operador añade tiendas.
Tendencias del desayuno para llevar que impulsan el crecimiento de los productos de yogur bebible
El posicionamiento como desayuno ofrece al yogur bebible una prueba comercial más allá del atractivo de un formato de consumo diferente. Las bebidas de yogur refrigeradas generaron 1,8 mil millones de USD en ventas en los Estados Unidos y crecieron un 24,4% en las 52 semanas que finalizaron el 28 de diciembre de 2025, según datos de Circana. Una propuesta de desayuno portátil puede añadir demanda cuando crea una ocasión de consumo que de otro modo se omitiría. Para un productor, ese mecanismo favorece el desarrollo de un caso de uso matutino reconocible en lugar de depender exclusivamente de la conversión desde el yogur para comer con cuchara. La oportunidad más sólida es una bebida que se gane un lugar en una rutina adicional y que, de este modo, incremente las ocasiones disponibles para la categoría.
Mayor interés de los consumidores en las declaraciones de ausencia de lactosa y salud digestiva que impulsan las alternativas de yogur no lácteo
Las propuestas sin lactosa y de salud digestiva pueden sostener la demanda continua cuando un motivo dietético para la prueba se traduce en compras adicionales de yogur. El Good Food Institute atribuyó el impulso de 2025 en toda la categoría de yogur en parte a los beneficios proteicos y de salud intestinal. Su análisis minorista de los Estados Unidos encontró que las ventas en dólares de yogur a base de plantas aumentaron un 7% y las ventas en unidades aumentaron un 1% en 2025, mientras que los precios subieron un 6%. Un productor que busca consumidores que evitan la lactosa puede utilizar esa propuesta dietética para definir a quién debe servir el producto, mientras evalúa el éxito a través de la demanda adicional en unidades. Al precio vigente, las unidades adicionales ofrecerían a la categoría una vía de crecimiento que depende menos de nuevas subidas de precios.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de la leche en los Estados Unidos que ejerce presión sobre los márgenes de los productores de yogur lácteo | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de los costes de insumos para las pymes impulsado por los aranceles de importación sobre los cultivos probióticos | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Elevados gastos de logística en cadena de frío que limitan la rentabilidad del comercio electrónico | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Requisitos de etiquetado de azúcares añadidos de la FDA que crean una posible presión de reformulación para las referencias de yogur con sabor | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio de la leche en los Estados Unidos que ejerce presión sobre los márgenes de los productores de yogur lácteo
La exposición al precio de la leche puede restringir los beneficios que los productores de yogur lácteo tienen disponibles para invertir en producto y capacidad. Lifeway Foods registró un margen de beneficio bruto del 19,5% en el segundo trimestre de 2026, frente al 28,6% del año anterior. La empresa atribuyó el resultado principalmente a los elevados precios de la leche, junto con aumentos temporales en la resina de envases y mayores costes de transporte relacionados con el petróleo. La presión simultánea en esos insumos convierte el aprovisionamiento de leche en solo una parte del problema de recuperación de costes. Subir los precios del yogur trasladaría esa carga a los compradores, mientras que absorberla dejaría menos ingresos tras los costes de producción. La restricción es, por tanto, el margen disponible para financiar el crecimiento mientras se protege la asequibilidad de los productos lácteos.
Aumento de los costes de insumos para las pymes impulsado por los aranceles de importación sobre los cultivos probióticos
La exposición a los derechos de importación puede limitar a un pequeño productor de yogur cuando un cultivo necesario se abastece del extranjero. El cargo adicional tendría que financiarse como parte de la compra del insumo antes de que se obtengan ingresos del lote de yogur. Una empresa que utiliza una propuesta probiótica especializada se enfrentaría a ese coste en el ingrediente vinculado a la diferenciación de su producto. Un procesador más grande podría distribuir un cargo de cultivo compartido entre varias líneas de producto si el mismo cultivo sirve a esas líneas. Un pequeño productor centrado en un único cultivo importado soporta, por tanto, ese coste en el yogur que define su oferta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala Láctea y Alcance Doméstico a Base de PlantasEl yogur a base de lácteos representó una participación del 91,3% del tamaño del mercado de yogur de los Estados Unidos en 2026, convirtiéndolo en el segmento más grande. La producción de yogur natural y con sabor en los Estados Unidos totalizó 5,29 mil millones de libras en 2025, un 8,5% más que en 2024.[1] Esa base de producción convierte al yogur lácteo en un negocio de escala en el que la capacidad de entregar el producto terminado importa tanto como el atractivo de una formulación individual. Los procesadores establecidos compiten, por tanto, en mantener la inversión específica por producto vinculada a la demanda física reflejada en los datos de producción.
El yogur no lácteo/a base de plantas es el segmento de mayor crecimiento, con una CAGR prevista del 6,85% durante 2027-2032. En 2025, el 7% de los hogares de los Estados Unidos compró yogur a base de plantas y el 57% de los compradores fueron compradores recurrentes, mientras que la penetración en hogares no varió respecto a 2024. La base de compras recurrentes proporciona una plataforma de retención, pero el alcance estable en hogares significa que una adopción más amplia debe provenir de la conversión de hogares adicionales. La compra recurrente en la categoría también da a un proveedor individual la oportunidad de ganar la siguiente selección, por lo que la competencia de marcas se produce dentro de un grupo de compradores que ya regresa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
Profundidad del Yogur para Comer con Cuchara y Expansión de Ingresos del Yogur BebibleEl yogur para comer con cuchara/yogur firme representó una participación del 80,54% en el mercado de yogur de los Estados Unidos en 2026, convirtiéndolo en el segmento más grande. Circana registró 10,57 mil millones de USD en ventas de yogur para comer con cuchara en los puntos de venta MULO de los Estados Unidos en las 52 semanas que finalizaron el 19 de abril de 2026, un 11,1% más interanual. Ese volumen de ingresos ofrece a los productores una base sustancial para cambios de formulación dentro de un formato de consumo establecido, sin requerir una forma diferente de consumir yogur. Los productores pueden, por tanto, buscar el crecimiento renovando el formato líder dentro del hábito de consumo existente, lo que también es una decisión defensiva de cartera.
El yogur bebible es el segmento de mayor crecimiento, con una CAGR prevista del 5,8% durante 2027-2032. Las bebidas de yogur registraron 2,16 mil millones de USD en ventas en dólares MULO de Circana en los Estados Unidos en las 52 semanas que finalizaron el 19 de abril de 2026, un 24,1% más interanual. En mayo de 2026, LALA U.S. informó de la disponibilidad del yogur bebible LALA Plus en 167 tiendas Sam's Club en 24 estados. Para un productor de bebidas, un minorista de tipo club ofrece alcance geográfico, pero la vía escala solo hasta donde llegan la huella de la cadena y la demanda de la categoría.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Perfil de Sabor:
Sabores Específicos y Demanda Institucional de Yogur NaturalEl yogur con sabor fue el segmento más grande, con una participación del 51,18% en 2026. En el ejercicio fiscal 2026 hasta el 30 de septiembre, el Servicio de Comercialización Agrícola del USDA adquirió 1.663.626 libras de yogur de fresa alto en proteínas en vasos de 4 onzas, envasados en cajas de 24 unidades. La combinación de sabor a fresa, especificación de proteínas y tamaño de porción convierte la compra en un ancla de demanda específica del producto para los proveedores. Para los fabricantes que atienden requisitos de comprador definidos, el sabor forma parte de una especificación completa de yogur, por lo que su función comercial incluye tanto el cumplimiento de un pedido claramente especificado como la atracción del interés por el sabor.
El yogur natural/sin sabor es el segmento de mayor crecimiento, con una CAGR prevista del 5,05% durante 2027-2032. El Distrito Escolar Central de Williamsville en Nueva York adjudicó a Instantwhip Buffalo su licitación de leche y productos lácteos para julio 2025-junio 2026, que incluía una estimación de 100 unidades de yogur natural de 5 libras a 8,05 USD cada una. Las cantidades dependían de la disponibilidad presupuestaria y las entregas requerían una orden de compra autorizada. El producto natural a granel entró, por tanto, en un marco de compra institucional que separaba una especificación de producto acordada de los pedidos posteriores y condicionales. Para los proveedores, el crecimiento a través de esta vía depende de convertir un lugar adjudicado en el surtido en pedidos autorizados que el distribuidor debe luego cumplir.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Aprovisionamiento de Vasos y Acceso Minorista de BolsasLos vasos, recipientes y tarrinas fueron el segmento más grande, con una participación del 64,93% en 2026. El Servicio de Comercialización Agrícola del USDA adquirió 1.892.202 libras de un producto de yogur de vainilla alto en proteínas en vasos de 4 onzas para programas domésticos en el ejercicio fiscal 2026 hasta el 30 de septiembre. Ese aprovisionamiento especificado vincula la demanda de vasos con la capacidad de entregar una porción y formulación consistentes a un comprador definido. Dado que la especificación fija el tamaño de la porción, los proveedores de envases y los procesadores pueden planificar las líneas de llenado en torno a una unidad repetible.
Los envases tetra y las bolsas son el segmento de mayor crecimiento, con una CAGR prevista del 6,7% durante 2027-2032. Little Spoon incluyó bolsas refrigeradas YoGos, elaboradas con yogur griego de leche entera orgánica, en su debut minorista de septiembre de 2025 en tiendas Target a nivel nacional y en Target.com. Esa entrada en el comercio minorista ilustra una vía a través de la cual un envase específico de yogur puede acceder a una amplia red de tiendas. Circana describe las botellas individuales como un formato de bebida de yogur junto con los envases multiservicio y los shots probióticos, cada uno al servicio de diferentes objetivos de bienestar y ocasiones de consumo. La oportunidad de envase depende, por tanto, de conectar un formato diferenciado con una vía de distribución que dé a los compradores acceso al yogur que contiene.
Por Canal de Distribución:
Escala Minorista y Pedidos InstitucionalesEl comercio fuera del local fue el segmento más grande, con una participación del 60,55% en 2026. Circana registró 12,8 mil millones de USD en ventas de yogur en los puntos de venta MULO+ de los Estados Unidos en las 52 semanas que finalizaron el 28 de diciembre de 2025. El yogur de marca de distribuidor generó 1,37 mil millones de USD en ventas minoristas en los Estados Unidos en 2025, según la Asociación de Fabricantes de Marca Propia. Un productor de yogur puede, por tanto, tratar el comercio minorista tanto como una vía para su propia marca como una fuente de contratos de suministro con etiqueta de distribuidor.
El comercio en el local es el segmento de mayor crecimiento, con una CAGR prevista del 6,7% durante 2027-2032. El 23 de junio de 2025, el Distrito Escolar Independiente de Cypress-Fairbanks en Texas aprobó un contrato de yogur con un gasto estimado de 0,33 millones de USD para el período julio 2025-junio 2026. La recomendación aprobada nombró a The Masters Distribution Systems Company como proveedor e incluyó 20.000 cajas de vasos Danone Danimals de 4 onzas. Esta estructura de pedido conecta la marca de yogur con un distribuidor responsable de atender al comprador institucional. Los productores necesitan, por tanto, una relación con un distribuidor además del reconocimiento de marca para llegar al cliente de restauración colectiva.
Análisis Geográfico
Mercado de Yogur del Sur
El Sur mantuvo una participación del 31,37% en el mercado de yogur de los Estados Unidos en 2026, convirtiéndolo en la mayor geografía. La planta de Danone North America en Fort Worth, Texas, produce los yogures y batidos infantiles Danimals, el yogur probiótico Activia y el yogur con coberturas YoCrunch. Para junio de 2026, la empresa tenía prevista una expansión de 4 millones de USD que se esperaba añadir 3.500 pies cuadrados y aumentar la capacidad de producción de yogur, con finalización prevista para finales de 2026. La expansión planificada permitiría al operador ampliar una gama de productos establecida a través de una única ubicación de fabricación existente.
Mercado de Yogur del Noreste
El Noreste es la geografía de mayor crecimiento, con una CAGR prevista del 5% durante 2027-2032. En febrero de 2026, Chobani comenzó la tala de árboles para su planta de procesamiento lácteo planificada en Roma, Nueva York, mientras que el condado de Oneida informó de que la reconstrucción de Perimeter Road, su acceso principal previsto, estaba completada al 50%. En septiembre de 2026, Mohawk Valley EDGE informó de que se esperaba que la construcción de la instalación comenzara entre la primavera de 2027 y el verano de 2028. En marzo de 2026, Schreiber Foods anunció nuevas líneas de procesamiento de yogur en su instalación existente en Shippensburg, Pensilvania, que se esperaba añadir 109.000 libras de capacidad diaria de procesamiento de leche una vez completadas. Para los proveedores de yogur del Noreste, la expansión en un sitio de procesamiento existente ofrece una vía para apoyar ventas adicionales a medida que las nuevas líneas estén disponibles.
Las ventas minoristas en dólares de yogur a base de plantas en el Medio Oeste crecieron un 5,9% en las 52 semanas que finalizaron el 30 de noviembre de 2025. Ese incremento ofrece a los proveedores de yogur a base de plantas un argumento de crecimiento minorista específico para el Medio Oeste. En el Oeste, los alimentos a base de plantas alcanzaron el 67,3% de los hogares en 2025, con una tasa de compra recurrente del 81,4% entre los compradores de la categoría, las tasas regionales más altas. Una línea de yogur a base de plantas allí puede apoyarse en una base de compradores con el historial regional más sólido de compra recurrente de alimentos a base de plantas. Los proveedores del Medio Oeste pueden utilizar el crecimiento específico del yogur para apoyar una distribución más amplia, mientras que los proveedores del Oeste pueden dirigirse a los compradores establecidos de alimentos a base de plantas para la prueba del yogur.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas examina los requisitos federales de identidad del producto y los requisitos operativos de California desde la perspectiva de los fabricantes de yogur lácteo que atienden el comercio minorista general. La FDA define el yogur lácteo a través de requisitos de composición, procesamiento y fermentación en 21 CFR 131.200. California añade la aprobación de plantas y la responsabilidad sobre los envases cubiertos, convirtiendo la ubicación de fabricación y el diseño del envase en decisiones de cumplimiento separadas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | FDA | Departamento de Alimentación y Agricultura de California para plantas de productos lácteos; CalRecycle para envases cubiertos |
| Instrumentos o directrices clave | Estándar de identidad del yogur lácteo, 21 CFR 131.200 | Sección 35011 del Código de Alimentación y Agricultura; reglamentos SB 54 vigentes desde el 1 de mayo de 2026; objetivos de 2032 para materiales cubiertos: 100% de envases reciclables o compostables y utensilios de servicio de alimentos de plástico, y 65% de reciclaje efectivo de envases de plástico y utensilios de servicio de alimentos |
| Efecto comercial | Los requisitos de composición y procesamiento del producto limitan las opciones de formulación | La inspección y aprobación preceden a cada licencia o permiso de planta; los productores gestionan los envases cubiertos tras su uso |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La solicitud de información de la FDA de enero de 2025 sobre yogur alto en proteínas cerró los comentarios el 15 de abril de 2025 y, al ser una solicitud de información, dejó sin cambios el estándar de identidad operativo. Los objetivos de California para 2032 en materia de materiales cubiertos añaden un horizonte de diseño de envases a sus requisitos de aprobación de plantas. El 13 de octubre de 2026, CalRecycle recibió el plan de responsabilidad del productor SB 54 de Circular Action Alliance y dispone de 75 días para revisarlo en cuanto a su cumplimiento.[2] Para los productores cubiertos, la dirección de cumplimiento más estricta conecta los objetivos futuros definidos de envases con un proceso de implementación ya en marcha.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el aprovisionamiento de leche, la fabricación de yogur y los sistemas de llenado para identificar dónde los proveedores obtienen ingresos y dónde la coordinación puede limitar la expansión. Stonyfield abastece leche orgánica a través de relaciones directas con granjas y la cooperativa de propiedad de agricultores Organic Valley. Estas vías paralelas hacen que la organización del suministro de leche sea comercialmente relevante antes de que comience el procesamiento, mientras que los participantes posteriores capturan valor a través de productos terminados y sistemas de envasado.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Agregación y aprovisionamiento de leche | Cooperativas de propiedad de agricultores como Organic Valley y Dairy Farmers of America | Ventas de leche | Coordinación de las vías de suministro de granjas y cooperativas | Mantener vías de suministro calificadas para las especificaciones de leche requeridas |
| Fabricación de yogur | Fabricantes de yogur como Danone North America y Dairy Farmers of America | Ventas de yogur terminado | Coordinación de la producción entre productos de marca | Secuenciar las tiradas de producción en torno a requisitos de procesamiento repetibles |
| Sistemas de llenado y sellado | Proveedores de sistemas de envasado de América del Norte como Winpak | Ventas de recipientes, materiales de sellado y sistemas de llenado | Compatibilidad entre recipientes, membranas y equipos de llenado | Calificar el recipiente y el sello como un sistema completo |
| Fuente: Mordor Intelligence | ||||
La planta de Danone North America en Minster, Ohio, fabrica productos que incluyen Dannon Fruit on the Bottom, Activia, Oikos, Triple Zero y Danimals. Un proveedor de envases que busque atender varios de estos productos necesitaría determinar qué recipientes y sellos pueden calificarse para todos ellos. Cuando un sistema común puede calificarse, su alcance comercial podría extenderse a varios productos en un mismo cliente fabricante en lugar de depender de asegurar una cuenta de planta separada para cada marca.
Panorama Competitivo
Concentración del Mercado
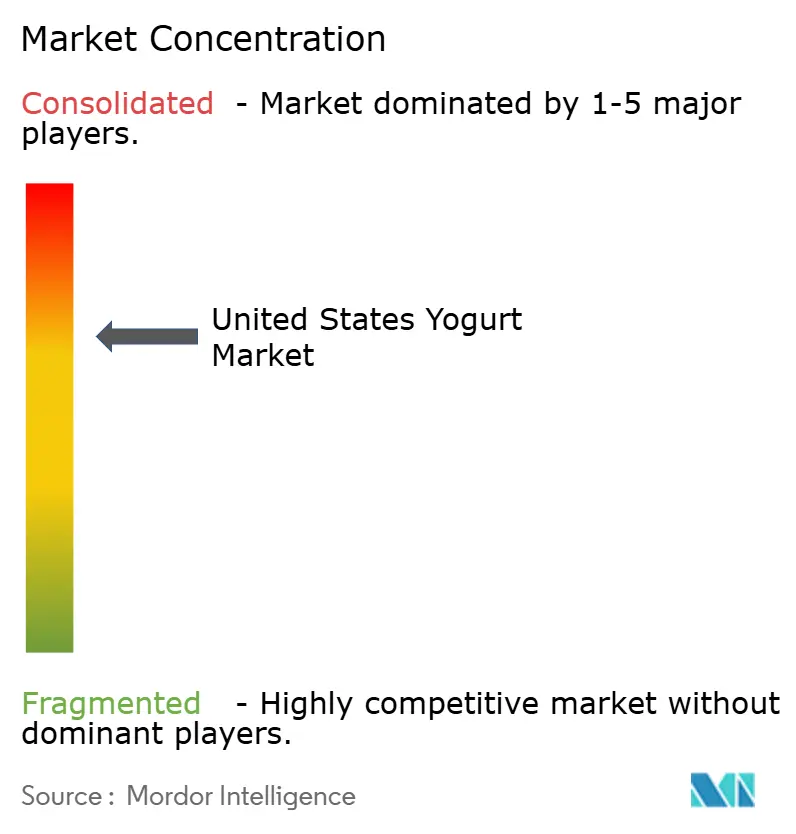
Chobani LLC, Danone S.A., Groupe Lactalis (Stonyfield, siggi's, Redwood Hill), FAGE International S.A. y Dairy Farmers of America Inc. (DFA) lideran un campo moderadamente concentrado de especialistas en yogur y grupos lácteos diversificados. Chobani fabrica yogur griego y vende su gama de productos más amplia en todo el territorio de los Estados Unidos, mientras que la gama de FAGE en los Estados Unidos incluía los yogures griegos Total y BestSelf en abril de 2025. DFA combina una estructura de cooperativa de propiedad de agricultores con fabricación en una cartera láctea más amplia que incluye yogur. Las ventas empresariales reportadas en 2025 fueron de 3,8 mil millones de USD para Chobani y 502 millones de USD para FAGE USA, mientras que los ingresos lácteos diversificados de DFA fueron de 23,1 mil millones de USD. Estas diferentes estructuras sitúan las propuestas de producto especializadas junto con la amplitud de cartera y cadena de suministro como bases de competencia.
Lactalis USA completó su adquisición del negocio de yogur de General Mills en los Estados Unidos el 30 de junio de 2025, añadiendo un negocio con aproximadamente 1,2 mil millones de USD en ventas netas anuales, 2 plantas y aproximadamente 1.000 empleados. Danone North America anunció una inversión en Minster, Ohio, el 25 de agosto de 2025, que incluye una expansión de aproximadamente 48.000 pies cuadrados y una nueva línea de producción. Chobani anunció planes en septiembre de 2026 para invertir aproximadamente 1,2 mil millones de USD a lo largo de 5 años en un campus de fabricación y almacenamiento en Allentown para su negocio más amplio de alimentos y bebidas, incluido el yogur. La compra de Lactalis USA consolidó las plantas adquiridas y la base de ventas en el momento del cierre, mientras que la línea de Minster de Danone y el campus más amplio de Allentown de Chobani fueron inversiones anunciadas con calendarios de proyecto separados.
El 10 de abril de 2025, FAGE USA Dairy Industry, Inc. apoyó un estándar de identidad separado para el yogur griego colado y alto en proteínas en su presentación ante la FDA. FAGE describió la separación centrífuga como el método estándar de la industria para el yogur colado, por lo que cualquier definición que la FDA pudiera adoptar determinaría si ese método se encuadra dentro de una identidad dedicada al yogur griego. Una identidad dedicada daría a los compradores una definición de categoría común con la que comparar las ofertas competidoras de alto contenido proteico.
Líderes de la Industria de Yogur de los Estados Unidos
-
Chobani LLC
-
Danone S.A.
-
Groupe Lactalis (Stonyfield, siggi's, Redwood Hill)
-
FAGE International S.A.
-
Dairy Farmers of America Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Yogur de los Estados Unidos Empresas cubiertas en este informe
- Danone S.A.
- Chobani LLC
- Groupe Lactalis (Stonyfield, siggi’s, Redwood Hill)
- FAGE International S.A.
- Dairy Farmers of America Inc.
- Tillamook County Creamery Association
- Novus Foods, LLC (Noosa Yoghurt)
- Forager Project LLC
- Hain Celestial Group (Greek Gods)
- Anderson Erickson Dairy
- Hiland Dairy Foods Company
- Prairie Farms Dairy Inc.
- Arethusa Farm
- Stonyfield Farm, Inc.
- The Fynder Group, Inc. (Nature's Fynd)
- Commonwealth Dairy, LLC
- Fairlife LLC (Coca-Cola Co.)
- Groupe Sodiaal
- Alpina Productos Alimenticios S.A.S. BIC
- La Fermière
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades examina las formulaciones de yogur calificadas para programas y las porciones institucionales que abordan requisitos nutricionales específicos. El 24 de junio de 2026, el USDA amplió el plazo de las agencias estatales del programa WIC para cumplir el requisito de fortificación con vitamina D del yogur en 36 meses, debido a la disponibilidad limitada de yogures aceptables en el mercado.[3] Esta ventana de desarrollo adicional da a los fabricantes un motivo para resolver las brechas de formulación antes de buscar acceso a través de las listas de productos aprobados por los estados.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Yogur lácteo fortificado con vitamina D para el programa WIC | Disponibilidad limitada de yogures fortificados aceptables | Participantes del programa WIC | Desarrollar formulaciones fortificadas que cumplan los requisitos durante la ventana de implementación ampliada | Cumplir el requisito de vitamina D del programa | Fabricantes de yogur lácteo capaces de calificar productos |
| Yogur a base de plantas calificado nutricionalmente para el programa WIC | Especificaciones definidas de yogur a base de plantas en la norma de 2026 | Participantes del programa WIC que eligen alternativas a base de plantas elegibles | Formular yogur natural o con sabor y buscar autorización estatal | Por cada 8 onzas: azúcares añadidos ≤16 g, calcio ≥250 mg, proteínas ≥6,5 g y vitamina D ≥106 UI (2,67 microgramos); se excluyen los complementos y el yogur bebible | Fabricantes de yogur a base de plantas que cumplen todos los criterios nutricionales |
| Yogur en porciones adecuadas para centros de atención diurna para adultos | Estándar de azúcares añadidos del programa CACFP para yogur aplicado desde el 1 de octubre de 2025 | Centros de atención diurna para adultos que participan en el programa CACFP | Ofrecer 6 onzas de yogur para sustituir 8 onzas fluidas de leche una vez al día | No más de 12 gramos de azúcares añadidos por 6 onzas; el yogur no puede contabilizarse también como sustituto de carne en la misma comida | Productores de yogur que atienden a operadores de nutrición para adultos |
| Fuente: Mordor Intelligence | |||||
La apertura central es un producto fortificado que cumple las especificaciones del programa WIC donde las opciones aceptables son limitadas. El calendario ampliado da a los fabricantes tiempo de desarrollo mientras deja la calificación como el obstáculo comercial. El éxito depende de convertir una formulación en una opción autorizada por el estado que los participantes del programa puedan seleccionar.
Desarrollos recientes de la industria en Mercado de Yogur de los Estados Unidos
- Sep 2026: Chobani LLC anunció planes para invertir aproximadamente 1,2 mil millones de USD a lo largo de 5 años en un campus de fabricación y almacenamiento en Allentown, Pensilvania, para su negocio más amplio de alimentos y bebidas, incluido el yogur.
- Jul 2026: Silk, una marca de Danone, debutó con el Yogur Proteico Silk a base de plantas y comenzó a distribuirlo en las principales cadenas de supermercados a nivel nacional.
Mercado de Yogur de los Estados Unidos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de yogur de los Estados Unidos abarca el valor anual del yogur vendido en los Estados Unidos. Incluye el yogur lácteo y no lácteo vendido en formato para comer con cuchara/firme o bebible, incluido el yogur helado, a través de canales minoristas y de restauración colectiva.
Exclusiones del alcance: Se excluyen la leche y los cultivos probióticos vendidos como insumos separados, los postres lácteos congelados no vendidos como yogur, los productos mixtos en los que el yogur representa menos del 50% de la formulación final y la demanda de yogur fuera de los Estados Unidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Yogur de Base Láctea
- Yogur Sin Lácteos/de Base Vegetal
- Por Forma del Producto
- Yogur para Comer con Cuchara/Firme
- Yogur Bebible
- Por Perfil de Sabor
- Natural/Sin Sabor
- Con Sabor
- Por Tipo de Envase
- Vasos, Recipientes y Tarros
- Botellas
- Tetra Packs y Bolsas
- Otros
- Por Canal de Distribución
- Fuera del Establecimiento
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas de Comercio Minorista en Línea
- Otros Canales de Distribución
- En el Establecimiento
- Fuera del Establecimiento
- Por Geografía
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas ilustrativas, como los informes de Productos Lácteos del Servicio Nacional de Estadísticas Agrícolas del USDA, proporcionan cantidades de producción y contexto regional, mientras que los Datos Lácteos del Servicio de Investigación Económica del USDA suministra series de oferta doméstica, utilización y consumo per cápita para verificar la dirección de la demanda. El estándar de identidad del yogur de la Administración de Alimentos y Medicamentos aclara el límite del yogur lácteo estandarizado. El análisis minorista del Good Food Institute separa las ventas en dólares, las ventas en unidades y los precios del yogur a base de plantas, lo que ayuda a distinguir los efectos de precio del volumen y proporciona señales de producto y canal que informan la visión del mercado.
Los informes anuales y los materiales para inversores de las empresas ayudan a verificar las divulgaciones de cartera, capacidad y costes, mientras que la información reputada del sector alimentario puede contrastar los lanzamientos, adquisiciones y desarrollos de canal con las estadísticas oficiales. Los analistas concilian estos materiales con la producción agrícola y la evidencia de demanda de hogares y comercio minorista. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Cuando la evidencia sobre el alcance en hogares y las compras apunta en direcciones diferentes, las entrevistas con productores de yogur de los Estados Unidos, procesadores lácteos, proveedores de ingredientes y envases, compradores minoristas y de restauración colectiva, y especialistas en categorías pueden contrastar los hallazgos secundarios sobre la combinación de productos, los valores de transacción, los precios y el alcance en canales. Cuando las definiciones o los impulsores de las previsiones siguen siendo inciertos, las preguntas estructuradas pueden aclarar las brechas y orientar las verificaciones de seguimiento con señales independientes de producción, comercio minorista y restauración colectiva antes de que los supuestos entren en las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Responsables funcionales/de unidad: 35% | |
| Empresas más pequeñas: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El analista elabora una estimación descendente del valor anual del yogur en los Estados Unidos conciliando las tendencias de producción y uso doméstico del yogur con la demanda observada en el comercio minorista y la restauración colectiva. Los indicadores principales incluyen la producción de yogur del NASS, el suministro lácteo y el uso per cápita del ERS, el movimiento en dólares y unidades en el comercio minorista, el precio medio y la combinación de productos, y la demanda de hogares y canales. Estos distinguen la expansión física de los cambios de ingresos causados por el precio o la combinación. Las participaciones de segmento se derivan de la evidencia relativa para los productos lácteos y a base de plantas, las formas para comer con cuchara y bebibles, los sabores, los envases, los canales fuera del local y en el local, y el Noreste, el Medio Oeste, el Sur y el Oeste, con los totales de categoría verificados frente al total del mercado. El análisis de escenarios lleva las principales trayectorias de demanda, precio y canal hasta 2032, mientras que las verificaciones selectivas ascendentes utilizan precios de venta muestreados multiplicados por volúmenes plausibles y agregaciones de proveedores o canales. Las verificaciones incompletas se acotan con la combinación de categoría observada en lugar de tratarse como un modelo ascendente completo. Para evitar que los cambios a corto plazo establezcan toda la perspectiva, los analistas comparan los impulsores de la previsión con las evaluaciones de productores, compradores y expertos en categorías, y revisan cualquier variable cuya evidencia sea contradictoria.
Ciclo de Validación de Datos y Actualización
Los analistas triangulan las señales de producción, uso doméstico, comercio minorista, restauración colectiva y empresas, luego investigan los valores atípicos y las variaciones materiales frente a los períodos fuente, las unidades y los límites del producto antes de la aprobación. Una segunda revisión verifica el total del mercado, las participaciones de segmento, los supuestos de previsión y la trazabilidad de las fuentes, con recontacto activado cuando una definición, un coste de insumo, un cambio de capacidad o un cambio de canal podría alterar materialmente una estimación. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales y se verifica en una nueva revisión previa a la entrega.
Tamaño del Mercado de Yogur de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de yogur de los Estados Unidos abarca el valor anual del yogur vendido en los Estados Unidos.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen la producción de yogur del NASS, el suministro lácteo y el uso per cápita del ERS, el movimiento en dólares y unidades en el comercio minorista, el precio medio y la combinación de productos, y la demanda de hogares y canales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,46 mil millones de USD (2027) | |
| Consultora Global A | 10,6 mil millones de USD (2026) | En su base de 2026, esta estimación es un 21,2% inferior al valor de 2027 de este informe de 13,46 mil millones de USD, 1 año después. La trayectoria de previsión publicada posterior a la base continúa el crecimiento del mercado, por lo que un año de medición posterior puede contribuir a un valor más alto. |
| Firma de Investigación Regional B | 10,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 20,5% inferior al valor de 2027 de este informe de 13,46 mil millones de USD, 2 años después. La trayectoria de previsión publicada extiende el crecimiento tras el año base, por lo que un año de medición posterior puede contribuir a un valor más alto. |
Los analistas de Mordor Intelligence triangularon las señales de producción, uso doméstico, comercio minorista, restauración colectiva y empresas, luego investigaron los valores atípicos y las variaciones materiales frente a los períodos fuente, las unidades y los límites del producto antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de yogur de los Estados Unidos?
El tamaño se estima en 13,46 mil millones de USD en 2027 y se prevé que alcance los 17,03 mil millones de USD en 2032, a una CAGR del 4,82% durante 2027-2032.
¿Qué sustenta la demanda de yogur griego alto en proteínas?
El volumen minorista de yogur griego creció un 18,5% interanual en 2025, proporcionando una base de ventas físicas para las estrategias de producto orientadas a las proteínas.
¿Qué tipo de producto de yogur tiene la mayor participación?
El yogur a base de lácteos lideró con una participación del 91,3% en 2026, mientras que se prevé que el yogur no lácteo/a base de plantas crezca más rápido con una CAGR del 6,85% durante 2027-2032.
¿Cuáles son las principales empresas competidoras en el sector del yogur?
Chobani LLC, Danone S.A., Groupe Lactalis, FAGE International S.A. y Dairy Farmers of America Inc. son los principales participantes.
¿Qué desafío de costes afecta a los productores de yogur lácteo?
El margen de beneficio bruto de Lifeway Foods fue del 19,5% en el segundo trimestre de 2026, frente al 28,6% del año anterior, reflejando principalmente los elevados precios de la leche junto con aumentos temporales en la resina de envases y mayores costes de transporte relacionados con el petróleo.
¿Qué regiones de los Estados Unidos lideran la demanda de yogur y el crecimiento previsto?
El Sur lideró con una participación del 31,37% en 2026, mientras que se prevé que el Noreste crezca más rápido con una CAGR del 5% durante 2027-2032.