
Tamaño y Participación del Mercado de Techado de los Estados Unidos
Análisis del Mercado de Techado de los Estados Unidos por Mordor Intelligence
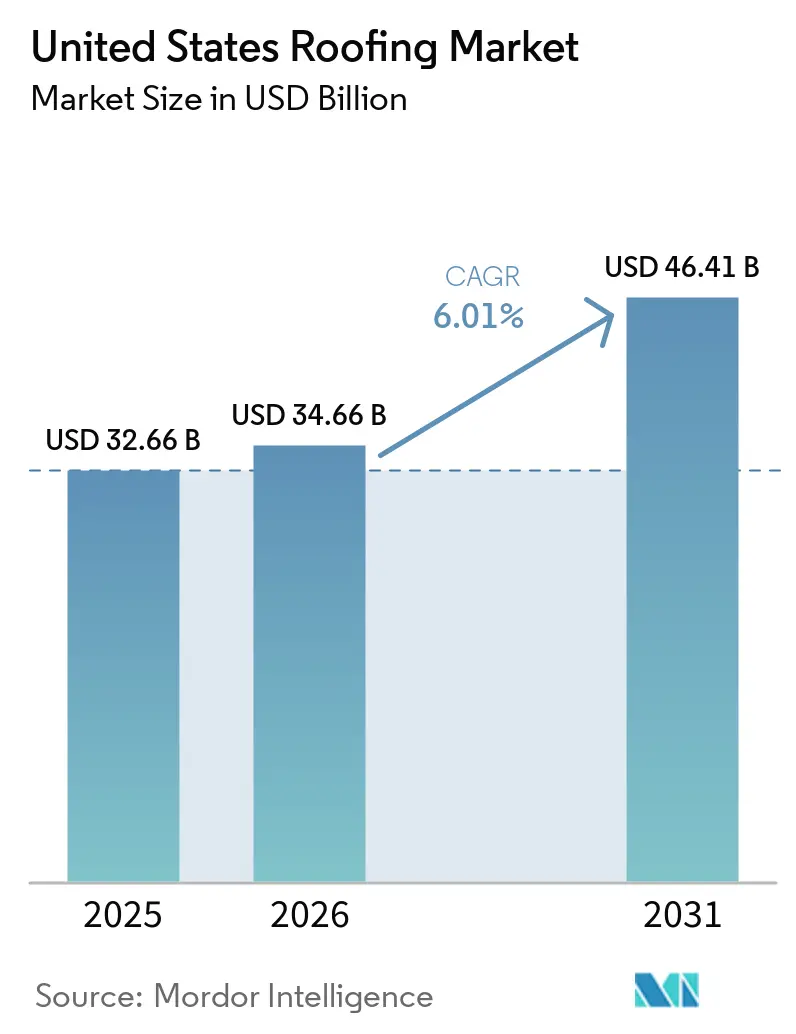
El tamaño del mercado de techado de los Estados Unidos fue valorado en 34,66 mil millones de USD en 2026 y se estima que crecerá desde 36,74 mil millones de USD en 2027 hasta alcanzar los 48,43 mil millones de USD para 2032, a una CAGR del 5,68% durante el período de pronóstico (2027-2032).
En los Estados Unidos, el envejecimiento de los techos de tejas de asfalto y los daños localizados por granizo sostienen la demanda de reemplazo, mientras que la construcción de centros de datos amplía las oportunidades para nuevas instalaciones comerciales. Los requisitos energéticos pueden expandir los proyectos elegibles desde un simple cambio de cubierta hasta una mejora integral de la envolvente del edificio. Los fabricantes responden mediante capacidad planificada y sistemas certificados, pero las limitaciones de mano de obra y los aumentos de precios basados en envíos pueden restringir la conversión en trabajos completados. Esto favorece las ofertas que combinan el conjunto de techo especificado con una instalación confiable y debidamente documentada, satisfaciendo tanto las necesidades de protección como las de rendimiento del edificio.
Conclusiones Clave del Informe
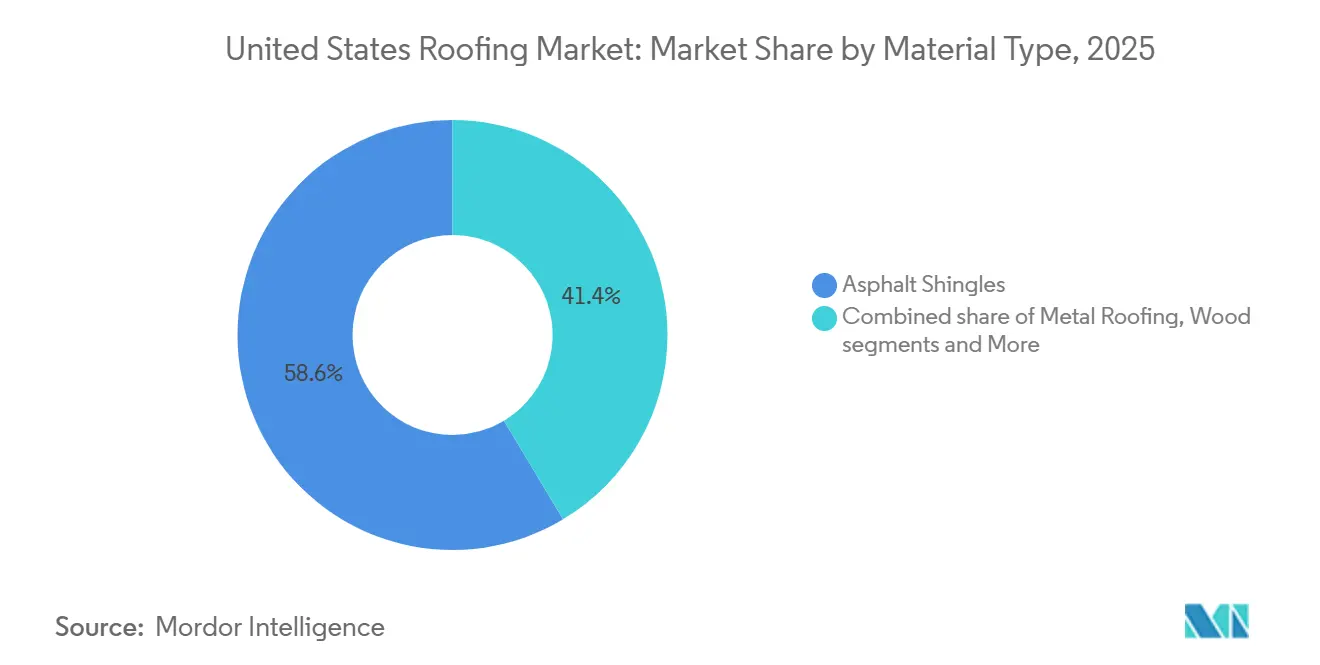
- Por tipo de material, las tejas de asfalto lideraron con una participación del 58,3% en el mercado de techado de los Estados Unidos en 2026, mientras que se prevé que las membranas de una sola capa (TPO, EPDM y PVC) sean las de mayor crecimiento, con una CAGR del 7,35% durante 2027-2032.
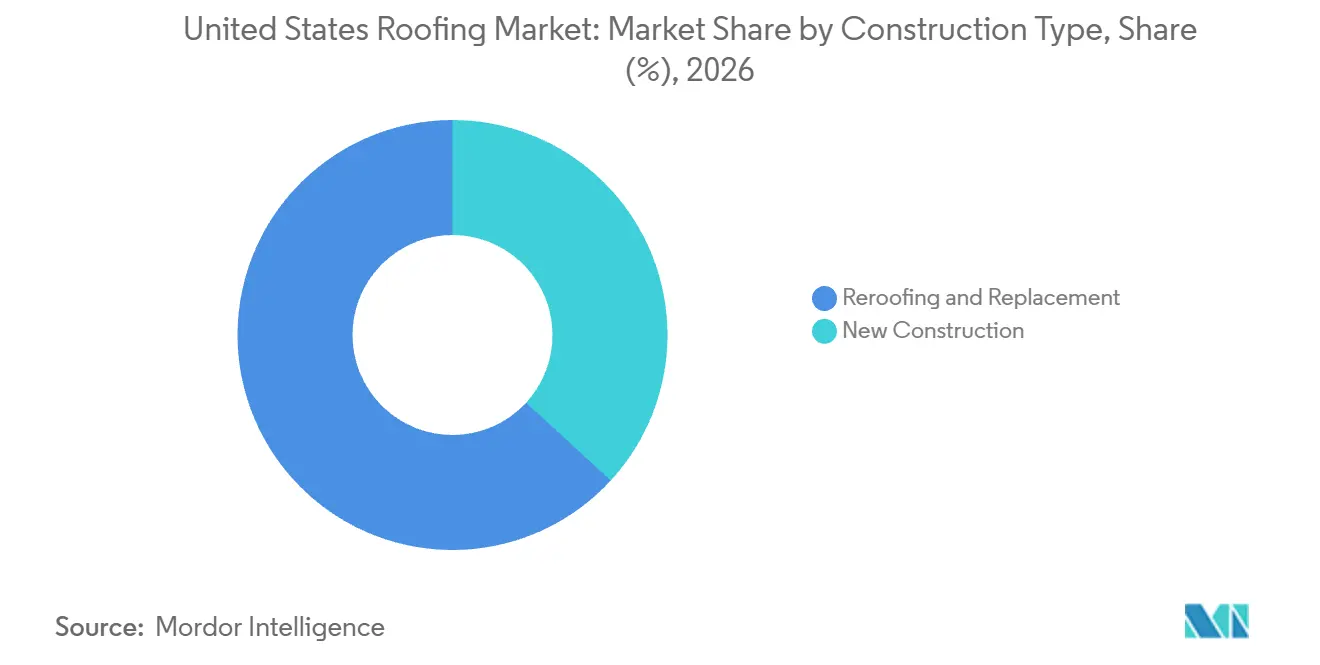
- Por tipo de construcción, el retechado y reemplazo representó una participación del 63,17% del tamaño del mercado de techado de los Estados Unidos en 2026, y se prevé que la nueva construcción sea la de mayor crecimiento, con una CAGR del 6,6% durante 2027-2032.
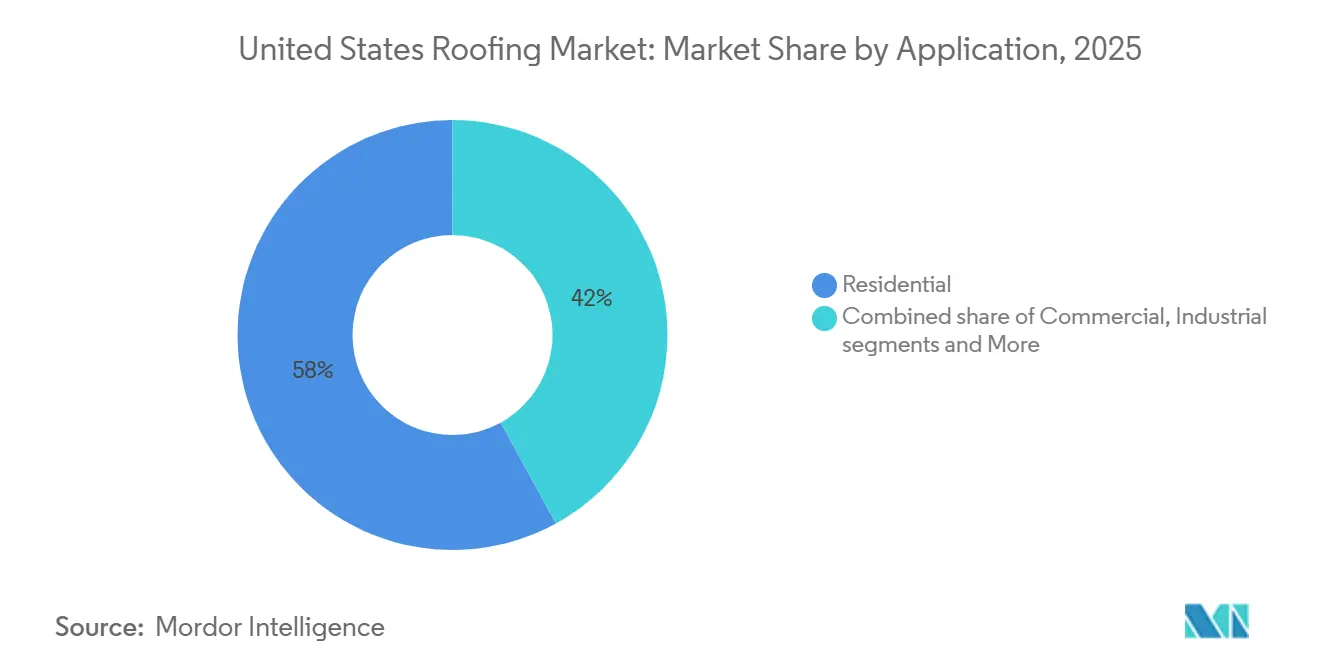
- El sector residencial lideró la combinación de aplicaciones con una participación del 57,56% en 2026, mientras que se prevé que el sector comercial sea el de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032.
- Geográficamente, el Sureste lideró con una participación del 28,59% en 2026, y se prevé que el Suroeste sea el mercado regional de mayor crecimiento, con una CAGR del 6,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento del parque de techos y mayores ciclos de reemplazo que sostienen la demanda de retechado | +2.6% | Virginia Occidental, Connecticut, Nueva Jersey, Massachusetts | Mediano plazo (2-4 años) |
| Tormentas y eventos de granizo que incrementan las reparaciones financiadas por seguros y la actividad de retechado | +1.8% | Texas, Misuri, Illinois, Wisconsin, Oklahoma | Corto plazo (≤ 2 años) |
| Mejoras de eficiencia energética que impulsan la demanda de techos fríos y mejores sistemas de aislamiento | +1.5% | Estado de California | Mediano plazo (2-4 años) |
| Crecimiento en almacenes logísticos y centros de datos que amplían las instalaciones de techado comercial | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Adopción de techado preparado para energía solar y con paneles fotovoltaicos integrados que incrementa el gasto en mejoras | +0.6% | Estado de California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento del parque de techos y mayores ciclos de reemplazo que sostienen la demanda de retechado
La vida útil restante del techo instalado puede generar demanda de reemplazo de forma independiente a la decisión de construir un nuevo edificio. En los datos de aseguradoras participantes de Verisk, aproximadamente el 29% de los hogares estadounidenses con tejas de asfalto tenían menos de 4 años de vida útil restante del techo en 2025.[1] Esa concentración cercana al final de la vida útil convierte el reemplazo motivado por el estado del techo en una fuente recurrente de proyectos potenciales. El trabajo puede abordar edificios ya en uso, por lo que su calendario depende del estado del techo y no de la creación de nueva superficie construida. La tarea comercial a corto plazo es, por tanto, la evaluación del estado que identifique qué techos dentro de este grupo necesitan reemplazo total y cuáles pueden continuar en servicio.
Tormentas y eventos de granizo que incrementan las reparaciones financiadas por seguros y la actividad de retechado
El granizo puede concentrar la demanda de retechado incluso cuando el ciclo general de reclamaciones se debilita. En los datos de aseguradoras participantes de Verisk, el granizo catastrófico representó el 33% de las reclamaciones de techado en 2025 y fue el principal impulsor del aumento en el volumen de reclamaciones catastróficas. Sin embargo, el volumen total de reclamaciones de techado cayó casi un 20% ese año. State Farm pagó más de 5,6 mil millones de USD en reclamaciones relacionadas con granizo en los Estados Unidos en 2025 sobre propiedades afectadas, incluidas viviendas y vehículos. Para los contratistas de techado, estos hallazgos apuntan a oportunidades de reparación específicas por evento, en lugar de una expansión uniforme en todos los techos asegurados. La actividad de reclamaciones puede, por tanto, sostener una cartera de reparaciones, con el resultado comercial determinado por los trabajos de techado que los aseguradores y propietarios efectivamente autoricen.
Mejoras de eficiencia energética que impulsan la demanda de techos fríos y mejores sistemas de aislamiento
Las normativas energéticas pueden convertir una alteración de techo programada en una mejora integral de la envolvente para propietarios no residenciales. El Código de Energía de California de 2025 se aplica a las solicitudes de permiso presentadas a partir del 1 de enero de 2026. Sujeto a excepciones y alternativas, sus disposiciones sobre techos fríos cubren alteraciones que superen el 50% del área del techo o 2.000 pies cuadrados, lo que sea menor.[2] Los reemplazos o recuperaciones de pendiente baja que califiquen también requieren aislamiento del techo. Para los proyectos afectados, la decisión comercial incluye tanto el rendimiento de la superficie como el conjunto térmico, generando demanda de algo más que una cubierta equivalente. Los contratistas capaces de coordinar esos elementos pueden abordar el cumplimiento normativo dentro de un solo proyecto de techado, convirtiendo la fecha de reemplazo en un detonante práctico para el gasto en eficiencia energética.
Crecimiento en almacenes logísticos y centros de datos que amplían las instalaciones de techado comercial
El gasto en construcción de edificios privados para centros de datos en los Estados Unidos alcanzó un valor anualizado de 84,95 mil millones de USD en agosto de 2026, un aumento de más del 73% interanual. La medida de construcción abarca edificios y excluye bastidores y servidores. En septiembre de 2025, un documento informativo del Congreso describió un edificio de centro de datos en Abilene, Texas, que ejecuta cargas de trabajo de OpenAI, con 7 más en construcción. En ese momento, se esperaba que los edificios adicionales estuvieran terminados a mediados de 2026. Para los instaladores de techos, un campus con entrega escalonada de edificios puede ofrecer paquetes de instalación repetidos, vinculando las oportunidades de ingresos a las etapas de construcción en lugar de a las adquisiciones de equipos informáticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra calificada que limita la capacidad de los contratistas y eleva los costos de instalación | -1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Volatilidad en los precios de insumos de tejas de asfalto, metal y aislamiento que presiona los márgenes | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Requisitos de permisos, seguros y garantías que prolongan el cronograma del proyecto | -0.3% | Oklahoma City, Oklahoma | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra calificada que limita la capacidad de los contratistas y eleva los costos de instalación
Los equipos calificados pueden restringir la entrega de trabajos de techado independientemente de la disponibilidad de materiales. En la encuesta de 2025 a suscriptores de Roofing Contractor, el 36% de los techadores comerciales identificó la búsqueda de trabajadores calificados como un desafío. Por separado, el resumen de KPMG de 2026 sobre los resultados de la encuesta de techado reportó un aumento de los costos laborales entre el 55% de los techadores estadounidenses encuestados en 2025. El problema de disponibilidad limita la cantidad de trabajo que un contratista puede asumir, mientras que el problema de costos eleva el gasto laboral asociado a ese trabajo. Aumentar el suministro de materiales de techado no puede por sí solo ampliar el número de equipos calificados disponibles para instalarlos. Los propietarios pueden, por tanto, enfrentarse tanto a una ventana de instalación más estrecha como a una factura laboral más elevada, incluso cuando hay un sistema de techo adecuado disponible.
Volatilidad en los precios de insumos de tejas de asfalto, metal y aislamiento que presiona los márgenes
Un reajuste de precios por parte de un proveedor puede exponer a los contratistas de techado a costos que cambian entre la cotización y el envío. GAF anunció un aumento del 6% al 9% en tejas y accesorios de techado con vigencia a partir del 1 de junio de 2026, citando aumentos sostenidos en materias primas y presión en el transporte. Su aviso aplicó los nuevos precios a los pedidos enviados a partir de esa fecha, independientemente de la fecha de entrada del pedido. Para un contrato de instalación a precio fijo, esa condición de envío puede trasladar una factura de material inesperada al contratista, a menos que el contrato permita la recuperación. Trasladar el aumento al precio del propietario puede, en cambio, elevar el costo de proceder, dejando bajo presión ya sea los márgenes de instalación o la viabilidad económica del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
La Escala de Tejas y la Capacidad Termoplástica Configuran la CompetenciaLas tejas de asfalto representaron una participación del 58,3% del tamaño del mercado de techado de los Estados Unidos en 2026, convirtiéndose en el segmento más grande. Owens Corning estimó el volumen de tejas de asfalto en los Estados Unidos en 2025 en 143 millones de cuadrados, excluyendo tejas de componentes como las de caballete, cumbrera y arranque. Esa escala de material otorga a los productores una base sustancial sobre la cual aplicar mejoras de proceso, vinculando pequeños cambios por cuadrado a una gran categoría de productos. Los cambios en el uso de materiales o en el esfuerzo de instalación por cuadrado pueden, por tanto, afectar la economía de una amplia carga de trabajo anual, incluso sin cambiar a otro material. Los contratistas de tejas de asfalto pueden buscar ganancias mejorando la ejecución dentro de una cubierta establecida, concentrando el esfuerzo técnico en el gran volumen ya atendido por ese material.
Se prevé que las membranas de una sola capa (TPO, EPDM y PVC) sean el segmento de mayor crecimiento, con una CAGR del 7,35% durante 2027-2032. En febrero de 2026, Sika Corporation USA inició la construcción de una planta de membranas termoplásticas de una sola capa en Sealy, Texas, con operaciones previstas para la primavera de 2027.[3] Su calendario sitúa la producción prospectiva de membranas termoplásticas cerca del inicio del período de pronóstico, alineando el plan de suministro con la demanda futura de proyectos. Un productor puede utilizar una planta dedicada para respaldar una oferta específica de membranas, mientras que los contratistas que busquen ese trabajo necesitarían entregar los conjuntos de techo correspondientes. La oportunidad direccionable se encuentra, por tanto, en los proyectos de techos termoplásticos que coincidan con la producción planificada, concentrando el efecto de la inversión dentro de la categoría más amplia de una sola capa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Demanda de Reemplazo y el Flujo de Edificios AutorizadosEl retechado y reemplazo representó una participación del 63,17% en el mercado de techado de los Estados Unidos en 2026, convirtiéndose en el segmento más grande. La tarea comercial comienza con un edificio que ya existe, por lo que el proyecto de techado puede definirse en torno a la restauración de su cubierta sin requerir que avance un nuevo desarrollo. Cuando la demolición forma parte de la especificación, el contratista debe secuenciar ese trabajo con la instalación de la nueva cubierta y la protección del edificio subyacente. La propuesta comercial del segmento se centra, por tanto, en gestionar una transición de techo controlada, conectando el trabajo físico de reemplazo con la inversión continua del propietario en un activo existente.
Se prevé que la nueva construcción sea el segmento de mayor crecimiento, con una CAGR del 6,6% durante 2027-2032. En 2025, las oficinas de permisos de los Estados Unidos autorizaron 1.431.616 nuevas unidades de vivienda privada, un 3,1% menos que en 2024. Una gran base de autorizaciones puede respaldar futuros paquetes de techado, pero la disminución traslada más peso comercial a los proyectos que avanzan hacia la construcción. Los proveedores de techado que apunten a este trabajo necesitan visibilidad sobre la etapa del proyecto, porque una autorización establece un edificio prospectivo y no una instalación completada. Priorizar los paquetes de techado en desarrollos que hayan entrado en construcción puede reducir el esfuerzo de ventas dedicado a autorizaciones que aún no han producido un edificio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Liderazgo Residencial se Encuentra con la Demanda de Retrofitting ComercialEl sector residencial fue la aplicación más grande, representando el 57,56% del mercado en 2026. Para un hogar, un techo instalado protege una sola vivienda, convirtiendo la barrera climática terminada y su relación con el edificio en el resultado de servicio relevante. Un contratista residencial puede configurar su oferta en torno a la forma del techo y el diseño exterior de esa propiedad, integrando la cubierta y la instalación en un alcance específico del edificio. Para un techo residencial visible, la apariencia y la protección climática se convierten en requisitos de instalación vinculados, dando al contratista una base de diferenciación específica para cada propiedad.
Se prevé que el sector comercial sea el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032. En su negocio de América del Norte, Carlisle señaló que el retechado representó aproximadamente el 70% de la actividad de techado comercial de Carlisle Construction Materials en 2025 y fue su principal impulsor de rendimiento. Su informe vinculó esa actividad a un parque de edificios comerciales en maduración y a la demanda de soluciones energéticamente eficientes. La aplicación comercial tiene, por tanto, una vía de demanda basada en el reemplazo junto con los locales de nueva construcción, lo que permite a los proveedores abordar el rendimiento del edificio a través del trabajo en techos existentes. Una sola decisión de retechado puede, en consecuencia, abordar tanto la antigüedad del activo como el rendimiento energético, haciendo que el soporte de sistemas orientados al retrofitting sea central para atender a este grupo de compradores.
Análisis Geográfico
Mercado de Techado del Sureste
El Sureste representó una participación del 28,59% del tamaño del mercado de techado de los Estados Unidos en 2026, convirtiéndose en el mayor mercado regional para sistemas de techado instalados. En septiembre de 2025, Owens Corning seleccionó Prattville, Alabama, para una planta planificada con una capacidad anual de aproximadamente 6 millones de cuadrados de tejas laminadas. La empresa indicó que serviría a la región, a la que caracterizó como la mayor área de tejas de asfalto del país, y esperaba iniciar la producción en 2027. Dado que la planta también estaba destinada a apoyar la red de tejas de los Estados Unidos en general, su valor regional dependería de cómo la producción llegue a los contratos de techado locales.
Mercado de Techado del Suroeste
Se prevé que el Suroeste sea el mercado regional de mayor crecimiento, con una CAGR del 6,95% durante 2027-2032. Para un contratista que apunte a techos comerciales de pendiente baja en esa región, la oportunidad puede desarrollarse en torno a una oferta definida de instalación de membranas. Una operación centrada en membranas necesitaría convertir su diseño de techo elegido en trabajo repetible en obra, haciendo de la experiencia en aplicación parte de su estrategia de expansión. Ese enfoque puede limitar la gama de métodos de instalación que un equipo necesita escalar inicialmente, al tiempo que preserva una aplicación de construcción clara para su servicio. La elección crítica es, por tanto, qué edificios y sistemas atender primero, porque el pronóstico regional abarca un conjunto de proyectos más amplio del que un solo contratista puede abordar.
En el Noreste, la mayoría de las nuevas unidades multifamiliares completadas en 2025 se encontraban en edificios con 50 unidades o más. El Medio Oeste también tuvo un grupo sustancial de terminaciones de edificios grandes ese año, aunque los edificios de esa escala no contenían la mayoría de sus unidades multifamiliares completadas. En el Oeste, las nuevas viviendas unifamiliares adosadas vendidas en 2025 se encontraban en gran medida en asociaciones de propietarios. Para los instaladores de techos, esos perfiles distinguen el trabajo en grandes estructuras residenciales compartidas del trabajo en viviendas adosadas individuales, requiriendo un alcance de proyecto diferente. Para un contrato de vivienda adosada, identificar el cliente del techo y el límite del trabajo es un punto de partida comercial más preciso que tratar la membresía en la asociación como un mandato de compra.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas de los Estados Unidos desde la perspectiva de los contratistas de techado que realizan instalaciones conformes. Los deberes federales de protección contra caídas configuran los métodos de trabajo, mientras que las normas energéticas de California también afectan la forma en que los proyectos no residenciales elegibles demuestran el rendimiento del edificio. El cumplimiento normativo implica, por tanto, tanto el proceso de instalación como el techo terminado, haciendo que las vías de cumplimiento disponibles sean comercialmente importantes.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Comisión de Energía de California |
| Instrumentos clave o dirección | 29 CFR 1926.501(b)(10) y (11), protección contra caídas en techado | Código de Energía 2025, cumplimiento por rendimiento o prescriptivo |
| Efecto comercial | Proporcionar sistemas de protección contra caídas especificados para trabajos de techado elegibles | Demostrar el cumplimiento a través de la vía de rendimiento del edificio o de producto de techo aplicable |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio equilibra la protección obligatoria en bordes de techo desprotegidos a al menos 6 pies sobre niveles inferiores con los sistemas y excepciones permitidos. Para techos de pendiente baja de no más de 50 pies de ancho, la norma permite únicamente la supervisión de seguridad, preservando un método alternativo para trabajos elegibles. La calificación Media de California refleja su opción de rendimiento mediante software aprobado junto con la vía prescriptiva de producto de techo. Los juicios de Sin cambios reflejan la continuidad de estas vías operativas, con el próximo ciclo de código de California en fase de prerreglamentación y programado para su adopción en 2027 y vigencia el 1 de enero de 2029.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de cubiertas de techo, la distribución mayorista y la instalación contratada como fuentes sucesivas de ingresos para los proveedores. ABC Supply vende productos de techado únicamente a contratistas profesionales con licencia, situando al cliente del sector entre la distribución y el trabajo final en el edificio. El proceso de retechado comercial de CentiMark avanza desde las especificaciones y estimaciones aprobadas por el cliente hasta una orden de compra o contrato. El traspaso crítico es, por tanto, de un producto que puede suministrarse a un alcance de techo que puede ejecutarse.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de cubiertas de techo | Fabricantes de tejas como Owens Corning | Ventas de productos de techado | Ampliación de capacidad adicional de laminado | Escalonar los compromisos de producción con la puesta en marcha de equipos |
| Distribución mayorista | Mayoristas de productos de techado como ABC Supply | Ventas mayoristas de productos | Programación de entrega a instalación | Coordinar las entregas en obra con los equipos de instalación |
| Instalación y reemplazo | Contratistas de techado comercial como CentiMark Corporation | Ingresos por contrato de techo instalado | Coordinación del alcance previo al trabajo y permisos | Finalizar especificaciones y secuencia de seguridad antes de la movilización |
| Fuente: Mordor Intelligence | ||||
Los fabricantes y distribuidores capturan ventas de productos, mientras que los instaladores obtienen ingresos contra el proyecto de techo, desplazando el valor desde el rendimiento de producción hacia la ejecución en obra a lo largo de la cadena. Finalizar el alcance del techo antes de ordenar el material ayuda a alinear la cubierta, los permisos y las disposiciones de seguridad con la instalación prevista. El instalador es, en consecuencia, donde el suministro de productos se convierte en una promesa contractual específica del edificio, otorgando al control del alcance una fuente de valor diferenciada.
Panorama Competitivo
Concentración del Mercado
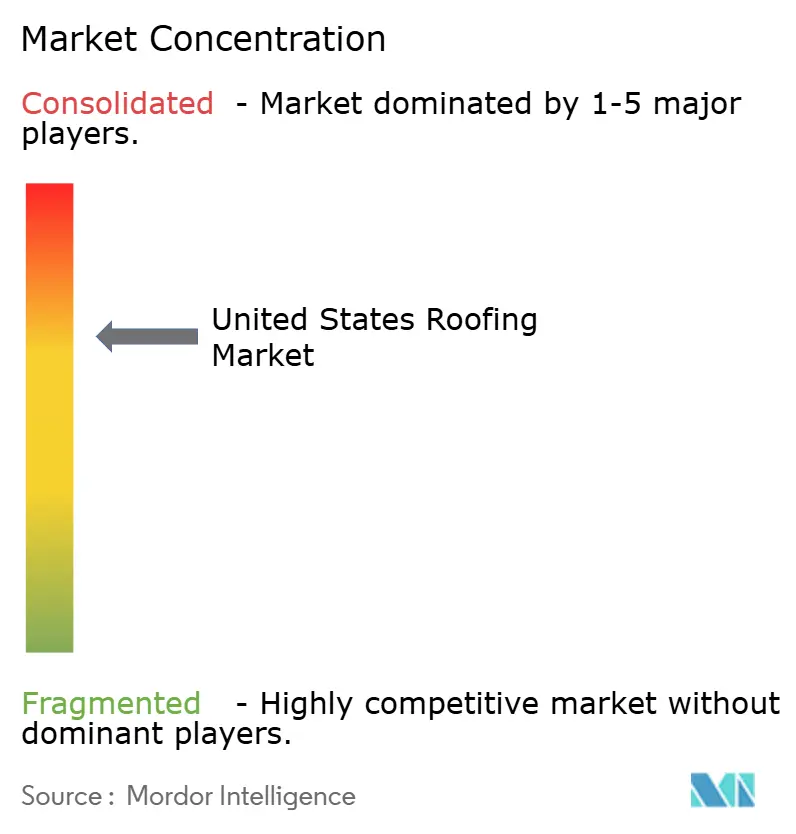
La competencia incluye entre sus proveedores establecidos a GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. e IKO Industries Inc. Los grandes compromisos de producción crean barreras de entrada dentro de este campo de múltiples proveedores, mientras que el momento de las adiciones de capacidad determina cuándo los instaladores pueden acceder a la producción prospectiva. En junio de 2025, GAF anunció que había comenzado la construcción de su planta de tejas en Newton, Kansas, con producción esperada en 2027 y capacidad plena para mediados de 2029. La rampa anunciada distribuye las adiciones prospectivas de suministro más allá de la primera producción, por lo que las expectativas de abastecimiento de los clientes instaladores deben seguir las etapas de la construcción.
Carlisle Construction Materials, una subsidiaria de propiedad total de Carlisle Companies Inc., suministra sistemas de techado EPDM, TPO y PVC. Carlisle Companies Inc. reportó ingresos de productos de construcción de CCM en el segundo trimestre de 2026 de 1,18 mil millones de USD, un aumento del 8%, respaldado por el crecimiento en volumen y la demanda de retechado a pesar de la débil nueva construcción comercial. Un proveedor expuesto tanto al reemplazo como a la nueva construcción puede, por tanto, mostrar un rendimiento general más sólido mientras enfrenta un ciclo de desarrollo más débil. El suministro orientado al reemplazo puede, en consecuencia, atender a los clientes de techado durante un ciclo de desarrollo débil, dando al fabricante una vía de demanda que no depende únicamente de nuevos edificios comerciales.
En mayo de 2025, CertainTeed LLC se asoció con el Instituto de Seguros para la Seguridad Empresarial y del Hogar y ofreció un sistema de techado que cumple con sus estándares FORTIFIED Roof. La elegibilidad para la designación requiere un sistema completo que cumpla con el estándar, la instalación por un contratista de techado FORTIFIED certificado y la documentación de productos e instalación, sujeto a los criterios adicionales del programa. Las categorías requeridas incluyen una cubierta de techo sellada, capas de subsuelo, metal de borde y sujetadores apropiados. La oferta competitiva se extiende, por tanto, desde los componentes elegibles hasta la capacidad del contratista y la entrega documentada del conjunto, vinculando el posicionamiento de rendimiento a la ejecución de la instalación. Un competidor puede hacer de la entrega documentada del conjunto su diferenciador competitivo asociándose con un techador certificado, sin necesidad de una tecnología exclusiva de cubierta de techo.
Líderes de la Industria de Techado en los Estados Unidos
-
GAF Materials LLC
-
Owens Corning
-
CertainTeed LLC
-
Carlisle Companies Inc.
-
IKO Industries Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techado de los Estados Unidos Empresas cubiertas en este informe
- GAF Materials LLC
- Owens Corning
- CertainTeed LLC
- Carlisle Companies Inc.
- IKO Industries Inc.
- TAMKO Building Products
- Johns Manville
- Elevate Commercial Roofing Systems (Amrize)
- Sika AG
- Soprema Group
- Atlas Roofing Corporation
- QXO, Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group of Companies
- Baker Roofing Company
- Nations Roof
- IronHead Roofing
- Malarkey Roofing Products
- Best Contracting Services
Lea el análisis de las empresas de techado de los estados unidos
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan cómo los contratistas de techado pueden atender a los propietarios elegibles de Oklahoma a través del reemplazo, la instalación en viviendas nuevas y los servicios de certificación. Strengthen Oklahoma Homes acepta solicitudes en todo el estado para subvenciones de hasta 10.000 USD destinadas a mejoras de techo FORTIFIED elegibles en viviendas unifamiliares nuevas y existentes ocupadas por sus propietarios como residencia principal. Los solicitantes deben mantener un seguro contra viento, y los premios dependen de los fondos disponibles, la documentación requerida y la certificación FORTIFIED. Dado que las subvenciones van directamente a los contratistas tras la finalización del trabajo, la apertura comercial une la instalación del techo con la certificación y la gestión del flujo de caja del proyecto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / de captación | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Techos de reemplazo resilientes | El programa incluye mejoras en viviendas existentes | Propietarios ocupantes elegibles y asegurados de viviendas unifamiliares existentes | Combinar el reemplazo con la mejora FORTIFIED elegible | Financiamiento disponible y alcance de mejora elegible | Contratistas de techado FORTIFIED certificados |
| Techos resilientes para viviendas nuevas | El programa también cubre nuevas residencias principales | Propietarios ocupantes elegibles y asegurados de viviendas unifamiliares nuevas | Incorporar la mejora elegible en la instalación inicial del techo | Elegibilidad de la vivienda y seguro contra viento vigente | Instaladores de techos certificados que atienden viviendas nuevas |
| Instalación de techo con certificación | El pago al contratista sigue al trabajo completado y la documentación | Propietarios elegibles que necesitan instalación y documentación de certificación | Combinar instalación, certificación y documentación de pago | Capital de trabajo durante el período posterior a la finalización | Contratistas certificados con capacidad de administración de proyectos |
| Fuente: Mordor Intelligence | |||||
La apertura central es un contrato de techo que lleva el trabajo elegible hasta la documentación requerida para el pago. Los contratistas pueden distinguir esa oferta alineando la instalación, la certificación y la documentación de finalización dentro de una sola responsabilidad de proyecto. El pago posterior a la finalización crea un requisito de capital de trabajo, por lo que el éxito depende de sostener el trabajo hasta su conclusión sin tratar el techo máximo de la subvención como ingreso garantizado.
Desarrollos recientes de la industria en Mercado de Techado de los Estados Unidos
- Abr 2026: GAF anunció un aumento del 6% al 9% en tejas y accesorios de techado, aplicable a los pedidos enviados a partir del 1 de junio de 2026, independientemente de la fecha de entrada del pedido.
- Feb 2026: Sika Corporation USA inició la construcción de una planta de membranas de techado termoplásticas de una sola capa en Sealy, Texas. La empresa esperaba iniciar operaciones en la primavera de 2027.
Mercado de Techado de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de techado de los Estados Unidos mide el gasto anual en sistemas de techado suministrados e instalados para edificios en los Estados Unidos. Clasifica ese gasto por material de cubierta de techo, tipo de proyecto, aplicación del edificio y región de los Estados Unidos.
Exclusiones del alcance: Se excluyen las canaletas y productos de drenaje de techo vendidos por separado, las ventas independientes de aislamiento de techo, los equipos e instalaciones de paneles fotovoltaicos solares en azoteas, los proyectos de techado fuera de los Estados Unidos y los insumos de techado ascendentes vendidos por separado.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Comercial
- Oficinas y Comercio Minorista
- Industrial y Logística
- Otros
- Infraestructura
- Por Tipo de Instalación
- Instalación Nueva
- Reemplazo / Renovación (Re-Techado)
- Por Tipo de Techo
- Techo Inclinado
- Techo Plano / de Baja Pendiente
- Por Tipo de Material
- Betún Modificado
- Caucho EPDM
- Poliolefina Termoplástica (TPO)
- Membrana de PVC
- Metales
- Tejas
- Otros
- Por Geografía
- Noreste
- Medio Oeste
- Sureste
- Oeste
- Suroeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Encuesta de Permisos de Construcción y la serie de Gasto en Construcción de la Oficina del Censo de los Estados Unidos proporcionan indicadores para nuevas autorizaciones residenciales e inversión en construcción, mientras que la Encuesta de Vivienda Americana del Departamento de Vivienda y Desarrollo Urbano informa sobre el tamaño y el estado del parque de viviendas existente. El estándar de protección contra caídas de la Administración de Seguridad y Salud Ocupacional ayuda a interpretar los requisitos de instalación y la capacidad de los contratistas, y series públicas de construcción y vivienda como estas proporcionan contexto independiente para la demanda en los proyectos de techado de los Estados Unidos.
Los archivos de empresas, informes anuales, materiales para inversores, anuncios de productos y capacidad, y reportajes reputados de la industria de la construcción pueden aclarar la actividad de los proveedores, los precios de materiales, las tendencias de instalación y el calendario de proyectos. Estas fuentes son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir contratistas, distribuidores, fabricantes y propietarios de edificios de techado de los Estados Unidos, con encuestados que cubren roles ejecutivos, operativos, de ventas y de proyectos. Su aportación puede poner a prueba los supuestos de fuentes secundarias sobre los valores de contratos instalados, la combinación de materiales y proyectos, la capacidad laboral y la demanda regional, e identificar brechas para seguimiento a través de indicadores de mercado independientes y verificaciones selectivas de proveedores o canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza de arriba hacia abajo a partir del gasto anual en los Estados Unidos en contratos de techado instalados completados, luego verifica los totales seleccionados con los ingresos de contratistas muestreados y la actividad de proyectos. Los permisos e inicios de viviendas indican el trabajo potencial de nueva construcción, el gasto en construcción del Censo rastrea el ciclo de construcción, las medidas de parque y condición de viviendas del Departamento de Vivienda y Desarrollo Urbano informan la demanda de reemplazo, los indicadores de pérdidas por tormentas y reparaciones ayudan a localizar el retechado relacionado con el clima, y la disponibilidad de mano de obra y los precios de materiales de techado evalúan cuánta demanda puede convertirse en trabajo completado y a qué valor de contrato. Los recuentos de proyectos, los valores típicos de contratos instalados y la evidencia sobre material, tipo de construcción, aplicación y región construyen las participaciones relevantes, mientras que los resúmenes selectivos de proveedores y las verificaciones de canales ponen a prueba estas divisiones sin reemplazar el total de arriba hacia abajo. Una regresión multivariante puede relacionar el valor del mercado con estos indicadores de demanda y costo, con análisis de escenarios para temporadas de tormentas inusuales, ciclos de construcción y movimientos de precios de insumos, y los indicadores faltantes o contradictorios se delimitan con supuestos alternativos y se verifican con los encuestados primarios antes de finalizar los pronósticos a nivel de variable.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con la actividad de construcción, las señales de vivienda y reparación, las divulgaciones de proveedores y la evidencia de canales, luego verifican los valores atípicos y las grandes variaciones con respecto a las definiciones de fuentes, el momento y la base de unidades. Una segunda revisión por parte de un analista sigue a la conciliación, y los movimientos no resueltos desencadenan verificaciones de fuentes o recontacto con encuestados antes de la aprobación. La serie se actualiza anualmente, se revisa entre actualizaciones anuales tras eventos materiales como grandes tormentas o cambios de capacidad y precios, y se somete a una nueva verificación previa a la entrega para verificar la actualidad de los datos y la coherencia interna.
Tamaño del Mercado de Techado en los Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas divergen porque las estimaciones seleccionadas contabilizan diferentes transacciones dentro de la cadena de valor del techado y cubren diferentes porciones del mercado de construcción de los Estados Unidos. El límite de proyecto instalado del informe contabiliza la cubierta de techo completada y su instalación una sola vez, mientras que la Consultora Global A reporta materiales de techado residencial y comercial y la Consultora Global B reporta la demanda de techado residencial. Los períodos publicados también difieren, por lo que cada estimación se lee en el contexto de su año de medición declarado.
Los principales factores de divergencia son la transacción contabilizada y la cobertura del edificio. La estimación publicada de la Consultora Global A mide los ingresos de materiales de techado para uso residencial y comercial, mientras que el valor de proyecto medido de este informe contabiliza el contrato completado, incluida la instalación. La Consultora Global B cubre la demanda de techado residencial y, por tanto, omite las aplicaciones de edificios comerciales, industriales, institucionales y otros. Esos límites más estrechos de transacción y aplicación pueden contribuir a totales reportados más bajos que una medida que abarca proyectos instalados en todas las aplicaciones de edificios de los Estados Unidos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 36,74 mil millones de USD (2027) | |
| Consultora Global A | 21,69 mil millones de USD (2030) | En su base de 2030, esta estimación es un 41,0% inferior al valor de 2027 de este informe de 36,74 mil millones de USD, 3 años antes. El total publicado cubre materiales de techado para uso residencial y comercial, mientras que el informe contabiliza contratos de proyectos instalados incluido el valor de instalación en todas las aplicaciones de edificios. |
| Consultora Global B | 15,2 mil millones de USD (2027) | En su base de 2027, esta estimación es un 58,6% inferior al valor de 2027 de este informe de 36,74 mil millones de USD. El total publicado cubre únicamente la demanda de techado residencial, excluyendo los proyectos de techado instalados para aplicaciones comerciales, industriales, institucionales y otras. |
Las estimaciones miden cosas diferentes. El total de proyectos instalados incluye el valor de instalación del contratista, mientras que las cifras externas cubren materiales de techado o la demanda de techado residencial. El límite de Mordor Intelligence contabiliza los contratos de techo instalados completados en todas las aplicaciones de edificios, lo que explica en parte por qué su total supera las estimaciones que contabilizan únicamente materiales de techado o la demanda residencial.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de techado en los Estados Unidos?
El mercado fue valorado en 34,66 mil millones de USD en 2026 y se estima en 36,74 mil millones de USD en 2027. Se prevé que alcance los 48,43 mil millones de USD para 2032, a una CAGR del 5,68% durante 2027-2032.
¿Qué sostiene la demanda de techado en los Estados Unidos?
Verisk estimó que aproximadamente el 29% de los hogares estadounidenses con tejas de asfalto en sus datos de aseguradoras participantes de 2025 tenían menos de 4 años de vida útil restante del techo, lo que respalda la demanda de reemplazo.
¿Cuál es el material de techado líder?
Las tejas de asfalto representaron el 58,3% del mercado en 2026. Se prevé que las membranas de una sola capa (TPO, EPDM y PVC) sean las de mayor crecimiento, con una CAGR del 7,35% durante 2027-2032.
¿Qué empresas son los principales proveedores de techado en los Estados Unidos?
GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. e IKO Industries Inc. son participantes principales.
¿Cuál es una restricción clave para las instalaciones de techado?
En la encuesta de 2025 a suscriptores de techado comercial de Roofing Contractor, el 36% de los encuestados identificó la disponibilidad de trabajadores calificados como un desafío. La escasez puede limitar la capacidad de los contratistas.
¿Qué región de techado de los Estados Unidos lidera y cuál se prevé que crezca más rápido?
El Sureste tuvo la mayor participación con el 28,59% en 2026. Se prevé que el Suroeste crezca más rápido, con una CAGR del 6,95% durante 2027-2032.