
Taille et part du marché de la toiture aux États-Unis
Analyse du marché de la toiture aux États-Unis par Mordor Intelligence
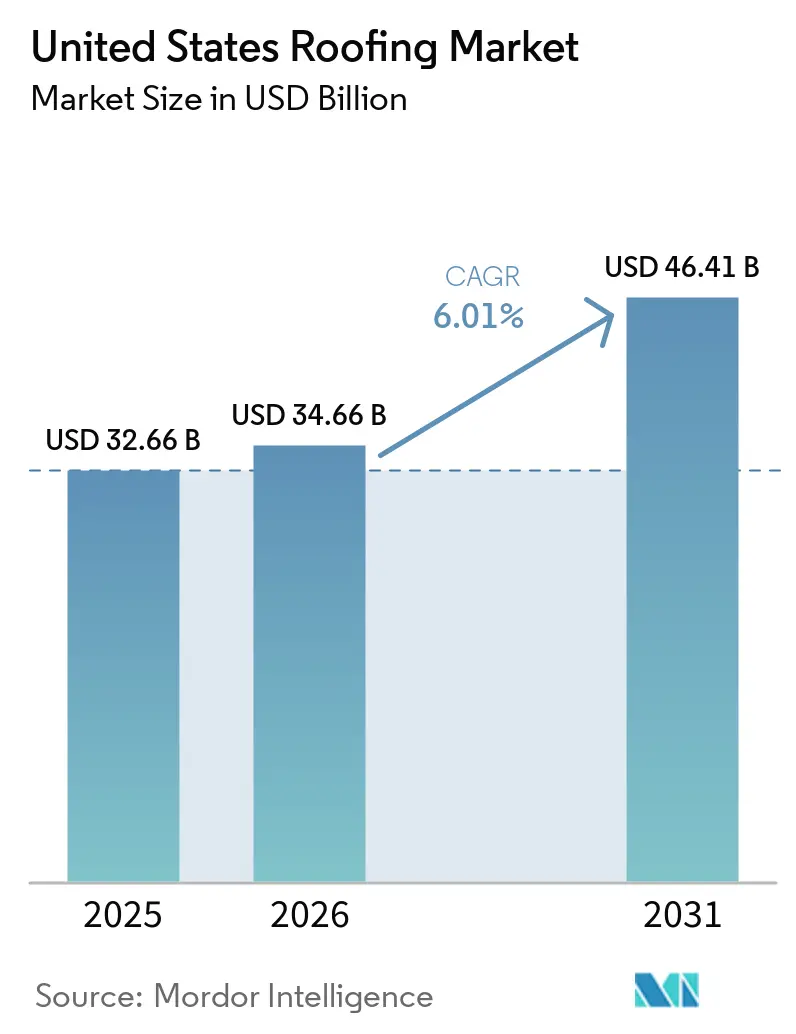
La taille du marché de la toiture aux États-Unis était évaluée à 34,66 milliards USD en 2026 et devrait progresser de 36,74 milliards USD en 2027 pour atteindre 48,43 milliards USD d'ici 2032, à un CAGR de 5,68 % durant la période de prévision (2027-2032).
Aux États-Unis, le vieillissement des toitures en bardeaux d'asphalte et les dommages localisés causés par la grêle soutiennent la demande de remplacement, tandis que la construction de centres de données offre des opportunités pour de nouvelles installations commerciales. Les exigences énergétiques peuvent transformer des projets éligibles d'un simple changement de revêtement en une mise à niveau complète de l'enveloppe du bâtiment. Les fabricants répondent par une planification des capacités et des systèmes qualifiés, mais les contraintes de main-d'œuvre et les hausses de prix liées aux expéditions peuvent limiter la conversion en travaux achevés. Cela favorise les offres qui associent l'assemblage de toiture spécifié à une installation fiable et correctement documentée, répondant à la fois aux besoins de protection et de performance du bâtiment.
Principaux enseignements du rapport
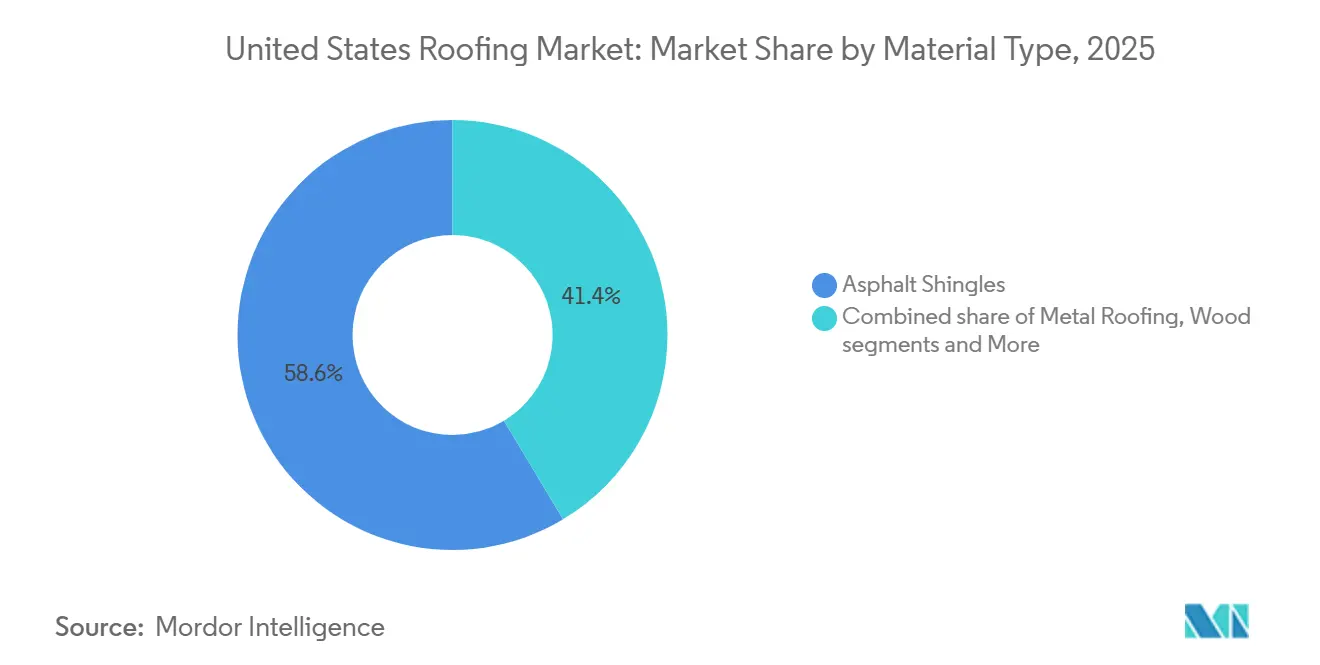
- Par type de matériau, les bardeaux d'asphalte ont dominé avec une part de marché de la toiture aux États-Unis de 58,3 % en 2026, tandis que les membranes monocouches (TPO, EPDM et PVC) devraient connaître la croissance la plus rapide avec un CAGR de 7,35 % durant la période 2027-2032.
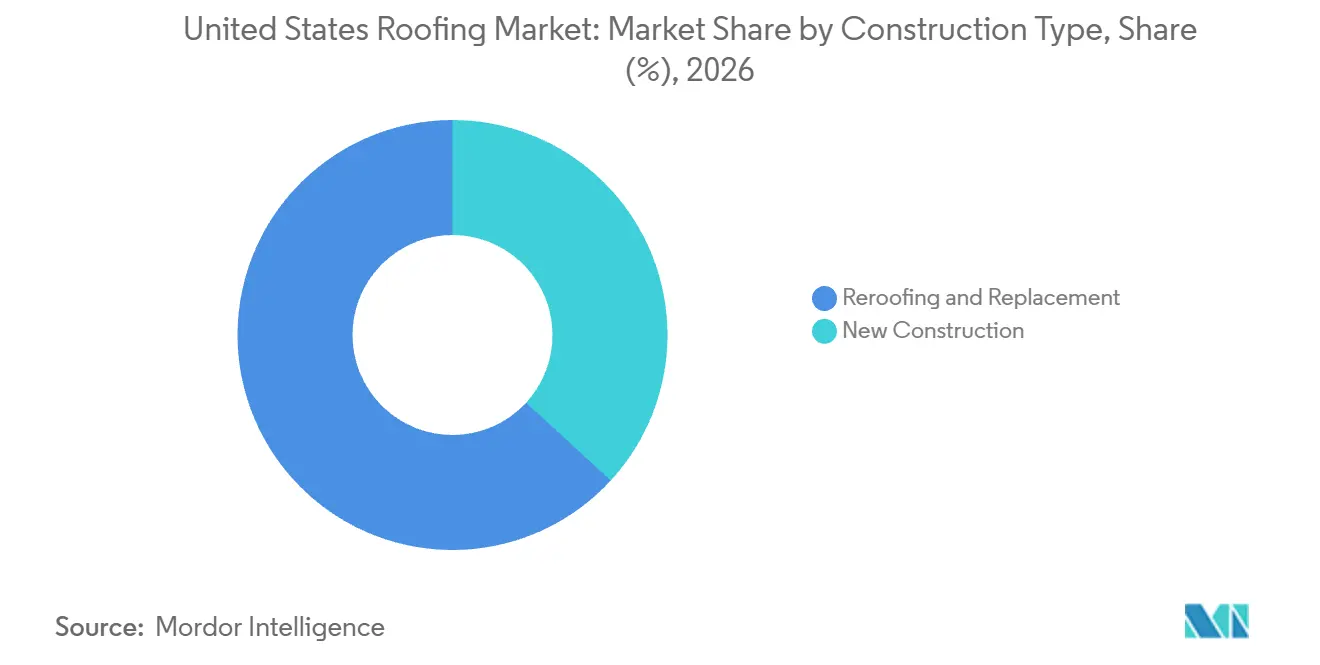
- Par type de construction, la réfection et le remplacement de toiture ont représenté une part de 63,17 % de la taille du marché de la toiture aux États-Unis en 2026, et la nouvelle construction devrait connaître la croissance la plus rapide avec un CAGR de 6,6 % durant la période 2027-2032.
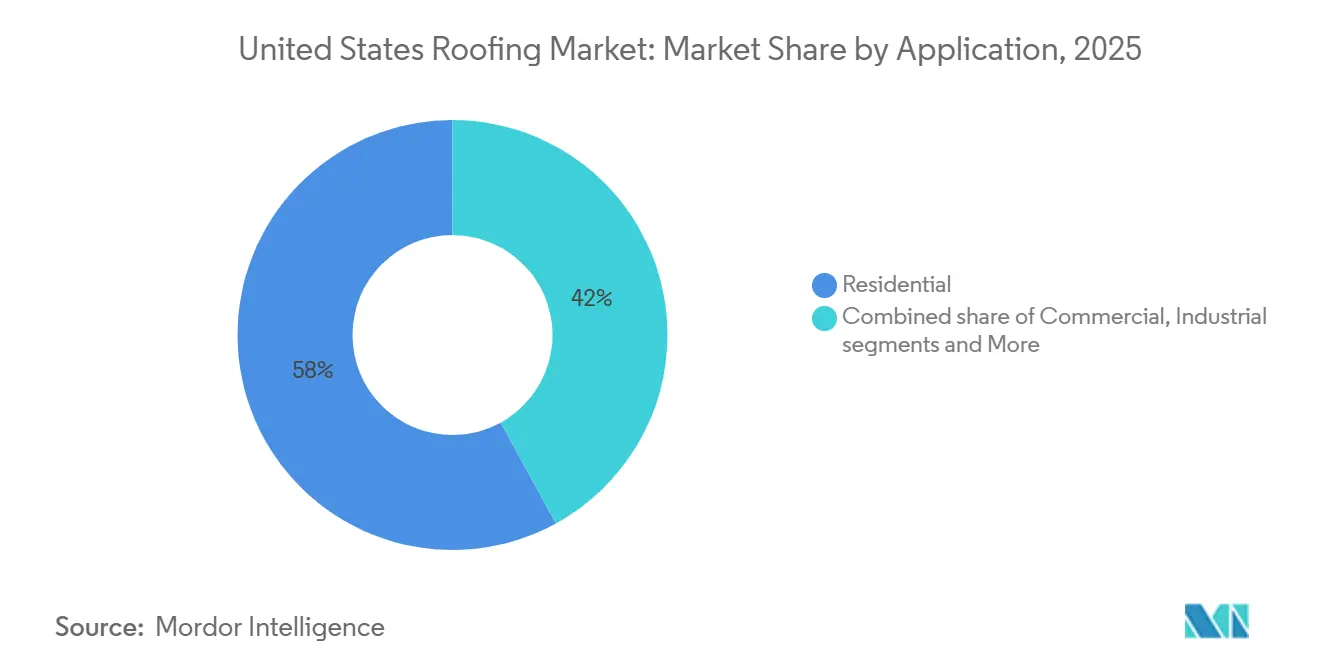
- Le résidentiel a dominé la répartition par application avec une part de 57,56 % en 2026, tandis que le commercial devrait connaître la croissance la plus rapide avec un CAGR de 7,7 % durant la période 2027-2032.
- Sur le plan géographique, le Sud-Est a dominé avec une part de 28,59 % en 2026, et le Sud-Ouest devrait être le marché régional à la croissance la plus rapide avec un CAGR de 6,95 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement du parc de toitures et cycles de remplacement plus fréquents soutenant la demande de réfection | +2.6% | Virginie-Occidentale, Connecticut, New Jersey, Massachusetts | Moyen terme (2 à 4 ans) |
| Événements de tempêtes et de grêle augmentant les réparations financées par les assurances et l'activité de réfection | +1.8% | Texas, Missouri, Illinois, Wisconsin, Oklahoma | Court terme (≤ 2 ans) |
| Mises à niveau de l'efficacité énergétique stimulant la demande de toitures réfléchissantes et de meilleurs systèmes d'isolation | +1.5% | État de Californie | Moyen terme (2 à 4 ans) |
| Croissance des entrepôts logistiques et des centres de données élargissant les installations de toitures commerciales | +1.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Adoption de toitures prêtes pour le solaire et intégrant des panneaux photovoltaïques en toiture augmentant les dépenses de mise à niveau | +0.6% | État de Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc de toitures et cycles de remplacement plus fréquents soutenant la demande de réfection
La durée de vie résiduelle d'une toiture installée peut générer une demande de remplacement indépendamment de toute décision de nouvelle construction. Dans les données des assureurs participants de Verisk, environ 29 % des maisons américaines dotées de bardeaux d'asphalte avaient moins de 4 ans de durée de vie résiduelle de toiture en 2025.[1] Cette concentration en fin de durée de vie fait du remplacement motivé par l'état de la toiture une source récurrente de projets potentiels. Les travaux peuvent concerner des bâtiments déjà en service, de sorte que leur calendrier dépend de l'état de la toiture plutôt que de la création de nouvelles surfaces de plancher. La tâche commerciale à court terme consiste donc à réaliser des évaluations de l'état des toitures afin d'identifier, au sein de cette cohorte, celles qui nécessitent un remplacement complet et celles qui peuvent continuer à être utilisées.
Événements de tempêtes et de grêle augmentant les réparations financées par les assurances et l'activité de réfection
La grêle peut concentrer la demande de réfection même lorsque le cycle global des sinistres s'affaiblit. Dans les données des assureurs participants de Verisk, la grêle catastrophique a représenté 33 % des sinistres lis aux toitures en 2025 et a principalement alimenté la hausse du volume des sinistres catastrophiques. Le volume global des sinistres liés aux toitures a néanmoins chuté de près de 20 % cette année-là. State Farm a versé plus de 5,6 milliards USD en indemnisations liées à la grêle aux États-Unis en 2025 pour les biens sinistrés, notamment les habitations et les véhicules. Pour les entrepreneurs en toiture, ces résultats indiquent des opportunités de réparation liées à des événements spécifiques plutôt qu'une expansion uniforme sur l'ensemble des toitures assurées. L'activité de sinistres peut donc alimenter un pipeline de réparations, le résultat commercial étant déterminé par les travaux de toiture effectivement autorisés par les assureurs et les propriétaires.
Mises à niveau de l'efficacité énergétique stimulant la demande de toitures réfléchissantes et de meilleurs systèmes d'isolation
Les réglementations énergétiques peuvent transformer une modification de toiture planifiée en une mise à niveau plus large de l'enveloppe du bâtiment pour les propriétaires non résidentiels. Le Code de l'énergie 2025 de la Californie s'applique aux demandes de permis déposées à partir du 1er janvier 2026. Sous réserve d'exceptions et d'alternatives, ses dispositions relatives aux toitures réfléchissantes couvrent les modifications dépassant 50 % de la surface de toiture ou 2 000 pieds carrés, selon la valeur la moins élevée.[2] Les remplacements ou recouvrements à faible pente éligibles exigent également une isolation de toiture. Pour les projets concernés, la décision commerciale inclut donc à la fois la performance de surface et l'assemblage thermique, créant une demande allant au-delà d'un simple remplacement à l'identique. Les entrepreneurs capables de coordonner ces éléments peuvent assurer la conformité dans le cadre d'un seul projet de toiture, faisant de la date de remplacement un déclencheur pratique pour les dépenses d'efficacité énergétique.
Croissance des entrepôts logistiques et des centres de données élargissant les installations de toitures commerciales
Les dépenses de construction de bâtiments privés destinés aux centres de données aux États-Unis ont atteint un rythme annualisé de 84,95 milliards USD en août 2026, soit une hausse de plus de 73 % en glissement annuel. Cette mesure de la construction couvre les bâtiments et exclut les racks et les serveurs. En septembre 2025, une fiche d'information du Congrès décrivait un bâtiment de centre de données à Abilene, au Texas, exécutant des charges de travail OpenAI, avec 7 autres bâtiments en construction. À cette époque, les bâtiments supplémentaires devaient être achevés à la mi-2026. Pour les installateurs de toitures, un campus avec une livraison échelonnée des bâtiments peut offrir des lots d'installation répétés, liant les opportunités de revenus aux étapes de construction plutôt qu'aux achats d'équipements informatiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée limitant la capacité des entrepreneurs et augmentant les coûts d'installation | -1.1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Volatilité des prix des intrants pour les bardeaux d'asphalte, les métaux et l'isolation, pesant sur les marges | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Exigences en matière de permis, d'assurance et de garantie prolongeant les délais de réalisation des projets | -0.3% | Oklahoma City, Oklahoma | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée limitant la capacité des entrepreneurs et augmentant les coûts d'installation
Des équipes qualifiées peuvent contraindre la livraison de travaux de toiture indépendamment de la disponibilité des matériaux. Dans l'enquête 2025 auprès des abonnés de Roofing Contractor, 36 % des couvreurs commerciaux ont identifié le recrutement de travailleurs qualifiés comme un défi. Par ailleurs, le résumé 2026 de KPMG sur les résultats d'une enquête dans le secteur de la toiture a signalé une hausse des coûts de main-d'œuvre chez 55 % des couvreurs américains interrogés en 2025. Le problème de disponibilité limite le volume de travaux qu'un entrepreneur peut entreprendre, tandis que le problème de coût augmente les charges de main-d'œuvre associées à ces travaux. L'augmentation de l'offre de matériaux de toiture ne peut à elle seule accroître le nombre d'équipes qualifiées disponibles pour les installer. Les propriétaires peuvent donc faire face à la fois à une fenêtre d'installation plus étroite et à une facture de main-d'œuvre plus élevée, même lorsqu'un système de toiture adapté est disponible.
Volatilité des prix des intrants pour les bardeaux d'asphalte, les métaux et l'isolation, pesant sur les marges
Une révision des prix par un fournisseur peut exposer les entrepreneurs en toiture à des coûts qui évoluent entre la date de devis et la date d'expédition. GAF a annoncé une hausse de 6 % à 9 % sur les bardeaux et les accessoires de toiture, applicable à compter du 1er juin 2026, invoquant des augmentations soutenues des matières premières et des pressions sur le transport. Son avis appliquait les nouveaux prix aux commandes expédiées à partir de cette date, quelle que soit la date de saisie de la commande. Pour un contrat d'installation à prix fixe, cette condition d'expédition peut faire peser une facture de matériaux imprévue sur l'entrepreneur, sauf si le contrat prévoit une clause de récupération. Répercuter la hausse sur le prix facturé au maître d'ouvrage peut à l'inverse augmenter le coût de réalisation du projet, laissant soit les marges d'installation, soit l'accessibilité financière du projet sous pression.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'échelle des bardeaux et la capacité thermoplastique façonnent la concurrenceLes bardeaux d'asphalte ont représenté une part de 58,3 % de la taille du marché de la toiture aux États-Unis en 2026, ce qui en fait le segment le plus important. Owens Corning a estimé le volume de bardeaux d'asphalte américains en 2025 à 143 millions de carrés, à l'exclusion des bardeaux de composants tels que les faîtières et les bardeaux de départ. Cette échelle de matériaux donne aux producteurs une base substantielle sur laquelle appliquer des améliorations de processus, reliant de petites variations par carré à une grande catégorie de produits. Les changements dans l'utilisation des matériaux ou dans l'effort d'installation par carré peuvent donc affecter l'économie d'un large volume de travaux annuels, sans nécessiter de passage à un autre matériau. Les entrepreneurs spécialisés dans les bardeaux d'asphalte peuvent chercher des gains en améliorant l'exécution au sein d'un revêtement établi, en concentrant les efforts techniques sur le grand volume déjà desservi par ce matériau.
Les membranes monocouches (TPO, EPDM et PVC) devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,35 % durant la période 2027-2032. En février 2026, Sika Corporation USA a posé la première pierre d'une usine de membranes thermoplastiques monocouches à Sealy, au Texas, avec un démarrage des opérations prévu au printemps 2027.[3] Son calendrier place la production prospective de membranes thermoplastiques près du début de la période de prévision, alignant le plan d'approvisionnement sur la demande future de projets. Un producteur peut utiliser une usine dédiée pour soutenir une offre de membranes spécifique, tandis que les entrepreneurs cherchant à réaliser ces travaux devraient livrer les assemblages de toiture correspondants. L'opportunité adressable se situe donc dans les projets de toiture thermoplastique correspondant à la production planifiée, concentrant l'effet de l'investissement au sein de la catégorie monocouche plus large.



Par type de construction :
la demande de remplacement et le pipeline de bâtiments autorisésLa réfection et le remplacement de toiture ont représenté une part de marché de la toiture aux États-Unis de 63,17 % en 2026, ce qui en fait le segment le plus important. La tâche commerciale commence avec un bâtiment déjà existant, de sorte que le projet de toiture peut être défini autour de la restauration de son revêtement sans nécessiter l'avancement d'un nouveau développement. Lorsque la dépose fait partie du cahier des charges, l'entrepreneur doit séquencer ces travaux avec la pose du nouveau revêtement et la protection du bâtiment en dessous. La proposition commerciale du segment est donc centrée sur la gestion d'une transition de toiture maîtrisée, reliant les travaux de remplacement physique à l'investissement continu du propriétaire dans un actif existant.
La nouvelle construction devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,6 % durant la période 2027-2032. En 2025, les bureaux de permis américains ont autorisé 1 431 616 nouveaux logements privés, soit 3,1 % de moins qu'en 2024. Une large base d'autorisations peut soutenir de futurs lots de toiture, mais le recul fait peser davantage le poids commercial sur les projets avançant vers la construction. Les fournisseurs de toiture ciblant ces travaux ont besoin d'une visibilité sur l'avancement des projets, car une autorisation établit un bâtiment prospectif plutôt qu'une installation achevée. Prioriser les lots de toiture sur les développements entrés en construction peut réduire les efforts de vente consacrés aux autorisations n'ayant pas encore produit de bâtiment.

Par application :
le leadership résidentiel face à la demande de rénovation commercialeLe résidentiel était la principale application, représentant 57,56 % du marché en 2026. Pour un ménage, une toiture installée protège une habitation individuelle, faisant de la barrière météorologique achevée et de sa relation avec le bâtiment le résultat de service pertinent. Un entrepreneur résidentiel peut façonner son offre autour de la forme de toiture et du design extérieur de cette propriété, intégrant le revêtement et l'installation dans un périmètre spécifique au bâtiment. Pour une toiture résidentielle visible, l'esthétique et la protection contre les intempéries deviennent des exigences d'installation liées, donnant à l'entrepreneur une base de différenciation propre à la propriété.
Le commercial devrait être le segment à la croissance la plus rapide, avec un CAGR de 7,7 % durant la période 2027-2032. Dans son activité nord-américaine, Carlisle a indiqué que la réfection représentait environ 70 % de l'activité de toiture commerciale de Carlisle Construction Materials en 2025 et en était le principal moteur de performance. Son rapport a lié cette activité à un parc de bâtiments commerciaux vieillissant et à la demande de solutions écoénergétiques. L'application commerciale dispose donc d'une voie de demande basée sur le remplacement en parallèle des nouvelles constructions, permettant aux fournisseurs d'améliorer la performance des bâtiments par des travaux sur les toitures existantes. Une seule décision de réfection peut ainsi répondre à la fois à l'âge de l'actif et à la performance énergétique, faisant du soutien aux systèmes orientés vers la rénovation un élément central pour servir ce groupe d'acheteurs.
Analyse géographique
Marché de la toiture dans le Sud-Est
Le Sud-Est a représenté une part de 28,59 % de la taille du marché de la toiture aux États-Unis en 2026, ce qui en fait le plus grand marché régional pour les systèmes de toiture installés. En septembre 2025, Owens Corning a sélectionné Prattville, en Alabama, pour une usine planifiée d'une capacité annuelle d'environ 6 millions de carrés de bardeaux laminés. La société a indiqué qu'elle servirait la région, qu'elle a qualifiée de plus grande zone de bardeaux d'asphalte du pays, et prévoyait une production en 2027. Étant donné que l'usine était également destinée à soutenir le réseau national de bardeaux américains, sa valeur régionale dépendrait de la manière dont la production atteint les contrats de toiture locaux.
Marché de la toiture dans le Sud-Ouest
Le Sud-Ouest devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 6,95 % durant la période 2027-2032. Pour un entrepreneur ciblant les toitures commerciales à faible pente dans cette région, l'opportunité peut être développée autour d'une offre définie d'installation de membranes. Une opération axée sur les membranes devrait transformer son design de toiture choisi en travaux répétables sur site, faisant de l'expertise d'application une partie de sa stratégie d'expansion. Cette orientation peut limiter l'éventail des méthodes d'installation qu'une équipe doit maîtriser initialement, tout en préservant une application de bâtiment claire pour son service. Le choix déterminant est donc de savoir quels bâtiments et systèmes servir en premier, car les prévisions régionales englobent un ensemble de projets plus large qu'un seul entrepreneur ne peut traiter.
Dans le Nord-Est, la plupart des nouveaux logements collectifs achevés en 2025 se trouvaient dans des bâtiments de 50 unités ou plus. Le Midwest comptait également une cohorte substantielle d'achèvements de grands bâtiments cette année-là, bien que les bâtiments de cette taille ne contenaient pas la majorité de ses unités collectives achevées. Dans l'Ouest, les nouvelles maisons individuelles mitoyennes vendues en 2025 appartenaient en grande partie à des associations de propriétaires. Pour les installateurs de toitures, ces profils distinguent les travaux sur de grandes structures résidentielles partagées des travaux sur des maisons mitoyennes individuelles, nécessitant une définition de projet différente. Pour un contrat de maison mitoyenne, identifier le client de la toiture et le périmètre des travaux constitue un point de départ commercial plus précis que de traiter l'appartenance à une association comme un mandat d'achat.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions américaines du point de vue des entrepreneurs en toiture réalisant des installations conformes. Les obligations fédérales en matière de protection contre les chutes façonnent les méthodes de travail, tandis que les règles énergétiques de la Californie affectent également la manière dont les projets non résidentiels éligibles démontrent la performance du bâtiment. La conformité implique donc à la fois le processus d'installation et la toiture achevée, rendant les voies de conformité disponibles commercialement importantes.
Tableau réglementaire
| Facteur de décision | États-Unis | Californie |
|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail | Commission de l'énergie de Californie |
| Instruments ou orientations clés | 29 CFR 1926.501(b)(10) et (11), protection contre les chutes en toiture | Code de l'énergie 2025, conformité par performance ou prescriptive |
| Effet commercial | Fournir les systèmes de protection contre les chutes spécifiés pour les travaux de toiture éligibles | Démontrer la conformité par la voie de performance du bâtiment ou de produit de toiture applicable |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne équilibre la protection obligatoire aux bords de toiture non protégés à au moins 6 pieds au-dessus des niveaux inférieurs avec les systèmes et exceptions autorisés. Pour les toitures à faible pente ne dépassant pas 50 pieds de largeur, la norme autorise la surveillance de sécurité seule, préservant une méthode alternative pour les travaux éligibles. La note Moyenne de la Californie reflète son option de performance par logiciel approuvé aux côtés de la voie prescriptive par produit de toiture. Les jugements Sans changement reflètent la continuité de ces voies opérationnelles, le prochain cycle de code de la Californie étant en phase de pré-réglementation et prévu pour adoption en 2027 et entrée en vigueur le 1er janvier 2029.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication de revêtements de toiture, la distribution en gros et l'installation sous contrat comme sources successives de revenus pour les fournisseurs. ABC Supply vend des produits de toiture uniquement aux entrepreneurs professionnels agréés, plaçant le client professionnel entre la distribution et les travaux finaux sur le bâtiment. Le processus de réfection commerciale de CentiMark passe des spécifications et devis approuvés par le client à un bon de commande ou un contrat. Le transfert critique est donc d'un produit pouvant être fourni à un périmètre de toiture pouvant être exécuté.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication de revêtements de toiture | Fabricants de bardeaux tels que Owens Corning | Ventes de produits de toiture | Augmentation de la capacité de laminage supplémentaire | Échelonner les engagements de production avec la mise en service des équipements |
| Distribution en gros | Grossistes en produits de toiture tels que ABC Supply | Ventes de produits en gros | Planification des livraisons par rapport à l'installation | Coordonner les livraisons sur chantier avec les équipes d'installation |
| Installation et remplacement | Entrepreneurs en toiture commerciale tels que CentiMark Corporation | Revenus contractuels de toiture installée | Coordination du périmètre préalable aux travaux et des permis | Finaliser les spécifications et le séquençage de sécurité avant la mobilisation |
| Source: Mordor Intelligence | ||||
Les fabricants et les distributeurs captent les ventes de produits, tandis que les installateurs perçoivent des revenus sur le projet de toiture, déplaçant la valeur du débit de production vers l'exécution sur site tout au long de la chaîne. Finaliser le périmètre de toiture avant la commande de matériaux aide à aligner le revêtement, les permis et les dispositions de sécurité avec l'installation prévue. L'installateur est par conséquent le point où l'approvisionnement en produits devient une promesse contractuelle spécifique au bâtiment, donnant au contrôle du périmètre une source de valeur distincte.
Paysage concurrentiel
Concentration du Marché
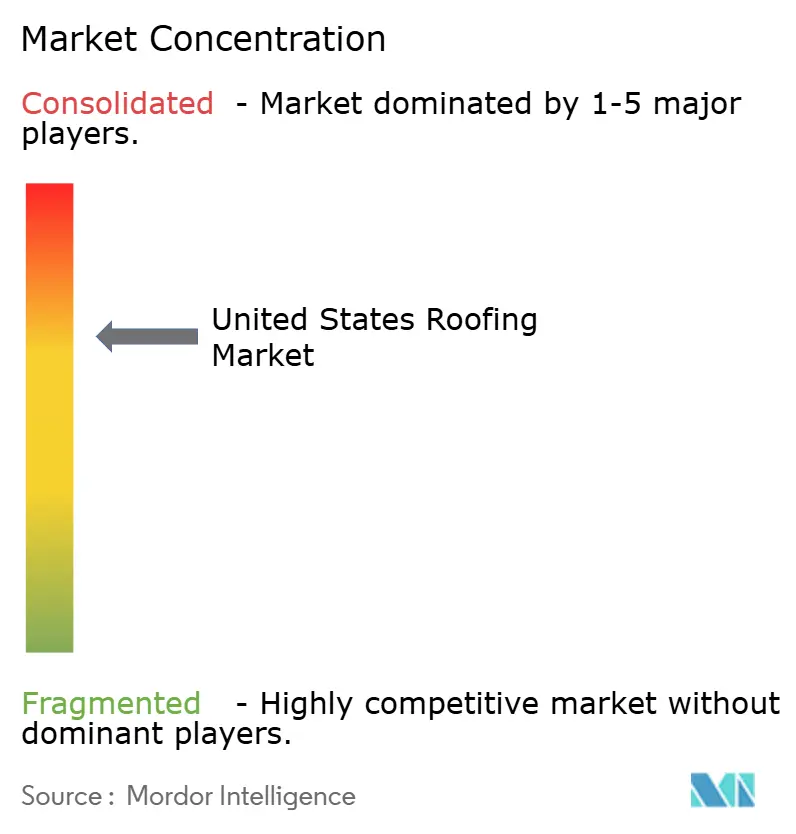
La concurrence implique GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. et IKO Industries Inc. parmi ses fournisseurs établis. Les importants engagements de production créent des barrières à l'entrée au sein de ce champ multi-fournisseurs, tandis que le calendrier des ajouts de capacité détermine quand les installateurs peuvent bénéficier de la production prospective. En juin 2025, GAF a annoncé le début de la construction de son usine de bardeaux à Newton, Kansas, avec une production attendue en 2027 et une pleine capacité d'ici mi-2029. La montée en puissance annoncée étale les ajouts d'approvisionnement prospectifs au-delà de la première production, de sorte que les attentes d'approvisionnement des clients installateurs doivent suivre les étapes du développement.
Carlisle Construction Materials, filiale en propriété exclusive de Carlisle Companies Inc., fournit des systèmes de toiture EPDM, TPO et PVC. Carlisle Companies Inc. a déclaré un chiffre d'affaires CCM en produits de construction pour le deuxième trimestre 2026 de 1,18 milliard USD, en hausse de 8 %, soutenu par la croissance des volumes et la demande de réfection malgré une faible nouvelle construction commerciale. Un fournisseur exposé à la fois au remplacement et à la nouvelle construction peut donc afficher une performance globale plus solide tout en faisant face à un cycle de développement plus faible. L'approvisionnement orienté vers le remplacement peut par conséquent servir les clients en toiture durant un cycle de développement faible, donnant au fabricant une voie de demande qui ne repose pas uniquement sur les nouveaux bâtiments commerciaux.
En mai 2025, CertainTeed LLC s'est associé à l'Institut d'assurance pour la sécurité des entreprises et des habitations et a proposé un système de toiture répondant à ses normes FORTIFIED Roof. L'éligibilité à la désignation exige un système complet répondant à la norme, une installation par un entrepreneur en toiture certifié FORTIFIED et une documentation des produits et de l'installation, sous réserve des critères supplémentaires du programme. Les catégories requises comprennent un tablier de toiture étanche, des sous-couches, des métaux de rive et des fixations appropriées. L'offre concurrentielle s'étend donc des composants éligibles à la compétence de l'entrepreneur et à la livraison d'assemblage documentée, liant le positionnement de performance à l'exécution de l'installation. Un challenger peut faire de la livraison d'assemblage documentée son différenciateur concurrentiel en s'associant à un couvreur certifié, sans nécessiter une technologie de revêtement de toiture exclusive.
Leaders du secteur de la toiture aux États-Unis
-
GAF Materials LLC
-
Owens Corning
-
CertainTeed LLC
-
Carlisle Companies Inc.
-
IKO Industries Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture aux États-Unis Entreprises couvertes dans ce rapport
- GAF Materials LLC
- Owens Corning
- CertainTeed LLC
- Carlisle Companies Inc.
- IKO Industries Inc.
- TAMKO Building Products
- Johns Manville
- Elevate Commercial Roofing Systems (Amrize)
- Sika AG
- Soprema Group
- Atlas Roofing Corporation
- QXO, Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group of Companies
- Baker Roofing Company
- Nations Roof
- IronHead Roofing
- Malarkey Roofing Products
- Best Contracting Services
Opportunités clés pour les acteurs du marché
Les opportunités comparent la manière dont les entrepreneurs en toiture peuvent servir les propriétaires éligibles de l'Oklahoma par le biais du remplacement, de l'installation dans les nouvelles maisons et des services de qualification. Strengthen Oklahoma Homes accepte des candidatures à l'échelle de l'État pour des subventions allant jusqu'à 10 000 USD pour des mises à niveau de toiture FORTIFIED éligibles sur des maisons individuelles neuves et existantes occupées par leur propriétaire en tant que résidence principale. Les candidats doivent maintenir une assurance contre le vent, et les attributions dépendent des fonds disponibles, des documents requis et de la certification FORTIFIED. Étant donné que les subventions sont versées directement aux entrepreneurs après l'achèvement des travaux, l'opportunité commerciale associe l'installation de toiture à la certification et à la gestion de la trésorerie du projet.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Toitures de remplacement résilientes | Le programme inclut les mises à niveau des maisons existantes | Propriétaires occupants assurés éligibles de maisons individuelles existantes | Combiner le remplacement avec la mise à niveau FORTIFIED éligible | Financement disponible et périmètre de mise à niveau éligible | Entrepreneurs en toiture certifiés FORTIFIED |
| Toitures résilientes pour les nouvelles maisons | Le programme couvre également les nouvelles résidences principales | Propriétaires occupants assurés éligibles de nouvelles maisons individuelles | Intégrer la mise à niveau éligible dans l'installation initiale de la toiture | Éligibilité du logement et assurance contre le vent en vigueur | Installateurs de toiture certifiés desservant les nouvelles maisons |
| Installation de toiture avec certification | Le paiement de l'entrepreneur suit l'achèvement des travaux et la remise des documents | Propriétaires éligibles nécessitant une installation et une documentation de qualification | Regrouper l'installation, la certification et la documentation de paiement | Fonds de roulement jusqu'au paiement post-achèvement | Entrepreneurs certifiés disposant de capacités d'administration de projet |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est un contrat de toiture qui mène les travaux éligibles jusqu'à la documentation requise pour le paiement. Les entrepreneurs peuvent distinguer cette offre en alignant l'installation, la certification et les documents d'achèvement dans le cadre d'une seule responsabilité de projet. Le paiement post-achèvement crée un besoin en fonds de roulement, de sorte que le succès dépend du soutien au chantier jusqu'à son achèvement sans traiter un plafond de subvention comme un revenu garanti.
Développements industriels récents dans Marché de la toiture aux États-Unis
- Avril 2026 : GAF a annoncé une hausse de 6 % à 9 % sur les bardeaux et les accessoires de toiture, applicable aux commandes expédiées à partir du 1er juin 2026, quelle que soit la date de saisie de la commande.
- Février 2026 : Sika Corporation USA a posé la première pierre d'une usine de membranes de toiture thermoplastiques monocouches à Sealy, au Texas. La société prévoyait un démarrage des opérations au printemps 2027.
Marché de la toiture aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la toiture aux États-Unis mesure les dépenses annuelles consacrées aux systèmes de toiture fournis et installés pour les bâtiments aux États-Unis. Il classe ces dépenses par matériau de revêtement de toiture, type de projet, application de bâtiment et région américaine.
Exclusions du périmètre : les gouttières et produits de drainage de toiture vendus séparément, les ventes d'isolation de toiture autonomes, les équipements photovoltaïques solaires en toiture et leur installation, les projets de toiture en dehors des États-Unis, et les intrants de toiture en amont vendus séparément sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Commercial
- Bureaux et commerce de détail
- Industrie et logistique
- Autres
- Infrastructure
- Par type d'installation
- Nouvelle installation
- Remplacement / Rénovation (re-toiture)
- Par type de toiture
- Toit en pente
- Toit plat / à faible pente
- Par type de matériau
- Bitume modifié
- Caoutchouc EPDM
- Polyoléfine thermoplastique (TPO)
- Membrane PVC
- Métaux
- Tuiles
- Autres
- Par géographie
- Nord-Est
- Midwest
- Sud-Est
- Ouest
- Sud-Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'enquête sur les permis de construire et la série sur les dépenses de construction du Bureau du recensement américain fournissent des indicateurs pour les nouvelles autorisations résidentielles et les investissements dans la construction, tandis que l'enquête américaine sur le logement du HUD renseigne sur la taille et l'état du parc de logements existants. La norme de protection contre les chutes de l'OSHA aide à interpréter les exigences d'installation et la capacité des entrepreneurs, et les séries publiques de construction et de logement telles que celles-ci fournissent un contexte indépendant pour la demande dans les projets de toiture aux États-Unis.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les annonces de produits et de capacités, et les reportages réputés du secteur de la construction peuvent clarifier l'activité des fournisseurs, les prix des matériaux, les tendances d'installation et le calendrier des projets. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées peuvent inclure des entrepreneurs en toiture, des distributeurs, des fabricants et des propriétaires de bâtiments aux États-Unis, avec des répondants couvrant des fonctions de direction, d'exploitation, de vente et de gestion de projet. Leurs contributions peuvent tester les hypothèses des sources secondaires sur les valeurs de contrats installés, la répartition des matériaux et des projets, la capacité de main-d'œuvre et la demande régionale, puis identifier les lacunes à combler par des indicateurs de marché indépendants et des vérifications sélectives auprès des fournisseurs ou des canaux de distribution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
L'estimation part d'une approche descendante à partir des dépenses annuelles américaines en contrats de toiture installés achevés, puis vérifie certains totaux avec les revenus d'entrepreneurs échantillonnés et l'activité de projets. Les permis et mises en chantier de logements indiquent les travaux potentiels de nouvelle construction, les dépenses de construction du Bureau du recensement suivent le cycle du bâtiment, les mesures du parc de logements et de leur état par le HUD informent la demande de remplacement, les indicateurs de sinistres liés aux tempêtes et de réparations aident à localiser la réfection liée aux intempéries, et la disponibilité de la main-d'œuvre et les prix des matériaux de toiture testent dans quelle mesure la demande peut se transformer en travaux achevés et à quelle valeur contractuelle. Les décomptes de projets, les valeurs contractuelles installées typiques et les données sur les matériaux, le type de construction, l'application et la région construisent les parts pertinentes, tandis que des agrégations sélectives de fournisseurs et des vérifications de canaux testent ces répartitions sans remplacer le total descendant. Une régression multivariée peut relier la valeur du marché à ces indicateurs de demande et de coûts, avec une analyse de scénarios pour les saisons de tempêtes inhabituelles, les cycles de construction et les mouvements de prix des intrants, et les indicateurs manquants ou contradictoires sont encadrés par des hypothèses alternatives et vérifiés auprès des répondants primaires avant que les prévisions au niveau des variables ne soient finalisées.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation par rapport à l'activité de construction, aux signaux du logement et de la réparation, aux communications des fournisseurs et aux données des canaux de distribution, puis vérifient les valeurs aberrantes et les écarts importants par rapport aux définitions des sources, au calendrier et à la base unitaire. Un second examen par un analyste suit la réconciliation, et les mouvements non résolus déclenchent des revérifications des sources ou une reprise de contact avec les répondants avant la validation finale. La série est actualisée annuellement, révisée entre les mises à jour annuelles après des événements importants tels que des tempêtes majeures ou des changements de capacité et de prix, et fait l'objet d'une vérification préalable à la livraison pour les données actuelles et la cohérence interne.
Taille du marché de la toiture aux États-Unis selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés divergent parce que les estimations sélectionnées comptabilisent des transactions différentes au sein de la chaîne de valeur de la toiture et couvrent des portions différentes du marché du bâtiment aux États-Unis. Le périmètre des projets installés du rapport comptabilise une fois le revêtement de toiture achevé et son installation, tandis que le Cabinet de conseil mondial A rapporte les matériaux de toiture résidentiels et commerciaux et le Cabinet de conseil mondial B rapporte la demande de toiture résidentielle. Les périodes publiées diffèrent également, de sorte que chaque estimation est lue dans le contexte de son année de mesure déclarée.
Les principaux facteurs d'écart sont la transaction comptabilisée et la couverture du bâtiment. L'estimation publiée du Cabinet de conseil mondial A mesure les revenus des matériaux de toiture pour usage résidentiel et commercial, tandis que la valeur de projet mesurée par ce rapport comptabilise le contrat achevé, y compris l'installation. Le Cabinet de conseil mondial B couvre la demande de toiture résidentielle et omet donc les applications de bâtiments commerciaux, industriels, institutionnels et autres. Ces périmètres de transaction et d'application plus étroits peuvent contribuer à des totaux déclarés inférieurs à une mesure couvrant les projets installés dans l'ensemble des applications de bâtiments aux États-Unis.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,74 milliards USD (2027) | |
| Cabinet de conseil mondial A | 21,69 milliards USD (2030) | Sur la base de 2030, cette estimation est inférieure de 41,0 % à la valeur 2027 de ce rapport de 36,74 milliards USD, 3 ans plus tôt. Le total publié couvre les matériaux de toiture pour usage résidentiel et commercial, tandis que le rapport comptabilise les contrats de projets installés incluant la valeur d'installation dans l'ensemble des applications de bâtiments. |
| Cabinet de conseil mondial B | 15,2 milliards USD (2027) | Sur la base de 2027, cette estimation est inférieure de 58,6 % à la valeur 2027 de ce rapport de 36,74 milliards USD. Le total publié couvre uniquement la demande de toiture résidentielle, excluant les projets de toiture installés pour les applications commerciales, industrielles, institutionnelles et autres. |
Les estimations mesurent des choses différentes. Le total des projets installés inclut la valeur d'installation des entrepreneurs, tandis que les chiffres externes couvrent les matériaux de toiture ou la demande de toiture résidentielle. Le périmètre de Mordor Intelligence comptabilise les contrats de toiture installés achevés dans l'ensemble des applications de bâtiments, ce qui explique en partie pourquoi son total dépasse les estimations qui ne comptabilisent que les matériaux de toiture ou la demande résidentielle.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la toiture aux États-Unis et ses perspectives de croissance ?
Le marché était évalué à 34,66 milliards USD en 2026 et est estimé à 36,74 milliards USD en 2027. Il devrait atteindre 48,43 milliards USD d'ici 2032, à un CAGR de 5,68 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de toiture aux États-Unis ?
Verisk a estimé qu'environ 29 % des maisons américaines dotées de bardeaux d'asphalte dans ses données d'assureurs participants de 2025 avaient moins de 4 ans de durée de vie résiduelle de toiture, soutenant la demande de remplacement.
Quel est le principal matériau de toiture ?
Les bardeaux d'asphalte détenaient 58,3 % du marché en 2026. Les membranes monocouches (TPO, EPDM et PVC) devraient connaître la croissance la plus rapide avec un CAGR de 7,35 % durant la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs de toiture aux États-Unis ?
GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. et IKO Industries Inc. sont les principaux acteurs.
Quelle est la principale contrainte pesant sur les installations de toiture ?
Dans l'enquête 2025 auprès des abonnés de Roofing Contractor spécialisés dans la toiture commerciale, 36 % des répondants ont identifié la disponibilité de travailleurs qualifiés comme un défi. La pénurie peut contraindre la capacité des entrepreneurs.
Quelle région américaine de toiture est en tête, et laquelle devrait connaître la croissance la plus rapide ?
Le Sud-Est détenait la plus grande part avec 28,59 % en 2026. Le Sud-Ouest devrait connaître la croissance la plus rapide avec un CAGR de 6,95 % durant la période 2027-2032.