
Tamanho e Participação do Mercado de Coberturas dos Estados Unidos
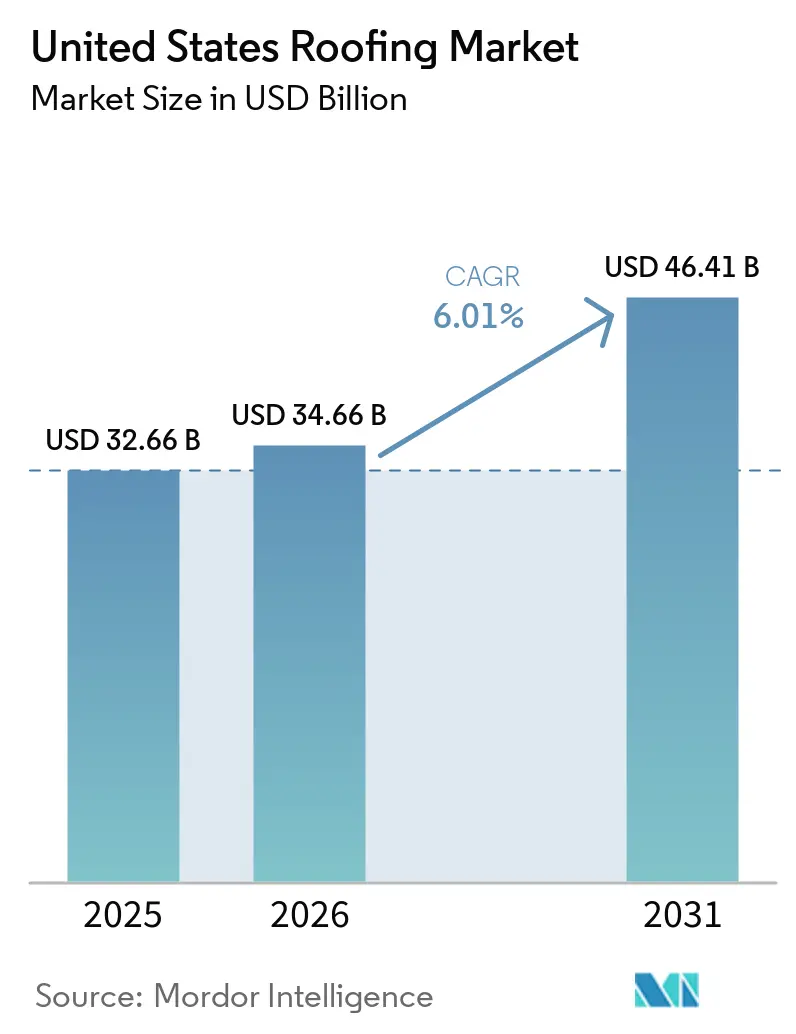
Análise do Mercado de Coberturas dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de coberturas dos Estados Unidos foi avaliado em 34,66 bilhões de USD em 2026 e estimado para crescer de 36,74 bilhões de USD em 2027 até atingir 48,43 bilhões de USD até 2032, a um CAGR de 5,68% durante o período de previsão (2027-2032).
Nos Estados Unidos, o envelhecimento das coberturas de telhas asfálticas e os danos localizados por granizo sustentam a demanda por substituições, enquanto a construção de centros de dados amplia as oportunidades para novas instalações comerciais. Os requisitos de eficiência energética podem transformar projetos qualificados de uma simples troca de revestimento em uma atualização completa da envoltória do edifício. Os fabricantes respondem por meio de capacidade planejada e sistemas qualificados, mas as restrições de mão de obra e os aumentos de preços baseados em remessas podem limitar a conversão em trabalho concluído. Isso favorece ofertas que unem o conjunto de cobertura especificado com uma instalação confiável e devidamente documentada, atendendo tanto às necessidades de proteção quanto às de desempenho do edifício.
Principais Conclusões do Relatório
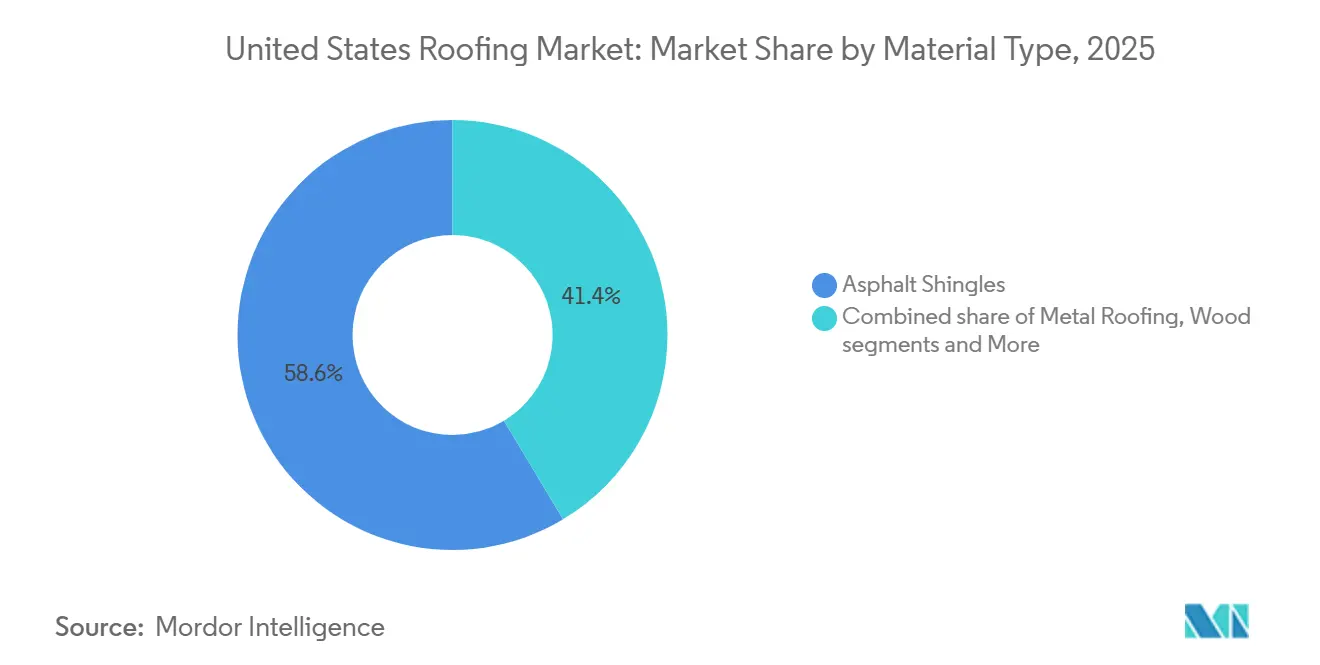
- Por tipo de material, as telhas asfálticas lideraram com uma participação de 58,3% no mercado de coberturas dos Estados Unidos em 2026, enquanto as membranas de camada única (TPO, EPDM e PVC) têm previsão de crescimento mais rápido, com um CAGR de 7,35% durante 2027-2032.
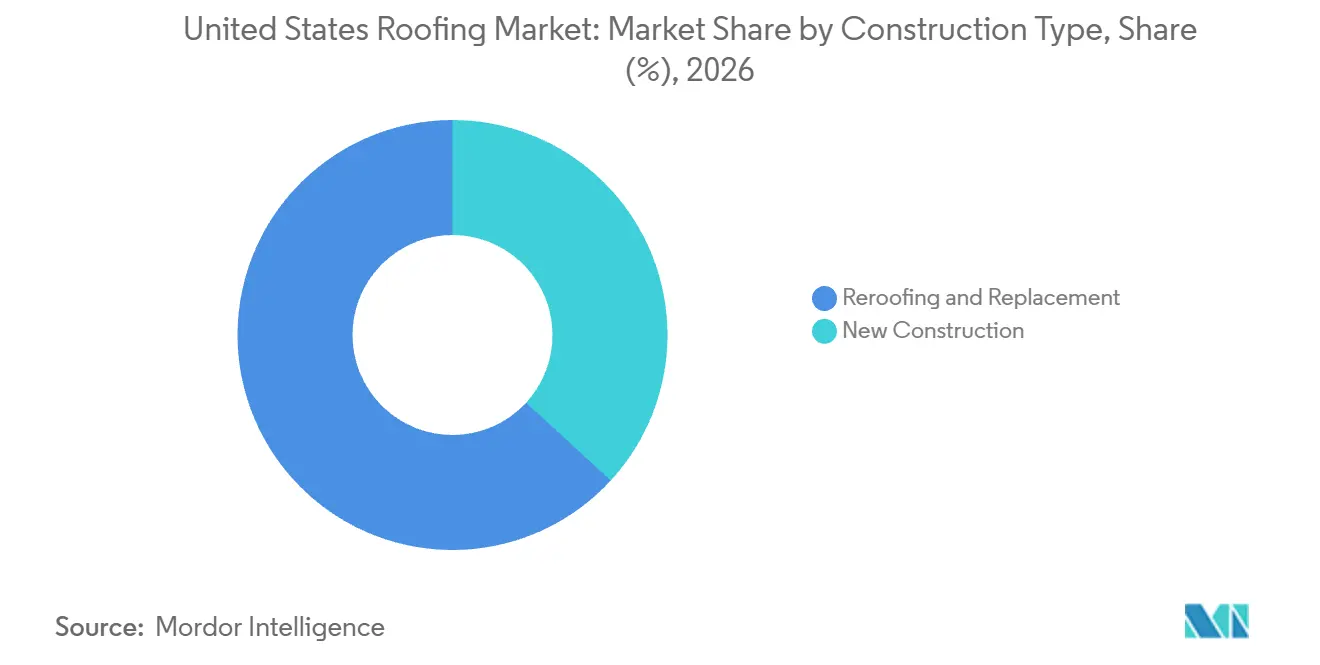
- Entre os tipos de construção, as recoberturas e substituições representaram uma participação de 63,17% no tamanho do mercado de coberturas dos Estados Unidos em 2026, e as novas construções têm previsão de crescimento mais rápido, com um CAGR de 6,6% durante 2027-2032.
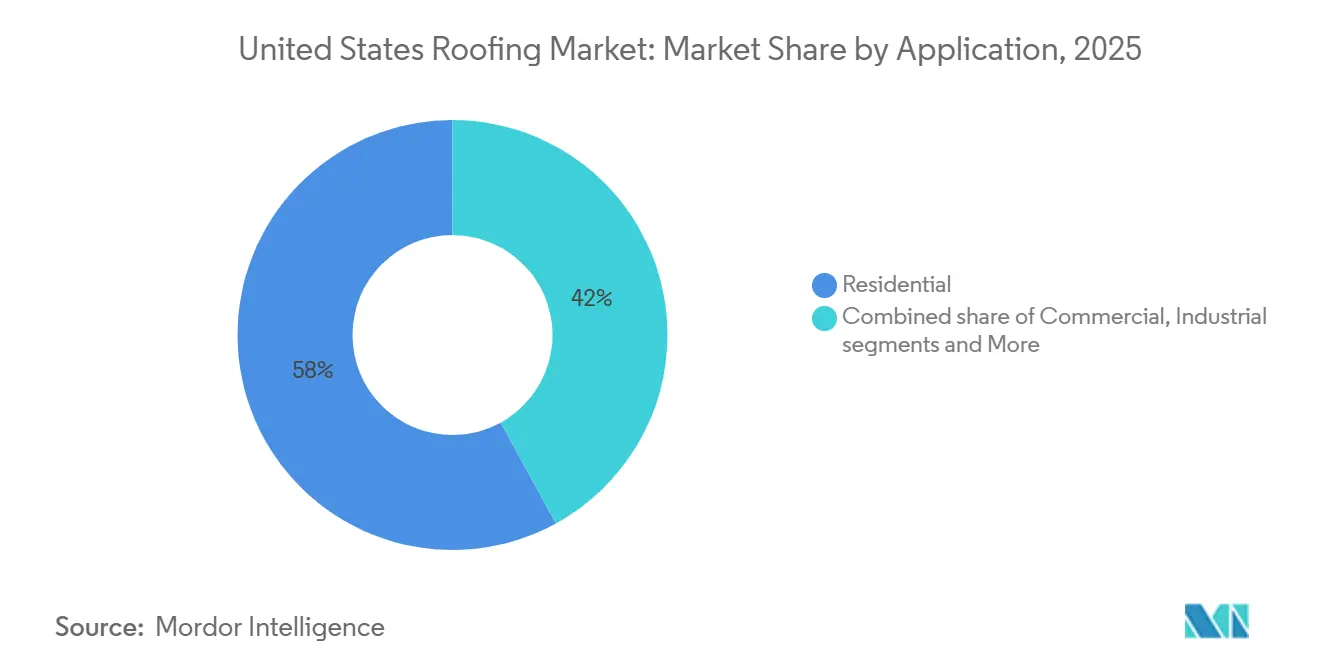
- O segmento residencial liderou o mix de aplicações com uma participação de 57,56% em 2026, enquanto o comercial tem previsão de crescimento mais rápido, com um CAGR de 7,7% durante 2027-2032.
- Geograficamente, o Sudeste liderou com uma participação de 28,59% em 2026, e o Sudoeste tem previsão de ser o mercado regional de crescimento mais rápido, com um CAGR de 6,95% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento do estoque de coberturas e ciclos de substituição mais frequentes sustentando a demanda por recoberturas | +2.6% | Virgínia Ocidental, Connecticut, Nova Jersey, Massachusetts | Médio prazo (2-4 anos) |
| Tempestades e eventos de granizo aumentando reparos financiados por seguros e atividade de recobertura | +1.8% | Texas, Missouri, Illinois, Wisconsin, Oklahoma | Curto prazo (≤ 2 anos) |
| Atualizações de eficiência energética impulsionando a demanda por coberturas frias e melhores sistemas de isolamento | +1.5% | Estado da Califórnia | Médio prazo (2-4 anos) |
| Crescimento em armazéns logísticos e centros de dados expandindo as instalações de coberturas comerciais | +1.4% | Em todo o país | Médio prazo (2-4 anos) |
| Adoção de coberturas prontas para energia solar e integradas com painéis fotovoltaicos aumentando os gastos com atualizações | +0.6% | Estado da Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento do estoque de coberturas e ciclos de substituição mais frequentes sustentando a demanda por recoberturas
A vida útil restante da cobertura instalada pode gerar demanda por substituição independentemente de uma decisão de nova construção. Nos dados de seguradoras participantes da Verisk, aproximadamente 29% das residências nos EUA com telhas asfálticas tinham menos de 4 anos de vida útil restante da cobertura em 2025.[1] Essa concentração próxima ao fim da vida útil torna a substituição orientada por condição uma fonte recorrente de projetos potenciais. O trabalho pode atender a edifícios já em uso, portanto seu cronograma depende das condições da cobertura e não da criação de nova área construída. A tarefa comercial de curto prazo é, portanto, a avaliação de condições que identifica quais coberturas nesse grupo precisam de substituição completa e quais podem continuar em serviço.
Tempestades e eventos de granizo aumentando reparos financiados por seguros e atividade de recobertura
O granizo pode concentrar a demanda por recobertura mesmo quando o ciclo geral de sinistros se enfraquece. Nos dados de seguradoras participantes da Verisk, o granizo catastrófico representou 33% dos sinistros de cobertura em 2025 e foi o principal responsável pelo aumento no volume de sinistros catastróficos. O volume geral de sinistros de cobertura, no entanto, caiu quase 20% naquele ano. A State Farm pagou mais de 5,6 bilhões de USD em sinistros relacionados a granizo nos EUA em 2025, abrangendo propriedades afetadas, incluindo residências e veículos. Para os empreiteiros de coberturas, esses dados apontam para oportunidades de reparo específicas por evento, e não para uma expansão uniforme em todas as coberturas seguradas. A atividade de sinistros pode, portanto, sustentar um pipeline de reparos, com o resultado comercial determinado pelos trabalhos de cobertura que as seguradoras e os proprietários de imóveis efetivamente autorizam.
Atualizações de eficiência energética impulsionando a demanda por coberturas frias e melhores sistemas de isolamento
As normas de energia podem transformar uma alteração de cobertura programada em uma atualização mais ampla da envoltória para proprietários não residenciais. O Código de Energia da Califórnia de 2025 aplica-se a pedidos de licença apresentados a partir de 1º de janeiro de 2026. Sujeitas a exceções e alternativas, suas disposições sobre coberturas frias abrangem alterações que excedam 50% da área da cobertura ou 2.000 pés quadrados, o que for menor.[2] As substituições ou recuperações qualificadas de baixa inclinação também exigem isolamento da cobertura. Para os projetos afetados, a decisão comercial inclui, portanto, tanto o desempenho da superfície quanto o conjunto térmico, criando demanda por mais do que um simples revestimento equivalente. Os empreiteiros capazes de coordenar esses elementos podem atender à conformidade em um único projeto de cobertura, tornando a data de substituição um gatilho prático para gastos com eficiência energética.
Crescimento em armazéns logísticos e centros de dados expandindo as instalações de coberturas comerciais
Os gastos com construção de edifícios privados para centros de dados nos Estados Unidos atingiram 84,95 bilhões de USD anualizados em agosto de 2026, um aumento de mais de 73% em relação ao ano anterior. A medida de construção abrange edifícios e exclui racks e servidores. Em setembro de 2025, um documento informativo do Congresso descreveu um edifício de centro de dados em Abilene, Texas, executando cargas de trabalho da OpenAI, com mais 7 em construção. Naquele momento, previa-se que os edifícios adicionais seriam concluídos em meados de 2026. Para os instaladores de coberturas, um campus com entrega escalonada de edifícios pode oferecer pacotes de instalação repetidos, vinculando as oportunidades de receita às etapas de construção, e não às aquisições de equipamentos de computação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada limitando a capacidade dos empreiteiros e elevando os custos de instalação | -1.1% | Em todo o país | Médio prazo (2-4 anos) |
| Volatilidade nos preços de insumos de telhas asfálticas, metal e isolamento pressionando as margens | -0.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Requisitos de licenciamento, seguro e garantia prolongando o prazo dos projetos | -0.3% | Oklahoma City, Oklahoma | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra qualificada limitando a capacidade dos empreiteiros e elevando os custos de instalação
Equipes qualificadas podem restringir a entrega de coberturas independentemente da disponibilidade de materiais. Na pesquisa de 2025 com assinantes da Roofing Contractor, 36% dos empreiteiros comerciais identificaram a contratação de trabalhadores qualificados como um desafio. Separadamente, o resumo da KPMG de 2026 sobre os resultados da pesquisa do setor de coberturas relatou aumento dos custos de mão de obra entre 55% dos empreiteiros de coberturas dos EUA pesquisados em 2025. O problema de disponibilidade limita a quantidade de trabalho que um empreiteiro pode realizar, enquanto o problema de custo eleva a despesa com mão de obra associada a esse trabalho. O aumento do fornecimento de materiais de cobertura por si só não pode expandir o número de equipes qualificadas disponíveis para instalá-los. Os proprietários podem, portanto, enfrentar tanto uma janela de instalação mais estreita quanto uma conta de mão de obra mais elevada, mesmo quando um sistema de cobertura adequado está disponível.
Volatilidade nos preços de insumos de telhas asfálticas, metal e isolamento pressionando as margens
Uma redefinição de preços por parte de um fornecedor pode expor os empreiteiros de coberturas a custos que mudam entre a cotação e a remessa. A GAF anunciou um aumento de 6% a 9% em telhas e acessórios de cobertura com vigência a partir de 1º de junho de 2026, citando aumentos sustentados de matérias-primas e pressão no transporte. Seu aviso aplicou os novos preços a pedidos enviados a partir dessa data, independentemente da data de entrada do pedido. Para um contrato de instalação a preço fixo, essa condição de remessa pode transferir uma conta de material inesperada para o empreiteiro, a menos que o contrato permita recuperação. Repassar o aumento ao preço do proprietário pode, por outro lado, elevar o custo de prosseguir com o projeto, deixando as margens de instalação ou a viabilidade financeira do projeto sob pressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Escala de Telhas e Capacidade Termoplástica Moldam a ConcorrênciaAs telhas asfálticas representaram uma participação de 58,3% no tamanho do mercado de coberturas dos Estados Unidos em 2026, tornando-se o maior segmento. A Owens Corning estimou o volume de telhas asfálticas nos EUA em 2025 em 143 milhões de quadrados, excluindo telhas de componentes como cumeeiras, espigões e tiras iniciais. Essa escala de material oferece aos produtores uma base substancial sobre a qual aplicar melhorias de processo, vinculando pequenas mudanças por quadrado a uma grande categoria de produtos. Mudanças no uso de material ou no esforço de instalação por quadrado podem, portanto, afetar a economia de um grande volume de trabalho anual, mesmo sem migrar para outro material. Os empreiteiros de telhas asfálticas podem buscar ganhos melhorando a execução dentro de um revestimento já estabelecido, concentrando o esforço técnico no grande volume já atendido por esse material.
As membranas de camada única (TPO, EPDM e PVC) têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,35% durante 2027-2032. Em fevereiro de 2026, a Sika Corporation USA iniciou as obras de uma fábrica de membranas termoplásticas de camada única em Sealy, Texas, com operações previstas para a primavera de 2027.[3] Seu cronograma posiciona a produção prospectiva de membranas termoplásticas próxima ao início do período de previsão, alinhando o plano de fornecimento com a demanda futura de projetos. Um produtor pode usar uma fábrica dedicada para sustentar uma oferta específica de membrana, enquanto os empreiteiros que buscam esse trabalho precisariam entregar os conjuntos de cobertura correspondentes. A oportunidade endereçável está, portanto, em projetos de coberturas termoplásticas que correspondam à produção planejada, concentrando o efeito do investimento dentro da categoria mais ampla de camada única.



Por Tipo de Construção:
Demanda por Substituição e o Pipeline de Edificações AutorizadasAs recoberturas e substituições representaram uma participação de 63,17% no mercado de coberturas dos Estados Unidos em 2026, tornando-se o maior segmento. A tarefa comercial começa com um edifício já existente, portanto o projeto de cobertura pode ser definido em torno da restauração do seu revestimento sem exigir o avanço de um novo empreendimento. Quando a remoção faz parte da especificação, o empreiteiro precisa sequenciar esse trabalho com a instalação do novo revestimento e a proteção do edifício abaixo. A proposta comercial do segmento centra-se, portanto, na gestão de uma transição controlada de cobertura, conectando o trabalho físico de substituição ao investimento contínuo do proprietário em um ativo existente.
As novas construções têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,6% durante 2027-2032. Em 2025, os escritórios de licenças dos EUA autorizaram 1.431.616 novas unidades habitacionais privadas, 3,1% a menos do que em 2024. Uma grande base autorizada pode sustentar futuros pacotes de cobertura, mas o declínio coloca mais peso comercial nos projetos que avançam para a construção. Os fornecedores de coberturas que visam esse trabalho precisam de visibilidade sobre o estágio do projeto, pois uma autorização estabelece um edifício prospectivo e não uma instalação concluída. Priorizar pacotes de cobertura em empreendimentos que já entraram em construção pode reduzir o esforço de vendas gasto em autorizações que ainda não produziram um edifício.

Por Aplicação:
Liderança Residencial Encontra a Demanda por Retrofit ComercialO segmento residencial foi a maior aplicação, representando 57,56% do mercado em 2026. Para uma residência, uma cobertura instalada protege uma única habitação, tornando a barreira climática concluída e sua relação com o edifício o resultado de serviço relevante. Um empreiteiro residencial pode moldar sua oferta em torno da forma da cobertura e do design exterior dessa propriedade, integrando o revestimento e a instalação em um escopo específico para o edifício. Para uma cobertura residencial visível, a aparência e a proteção climática tornam-se requisitos de instalação vinculados, oferecendo ao empreiteiro uma base específica para diferenciação.
O segmento comercial tem previsão de ser o de crescimento mais rápido, com um CAGR de 7,7% durante 2027-2032. Em seu negócio norte-americano, a Carlisle afirmou que as recoberturas representaram cerca de 70% da atividade de coberturas comerciais da Carlisle Construction Materials em 2025 e foram seu principal impulsionador de desempenho. Seu relatório vinculou essa atividade ao envelhecimento do estoque de edifícios comerciais e à demanda por soluções energeticamente eficientes. A aplicação comercial tem, portanto, uma rota de demanda baseada em substituição ao lado de novas instalações, permitindo que os fornecedores abordem o desempenho do edifício por meio de trabalhos em coberturas existentes. Uma única decisão de recobertura pode, consequentemente, abordar tanto a idade do ativo quanto o desempenho energético, tornando o suporte a sistemas orientados para retrofit central para atender a esse grupo de compradores.
Análise Geográfica
Mercado de Coberturas do Sudeste
O Sudeste representou uma participação de 28,59% no tamanho do mercado de coberturas dos Estados Unidos em 2026, tornando-se o maior mercado regional para sistemas de cobertura instalados. Em setembro de 2025, a Owens Corning selecionou Prattville, Alabama, para uma fábrica planejada com capacidade anual de cerca de 6 milhões de quadrados de telhas laminadas. A empresa afirmou que atenderia à região, que caracterizou como a maior área de telhas asfálticas do país, com produção prevista para 2027. Como a fábrica também se destinava a apoiar a rede de telhas dos EUA de forma mais ampla, seu valor regional dependeria de como a produção chegaria aos contratos de cobertura locais.
Mercado de Coberturas do Sudoeste
O Sudoeste tem previsão de ser o mercado regional de crescimento mais rápido, com um CAGR de 6,95% durante 2027-2032. Para um empreiteiro que visa coberturas comerciais de baixa inclinação nessa região, a oportunidade pode ser desenvolvida em torno de uma oferta definida de instalação de membranas. Uma operação focada em membranas precisaria transformar seu projeto de cobertura escolhido em trabalho repetível no local, tornando a expertise de aplicação parte de sua estratégia de expansão. Esse foco pode limitar a gama de métodos de instalação que uma equipe precisa escalar inicialmente, preservando ao mesmo tempo uma aplicação clara de edifício para seu serviço. A escolha crítica é, portanto, quais edifícios e sistemas atender primeiro, pois a previsão regional abrange um conjunto de projetos mais amplo do que um único empreiteiro pode atender.
No Nordeste, a maioria das novas unidades multifamiliares concluídas em 2025 estava em edifícios com 50 unidades ou mais. O Centro-Oeste também teve um grupo substancial de conclusões de grandes edifícios naquele ano, embora edifícios dessa escala não contivessem a maioria de suas unidades multifamiliares concluídas. No Oeste, as novas casas unifamiliares geminadas vendidas em 2025 estavam em grande parte em associações de proprietários. Para os instaladores de coberturas, esses perfis distinguem o trabalho em grandes estruturas residenciais compartilhadas do trabalho em residências geminadas individuais, exigindo diferentes escopos de projeto. Para um contrato de residência geminada, identificar o cliente da cobertura e o limite do trabalho é um ponto de partida comercial mais preciso do que tratar a associação como um mandato de compra.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas dos EUA sob a perspectiva de empreiteiros de coberturas que realizam instalações em conformidade. Os deveres federais de proteção contra quedas moldam os métodos de trabalho, enquanto as normas de energia da Califórnia também afetam como os projetos não residenciais qualificados demonstram o desempenho do edifício. A conformidade envolve, portanto, tanto o processo de instalação quanto a cobertura concluída, tornando as rotas de conformidade disponíveis comercialmente importantes.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional | Comissão de Energia da Califórnia |
| Instrumentos ou diretrizes principais | 29 CFR 1926.501(b)(10) e (11), proteção contra quedas em coberturas | Código de Energia de 2025, conformidade por desempenho ou prescritiva |
| Efeito comercial | Fornecer sistemas de proteção contra quedas especificados para trabalhos qualificados em coberturas | Demonstrar conformidade por meio da rota de desempenho do edifício ou de produto de cobertura aplicável |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média equilibra a proteção obrigatória em bordas de cobertura desprotegidas a pelo menos 1,8 metros acima dos níveis inferiores com sistemas e exceções permitidos. Para coberturas de baixa inclinação com largura não superior a 15 metros, a norma permite apenas o monitoramento de segurança, preservando um método alternativo para trabalhos qualificados. A classificação Média da Califórnia reflete sua opção de desempenho por software aprovado ao lado da rota prescritiva de produto de cobertura. Os julgamentos Sem alteração refletem a continuidade dessas rotas operativas, com o próximo ciclo de código da Califórnia em pré-regulamentação e programado para adoção em 2027 e vigência em 1º de janeiro de 2029.
Etapas da Cadeia de Valor
A cadeia de valor compara a fabricação de revestimentos de cobertura, a distribuição por atacado e a instalação contratada como fontes sucessivas de receita para os fornecedores. A ABC Supply vende produtos de cobertura apenas para empreiteiros profissionais licenciados, posicionando o cliente do setor entre a distribuição e o trabalho final no edifício. O processo de recobertura comercial da CentiMark avança das especificações e estimativas aprovadas pelo cliente para uma ordem de compra ou contrato. A transferência crítica é, portanto, de um produto que pode ser fornecido para um escopo de cobertura que pode ser executado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de revestimentos de cobertura | Fabricantes de telhas como a Owens Corning | Vendas de produtos de cobertura | Ampliação da capacidade de laminação adicional | Escalonar compromissos de produção com o comissionamento de equipamentos |
| Distribuição por atacado | Atacadistas de produtos de cobertura como a ABC Supply | Vendas de produtos por atacado | Agendamento de entrega para instalação | Coordenar as entregas no canteiro de obras com as equipes de instalação |
| Instalação e substituição | Empreiteiros de coberturas comerciais como a CentiMark Corporation | Receita de contratos de cobertura instalada | Coordenação de escopo pré-obra e licenças | Finalizar especificações e sequenciamento de segurança antes da mobilização |
| Fonte: Mordor Intelligence | ||||
Os fabricantes e distribuidores capturam vendas de produtos, enquanto os instaladores ganham com o projeto de cobertura, deslocando o valor da produção para a execução no local ao longo da cadeia. Finalizar o escopo da cobertura antes do pedido de material ajuda a alinhar o revestimento, as licenças e os arranjos de segurança com a instalação pretendida. O instalador é, consequentemente, onde o fornecimento de produtos se torna uma promessa contratual específica para o edifício, conferindo ao controle de escopo uma fonte distinta de valor.
Cenário Competitivo
Concentração do Mercado
A concorrência envolve GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. e IKO Industries Inc. entre seus fornecedores estabelecidos. Grandes compromissos de produção criam barreiras de entrada nesse campo com múltiplos fornecedores, enquanto o momento das adições de capacidade determina quando os instaladores podem contar com a produção prospectiva. Em junho de 2025, a GAF anunciou o início da construção de sua fábrica de telhas em Newton, Kansas, com produção prevista para 2027 e capacidade plena até meados de 2029. O cronograma anunciado distribui as adições prospectivas de fornecimento além da primeira produção, portanto as expectativas de abastecimento dos clientes instaladores precisam acompanhar as etapas da expansão.
A Carlisle Construction Materials, subsidiária integral da Carlisle Companies Inc., fornece sistemas de cobertura em EPDM, TPO e PVC. A Carlisle Companies Inc. reportou receita de produtos de construção da CCM no segundo trimestre de 2026 de 1,18 bilhão de USD, alta de 8%, sustentada pelo crescimento de volume e pela demanda por recoberturas, apesar da fraqueza nas novas construções comerciais. Um fornecedor exposto tanto à substituição quanto às novas construções pode, portanto, apresentar um desempenho geral mais forte enquanto enfrenta um ciclo de desenvolvimento mais fraco. O fornecimento orientado para substituição pode, consequentemente, atender aos clientes de coberturas durante um ciclo de desenvolvimento fraco, oferecendo ao fabricante uma rota de demanda que não depende exclusivamente de novos edifícios comerciais.
Em maio de 2025, a CertainTeed LLC firmou parceria com o Insurance Institute for Business & Home Safety e ofereceu um sistema de cobertura que atende aos seus padrões FORTIFIED Roof. A elegibilidade para a designação exige um sistema completo que atenda ao padrão, instalação por um empreiteiro de coberturas FORTIFIED certificado e documentação de produtos e instalação, sujeita aos critérios adicionais do programa. As categorias exigidas incluem um deck de cobertura selado, substratos, metal de borda e fixadores apropriados. A oferta competitiva se estende, portanto, dos componentes elegíveis à capacidade do empreiteiro e à entrega documentada do conjunto, vinculando o posicionamento de desempenho à execução da instalação. Um concorrente pode tornar a entrega documentada do conjunto seu diferencial competitivo ao fazer parceria com um empreiteiro certificado, sem exigir uma tecnologia exclusiva de revestimento de cobertura.
Líderes do Setor de Coberturas dos Estados Unidos
-
GAF Materials LLC
-
Owens Corning
-
CertainTeed LLC
-
Carlisle Companies Inc.
-
IKO Industries Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas dos Estados Unidos Empresas cobertas neste relatório
- GAF Materials LLC
- Owens Corning
- CertainTeed LLC
- Carlisle Companies Inc.
- IKO Industries Inc.
- TAMKO Building Products
- Johns Manville
- Elevate Commercial Roofing Systems (Amrize)
- Sika AG
- Soprema Group
- Atlas Roofing Corporation
- QXO, Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group of Companies
- Baker Roofing Company
- Nations Roof
- IronHead Roofing
- Malarkey Roofing Products
- Best Contracting Services
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam como os empreiteiros de coberturas podem atender a proprietários elegíveis de Oklahoma por meio de substituição, instalação em novas residências e serviços de qualificação. O programa Strengthen Oklahoma Homes aceita inscrições em todo o estado para subsídios de até 10.000 USD para atualizações qualificadas de coberturas FORTIFIED em residências unifamiliares novas e existentes, ocupadas pelo proprietário como residência principal. Os candidatos devem manter seguro contra ventos, e os prêmios dependem dos fundos disponíveis, da documentação exigida e da certificação FORTIFIED. Como os subsídios vão diretamente para os empreiteiros após a conclusão do trabalho, a abertura comercial une a instalação da cobertura com a certificação e a gestão do fluxo de caixa do projeto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / de prospecção | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Coberturas de substituição resilientes | O programa inclui atualizações em residências existentes | Proprietários-ocupantes segurados elegíveis de residências unifamiliares existentes | Combinar a substituição com a atualização FORTIFIED qualificada | Financiamento disponível e escopo de atualização elegível | Empreiteiros de coberturas FORTIFIED certificados |
| Coberturas resilientes para novas residências | O programa também abrange novas residências principais | Proprietários-ocupantes segurados elegíveis de novas residências unifamiliares | Incorporar a atualização qualificada na instalação inicial da cobertura | Elegibilidade da residência e seguro contra ventos em vigor | Instaladores de coberturas certificados que atendem a novas residências |
| Instalação de cobertura com certificação | O pagamento ao empreiteiro ocorre após a conclusão do trabalho e da documentação | Proprietários elegíveis que precisam de instalação e documentação de qualificação | Agrupar instalação, certificação e documentação de pagamento | Capital de giro durante o pagamento pós-conclusão | Empreiteiros certificados com capacidade de administração de projetos |
| Fonte: Mordor Intelligence | |||||
A abertura central é um contrato de cobertura que conduz o trabalho elegível até a documentação necessária para o pagamento. Os empreiteiros podem distinguir essa oferta alinhando instalação, certificação e documentação de conclusão em uma única responsabilidade de projeto. O pagamento pós-conclusão cria uma necessidade de capital de giro, portanto o sucesso depende de sustentar o trabalho até a conclusão sem tratar o teto do subsídio como receita garantida.
Desenvolvimentos industriais recentes em Mercado de Coberturas dos Estados Unidos
- Abr 2026: A GAF anunciou um aumento de 6% a 9% em telhas e acessórios de cobertura, aplicável a pedidos enviados a partir de 1º de junho de 2026, independentemente da data de entrada do pedido.
- Fev 2026: A Sika Corporation USA iniciou as obras de uma fábrica de membranas de cobertura termoplásticas de camada única em Sealy, Texas. A empresa previu o início das operações na primavera de 2027.
Mercado de Coberturas dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de coberturas dos Estados Unidos mede os gastos anuais em sistemas de cobertura fornecidos e instalados em edifícios nos Estados Unidos. Ele classifica esses gastos por material de revestimento de cobertura, tipo de projeto, aplicação do edifício e região dos EUA.
Exclusões de escopo: Calhas e produtos de drenagem de cobertura vendidos separadamente, vendas de isolamento de cobertura independentes, equipamentos e instalação de energia solar fotovoltaica em coberturas, projetos de cobertura fora dos Estados Unidos e insumos de cobertura upstream vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Comercial
- Escritórios e Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Por Tipo de Instalação
- Nova Instalação
- Substituição / Renovação (Substituição de Cobertura)
- Por Tipo de Cobertura
- Telhado Inclinado
- Telhado Plano / de Baixa Inclinação
- Por Tipo de Material
- Betume Modificado
- Borracha EPDM
- Poliolefina Termoplástica (TPO)
- Membrana de PVC
- Metais
- Telhas
- Outros
- Por Geografia
- Nordeste
- Meio-Oeste
- Sudeste
- Oeste
- Sudoeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A Pesquisa de Licenças de Construção e a série de Gastos com Construção do Censo dos EUA fornecem indicadores para novas autorizações residenciais e investimentos em construção, enquanto a Pesquisa Americana de Habitação do HUD informa o tamanho e as condições do estoque habitacional existente. A norma de proteção contra quedas da OSHA ajuda a interpretar os requisitos de instalação e a capacidade dos empreiteiros, e séries públicas de construção e habitação como essas fornecem contexto independente para a demanda em projetos de coberturas nos Estados Unidos.
Registros de empresas, relatórios anuais, materiais para investidores, anúncios de produtos e capacidade e reportagens respeitáveis do setor de construção podem esclarecer a atividade dos fornecedores, os preços de materiais, as tendências de instalação e o cronograma dos projetos. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas estruturadas podem incluir empreiteiros, distribuidores, fabricantes e proprietários de edifícios de coberturas dos Estados Unidos, com entrevistados cobrindo funções executivas, operacionais, de vendas e de projetos. Suas contribuições podem testar as premissas de fontes secundárias sobre valores de contratos instalados, mix de materiais e projetos, capacidade de mão de obra e demanda regional, e então identificar lacunas para acompanhamento por meio de indicadores de mercado independentes e verificações seletivas de fornecedores ou canais.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | |
| Segundo nível: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa começa de cima para baixo a partir dos gastos anuais dos Estados Unidos em contratos de cobertura instalada concluídos, verificando então totais selecionados com receita amostrada de empreiteiros e atividade de projetos. As licenças e inícios de habitação indicam o trabalho potencial de novas construções, os gastos com construção do Censo acompanham o ciclo de construção, as medidas de estoque e condições habitacionais do HUD informam a demanda por substituição, os indicadores de perdas por tempestades e reparos ajudam a localizar recoberturas relacionadas a eventos climáticos, e a disponibilidade de mão de obra e os preços de materiais de cobertura testam quanta demanda pode se tornar trabalho concluído e a que valor de contrato. Contagens de projetos, valores típicos de contratos instalados e evidências sobre material, tipo de construção, aplicação e região constroem as participações relevantes, enquanto consolidações seletivas de fornecedores e verificações de canais testam essas divisões sem substituir o total de cima para baixo. Uma regressão multivariada pode relacionar o valor de mercado a esses indicadores de demanda e custo, com análise de cenários para temporadas de tempestades incomuns, ciclos de construção e movimentos de preços de insumos, e indicadores ausentes ou conflitantes são delimitados com premissas alternativas e verificados com entrevistados primários antes que as previsões em nível de variável sejam finalizadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa com a atividade de construção, sinais de habitação e reparo, divulgações de fornecedores e evidências de canais, verificando então outliers e grandes variações em relação às definições de fonte, cronograma e base unitária. Uma segunda revisão por analista segue a reconciliação, e movimentos não resolvidos acionam novas verificações de fontes ou recontato com entrevistados antes da aprovação final. A série é atualizada anualmente, revisada entre as atualizações anuais após eventos relevantes como grandes tempestades ou mudanças de capacidade e preços, e submetida a uma nova verificação pré-entrega para dados atuais e consistência interna.
Tamanho do Mercado de Coberturas dos Estados Unidos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados divergem porque as estimativas selecionadas contabilizam diferentes transações dentro da cadeia de valor de coberturas e cobrem diferentes parcelas do mercado de construção dos Estados Unidos. O limite de projeto instalado do relatório contabiliza o revestimento de cobertura concluído e sua instalação uma vez, enquanto a Consultoria Global A reporta materiais de cobertura residencial e comercial e a Consultoria Global B reporta a demanda por coberturas residenciais. Os períodos publicados também diferem, portanto cada estimativa é lida no contexto de seu ano de medição declarado.
Os principais fatores de divergência são a transação contabilizada e a cobertura de edifícios. A estimativa publicada da Consultoria Global A mede a receita de materiais de cobertura para uso residencial e comercial, enquanto o valor de projeto medido neste relatório contabiliza o contrato concluído, incluindo a instalação. A Consultoria Global B abrange a demanda por coberturas residenciais e, portanto, omite aplicações comerciais, industriais, institucionais e outras. Esses limites mais estreitos de transação e aplicação podem contribuir para totais reportados menores do que uma medida que abrange projetos instalados em todas as aplicações de edifícios dos Estados Unidos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 36,74 bilhões de USD (2027) | |
| Consultoria Global A | 21,69 bilhões de USD (2030) | Em sua base de 2030, esta estimativa está 41,0% abaixo do valor de 2027 deste relatório de 36,74 bilhões de USD, 3 anos antes. O total publicado abrange materiais de cobertura para uso residencial e comercial, enquanto o relatório contabiliza contratos de projetos instalados, incluindo o valor de instalação em todas as aplicações de edifícios. |
| Consultoria Global B | 15,2 bilhões de USD (2027) | Em sua base de 2027, esta estimativa está 58,6% abaixo do valor de 2027 deste relatório de 36,74 bilhões de USD. O total publicado abrange apenas a demanda por coberturas residenciais, excluindo projetos de cobertura instalados para aplicações comerciais, industriais, institucionais e outras. |
As estimativas medem coisas diferentes. O total de projetos instalados inclui o valor de instalação do empreiteiro, enquanto os valores externos abrangem materiais de cobertura ou demanda por coberturas residenciais. O limite da Mordor Intelligence contabiliza contratos de cobertura instalada concluídos em todas as aplicações de edifícios, o que explica em parte por que seu total supera as estimativas que contabilizam apenas materiais de cobertura ou demanda residencial.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de coberturas dos Estados Unidos?
O mercado foi avaliado em 34,66 bilhões de USD em 2026 e estimado em 36,74 bilhões de USD em 2027. Tem previsão de atingir 48,43 bilhões de USD até 2032, a um CAGR de 5,68% durante 2027-2032.
O que sustenta a demanda por coberturas nos EUA?
A Verisk estimou que aproximadamente 29% das residências nos EUA com telhas asfálticas em seus dados de seguradoras participantes de 2025 tinham menos de 4 anos de vida útil restante da cobertura, sustentando a demanda por substituição.
Qual é o principal material de cobertura?
As telhas asfálticas detinham 58,3% do mercado em 2026. As membranas de camada única (TPO, EPDM e PVC) têm previsão de crescimento mais rápido, com um CAGR de 7,35% durante 2027-2032.
Quais empresas são os principais fornecedores de coberturas nos EUA?
GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. e IKO Industries Inc. são participantes importantes.
Qual é uma restrição importante para as instalações de coberturas?
Na pesquisa de 2025 com assinantes de coberturas comerciais da Roofing Contractor, 36% dos entrevistados identificaram a disponibilidade de trabalhadores qualificados como um desafio. A escassez pode restringir a capacidade dos empreiteiros.
Qual região de coberturas dos EUA lidera e qual tem previsão de crescimento mais rápido?
O Sudeste deteve a maior participação, com 28,59% em 2026. O Sudoeste tem previsão de crescimento mais rápido, com um CAGR de 6,95% durante 2027-2032.