
Tamaño y participación del mercado de viviendas prefabricadas de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 13.74 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.6 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.8 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.28 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de viviendas prefabricadas de Estados Unidos por Mordor Intelligence
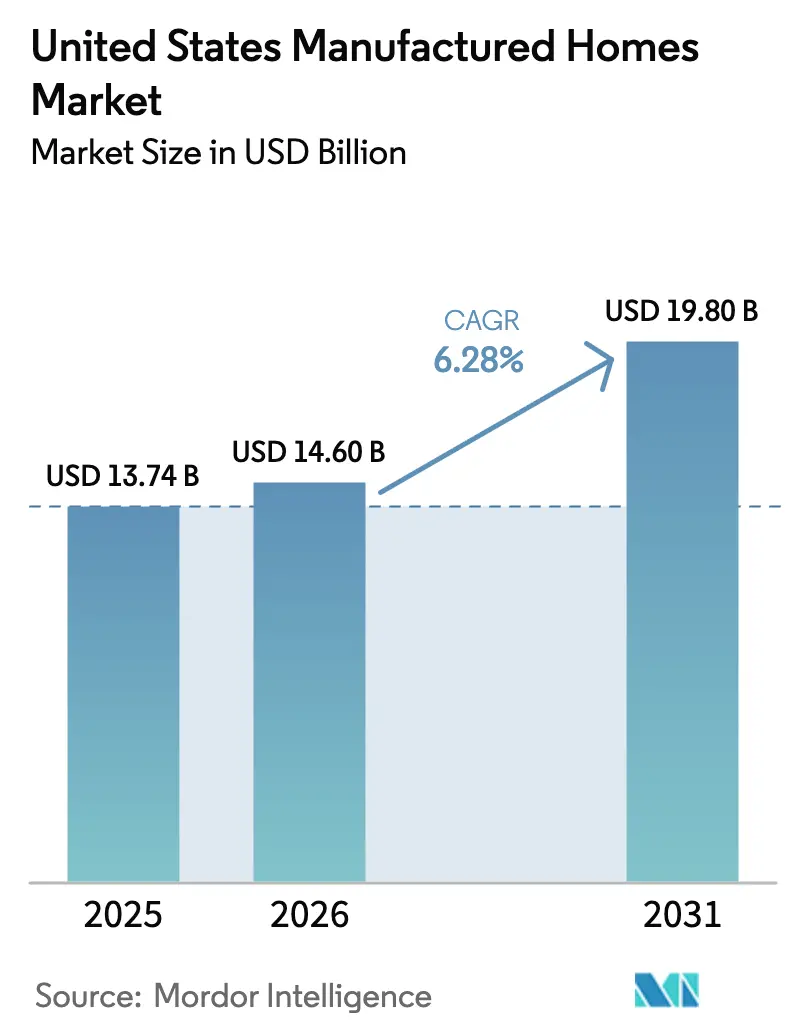
Se espera que el tamaño del mercado de viviendas prefabricadas de Estados Unidos crezca de USD 13,74 mil millones en 2025 a USD 14,6 mil millones en 2026 y se prevé que alcance USD 19,8 mil millones en 2031 a una CAGR del 6,28% durante el período 2026-2031. La demanda continúa ampliándose a medida que las unidades construidas en fábrica ofrecen precios entre USD 50.000 y USD 100.000 más bajos que las viviendas construidas en sitio, una ventaja que resuena entre los hogares con ingresos inferiores a USD 75.000 y los inversores institucionales que buscan rendimientos fiables. La modernización de las normas federales, vigente desde septiembre de 2025, permite disposiciones de múltiples unidades, especificaciones Energy Star y Zero Energy Ready, y techos más altos, lo que eleva el atractivo del sector para compradores suburbanos e incluso urbanos. Los envíos promediaron 108.000 unidades mensuales en abril de 2025, un volumen que se ha mantenido firme a pesar de las tasas de interés más altas, porque la construcción en fábrica reduce los tiempos de obra y la exposición laboral. Los líderes de la industria utilizan la venta minorista digital, diseños energéticamente eficientes y adquisiciones para garantizar escala a medida que las reformas de zonificación ganan terreno en Maryland, Rhode Island y varios estados del Cinturón Solar.
Principales conclusiones del informe
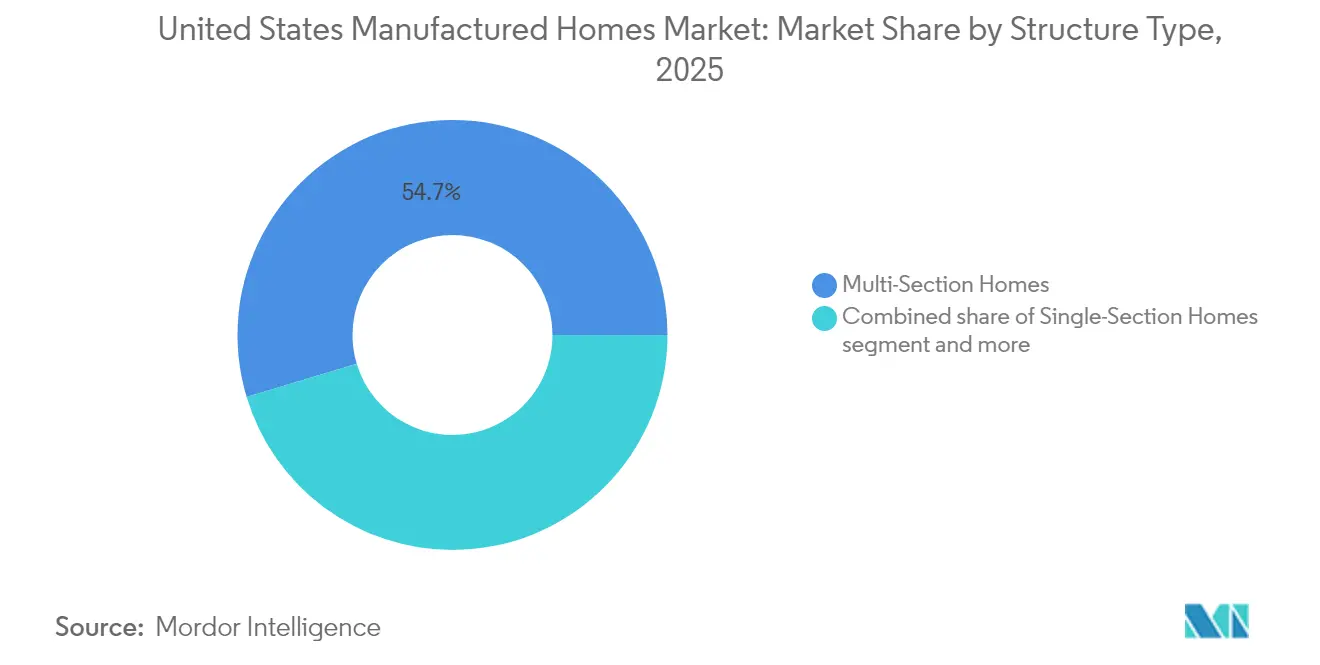
- Por tipo de estructura, las viviendas de múltiples secciones lideraron con una participación del 54,65% del mercado de viviendas prefabricadas de EE. UU. en 2025, mientras que las unidades de sección simple están preparadas para crecer a una CAGR del 6,85% hasta 2031.
- Por aplicación, el segmento unifamiliar capturó el 71,65% del tamaño del mercado de viviendas prefabricadas de EE. UU. en 2025; se proyecta que el segmento multifamiliar se expanda a una CAGR del 7,74% hasta 2031.
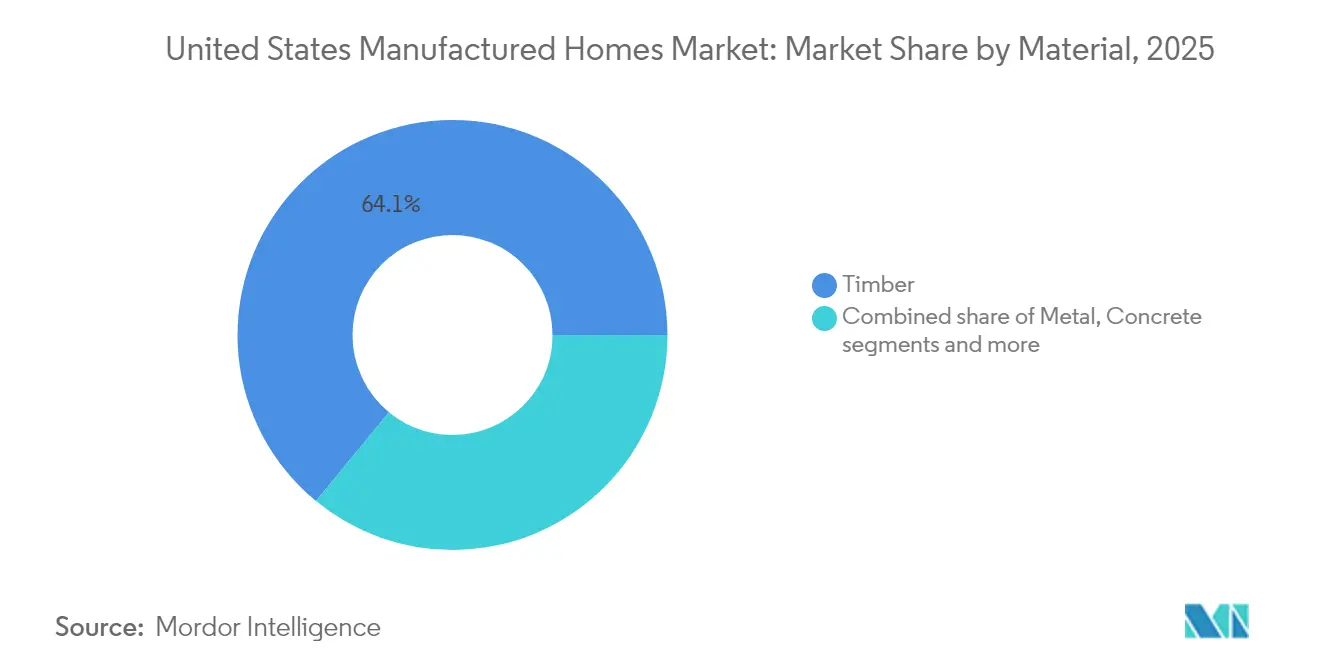
- Por material, la madera mantuvo una participación de ingresos del 64,05% en 2025, pero las unidades con estructura metálica representan la trayectoria más rápida con una CAGR del 8,02% hasta 2031.
- Por geografía, Texas representó el 18,45% del valor total en 2025, mientras que se prevé que Florida registre la CAGR regional más alta del 8,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de viviendas prefabricadas de Estados Unidos
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento anual de envíos de unidades impulsado por la demanda de vivienda asequible | +1.8% | A nivel nacional, más intenso en el Sur y el Oeste | Mediano plazo (2-4 años) |
| Aumento de la participación en las ventas totales de viviendas en EE. UU. a medida que la brecha de precios con las viviendas construidas en sitio se amplía | +1.5% | Grandes áreas metropolitanas costeras de alto costo | Largo plazo (≥ 4 años) |
| Aumento del precio mediano por unidad que señala una mejora en la percepción de calidad | +1.2% | Mercados suburbanos a nivel nacional | Mediano plazo (2-4 años) |
| Escasez de asequibilidad urbana que orienta a los compradores hacia viviendas construidas en fábrica | +1.0% | Grandes áreas metropolitanas con altos costos de vivienda | Mediano plazo (2-4 años) |
| Ciclos de construcción más rápidos y uso eficiente del suelo en suburbios en crecimiento | +0.9% | Suburbios de Texas, Florida y Carolina del Norte | Corto plazo (≤ 2 años) |
| Códigos federales que refuerzan el rendimiento energético y de seguridad | +0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento constante de los envíos anuales de unidades impulsado por la creciente demanda de alternativas de vivienda asequible
El mercado de viviendas prefabricadas de EE. UU. está experimentando un crecimiento constante, impulsado por la creciente demanda de alternativas de vivienda asequible. En abril de 2025, los envíos mensuales promediaron 108.000 unidades, lo que muestra una actividad consistente incluso cuando las nuevas construcciones tradicionales disminuyeron. Una parte significativa de los compradores proviene ahora de hogares que no pueden acceder a la construcción convencional. En 2024, Legacy Housing vendió 2.471 secciones de vivienda, cada una con un precio inicial de aproximadamente USD 33.000. Los minoristas en Texas informaron un aumento del 4,7% mensual en las entregas, lo que destaca el papel crítico del Sur en este mercado. Investigaciones de Freddie Mac indican que el 60% de los consumidores, incluyendo el 68% de los millennials y el 62% de la Generación X, están dispuestos a considerar las viviendas prefabricadas. Este sostenido impulso en los envíos posiciona al sector como una solución clave para los desafíos de asequibilidad del país.
La participación de las viviendas prefabricadas en las ventas totales de viviendas en EE. UU. se amplía a medida que las brechas de precios se ensanchan frente a las viviendas construidas en sitio
Las viviendas prefabricadas están ganando terreno en el mercado inmobiliario de EE. UU. a medida que persisten los desafíos de asequibilidad. Los compradores de viviendas construidas en fábrica están ahorrando entre USD 50.000 y USD 100.000 en comparación con sus equivalentes construidas en sitio. Esta brecha de precios se está ampliando, impulsada por las presiones inflacionarias sobre la mano de obra y los materiales que enfrentan los constructores tradicionales. En el segundo trimestre de 2025, Champion Homes anunció un precio de venta promedio de USD 92.400, lo que representa un incremento anual del 4,5%, aunque todavía por debajo de los precios de las viviendas construidas en sitio. Entre 2017 y 2021, los programas "Duty to Serve" impulsaron un aumento del 141% en las adquisiciones de préstamos para viviendas prefabricadas de propiedad real, lo que indica una creciente liquidez en el mercado secundario. En 2023, el sector envió 89.200 viviendas, lo que representó aproximadamente el 4% de la producción habitacional del país. Esta participación está en aumento, especialmente a medida que los diseños CrossMod se alinean con las regulaciones de zonificación para viviendas unifamiliares. El aumento de la participación de mercado pone de relieve la evolución del mercado de viviendas prefabricadas de EE. UU., que está pasando de ser un nicho contracíclico a convertirse en un actor central en el sector inmobiliario[1]Sandra Thompson, "Plan de vivienda prefabricada Duty To Serve 2024," Agencia Federal de Financiamiento de la Vivienda, fhfa.gov.
Aumento del precio mediano por unidad que refleja una mayor aceptación por parte de los consumidores y mejores estándares de calidad
El mercado de viviendas prefabricadas de EE. UU. está experimentando avances significativos, impulsados por actualizaciones regulatorias y prácticas innovadoras. En septiembre de 2024, el Departamento de Vivienda y Desarrollo Urbano (HUD) introdujo 90 normas nuevas o actualizadas, centradas en disposiciones de múltiples unidades, plantas abiertas y techados contemporáneos, todo orientado a mejorar el valor percibido. En 2024, Clayton Homes construyó más de 51.000 unidades fuera del sitio, con un notable 95% certificadas como Zero Energy Ready, lo que permite a los propietarios reducir sus facturas de energía hasta en un 50%. Por cuarto año consecutivo, Skyline obtuvo el título de Constructor de Viviendas Prefabricadas Más Confiable de América, alcanzando un impresionante puntaje de Cociente de Confianza Neta de 98,5. Según el modelado del Departamento de Energía (DOE), los protocolos renovados de HVAC podrían reducir el consumo energético para el acondicionamiento de espacios en un 57% en 800.000 unidades que se construirán entre 2023 y 2030. Los niveles de especificación elevados permiten a los fabricantes mantener precios firmes sin comprometer la ventaja de asequibilidad que refuerza el mercado de viviendas prefabricadas de EE. UU.
Mayor adopción gracias a plazos de construcción más rápidos y uso eficiente del suelo en regiones suburbanas
La creciente demanda de plazos de construcción más rápidos y un uso eficiente del suelo está impulsando la adopción de viviendas prefabricadas en regiones suburbanas. La producción en fábrica está reduciendo los ciclos de obra de meses a apenas semanas. Esta rápida entrega es especialmente atractiva para los suburbios de rápido crecimiento que se enfrentan a una oferta de vivienda que no logra seguir el ritmo de la afluencia de nuevos residentes. Cavco, con sus 31 líneas de producción, emplea técnicas de fabricación eficiente, minimizando eficazmente el desperdicio y contrarrestando la escasez de mano de obra. Como muestra de esta tendencia, el Condado de Cook está poniendo en marcha un proyecto piloto modular de USD 12 millones en 2025, introduciendo 120 viviendas en tres barrios. Esta iniciativa subraya cómo los municipios están aprovechando las viviendas prefabricadas para acelerar la adquisición de propiedades. Mientras tanto, Texas, en 2024, adoptó nuevos códigos de vivienda industrializada, simplificando los procesos de aprobación y reduciendo los costos para los desarrolladores. Por otro lado, el Departamento de Agricultura de EE. UU. (USDA) ha ampliado sus programas piloto de vivienda prefabricada rural, extendiéndolos hasta mayo de 2025, mejorando así las vías de financiamiento para las áreas suburbanas y periurbanas. Con estas entregas aceleradas, el mercado de viviendas prefabricadas de EE. UU. está consolidando su papel como remedio para la escasez en corredores de crecimiento emergentes.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Acceso limitado a hipotecas y mayores costos de financiamiento debido a marcos de préstamo no tradicionales | -1.4% | Nacional, con impacto agudo en mercados rurales y de bajos ingresos | Mediano plazo (2-4 años) |
| Barreras regulatorias de zonificación en múltiples estados que limitan la expansión de comunidades y las aprobaciones de emplazamiento | -1.1% | 845 condados a nivel nacional, concentrados en el Noreste y la Costa Oeste | Largo plazo (≥ 4 años) |
| Persistentes problemas de percepción del consumidor vinculados a visiones obsoletas sobre calidad y depreciación | -0.8% | Nacional, con mayor impacto en mercados suburbanos y de alto poder adquisitivo | Mediano plazo (2-4 años) |
| Presión competitiva de viviendas construidas en sitio de menor tamaño y formatos de vivienda modular que ganan impulso | -0.6% | Áreas metropolitanas con mercados de construcción de viviendas activos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Acceso limitado a hipotecas y mayores costos de financiamiento debido a marcos de préstamo no tradicionales
El acceso a financiamiento asequible sigue siendo un desafío crítico para el mercado de viviendas prefabricadas de EE. UU. Los préstamos de bienes muebles para unidades prefabricadas suelen conllevar tasas entre 150 y 200 puntos básicos más altas que las hipotecas convencionales, lo que reduce el ahorro mensual y frena la demanda de mejoras. Si bien la Administración Federal de Vivienda (FHA) revisó los límites del Título I a finales de 2024, la clasificación como propiedad personal todavía impide que muchos prestatarios accedan a productos a tipo fijo a 30 años. El objetivo anual de Fannie Mae para las adquisiciones del Programa de Préstamos para Viviendas Prefabricadas (MHRP) es de tan solo 7.400, eclipsado por las más de 100.000 unidades enviadas cada año. Aunque la norma del USDA de enero de 2025 amplía la elegibilidad de la Sección 502, su implementación retrasada hasta mayo de 2025 dificulta el esfuerzo de alivio. Sin un mayor apetito en el mercado secundario, los desafíos de financiamiento probablemente frenarán el potencial de crecimiento del mercado de viviendas prefabricadas de EE. UU.
Barreras regulatorias de zonificación en múltiples estados que limitan la expansión de comunidades y las aprobaciones de emplazamiento
Las regulaciones de zonificación continúan planteando desafíos significativos para la expansión de las comunidades de viviendas prefabricadas en Estados Unidos. En 845 condados, particularmente cerca de las prósperas áreas metropolitanas costeras donde la asequibilidad es más necesaria, los códigos municipales obsoletos prohíben o limitan las viviendas prefabricadas. Si bien los diseños CrossMod, que se asemejan a las viviendas tradicionales construidas en sitio, ofrecen cierto alivio, lograr la plena igualdad de zonificación sigue siendo un desafío. En 2024, Rhode Island y Maryland introdujeron leyes favorables a las viviendas prefabricadas, aunque persisten disparidades significativas entre los estados. A pesar de que las asociaciones de la industria presionan por marcos generales, la arraigada tradición del control local hace que los cambios uniformes sean difíciles. Abordar estas barreras de zonificación es crucial para desbloquear el pleno potencial del mercado de viviendas prefabricadas de EE. UU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de estructura: El predominio de las viviendas de múltiples secciones impulsa un posicionamiento premium
Las viviendas de múltiples secciones aseguraron el 54,65% de los ingresos de 2025, lo que subraya la preferencia de los consumidores por plantas más amplias que rivalizan con las de las viviendas construidas en sitio. Se espera que el tamaño del mercado de viviendas prefabricadas de EE. UU. para las unidades de sección simple crezca más rápidamente a una CAGR del 6,85%, a medida que los compradores por primera vez y los promotores de relleno urbano aprovechan los diseños compactos. La serie CrossMod de Clayton difumina las fronteras entre lo modular y el código HUD, permitiendo el emplazamiento en zonas unifamiliares que antes excluían las construcciones en fábrica. Champion opera 48 plantas, registrando un salto del 31,3% en las viviendas vendidas en EE. UU. durante el segundo trimestre de 2025, con una demanda que abarca ambos tipos de estructura. Los diferenciales de precio entre los modelos de sección simple y de múltiples secciones se están reduciendo a medida que las características de eficiencia energética y domótica se estandarizan. La norma HUD de 2025 permite configuraciones de múltiples unidades dentro de un solo chasis, lo que abre casos de uso para alquiler y usos multigeneracionales, y profundiza la diversidad estructural.
Las unidades de múltiples secciones mantienen una percepción premium porque ofrecen cocinas abiertas, techos más altos y garajes opcionales que satisfacen las expectativas de los compradores suburbanos. Sin embargo, las mejoras de fábrica, como interiores de pladur y porches de tamaño completo, se están incorporando ahora a las líneas de sección simple, ampliando el atractivo sin erosionar la asequibilidad. En los estados propensos a desastres, las variantes de múltiples secciones con estructura de acero ofrecen clasificaciones de resistencia al viento que superan los códigos locales, un argumento de venta tras los huracanes. A medida que la escala de producción se expande, los fabricantes están acortando los ciclos de pedidos personalizados, haciendo que las unidades de múltiples secciones sean entregables en tan solo 60 días, frente a los 120 días de hace cinco años. Estas eficiencias anclan el liderazgo de participación a largo plazo de las viviendas de múltiples secciones, al tiempo que mantienen el mercado de viviendas prefabricadas de EE. UU. abierto al crecimiento orientado al valor de las unidades de sección simple.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por aplicación: El liderazgo unifamiliar se enfrenta a la aceleración multifamiliar
El uso unifamiliar representó el 71,65% de los ingresos de 2025, reflejando las raíces del producto en la vivienda ocupada por sus propietarios. Sin embargo, se prevé que los parques multifamiliares y las carteras de alquiler registren la CAGR más alta del 7,74% hasta 2031, impulsados por el apetito inversor por flujos de caja estables y perfiles de bajo gasto de capital. La tasa de ocupación combinada del 99,0% de Sun Communities en 2024 pone de relieve la sólida demanda en las comunidades residenciales. El financiamiento de Freddie Mac del parque California Leisureville ilustra cómo el capital de las agencias está respaldando ahora las cooperativas de propiedad de los residentes. El mercado de viviendas prefabricadas de EE. UU. se beneficia a medida que las subvenciones PRICE del HUD por valor de USD 225 millones canalizan mejoras de infraestructura en los parques existentes, mejorando el valor y la habitabilidad.
Los compradores institucionales prefieren los parques multifamiliares porque el crecimiento del alquiler de parcelas históricamente es menos volátil que los alquileres de apartamentos. UMH Properties gestiona 141 comunidades con 26.500 parcelas y ha ganado múltiples premios a la innovación, destacando las operaciones orientadas al servicio al cliente. Los programas de recuperación ante desastres también despliegan grupos multifamiliares para realojo rápido de poblaciones desplazadas, ampliando la base de usuarios potenciales. A medida que los cambios demográficos llevan a los jubilados hacia el sur, los parques de estilo resort con comodidades como canchas de pádel y marinas están alcanzando valoraciones premium. La retención unifamiliar sigue siendo sólida, pero la creciente profesionalización de la gestión de comunidades indica que el mercado de viviendas prefabricadas de EE. UU. verá diversificarse las aplicaciones mucho más allá de la ocupación tradicional por propietarios.
Por material: La tradición de la madera desafiada por la innovación en metal
La estructura de madera representó el 64,05% de los envíos de 2025, respaldada por cadenas de suministro consolidadas y la familiaridad de los constructores. Se proyecta que las unidades con estructura metálica registren una CAGR del 8,02%, la más alta entre todos los materiales, debido a su superior resistencia al viento y menor mantenimiento a lo largo del ciclo de vida. Las nuevas normas de techos con clasificación de resistencia al fuego Clase A del HUD fomentan las cubiertas compuestas y de acero, orientando a los compradores hacia construcciones híbridas. Los incentivos del Departamento de Energía (DOE) para envolventes energéticamente eficientes hacen que los paneles estructurales aislados y los montantes de acero sean más competitivos en costos. El tamaño del mercado de viviendas prefabricadas de EE. UU. para la madera sigue siendo grande, pero las mezclas diversas de materiales mejoran la resiliencia frente a las fluctuaciones en el precio de la madera.
Clayton logró el estado Zero Energy Ready en el 95% de su producción combinando acristalamientos de ventanas avanzados, mayor aislamiento y bombas de calor para HVAC, opciones que se vuelven viables gracias a los techos de acero de calibre más ligero que compensan el peso adicional de las paredes. Cavco está probando suelos de acero conformado en frío en sus plantas de la Costa del Golfo para cumplir con los códigos de zona de viento de 180 mph sin incrementos excesivos de costos. El revestimiento de hormigón y el revestimiento de fibrocemento están penetrando en las líneas de precio medio, lo que indica que los compradores aceptan materiales premium cuando se traducen en ahorros en los seguros. La diversificación de la cadena de suministro entre fabricantes de perfiles metálicos en México y el Sureste reduce el riesgo de importación ante los aranceles sobre la madera canadiense. En todos los materiales, el continuo endurecimiento de los códigos mantiene al mercado de viviendas prefabricadas de EE. UU. en una senda de actualización tecnológica que beneficia a los fabricantes con mayor profundidad de ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
Texas mantuvo una participación de ingresos del 18,45% en 2025, anclada en regulaciones favorables a los negocios, un crecimiento poblacional superior a la media nacional y vías de aprobación simplificadas que favorecen tanto las ventas minoristas como el desarrollo de comunidades. Los datos de Texas de abril de 2025 muestran un aumento mensual del 2% en las ventas de nuevas viviendas y un salto del 4,7% en los envíos a los minoristas locales, lo que confirma una tracción sostenida a pesar de las tasas hipotecarias más altas. Los códigos de vivienda industrializada actualizados adoptados en 2024 redujeron los tiempos de revisión de planos, lo que permite a los fabricantes almacenar inventario más cerca de la demanda y refuerza a Texas como el centro de volumen del mercado de viviendas prefabricadas de EE. UU.
Florida es el estado de más rápido crecimiento, con una CAGR proyectada del 8,28% hasta 2031. Los flujos demográficos de jubilados y trabajadores remotos, junto con los frecuentes ciclos de reconstrucción tras huracanes, crean una demanda duradera de unidades conformes con los códigos y con clasificación de resistencia al viento. Las directrices de zonificación estatales apoyan la expansión de comunidades, y las aseguradoras ofrecen descuentos en primas para las viviendas con código HUD que superan los estándares de Zona de Viento III, lo que refuerza la propuesta de valor. Los promotores también aprovechan las viviendas prefabricadas para atender el alojamiento de mano de obra estacional cerca de los corredores turísticos, ampliando la base de compradores. Como resultado, Florida está pasando de ser un mercado de compradores oportunistas a convertirse en un polo de crecimiento estratégico dentro del mercado de viviendas prefabricadas de EE. UU. más amplio.
California, Nueva York e Illinois ilustran las limitaciones impuestas por la densa zonificación y los largos procesos de habilitación. A pesar de los elevados precios medios de la vivienda, la penetración de las viviendas prefabricadas sigue siendo modesta porque muchas ordenanzas locales aún limitan su emplazamiento. No obstante, los programas piloto municipales, como la iniciativa modular de USD 12 millones del Condado de Cook que añadirá 120 unidades en tres barrios, demuestran un creciente reconocimiento político del valor de la construcción en fábrica. Los programas de préstamos rurales del USDA, extendidos hasta mayo de 2025, amplían aún más la demanda en los condados periurbanos circundantes, particularmente en el Medio Oeste y el Atlántico Medio, donde los constructores convencionales se enfrentan a escasez de mano de obra. A medida que más estados repliquen las reformas de zonificación de Maryland y Rhode Island de 2024, la demanda latente podría cambiar la mezcla geográfica, permitiendo que el mercado de viviendas prefabricadas de EE. UU. penetre en corredores históricamente desatendidos.
Panorama regulatorio
Las viviendas manufacturadas en los Estados Unidos se rigen por la National Manufactured Housing Construction and Safety Standards Act de 1974, administrada por la Oficina de Programas de Viviendas Manufacturadas (OMHP) del Departamento de Vivienda y Desarrollo Urbano de EE. UU. (HUD). Los requisitos básicos de construcción y seguridad están codificados en el 24 CFR Parte 3280 (el Código HUD) y se hacen cumplir a través de las Agencias Administrativas Estatales (SAA) y marcos de inspección de terceros, con cada sección de vivienda portando una etiqueta de certificación HUD y documentación de control de calidad del fabricante como prueba de cumplimiento.
La elaboración de normas y las actualizaciones técnicas se canalizan a través del Manufactured Housing Consensus Committee (MHCC), que asesora al Secretario del HUD sobre las revisiones de las regulaciones de construcción, instalación y resolución de disputas. Además de la vía existente del Código HUD, la 21st Century ROAD to Housing Act, promulgada en julio de 2026, eliminó el mandato permanente del chasis de acero y ordenó al HUD emitir normas mínimas de eficiencia energética actualizadas dentro de un año, desplazando el foco de cumplimiento a corto plazo para fabricantes y proveedores.
Análisis de la cadena de valor
La cadena de valor de las viviendas manufacturadas en EE. UU. abarca proveedores de materias primas y componentes (madera, acero, aislamiento, ventanas y HVAC), fabricantes con base en fábricas que producen secciones bajo el Código HUD dentro de regímenes regulados de control de calidad e inspección, y el transporte, montaje e instalación posteriores gestionados por minoristas, instaladores y desarrolladores. La distribución se ejecuta a través de distribuidores independientes y redes minoristas integradas verticalmente, mientras que operadores de comunidades e inversores institucionales compran viviendas para su colocación en comunidades de alquiler de terreno o carteras de alquiler; las redes de servicio postventa y garantía luego cubren reparaciones y mejoras.
El financiamiento y el cumplimiento normativo actúan como principales guardianes. Los prestamistas y las divisiones de financiamiento cautivo determinan la conversión mediante la oferta de productos de bienes muebles (chattel) e inmobiliarios, mientras que las agencias de inspección y las SAA realizan las verificaciones de cumplimiento necesarias para las etiquetas HUD y la liberación de envíos. La escala y el control de canales siguen siendo factores diferenciadores: Champion Homes reporta una huella de fabricación de 46 instalaciones (EE. UU. y oeste de Canadá) y ventas netas del año fiscal 2026 de 2.700 millones de USD, y Cavco integra el financiamiento a través de CountryPlace Mortgage (un vendedor/administrador aprobado por Fannie Mae y Freddie Mac). La coordinación y la promoción del sector se gestionan a través de organismos como el Manufactured Housing Institute (MHI) y asociaciones estatales, incluida la North Carolina Manufactured and Modular Homebuilders Association (NCMHA).
Panorama competitivo
El entorno del mercado de viviendas prefabricadas de Estados Unidos está moderadamente concentrado. Clayton Homes, Skyline Champion Corporation y Cavco Industries juntos enviaron poco menos de la mitad de todas las unidades con código HUD en 2024, aunque más de 150 productores regionales garantizan que los compradores dispongan de opciones localizadas. Clayton registró USD 12,4 mil millones en ingresos, aprovechando el capital de Berkshire Hathaway para integrar los canales de venta minorista, financiamiento y distribución, al tiempo que absorbe la inflación en los costos de materiales. Skyline Champion opera 46 plantas en América del Norte, asegurando una participación doméstica del 19,9% a través de la expansión orgánica y la adquisición en 2024 de Regional Homes, que añadió siete instalaciones y 40 centros minoristas. Las 31 líneas de Cavco se centran en la fabricación eficiente, que generó un margen bruto del 22,8% en los doce meses hasta septiembre de 2024, incluso en un contexto de persistente volatilidad de la madera[3]John Goodwin, "Informe de producción de viviendas prefabricadas 2024," Instituto de Viviendas Prefabricadas, manufacturedhousing.org.
Los temas estratégicos giran en torno a la eficiencia energética, las ventas digitales y la integración vertical. La plataforma web de venta directa al consumidor de Champion impulsó un salto del 32,9% en las ventas netas hasta USD 616,9 millones en su segundo trimestre fiscal de 2025 y un aumento del 31,3% en las viviendas vendidas en EE. UU., lo que valida el comercio electrónico para viviendas de alto valor. Legacy Housing se diferencia a través de un financiamiento interno que suscribe préstamos de bienes muebles y préstamos para terreno y vivienda, captando a compradores que no pueden obtener hipotecas bancarias. Las empresas más pequeñas, como Deer Valley Homebuilders y Sunshine Homes, se centran en la personalización de nicho y los gustos regionales, añadiendo diversidad de diseño que mantiene al mercado de viviendas prefabricadas de EE. UU. receptivo a los cambios en las preferencias locales.
El impulso de las adquisiciones señala una mayor consolidación. Brookfield desinvirtió casi 80 parques de casas móviles por USD 1,6 mil millones en diciembre de 2024, redirigiendo capital al tiempo que evidenciaba el apetito institucional por esta clase de activos. Sun Communities salió del negocio de marinas en una transacción de USD 5,65 mil millones en 2024 para concentrarse en viviendas prefabricadas y parcelas para casas rodantes, liberando capacidad del balance general para la expansión de parques. Las inversiones en automatización —líneas de entramado robótico, sierras de pared de control numérico por computadora y control de calidad asistido por inteligencia artificial— están escalando en las fábricas insignia para compensar la escasez de mano de obra especializada. A medida que los mandatos de rendimiento energético se endurecen, los actores con mayor capacidad de I+D y apalancamiento en la cadena de suministro están posicionados para ampliar su participación, orientando el mercado de viviendas prefabricadas de EE. UU. hacia una concentración mayor pero más eficiente.
Líderes de la industria de viviendas prefabricadas de Estados Unidos
Clayton Homes, Inc.
Skyline Champion Corporation
Cavco Industries, Inc.
Legacy Housing Corporation
Fleetwood Homes (Cavco)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización regulatoria y los cambios legislativos están creando oportunidades de ubicación y producto para las viviendas manufacturadas más allá de las colocaciones tradicionales en comunidades de alquiler de terreno. La 21st Century ROAD to Housing Act de julio de 2026 eliminó el mandato permanente del chasis, lo que respalda nuevas arquitecturas de vivienda que se adaptan mejor a las expectativas suburbanas y de relleno urbano, y establece una vía federal para normas mínimas de eficiencia energética liderada por el HUD dentro de un año, mejorando la claridad para la planificación de especificaciones de alto rendimiento.
La expansión de capacidad y de canales ofrece vías prácticas a corto plazo para ganar cuota de mercado en corredores con restricciones de suministro, especialmente en el Sur y el Oeste, donde se concentran los envíos y la actividad de desarrollo comunitario. En mayo de 2026, Cavco anunció la construcción de una instalación de fabricación de 616.000 pies cuadrados en El Mirage, Arizona, y Champion Homes suscribió un acuerdo definitivo (mayo de 2026) para adquirir 11 ubicaciones minoristas de Homes Direct en Arizona, California, Colorado, Nuevo México y Oregón, ampliando el acceso de los consumidores y fortaleciendo la conversión del fabricante al comprador. Los programas del sector público también mantienen la atención en ubicaciones listas para infraestructura y entregas más rápidas, incluido el piloto modular de 12 millones de USD del condado de Cook (2025) y los premios PRICE del HUD por 225 millones de USD (2024), que respaldan mejoras comunitarias e inventario adicional fabricado en fábrica.
Desarrollos recientes del sector
- Julio de 2026: La 21st Century ROAD to Housing Act se promulgó el 11 de julio de 2026, eliminando el mandato federal de 1974 que exigía que las viviendas manufacturadas se construyeran sobre un chasis de acero permanente. El cambio amplía la flexibilidad de diseño para los productores y podría influir en los cronogramas de proyectos y la implementación en múltiples mercados.
- Mayo de 2026: Champion Homes anunció un acuerdo definitivo para adquirir activos de Homes Direct, incluidas 11 ubicaciones minoristas en AZ, CA, CO, NM y OR. El movimiento amplía la distribución y la presencia minorista de Champion, fortaleciendo el acceso de los consumidores y acelerando el crecimiento multiestatal.
- Mayo de 2026: Cavco Industries anunció la construcción de una instalación de fabricación de 616.000 pies cuadrados en El Mirage, Arizona. La expansión incrementa la capacidad de producción bajo el Código HUD y mejora la resiliencia de la cadena de suministro, permitiendo una mayor producción regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se dimensiona como el valor anual generado por las nuevas viviendas manufacturadas vendidas en los Estados Unidos, seguido en USD y alineado con la demanda de viviendas entregadas en los principales usuarios finales.
Exclusiones de alcance: Las reventas de viviendas usadas, el valor independiente del terreno, los ingresos por alquiler comunitario y la construcción modular más amplia realizada en el sitio no se cuentan en este valor de mercado.
Descripción general de la segmentación
- Por tipo de estructura
- Viviendas de sección simple
- Viviendas de múltiples secciones
- Otros tipos
- Por aplicación
- Unifamiliar
- Multifamiliar
- Por material
- Madera
- Metal
- Hormigón
- Otros
- Por estados
- Texas
- California
- Florida
- Nueva York
- Illinois
- Resto de EE. UU.
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de demanda de viviendas manufacturadas y la producción de la oferta, y luego cotejándola con señales de vivienda públicamente visibles. Utilizamos fuentes como la Encuesta de Viviendas Manufacturadas de la Oficina del Censo de EE. UU. y la serie HUD USER para comprender la dirección de los envíos, la estacionalidad y la concentración a nivel estatal, elementos necesarios antes de aplicar cualquier supuesto de precios.
Para mantener los supuestos fundamentados, también hacemos referencia a comunicados públicos y conjuntos de datos de organizaciones como Federal Reserve Economic Data (FRED) y asociaciones del sector como MHI y MHARR, junto con indicadores de construcción y vivienda de fuentes gubernamentales y estatales cuando están disponibles. Revisamos presentaciones de empresas, materiales para inversores y prensa confiable para seguir los movimientos de precios, los cambios en la combinación de productos (sección única frente a secciones múltiples) y los cambios de canal. En paralelo, podemos usar suscripciones pagas para inteligencia financiera empresarial, noticias y datos financieros, búsquedas de patentes, y verificaciones de importación-exportación a nivel de envío cuando ayuda a validar la exposición a componentes o materiales. Estas fuentes documentales no son exhaustivas, y consultamos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos documentales que impulsan el modelo, especialmente los precios, la combinación de productos y lo que se considera una venta de vivienda manufacturada frente a un producto de vivienda adyacente. Hablamos con actores de toda la cadena de valor, incluidos fabricantes, minoristas, operadores de comunidades, prestamistas, instaladores y asesores especializados en vivienda, y luego reverificamos los datos en los principales focos de demanda del país para que las conclusiones no queden ancladas a un solo estado.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 16% | Gerentes: 46% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye mediante un enfoque descendente en el que los envíos nacionales de viviendas manufacturadas y su patrón estatal se reconstruyen a partir de series oficiales de vivienda, aplicando luego una capa de precio y combinación de productos para llegar al valor de mercado. Para mantener los totales prácticos, el resultado se compara con aproximaciones ascendentes selectivas, como precios de venta promedio muestreados multiplicados por volúmenes de unidades para tipos de vivienda comunes, además de verificaciones de canal a partir de conversaciones con minoristas y comunidades.
El modelo utiliza una lista corta de indicadores de mercado observables y actualizables, que luego se ajusta con la retroalimentación de las entrevistas. Los insumos clave incluyen los niveles de envío anuales y mensuales, la división entre unidades de sección única y de secciones múltiples, la concentración de envíos a nivel estatal, la progresión del precio de venta promedio, y los indicadores de accesibilidad al financiamiento que afectan la conversión para las vías de bienes muebles (chattel) e hipotecarias. Cuando falta una serie de datos para un estado o un segmento pequeño, cubrimos el vacío usando participaciones proxy de períodos cercanos y luego ajustamos con retroalimentación de expertos para que el precio implícito por vivienda se mantenga en un rango creíble.
Para el pronóstico, se aplica un análisis de escenarios en torno a la sensibilidad a las tasas de interés, la sustitución impulsada por la asequibilidad respecto de la vivienda construida en el sitio, y los cambios esperados en la combinación de productos. Luego, los escenarios se reducen a un caso base según lo que los encuestados del sector describen como más probable en los próximos años. Cada año de pronóstico se verifica para que los envíos y los precios no se muevan de maneras que rompan la estacionalidad histórica o generen saltos poco realistas.
Validación de datos y ciclo de actualización
La validación se realiza en capas, comenzando con verificaciones simples y avanzando hacia revisiones más profundas antes de que se aprueben las cifras finales. Comparamos los resultados con señales independientes, como las líneas de tendencia de envíos, la concentración estatal y los precios de venta promedio implícitos, e investigamos cualquier variación que parezca inconsistente con las condiciones de vivienda conocidas.
Las anomalías desencadenan llamadas de seguimiento y una reconstrucción de los supuestos sensibles, que a menudo incluyen el crecimiento de precios, los cambios en la combinación de productos o los cambios de adopción en los estados clave. El trabajo se revisa en múltiples etapas de análisis antes de la publicación, y el informe se actualiza anualmente, con actualizaciones provisionales si un evento significativo modifica la demanda, la oferta o los precios. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado estadounidense de viviendas manufacturadas de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las viviendas manufacturadas pueden parecer muy dispares porque cada editor elige inclusiones diferentes, una lógica de precios distinta e incluso momentos diferentes para los ajustes por moneda e inflación. Dos informes pueden sonar similares, pero uno puede estar contando un conjunto diferente de dólares.
La principal brecha proviene de si las operaciones comunitarias y la actividad de reventa se combinan en el total. Mordor Intelligence trata el mercado como el valor de las ventas de viviendas manufacturadas nuevas vinculado a la demanda de envíos y viviendas entregadas, en lugar de añadir la rotación de viviendas usadas o los ingresos por alquiler de terrenos y comunidades.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,74 mil millones de USD (2025) | |
| Publicación del Sector A | 221,30 mil millones de USD (2024) | Este tipo de estimación a menudo refleja la base de activos de vivienda manufacturada en un sentido más amplio o una visión del valor de la propiedad, que puede incorporar bienes inmuebles comunitarios, terrenos y el valor del stock de viviendas existentes, inflando así los totales frente al valor de las ventas de viviendas nuevas. |
| Asociación del Sector B | 10,33 mil millones de USD (2024) | El seguimiento de las asociaciones suele basarse en unidades y puede acercarse más a los envíos, pero la conversión de unidades a valor puede diferir debido a los distintos supuestos sobre el precio de venta promedio, la proporción de secciones múltiples y si se incluyen el transporte y la instalación. |
La dispersión en la tabla se explica principalmente por lo que se está contabilizando, y luego por cómo se traducen los volúmenes de unidades en dólares. Al vincular la estimación a envíos observables, un alcance claramente definido, y supuestos de precios y combinación de productos verificados mediante entrevistas, mantenemos el valor de mercado trazable y repetible cuando se actualiza el modelo.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de viviendas prefabricadas de EE. UU.?
El mercado de viviendas prefabricadas de EE. UU. alcanzó USD 14,6 mil millones en 2026 y se proyecta que llegue a USD 19,8 mil millones en 2031.
¿Qué está impulsando el crecimiento en el sector?
La creciente brecha de precios con las viviendas construidas en sitio, los tiempos de construcción más rápidos y los códigos federales actualizados que permiten diseños modernos son los principales catalizadores de la demanda.
¿Qué estado es el mayor mercado de viviendas prefabricadas?
Texas lidera con una participación del 18,45% gracias a las aprobaciones simplificadas, el sólido crecimiento poblacional y un entorno regulatorio favorable.
¿Por qué los desafíos de financiamiento siguen siendo una restricción?
Muchas viviendas prefabricadas están tituladas como propiedad personal, lo que significa que los compradores dependen de préstamos de bienes muebles con tasas más altas; el apetito del mercado secundario por los préstamos de propiedad real está mejorando, pero sigue siendo limitado.
¿Quiénes son los principales actores de la industria?
Clayton Homes, Skyline Champion Corporation y Cavco Industries son los mayores fabricantes, enviando conjuntamente casi la mitad de todas las unidades con código HUD en 2024.
¿Están disponibles viviendas prefabricadas energéticamente eficientes?
Sí. Más del 95% de la producción de Clayton Homes en 2024 cumplió con los estándares Zero Energy Ready, y los créditos fiscales federales de hasta USD 5.000 apoyan a los compradores de unidades de alto rendimiento.
Última actualización de la página el:


