
Größe und Marktanteil des US-amerikanischen Dachdeckermarkts
Analyse des US-amerikanischen Dachdeckermarkts von Mordor Intelligence
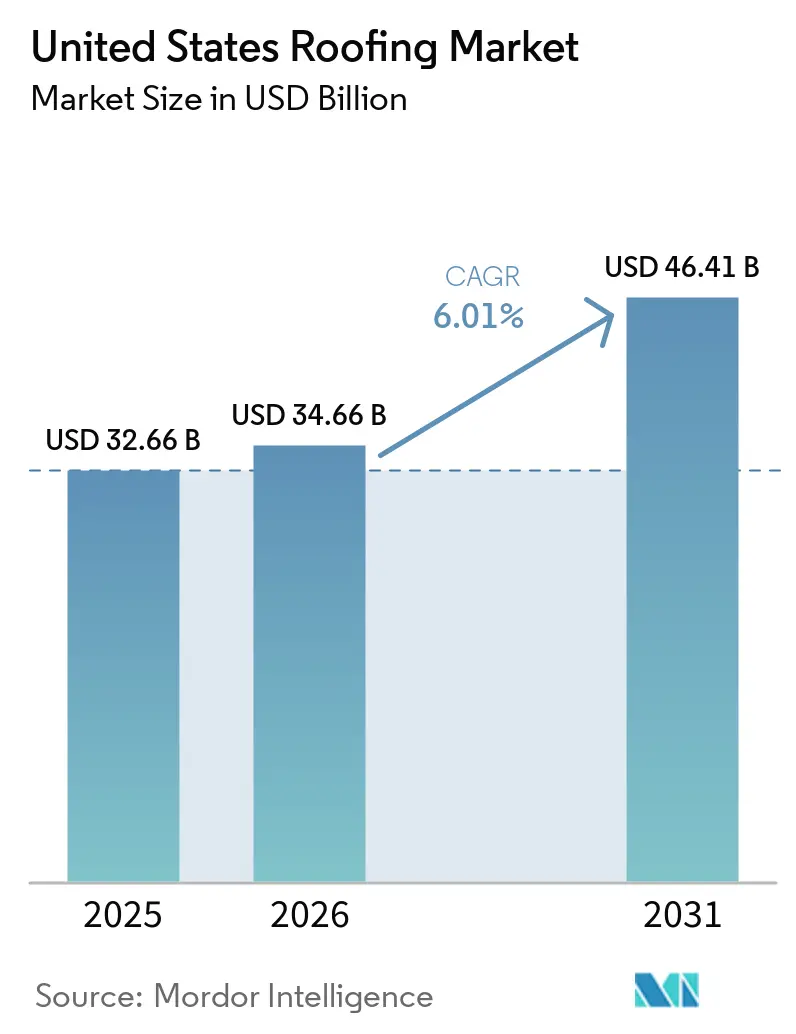
Die Größe des Dachdeckermarkts der Vereinigten Staaten wurde im Jahr 2026 auf 34,66 Milliarden USD geschätzt und soll von 36,74 Milliarden USD im Jahr 2027 auf 48,43 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,68 % während des Prognosezeitraums (2027–2032).
In den Vereinigten Staaten halten alternde Asphaltschindeldächer und lokale Hagelschäden die Ersatznachfrage aufrecht, während der Bau von Rechenzentren neue Möglichkeiten für gewerbliche Neuinstallationen schafft. Energieanforderungen können förderfähige Projekte von einem reinen Belagsaustausch zu einer umfassenden Gebäudehüllenmodernisierung ausweiten. Hersteller reagieren durch geplante Kapazitätserweiterungen und qualifizierte Systeme, doch Engpässe bei Fachkräften und versandbasierte Preiserhöhungen können die Umsetzung in abgeschlossene Arbeiten einschränken. Dies begünstigt Angebote, die die spezifizierte Dachmontage mit einer zuverlässigen und ordnungsgemäß dokumentierten Installation verbinden und sowohl Schutz- als auch Gebäudeleistungsanforderungen abdecken.
Wichtigste Erkenntnisse des Berichts
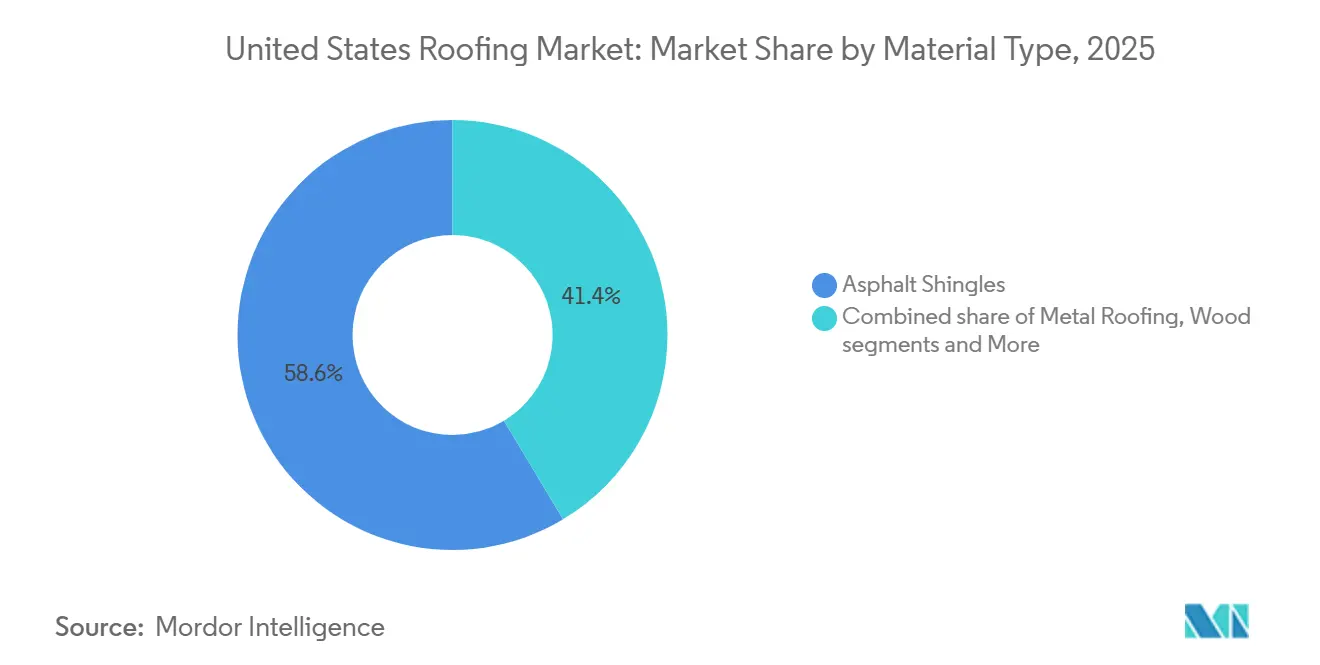
- Nach Materialtyp führten Asphaltschindeln mit einem Marktanteil von 58,3 % im Dachdeckermarkt der Vereinigten Staaten im Jahr 2026, während Einschichtmembranen (TPO, EPDM und PVC) mit einem CAGR von 7,35 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
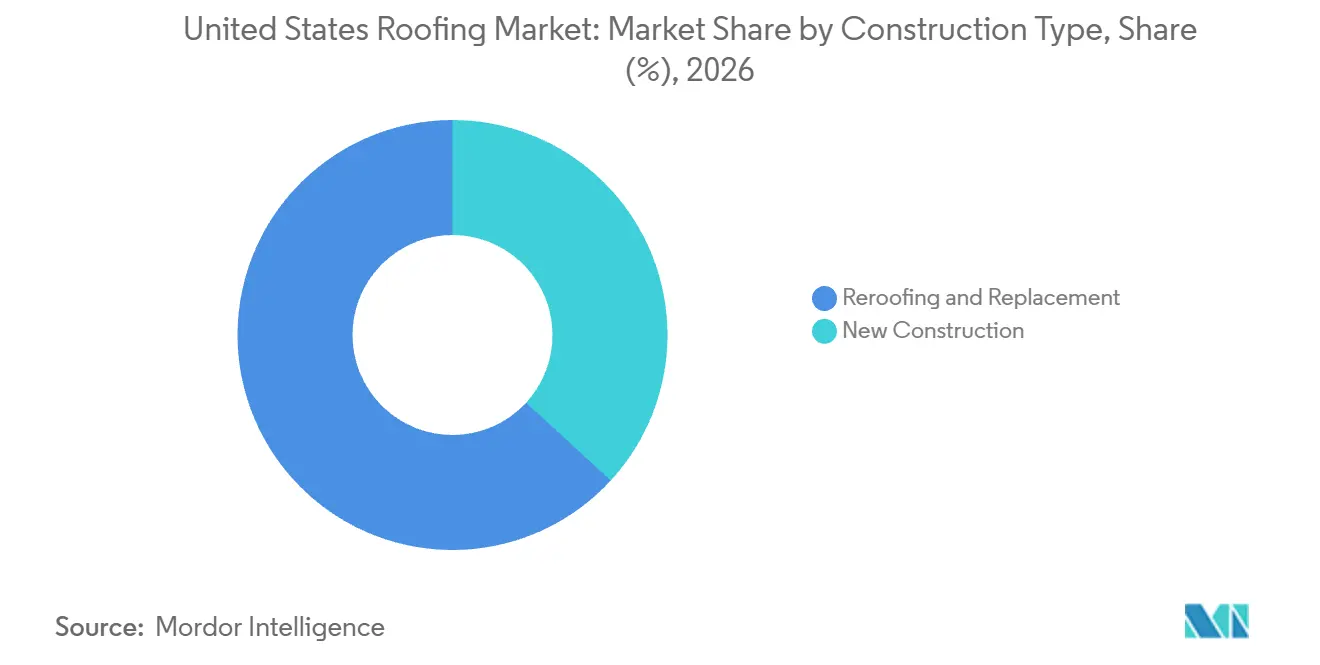
- Nach Bautyp entfielen Dacherneuerung und -ersatz im Jahr 2026 auf einen Anteil von 63,17 % am Dachdeckermarkt der Vereinigten Staaten, während Neubau mit einem CAGR von 6,6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
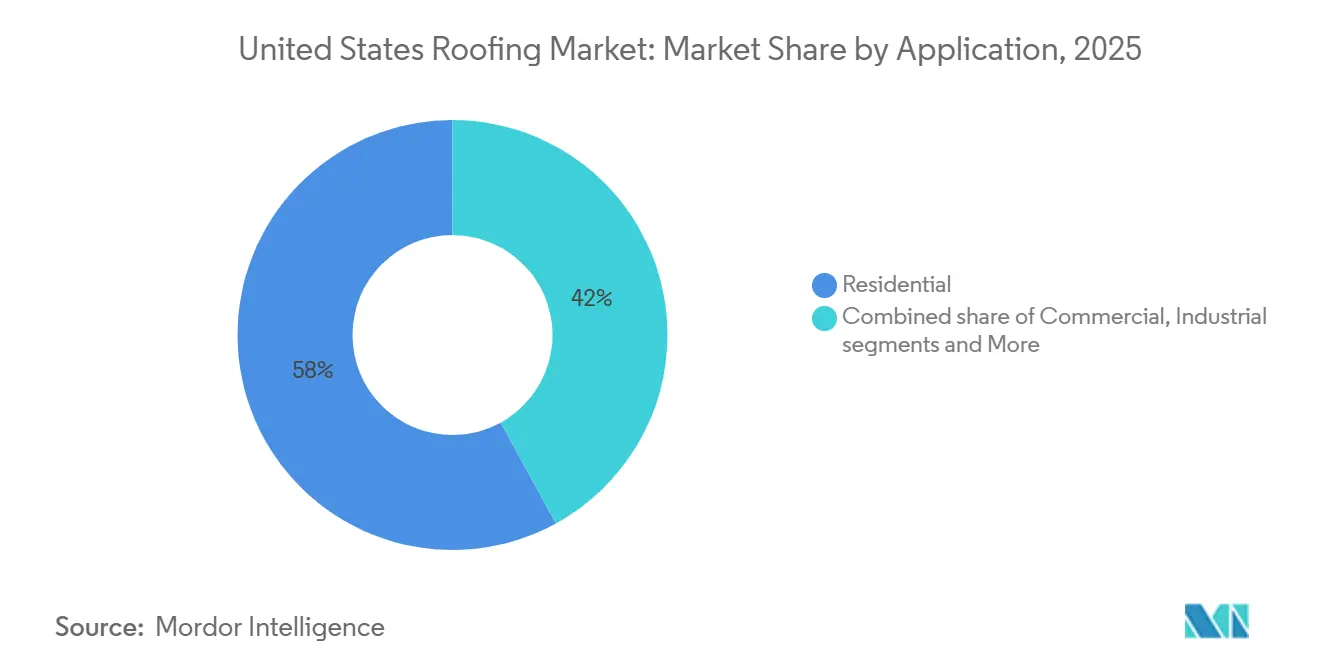
- Wohngebäude führten den Anwendungsmix mit einem Anteil von 57,56 % im Jahr 2026 an, während Gewerbe mit einem CAGR von 7,7 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Geografisch führte der Südosten mit einem Anteil von 28,59 % im Jahr 2026, und der Südwesten soll mit einem CAGR von 6,95 % im Zeitraum 2027–2032 der am schnellsten wachsende regionale Markt sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Dachbestände und höhere Ersatzzyklen, die die Nachfrage nach Dacherneuerungen aufrechterhalten | +2.6% | West Virginia, Connecticut, New Jersey, Massachusetts | Mittelfristig (2–4 Jahre) |
| Sturm- und Hagelereignisse, die versicherungsfinanzierte Reparaturen und Dacherneuerungsaktivitäten steigern | +1.8% | Texas, Missouri, Illinois, Wisconsin, Oklahoma | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzmodernisierungen, die die Nachfrage nach Kühldächern und besseren Dämmsystemen steigern | +1.5% | Bundesstaat Kalifornien | Mittelfristig (2–4 Jahre) |
| Wachstum bei Logistiklagern und Rechenzentren, das gewerbliche Dachinstallationen ausweitet | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Einführung von solarfähigen und mit Photovoltaik integrierten Dachsystemen, die die Ausgaben für Modernisierungen erhöhen | +0.6% | Bundesstaat Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Dachbestände und höhere Ersatzzyklen, die die Nachfrage nach Dacherneuerungen aufrechterhalten
Die verbleibende Nutzungsdauer eines installierten Dachs kann unabhängig von einer Neubauplanung Ersatznachfrage erzeugen. In den Daten der teilnehmenden Versicherer von Verisk hatten im Jahr 2025 etwa 29 % der US-amerikanischen Häuser mit Asphaltschindeln eine verbleibende Nutzungsdauer von weniger als 4 Jahren.[1] Diese Konzentration nahe dem Ende der Nutzungsdauer macht den zustandsbasierten Ersatz zu einer wiederkehrenden Quelle potenzieller Projekte. Die Arbeiten können Gebäude betreffen, die bereits in Betrieb sind, sodass der Zeitpunkt vom Dachzustand und nicht von der Schaffung neuer Nutzfläche abhängt. Die kurzfristige Vertriebsaufgabe besteht daher in der Zustandsbewertung, die ermittelt, welche Dächer in dieser Gruppe einen vollständigen Ersatz benötigen und welche weiter in Betrieb bleiben können.
Sturm- und Hagelereignisse, die versicherungsfinanzierte Reparaturen und Dacherneuerungsaktivitäten steigern
Hagel kann die Nachfrage nach Dacherneuerungen konzentrieren, selbst wenn der allgemeine Schadenzyklus nachlässt. In den Daten der teilnehmenden Versicherer von Verisk machte Katastrophenhagel im Jahr 2025 33 % der Dachschadensfälle aus und trieb hauptsächlich den Anstieg des Katastrophenschadenvolumens. Das Gesamtvolumen der Dachschadensfälle sank in diesem Jahr dennoch um fast 20 %. State Farm zahlte im Jahr 2025 mehr als 5,6 Milliarden USD an hagelschadensbezogenen Ansprüchen in den USA für betroffene Immobilien, einschließlich Häuser und Fahrzeuge. Für Dachdeckerunternehmen weisen diese Erkenntnisse auf ereignisspezifische Reparaturmöglichkeiten hin und nicht auf eine gleichmäßige Ausweitung über alle versicherten Dächer. Die Schadenaktivität kann daher eine Reparaturpipeline unterstützen, wobei das kommerzielle Ergebnis von den Dacharbeiten abhängt, die Versicherer und Immobilieneigentümer tatsächlich genehmigen.
Energieeffizienzmodernisierungen, die die Nachfrage nach Kühldächern und besseren Dämmsystemen steigern
Energievorschriften können eine geplante Dachumgestaltung für Nichtwohngebäudeeigentümer in eine umfassendere Gebäudehüllenmodernisierung verwandeln. Californias Energiecode 2025 gilt für Baugenehmigungsanträge, die ab dem 1. Januar 2026 eingereicht werden. Vorbehaltlich von Ausnahmen und Alternativen decken seine Kühldachvorschriften Umgestaltungen ab, die 50 % der Dachfläche oder 185 Quadratmeter überschreiten, je nachdem, welcher Wert geringer ist.[2] Förderfähige Flachdachersätze oder -überdeckungen erfordern ebenfalls eine Dachdämmung. Für betroffene Projekte umfasst die kommerzielle Entscheidung daher sowohl die Oberflächenleistung als auch die thermische Baugruppe, was eine Nachfrage nach mehr als einem gleichwertigen Belagsaustausch schafft. Auftragnehmer, die diese Elemente koordinieren können, können die Einhaltung der Vorschriften innerhalb eines einzigen Dachprojekts sicherstellen, wodurch das Ersatzdatum zu einem praktischen Auslöser für Energieeffizienzausgaben wird.
Wachstum bei Logistiklagern und Rechenzentren, das gewerbliche Dachinstallationen ausweitet
Die privaten Bauausgaben für Rechenzentrumsgebäude in den Vereinigten Staaten erreichten im August 2026 einen annualisierten Wert von 84,95 Milliarden USD, was einem Anstieg von mehr als 73 % gegenüber dem Vorjahr entspricht. Das Baumaß umfasst Gebäude und schließt Racks und Server aus. Im September 2025 beschrieb ein Informationsblatt des Kongresses ein Rechenzentrumsgebäude in Abilene, Texas, das OpenAI-Workloads betreibt, sowie 7 weitere im Bau befindliche Gebäude. Zu diesem Zeitpunkt wurde erwartet, dass die zusätzlichen Gebäude Mitte 2026 fertiggestellt werden. Für Dachinstallateure kann ein Campus mit gestaffelter Gebäudelieferung wiederholte Installationspakete bieten, wobei die Umsatzmöglichkeiten an Bauphasen und nicht an Käufe von Computerausrüstung geknüpft sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel, der die Auftragnehmerkapazität einschränkt und die Installationskosten erhöht | -1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Volatilität bei den Inputpreisen für Asphaltschindeln, Metall und Dämmung, die die Margen unter Druck setzt | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Genehmigungs-, Versicherungs- und Garantieanforderungen, die den Projektzeitplan verlängern | -0.3% | Oklahoma City, Oklahoma | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel, der die Auftragnehmerkapazität einschränkt und die Installationskosten erhöht
Qualifizierte Fachkräfte können die Dachdeckerleistung unabhängig von der Materialverfügbarkeit einschränken. In der Abonnentenbefragung 2025 von Roofing Contractor nannten 36 % der gewerblichen Dachdecker die Suche nach qualifizierten Arbeitskräften als Herausforderung. Separat berichtete die KPMG-Zusammenfassung der Ergebnisse einer Dachdeckerbefragung 2026, dass 55 % der befragten US-amerikanischen Dachdecker im Jahr 2025 steigende Arbeitskosten verzeichneten. Das Verfügbarkeitsproblem begrenzt den Arbeitsumfang, den ein Auftragnehmer übernehmen kann, während das Kostenproblem den mit dieser Arbeit verbundenen Arbeitsaufwand erhöht. Eine Erhöhung des Dachmaterialangebots kann allein die Anzahl der verfügbaren qualifizierten Fachkräfte für die Installation nicht ausweiten. Eigentümer können daher sowohl mit einem engeren Installationsfenster als auch mit einer höheren Arbeitsrechnung konfrontiert sein, selbst wenn ein geeignetes Dachsystem verfügbar ist.
Volatilität bei den Inputpreisen für Asphaltschindeln, Metall und Dämmung, die die Margen unter Druck setzt
Eine Preisanpassung durch einen Lieferanten kann Dachdeckerunternehmen Kosten aussetzen, die sich zwischen Angebot und Versand ändern. GAF kündigte eine Erhöhung von 6 % bis 9 % bei Schindeln und Dachzubehör an, die ab dem 1. Juni 2026 wirksam wird, und verwies auf anhaltende Rohstofferhöhungen und Transportdruck. Die Mitteilung wendete die neuen Preise auf Bestellungen an, die ab diesem Datum versandt wurden, unabhängig vom Bestelldatum. Bei einem Festpreisinstallationsvertrag kann diese Versandbedingung eine unerwartete Materialrechnung auf den Auftragnehmer übertragen, sofern der Vertrag keine Erstattungsmöglichkeit vorsieht. Die Weitergabe der Erhöhung an den Eigentümerpreis kann stattdessen die Kosten für die Fortführung erhöhen, sodass entweder die Installationsmargen oder die Projektbezahlbarkeit unter Druck geraten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Schindelvolumen und thermoplastische Kapazität prägen den WettbewerbAsphaltschindeln machten im Jahr 2026 einen Anteil von 58,3 % am Dachdeckermarkt der Vereinigten Staaten aus und waren damit das größte Segment. Owens Corning schätzte das US-amerikanische Asphaltschindelvolumen für 2025 auf 143 Millionen Quadrate, ohne Komponentenschindeln wie First- und Gratschindeln sowie Startstreifen. Dieses Materialvolumen gibt Herstellern eine erhebliche Basis, auf der sie Prozessverbesserungen anwenden können, und verknüpft kleine Änderungen pro Quadrat mit einer großen Produktkategorie. Änderungen im Materialeinsatz oder Installationsaufwand pro Quadrat können daher die Wirtschaftlichkeit eines großen jährlichen Arbeitsvolumens beeinflussen, ohne zu einem anderen Material zu wechseln. Asphaltschindel-Auftragnehmer können Gewinne erzielen, indem sie die Ausführung innerhalb eines etablierten Belags verbessern und den technischen Aufwand auf das große Volumen konzentrieren, das bereits von diesem Material bedient wird.
Einschichtmembranen (TPO, EPDM und PVC) sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 7,35 % im Zeitraum 2027–2032. Im Februar 2026 begann Sika Corporation USA mit dem Bau eines Einschicht-Thermoplastmembranwerks in Sealy, Texas, wobei der Betrieb für Frühjahr 2027 erwartet wurde.[3] Der Zeitpunkt platziert den prospektiven thermoplastischen Membranausstoß nahe dem Beginn des Prognosezeitraums und stimmt den Versorgungsplan mit der zukünftigen Projektnachfrage ab. Ein Hersteller kann ein dediziertes Werk nutzen, um ein spezifisches Membranangebot zu unterstützen, während Auftragnehmer, die diese Arbeit anstreben, die entsprechenden Dachmontagen liefern müssten. Die adressierbare Möglichkeit liegt daher in thermoplastischen Dachprojekten, die dem geplanten Ausstoß entsprechen, und konzentriert die Wirkung der Investition innerhalb der breiteren Einschichtkategorie.



Nach Bautyp:
Ersatznachfrage und die genehmigte BaupipelineDacherneuerung und -ersatz machten im Jahr 2026 einen Marktanteil von 63,17 % im Dachdeckermarkt der Vereinigten Staaten aus und waren damit das größte Segment. Die kommerzielle Aufgabe beginnt mit einem bereits bestehenden Gebäude, sodass das Dachprojekt rund um die Wiederherstellung seines Belags definiert werden kann, ohne dass eine neue Entwicklung voranschreiten muss. Wenn der Rückbau Teil der Spezifikation ist, muss der Auftragnehmer diese Arbeit mit der Installation des neuen Belags und dem Schutz des darunter liegenden Gebäudes koordinieren. Das kommerzielle Angebot des Segments konzentriert sich daher auf die Verwaltung eines kontrollierten Dachübergangs und verbindet die physische Ersatzarbeit mit der fortgesetzten Investition des Eigentümers in ein bestehendes Objekt.
Neubau soll das am schnellsten wachsende Segment sein, mit einem CAGR von 6,6 % im Zeitraum 2027–2032. Im Jahr 2025 genehmigten US-amerikanische Baugenehmigungsbehörden 1.431.616 neue privat genutzte Wohneinheiten, 3,1 % weniger als im Jahr 2024. Eine große genehmigte Basis kann zukünftige Dachpakete unterstützen, aber der Rückgang verlagert mehr kommerzielles Gewicht auf Projekte, die in den Bau übergehen. Dachlieferanten, die auf diese Arbeit abzielen, benötigen Projektstufentransparenz, da eine Genehmigung ein prospektives Gebäude und keine abgeschlossene Installation begründet. Die Priorisierung von Dachpaketen für Entwicklungen, die in den Bau eingetreten sind, kann den Vertriebsaufwand für Genehmigungen reduzieren, die noch kein Gebäude hervorgebracht haben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Führungsposition im Wohnbereich trifft auf gewerbliche NachrüstungsnachfrageWohngebäude waren die größte Anwendung und machten im Jahr 2026 57,56 % des Marktes aus. Für einen Haushalt schützt ein installiertes Dach ein einzelnes Wohngebäude, wodurch die fertige Wetterschutzbarriere und ihre Beziehung zum Gebäude das relevante Serviceergebnis darstellen. Ein Wohngebäude-Auftragnehmer kann sein Angebot auf die Dachform und das Außendesign dieser Immobilie ausrichten und den Belag und die Installation in einem gebäudespezifischen Umfang zusammenführen. Bei einem sichtbaren Wohndach werden Erscheinungsbild und Wetterschutz zu verknüpften Installationsanforderungen, was dem Auftragnehmer eine immobilienspezifische Grundlage für Differenzierung bietet.
Gewerbe soll das am schnellsten wachsende Segment sein, mit einem CAGR von 7,7 % im Zeitraum 2027–2032. In seinem nordamerikanischen Geschäft sagte Carlisle, dass Dacherneuerungen im Jahr 2025 etwa 70 % der gewerblichen Dachdeckeraktivität von Carlisle Construction Materials ausmachten und der primäre Leistungstreiber waren. Der Bericht verknüpfte diese Aktivität mit einem reifenden gewerblichen Gebäudebestand und der Nachfrage nach energieeffizienten Lösungen. Die gewerbliche Anwendung hat daher neben neu errichteten Räumlichkeiten auch einen ersatzbasierten Nachfrageweg, der es Lieferanten ermöglicht, die Gebäudeleistung durch Arbeiten an bestehenden Dächern zu verbessern. Eine einzelne Dacherneuerungsentscheidung kann daher sowohl das Anlagenalter als auch die Energieleistung berücksichtigen, was nachrüstungsorientierte Systemunterstützung zum Kernbestandteil der Bedienung dieser Käufergruppe macht.
Geografische Analyse
Dachdeckermarkt Südosten
Der Südosten machte im Jahr 2026 einen Anteil von 28,59 % am Dachdeckermarkt der Vereinigten Staaten aus und war damit der größte regionale Markt für installierte Dachsysteme. Im September 2025 wählte Owens Corning Prattville, Alabama, für ein geplantes Werk mit einer Jahreskapazität von etwa 6 Millionen Quadraten Laminatschindeln aus. Das Unternehmen erklärte, es werde die Region bedienen, die es als das größte Asphaltschindelgebiet des Landes charakterisierte, und erwartete die Produktion im Jahr 2027. Da das Werk auch zur Unterstützung des breiteren US-amerikanischen Schindelnetzwerks gedacht war, würde sein regionaler Wert davon abhängen, wie der Ausstoß lokale Dachverträge erreicht.
Dachdeckermarkt Südwesten
Der Südwesten soll mit einem CAGR von 6,95 % im Zeitraum 2027–2032 der am schnellsten wachsende regionale Markt sein. Für einen Auftragnehmer, der dort auf gewerbliche Flachdächer abzielt, kann die Möglichkeit rund um ein definiertes Membraninstallationsangebot entwickelt werden. Ein membranfokussierter Betrieb müsste sein gewähltes Dachdesign in wiederholbare Vor-Ort-Arbeiten umwandeln und Anwendungsexpertise zu einem Teil seiner Expansionsstrategie machen. Dieser Fokus kann die Bandbreite der Installationsmethoden einschränken, die ein Team zunächst skalieren muss, während eine klare Gebäudeanwendung für seinen Service erhalten bleibt. Die entscheidende Wahl ist daher, welche Gebäude und Systeme zuerst bedient werden sollen, da die regionale Prognose ein breiteres Projektspektrum umfasst, als ein einzelner Auftragnehmer bewältigen kann.
Im Nordosten wurden die meisten im Jahr 2025 fertiggestellten neuen Mehrfamilieneinheiten in Gebäuden mit 50 oder mehr Einheiten errichtet. Der Mittlere Westen hatte in diesem Jahr ebenfalls eine erhebliche Kohorte von Großgebäudeabschlüssen, obwohl Gebäude dieser Größenordnung nicht die Mehrheit seiner fertiggestellten Mehrfamilieneinheiten enthielten. Im Westen wurden neue angebaute Einfamilienhäuser, die im Jahr 2025 verkauft wurden, größtenteils in Eigentümergemeinschaften errichtet. Für Dachinstallateure unterscheiden diese Profile die Arbeit an großen gemeinsamen Wohngebäuden von der Arbeit an einzelnen angebauten Häusern und erfordern unterschiedliche Projektabgrenzungen. Bei einem Vertrag für ein angebautes Haus ist die Identifizierung des Dachkunden und der Arbeitsgrenze ein präziserer kommerzieller Ausgangspunkt als die Behandlung der Verbandsmitgliedschaft als Kaufmandat.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte US-amerikanische Rechtsbereiche aus der Perspektive von Dachdeckerunternehmen, die konforme Installationen durchführen. Bundesweite Absturzsicherungspflichten prägen die Arbeitsmethoden, während Californias Energievorschriften auch beeinflussen, wie förderfähige Nichtwohngebäudeprojekte die Gebäudeleistung nachweisen. Die Einhaltung der Vorschriften betrifft daher sowohl den Installationsprozess als auch das fertige Dach, was verfügbare Compliance-Wege kommerziell bedeutsam macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz | Kalifornische Energiekommission |
| Wesentliche Instrumente oder Ausrichtung | 29 CFR 1926.501(b)(10) und (11), Absturzsicherung bei Dacharbeiten | Energiecode 2025, Leistungs- oder präskriptive Einhaltung |
| Kommerzielle Auswirkung | Bereitstellung spezifizierter Absturzsicherungssysteme für förderfähige Dacharbeiten | Nachweis der Einhaltung über den anwendbaren Gebäudeleistungs- oder Dachproduktweg |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert den obligatorischen Schutz an ungesicherten Dachkanten mindestens 1,8 Meter über unteren Ebenen mit zugelassenen Systemen und Ausnahmen. Bei Flachdächern mit einer Breite von nicht mehr als 15 Metern erlaubt die Norm allein die Sicherheitsüberwachung und bewahrt eine alternative Methode für förderfähige Arbeiten. Californias Bewertung „Mittel” spiegelt seine genehmigte Softwareleistungsoption neben dem präskriptiven Dachproduktweg wider. Die Urteile „Keine Änderung” spiegeln die Kontinuität dieser operativen Wege wider, wobei Californias nächster Codezyklus sich in der Vorregulierungsphase befindet und für die Verabschiedung im Jahr 2027 und das Inkrafttreten am 1. Januar 2029 geplant ist.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Herstellung von Dachbelägen, den Großhandelsvertrieb und die vertraglich vereinbarte Installation als aufeinanderfolgende Quellen von Lieferantenerlösen. ABC Supply verkauft Dachprodukte ausschließlich an lizenzierte Fachauftragnehmer, wodurch der Gewerbekunde zwischen Vertrieb und abschließender Gebäudearbeit positioniert wird. Der gewerbliche Dacherneuerungsprozess von CentiMark verläuft von kundengenehmigten Spezifikationen und Kostenvoranschlägen bis zu einem Kaufauftrag oder Vertrag. Die entscheidende Übergabe ist daher von einem Produkt, das geliefert werden kann, zu einem Dachumfang, der ausgeführt werden kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Herstellung von Dachbelägen | Schindelhersteller wie Owens Corning | Dachproduktverkäufe | Hochfahren zusätzlicher Laminierkapazität | Ausstoßverpflichtungen mit Inbetriebnahme von Anlagen abstimmen |
| Großhandelsvertrieb | Dachprodukt-Großhändler wie ABC Supply | Großhandelsproduktverkäufe | Terminplanung Lieferung-zu-Installation | Baustellen-Lieferungen mit Installationsteams koordinieren |
| Installation und Ersatz | Gewerbliche Dachdeckerunternehmen wie CentiMark Corporation | Vertragserlöse für installierte Dächer | Vorabumfang und Genehmigungskoordination | Spezifikationen und Sicherheitsabfolge vor der Mobilisierung abschließen |
| Quelle: Mordor Intelligence | ||||
Hersteller und Händler erfassen Produktverkäufe, während Installateure gegen das Dachprojekt verdienen, was den Wert entlang der Kette von der Produktionsdurchsatzleistung zur Standortausführung verlagert. Die Finalisierung des Dachumfangs vor der Materialbestellung hilft dabei, den Belag, die Genehmigungen und die Sicherheitsmaßnahmen mit der beabsichtigten Installation abzustimmen. Der Installateur ist folglich der Punkt, an dem die Produktversorgung zu einem gebäudespezifischen vertraglichen Versprechen wird, was der Umfangskontrolle eine eigenständige Wertquelle verleiht.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb umfasst unter seinen etablierten Lieferanten GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. und IKO Industries Inc. Große Produktionsverpflichtungen schaffen Markteintrittsbarrieren in diesem Mehrlieferantenfeld, während der Zeitpunkt von Kapazitätserweiterungen bestimmt, wann Installateure auf prospektiven Ausstoß zurückgreifen können. Im Juni 2025 gab GAF bekannt, dass der Bau seines Schindelwerks in Newton, Kansas, begonnen hat, mit erwarteter Produktion im Jahr 2027 und voller Kapazität bis Mitte 2029. Der angekündigte Hochlauf verteilt prospektive Versorgungszusätze über die erste Produktion hinaus, sodass die Beschaffungserwartungen der Installationskundschaft den Phasen des Ausbaus folgen müssen.
Carlisle Construction Materials, eine hundertprozentige Tochtergesellschaft von Carlisle Companies Inc., liefert EPDM-, TPO- und PVC-Dachsysteme. Carlisle Companies Inc. meldete für das zweite Quartal 2026 einen CCM-Gebäudeprodukterlös von 1,18 Milliarden USD, ein Anstieg von 8 %, unterstützt durch Volumenwachstum und Dacherneuerungsnachfrage trotz schwachem gewerblichem Neubau. Ein Lieferant, der sowohl dem Ersatz- als auch dem Neubaumarkt ausgesetzt ist, kann daher eine stärkere Gesamtleistung zeigen, während er einem schwächeren Entwicklungszyklus gegenübersteht. Ersatzorientierte Versorgung kann folglich Dachkunden durch einen schwachen Entwicklungszyklus bedienen und dem Hersteller einen Nachfrageweg bieten, der nicht allein auf neue gewerbliche Gebäude angewiesen ist.
Im Mai 2025 ging CertainTeed LLC eine Partnerschaft mit dem Insurance Institute for Business & Home Safety ein und bot ein Dachsystem an, das dessen FORTIFIED Roof-Standards erfüllt. Die Berechtigung zur Zertifizierung erfordert ein vollständiges System, das dem Standard entspricht, die Installation durch einen zertifizierten FORTIFIED-Dachdeckerunternehmer und die Dokumentation von Produkten und Installation, vorbehaltlich der zusätzlichen Kriterien des Programms. Erforderliche Kategorien umfassen ein versiegeltes Dachdecke, Unterlagen, Kantmetall und geeignete Befestigungsmittel. Das Wettbewerbsangebot erstreckt sich daher von förderfähigen Komponenten bis hin zu Auftragnehmerkapazitäten und dokumentierter Montagelieferung und verknüpft die Leistungspositionierung mit der Installationsausführung. Ein Herausforderer kann die dokumentierte Montagelieferung zu seinem Wettbewerbsdifferenziator machen, indem er mit einem zertifizierten Dachdecker zusammenarbeitet, ohne eine exklusive Dachbelagstechnologie zu benötigen.
Marktführer der Dachdeckerbranche der Vereinigten Staaten
-
GAF Materials LLC
-
Owens Corning
-
CertainTeed LLC
-
Carlisle Companies Inc.
-
IKO Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigte Staaten Dachdeckermarkt Unternehmen in diesem Bericht
- GAF Materials LLC
- Owens Corning
- CertainTeed LLC
- Carlisle Companies Inc.
- IKO Industries Inc.
- TAMKO Building Products
- Johns Manville
- Elevate Commercial Roofing Systems (Amrize)
- Sika AG
- Soprema Group
- Atlas Roofing Corporation
- QXO, Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group of Companies
- Baker Roofing Company
- Nations Roof
- IronHead Roofing
- Malarkey Roofing Products
- Best Contracting Services
Lesen Sie die Analyse der dachdeckermarkt der vereinigten staaten-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen, wie Dachauftragnehmer förderfähige Oklahoma-Hausbesitzer durch Ersatz, Neuinstallation und Qualifizierungsdienstleistungen bedienen können. Strengthen Oklahoma Homes nimmt landesweit Anträge für Zuschüsse von bis zu 10.000 USD für förderfähige FORTIFIED-Dachmodernisierungen an neuen und bestehenden, selbst genutzten Einfamilienhäusern als Hauptwohnsitz entgegen. Antragsteller müssen eine Windversicherung aufrechterhalten, und Zuschüsse hängen von verfügbaren Mitteln, erforderlichen Unterlagen und der FORTIFIED-Zertifizierung ab. Da Zuschüsse nach abgeschlossener Arbeit direkt an Auftragnehmer gehen, verbindet die kommerzielle Möglichkeit die Dachinstallation mit Zertifizierung und Projektliquiditätsmanagement.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Lead-Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Widerstandsfähige Ersatzdächer | Programm umfasst Modernisierungen bestehender Häuser | Förderfähige versicherte Eigentümer bestehender Einfamilienhäuser | Ersatz mit der förderfähigen FORTIFIED-Modernisierung kombinieren | Verfügbare Fördermittel und förderfähiger Modernisierungsumfang | Zertifizierte FORTIFIED-Dachdeckerunternehmer |
| Widerstandsfähige Dächer für Neubauten | Programm umfasst auch neue Hauptwohnsitze | Förderfähige versicherte Eigentümer neuer Einfamilienhäuser | Die förderfähige Modernisierung in die anfängliche Dachinstallation integrieren | Gebäudeförderfähigkeit und bestehende Windversicherung | Zertifizierte Dachinstallateure für Neubauten |
| Dachinstallation mit Zertifizierung | Auftragnehmerzahlung folgt abgeschlossener Arbeit und Unterlagen | Förderfähige Hausbesitzer, die Installation und Qualifizierungsdokumentation benötigen | Installation, Zertifizierung und Zahlungsdokumentation bündeln | Betriebskapital durch Zahlung nach Fertigstellung | Zertifizierte Auftragnehmer mit Projektverwaltungskapazität |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein Dachvertrag, der förderfähige Arbeiten bis zur für die Zahlung erforderlichen Dokumentation führt. Auftragnehmer können dieses Angebot differenzieren, indem sie Installation, Zertifizierung und Fertigstellungsunterlagen innerhalb einer Projektverantwortung abstimmen. Die Zahlung nach Fertigstellung schafft einen Betriebskapitalbedarf, sodass der Erfolg davon abhängt, den Auftrag bis zur Fertigstellung zu unterstützen, ohne eine Zuschussobergrenze als garantierten Erlös zu behandeln.
Neueste Industrielle Entwicklungen in Vereinigte Staaten Dachdeckermarkt
- April 2026: GAF kündigte eine Erhöhung von 6 % bis 9 % bei Schindeln und Dachzubehör an, gültig für Bestellungen, die ab dem 1. Juni 2026 versandt werden, unabhängig vom Bestelldatum.
- Februar 2026: Sika Corporation USA begann mit dem Bau eines Einschicht-Thermoplast-Dachmembranwerks in Sealy, Texas. Das Unternehmen erwartete den Betriebsbeginn im Frühjahr 2027.
Vereinigte Staaten Dachdeckermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Dachdeckermarkt der Vereinigten Staaten misst die jährlichen Ausgaben für Dachsysteme, die für Gebäude in den Vereinigten Staaten geliefert und installiert werden. Er klassifiziert diese Ausgaben nach Dachbelagsmaterial, Projekttyp, Gebäudeanwendung und US-amerikanischer Region.
Umfangsausschlüsse: Separat verkaufte Dachrinnen und Dachentwässerungsprodukte, eigenständige Dachdämmungsverkäufe, Dachsolar-Photovoltaikausrüstung und -installation, Dachprojekte außerhalb der Vereinigten Staaten sowie separat verkaufte vorgelagerte Dachmaterialien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohngebäude
- Gewerbe
- Büros und Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Nach Installationstyp
- Neuinstallation
- Ersatz / Renovierung (Dachsanierung)
- Nach Dachtyp
- Schrägdach
- Flach-/Flachdach mit geringer Neigung
- Nach Materialtyp
- Modifiziertes Bitumen
- EPDM-Kautschuk
- Thermoplastisches Polyolefin (TPO)
- PVC-Membran
- Metalle
- Dachziegel
- Sonstige
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Südosten
- Westen
- Südwesten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Baugenehmigungserhebung und die Bauausgabenreihe des US Census Bureau liefern Indikatoren für neue Wohngenehmigungen und Bauinvestitionen, während die American Housing Survey des HUD die Größe und den Zustand des bestehenden Wohnungsbestands informiert. OSHAs Absturzsicherungsstandard hilft bei der Interpretation von Installationsanforderungen und Auftragnehmerkapazitäten, und öffentliche Bau- und Wohnungsreihen wie diese liefern unabhängigen Kontext für die Nachfrage über Dachprojekte in den Vereinigten Staaten hinweg.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, Produkt- und Kapazitätsankündigungen sowie seriöse Berichte der Baubranche können Lieferantenaktivitäten, Materialpreise, Installationstrends und Projektzeitpläne klären. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können US-amerikanische Dachdeckerunternehmen, Händler, Hersteller und Gebäudeeigentümer umfassen, wobei die Befragten Führungs-, Betriebs-, Vertriebs- und Projektrollen abdecken. Ihre Beiträge können Sekundärquellenannahmen zu installierten Vertragswerten, Material- und Projektmix, Arbeitskapazität und regionaler Nachfrage testen und dann Lücken für die Nachverfolgung durch unabhängige Marktindikatoren und selektive Lieferanten- oder Kanalprüfungen identifizieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt von oben nach unten mit den jährlichen US-amerikanischen Ausgaben für abgeschlossene installierte Dachverträge und überprüft dann ausgewählte Gesamtwerte mit Stichproben von Auftragnehmererlösen und Projektaktivitäten. Wohngenehmigungen und Baubeginne zeigen potenzielle Neubauarbeiten an, die Bauausgaben des Census verfolgen den Bauzyklus, HUD-Wohnungsbestand- und Zustandsmaßnahmen informieren die Ersatznachfrage, Sturm- und Reparaturindikatoren helfen bei der Lokalisierung wetterbedingter Dacherneuerungen, und Arbeitsverfügbarkeit sowie Dachmaterialpreise testen, wie viel Nachfrage zu abgeschlossener Arbeit und zu welchem Vertragswert werden kann. Projektanzahlen, typische installierte Vertragswerte und Belege zu Material, Bautyp, Anwendung und Region bilden die relevanten Anteile, während selektive Lieferantenzusammenfassungen und Kanalprüfungen diese Aufteilungen testen, ohne den Top-down-Gesamtwert zu ersetzen. Eine multivariate Regression kann den Marktwert mit diesen Nachfrage- und Kostenindikatoren in Beziehung setzen, mit Szenarioanalysen für ungewöhnliche Sturmsaisons, Bauzyklen und Inputpreisbewegungen, und fehlende oder widersprüchliche Indikatoren werden mit alternativen Annahmen eingegrenzt und gegen primäre Befragte geprüft, bevor Prognosen auf Variablenebene abgeschlossen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen Bauaktivitäten, Wohnungs- und Reparatursignale, Lieferantenoffenlegungen und Kanalbelege und prüfen dann Ausreißer und große Abweichungen gegen Quelldefinitionen, Zeitpunkt und Einheitenbasis. Eine zweite Analystenprüfung folgt der Abstimmung, und ungelöste Bewegungen lösen Quellenprüfungen oder erneuten Befragtenkontakt vor der Freigabe aus. Die Reihe wird jährlich aktualisiert, zwischen jährlichen Aktualisierungen nach wesentlichen Ereignissen wie großen Stürmen oder Kapazitäts- und Preisänderungen überprüft und vor der Lieferung einer neuen Prüfung auf aktuelle Daten und interne Konsistenz unterzogen.
Marktgröße des Dachdeckermarkts der Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen weichen voneinander ab, weil die ausgewählten Schätzungen unterschiedliche Transaktionen innerhalb der Dachdeckerwertschöpfungskette zählen und unterschiedliche Teile des US-amerikanischen Gebäudemarkts abdecken. Die Installationsprojektgrenze des Berichts zählt den abgeschlossenen Dachbelag und seine Installation einmal, während Globales Beratungsunternehmen A Wohn- und Gewerbedachmaterialien und Globales Beratungsunternehmen B die Wohngebäude-Dachnachfrage berichtet. Die veröffentlichten Zeiträume unterscheiden sich ebenfalls, sodass jede Schätzung im Kontext ihres angegebenen Messjahres gelesen wird.
Wesentliche Lückentreiber sind die gezählte Transaktion und die Gebäudeabdeckung. Die veröffentlichte Schätzung von Globalem Beratungsunternehmen A misst den Erlös aus Dachmaterialien für Wohn- und Gewerbenutzung, während der gemessene Projektwert dieses Berichts den abgeschlossenen Vertrag einschließlich Installation zählt. Globales Beratungsunternehmen B deckt die Wohngebäude-Dachnachfrage ab und lässt daher gewerbliche, industrielle, institutionelle und andere Gebäudeanwendungen aus. Diese engeren Transaktions- und Anwendungsgrenzen können zu niedrigeren gemeldeten Gesamtwerten beitragen als ein Maß, das installierte Projekte über US-amerikanische Gebäudeanwendungen hinweg umfasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,74 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 21,69 Milliarden USD (2030) | Auf Basis seines Basiswerts für 2030 liegt diese Schätzung 41,0 % unter dem Wert dieses Berichts für 2027 von 36,74 Milliarden USD, 3 Jahre früher. Der veröffentlichte Gesamtwert umfasst Dachmaterialien für Wohn- und Gewerbenutzung, während der Bericht installierte Projektverträge einschließlich Installationswert über Gebäudeanwendungen hinweg zählt. |
| Globales Beratungsunternehmen B | 15,2 Milliarden USD (2027) | Auf Basis seines Basiswerts für 2027 liegt diese Schätzung 58,6 % unter dem Wert dieses Berichts für 2027 von 36,74 Milliarden USD. Der veröffentlichte Gesamtwert umfasst nur die Wohngebäude-Dachnachfrage und schließt installierte Dachprojekte für gewerbliche, industrielle, institutionelle und andere Anwendungen aus. |
Die Schätzungen messen unterschiedliche Dinge. Der Gesamtwert für installierte Projekte umfasst den Installationswert des Auftragnehmers, während die externen Zahlen Dachmaterialien oder die Wohngebäude-Dachnachfrage abdecken. Die Grenze von Mordor Intelligence zählt abgeschlossene installierte Dachverträge über Gebäudeanwendungen hinweg, was teilweise erklärt, warum ihr Gesamtwert Schätzungen übersteigt, die nur Dachmaterialien oder die Wohngebäudenachfrage zählen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Dachdeckermarkt der Vereinigten Staaten und wie ist der Wachstumsausblick?
Der Markt wurde im Jahr 2026 auf 34,66 Milliarden USD geschätzt und wird für 2027 auf 36,74 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2032 einen Wert von 48,43 Milliarden USD erreicht, bei einem CAGR von 5,68 % im Zeitraum 2027–2032.
Was stützt die US-amerikanische Dachnachfrage?
Verisk schätzte, dass etwa 29 % der US-amerikanischen Häuser mit Asphaltschindeln in seinen 2025er Daten der teilnehmenden Versicherer eine verbleibende Dachnutzungsdauer von weniger als 4 Jahren hatten, was die Ersatznachfrage stützt.
Was ist das führende Dachmaterial?
Asphaltschindeln hielten im Jahr 2026 einen Marktanteil von 58,3 %. Einschichtmembranen (TPO, EPDM und PVC) sollen mit einem CAGR von 7,35 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche US-amerikanische Dachlieferanten?
GAF Materials LLC, Owens Corning, CertainTeed LLC, Carlisle Companies Inc. und IKO Industries Inc. sind wesentliche Marktteilnehmer.
Was ist eine wesentliche Einschränkung bei Dachinstallationen?
In der Abonnentenbefragung 2025 für gewerbliche Dachdecker von Roofing Contractor nannten 36 % der Befragten die Verfügbarkeit qualifizierter Arbeitskräfte als Herausforderung. Der Mangel kann die Auftragnehmerkapazität einschränken.
Welche US-amerikanische Dachregion führt, und welche soll am schnellsten wachsen?
Der Südosten hielt im Jahr 2026 mit 28,59 % den größten Anteil. Der Südwesten soll mit einem CAGR von 6,95 % im Zeitraum 2027–2032 am schnellsten wachsen.