
Tamaño y Cuota del Mercado de Financiación Hipotecaria Residencial en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.23 Billones de dólares |
| Tamaño del Mercado (2026) | 1.3 Billones de dólares |
| Tamaño del Mercado (2031) | 1.68 Billones de dólares |
| Growth Rate (2026 - 2031) | 5.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiación Hipotecaria Residencial en Europa por Mordor Intelligence
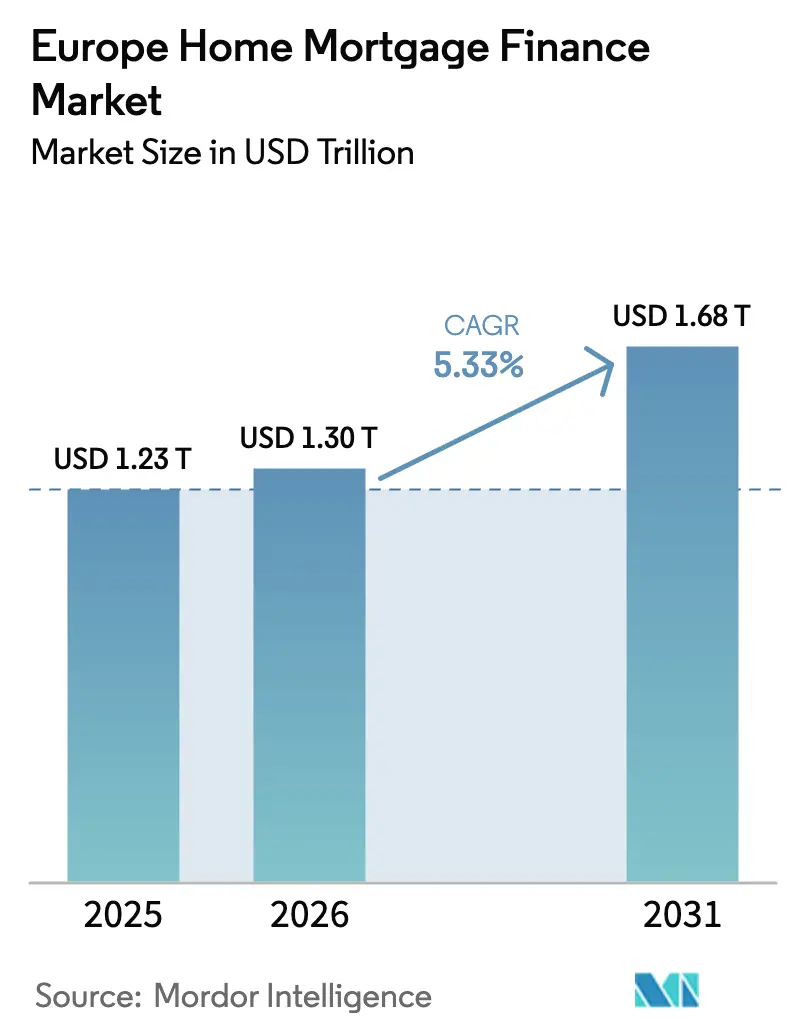
Se espera que el mercado de financiación hipotecaria residencial en Europa crezca de 1,23 billones de USD en 2025 a 1,30 billones de USD en 2026 y se prevé que alcance 1,68 billones de USD en 2031 a una CAGR del 5,33% durante el período 2026-2031. La relajación de la política del Banco Central Europeo (BCE), la expansión de los incentivos a las hipotecas verdes y la persistente escasez de oferta de vivienda sustentan este crecimiento sostenido[1]Banco Central Europeo, "Comunicado de Prensa sobre Decisiones de Política Monetaria," ecb.europa.eu. La divergente transmisión monetaria entre los estados miembros genera entornos de tipos mixtos: los prestatarios a tipo variable en Italia y España perciben ajustes rápidos de costes, mientras que los prestatarios a tipo fijo en Francia y Alemania experimentan una traslación más lenta. Las garantías respaldadas por el Estado, como el Bezpieczny Kredyt 2% de Polonia o los préstamos de renovación climática KfW de Alemania, continúan amortiguando los shocks de asequibilidad y estimulando segmentos de nicho. La consolidación —ilustrada por la pendiente adquisición de TSB por parte de Santander— remodela la dinámica competitiva, mientras que los nuevos actores del sector fintech aprovechan los canales de banca abierta para comprimir los tiempos de suscripción y atraer a prestatarios con alta competencia digital. Las normas más estrictas sobre riesgo climático restringen simultáneamente el crédito en zonas propensas a inundaciones y generan ventajas de precios de descuentos de entre 10 y 25 puntos básicos para inmuebles de alta eficiencia energética.
Conclusiones Clave del Informe
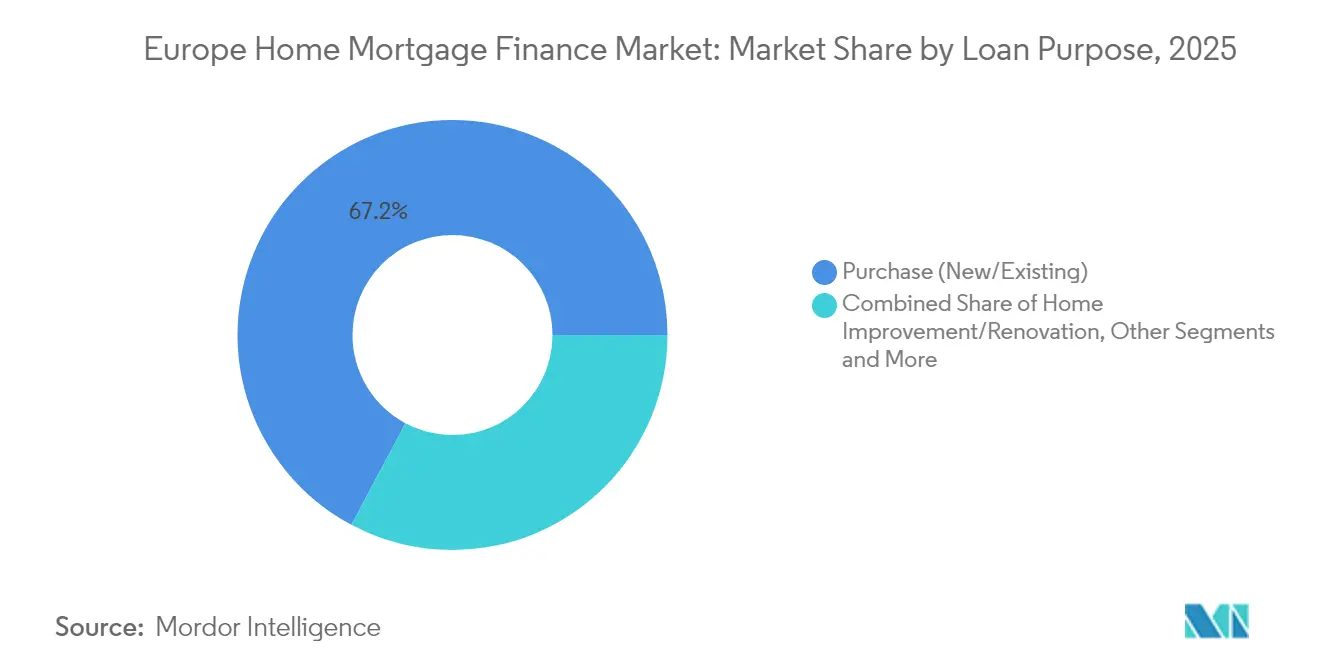
- Por finalidad del préstamo, la Compra (Nueva/Existente) representó el 67,21% de la cuota del mercado de financiación hipotecaria residencial en Europa en 2025, mientras que se proyecta que la Mejora del Hogar/Renovación crezca a una CAGR del 6,55% hasta 2031.
- Por proveedor, los Bancos representaron el 83,05% del tamaño del mercado de financiación hipotecaria residencial en Europa en 2025; se espera que las Sociedades de Financiación de Vivienda registren la CAGR proyectada más alta, del 7,14%, hasta 2031.
- Por tipos de interés, los Tipos de Interés Fijos lideraron con una cuota del 77,02% del mercado de financiación hipotecaria residencial en Europa en 2025, mientras que se prevé que los Tipos de Interés Variables se expandan a una CAGR del 6,92% durante el período 2026-2031.
- Por plazo del préstamo, las hipotecas con vencimiento superior a 20 años representaron el 46,01% del tamaño del mercado de financiación hipotecaria residencial en Europa en 2025 y avanzarán a una CAGR del 5,82%.
- Por país, el Reino Unido captó el 22,74% de la cuota del mercado de financiación hipotecaria residencial en Europa en 2025; el Resto de Europa es la región de mayor crecimiento, con una CAGR del 6,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entorno de bajos tipos de interés previo al endurecimiento del BCE | +1.2% | Núcleo de la Eurozona, efecto de contagio al Reino Unido | Corto plazo (≤ 2 años) |
| Programas de garantía hipotecaria respaldados por el Estado | +0.8% | Polonia, Alemania, Reino Unido | Medio plazo (2-4 años) |
| Aumento de la renta disponible de los hogares en las economías centrales de la UE | +0.9% | Alemania, Francia, Países Bajos, Países Nórdicos | Medio plazo (2-4 años) |
| Escasez de oferta de vivienda en centros urbanos clave | +1.1% | Londres, París, Ámsterdam, Estocolmo, Múnich | Largo plazo (≥ 4 años) |
| Crecimiento de las hipotecas verdes vinculadas a viviendas energéticamente eficientes | +0.6% | Países Bajos, Alemania, Francia | Largo plazo (≥ 4 años) |
| Suscripción instantánea habilitada por banca abierta | +0.4% | Reino Unido, Países Bajos, Países Nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Entorno de bajos tipos de interés previo al endurecimiento del BCE
Los préstamos originados por debajo del 2% siguen cubriendo aproximadamente el 60% de los saldos vivos, lo que crea una base de prestatarios de dos niveles en el mercado de financiación hipotecaria residencial en Europa. Los hogares vinculados a deuda ultra-barata mantienen su capacidad de gasto incluso cuando los nuevos solicitantes se enfrentan a tipos próximos al 4%. Los prestatarios de Italia y España con períodos fijos más cortos afrontan saltos de pago de entre 150 y 200 puntos básicos, mientras que el 77% de las hipotecas francesas tienen tipos fijos superiores a 15 años[2]Banque de France, "Encuesta de Banca Minorista 2025," banque-france.fr. Los prestamistas compensan la compresión de márgenes mediante la revisión de precios de nuevos préstamos y la aceleración de estrategias de cobertura. La optimización de carteras —mediante la venta de bloques de tipo fijo de larga data y la originación de productos híbridos— refuerza los rendimientos ajustados al riesgo al tiempo que preserva la presencia en el mercado de financiación hipotecaria residencial en Europa.
Programas de garantía hipotecaria respaldados por el Estado
El Bezpieczny Kredyt 2% de Polonia reduce los tipos efectivos del 8,46% al 2% durante una década, reduciendo a la mitad los pagos mensuales y revitalizando la demanda de compradores de primera vivienda. El KfW de Alemania destina 762 millones de EUR en 2025 a hipotecas de renovación energética que combinan el apoyo fiscal con los objetivos climáticos. El programa del Reino Unido respaldó 39.000 compras tras su ampliación en 2024, aunque los préstamos propuestos con un LTV del 99% generan preocupaciones de sobrecalentamiento. Estos programas reducen los diferenciales de riesgo, catalizan la construcción en los tramos elegibles e inyectan estabilidad anticíclica en el mercado de financiación hipotecaria residencial en Europa.
Aumento de la renta disponible de los hogares en las economías centrales de la UE
España registró un aumento del 8,2% en la renta disponible de los hogares en 2024 gracias a amplias subidas salariales. La inflación alemana se moderó hasta el 1,3%, manteniendo los salarios reales en positivo a pesar de los vientos en contra del sector de la construcción. El crecimiento del PIB de Dinamarca del 3,6%, impulsado por el sector farmacéutico, elevó las trayectorias de ingresos nórdicos. Las ratios de deuda sobre renta se estabilizaron así, anclando volúmenes de originación sostenibles y sustentando el crecimiento en todo el mercado de financiación hipotecaria residencial en Europa.
Escasez de oferta de vivienda en centros urbanos clave
Los permisos de construcción en Alemania cayeron un 31,9% interanual hasta 21.200 en abril de 2024, agravando un déficit proyectado de 700.000 unidades para 2025. En Londres y Ámsterdam, la edad media del comprador de primera vivienda roza los 34 años y la tasa de vacancia del alquiler es reducida, respectivamente. Los prestamistas responden ampliando los plazos más allá de los 25 años y lanzando productos de extensión de ingresos que cumplen con las pruebas de asequibilidad prudenciales. La escasez persistente mantiene firmes los valores inmobiliarios, ampliando los colchones de garantía y respaldando las métricas de calidad de activos en todo el mercado de financiación hipotecaria residencial en Europa.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Subidas de tipos de interés del BCE que elevan los costes de endeudamiento | -1.8% | Eurozona; fondos de tipo variable de Italia y España | Corto plazo (≤ 2 años) |
| Pruebas de asequibilidad hipotecaria más estrictas | -0.7% | Reino Unido, Países Bajos, Países Nórdicos | Medio plazo (2-4 años) |
| Riesgo de sobrevaloración de precios de vivienda en mercados seleccionados | -0.5% | Londres, Ámsterdam, Estocolmo, Múnich | Medio plazo (2-4 años) |
| Regulaciones de riesgo climático que limitan el crédito en zonas de inundación | -0.3% | Países Bajos, Alemania, zonas costeras del Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las subidas de tipos de interés del BCE están elevando los costes de endeudamiento
Los pagos medios italianos aumentaron entre 200 y 300 EUR en préstamos de 150.000 EUR en 2024, llevando al 46% de los hipotecados a reducir su consumo[3]BNP Paribas, "Perspectivas del Mercado Hipotecario Italiano 2024," group.bnpparibas. La contratación de hipotecas a tipo variable alcanzó el 60,9% en Italia a medida que las primas a tipo fijo se ampliaron hasta 96 puntos básicos. A medida que el BCE recorta los tipos de referencia a lo largo de 2025, el apetito refinanciador regresa, aunque permanece por encima de los niveles de referencia de la era de tipos ultra-bajos, reanclando las expectativas de precios en todo el mercado de financiación hipotecaria residencial en Europa.
Pruebas de asequibilidad hipotecaria más estrictas
Las normas holandesas que limitan la ratio préstamo-renta han frenado una demanda en máximos de décadas incluso en un contexto de crecimiento salarial. Los prestamistas del Reino Unido aplican ahora pruebas de estrés a 300 puntos básicos por encima de los tipos vigentes[4]Banco de Inglaterra, "Estadísticas de Prestamistas Hipotecarios T4 2024," bankofengland.co.uk. Los supervisores nórdicos vigilan una deuda equivalente al 235% de la renta disponible en Noruega. Estos filtros prudenciales suprimen las aprobaciones marginales, pero mejoran la resiliencia de las carteras, moderando la expansión del mercado de financiación hipotecaria residencial en Europa sin comprometer la estabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Finalidad del Préstamo:
La Financiación para Renovación Acelera los Objetivos EnergéticosLas hipotecas de Compra (Nueva/Existente) representaron el 67,21% del mercado de financiación hipotecaria residencial en Europa en 2025. La cuota refleja la arraigada cultura de propiedad de vivienda en ocupación y un flujo constante de operaciones de reventa. La Mejora del Hogar/Renovación, sin embargo, proyecta una CAGR del 6,55%, superando a todas las demás finalidades a medida que los mandatos de eficiencia energética de la UE orientan a los hogares hacia las renovaciones. El tamaño del mercado de financiación hipotecaria residencial en Europa para la financiación de renovaciones está en condiciones de crecer de forma sustancial durante el período 2026-2031, respaldado por requerimientos de inversión anuales de 150.000 millones de EUR bajo la Directiva de Comportamiento Energético de los Edificios.
La demanda de préstamos para rehabilitación remodela la suscripción. Los prestamistas deben evaluar tanto el ahorro energético futuro como la revalorización de la garantía. El programa EIB–Deutsche Bank, por valor de 600 millones de EUR, ilustra cómo el capital concesional complementario reduce los costes de financiación para los proyectos elegibles. La combinación de préstamos para renovación con subvenciones sustenta los rendimientos ajustados al riesgo, integrando aún más la sostenibilidad en el mercado de financiación hipotecaria residencial en Europa.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por Proveedor:
Las Ágiles Sociedades de Financiación de Vivienda Erosionan la Hegemonía BancariaLos Bancos retuvieron el 83,05% del tamaño del mercado de financiación hipotecaria residencial en Europa en 2025, aprovechando la financiación mediante depósitos y la venta cruzada de múltiples productos. Sin embargo, las Sociedades de Financiación de Vivienda apuntan a una CAGR del 7,14% gracias a la suscripción especializada y la originación digital. Las plataformas impulsadas por inteligencia artificial reducen las ratios de coste-rendimiento y mejoran la segmentación del riesgo, permitiendo a los nuevos actores captar prestatarios de nicho ignorados por los bancos universales.
Los operadores establecidos responden con alianzas y actualizaciones de la banca central. La plataforma de originación nativa en la nube de Santander, desplegada tras la integración de TSB, tiene como objetivo procesar solicitudes en menos de 48 horas. Las alianzas con empresas fintech aportan velocidad y mejoras en la experiencia del cliente que ayudan a los volúmenes de los operadores establecidos a crecer en paralelo con la creciente competencia en el mercado de financiación hipotecaria residencial en Europa.
Por Tipos de Interés:
El Resurgimiento del Tipo Variable Refleja las Expectativas del Ciclo MonetarioLas hipotecas a tipo fijo representaron una cuota del 77,02% del tamaño del mercado de financiación hipotecaria residencial en Europa en 2025. A medida que los operadores descuentan recortes secuenciales del BCE, los préstamos a tipo variable proyectan una CAGR del 6,92%. La cuota del mercado de financiación hipotecaria residencial en Europa correspondiente a los productos a tipo variable se disparó en Italia, pasando del 15,8% al 60,9% en 12 meses, ya que los diferenciales entre tipo fijo y variable se ampliaron hasta casi 100 puntos básicos.
Los prestatarios se cubren mediante opciones de tipo limitado que acotan el riesgo al alza mientras mantienen la participación en la bajada. La cultura francesa sigue favoreciendo los plazos fijos largos, lo que mantiene la estabilidad dentro del mercado de financiación hipotecaria residencial en Europa. Los prestamistas gestionan el riesgo de base mediante cobertura dinámica y cláusulas contractuales que permiten conversiones de tipo posteriores una vez que se materialice la relajación de la política monetaria.

Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Plazo del Préstamo:
Los Plazos Más Largos Compensan las Tensiones de AsequibilidadLos préstamos con vencimiento superior a 20 años representan el 46,01% de los volúmenes de 2025 y superan a otros tramos con una CAGR del 5,82%. La amortización extendida reduce los pagos mensuales, apoyando el acceso a la propiedad en el segmento de entrada incluso cuando los precios suben. En capitales de elevado coste como Londres, la relación precio-renta mediana supera las 9 veces, haciendo habituales los plazos de 30 años.
El alargamiento de los plazos incrementa el gasto total en intereses y el riesgo de duración. Los supervisores examinan ahora la capacidad de reembolso de los prestatarios en edad de jubilación. Los prestamistas adoptan características de reembolso escalonado —escaladas graduales u opciones de pago único al vencimiento— para alinear los flujos de caja con los ingresos a lo largo del ciclo de vida, salvaguardando la calidad crediticia en todo el mercado de financiación hipotecaria residencial en Europa.
Análisis Geográfico
Mercado del Reino Unido de Financiación Hipotecaria Residencial
El Reino Unido lidera con una participación del 22,74% en el mercado europeo de financiación hipotecaria residencial. Un panorama de productos diverso —hipotecas de tipo variable referenciado, hipotecas compensadas e hipotecas vitalicias— sustenta una segmentación granular, mientras que fusiones como la de Santander y TSB amplían la escala. Las reformas regulatorias posteriores al Brexit armonizan los cargos de capital con Basilea III, otorgando a los grandes prestamistas flexibilidad en sus balances. A pesar de las pruebas de resistencia de asequibilidad de 2024, los volúmenes de originación en el Reino Unido se mantienen resilientes gracias a mercados laborales sólidos y una demanda de vivienda contenida.
Mercado de Financiación Hipotecaria Residencial de Alemania, Francia y los Países Nórdicos
Alemania y Francia son pilares estructurales. El cuello de botella de oferta en Alemania, evidenciado por el colapso de los permisos de construcción, intensifica la competencia por el escaso parque inmobiliario y prolonga la apreciación de los precios. Los mercados franceses se benefician de un descenso progresivo en los tipos hipotecarios medios —del 4,21% al 3,60% a lo largo de 2024—, lo que estimula la refinanciación incluso en un contexto de cautela en el sentimiento del consumidor. Los prestamistas nórdicos incrementan sus volúmenes a pesar de subidas de precios moderadas; Nordea registró un crecimiento del 6% en hipotecas en el primer trimestre de 2025, lo que demuestra el apetito de la región por los préstamos habilitados digitalmente.
Mercado de Financiación Hipotecaria Residencial del Sur y Este de Europa
España e Italia ofrecen potencial alcista cíclico. La expansión del PIB del 3,2% de España en 2024 impulsó las ventas de viviendas un 15% interanual. Las condiciones crediticias en Italia se suavizan a medida que los bancos despliegan las sinergias de consolidación; Intesa Sanpaolo facilitó 30.000 millones de EUR en préstamos a medio y largo plazo durante los nueve primeros meses de 2024, impulsando el crecimiento hipotecario. El resto de Europa, que abarca los estados de Europa Central y Oriental, es el de mayor crecimiento, con una CAGR del 6,28% hasta 2031. Los programas de garantía y los fondos de la UE aceleran la penetración del crédito formal, ampliando el alcance del mercado europeo de financiación hipotecaria residencial. Los esquemas respaldados por el BEI en Letonia y las grandes adquisiciones transfronterizas —como la participación de Erste Group en Santander Polska— aportan el capital y la tecnología esenciales para una expansión rápida.
Panorama regulatorio
La regulación del financiamiento de hipotecas residenciales en Europa está determinada por marcos prudenciales y de crédito al consumo a nivel de la UE, junto con medidas específicas por país basadas en el prestatario. En 2026, la Autoridad Bancaria Europea (EBA) publicó las Directrices finales para exposiciones de Adquisición, Desarrollo y Construcción (ADC) relacionadas con propiedades residenciales, incluido un umbral de capital más bajo del 20% para ciertos proyectos de vivienda pública. Esto afecta las ponderaciones de riesgo hipotecario vinculadas a la construcción y la planificación de capital bancario en los estados miembros. En paralelo, la Federación Europea de Hipotecas-Consejo Europeo de Bonos Garantizados (EMF-ECBC) ha continuado su labor de defensa en torno al tratamiento de la CRR para hipotecas residenciales de bajo riesgo, incluida la discusión de las disposiciones transitorias del Artículo 465(5), lo que refleja el enfoque del sector en resultados de capital armonizados y la continuidad del mercado de financiamiento.
El Reino Unido sigue una vía de supervisión distinta tras el Brexit, liderada por la Financial Conduct Authority (FCA) y la Prudential Regulation Authority (PRA). La FCA modificó las normas hipotecarias en julio de 2025 para permitir mayor flexibilidad en las evaluaciones de asequibilidad y las vías de rehipoteca, incluidas las reducciones de plazo, mientras los prestamistas continúan aplicando pruebas de estrés y controles de préstamo responsable. En toda Europa, las autoridades nacionales también utilizan herramientas basadas en el prestatario, como límites de la relación deuda-servicio a ingresos y requisitos de tasa fija en mercados seleccionados, lo que ayuda a gestionar la transmisión de las tasas de interés y el apalancamiento de los hogares durante los cambios en el ciclo de tasas.
Análisis de la cadena de valor
La cadena de valor del financiamiento de hipotecas residenciales en Europa comienza con la adquisición de prestatarios (sucursales, corredores y trayectos en línea) y la recopilación de datos, cada vez más respaldada por entradas de banca abierta para la verificación de ingresos y asequibilidad. La suscripción y la fijación de precios incorporan luego restricciones regulatorias (pruebas de estrés, límites LTV/LTI, normas de capital), valuación de la propiedad y verificaciones de fraude e identidad, antes de pasar a la emisión de ofertas, los flujos de trabajo de transferencia de propiedad y notariales, y la finalización. La administración de la cartera (cobros, gestión de morosidad, condonación) y la gestión del portafolio se ubican más adelante, con bancos y prestamistas especializados que utilizan análisis para gestionar exposiciones de tasa fija frente a variable y orientar propuestas de refijación de precios y refinanciamiento.
El financiamiento y la distribución del riesgo son centrales en la cadena. Los prestamistas originan préstamos en balance utilizando depósitos y financiamiento mayorista, y luego optimizan el capital y la liquidez mediante financiamiento garantizado, incluidos los marcos de bonos garantizados promovidos por los miembros de EMF-ECBC, además de técnicas de alivio de capital como la transferencia sintética de riesgo (SRT) y la emisión a plazo cuando corresponde. La consolidación estratégica también reconfigura la cadena al internalizar la escala en la originación y la administración, como lo ilustra Santander UK al ampliar su plataforma hipotecaria mediante la adquisición de TSB, lo que expande el apalancamiento operativo en los programas de suscripción, administración y financiamiento.
Panorama Competitivo
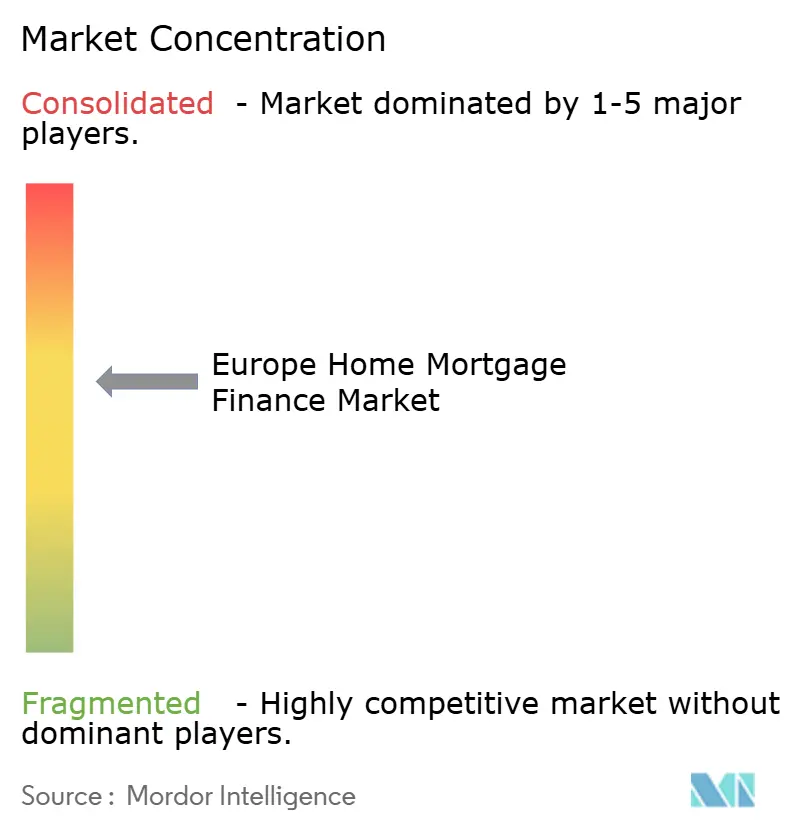
El mercado hipotecario europeo presenta una concentración moderada con una dinámica competitiva en intensificación, impulsada por la consolidación estratégica y la disrupción tecnológica. La operación de Santander sobre TSB por 2.650 millones de USD eleva sus activos hipotecarios en el Reino Unido a 45.000 millones de USD, concediéndole una cuota local del 6% y una mayor diversificación de la financiación. La propuesta de compra de Virgin Money por parte de Nationwide catapultaría a la mutualista al segundo puesto en depósitos e hipotecas, lo que indica que la consolidación sigue siendo la vía preferida hacia la eficiencia de costes. Las adquisiciones transfronterizas, como la participación de Erste Group en Santander Polska por 6.800 millones de EUR, subrayan la convergencia regional orientada a la alineación de la infraestructura digital.
Los competidores del sector fintech intensifican la presión. Revolut tiene previsto lanzar hipotecas asistidas por inteligencia artificial en 2025, combinando la consulta de datos de banca abierta con una toma de decisiones instantánea que supera a los operadores establecidos en experiencia de usuario. Los bancos tradicionales responden con desarrollos internos: el despliegue de API de Legal & General Home Finance agiliza el procesamiento de hipotecas vitalicias, mientras que la herramienta granular de precios verdes de ING se diferencia en sostenibilidad.
La innovación en espacios de oportunidad también configura la rivalidad. Los productos vitalicios y de liberación de capital abordan el envejecimiento demográfico, las hipotecas verdes exigen precios LTV premium y la suscripción instantánea atrae a prestatarios más jóvenes. Las instituciones capaces de integrar análisis ESG y aprendizaje automático en los modelos de crédito están en posición de ganar cuota en el mercado de financiación hipotecaria residencial en Europa.
Líderes del Sector de Financiación Hipotecaria Residencial en Europa
Lloyds Banking Group
Banco Santander
BNP Paribas
Crédit Agricole
Barclays plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Financiación Hipotecaria Residencial
- Lloyds Banking Group
- Banco Santander
- BNP Paribas
- Crédit Agricole
- Barclays plc
- HSBC UK
- ING Group
- Rabobank
- Deutsche Bank
- Commerzbank
- UniCredit
- Intesa Sanpaolo
- Nordea Bank
- Danske Bank
- Swedbank
- CaixaBank
- Nationwide Building Society
- Aareal Bank
- DNB ASA
- Bank of Ireland
Lea el análisis de las empresas de financiación hipotecaria residencial en europa

Oportunidades de mercado y perspectivas futuras
El financiamiento para renovación y eficiencia energética es un espacio en blanco específico dentro del préstamo hipotecario europeo, ya que la suscripción y el diseño de productos deben conectar el estado de la propiedad, el alcance de la renovación y las ganancias de eficiencia esperadas. La evidencia ya muestra esta dirección a través de programas de fijación de precios verdes liderados por bancos, incluido el lanzamiento por parte de ING de precios hipotecarios escalonados según la etiqueta energética en los Países Bajos en mayo de 2025. Ambiciones de renovación a escala, como el objetivo de BNP Paribas de 400.000 renovaciones de viviendas energéticamente eficientes en Europa para finales de 2026, respaldan la demanda de estructuras vinculadas de hipoteca más renovación, soluciones de pago a contratistas y modelos de valuación que consideran el aumento del valor de la garantía tras la renovación.
Una segunda oportunidad involucra una originación y administración más rápida y de menor costo, construida sobre banca abierta y automatización, particularmente donde los ciclos de refinanciamiento están activos y las restricciones de asequibilidad se están endureciendo. BNP Paribas ha avanzado hacia la emisión electrónica de ofertas hipotecarias usando IA, con alrededor del 20% de las solicitudes más simples procesadas sin intervención de back-office, lo que respalda la competencia en tiempo hasta la aprobación, captura de documentos y costo operativo por préstamo. En el ámbito de política y capital, las propuestas de EMF-ECBC para un concepto armonizado de garantía hipotecaria de "28º régimen" describen un enfoque para movilizar capital privado y reducir la fragmentación, mientras que la modernización de plataformas se refuerza con integraciones de actores establecidos, incluida la integración de TSB por parte de Santander UK, lo que puede estandarizar la conectividad con corredores y los conjuntos de productos en carteras más grandes.
Recent Industry Developments in Mercado Europeo de Financiación Hipotecaria Residencial
- Mayo de 2026: Lloyds Banking Group lanzó un producto hipotecario para compradores primerizos que requiere un depósito de 5.000 GBP, disponible a través de Lloyds Bank, Halifax y Bank of Scotland para viviendas valoradas hasta 300.000 GBP. La oferta amplía el acceso para compradores primerizos en el mercado de vivienda del Reino Unido y podría captar una participación incremental en el segmento de financiamiento de vivienda del Reino Unido. Este movimiento señala un cambio hacia opciones centradas en la asequibilidad en el competitivo panorama hipotecario del Reino Unido.
- Mayo de 2026: Lloyds Banking Group lanzó un producto hipotecario para compradores primerizos que requiere un depósito de 5.000 GBP, disponible a través de Lloyds Bank, Halifax y Bank of Scotland para viviendas valoradas hasta 300.000 GBP. El programa se enfoca en la asequibilidad en el mercado del Reino Unido y podría captar una participación incremental en el segmento de financiamiento de vivienda. La iniciativa subraya el impulso más amplio de Lloyds para ampliar los puntos de entrada para prestatarios más jóvenes en un mercado de vivienda restringido.
- Enero de 2026: BNP Paribas inició la fase de emisión electrónica de ofertas hipotecarias utilizando IA para procesar alrededor del 20% de las solicitudes más simples sin intervención de back-office. El movimiento acelera la suscripción digital en toda la zona euro y podría reducir los tiempos y costos de procesamiento. Establece una base para un mayor procesamiento hipotecario habilitado por IA en el mercado europeo.


Mercado Europeo de Financiación Hipotecaria Residencial Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado europeo de financiamiento de hipotecas residenciales se define como el valor del préstamo hipotecario residencial otorgado a los hogares para la compra de vivienda y otras necesidades relacionadas con el hogar en los países europeos.
Exclusiones del alcance: este dimensionamiento excluye el préstamo para bienes inmuebles comerciales y el crédito de consumo no garantizado que no esté vinculado a un préstamo hipotecario residencial.
Descripción general de la segmentación
- Por Finalidad del Préstamo
- Compra (Nueva/Existente)
- Mejora del Hogar/Renovación
- Préstamo con Garantía Inmobiliaria
- Otros (Construcción, Refinanciación, etc.)
- Por Proveedor
- Bancos
- Sociedades de Financiación de Vivienda
- Otros
- Por Tipos de Interés
- Tipos de Interés Fijos
- Tipos de Interés Variables
- Por Plazo del Préstamo
- ≤ 10 Años
- 11 – 20 Años
- Más de 20 Años
- Por País
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Benelux (Bélgica, Países Bajos y Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia)
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción de una imagen coherente del financiamiento de vivienda en toda Europa utilizando estadísticas públicas y divulgaciones regulatorias, y luego convirtiendo esas series en series temporales comparables por país.
Nos referimos principalmente a fuentes como las tablas de la Federación Europea de Hipotecas (Hypostat), estadísticas de préstamos del Banco Central Europeo, publicaciones de bancos centrales nacionales, oficinas nacionales de estadística para indicadores de hogares y vivienda, y publicaciones de registros de la propiedad o índices oficiales de precios de vivienda cuando están disponibles.
Esas series se complementan con divulgaciones de prestamistas, como informes anuales, presentaciones a inversores y comentarios de asociaciones bancarias, lo que ayuda a interpretar los cambios en los volúmenes de originación, los ciclos de refinanciamiento y la combinación de productos a lo largo del tiempo. Se utilizan cuidadosamente bases de datos de pago seleccionadas para datos financieros de empresas y seguimiento de noticias. También se revisan bases de datos de patentes cuando se discute la digitalización del proceso hipotecario a un nivel amplio.
Las fuentes mencionadas anteriormente son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para probar los supuestos del modelo documental, especialmente en torno a qué se trata como nuevo préstamo frente a existencias, y cómo los movimientos de tasas y los cambios de tenencia están influyendo en el comportamiento del prestatario. Hablamos con prestamistas, intermediarios hipotecarios y asesores del sector en los principales mercados europeos para que las estructuras de productos locales no se promedien en un único supuesto.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 20% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que las existencias oficiales de préstamos y los flujos de nuevos préstamos se reconstruyen por país, y luego se normalizan en USD bajo las mismas reglas de temporalidad. Para mantener los totales realistas, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como consolidaciones muestreadas de balances de prestamistas, verificaciones de canal sobre la dirección de la originación, y el tamaño promedio muestreado del préstamo multiplicado por los volúmenes de transacción y aprobación cuando una serie de un país presenta retrasos en la información.
Los insumos clave utilizados en el modelo incluyen el saldo pendiente de préstamos residenciales, el préstamo hipotecario residencial bruto, los niveles y reajustes de las tasas de interés hipotecarias (participación de tasa fija frente a variable), la distribución típica de plazos de préstamo, y señales de vivienda como los volúmenes de transacciones y los índices de precios de vivienda. Para la previsión, se aplica un análisis de escenarios en torno a las trayectorias de tasas y la rotación de vivienda, y luego las perspectivas por país se consolidan en un total europeo tras controles de coherencia.
Cuando no se dispone de referencias de abajo hacia arriba para mercados más pequeños, las brechas se gestionan mediante asignación proporcional basada en las existencias de préstamos observables y la relación histórica entre las existencias y los nuevos préstamos en países comparables.
Validación de datos y ciclo de actualización
La validación se realiza en etapas para detectar valores atípicos de manera temprana y volver a verificarlos antes de la publicación. Los resultados del modelo se comparan con señales independientes, como los agregados de préstamos de bancos centrales, las tendencias reportadas de producción hipotecaria y los movimientos por país en la combinación de propósito del préstamo y tipo de interés. Las variaciones importantes se investigan mediante controles documentales adicionales y conversaciones de seguimiento.
Se realiza una segunda revisión por parte de un analista para confirmar que los supuestos sobre tipos de cambio, ponderaciones por país y temporalidad se alinean con la definición del mercado. Luego se completa una revisión final antes de la publicación.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales cambian las expectativas de tasas o el impulso de los préstamos. Antes de la entrega, se completa una nueva revisión de datos para que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Tamaño del mercado europeo de financiamiento de hipotecas residenciales según Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados para el financiamiento de hipotecas residenciales en Europa a menudo difieren porque cada editor puede dimensionar una base diferente, como nuevas originaciones, saldos pendientes o una visión combinada de préstamos. Los editores también pueden aplicar diferentes temporalidades de moneda.
Las diferencias también aparecen cuando el tratamiento del refinanciamiento varía y cuando la cobertura de países se amplía o se reduce.
Los principales factores de brecha en este mercado suelen ser si la cifra refleja existencias frente a flujo, cómo se captura la refijación de precios de tasa fija y variable en la selección del período, y con qué rapidez se actualizan los supuestos cuando las tasas y las transacciones de vivienda cambian dentro del año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,23 billones de USD (2025) | |
| Asociación del Sector A | 11,40 billones de USD (2023) | Generalmente se presenta como el total de préstamos hipotecarios residenciales pendientes en un conjunto más amplio de países y se informa en EUR, lo que puede elevar la cifra convertida a USD y también puede reflejar una visión solo de existencias en lugar de la actividad de préstamos durante el año. |
| Consultora Global B | 0,86 billones de USD (2025) | A menudo se acerca más a la producción anual de nuevas hipotecas y puede descontar el refinanciamiento y las transferencias de cartera, lo que reduce el valor en comparación con enfoques que cuentan un conjunto más amplio de actividad de financiamiento de vivienda. |
La tabla muestra que la dispersión se explica en gran medida por totales basados en existencias por un lado y totales centrados en la originación por el otro. Bajo el alcance de Mordor Intelligence, el valor de 2025 se construye a partir de series de préstamos por país que contabilizan el financiamiento hipotecario residencial vinculado a fines de vivienda, excluyendo el préstamo para propiedades comerciales y el crédito de consumo no relacionado antes de la conversión a USD.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de financiación hipotecaria residencial en Europa?
El mercado está valorado en 1,30 billones de USD en 2026 y se proyecta que alcance 1,68 billones de USD en 2031.
¿Qué país ostenta la mayor cuota del mercado de financiación hipotecaria residencial en Europa?
El Reino Unido lidera con una cuota del 22,74% a fecha de 2025.
¿Por qué los préstamos para renovación crecen más rápido que los préstamos para compra?
Los mandatos de eficiencia energética de la UE y los descuentos en hipotecas verdes de hasta 25 puntos básicos impulsan una CAGR del 6,55% para los préstamos de Mejora del Hogar/Renovación.
¿Cómo influyen los programas de garantía estatal en la asequibilidad hipotecaria?
Programas como el Bezpieczny Kredyt 2% de Polonia reducen los tipos efectivos del 8,46% al 2%, disminuyendo los pagos mensuales en aproximadamente un 50% para los prestatarios elegibles.
¿Qué cambios tecnológicos están transformando la suscripción hipotecaria?
La integración de la banca abierta y las plataformas impulsadas por inteligencia artificial reducen los tiempos de aprobación de semanas a horas, mejorando la experiencia del prestatario y la precisión en la evaluación del riesgo.
¿Las hipotecas a tipo variable están ganando popularidad?
Sí, a medida que los prestatarios anticipan nuevos recortes del BCE, se prevé que los productos a tipo variable crezcan a una CAGR del 6,92% hasta 2031, en particular en Italia y España.
Última actualización de la página el:



