
Tamaño y participación del mercado de envases flexibles de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
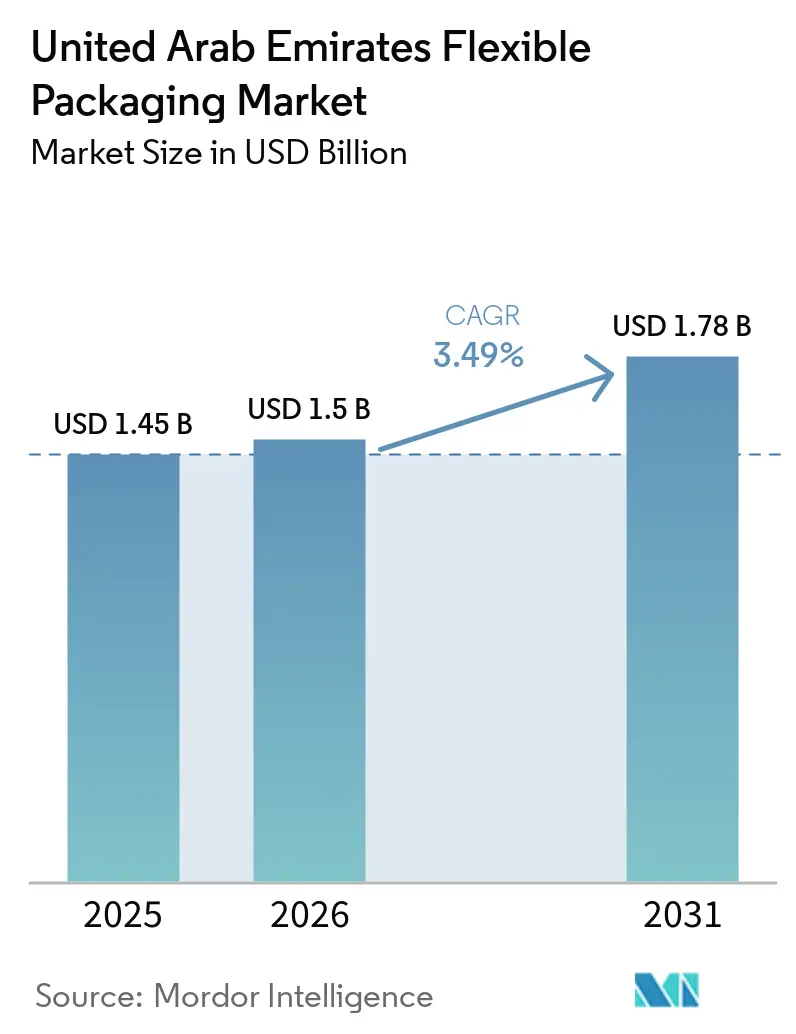
| Tamaño del mercado en el año base (2025) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.49 % |
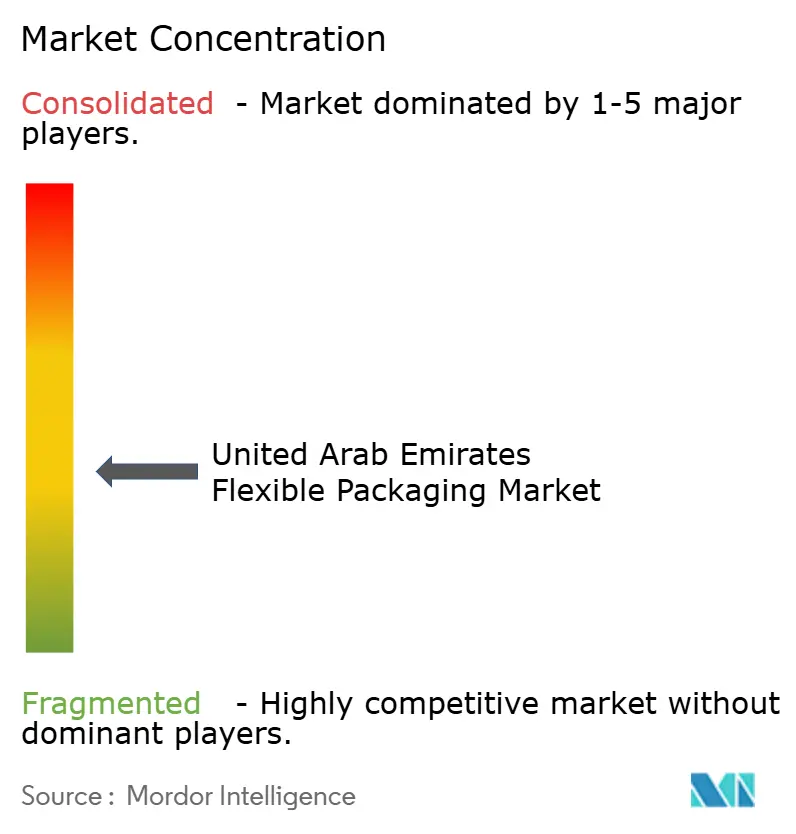
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de envases flexibles de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos fue valorado en USD 1.450 millones en 2025 y se estima que crecerá desde USD 1.500 millones en 2026 hasta alcanzar USD 1.780 millones en 2031, a una CAGR del 3,49% durante el período de pronóstico (2026-2031). La expansión actual está determinada por las normativas obligatorias de reciclabilidad, el crecimiento del comercio electrónico y las exportaciones de alimentos con certificación halal que impulsan a los fabricantes a adoptar estructuras de material único y de alta barrera. La innovación en materiales compensa las modestas ganancias de volumen, ya que las cocinas en la nube, los servicios de comestibles bajo demanda y la densificación minorista favorecen los pouches ligeros, los sobres y las películas que reducen los costos logísticos mientras cumplen con estrictos requisitos de desempeño. El mercado de envases flexibles de los Emiratos Árabes Unidos también se beneficia de las inversiones en capacidad de reciclaje doméstico, como la línea de envases de cartón de Tetra Pak con Union Paper Mills que apoya los objetivos de economía circular. La resiliencia de la cadena de suministro se ha convertido en una palanca competitiva; los proveedores regionales con abastecimiento diversificado de polímeros ampliaron su base de clientes durante las interrupciones en el Mar Rojo en 2024. La alineación regulatoria continua con la Política de Economía Circular 2071 refuerza el cambio hacia formatos de base biológica y totalmente reciclables, manteniendo saludable la realización de precios a pesar de la volatilidad en los costos de los insumos.
Conclusiones clave del informe
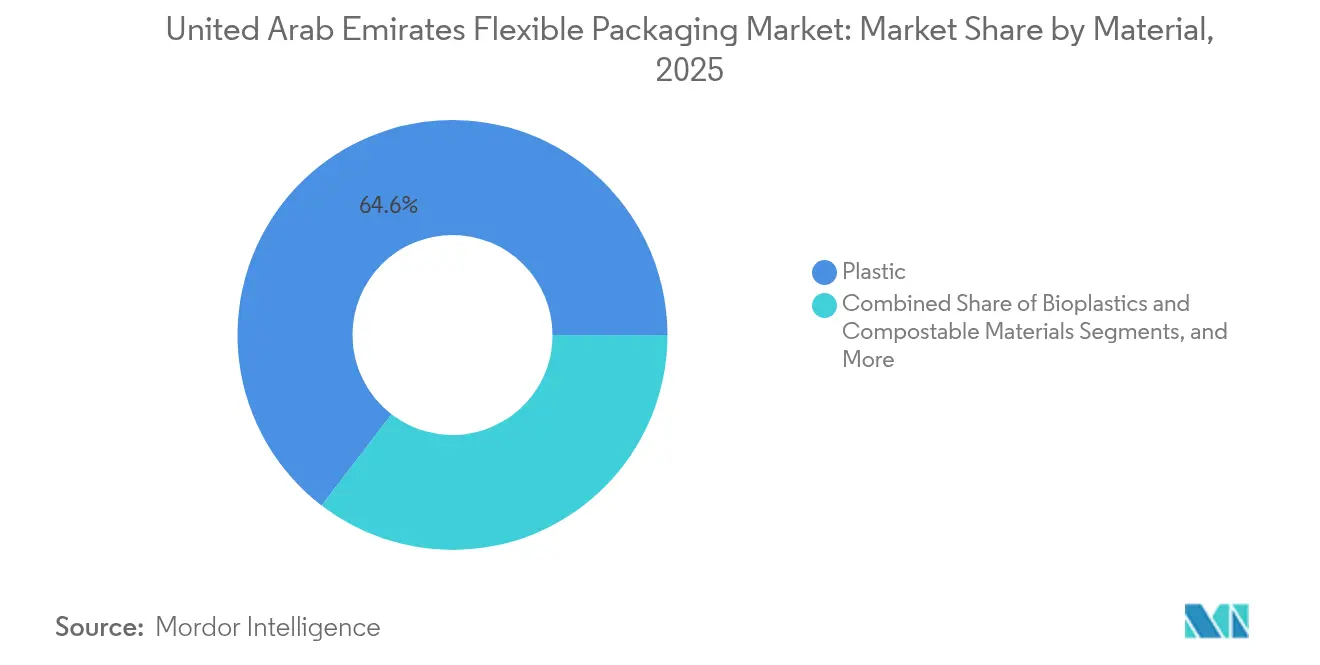
- Por material, los formatos plásticos lideraron con el 64,58% de la participación del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, mientras que se proyecta que los bioplásticos y los materiales compostables crecerán a una CAGR del 5,02% hasta 2031.
- Por tipo de producto, las bolsas y los pouches representaron el 44,62% de la participación en ingresos en 2025; se pronostica que los sobres y los sticks packs registrarán una CAGR del 4,69% hasta 2031.
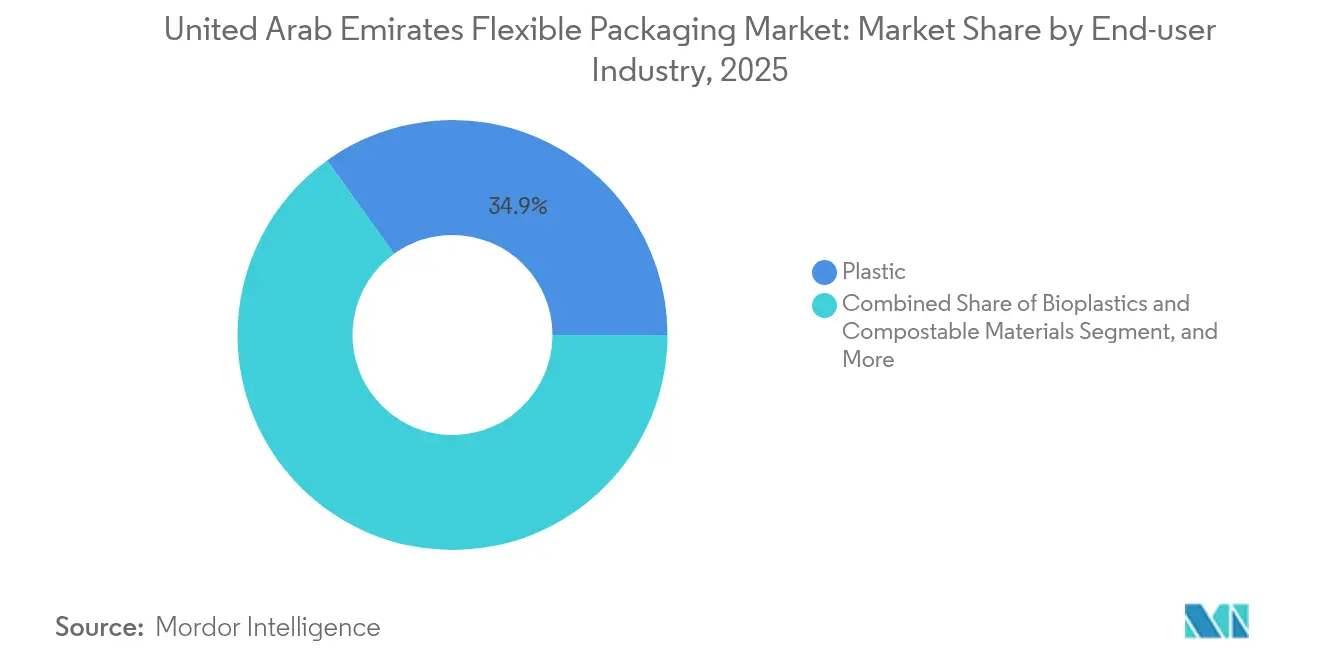
- Por industria de usuario final, el segmento de alimentos representó el 34,92% de la participación en el tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, mientras que el cuidado personal y los cosméticos avanzan a una CAGR del 4,52% hasta 2031.
- Por tecnología de impresión, la flexografía mantuvo una participación del 43,77% en 2025, y la impresión digital muestra la CAGR proyectada más alta del 4,91% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de envases flexibles de los Emiratos Árabes Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge del comercio electrónico y la logística de comestibles bajo demanda | +0.8% | A nivel nacional, concentrado en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Objetivos obligatorios de reciclabilidad bajo la Política de Economía Circular 2071 | +0.6% | A nivel nacional con aplicación federal | Mediano plazo (2–4 años) |
| Auge de las exportaciones de alimentos y bebidas con certificación halal desde las zonas francas | +0.5% | Zonas francas de Dubái, Abu Dabi y Sharjah | Mediano plazo (2–4 años) |
| Rápido crecimiento del ecosistema de cocinas en la nube | +0.4% | Áreas metropolitanas de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Densificación minorista impulsada por el Plan Maestro Urbano Dubái 2040 | +0.3% | Dubái, con efecto expansivo hacia los Emiratos del Norte | Largo plazo (≥ 4 años) |
| Empresas emergentes de kits de comidas con cadena de frío | +0.2% | Centros urbanos a nivel nacional | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Auge del comercio electrónico y la logística de comestibles bajo demanda
Los modelos de entrega de última milla en plena expansión en Dubái y Abu Dabi dependen de pouches ligeros y a prueba de manipulaciones que reducen los costos de transporte al tiempo que protegen los productos durante múltiples ciclos de manipulación. [1]Municipio de Dubái, "Plan Maestro Urbano Dubái 2040", dm.gov.ae La densificación minorista en el marco del Plan Maestro Urbano Dubái 2040 limita el espacio de almacenamiento, por lo que las marcas se inclinan por los envases flexibles que ahorran espacio, se apilan de forma eficiente y ofrecen áreas de impresión más amplias para los datos de producto requeridos. Los operadores de cocinas en la nube reportan un ahorro del 23% en costos logísticos tras pasar de los envases rígidos a los pouches de alta barrera, lo que acelera la adopción en las líneas de productos de cuidado personal y farmacéuticos sin receta. Las enmiendas a la Ley de Protección al Consumidor de los Emiratos Árabes Unidos, en vigor desde 2024, exigen información más clara en el envase, lo que favorece aún más los formatos con grandes superficies. En conjunto, estos factores sostienen el crecimiento en valor del mercado de envases flexibles de los Emiratos Árabes Unidos a pesar de los modestos incrementos de volumen.
Objetivos obligatorios de reciclabilidad bajo la Política de Economía Circular 2071
La Ley Federal No. 12 de 2018 sobre Gestión Integral de Residuos obliga a los productores a financiar la recolección y el reciclaje, impulsando la inversión en estructuras de material único que cumplan con los umbrales de reciclabilidad del 100%. [2]Ministerio de Cambio Climático y Medio Ambiente de los EAU, "Ley Federal No. 12 de 2018 sobre Gestión Integral de Residuos", moccae.gov.ae Los grandes fabricantes aprovechan los laboratorios técnicos para rediseñar los laminados multicapa en películas de polímero único con un desempeño de barrera comparable. La línea de reciclaje de envases de cartón de Tetra Pak por USD 0,68 millones con Union Paper Mills ejemplifica la localización de la cadena de suministro que cierra los ciclos de materiales y apoya la fijación de precios premium para envases con certificación de reciclabilidad. Los adoptantes tempranos reportan primas en el precio de exportación del 15–20%, especialmente para alimentos con etiquetado halal dirigidos a Europa, lo que subraya cómo la regulación se traduce en oportunidades de mercado dentro del mercado de envases flexibles de los Emiratos Árabes Unidos.
Auge de las exportaciones de alimentos y bebidas con certificación halal desde las zonas francas
La Autoridad de los Emiratos para la Normalización y Metrología exige el etiquetado con la Marca Nacional Halal, lo que impulsa la demanda de laminados de alta barrera que garantizan la integridad del producto en rutas de envío más largas. [3]Autoridad de los Emiratos para la Normalización y Metrología, "Marca Nacional Halal", esma.gov.ae Los procesadores orientados a la exportación en Jebel Ali y la Zona Industrial Khalifa especifican pouches multicapa con barreras avanzadas contra el oxígeno y la humedad que alcanzan precios unitarios un 25-30% más altos que los equivalentes nacionales. Los envases flexibles simplifican la limpieza de las líneas, limitan el riesgo de contaminación cruzada y permiten códigos de trazabilidad digital esenciales para las auditorías halal, consolidando aún más las soluciones premium en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Rápido crecimiento del ecosistema de cocinas en la nube
Los operadores de cocinas como servicio triplicaron el número de instalaciones entre 2024 y 2025, demandando pouches resistentes a las grasas y estables al calor que mantienen la calidad de los alimentos en diferentes zonas de temperatura. Los laminados especializados a base de polietileno con propiedades antivaho superan a los envases rígidos tipo clamshell al reducir el desperdicio de alimentos en un 18% durante las ventanas de entrega. Los sobres de pequeño formato para salsas y especias ganan popularidad a medida que el control de porciones se vuelve integral para la economía de los kits de comidas. Estas dinámicas operativas añaden un volumen constante al mercado de envases flexibles de los Emiratos Árabes Unidos y empujan a los fabricantes hacia ciclos de desarrollo de productos rápidos apoyados en la impresión digital.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preocupaciones medioambientales y de reciclaje | –0.4% | A nivel nacional, impulsado por el consumidor | Mediano plazo (2–4 años) |
| Volatilidad en el precio de las resinas de polímero | –0.6% | A nivel nacional, todos los fabricantes | Corto plazo (≤ 2 años) |
| Cadena de suministro de materias primas dependiente de importaciones | –0.3% | A nivel nacional, interrupción en el Mar Rojo | Corto plazo (≤ 2 años) |
| Escasez de resina PCR local para películas de grado alimentario | –0.2% | A nivel nacional, presión de cumplimiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones medioambientales y de reciclaje
El mayor escrutinio de los consumidores sobre los residuos plásticos lleva a los minoristas a retirar los envases sin vías claras de reciclaje, presionando a los pouches multicapa heredados que carecen de soluciones al final de su vida útil. Las prohibiciones federales sobre ciertos plásticos de un solo uso avanzan en fases hasta 2026, obligando a las marcas a migrar hacia alternativas con certificación de reciclabilidad o de origen biológico. Los grandes grupos de bienes de consumo de alta rotación publican tarjetas de puntuación de proveedores que vinculan las renovaciones de contratos al progreso en el contenido reciclado posconsumo, lo que obliga a los fabricantes a acelerar los programas de sustitución de materiales. La limitada capacidad de recolección en acera, sin embargo, complica la participación del consumidor, exponiendo una brecha entre la regulación y la infraestructura que modera las perspectivas de crecimiento a corto plazo para el mercado de envases flexibles de los Emiratos Árabes Unidos.
Volatilidad en el precio de las resinas de polímero
Las oscilaciones trimestrales de hasta el 40% en los precios del polipropileno y el polietileno durante 2024-2025, provocadas por las restricciones de envío a través del corredor del Mar Rojo, erosionaron los márgenes de los fabricantes y retrasaron los proyectos de expansión. Si bien los grupos con integración vertical como Taghleef Industries mitigaron los impactos mediante contratos de suministro de materias primas de múltiples orígenes, los jugadores más pequeños absorbieron los picos de costos que no podían trasladarse completamente aguas abajo. La asignación de capital hacia nuevas líneas sostenibles se pausó, moderando las adiciones de capacidad y ralentizando los ciclos de innovación que sustentan las ganancias a largo plazo en el mercado de envases flexibles de los Emiratos Árabes Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material: la presión regulatoria cataliza alternativas sostenibles
Los sustratos plásticos representaron el 64,58% de la cuota del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, lo que subraya su consolidado perfil de rendimiento y costos. El mercado de envases plásticos flexibles de los Emiratos Árabes Unidos depende en gran medida de los sustratos plásticos. Sin embargo, el segmento evoluciona hacia sistemas de polietileno mono-material y polipropileno mono-material que cumplen los requisitos de economía circular en los grandes minoristas. Los bioplásticos y los materiales compostables, aunque representan solo una fracción de los volúmenes actuales, se proyecta que registren un CAGR del 5,02%, respaldados por incentivos para bolsas de compras compostables certificadas y la creciente disposición de los consumidores a pagar precios más altos por envases de bajo contenido de carbono.
Los mandatos de sostenibilidad impulsan a los convertidores a codesarrollar recubrimientos de barrera alta de base biológica junto con los proveedores de materiales. Taghleef Industries pilota estructuras de PE metalocénico que ofrecen tasas de transmisión de oxígeno inferiores a 0,3 cc/m²/día y que, al mismo tiempo, son totalmente reciclables a través de las corrientes de PE existentes. Estos avances posicionan a los actores del sector de polímeros para defender su valor incluso cuando el papel y los sustratos híbridos ganan terreno en los nichos de baja barrera. El impulso inversor indica que los plásticos mantendrán la mayor cuota, aunque la diversificación hacia compostables certificados ampliará de forma incremental el tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos.


Por tipo de producto: los formatos de conveniencia dominan la estrategia de cartera
Las bolsas y los pouches aseguraron el 44,62% de la participación en el tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, impulsados por su versatilidad en alimentos y bebidas básicos, snacks y alimentos para mascotas. Los diseños de tipo stand-up ofrecen gráficos estilo cartelera y cierres hermáticos que se adaptan a las necesidades del comercio electrónico en el punto de venta. Se espera que los sobres y los stick packs, aunque de menor tonelaje, crezcan a una CAGR del 4,69% a medida que proliferan los modelos de kits de comidas, nutracéuticos y muestras cosméticas.
El fabricante regional Hotpack Global destinó USD 95,3 millones para construir capacidad de pouches biodegradables, lo que confirma la trayectoria de rentabilidad del segmento. Las películas y envolturas continúan sirviendo al servicio de comidas institucional, pero pierden participación frente a los formatos de pouch de valor agregado que integran características de apertura fácil mediante corte láser. El cambio en los productos apoya la economía de precios premium y subraya por qué la orientación hacia la conveniencia guiará las ganancias incrementales en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Por industria de usuario final: los alimentos mantienen la demanda central en medio del auge del cuidado personal
Los procesadores de alimentos representaron el 34,92% de la participación del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025. Los prerrequisitos de certificación halal sostienen la demanda de laminados de alta integridad en las categorías de carnes, confitería y comidas listas para consumir. Al mismo tiempo, las marcas de cosméticos de lujo y masstige que trasladan sus líneas de envasado a la Zona Franca de Sharjah estimulan la innovación en empaques en torno a los pouches stand-up metalizados y los sobres de recarga, impulsando el cuidado personal a una perspectiva de CAGR del 4,52%.
El sector sanitario y farmacéutico aporta una demanda de nicho pero de alto margen para los formatos de barrera estéril que satisfacen las normas regulatorias del Consejo de Cooperación del Golfo. El crecimiento de las bebidas se estabiliza a medida que los programas de recuperación de vidrio retornable y latas de aluminio ganan respaldo gubernamental. En general, la exposición diversificada a los sectores protege al mercado de envases flexibles de los Emiratos Árabes Unidos de la volatilidad de un solo segmento, al tiempo que permite combinaciones de mayor valor.
Por tecnología de impresión: la adopción digital acelera la tendencia hacia la personalización
La flexografía mantuvo una participación en ingresos del 43,77% en 2025 gracias a las ventajas de costo en tiradas largas de películas para snacks y bebidas en polvo. Sin embargo, se prevé que las impresoras digitales se expandan a una CAGR del 4,91% a medida que los fabricantes persiguen la proliferación de SKU y las promociones estacionales que demandan cantidades mínimas de pedido bajas y datos variables. Los primeros adoptantes despliegan unidades de inyección de tinta a base de agua con químicas aptas para alimentos, lo que permite campañas de personalización en tiempo real para clientes de comercio electrónico transfronterizo.
Las películas de etiquetas de alto brillo de Taghleef Industries diseñadas para compatibilidad con la inyección de tinta UV ilustran la innovación en materiales que se alinea con los cambios en las tecnologías de impresión. El rotograbado sigue siendo relevante para las aplicaciones de primera línea de café y alimentos para mascotas, donde las imágenes fotorrealistas justifican las inversiones en cilindros, pero las nuevas instalaciones son escasas. Esta transición digital refuerza la agilidad como factor crítico de éxito en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Análisis geográfico
Dubái y Abu Dabi anclan la demanda, beneficiándose de la concentración de procesadores de alimentos, envasadores de productos de cuidado personal y grandes fabricantes en las zonas francas, que en conjunto generan la mayor parte del volumen transaccional. La estrategia de densificación minorista de Dubái intensifica los objetivos de ventas por metro cuadrado, impulsando un giro hacia los envases flexibles eficientes en espacio de anaquel que sostienen una alta rotación. Los fondos de diversificación industrial de Abu Dabi apoyan la integración hacia atrás en la producción de masterbatch y películas especiales, fortaleciendo la resiliencia de la cadena de suministro regional.
Sharjah y Ras Al Khaimah contribuyen como satélites de manufactura, ofreciendo terreno y mano de obra rentables para los fabricantes de segundo nivel que se dirigen a las exportaciones del Consejo de Cooperación del Golfo. La ubicación estratégica del Puerto de Jebel Ali facilita la rápida reexportación de mercancías envasadas a África y Asia del Sur, integrando el mercado de envases flexibles de los Emiratos Árabes Unidos en rutas comerciales más amplias. Sin embargo, la fuerte dependencia de las rutas marítimas expone a los operadores a la volatilidad de los fletes, como quedó evidenciado durante las desviaciones del Mar Rojo en 2024, que incrementaron los tiempos de tránsito y los costos de los polímeros.
Las iniciativas de sostenibilidad del gobierno se aplican de manera uniforme en todos los emiratos, pero el ritmo de implementación varía, generando oportunidades localizadas. Dubái lleva a cabo proyectos piloto de programas de recolección con contenedores inteligentes que podrían aumentar la disponibilidad de materia prima para el reciclado posconsumo de grado alimentario, mientras que los Emiratos del Norte priorizan las asociaciones de reciclaje mecánico con hornos de cemento para combustible derivado de residuos. En conjunto, estos matices geográficos requieren que los fabricantes adopten huellas de producción multisitio y estrategias regulatorias diferenciadas para asegurar ganancias de participación en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Panorama regulatorio
El marco regulatorio de los Emiratos Árabes Unidos para el envasado flexible se centra en el Ministerio de Industria y Tecnología Avanzada (MoIAT), que establece los requisitos de conformidad y técnicos para los materiales y procesos de envasado. La Resolución del Gabinete N.º 83 de 2024 codificó las normas técnicas sobre la cantidad de producto en los preenvasados, aumentando las cargas de cumplimiento en etiquetado y cantidad declarada para los propietarios de marcas y los convertidores.
Se requiere una certificación de conformidad obligatoria para los plásticos reciclados destinados al contacto con alimentos (certificado ECAS de Material en Contacto con Alimentos). La Ley Federal N.º 12 de 2018 sobre Gestión Integral de Residuos obliga a los productores a financiar la recolección y el reciclaje, reforzando la demanda de estructuras monomaterial con credenciales de reciclabilidad. Los grandes convertidores también han estado invirtiendo en capacidades locales de reciclabilidad, y una línea de reciclaje de cartones de Tetra Pak - Union Paper Mills ilustra la localización de la cadena de suministro que respalda los objetivos circulares.
Análisis de la cadena de valor
La cadena de valor incluye el suministro de resinas y aditivos, la producción de sustratos flexibles (películas como BOPP/CPP y estructuras de PE), la conversión (impresión, laminación, corte y fabricación de bolsas), la distribución a propietarios de marcas y co-envasadores, y las vías de reciclaje al final de la vida útil que se están reforzando bajo las obligaciones de gestión integral de residuos. Los convertidores compiten en calidad de impresión, rendimiento de barrera, plazos de entrega y su capacidad para rediseñar estructuras hacia soluciones monomaterial que se alinean con los requisitos de reciclabilidad.
El suministro en origen sigue siendo sensible a la logística marítima, y las interrupciones en el Mar Rojo en 2024 pusieron de relieve el papel del abastecimiento diversificado de polímeros y los contratos de contingencia para mantener la continuidad de los formatos de envase impulsados por alimentos, cuidado personal y comercio electrónico. En la etapa de conversión, las capacidades en impresión rotograbado (hasta nueve colores), laminación y fabricación de bolsas son comunes entre los actores locales establecidos junto con participantes multinacionales, lo que respalda una cadena de suministro regional más resiliente.
Panorama competitivo
El mercado sigue siendo moderadamente fragmentado. Los actores globales como Huhtamaki Flexible Packaging Middle East y UFlex Limited aprovechan la I+D y la adquisición multinacional para atender a los propietarios de marcas internacionales, capturando grandes contratos llave en mano. Los especialistas regionales como Hotpack Packaging Industries y Arabian Flexible Packaging enfatizan la rapidez en la comercialización, el soporte de diseño gráfico multilingüe y los lotes de menor tamaño adecuados para las PYME locales.
Los temas estratégicos se centran en la integración vertical hacia el reciclaje y la composición de biomateriales para cumplir con los mandatos al final de la vida útil. Taghleef Industries abrió un centro de innovación en Italia dedicado a las películas de barrera de material único, acelerando los flujos de propiedad intelectual que se transfieren a las operaciones de Oriente Medio. La planta de envases biodegradables de nueva construcción de Hotpack Global mejora el control sobre los sustratos diferenciados, posicionándola para ganar licitaciones con enfoque en sostenibilidad.
La fiabilidad de la cadena de suministro emergió como un diferenciador competitivo durante las interrupciones de fletes en 2024. Las empresas con contratos de suministro de polímeros de contingencia aseguraron negocio incremental cuando los rivales racionaron la producción. La rotación de clientes resultante reequilibró ligeramente las participaciones, pero la estructura general de la industria aún refleja un grupo de 10 a 12 actores significativos, cada uno ocupando nichos en materia de material, producto o especialización en servicios. Este tejido competitivo sustenta un crecimiento constante pero disciplinado en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Líderes de la industria de envases flexibles de los Emiratos Árabes Unidos
Integrated Plastics Packaging LLC
Arabian Flexible Packaging LLC
Huhtamaki Flexible Packaging Middle East LLC
Amber Packaging Industries LLC
Swiss Pac UAE Packaging Industries LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La capacidad nacional de reciclaje para plásticos reciclados de grado alimentario (rPET) y la adopción más amplia de estructuras monomaterial y de alta barrera siguen la Política de Economía Circular 2071. Una línea local de reciclaje de cartones, como el proyecto Tetra Pak - Union Paper Mills, ilustra la localización de la cadena de suministro que puede ampliar la disponibilidad de materia prima y respaldar envases reciclables premium.
La demanda del comercio electrónico, las cocinas en la nube y los canales de compra de comestibles a demanda también está orientando la elección de formatos hacia soluciones de bolsas y películas ligeras, siendo estas dinámicas más visibles en Dubái y Abu Dabi, donde la logística a demanda y la densificación minorista influyen en las necesidades de envasado en cuanto a eficiencia e impacto en el punto de venta.
Desarrollos recientes del sector
- Mayo de 2026: Integrated Plastics Packaging - Recibió un Premio Internacional de Oro en Impresión en los 70th Flexible Packaging Achievement Awards 2026 otorgados por la Flexible Packaging Association, EE. UU., por la bolsa autoestable Just Chill Powdered Beverage. El premio reconoce la calidad de impresión sobresaliente en envasado monomaterial. Este reconocimiento fortalece la credibilidad de los convertidores de envasado de los EAU que persiguen estándares premium.
- Agosto de 2025: Napco National - Completó la adquisición de Arabian Flexible Packaging a través de Napco Investment LLC, con efecto a partir del 1 de agosto de 2025, para fortalecer la fabricación regional y alinearse con la localización de Valor en el País de los EAU. La consolidación amplía la capacidad de producción y mejora el cumplimiento del contenido local.
- Abril de 2025: ENPI Group - Amplió las operaciones de envases de alimentos desechables en Dubái para aumentar la cobertura regional. Esta expansión incrementa la capacidad de producción local de envasado de alimentos conforme en los EAU.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado de envases flexibles de los EAU se define como el valor de los envases flexibles vendidos para uso comercial en el país, abarcando películas y estructuras flexibles utilizadas para envolver, proteger y transportar productos en los usos finales cotidianos.
Exclusiones del alcance: Se excluyen los formatos de envases rígidos y los ingresos por maquinaria de envasado del valor de mercado para mantener la comparabilidad de precios y volúmenes.
Descripción General de la Segmentación
- Por material
- Plásticos
- Papel
- Papel de aluminio
- Bioplásticos y materiales compostables
- Por tipo de producto
- Bolsas y pouches
- Películas y envolturas
- Sobres y stick packs
- Etiquetas y fundas
- Por industria de usuario final
- Alimentos
- Productos de panadería
- Snacks
- Carnes, aves de corral y mariscos
- Confitería
- Alimentos para mascotas
- Otros productos alimenticios
- Bebidas
- Atención médica y farmacéutica
- Cuidado personal y cosméticos
- Otras industrias de usuario final
- Alimentos
- Por tecnología de impresión
- Flexografía
- Rotograbado
- Digital
- Otras tecnologías de impresión
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda de los EAU para bienes envasados y con la verificación de las señales comerciales y de materiales que influyen en los volúmenes de envases flexibles. Para ello, consultamos fuentes públicas como las publicaciones del Centro Federal de Competitividad y Estadísticas de los EAU, las publicaciones del Centro de Estadísticas de Dubái, las tablas comerciales de UN Comtrade, las series macroeconómicas del Banco Mundial y los indicadores industriales de la ONUDI, que nos ayudan a mantener el modelo anclado a la actividad medible.
A continuación, revisamos las divulgaciones de convertidores y propietarios de marcas que abordan los cambios en la combinación de envases, la dirección de los precios de las resinas y las adiciones de capacidad, utilizando informes anuales, presentaciones para inversores y cobertura de prensa de reconocido prestigio. Cuando están disponibles, se utilizan una suscripción de pago para los estados financieros de las empresas y una vista de importaciones y exportaciones a nivel de envíos para verificar la escala de los proveedores y los flujos de materiales, antes de finalizar los supuestos. La lista de fuentes documentales anterior es ilustrativa, y también se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para validar lo que las fuentes documentales no pueden mostrar con claridad, especialmente la realización de precios, los cambios en la combinación por uso final y el ritmo de las sustituciones impulsadas por la sostenibilidad en los EAU. Hablamos con una combinación de convertidores, distribuidores de materias primas y películas, impresores y grandes usuarios finales, y luego reconciliamos sus aportaciones en los principales emiratos para reducir el sesgo de una sola ciudad en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 21% | Gerentes: 46% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente en la que la demanda de envases se reconstruye a partir del rendimiento de alimentos y bebidas envasados, los volúmenes de productos de cuidado personal y del hogar, y los indicadores de consumo farmacéutico, que luego se ajustan según la penetración de los envases flexibles. Para que la estimación sea práctica, traducimos estos grupos de demanda en necesidades de envases flexibles utilizando ratios de envase por producto y pesos típicos de envase para los principales formatos, y luego convertimos el volumen en valor utilizando precios de venta promedio que reflejan los movimientos locales vinculados a las resinas.
Para asegurarnos de que los totales no estén sobreestimados, corroboramos el resultado con verificaciones selectivas ascendentes, como el muestreo de rangos de producción de convertidores, la verificación de los balances de importación y exportación para las principales categorías de películas y laminados, y el uso de verificaciones de canales sobre las bandas de precios típicas para estructuras comunes. Los insumos clave utilizados en el modelo incluyen la dirección de la tendencia de precios de las resinas, la participación de los laminados de alta barrera frente a las películas básicas, el crecimiento en los envíos del comercio minorista moderno y el comercio electrónico, el consumo de alimentos impulsado por el turismo y el ritmo de los rediseños de mono-material que pueden modificar la combinación de estructuras.
Para el pronóstico, se aplica un análisis de escenarios, ya que el crecimiento depende de algunos factores determinantes claros que pueden moverse más rápido o más lento, como la presión regulatoria sobre los materiales, los objetivos de sostenibilidad de las marcas y la demanda del sector de servicios de alimentación. Cuando aparecen brechas de datos en las validaciones ascendentes, utilizamos rangos conservadores y mantenemos el número final vinculado al grupo de demanda descendente, y luego verificamos nuevamente con los encuestados antes de fijar los supuestos.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones, en las que nuestros totales de mercado se comparan con señales independientes como los flujos comerciales de polímeros, los anuncios de capacidad de los convertidores y la dirección de la producción de bienes envasados. Los valores atípicos se identifican y revisan, y si un supuesto de precio o penetración provoca un salto poco realista, los insumos se revisan y se vuelven a probar con más de un tipo de encuestado.
Antes de la aprobación final, se completa una segunda revisión por parte de un analista para detectar errores lógicos, discrepancias de unidades y problemas de alineación de años. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como fuertes oscilaciones en los precios de las resinas, importantes puestas en marcha de capacidad o cambios de política que afectan las decisiones de envasado. Justo antes de la entrega, se realiza un pase final para que los clientes reciban una visión actualizada que coincida con los datos disponibles más recientes.
Tamaño del Mercado de Envases Flexibles de los EAU según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los envases flexibles de los EAU a menudo no coinciden porque los equipos utilizan diferentes años base, convierten los valores locales a USD en momentos distintos y tratan los cambios de precios como ruido inflacionario o como crecimiento real del valor. Algunos también mezclan la lógica de volumen y valor, lo que puede desplazar el resultado cuando los precios de las resinas se mueven rápidamente.
Un factor práctico de divergencia es la forma en que se actualizan y validan los precios de venta promedio, ya que el valor de los envases flexibles puede subir o bajar incluso cuando el tonelaje se mantiene estable. Al verificar nuevamente el momento de la conversión a USD y ejecutar verificaciones de varianza frente a señales comerciales y comentarios de convertidores durante las actualizaciones, Mordor Intelligence mantiene el valor de mercado vinculado a lo que realmente se realizó en el año base, en lugar de un nivel de precios promedio de varios años.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,45 mil millones de USD (2025) | |
| Revista Comercial A | 1,60 mil millones de USD (2025) | Frecuentemente aplica un único supuesto de precio por kg en todas las estructuras y puede trasladar los precios de resinas del año anterior, lo que puede sobreestimar el valor cuando la combinación se desplaza hacia películas más simples. |
| Portal de la Industria B | 1,10 mil millones de USD (2024) | Típicamente resuelve de forma inversa a partir del envasado total con una participación flexible fija y una conversión de divisas más antigua, lo que puede subestimar los nuevos usos finales y pasar por alto los cambios en la realización de precios en el último año. |
La diferencia en la tabla se explica principalmente por la alineación del año y la forma en que se tratan el precio y la combinación al convertir las señales de volumen en valor en USD. Nuestro enfoque se mantiene repetible al vincular la demanda a la actividad observable de bienes envasados, y luego validando los precios de venta promedio y el momento de la conversión para que el tamaño final del mercado pueda rastrearse hasta insumos claros.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de envases flexibles de los Emiratos Árabes Unidos en 2026?
Está valorado en USD 1.500 millones con una CAGR proyectada del 3,49% hasta 2031.
¿Qué material domina las carteras de los fabricantes?
Los sustratos plásticos tienen una participación del 64,58%, aunque las versiones de material único reciclable están reemplazando rápidamente a los laminados multicapa heredados.
¿Qué tipo de producto crece más rápido?
Se prevé que los sobres y los stick packs se expandan a una CAGR del 4,69% debido a la demanda de control de porciones en los kits de comidas y los cosméticos.
¿Por qué son importantes las exportaciones halal para el diseño del envase?
La certificación halal impone trazabilidad y desempeño de barrera, impulsando la adopción de pouches multicapa premium preferidos por los procesadores de exportación.
¿Cómo está dando forma la regulación a la innovación?
La Política de Economía Circular 2071 exige la reciclabilidad total, lo que impulsa a los fabricantes hacia películas de material único e inversiones en capacidad de reciclaje doméstico.
¿Qué papel desempeña la impresión digital?
Las impresoras digitales permiten diseños gráficos de tiradas cortas y datos variables que apoyan la personalización del comercio electrónico y el etiquetado halal multilingüe sin costosas planchas.
Última actualización de la página el:



