
Tamaño y Participación del Mercado de Dispositivos Dentales de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
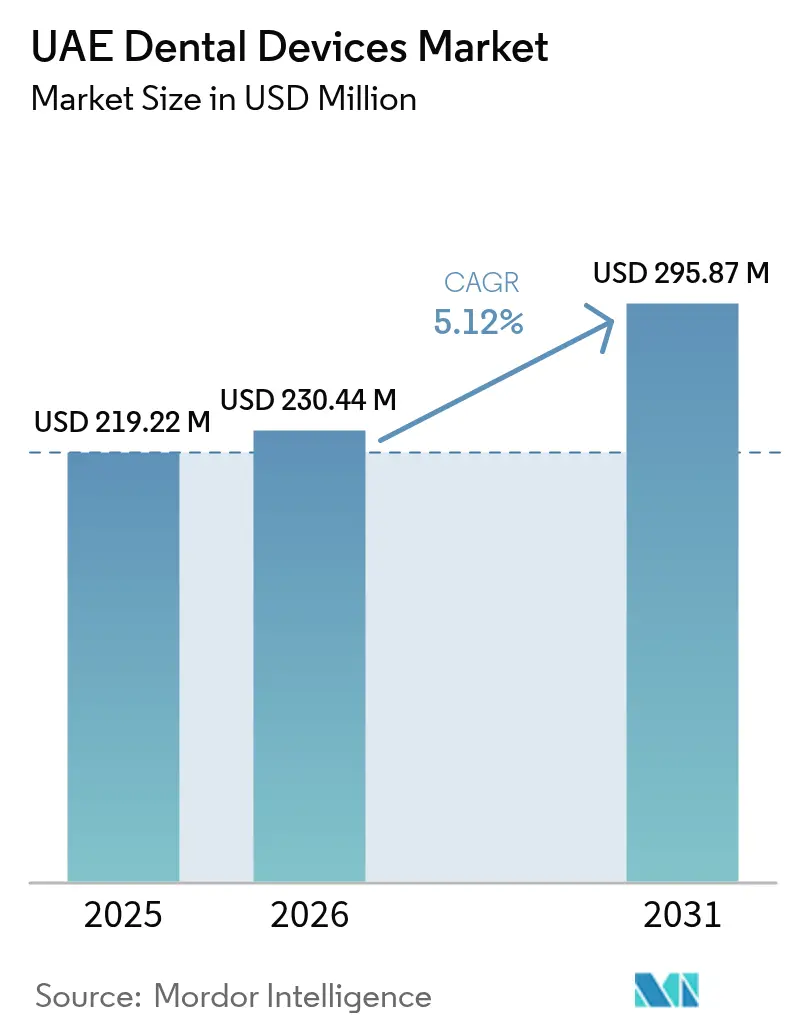
| Tamaño del mercado en el año base (2025) | 219.22 Millones de dólares |
| Tamaño del Mercado (2026) | 230.44 Millones de dólares |
| Tamaño del Mercado (2031) | 295.87 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Dentales de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del mercado de dispositivos dentales de los Emiratos Árabes Unidos en 2026 se estima en USD 230,44 millones, creciendo desde el valor de 2025 de USD 219,22 millones, con proyecciones para 2031 que muestran USD 295,87 millones, creciendo a una CAGR del 5,12% durante 2026-2031. La cobertura obligatoria del seguro de salud amplía la población asegurada e impulsa el gasto en procedimientos dentales complejos que dependen de equipos sofisticados de imagenología, fresado CAD/CAM y esterilización en sillón. Los flujos de turismo médico añaden demanda premium de tratamientos cosméticos como carillas en el mismo día y alineadores transparentes, amplificando la necesidad de dispositivos de respuesta rápida tanto en entornos privados como públicos. Los programas gubernamentales que promueven la adopción de tecnología avanzada, los incentivos de zonas francas para la fabricación localizada y el fácil acceso al capital de Mubadala y otros fondos vinculados al Estado refuerzan aún más la trayectoria de crecimiento. Al mismo tiempo, las brechas geográficas de servicio en los distritos recientemente urbanizados de Dubái y los Emiratos del Norte crean oportunidades de espacio en blanco para unidades móviles o compactas capaces de brindar atención de alto rendimiento en espacios reducidos. La intensidad competitiva se mantiene moderada, con fabricantes de equipos originales multinacionales y distribuidores locales ágiles que equilibran precio, servicio e integración de flujos de trabajo digitales para diferenciar sus ofertas.
Conclusiones Clave del Informe
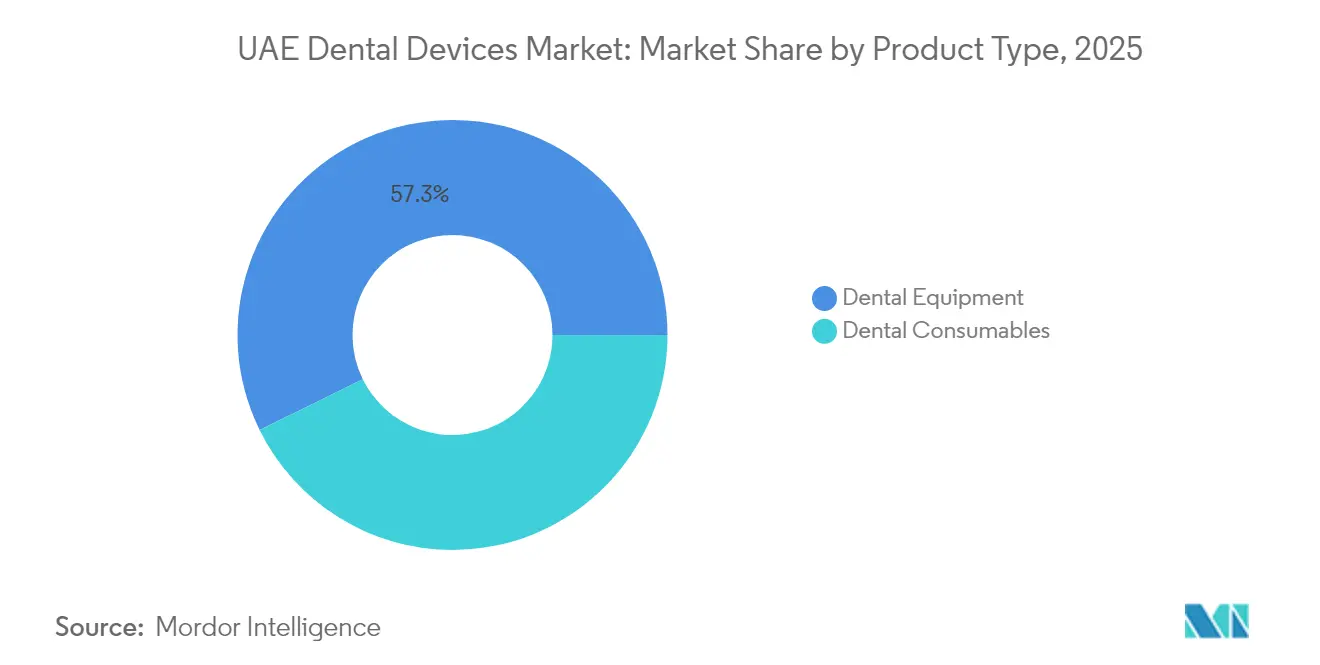
- Por categoría de producto, los equipos dentales representaron el 57,28% de la participación del mercado de dispositivos dentales de los Emiratos Árabes Unidos en 2025.
- Por tipo de tratamiento, los procedimientos prostodónticos se expanden a una CAGR del 5,74% hasta 2031, la más rápida entre todas las categorías de tratamiento en el mercado de dispositivos dentales de los Emiratos Árabes Unidos.
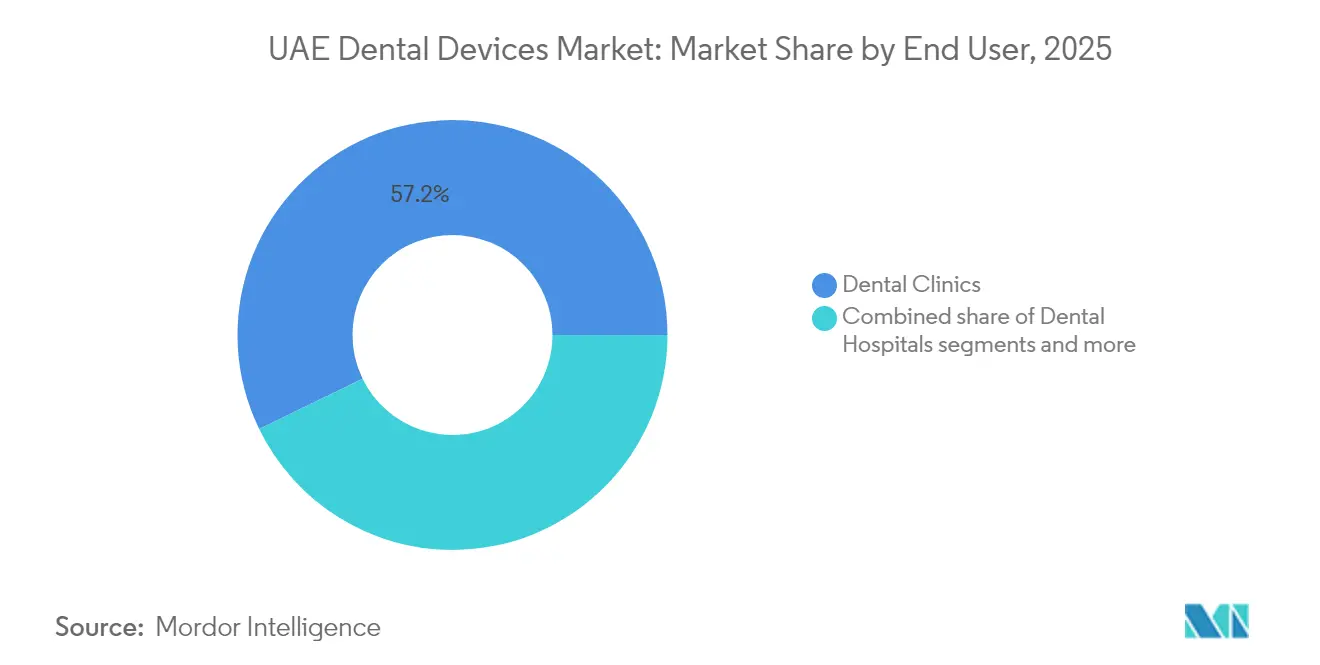
- Por usuario final, las clínicas dentales capturaron el 57,21% del tamaño del mercado de dispositivos dentales de los Emiratos Árabes Unidos en 2025 y crecen a una CAGR del 5,28% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos Dentales de los Emiratos Árabes Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cobertura obligatoria del seguro de salud | +1.2% | A nivel nacional, con mayor fuerza en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Rápida afluencia de turistas dentales | +0.9% | Núcleo de Dubái, expansión hacia los Emiratos del Norte | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la fabricación local | +0.7% | JAFZA, Dubai Healthcare City, KEZAD | Largo plazo (≥ 4 años) |
| Adopción de flujos de trabajo digitales | +1.1% | A nivel nacional, adopción temprana en Dubái y Sharjah | Mediano plazo (2-4 años) |
| Centros de alineadores impresos en 3D | +0.5% | Zonas francas de Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Subsidios emiratíes de I+D para diagnóstico con IA | +0.4% | Centros académicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Cobertura Obligatoria del Seguro de Salud Impulsa el Gasto en Procedimientos Dentales Complejos
El mandato de seguro universal de los Emiratos Árabes Unidos ofrece límites de cobertura básica que van de AED 500 a AED 4.500 por año para odontología rutinaria, pero excluye los procedimientos de alta rentabilidad en ortodoncia y prostodoncia. Por ello, las clínicas enfatizan el diagnóstico guiado por IA y los sistemas CAD/CAM en sillón que aumentan los ingresos por visita mientras cumplen con los estándares de documentación de las aseguradoras. Las tasas de coseguro del 20-30% hacen que los pacientes sean más sensibles a los resultados, lo que incentiva a los proveedores a adoptar dispositivos que acorten el tiempo en sillón y mejoren la previsibilidad del tratamiento. Las normas de licenciamiento federal obligan a las instalaciones privadas a instalar generadores de rayos X, esterilizadores y equipos de emergencia certificados, creando una línea base fija para las adquisiciones. Los ciclos de reembolso con un promedio de 120 días empujan a las clínicas hacia el arrendamiento o los equipos financiados por el proveedor, lo que suaviza la volatilidad del flujo de caja.
Rápida Afluencia de Turistas Dentales que Buscan Tratamientos Cosméticos de Alta Gama
Dubái captó AED 1.400 millones en ingresos por turismo médico relacionado con la odontología en 2024, y la Autoridad Sanitaria de Dubái tiene como objetivo USD 708 millones para 2030. Los pacientes internacionales programan planes de tratamiento concentrados, lo que requiere escáneres intraorales, unidades de fresado de alta velocidad e impresoras 3D en el sitio que permiten coronas, carillas y alineadores en el mismo día. Los visitantes adinerados pagan tarifas premium, lo que favorece la adopción de visualización mejorada por IA, software de diseño de sonrisa digital y flujos de trabajo en la nube de extremo a extremo. Las más de 168 instalaciones en Dubai Healthcare City catalizan la estandarización de equipos y la formación compartida, acelerando la difusión tecnológica.
Incentivos Gubernamentales para la Fabricación Local de Dispositivos Médicos
El programa "Fabrícalo en los Emiratos" otorga propiedad extranjera al 100%, exenciones fiscales plurianuales y despacho de aduana acelerado en JAFZA, DHCC y KEZAD. Estas medidas reducen los costos de entrega de sensores digitales, autoclaves y consumibles hasta en un 25% y acortan los plazos de importación. La Corporación de Medicamentos de los Emiratos tiene como objetivo unificar el registro de dispositivos, lo que podría acortar los procesos de aprobación para los modelos ensamblados localmente. Los vehículos de capital respaldados por Mubadala co-invierten con fabricantes de equipos originales extranjeros para construir líneas de producción que sirven a los mercados del Consejo de Cooperación del Golfo, reforzando el mercado de dispositivos dentales de los Emiratos Árabes Unidos como base de exportación regional.
Adopción de Flujos de Trabajo Digitales (CAD/CAM, Impresión 3D) en las Clínicas de los Emiratos Árabes Unidos
La penetración de escáneres intraorales superó el 50% en las clínicas privadas de Dubái durante 2025, y los complementos de IA ahora se incluyen como características predeterminadas en las plataformas CAD/CAM de alta gama. El Hospital Dental Universitario de Sharjah mantiene un rendimiento de 150 pacientes por día con 124 sillones aprovechando la programación escalonada de flujos de trabajo digitales. Los sistemas de imagenología y gestión de consultorios basados en la nube operan en zonas soberanas de Azure de los Emiratos Árabes Unidos, garantizando la residencia de datos y la resiliencia cibernética, al tiempo que facilitan la planificación del tratamiento a distancia y el mantenimiento predictivo de dispositivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos aranceles de importación y tarifas de registro en dispositivos de pequeños lotes | -0.8% | A nivel nacional en los Emiratos Árabes Unidos, con mayor impacto en las clínicas más pequeñas | Corto plazo (≤ 2 años) |
| Escasez de técnicos dentales e higienistas con licencia en los Emiratos Árabes Unidos | -0.6% | A nivel nacional en los Emiratos Árabes Unidos, aguda en los Emiratos del Norte | Mediano plazo (2-4 años) |
| Sensibilidad de los pacientes al precio de los consumibles premium a pesar del seguro | -0.4% | A nivel nacional en los Emiratos Árabes Unidos, más fuerte en los segmentos sensibles al precio | Mediano plazo (2-4 años) |
| La capacidad limitada de esterilización ralentiza el rendimiento clínico | -0.3% | Clínicas de alto volumen de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Aranceles de Importación y Tarifas de Registro en Dispositivos de Pequeños Lotes
Se aplica un arancel CIF del 5% salvo que se documenten las exenciones, mientras que el código SA de 12 dígitos adoptado en 2025 amplía los requisitos de documentación. Las tarifas de registro de AED 1.000 por SKU distorsionan la economía de las importaciones de bajo volumen, como alicates ortodónticos de nicho o microscopios quirúrgicos. El IVA añade un 5% adicional de gastos generales, presionando a las clínicas sensibles al precio fuera de Dubái. La estandarización del portal de la Corporación de Medicamentos de los Emiratos debería agilizar las aprobaciones, aunque la confusión transitoria prolonga los tiempos de espera en aduana.
Escasez de Técnicos Dentales e Higienistas con Licencia en los Emiratos Árabes Unidos
La densidad de dentistas es alta, con 0,9 por cada 1.000 habitantes, pero el personal auxiliar sigue siendo limitado debido a los plazos de certificación más largos y la alta rotación de expatriados. Las clínicas en Sharjah y Fujairah subutilizan los sistemas de fresado en sillón cuando los operadores CAD/CAM capacitados se marchan al vencer sus visas. El Departamento de Salud de Abu Dabi ahora exige una práctica supervisada extendida para los egresados del extranjero, lo que incrementa los costos de incorporación. Las encuestas universitarias revelan que el 51% de los estudiantes planea especializarse, aunque las limitaciones de capacidad en los cupos de posgrado ralentizan el crecimiento del canal de formación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Dominio de los Equipos Impulsa la Transformación Digital
El tamaño del mercado de dispositivos dentales de los Emiratos Árabes Unidos para equipos ascendió a USD 125,57 millones en 2025 y se proyecta que se expanda a una CAGR del 5,66%. La imagenología diagnóstica —radiografía digital, escáneres CBCT y unidades de rayos X portátiles— representa la mayor parte de los ingresos, ya que las clínicas reemplazan la película por sensores de panel plano. Los dispositivos terapéuticos como las máquinas de fresado en sillón, los láseres de tejidos blandos y las unidades de piezocirugía siguen de cerca, impulsados por la demanda de restauraciones en el mismo día. Los proveedores incluyen software de formación y mantenimiento predictivo, convirtiendo las ventas únicas en flujos de suscripción. Los consumibles dentales ocupan el segundo lugar en ingresos absolutos, liderados por implantes, materiales de injerto óseo y bloques de cerámica híbrida. Los distribuidores locales se diferencian almacenando inventario en instalaciones de zona franca con derechos suspendidos, garantizando entregas en el mismo día. Los dispositivos de nicho —unidades de abrasión por aire, microscopios quirúrgicos— crecen lentamente debido a la limitada defensa de líderes de opinión clave locales y ciclos de revisión regulatoria más prolongados.
La disminución de los precios por unidad de las cámaras y escáneres de gama baja amplía la base direccionable entre las clínicas pequeñas, pero las plataformas de gama premium aún registran márgenes sólidos cuando se combinan con análisis de IA. La competencia entre proveedores se intensifica en los contratos de servicio, con Dentsply Sirona y Planmeca ofreciendo garantías de reemplazo de piezas en 48 horas, mientras que empresas locales como Dubai Medical Equipment L.L.C ofrecen soporte en árabe y planes de cuotas sin intereses.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Tratamiento: El Crecimiento Prostodóntico Supera el Liderazgo Ortodóntico
Los procedimientos ortodónticos retuvieron una participación del 38,15% de los ingresos de 2025 en el mercado de dispositivos dentales de los Emiratos Árabes Unidos, impulsados por la popularidad de los alineadores transparentes entre los adolescentes expatriados y los jóvenes profesionales. Sin embargo, la prostodoncia lidera en crecimiento, expandiéndose a una CAGR del 5,74% ante la creciente demanda de dentaduras soportadas por implantes, restauraciones de arcada completa y puentes de zirconio con el envejecimiento de la población expatriada. El cambio requiere escáneres CBCT, kits de cirugía guiada e impresoras 3D de calidad de laboratorio. Los servicios endodónticos y periodontales muestran un crecimiento constante en la atención médicamente necesaria; los calendarios de reembolso del Ministerio de Salud y Prevención exigen instrumentación de conductos radiculares y terapia láser periodontal, apoyando la demanda de dispositivos en estas categorías. La diversificación de la combinación de tratamientos eleva las necesidades de capacitación cruzada; las prácticas antes dedicadas a la ortodoncia ahora invierten en motores de implante y navegación quirúrgica, lo que aumenta el desembolso de capital promedio por sillón.
Los datos universitarios indican una creciente cartera de prostodoncistas y endodoncistas, alineando la futura oferta de mano de obra con las trayectorias de adopción de dispositivos. Mientras tanto, la proximidad de los laboratorios de alineadores reduce los costos de tratamiento, manteniendo los volúmenes de casos ortodónticos incluso cuando la prostodoncia se acelera.
Por Usuario Final: La Eficiencia de las Clínicas Impulsa la Concentración del Mercado
Las clínicas mantuvieron el 57,21% del tamaño del mercado de dispositivos dentales de los Emiratos Árabes Unidos en 2025 gracias a marcos regulatorios que favorecen la inversión privada y la preferencia de los pacientes por tiempos de espera más cortos. Conglomerados como Dubai Healthcare City aprovechan plataformas digitales compartidas, reduciendo los gastos de TI por práctica. Las asociaciones como DHCC–KLAIM permiten la facturación al día siguiente, liberando capital de trabajo para la actualización de equipos DHCC.AE. Las clínicas informan que los módulos de planificación de tratamientos basados en IA reducen el tiempo promedio en sillón en un 17%, justificando la compra de equipos de imagenología y esterilización premium. Los hospitales tienen una participación menor pero estratégica, centrada en casos maxilofaciales complejos que requieren capacidades integradas de quirófano y UCI. Los institutos académicos y de investigación constituyen un segmento de nicho pero influyente; los laboratorios de simulación, los entrenadores hápticos y la imagenología espectroscópica reciben financiación constante de los presupuestos federales de investigación.
La mezcla en evolución subraya la importancia de la financiación flexible. Los fabricantes de equipos originales ofrecen modelos de arrendamiento con opción a compra con paneles de control analíticos integrados que alertan a los técnicos sobre las ventanas de mantenimiento preventivo, reduciendo el tiempo de inactividad en las prácticas de alto volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Dubái y Abu Dabi generan la mayor parte de los ingresos del mercado de dispositivos dentales de los Emiratos Árabes Unidos, aprovechando ecosistemas emblemáticos como Dubai Healthcare City y la red de Servicios de Salud de Abu Dabi. La posición de liderazgo de Dubái en el Índice de Turismo Médico sostiene una cartera de casos cosméticos de alto valor que requieren escáneres y unidades de fresado de última generación. Abu Dabi invierte fuertemente en investigación de IA a través del Instituto Mohamed bin Zayed de Inteligencia Artificial, catalizando la adopción temprana de plataformas de radiología asistida por IA en los departamentos dentales de los hospitales.
Sharjah, Ajman y Fujairah exhiben un rápido crecimiento porcentual aunque desde bases más pequeñas. La Universidad de Sharjah añade demanda de simuladores didácticos y sensores de grado de investigación. En Ajman, las cadenas de clínicas se expanden hacia los suburbios de rápido crecimiento, adquiriendo unidades CBCT compactas que se adaptan a plantas de piso limitadas. Las proyecciones del déficit de servicios de Dubái 2030 prevén escasez de 2.160 consultorios ambulatorios en distritos como Deira, Nahda y Dubai Land, impulsando pedidos de carros de esterilización móviles y sistemas de imagenología portátiles BMCHSERVRES.BIOMEDCENTRAL.COM.
Los centros logísticos de zonas francas —incluidos JAFZA y KEZAD— permiten la gestión de inventario justo a tiempo, reduciendo el capital inmovilizado en existencias y animando a los distribuidores a mantener un surtido de SKU más amplio. Los operadores de los Emiratos del Norte se benefician de menores costos inmobiliarios, pero están rezagados en la penetración de equipos avanzados, lo que presenta un público receptivo para flujos de trabajo digitales de gama básica con rutas de actualización. Las superposiciones regulatorias persisten durante la transición de la Corporación de Medicamentos de los Emiratos, pero las políticas unificadas de etiquetado e instrucciones de uso electrónicas deberían facilitar la distribución en múltiples emiratos a mediano plazo.
Panorama regulatorio
Los dispositivos dentales en los EAU están regulados a nivel federal principalmente a través del Ministerio de Salud y Prevención (MOHAP) y el Establecimiento de Medicamentos de los Emiratos (EDE) bajo el marco de productos médicos (incluyendo el Decreto-Ley Federal N.º 38 de 2024). El equipamiento dental debe clasificarse y registrarse antes de su importación, distribución o venta, y la actividad de importación normalmente requiere un permiso de importación respaldado por documentación de calidad como ISO 13485 y aprobaciones de mercado reconocidas (por ejemplo, marcado CE o registro ante la FDA de EE. UU.), junto con un Certificado de Libre Venta cuando corresponda.
Las autoridades sanitarias a nivel de emirato también establecen requisitos del lado de las instalaciones, con la Autoridad de Salud de Dubái (DHA) emitiendo normas específicas por modalidad, como sus estándares para láseres en odontología, lo que afecta la forma en que las clínicas adquieren y documentan el uso de dispositivos. En el ámbito comercial, la fiscalidad es una consideración práctica de cumplimiento: el equipamiento y los dispositivos médicos registrados e importados con permiso explícito pueden calificar para el tratamiento de IVA con tasa cero bajo el marco de la Autoridad Federal de Impuestos, lo que refuerza la necesidad de un registro formal y trazabilidad en la planificación de salida al mercado.
Análisis de la cadena de valor
La cadena de valor de dispositivos dentales en los EAU está liderada por las importaciones para la mayoría del equipamiento de capital y muchos consumibles. Los fabricantes globales suministran sistemas de imagen, plataformas CAD/CAM, esterilizadores, implantes y materiales restauradores, y la entrada al mercado normalmente se realiza a través de un Titular de Autorización de Comercialización establecido localmente y una estructura de importador/almacén médico con licencia, alineada con los requisitos de MOHAP/EDE. Los productos luego pasan a través de distribuidores y socios de servicio hacia clínicas dentales, hospitales y centros académicos, con Dubái y Abu Dabi operando como los centros de demanda de mayor volumen.
La logística y almacenamiento en zonas francas (destacando JAFZA, Dubai Healthcare City y KEZAD) respaldan la disposición de inventario, entregas más rápidas y consolidación entre emiratos. También facilitan esfuerzos de localización selectiva para flujos de trabajo de odontología digital, incluidos centros de fabricación de alineadores y productos dentales. Los principales cuellos de botella e impulsores de costos incluyen la carga de documentación y registro (particularmente para SKU de lotes pequeños), la cobertura de servicio posventa para equipos de alta disponibilidad (CBCT, fresado y esterilización), y la disponibilidad de mano de obra para operaciones de CAD/CAM y laboratorio, lo que puede limitar la utilización incluso después de la instalación del equipo.
Panorama Competitivo
Las marcas internacionales continúan lanzando actualizaciones de cartera en el mercado de dispositivos dentales de los Emiratos Árabes Unidos, pero la capacidad de respuesta en el servicio suele determinar las decisiones de compra finales. Los distribuidores locales como Gulf Medical Equipment LLC mantienen servicios de mensajería en el mismo día entre los almacenes de JAFZA y Dubai Healthcare City, lo que les otorga una ventaja temporal sobre los depósitos de fabricantes de equipos originales globales ubicados en Europa o Singapur. Estos distribuidores también ofrecen portales de aprendizaje electrónico en árabe y visitas de calibración en clínica que los fabricantes más grandes rara vez incluyen sin cargos adicionales. Las flotas de servicio móvil equipadas con repuestos impresos en 3D han ganado terreno, especialmente en Sharjah y Ajman, donde el tiempo en carretera añade costo al tiempo de inactividad. Las dinámicas de precios en el mercado de dispositivos dentales de los Emiratos Árabes Unidos dependen cada vez más del bloqueo de software en lugar de los márgenes de hardware. Henry Schein One vincula suscripciones anuales de análisis en la nube a pedidos masivos de esterilizadores y placas de imagenología, convirtiendo a las clínicas en clientes de por vida cuando los registros de datos no pueden migrarse fácilmente. Planmeca responde con estándares de archivos abiertos, atrayendo a prácticas de múltiples proveedores que resisten los ecosistemas de una sola suite. Align Technology aprovecha su centro regional de impresión de alineadores para incluir escáneres iTero y módulos semanales de entrenamiento remoto, un enfoque que eleva el valor total del contrato a pesar de los descuentos competitivos en escáneres. Mientras tanto, Dentsply Sirona posiciona su Primescan 2 como el núcleo de alto rendimiento de un flujo de trabajo completo de "sillón digital" que abarca imagenología, fresado y pulido en una sola cita.
El dominio regulatorio sigue siendo un diferenciador sostenible en el mercado de dispositivos dentales de los Emiratos Árabes Unidos. Los distribuidores que presentan expedientes de dispositivos a través del nuevo entorno de pruebas de la Corporación de Medicamentos de los Emiratos informan ciclos de aprobación reducidos de 120 días a menos de 60 días. Los lanzamientos más rápidos se traducen en ventajas de venta de seis meses para categorías de alta demanda como las impresoras de resina UV y las cámaras periapicales habilitadas con IA. A medida que el regulador introduce mandatos de instrucciones de uso electrónicas, los proveedores que ofrecen manuales en árabe e inglés dentro de un único código QR ahorran a las clínicas costos de impresión y se ganan la buena voluntad de los inspectores. El creciente interés en la adquisición de atención médica sostenible amplía aún más la ventaja para los proveedores que cuantifican la huella de carbono de los dispositivos, un criterio ahora incorporado en varias licitaciones de hospitales de Abu Dabi.
Líderes de la Industria de Dispositivos Dentales de los Emiratos Árabes Unidos
Dentsply Sirona
3M Company
ZimVie Inc.
Dubai Medical Equipment LLC
Advanced Healthcare Medical Equipment LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión activa de la capacidad clínica y los modelos de atención orientados a la tecnología está generando ventanas de adquisición definidas para diagnósticos avanzados y flujos de trabajo digitales. La Autoridad de Dubai Healthcare City inició obras en abril de 2026 en la Fase 1 de su expansión de 1.300 millones de AED (incluyendo IBN SINA+), añadiendo nuevos espacios ambulatorios y de diagnóstico especializados que pueden respaldar instalaciones adicionales de equipos de imagen, esterilización y CAD/CAM en el sillón dental. Al mismo tiempo, los proveedores están comercializando herramientas de adquisición de pacientes y triaje habilitadas con IA (por ejemplo, Aster Clinics Smyl AI en julio de 2025), lo que aumenta el valor operativo de los escáneres intraorales, la imagenología en la nube y los sistemas de registros interoperables al convertir el cribado en procedimientos facturables.
También hay espacio en blanco en la fabricación digital integrada y los flujos de trabajo automatizados de clínica que reducen los tiempos de respuesta para casos cosméticos y protésicos, respaldados por señales de inversión. Burjeel Holdings abrió SmileVerse en Abu Dabi en septiembre de 2025 con flujos de trabajo habilitados con IA y conceptos de odontología vinculados a la robótica, y Sindan Dental destacó soluciones de fabricación digital de extremo a extremo e impulsadas por IA en AEEDC 2026. Para los proveedores, la oportunidad se centra en ecosistemas empaquetados (de escáner a diseño a fresado/impresión), capacitación y cobertura de servicio localizadas para clínicas de alto rendimiento, y carteras de productos que naveguen la clasificación de MOHAP/EDE de forma clara, particularmente para productos dentales habilitados por software y de tipo combinado abordados bajo el marco ampliado de productos médicos.
Desarrollos recientes del sector
- Enero de 2026: Zircon Medical Equipment firmó una asociación estratégica con Dentium durante AEEDC Dubái 2026 para respaldar ofertas avanzadas de implantes y odontología digital en los EAU. La colaboración fortalece la distribución local y el soporte clínico para sistemas de implantes y flujos de trabajo digitales relacionados, alineándose con la demanda de clínicas privadas de alto rendimiento.
- Octubre de 2025: Sindan Dental y Modern Dental Group firmaron un memorando de entendimiento para establecer una planta de fabricación dental en los EAU. La iniciativa respalda la localización de la capacidad de producción de laboratorio y puede reducir los tiempos de respuesta y la dependencia de importaciones para casos de odontología restauradora y cosmética.
- Noviembre de 2024: Align Technology lanzó el Sistema Expansor Palatino Invisalign en los EAU. La expansión de las indicaciones ortodónticas aumenta la demanda de flujos de trabajo digitales alineados, incluidas las capacidades de escaneo intraoral y planificación de tratamiento en las redes de clínicas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de dispositivos dentales de los EAU se define como el valor del equipamiento, instrumentos y consumibles dentales vendidos para diagnóstico, prevención y tratamiento en entornos de atención dental en los Emiratos Árabes Unidos.
Exclusiones del alcance: se excluyen los ingresos por servicios dentales, el equipamiento hospitalario general no específico de odontología, y los productos minoristas puramente cosméticos vendidos fuera de los canales dentales profesionales.
Descripción general de la segmentación
- Por Producto
- Equipos de Diagnóstico
- Láser Dental
- Láseres de Tejidos Blandos
- Láseres de Tejidos Duros
- Equipo de Radiología
- Equipo de Radiología Extraoral
- Equipo de Radiología Intraoral
- Sillón Dental y Equipos
- Láser Dental
- Equipos Terapéuticos
- Piezas de Mano Dentales
- Sistemas Electroquirúrgicos
- Sistemas CAD/CAM
- Equipos de Fresado
- Máquinas de Fundición
- Otros Equipos Terapéuticos
- Consumibles Dentales
- Biomaterial Dental
- Implantes Dentales
- Coronas y Puentes
- Otros Consumibles Dentales
- Otros Dispositivos Dentales
- Equipos de Diagnóstico
- Por Tratamiento
- Ortodóntico
- Endodóntico
- Periodontal
- Prostodóntico
- Por Usuario Final
- Hospitales Dentales
- Clínicas Dentales
- Institutos Académicos e de Investigación
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza construyendo una base de hechos sobre las señales de demanda y el entorno operativo para la atención dental en los EAU. Normalmente recurrimos a fuentes de acceso libre como las actualizaciones del Ministerio de Salud y Prevención de los EAU, los comunicados de salud pública de la Autoridad de Salud de Dubái y Abu Dabi, las referencias de salud bucal de la Organización Mundial de la Salud, las estadísticas comerciales de UN Comtrade para las categorías relevantes de dispositivos dentales, y revistas dentales revisadas por pares para el contexto de procedimientos y adopción.
Después de eso, se utilizan las divulgaciones públicas de las empresas (informes anuales, presentaciones a inversores y catálogos de productos) y prensa de reputación para comprender los cambios en la combinación de productos, la dirección de los precios y la estructura de canal en clínicas y hospitales. Cuando es necesario, se utiliza una suscripción de pago para datos financieros de empresas y una base de datos de importación y exportación a nivel de envío para verificar la presencia de proveedores y la dirección de los flujos de unidades. Estas fuentes documentales son ilustrativas, y también se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que observamos en los hallazgos documentales y para llenar vacíos que las fuentes secundarias no responden claramente, como la forma en que se toman las decisiones de compra y qué bandas de precios se aceptan realmente en los EAU. Hablamos con una variedad de partes interesadas, incluidos distribuidores, administradores de clínicas dentales, responsables de adquisiciones y profesionales dentales en ejercicio, y la cobertura se mantuvo equilibrada entre los principales emiratos y las bolsas de demanda más pequeñas.
Las aportaciones de estas conversaciones se utilizaron luego para confirmar los límites de categoría, calibrar los niveles de adopción de los tipos de dispositivos clave y validar los supuestos utilizados en el modelo final de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 18% | Gerentes: 54% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente, donde la actividad nacional de atención dental y la intensidad de compra se traducen en demanda de dispositivos, y luego se verifican de forma cruzada mediante comprobaciones de sentido con proveedores y canales. En el enfoque descendente, se utilizan los volúmenes de procedimientos, la base activa de clínicas dentales, la utilización de sillones y los ciclos de reemplazo para reconstruir la demanda de equipamiento y consumibles de alta rotación.
Para mantener el modelo práctico, se rastrea y actualiza un pequeño conjunto de indicadores de mercado, como la combinación de tratamientos restauradores y ortodónticos, la división entre clínicas y hospitales, la dependencia de importaciones por categoría de dispositivo, el movimiento del precio de venta promedio por grupos de productos principales, y el momento de compra de capital para sillones y unidades de imagen. Las previsiones se producen mediante análisis de escenarios respaldados por opiniones de expertos sobre la expansión de clínicas, la sensibilidad al turismo médico y los cambios de precios esperados, y los supuestos se mantienen consistentes entre años para que la tendencia sea explicable.
Cuando se necesitan comprobaciones ascendentes, construimos aproximaciones selectivas utilizando el rendimiento muestreado de distribuidores, las tasas típicas de consumo a nivel de clínica y la lógica de precio de venta promedio por volumen a nivel de categoría, y luego llenamos los vacíos inevitables aplicando supuestos conservadores de penetración y reemplazo que se revisan en las llamadas primarias.
Validación de datos y ciclo de actualización
Los resultados se verifican en múltiples pasadas antes de la aprobación final, comenzando con comprobaciones de consistencia interna entre categorías para que los totales no contradigan la lógica a nivel de producto. Los analistas comparan el resultado de mercado con señales independientes como la dirección de las importaciones, la apertura de nuevas clínicas y los patrones de reemplazo de equipos de capital, y luego investigan cualquier salto brusco que no coincida con estos indicadores.
Si persisten las variaciones, se revisan los supuestos y se vuelve a contactar a los expertos relevantes para confirmar si el cambio es real o generado por el modelo. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por cambios significativos de política, precios o comercio, y se completa una revisión final previa a la entrega para que la información más reciente se refleje en las cifras.
Comparación del tamaño del mercado de dispositivos dentales de los EAU de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos dentales de los EAU pueden parecer diferentes incluso cuando el tema suena igual, porque los límites de producto contabilizados, el año base utilizado y la forma en que se actualizan los precios de un año a otro no son consistentes entre fuentes.
Las tendencias de importación por las principales categorías de dispositivos dentales y las comprobaciones de compra de clínicas son la evidencia utilizada para mantener la estimación de 2026 de Mordor Intelligence alineada con un conjunto realista de demanda de los EAU, especialmente para el equipamiento de capital que se mueve en ciclos de compra desiguales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 230,44 millones de USD (2026) | |
| Consultora global A | 184,63 millones de USD (2023) | Utiliza un año base diferente y una estructura de segmentación más amplia que puede combinar equipamiento, instrumentos y materiales de forma distinta, lo que hace que la retroproyección a 2026 sea sensible a la CAGR y los pasos de precios asumidos. |
| Editorial sectorial B | 244,00 millones de USD (2026) | Reporta una estimación puntual de 2026 más alta que probablemente refleja una progresión de precios más agresiva y supuestos de adopción más rápidos para equipamiento de mayor precio, con menos énfasis en la suavización del ciclo de reemplazo entre categorías. |
Entre las tres cifras, la diferencia se explica principalmente por el anclaje al año base y la forma en que se normalizan las compras de capital desiguales, seguido de las diferencias en cómo se proyectan los cambios de precios hacia adelante en el pronóstico. Al mantener los límites del alcance estrechos y reverificar las señales de demanda clave, la cifra resultante se mantiene trazable a impulsores claros de actividad en los EAU y puede repetirse con los mismos pasos en cada actualización.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de dispositivos dentales de los Emiratos Árabes Unidos en 2031?
Se prevé que alcance USD 295,87 millones, avanzando a una CAGR del 5,12%.
¿Qué segmento impulsa actualmente el mayor gasto?
Los equipos dentales representan el 57,28% de los ingresos de 2025, liderados por las unidades de imagenología digital y fresado en sillón.
¿Por qué la prostodoncia crece más rápido que otros tratamientos?
La creciente demanda de dentaduras soportadas por implantes y restauraciones de arcada completa entre los expatriados que envejecen impulsa los procedimientos prostodónticos a una CAGR del 5,74%.
¿Qué papel juegan las zonas francas en el suministro de dispositivos?
JAFZA, DHCC y KEZAD ofrecen propiedad extranjera al 100% y alivio fiscal, reduciendo los costos de entrega hasta en un 25% y acelerando el despacho de aduana.
¿Cómo afecta la nueva Corporación de Medicamentos de los Emiratos a las aprobaciones?
Los primeros adoptantes informan que los tiempos de autorización de dispositivos se reducen a menos de 60 días, acelerando los lanzamientos de productos a nivel nacional.
Última actualización de la página el:



