
Tamaño y Participación del Mercado de Construcción de Centros de Datos de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
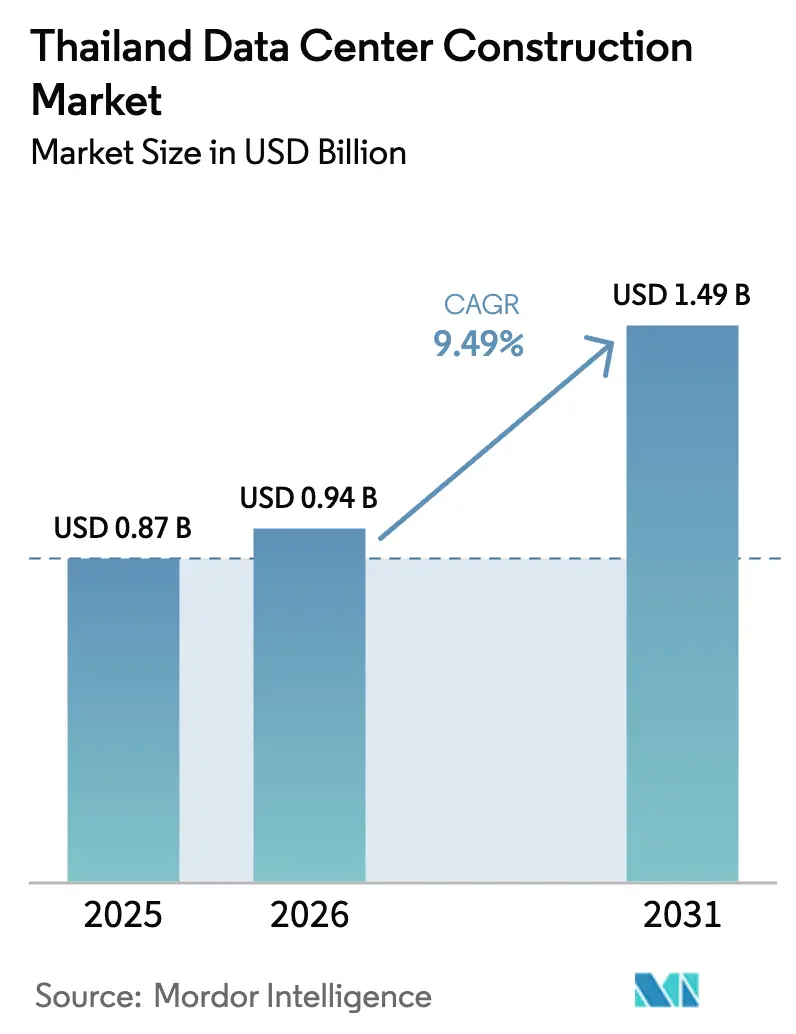
| Tamaño del mercado en el año base (2025) | 0.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.49 % |
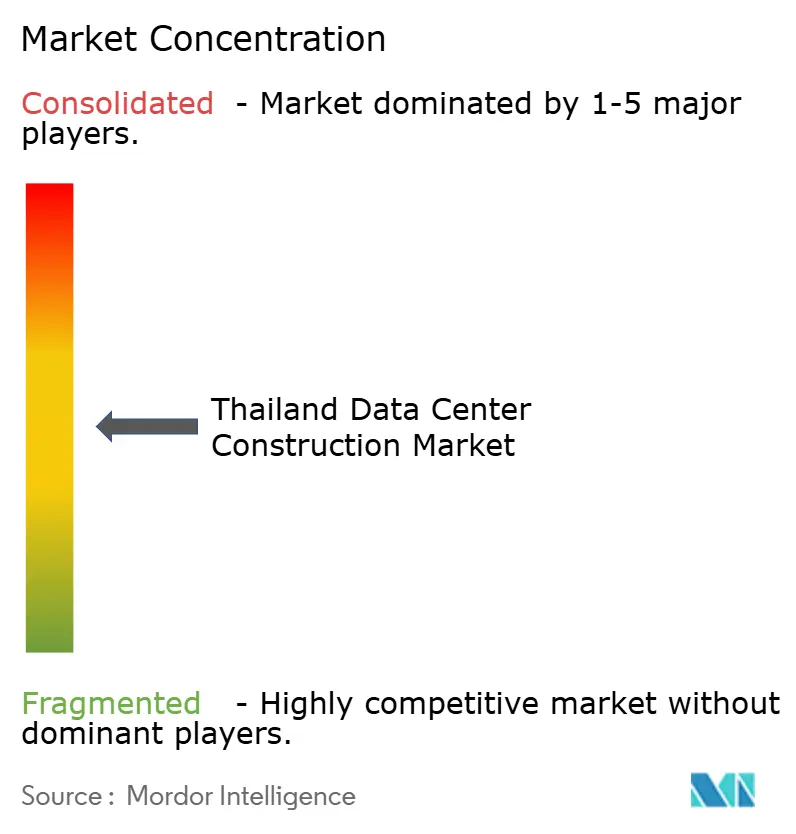
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos de Tailandia por Mordor Intelligence
Se espera que el tamaño del mercado de construcción de centros de datos de Tailandia aumente de USD 0,87 mil millones en 2025 a USD 0,94 mil millones en 2026 y alcance USD 1,49 mil millones en 2031, creciendo a una CAGR del 9,49% durante 2026-2031. La expansión actual refleja los movimientos de los proveedores de nube para diversificarse alejándose de Singapur, que está saturado, y de Tokio, con sus elevados costos, los períodos de exención fiscal de quince años del Corredor Económico del Este (CEE) y una densa red de cables submarinos que posiciona al país a un salto de los 680 millones de consumidores de la ASEAN. La aplicación continua de la Ley de Protección de Datos Personales, la tramitación acelerada de permisos en el marco del programa Thailand FastPass y un conjunto de ochenta proyectos de centros de datos y nube aprobados por el gobierno, valorados en THB 480 mil millones, están acelerando aún más la construcción. Los sistemas eléctricos siguen representando la mayor parte de los presupuestos de capital, aunque las modernizaciones de enfriamiento líquido, los sistemas mecánicos modulares y los diseños de bastidores de alta densidad de GPU están desplazando rápidamente el gasto hacia el enfriamiento. La rivalidad competitiva se intensifica a medida que los operadores de colocación establecidos defienden su cuota frente a las construcciones propias de los hiperescaladores y los nuevos participantes respaldados por fondos de inversión inmobiliaria (REIT), mientras que los riesgos principales en torno a las tarifas eléctricas premium y las prolongadas aprobaciones de conexión a la red de 115 kV amenazan los plazos y los márgenes.
Conclusiones Clave del Informe
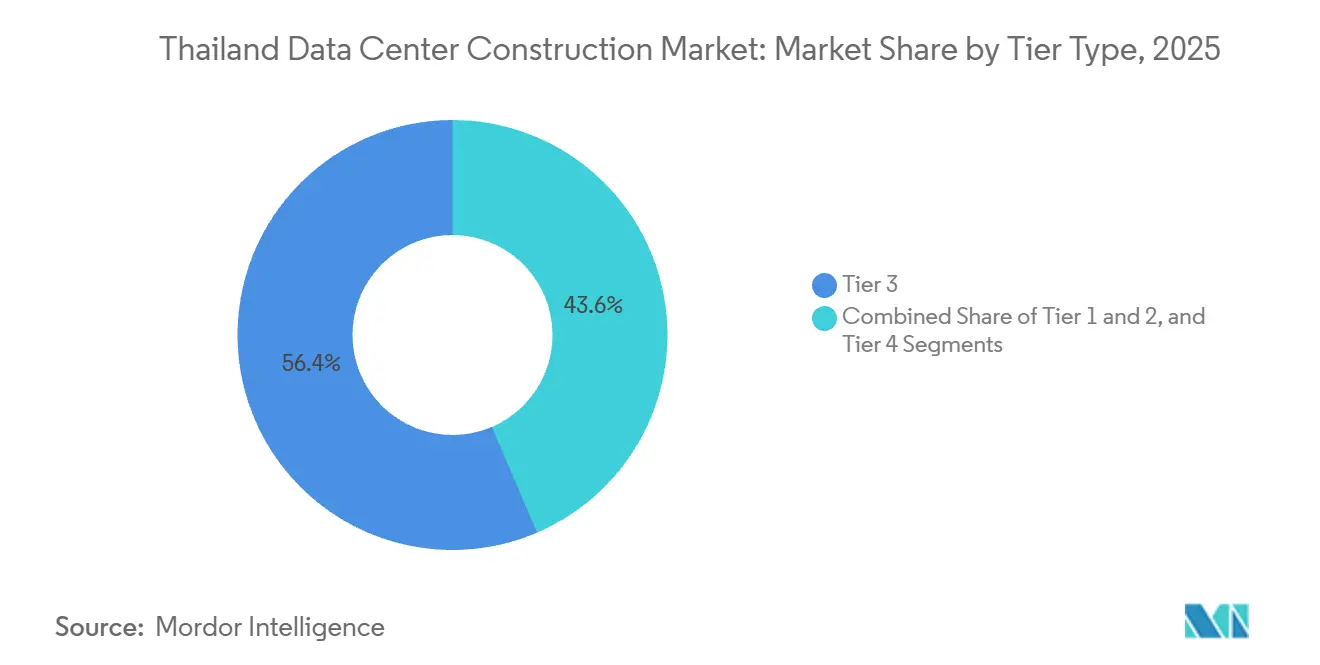
- Por tipo de nivel, las instalaciones de Nivel 3 lideraron con el 56,43% de la participación del mercado de construcción de centros de datos de Tailandia en 2025, mientras que las construcciones de Nivel 4 están en camino de alcanzar una CAGR del 10,32% hasta 2031.
- Por tamaño del centro de datos, las instalaciones de gran formato representaron el 54,54% de la participación del mercado de construcción de centros de datos de Tailandia en 2025, mientras que se prevé que los campus de hiperescala crezcan a una CAGR del 10,64% hasta 2031.
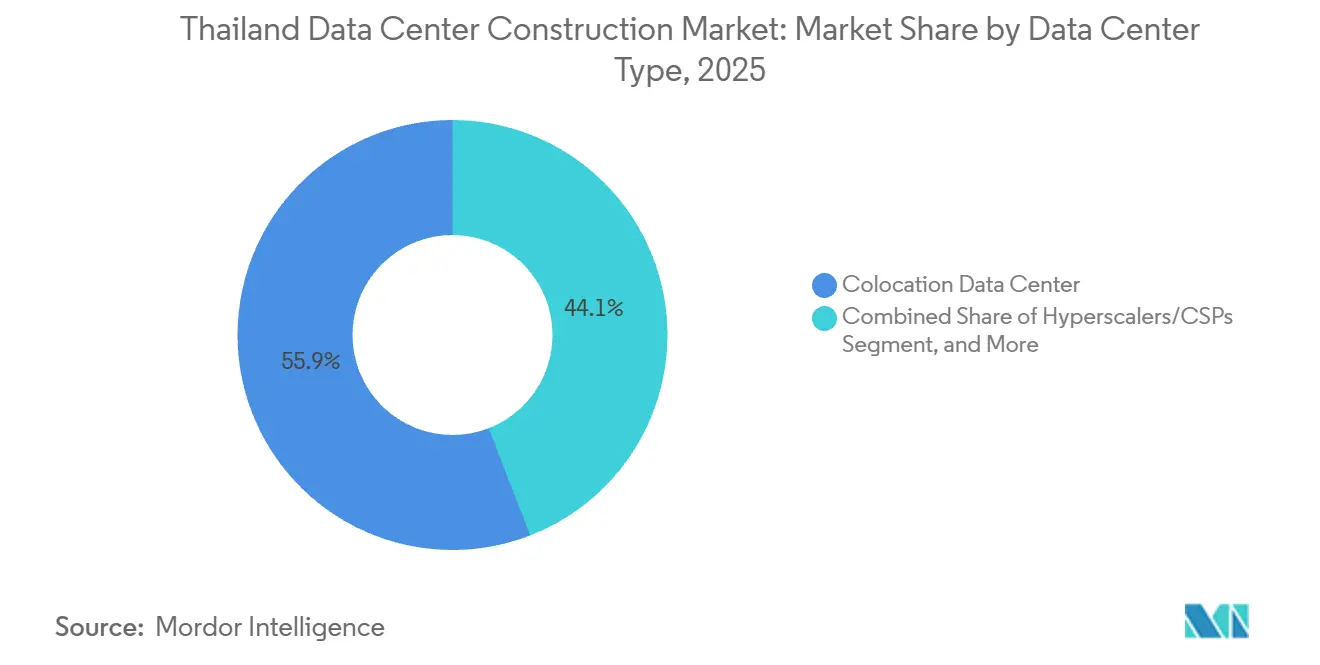
- Por tipo de centro de datos, los entornos de colocación representaron el 55,88% de la participación en 2025, y los proyectos de hiperescaladores o proveedores de servicios en la nube avanzan a una CAGR del 10,87% hasta 2031.
- Por componente de infraestructura, los sistemas eléctricos captaron el 39,12% de la participación en 2025, aunque se espera que la infraestructura mecánica se expanda a una CAGR del 10,98% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de las Construcciones de Servicios en la Nube por parte de los Hiperescaladores | +2.8% | Nacional, concentrado en los parques industriales de Chonburi, Rayong y Samut Prakan | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para los Corredores Digitales del Corredor Económico del Este | +2.1% | Provincias del Corredor Económico del Este (Chonburi, Rayong, Chachoengsao), con efecto secundario en la periferia de Bangkok | Largo plazo (≥4 años) |
| Crecimiento del Tráfico de Video OTT y la Demanda de Nodos de Borde | +1.5% | Nacional, con concentración urbana en la Región Metropolitana de Bangkok | Corto plazo (≤2 años) |
| Aceleración de la Liquidez en Bienes Raíces de Centros de Datos Respaldados por REIT | +1.2% | Nacional, favoreciendo las zonas industriales del CEE con acceso a servicios públicos | Mediano plazo (2-4 años) |
| Cumplimiento Obligatorio de la Soberanía de Datos (Ley de Protección de Datos Personales) | +1.0% | Nacional, restricciones de transferencia de datos transfronterizos que afectan a las empresas multinacionales | Corto plazo (≤2 años) |
| Estándares Emergentes de Energía y Enfriamiento Preparados para la Computación Cuántica | +0.9% | Nacional, adopción temprana en instalaciones de hiperescala y Nivel 4 | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de las Construcciones de Servicios en la Nube por parte de los Hiperescaladores
Una oleada de infraestructura propia de varios miles de millones de dólares está transformando el mercado de construcción de centros de datos de Tailandia, ya que Amazon Web Services, Google Cloud y Microsoft Azure se comprometen con regiones locales que deben cumplir los mandatos de nube soberana y energía renovable. La Junta de Inversiones aprobó USD 2.700 millones en nuevos proyectos de centros de datos en marzo de 2025, incluido un campus de 300 MW en Rayong por parte de Beijing Haoyang, lo que confirma el efecto de arrastre de los inquilinos ancla hiperescaladores. Chonburi y Rayong han emergido como nodos centrales gracias a la disponibilidad de terrenos, la proximidad a los sitios de aterrizaje de cables submarinos y los pilotos de compra directa de energía que reducen entre un 10 y un 15% las tarifas de la red.[1]Junta de Inversiones de Tailandia, "El Auge de la Inversión en Centros de Datos de Tailandia Continúa con USD 2.700 Millones en Nuevas Aprobaciones," boi.go.th La adopción del enfriamiento líquido se acelera en paralelo porque los hiperescaladores prefieren densidades de 100 kW por bastidor para el entrenamiento de IA.[2]STT GDC, "Tecnología de Enfriamiento Líquido Directo al Chip en la Instalación Bangkok 1," sttgdc.com La competencia por sitios a escala de megavatios se está extendiendo ahora hacia parcelas secundarias del CEE a medida que las parcelas principales se agotan.
Incentivos Gubernamentales para los Corredores Digitales del Corredor Económico del Este
Los períodos de exención fiscal de quince años, las importaciones libres de aranceles de equipos de TI y los derechos de propiedad de la tierra simplificados sustentan el paquete de políticas del CEE, eliminando gran parte de la carga fiscal que históricamente empujaba a los desarrolladores hacia la vecina Malasia o Vietnam. Digital Park Thailand suministra fibra oscura a los sistemas de cables submarinos y permite a los centros de datos que cumplan los requisitos adquirir hasta 50 MW de energía renovable a tarifas inferiores a las comerciales. El marco FastPass comprime los plazos de tramitación de permisos de dieciocho a seis meses, una ventaja crítica para las construcciones de hiperescala que realizan obras civiles, eléctricas y mecánicas de forma simultánea. WHA Corporation reveló ventas de terrenos de 180 acres a un único cliente de centros de datos en el primer trimestre de 2025, lo que subraya el sostenido apetito por las parcelas del CEE. En conjunto, estos incentivos añaden más de dos puntos porcentuales a la CAGR prevista.
Crecimiento del Tráfico de Video OTT y la Demanda de Nodos de Borde
La penetración de internet a nivel nacional superó el 85% en 2024, y el 96% de los usuarios transmite video en streaming, lo que lleva a las redes de distribución de contenido a almacenar en caché los medios más cerca de los suscriptores.[3]DataReportal, "Digital 2024: Tailandia," datareportal.com Por ello, los proveedores de colocación están desplegando microcentros de datos en Chiang Mai, Phuket y Hat Yai para reducir la latencia de retorno. Los despliegues simultáneos de 5G, que superan las 30.000 estaciones base a mediados de 2025, intensifican la necesidad de una estructura de cómputo distribuido capaz de gestionar análisis en tiempo real. Los recintos modulares preparados para GPU de Schneider Electric y Delta Electronics están ganando terreno porque se suministran con enfriamiento integrado y pueden instalarse con grúa en azoteas urbanas o sótanos de centros comerciales. Este auge del borde mantiene activo el mercado de construcción de centros de datos de Tailandia incluso fuera del núcleo del CEE.
Cumplimiento Obligatorio de la Soberanía de Datos (Ley de Protección de Datos Personales)
La aplicación plena de la Ley de Protección de Datos Personales en marzo de 2024 obliga a las empresas a alojar los datos sensibles de los ciudadanos tailandeses en el país o a enfrentarse a multas de hasta THB 5 millones, lo que empuja a los bancos multinacionales y hospitales hacia suites de colocación nacionales. Bangkok Bank y Siam Commercial Bank migraron sus sistemas centrales a instalaciones conformes con la Ley de Protección de Datos Personales en 2025, asegurando arrendamientos plurianuales que sustentan la utilización. El alcance extraterritorial de la Ley obliga a los proveedores regionales de Software como Servicio a colocar nodos de borde localmente, impulsando el mercado de construcción de centros de datos de Tailandia a medida que las empresas se apresuran a asegurar espacio que cumpla los requisitos de ISO 27001 y PCI DSS. Muchos proveedores de nivel medio buscan la certificación Nivel III para monetizar esta prima de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tarifas Eléctricas Premium frente a los Competidores Regionales | -1.8% | Nacional, agudo para las instalaciones fuera de la elegibilidad de Acuerdo de Compra Directa de Energía | Mediano plazo (2-4 años) |
| Prolongados Ciclos de Aprobación de Conexión a la Red de 115 kV | -1.3% | Nacional, concentrado en el área metropolitana de Bangkok y las zonas industriales del CEE | Corto plazo (≤2 años) |
| Aumento de los Precios del Suelo en el Área Metropolitana de Bangkok | -0.7% | Región Metropolitana de Bangkok, Samut Prakan, Pathum Thani | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Acreditados por el Instituto Uptime | -0.5% | Nacional, con brechas agudas en instalaciones de Nivel III y IV | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Tarifas Eléctricas Premium frente a los Competidores Regionales
Las tarifas comerciales promediaron THB 4,20 por kWh en 2025, aproximadamente entre un 15 y un 20% más altas que en Malasia o Vietnam, lo que eleva el costo total de propiedad para los clústeres de GPU que consumen cargas altas de forma continua. El piloto de compra directa de energía de la Autoridad de Generación de Electricidad de Tailandia permite a las instalaciones que cumplen los requisitos fijar energía renovable con descuentos, pero el programa de 2 GW da soporte a menos de cuarenta grandes sitios, lo que favorece a los hiperescaladores y deja a las empresas de colocación de nivel medio en las tarifas estándar. Los desarrolladores están explorando ahora sistemas solares combinados con baterías en el sitio para reducir la demanda máxima, aunque el gasto de capital añade riesgo de recuperación de la inversión. A menos que se acelere la expansión de 10 GW de energía renovable del Plan de Desarrollo de Energía de 2024, las tarifas elevadas podrían frenar las construcciones de pequeño formato.
Prolongados Ciclos de Aprobación de Conexión a la Red de 115 kV
Un proceso de aprobación multiinstitucional que involucra a la Autoridad de Generación de Electricidad de Tailandia, la Autoridad Metropolitana de Electricidad y la Autoridad Provincial de Electricidad significa que la energización de líneas superiores a 20 MW puede tardar entre 12 y 18 meses. El proyecto Bangkok 2 de 24 MW de STT GDC esperó 14 meses para la asignación de subestación, lo que retrasó la entrega mecánica hasta cerca de la fecha de puesta en servicio prevista. Los desarrolladores acumulan generadores diésel y baterías para garantizar el tiempo de actividad de Nivel III durante el retraso, pero incurren en un gasto de capital eléctrico entre un 8 y un 12% más elevado. El esquema FastPass promete coordinación con las empresas de servicios públicos, aunque el alivio efectivo depende de sincronizar los incentivos de la Junta de Inversiones con la planificación de la capacidad del regulador.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: El Nivel 4 Gana Terreno a Medida que las Cargas de Trabajo de IA Exigen Redundancia
Las instalaciones de Nivel 3 controlaron el 56,43% del mercado de construcción de centros de datos de Tailandia en 2025, ofreciendo a las empresas acuerdos de nivel de servicio del 99,982% sin la mayor tolerancia a fallos del Nivel 4. Sin embargo, los hiperescaladores están impulsando una CAGR del 10,32% en las construcciones de Nivel 4 al insistir en energía y enfriamiento N+N para alojar modelos de entrenamiento de IA a densidades que superan los 30 kW por bastidor. El campus de Nivel IV de SUPERNAP Thailand en Chonburi se convirtió en uno de los únicos sitios tolerantes a fallos del Sudeste Asiático en 2024, proporcionando a los operadores un modelo de diseño preparado para GPU. Las modernizaciones de enfriamiento líquido, como el sistema de 100 kW por bastidor desplegado por STT GDC en abril de 2025, refuerzan aún más la economía del Nivel 4 al mejorar la eficiencia en el uso de energía de 1,6 a 1,2.
Las instalaciones de Nivel 1 y Nivel 2, antes populares entre las pequeñas empresas, están disminuyendo a medida que las cargas de trabajo se consolidan en suites de colocación de nivel superior. Los operadores que no pueden financiar actualizaciones al Nivel 3 se enfrentan a adquisiciones o salidas del mercado. La inclinación de la inversión hacia el Nivel 4 eleva la complejidad mecánica, fomentando la asociación con empresas de ingeniería especializadas que puedan certificar la tolerancia a fallos bajo los protocolos del Instituto Uptime. Durante el período de previsión, el Nivel 3 seguirá siendo el ancla del tamaño del mercado de construcción de centros de datos de Tailandia, pero el Nivel 4 está destinado a superar a todos los demás niveles a medida que se acelera la adopción de la IA.


Por Tamaño del Centro de Datos: Las Construcciones de Hiperescala Reconfiguran la Combinación de Capacidad
Las instalaciones de gran formato (10-50 MW) representaron el 54,54% del gasto de 2025, aunque el segmento de hiperescala, definido como campus que superan los 50 MW, avanza a una CAGR del 10,64%. Amazon Web Services y Google Cloud han destinado cada uno inversiones plurianuales superiores a USD 1.000 millones para regiones de hiperescala, mientras que el plan de 300 MW de Beijing Haoyang en Rayong eclipsará las instalaciones tailandesas existentes una vez completado. El tamaño del mercado de construcción de centros de datos de Tailandia para proyectos de hiperescala está en camino de superar a la colocación de gran formato en 2029 si se materializa toda la capacidad anunciada. La construcción modular y las salas de energía prefabricadas de Schneider Electric permiten a los desarrolladores reducir los ciclos de despliegue en 6 meses, una ventaja competitiva cuando los inquilinos ancla requieren la entrega del primer bastidor en un plazo de 24 meses.
Las instalaciones de formato mediano (5-10 MW) quedan rezagadas porque las empresas o bien saltan directamente a la nube pública o bien consolidan las cargas de trabajo en salas de colocación compartidas de 20 MW. Los sitios pequeños (menos de 5 MW) se orientan ahora hacia la computación de borde y la recuperación ante desastres, especialmente en Chiang Mai y Phuket, donde las bases de consumidores regionales justifican el almacenamiento en caché local. No obstante, el mercado de construcción de centros de datos de Tailandia mantiene un lugar para las microinstalaciones vinculadas a torres 5G y centros comerciales, manteniendo diversas las cadenas de suministro.
Por Tipo de Centro de Datos: La Colocación Mantiene el Liderazgo Mientras los Hiperescaladores Construyen Capacidad Propia
La colocación mantuvo una participación del 55,88% en 2025, atendiendo a empresas que prefieren modelos de gasto operativo frente a construcciones desde cero. True IDC por sí sola opera más de 49 MW en sitios de Bangkok y obtuvo un préstamo de USD 560 millones en noviembre de 2025 para añadir un campus de 102,6 MW en Rayong, lo que señala la confianza de los prestamistas en la demanda empresarial continua. Sin embargo, el mercado de construcción de centros de datos de Tailandia enfrenta una bifurcación estructural a medida que los hiperescaladores erigen campus propios para casos de uso de nube soberana, prescindiendo de los proveedores de colocación para las cargas de trabajo de IA de misión crítica.
Las instalaciones de borde y empresariales, aunque fragmentadas, siguen siendo cruciales para aplicaciones de logística y comercio minorista sensibles a la latencia. Las construcciones en contenedores de Delta Electronics comprimen las obras civiles a unas pocas semanas, lo que permite a los minoristas colocar módulos de 500 kW cerca de los centros de distribución. De cara al futuro, los operadores de colocación están incorporando ofertas de enfriamiento líquido e IA como servicio para evitar la desintermediación y retener la cuota de gasto entre bancos, aseguradoras y redes de atención médica.
Por Infraestructura: El Gasto Mecánico se Dispara con la Adopción del Enfriamiento Líquido
Los sistemas eléctricos representaron el 39,12% de los presupuestos de 2025 porque las subestaciones de 115 kV, las cadenas de sistemas de alimentación ininterrumpida N+N y los generadores diésel siguen siendo requisitos previos para el cumplimiento del Nivel III. No obstante, los gastos mecánicos están creciendo a una CAGR del 10,98% a medida que los enfriadores líquidos directos al chip y de puerta trasera permiten bastidores de 100 kW que mantienen el ritmo de las hojas de ruta de GPU. La modernización de Bangkok 1 de STT GDC redujo la eficiencia en el uso de energía operativa de 1,6 a 1,2, recortando el gasto energético anual un 25% y recuperando el gasto de capital incremental en menos de cuatro años.
Los módulos mecánicos prefabricados reducen el tiempo de instalación en el sitio, un beneficio vital porque los plazos del mercado de construcción de centros de datos de Tailandia se están acortando bajo la presión de los hiperescaladores. La construcción general está migrando hacia módulos de hormigón inclinado y estructura de acero, mientras que el diseño de líneas de servicio, la puesta en marcha y el mantenimiento generan márgenes más elevados a medida que aumenta la complejidad de la ingeniería. El énfasis mecánico continuará a medida que las hojas de ruta de GPU dupliquen la potencia de diseño térmico para 2028.
Análisis Geográfico
Las provincias del CEE de Chonburi, Rayong y Chachoengsao están absorbiendo la mayor parte de la actividad del mercado de construcción de centros de datos de Tailandia, impulsadas por períodos de exención fiscal de quince años, importaciones libres de aranceles y pilotos de compra directa de energía que en conjunto reducen el costo total del proyecto hasta en un 20%. La proximidad a las estaciones de aterrizaje de cables AAG, AAE-1 y MCT permite a los hiperescaladores ofrecer una latencia de ida y vuelta inferior a 30 milisegundos hacia Singapur y Ciudad Ho Chi Minh, una ventaja operativa convincente para los inquilinos multinacionales. Las parcelas de terreno siguen siendo comparativamente abundantes, aunque las transacciones recientes muestran una rápida apreciación de los precios a medida que los desarrolladores se apresuran a asegurar sitios antes de 2027.
El área metropolitana de Bangkok todavía alberga más de la mitad de la carga de TI instalada porque los núcleos de servicios financieros y telecomunicaciones exigen tiempos de respuesta inferiores a 5 milisegundos hacia el distrito central de negocios de la ciudad. Sin embargo, el aumento de los precios del suelo, las subestaciones congestionadas y una espera promedio de doce meses para los permisos de construcción están empujando a los nuevos participantes hacia el exterior. La escasez de red obliga a los desarrolladores a sobredimensionar el respaldo diésel en Bangkok y Samut Prakan, añadiendo un 10% al gasto de capital eléctrico. Por ello, muchos operadores prearrendan en Rayong mientras mantienen módulos de borde en el centro de la ciudad para cargas de trabajo críticas en cuanto a latencia.
Las ciudades secundarias como Chiang Mai, Phuket y Hat Yai atraen ahora construcciones de borde y de clase empresarial de menos de 5 MW. Los minoristas, las plataformas de video OTT y los proveedores de logística están colocando centros de datos en contenedores cerca de los centros de distribución regionales para reducir los costos de retorno. Estos micronodos anclan la demanda futura de bucles de fibra de alta capacidad y sientan las bases para una capa de cómputo distribuido que complementa los centros de hiperescala a lo largo del CEE. En conjunto, la diversificación geográfica ayuda a sostener el mercado de construcción de centros de datos de Tailandia en diversas zonas económicas.
Panorama regulatorio
La construcción de centros de datos en Tailandia está determinada por la promoción de la inversión, la protección de datos y los permisos de servicios públicos. La Ley de Protección de Datos Personales (PDPA) se ha aplicado desde marzo de 2024, reforzando el alojamiento local y las actualizaciones de instalaciones orientadas al cumplimiento (comúnmente alineadas con la norma ISO/IEC 27001 y con estándares de seguridad de pagos para cargas de trabajo reguladas). En el ámbito de la inversión, la Junta de Inversiones de Tailandia (BOI) sigue siendo el principal filtro para los grandes proyectos a través de privilegios de promoción que también pueden influir en las opciones de terreno y estructura para los desarrolladores con inversión extranjera.
En junio de 2026, el BOI actualizó su marco de promoción de centros de datos mediante anuncios nuevos o actualizados (incluyendo Sor. 9/2568, Por. 3/2569 y Sor. 2/2569), añadiendo condiciones previas y requisitos de rendimiento más estrictos, como un Plan de Mejora de Beneficios para Tailandia y la confirmación previa de suministro eléctrico vinculada a la Comisión Reguladora de Energía (ERC). La orientación de la política también otorga más peso a la eficiencia energética y a la certificación (por ejemplo, PUE y estándares de seguridad de la información) al asignar incentivos, mientras que el debate sobre la supervisión sectorial incluye la consideración de la NBTC en torno a la clasificación del negocio de telecomunicaciones, lo que podría afectar las estructuras de licencias y propiedad para ciertos modelos de negocio de centros de datos.
Panorama Competitivo
El mercado de construcción de centros de datos de Tailandia está moderadamente fragmentado. STT GDC Thailand, True IDC y SUPERNAP Thailand mantienen el liderazgo gracias a las certificaciones de Nivel III y Nivel IV, la adopción temprana del enfriamiento líquido y los contratos con inquilinos ancla de bancos y proveedores globales de Software como Servicio. La diferenciación tecnológica está emergiendo como la palanca decisiva; el sistema directo al chip de STT GDC y el Centro de Datos de Hiperescala de IA de True IDC atienden cargas de trabajo de GPU que las salas refrigeradas por aire convencionales no pueden alojar de forma segura.
Los contratistas de construcción como Thai Kajima, Thai Obayashi y Syntec se reconvirtieron en especialistas en centros de datos para compensar la desaceleración de la demanda de bienes raíces comerciales. La instalación Osprey de Syntec, valorada en THB 455 millones, empleó paneles de hormigón inclinado, reduciendo el tiempo de construcción a 10 meses. Los ecosistemas de proveedores se expandieron en paralelo, con Schneider Electric y Delta Electronics suministrando salas de energía prefabricadas y bastidores de enfriamiento integrados que reducen el trabajo en el sitio.
Los nuevos participantes respaldados por REIT, como INETREIT, inyectan capital a largo plazo, lo que permite compras masivas de terrenos y despliegues de campus en múltiples fases que los actores privados más pequeños no pueden igualar. El cumplimiento normativo segmenta aún más el campo: las instalaciones con certificaciones ISO 27001, PCI DSS e Instituto Uptime obtienen primas de alquiler del 10-15% y disfrutan de una menor rotación de clientes porque las normas de la Ley de Protección de Datos Personales vinculan a los inquilinos a sitios certificados. Como resultado, los operadores de nivel medio que carecen del balance para actualizarse hacia los estándares de Nivel III se enfrentan a adquisiciones o a una salida gradual del mercado.
Líderes de la Industria de Construcción de Centros de Datos de Tailandia
Syntec Construction PCL
Frasers Property (Thailand) PCL
WHA Corporation PCL
STT GDC Thailand Co., Ltd
NTT Global Data Centers (Thailand) Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el desarrollo de terrenos preparados para campus, con servicios públicos ya provisionados, en el Corredor Económico Oriental (EEC), que puede reducir el riesgo de cronograma derivado de la disponibilidad de energía y los permisos. Frasers Property Thailand reveló una gran adquisición de terreno industrial en Chonburi en febrero de 2026, con una parte considerable destinada al desarrollo de centros de datos, mientras que WHA Corporation ha estado estudiando el concepto de un parque industrial enfocado en centros de datos en el EEC. Para las cadenas de suministro de construcción y diseño, esto amplía la cartera abordable de obras civiles, subestaciones, MEP modular y servicios de puesta en marcha alineados con los requisitos de Tier III y IV.
Una segunda oportunidad implica actualizaciones de renovación y especificación orientadas al cumplimiento y la eficiencia, particularmente en torno a la energía y la refrigeración. Los criterios de incentivos del BOI se han endurecido para poner más énfasis en la eficiencia medible y los controles de seguridad reconocidos, lo que exige a los operadores que buscan el estatus de promoción reflejar esos requisitos en decisiones de ingeniería como la arquitectura de refrigeración, el monitoreo y el diseño de resiliencia. A nivel de mercado, el gobierno también ha destacado una considerable cartera aprobada de proyectos de centros de datos y nube bajo permisos acelerados, lo que crea espacio para proveedores capaces de entregar construcciones estandarizadas y repetibles (salas eléctricas prefabricadas, patines mecánicos modulares y acabados con capacidad de refrigeración líquida) tanto en los polos del EEC como en los nodos adyacentes a Bangkok.
Desarrollos recientes del sector
- Junio de 2026: WHA Corporation PCL anunció que el director ejecutivo Pajongwit Pongsivapai confirmó un estudio de viabilidad para un nuevo parque industrial enfocado en centros de datos en el Corredor Económico Oriental. El estudio apunta a la especialización de terrenos industriales para uso de centros de datos y podría dar lugar a operaciones de terreno a gran escala y despliegues de campus que influyan en la dinámica de oferta y demanda de centros de datos en Tailandia.
- Junio de 2026: WHA Corporation PCL anunció un estudio de viabilidad para un parque industrial enfocado en centros de datos, con planes de cerrar acuerdos de venta de terreno de 100 200 rai con clientes de centros de datos en el segundo y tercer trimestre de 2026. La actividad directa de desarrollo de parques de centros de datos amplía el papel de WHA en parques dedicados y podría remodelar la planificación del uso del suelo y la demanda de servicios públicos en el mercado tailandés.
- Febrero de 2026: Frasers Property Thailand anunció la adquisición de un sitio industrial de 2.200 rai en Chonburi, con entre el 30% y el 40% destinado al desarrollo de centros de datos. Esto fortalece la oferta de sitios industriales aptos para centros de datos a gran escala en Tailandia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el gasto vinculado a la construcción y el acondicionamiento de centros de datos en Tailandia, desde las obras civiles hasta la instalación de los sistemas eléctricos y mecánicos principales, así como la infraestructura de apoyo del sitio y de seguridad que permite el funcionamiento de las instalaciones.
Exclusiones del alcance: excluimos los ingresos continuos por servicios de colocación, las operaciones y el mantenimiento rutinario de las instalaciones, y la mayoría de las compras de hardware de TI que no forman parte del valor del contrato de construcción y acondicionamiento.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño del Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centro de Datos Empresarial y de Borde
- Por Infraestructura
- Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Bastidores y Armarios
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicios - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Infraestructura Eléctrica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para mapear las señales de demanda específicas de Tailandia y luego traducirlas en gasto de construcción. Nos basamos en fuentes públicas que ayudan a confirmar la cartera de nueva capacidad y las limitaciones, como los anuncios de la Junta de Inversiones de Tailandia, los comunicados de la Comisión Nacional de Radiodifusión y Telecomunicaciones sobre tendencias de conectividad y telecomunicaciones, y la información sobre el sistema eléctrico y las tarifas publicada por la Oficina de Política y Planificación Energética y la Autoridad de Generación Eléctrica de Tailandia.
Para fundamentar los supuestos de costos y actividad, también consultamos estadísticas aduaneras y comerciales, orientaciones de construcción y seguridad que pueden influir en las decisiones de diseño, y publicaciones revisadas por pares sobre eficiencia energética y de refrigeración de centros de datos. Los informes de empresas, presentaciones a inversores, la cobertura de prensa de proyectos y una suscripción de pago para datos financieros y noticias corporativas ayudaron a verificar los cronogramas e identificar qué tipos de construcción se estaban ejecutando localmente. Estas fuentes de investigación documental son ilustrativas, y también utilizamos otras referencias públicas para verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con propietarios, participantes de ingeniería y construcción, integradores enfocados en equipos, y especialistas locales que dan seguimiento a proyectos activos en Tailandia. Utilizamos estas conversaciones para validar los cronogramas de construcción típicos, cuantificar la intensidad del acondicionamiento por nivel, y comprender cómo la disponibilidad de energía y los plazos de permisos están determinando qué proyectos pasan del anuncio al gasto real.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos de nivel C: 14% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 15% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde se reconstruye el conjunto de demanda de Tailandia utilizando la adición conocida y esperada de capacidad de centros de datos, que luego se traduce en valor de construcción mediante rangos de costo por MW y por pie cuadrado. El modelo se corrobora luego con aproximaciones selectivas de abajo hacia arriba, en las que se agregan presupuestos de proyectos muestreados, verificaciones de canal sobre paquetes de equipos importantes y combinaciones típicas de acondicionamiento para comprobar si los totales siguen siendo realistas.
Los insumos clave incluyen la cartera activa y anunciada de MW, los niveles de redundancia impulsados por el tier que modifican la intensidad eléctrica y mecánica, los plazos de construcción promedio que desplazan el gasto al año correcto, la inflación de costos de construcción local, y los indicadores de preparación de la energía y la red que influyen en los retrasos de los proyectos. Cuando un proyecto tiene divulgación limitada, llenamos los vacíos utilizando proyectos análogos de tamaño y tier similares, y luego ajustamos utilizando la retroalimentación de las entrevistas sobre patrones específicos de Tailandia en costos y cronogramas. Para la previsión, se utilizó un análisis de escenarios en torno a retrasos en la puesta en marcha y construcciones por fases, con supuestos alineados con lo que los expertos consideran factible entregar en los próximos años.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como cambios en la carga de TI planificada, ampliaciones de instalaciones reportadas, y el ritmo observable de nuevos anuncios de sitios que avanzan hacia la contratación. Las variaciones importantes desencadenan una revisión retrospectiva de las bandas de costo por MW, el desplazamiento de cronogramas y la proporción implícita de renovaciones frente a construcciones nuevas antes de aprobar las cifras finales.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando proyectos importantes, cambios de política o condiciones de disponibilidad de energía modifican de manera significativa las perspectivas. Antes de la entrega, realizamos una nueva pasada de validación, y cualquier nueva contradicción encontrada en las publicaciones públicas más recientes se resuelve mediante contactos rápidos de seguimiento y ajustes al modelo.
Comparación del dimensionamiento del mercado de construcción de centros de datos de Tailandia de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados para este mercado a menudo difieren porque la línea entre el valor de la construcción y la narrativa más amplia de inversión en centros de datos no se traza de la misma manera cada vez. Las diferencias también aparecen cuando las fuentes tratan los proyectos anunciados como totalmente financiados a corto plazo, o cuando se basan en referencias de costos regionales en lugar de la economía de construcción específica de Tailandia.
Las brechas suelen provenir de qué se cuenta dentro de la construcción, cómo se escalan los costos por MW año a año, y cómo se gestiona el retraso de cronograma cuando la conexión a la red y los permisos tardan más de lo previsto. El momento de conversión de divisas también importa, porque los proyectos multianuales pueden convertirse en distintos puntos temporales, lo que cambia los totales reportados en USD incluso cuando la base de costos local es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,87 mil millones de USD (2025) | |
| Asesor Inmobiliario del Sector A | 7,80 mil millones de USD (2024) | Contabiliza intenciones de inversión multianuales entre 2024 y 2027, y la cifra puede incluir terreno, financiamiento y gasto de programas más amplios, en lugar de la construcción entregada dentro de un solo año. |
| Informe de Mercados de Capitales B | 1,48 mil millones de USD (2024) | Utiliza una perspectiva de inversión en infraestructura digital de un solo año, en la que los centros de datos pueden agruparse con infraestructura adyacente y donde el momento del proyecto no siempre se ajusta por retrasos en permisos y conexión de energía. |
La tabla muestra una amplia dispersión principalmente porque algunas fuentes reportan conjuntos de inversión multianuales o canastas de infraestructura más amplias, y en el modelo de Mordor Intelligence el valor se restringe al gasto de construcción y acondicionamiento de centros de datos en Tailandia reconocido en el año específico, con cronogramas ajustados cuando los hitos de construcción se retrasan. Esto mantiene la estimación rastreable a una cartera clara y a una lógica de costos repetible, lo que ayuda a los tomadores de decisiones a comparar años sin mezclar alcances.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de construcción de centros de datos de Tailandia para 2031?
Se proyecta que el mercado de construcción de centros de datos de Tailandia alcance USD 1.490 millones en 2031, respaldado por una CAGR del 9,49%.
¿Qué categoría de nivel crece más rápido dentro de las construcciones de centros de datos tailandeses?
Las instalaciones de Nivel 4 avanzan a una CAGR del 10,32% porque los hiperescaladores requieren tolerancia total a fallos para las cargas de trabajo de IA.
¿Cómo influyen los incentivos gubernamentales en la selección de sitios?
Los períodos de exención fiscal de quince años y el acceso directo a energía renovable en el CEE reducen el costo total del proyecto hasta en un 20%, convirtiendo a Chonburi y Rayong en ubicaciones preferidas.
¿Por qué las tarifas eléctricas son una restricción para los desarrolladores?
Las tarifas comerciales promedian THB 4,20 por kWh, aproximadamente entre un 15 y un 20% más altas que en Malasia o Vietnam, erosionando la competitividad en costos a menos que los proyectos califiquen para acuerdos de compra directa de energía con descuento.
¿Qué cambio tecnológico está configurando el gasto mecánico?
El enfriamiento líquido directo al chip admite densidades de 100 kW por bastidor, reduciendo la eficiencia en el uso de energía a 1,2 e impulsando el crecimiento de la infraestructura mecánica a casi el 11% de CAGR.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos
- Mercado de Construcción de Centros de Datos en Malasia
- Mercado de Construcción de Centros de Datos de Filipinas
- Mercado de Construcción de Centros de Datos de Vietnam
- Mercado de Construcción de Centros de Datos de APAC
- Mercado de Construcción de Centros de Datos de Corea del Sur
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos de Tailandia Sistemas de energía en Tailandia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Racks de Centros de Datos en Tailandia Racks en Tailandia, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Centros de Datos Hyperscale de Tailandia Sitios hyperscale de Tailandia, divididos por tipo de centro de datos, componente y nivel.
- Mercado de Energía para Centros de Datos de Corea del Sur Sistemas de energía de Corea del Sur, divididos por tamaño de instalación y nivel.
- Mercado de GPU de Centros de Datos en China GPU en China, divididas por tipo de implementación, tipo de GPU e interconexión.


