
Tamaño y Participación del Mercado de Dispositivos Cardiovasculares de Suecia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Período de Datos Históricos | 2021 - 2025 |
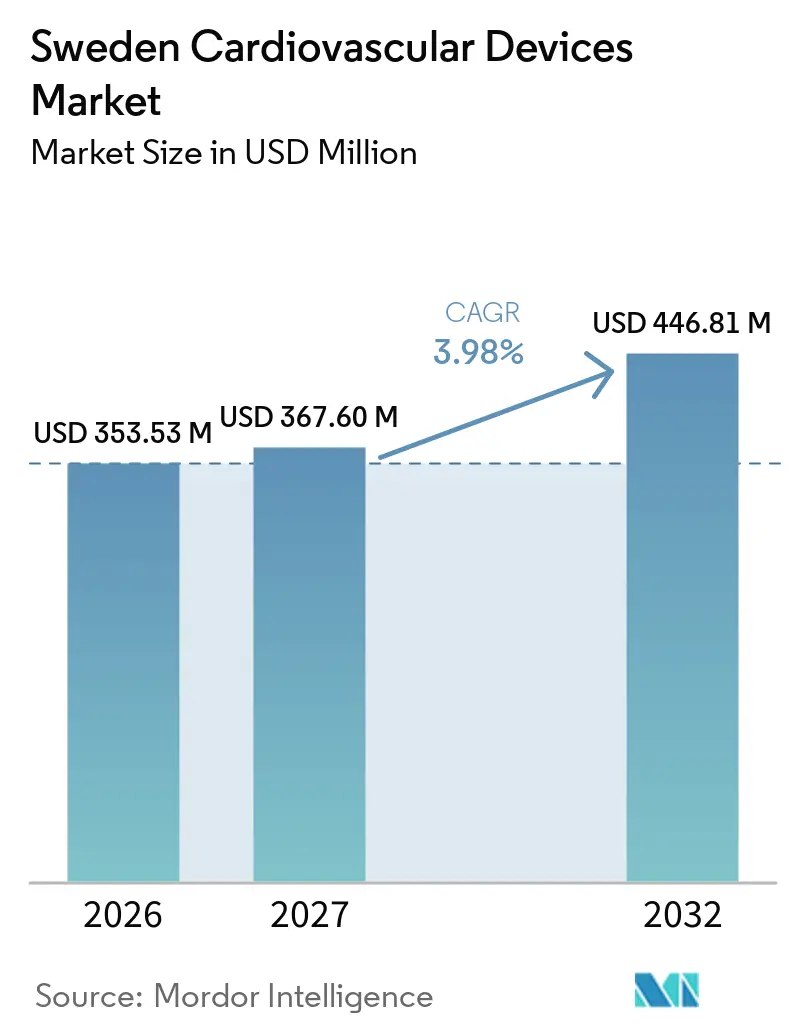
| Tamaño del mercado en el año base (2026) | 353.53 Millones de dólares |
| Tamaño del Mercado (2027) | 367.60 Millones de dólares |
| Tamaño del Mercado (2032) | 446.81 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.98 % |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Cardiovasculares de Suecia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Dispositivos Cardiovasculares de Suecia se expanda desde 353,53 millones de USD en 2026 y 367,60 millones de USD en 2027 hasta 446,81 millones de USD en 2032, registrando una CAGR del 3,98% entre 2027 y 2032.
La sólida infraestructura de salud digital, la alta esperanza de vida y el riguroso reembolso basado en valor continúan dando forma al mercado sueco de dispositivos cardiovasculares. Estos factores orientan a los fabricantes hacia soluciones clínicamente probadas y rentables que se alinean con los objetivos de medicina basada en evidencia de Suecia. El crecimiento está respaldado además por el envejecimiento de la población y el aumento de los volúmenes de procedimientos para terapias mínimamente invasivas. Las tecnologías de diagnóstico y monitoreo, apoyadas por la inteligencia artificial y la conectividad remota, se expanden más rápidamente que las categorías intervencionistas tradicionales a medida que los proveedores de atención médica avanzan en la prestación de atención médica digital. En paralelo, la preparación anticipada de Suecia para el Reglamento de Dispositivos Médicos de la UE (MDR) ha limitado las interrupciones en el suministro en comparación con mercados similares, al tiempo que fomenta la introducción de productos de próxima generación que cumplen con estándares de evidencia clínica más exigentes.
Conclusiones Clave del Informe
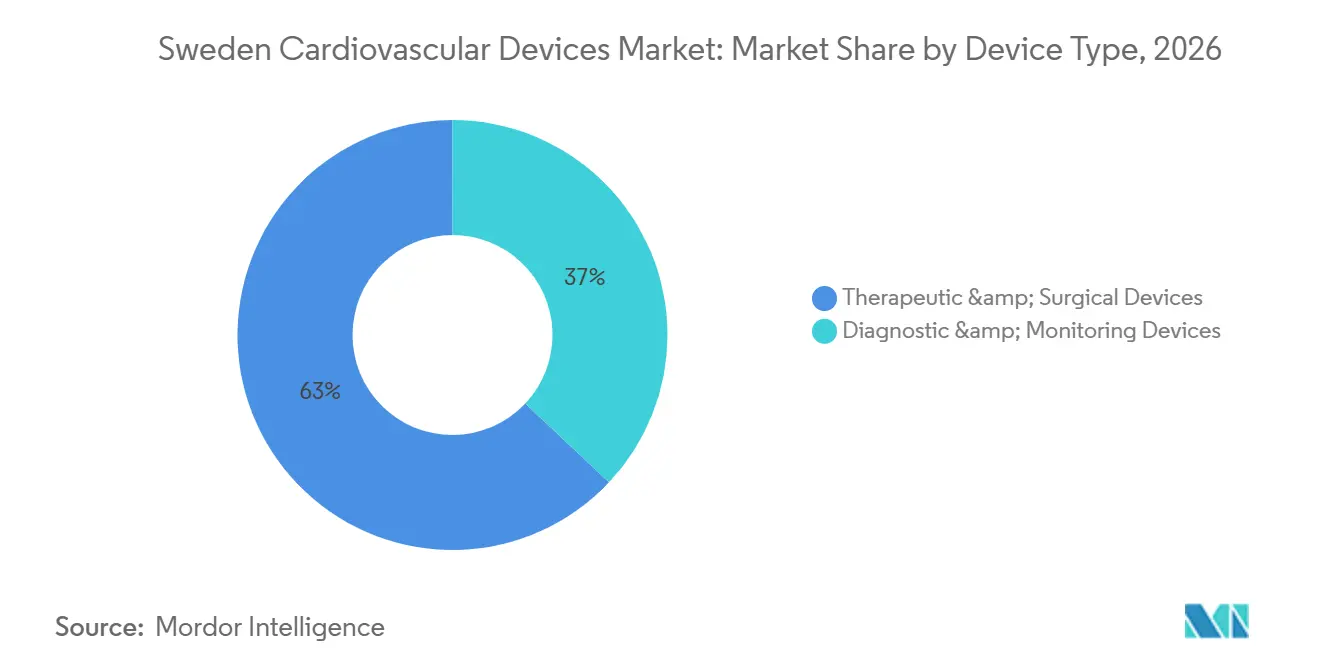
- Por tipo de dispositivo: Los sistemas terapéuticos y quirúrgicos representaron el 62,98% de la participación del mercado de dispositivos cardiovasculares en 2026, mientras que las plataformas de diagnóstico y monitoreo avanzan a una CAGR del 5,55% hasta 2032.
- Por aplicación: La enfermedad arterial coronaria mantuvo el 41,10% de la participación del tamaño del mercado de dispositivos cardiovasculares en 2026, mientras que la enfermedad cardíaca estructural registra la CAGR más rápida del 6,15% hasta 2032.
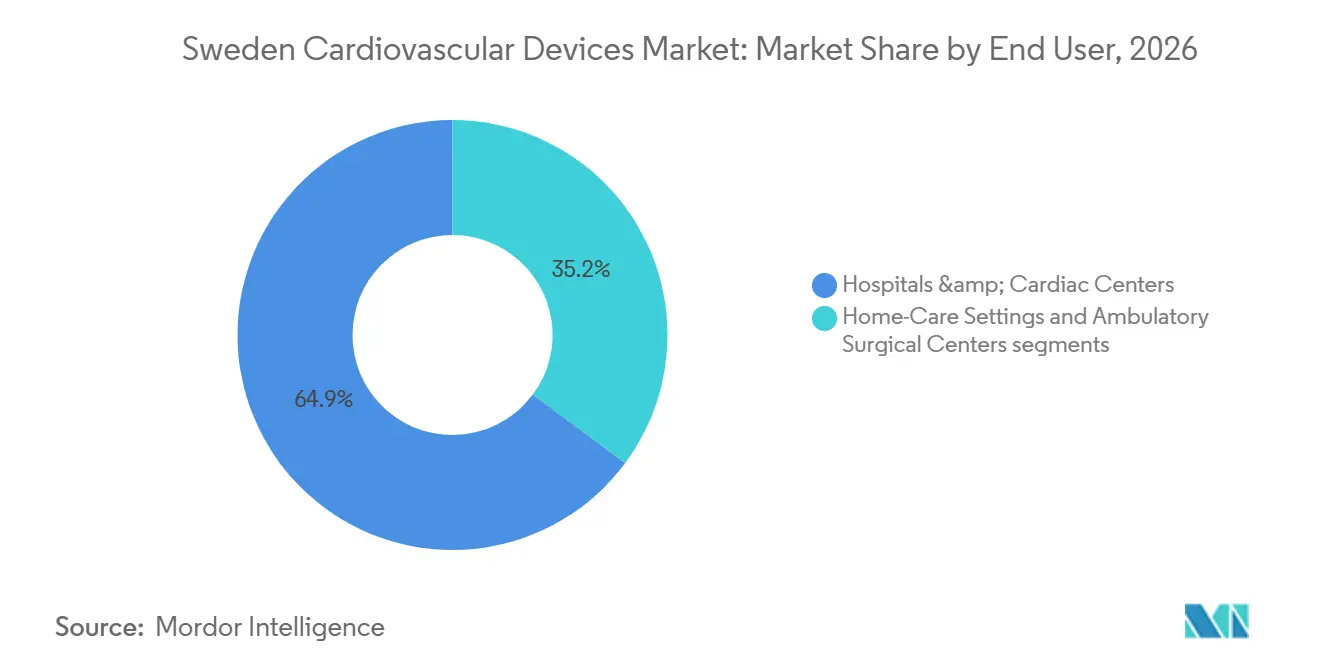
- Por usuario final: Los hospitales y centros cardíacos concentraron el 64,85% de los ingresos totales de 2026, mientras que los centros quirúrgicos ambulatorios registran el mayor crecimiento proyectado con una CAGR del 7,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Dispositivos Cardiovasculares de Suecia
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades cardiovasculares y envejecimiento de la población | 1.30% | Nacional en Suecia, con variaciones regionales | Largo plazo (≥ 4 años) |
| Registros nacionales que permiten la adopción de evidencia del mundo real | 0.90% | Nacional en Suecia, alineado con la cooperación nórdica | Mediano plazo (2-4 años) |
| Rápida transición hospitalaria hacia procedimientos mínimamente invasivos y transcatéter | 1.00% | Nacional en Suecia, liderado por hospitales universitarios | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la salud digital y el monitoreo cardíaco remoto | 0.80% | Nacional en Suecia, pilotado en la Región de Estocolmo | Corto plazo (≤ 2 años) |
| Mandatos de contratación verde que impulsan la innovación en sostenibilidad de los fabricantes de equipos originales | 0.60% | Nacional en Suecia, con implicaciones a nivel de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la prevalencia de enfermedades cardiovasculares y envejecimiento de la población
Las enfermedades cardiovasculares representan una cuarta parte de la mortalidad sueca, con la cardiopatía isquémica y el accidente cerebrovascular encabezando la lista entre los mayores de 65 años. Se prevé que el segmento de población de 80 años o más aumente del 5,2% al 7,1% para 2030, lo que lleva a la Junta Nacional de Salud y Bienestar a estimar un incremento del 40% en las intervenciones cardiovasculares en el mismo horizonte temporal. La prevalencia de fibrilación auricular superior a la media europea sustenta la demanda de alternativas a los anticoagulantes orales, como los implantes de cierre del apéndice auricular izquierdo (LAA) que obtuvieron reembolso selectivo a finales de 2024. Los exhaustivos registros de Suecia —Registro de Pacientes, Registro de Causas de Defunción y SWEDEHEART— proporcionan evidencia longitudinal del mundo real que valida la eficacia de los dispositivos e informa los criterios de adquisición. En conjunto, una cohorte de ancianos en crecimiento, un sólido seguimiento epidemiológico y el acceso universal exigen la expansión continua del mercado de dispositivos cardiovasculares.
Registros nacionales que permiten la adopción de evidencia del mundo real
La plataforma SWEDEHEART captura datos de cada laboratorio de cateterismo y centro quirúrgico, registrando más de 200.000 procedimientos anuales y ofreciendo una transparencia incomparable en los resultados de los dispositivos. Los ensayos aleatorizados basados en registros, como TASTE, han validado la viabilidad de la generación de evidencia pragmática a gran escala sin costos exorbitantes, acortando el camino hacia el reembolso en Suecia y en el extranjero. La alineación con EuroHeart amplía la armonización de datos transfronterizos, mejorando el potencial de exportación de la evidencia generada en Suecia para productos con marcado CE lakemedelsverket.se. La TLV hace referencia habitualmente a los hallazgos de los registros para las evaluaciones de valor, otorgando a los fabricantes que realizan ensayos suecos una ventaja competitiva en el mercado de dispositivos cardiovasculares. A medida que los datos del mundo real continúan informando las guías clínicas, la infraestructura de registros refuerza el atractivo de Suecia como centro de desarrollo.
Rápida transición hospitalaria hacia procedimientos mínimamente invasivos y transcatéter
Los volúmenes de reemplazo de válvula aórtica transcatéter aumentaron un 25% en 2024, y los siete hospitales universitarios utilizan ahora el TAVR como terapia de primera línea en los casos apropiados. El modelo de alta el mismo día de la Región de Estocolmo para cateterismos cardíacos ha reducido los costos por episodio de atención en un 30%, manteniendo resultados de seguridad comparables, lo que refuerza el apoyo político y de los pagadores a los flujos de trabajo mínimamente invasivos. Las guías nacionales elaboradas por la Junta Nacional de Salud y Bienestar favorecen las técnicas percutáneas tras evaluaciones farmacoeconómicas que demuestran una reducción de las estancias en la UCI y las tasas de rehospitalización socialstyrelsen.se. La concentración de experiencia quirúrgica en Karolinska, Sahlgrenska y Skåne facilita la formación estructurada, ayudando a los hospitales regionales a replicar las mejores prácticas e impulsando el crecimiento descentralizado en el mercado de dispositivos cardiovasculares. La participación continua en registros europeos de procedimientos transcatéter consolida el liderazgo de Suecia en innovación procedimental.
Incentivos gubernamentales para la salud digital y el monitoreo cardíaco remoto
El gobierno central ha asignado 2.000 millones de coronas suecas a infraestructura de salud digital, fomentando específicamente soluciones cardiovasculares que reduzcan las hospitalizaciones government.se. El piloto de la Región de Estocolmo para el monitoreo remoto de insuficiencia cardíaca redujo los ingresos hospitalarios en un 20% y desde entonces se ha implementado a nivel nacional bajo un código de reembolso unificado, ampliando el acceso al mercado para las plataformas calificadas regionstockholm.se. La vía de tramitación acelerada de la Agencia de Productos Médicos para el software como dispositivo médico redujo los plazos medios de aprobación en seis meses, posicionando a Suecia como un entorno de adopción temprana para diagnósticos habilitados por inteligencia artificial lakemedelsverket.se. Los estándares armonizados de historia clínica electrónica a través del Resumen Nacional del Paciente facilitan la integración de datos, acelerando la adopción por parte de los proveedores de dispositivos conectados. El respaldo gubernamental, las aprobaciones simplificadas y la arquitectura de tecnología de la información interoperable refuerzan conjuntamente la importancia estratégica del monitoreo cardiovascular digital dentro del mercado de dispositivos cardiovasculares.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición al MDR de la UE que aumenta el tiempo de comercialización y los costos | -0.70% | Suecia como estado miembro de la UE | Mediano plazo (2-4 años) |
| Licitaciones regionales centralizadas que comprimen los precios de los dispositivos | -0.40% | Nacional en Suecia, coordinación de SKR | Corto plazo (≤ 2 años) |
| Reembolso limitado para dispositivos novedosos de LAA y dispositivos portátiles | -0.50% | Nacional en Suecia, marco de evaluación de TLV | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transición al MDR de la UE que Aumenta el Tiempo de Comercialización y los Costos
Los fabricantes suecos reportan un gasto en cumplimiento normativo entre un 15% y un 20% más elevado para los productos cardiovasculares de Clase III bajo el MDR de la UE, lo que erosiona los márgenes de los dispositivos de nicho. Aunque la Agencia de Productos Médicos se involucró tempranamente con los organismos notificados, los cuellos de botella de capacidad han añadido entre 4 y 6 meses a los ciclos medios de aprobación, retrasando los lanzamientos comerciales y arriesgando la retirada de productos en categorías de bajo volumen. Los importadores más pequeños tienen dificultades para cumplir con los extensos requisitos de datos clínicos, lo que restringe la diversidad de la cartera en el mercado de dispositivos cardiovasculares. Las regiones sanitarias expresan su preocupación por que ciertos implantes especializados puedan desaparecer de las listas de adquisición, lo que podría interrumpir la continuidad de la atención. Si bien Suecia participa en la coordinación a nivel de la UE para aclarar las áreas grises, la persistente incertidumbre en materia de cumplimiento normativo modera la inversión en investigación y desarrollo de dispositivos de alto riesgo.
Reembolso limitado para dispositivos novedosos de LAA y dispositivos portátiles
La TLV aplica umbrales rigurosos de costo-efectividad antes de otorgar una cobertura amplia, y las exigencias de evidencia para los nuevos sistemas de LAA superan las de los productos farmacéuticos debido a la expectativa de superioridad demostrable sobre la terapia anticoagulante. Las vías de financiación regional provisional crean un acceso irregular y dificultan la adopción uniforme, limitando el potencial de ingresos a corto plazo incluso después del marcado CE. Los dispositivos portátiles se enfrentan a la evaluación mediante marcos de dispositivos heredados que pueden no capturar el valor preventivo, lo que ralentiza las decisiones de inclusión en listas a pesar de los resultados clínicos favorables. Los fabricantes deben, por tanto, generar modelos de impacto presupuestario específicos para Suecia, lo que alarga los plazos de entrada al mercado y bifurca las estrategias de lanzamiento entre los canales profesionales y de consumo. Los patrones de reembolso conservadores, aunque diseñados para la prudencia fiscal, crean obstáculos para los productos centrados en la modificación del estilo de vida en lugar de la intervención aguda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: Liderazgo Terapéutico en Medio de la Transformación Digital
Los sistemas terapéuticos y quirúrgicos representaron el 62,98% del mercado de dispositivos cardiovasculares en 2026, respaldados por los avanzados programas de cirugía cardíaca de Suecia y la madura infraestructura de reembolso que premia los datos de resultados a largo plazo. Se proyecta que el tamaño del mercado de dispositivos cardiovasculares para sistemas terapéuticos se expanda en línea con una sólida CAGR del 3,92%, dado que la carga de más de 400 casos anuales de TAVR de Karolinska establece un referente nórdico y atrae derivaciones regionales, apoyando ventas de mayor valor de catéteres de administración, válvulas de reemplazo y equipos de perfusión. Los hospitales priorizan los stents liberadores de fármacos, los dispositivos de resincronización cardíaca y los sistemas extracorpóreos con utilidad de costo comprobada, una postura que favorece a proveedores establecidos como Getinge AB, Medtronic y Abbott. La contratación centralizada a través de SKR refuerza la disciplina de precios, pero asegura una demanda predecible para las tecnologías que superan el umbral de salud económica de TLV.
Los equipos de diagnóstico y monitoreo representan la clase de productos de más rápido crecimiento con una CAGR del 5,55% hasta 2032, impulsados por incentivos gubernamentales para el monitoreo remoto, la electrocardiografía mejorada con inteligencia artificial y los sensores portátiles. El mercado de dispositivos cardiovasculares está siendo testigo de la entrada de nuevos participantes centrados en software que aprovechan la interoperabilidad de los registros electrónicos de salud de Suecia para integrar análisis en la atención rutinaria. Las plataformas de monitoreo remoto de insuficiencia cardíaca, reembolsadas desde 2024, han impulsado licitaciones regionales centradas en la seguridad de los datos y las características de integración más que en el precio del hardware. La vía de revisión rápida de seis meses de la Agencia de Productos Médicos para software innovador acelera aún más la implementación, manteniendo a los proveedores de diagnóstico firmemente en el radar de los inversores.
Por Aplicación: Innovación en Enfermedades Cardíacas Estructurales
Las terapias para enfermedades cardíacas estructurales avanzan a una CAGR del 6,15%, la más rápida entre las aplicaciones clínicas, aunque las intervenciones coronarias aún dominan los ingresos con el 41,10% de la participación del tamaño del mercado de dispositivos cardiovasculares en 2026. La participación en NOTION y otros ensayos nórdicos sobre válvulas aórticas y mitrales proporciona a los centros suecos acceso prioritario a válvulas de próxima generación y sistemas de reparación, impulsando el número de procedimientos en Sahlgrenska y generando evidencia temprana del mundo real para los pagadores. El aumento de las indicaciones para pacientes de bajo riesgo y las aprobaciones de reembolso simplificadas para programas de adopción temprana crean un ciclo de retroalimentación positivo que sostiene el crecimiento. Los fabricantes de dispositivos responden estableciendo centros de formación locales, destacando el centro nórdico financiado por el gobierno con 50 millones de SEK inaugurado en Karolinska en 2025, que ancla la difusión continua de habilidades.
La enfermedad arterial coronaria mantiene el liderazgo del mercado gracias a la densa red de laboratorios de cateterismo de Suecia y la evaluación comparativa de calidad impulsada por registros. Los registros de SWEDEHEART que cubren 50.000 intervenciones coronarias percutáneas anuales proporcionan información detallada que mejora la selección de stents y los protocolos de procedimiento ucr.uu.se. Los stents liberadores de fármacos están presentes en el 95% de los casos elegibles, lo que garantiza una demanda de referencia estable a pesar del menor crecimiento en comparación con las terapias para enfermedades cardíacas estructurales. El mercado de dispositivos cardiovasculares también registra un impulso constante en el manejo de arritmias, donde el monitoreo remoto se ha convertido en el estándar de atención, y en los implantes para insuficiencia cardíaca que se benefician de las nuevas directrices nacionales que respaldan las intervenciones basadas en dispositivos. La hipertensión sigue siendo un ámbito emergente para los tratamientos digitales a medida que la atención primaria avanza hacia una gestión proactiva apoyada por monitores de presión arterial conectados.
Por Usuario Final: Concentración en Hospitales Universitarios
Los hospitales y centros cardíacos absorbieron el 64,85% de las compras de dispositivos cardiovasculares en 2026, lo que refleja la estrategia de Suecia de concentrar la atención compleja en instituciones universitarias que actúan como centros nacionales de derivación. El mercado de dispositivos cardiovasculares obtiene dos tercios de su facturación de Karolinska, Sahlgrenska y Skåne, donde la alta complejidad de los casos sostiene la demanda de máquinas corazón-pulmón de alta gama, kits de TAVR y sistemas de mapeo. La experiencia centralizada respalda protocolos uniformes y volúmenes de adquisición predecibles, lo que permite a los fabricantes alinear los paquetes de servicio y los compromisos de formación con acuerdos marco a largo plazo negociados a nivel regional.
Se proyecta que los centros quirúrgicos ambulatorios registren una CAGR del 7,6% hasta 2032, a medida que los modelos de alta el mismo día migran desde los proyectos piloto de la Región de Estocolmo hacia una implementación a nivel nacional. El mercado de dispositivos cardiovasculares se orienta, por tanto, hacia equipos compactos, de un solo uso o de reprocesamiento rápido, optimizados para entornos ambulatorios. Los proveedores de dispositivos que atienden a este segmento destacan los tiempos de configuración más cortos y las funciones integradas de documentación digital que se complementan con los mandatos de flujo de trabajo sin papel de Suecia. El monitoreo domiciliario constituye un ámbito de usuario final incipiente pero prometedor, especialmente para el manejo crónico de la insuficiencia cardíaca y la hipertensión respaldado por programas de telesalud reembolsados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Suecia sirve como plataforma de lanzamiento nórdica para los dispositivos cardiovasculares, combinando el cumplimiento anticipado del MDR de la UE con registros de clase mundial que proporcionan a los fabricantes evidencia del mundo real para presentaciones globales. Los acuerdos de adquisición conjunta nórdicos reducen aún más las barreras de entrada al agrupar la demanda con Noruega, Dinamarca y Finlandia.
La Región de Estocolmo representa aproximadamente el 25% de la población, pero una proporción desproporcionada de los ingresos por dispositivos gracias al Hospital Universitario Karolinska, la abundancia de empresas emergentes de salud digital y los presupuestos proactivos de monitoreo remoto. Västra Götaland, anclada por Sahlgrenska, domina los volúmenes de corazón estructural y atrae pacientes transfronterizos del oeste de Noruega. Skåne capitaliza sus vínculos con el corredor de Øresund hacia Dinamarca, mientras que los condados del norte escasamente poblados dependen de la telecardiología, el servicio médico de emergencias en helicóptero y los dispositivos robustos diseñados para climas adversos.
A nivel internacional, Getinge AB exporta nueve de cada diez sistemas fabricados localmente, y las multinacionales aprovechan el entorno rico en datos de Suecia para estudios de poscomercialización de la FDA y la PMDA getinge.com. Iniciativas como la Alianza de Ensayos Nórdicos amplían las cohortes de registros y amplifican la influencia de Suecia en la contratación basada en valor en toda Europa.
Panorama regulatorio
Los dispositivos cardiovasculares comercializados en el mercado sueco se rigen por el Reglamento (UE) 2017/745 (MDR) y requieren el marcado CE para acceder al mercado. Läkemedelsverket (la Agencia Sueca de Productos Médicos, MPA) actúa como autoridad competente para la vigilancia del mercado, la vigilancia poscomercialización y la supervisión de los operadores económicos, en lugar de emitir aprobaciones nacionales previas a la comercialización de dispositivos. Los operadores económicos, como fabricantes, importadores y distribuidores, deben cumplir con las obligaciones de su función según el MDR y registrarse ante la MPA sueca cuando corresponda, con expectativas de vigilancia poscomercialización particularmente relevantes para los implantes cardiovasculares de alto riesgo utilizados en hospitales universitarios y en las trayectorias asistenciales regionales.
Para las combinaciones de fármaco y dispositivo, la vía regulatoria depende del modo de acción principal del producto. Los productos regulados como medicamentos siguen el marco farmacéutico, mientras que la evidencia relacionada con el MDR sigue siendo necesaria para el componente de dispositivo cuando se trata de combinaciones integrales. Según el artículo 117 del MDR, las combinaciones integrales de fármaco y dispositivo presentadas como parte de un expediente de autorización de comercialización requieren la opinión de un Organismo Notificado sobre la conformidad del componente de dispositivo con los Requisitos Generales de Seguridad y Rendimiento (GSPR), lo que refuerza la necesidad de evidencia clínica alineada, documentación técnica y una planificación regulatoria coordinada para las combinaciones de dispositivo cardiovascular y fármaco en Suecia.
Análisis de la cadena de valor
La cadena de valor de los dispositivos cardiovasculares en Suecia comienza con la investigación y desarrollo y la generación de evidencia clínica, respaldadas por registros nacionales y conjuntos de datos procedimentales hospitalarios. Le siguen los controles de diseño, la gestión de calidad y la evaluación de conformidad para obtener el marcado CE bajo el MDR de la UE. Los fabricantes y representantes autorizados luego construyen y mantienen la documentación técnica, la evaluación clínica y los sistemas de vigilancia poscomercialización, mientras que Läkemedelsverket supervisa las obligaciones de registro de los operadores económicos relevantes y lleva a cabo actividades de vigilancia del mercado y farmacovigilancia, especialmente para implantes de alto riesgo y soluciones de monitoreo conectadas.
La comercialización involucra a fabricantes suecos y multinacionales (respaldados por organizaciones de servicio locales), importadores y distribuidores, y organismos regionales de adquisición que contratan dispositivos mediante acuerdos marco. Los productos llegan luego a hospitales universitarios, centros cardíacos, centros quirúrgicos ambulatorios y vías de monitoreo remoto reembolsadas. Las licitaciones regionales centralizadas y las evaluaciones basadas en valor determinan la estrategia de canal y los precios, lo que impulsa a los proveedores a incluir capacitación, mantenimiento, ciberseguridad y soporte de integración para flujos de trabajo compatibles con el National Patient Summary. La cadena también depende de un suministro estéril resiliente y de la trazabilidad en la logística, la gestión de inventarios y los ciclos de retroalimentación poscomercialización.
Panorama Competitivo
El mercado de dispositivos cardiovasculares en Suecia exhibe una concentración moderada: los líderes multinacionales dominan las clases de terapias de alto ingreso, pero los proveedores nacionales mantienen una participación significativa en tecnologías quirúrgicas de nicho y servicios. Getinge AB ancla el ecosistema nacional con máquinas corazón-pulmón y consumibles de perfusión ampliamente especificados por los hospitales universitarios, reforzado por una adquisición de 1.200 millones de coronas suecas en marzo de 2025 que amplió su cartera de cirugía cardíaca getinge.com. Medtronic, Abbott y Boston Scientific compiten por las franquicias coronarias y de corazón estructural, diferenciándose menos en el precio unitario y más en los resultados documentados en registros y la longevidad de los dispositivos para satisfacer los estrictos umbrales de utilidad de costo de TLV. Los acuerdos marco negociados a través de SKR evitan los valores atípicos de precios, pero aseguran la seguridad de volumen para los proveedores seleccionados, fomentando compromisos de servicio y formación plurianuales alineados con las guías nacionales. El posicionamiento competitivo está siendo moldeado cada vez más por las competencias digitales. Las empresas emergentes suecas y los proveedores de imágenes establecidos aprovechan la vía acelerada de la Agencia de Productos Médicos para software innovador, permitiendo algoritmos de electrocardiograma con inteligencia artificial o análisis hemodinámicos basados en la nube que llegan primero al mercado. La interoperabilidad con el Resumen Nacional del Paciente es un requisito previo de adquisición, descartando las soluciones que dependen de silos de datos propietarios. Los proveedores que agrupan hardware, análisis y soporte de telesalud bajo un único contrato de servicio disfrutan de ventajas a medida que las regiones buscan soluciones integrales que minimicen la carga de integración de tecnología de la información. Las consideraciones de sostenibilidad también influyen en la puntuación de las licitaciones: las guías de Medtech suecas fomentan la fabricación con baja huella de carbono, los circuitos de instrumentos reutilizables y la presentación de informes transparentes sobre el ciclo de vida, inclinando los contratos hacia las marcas capaces de documentar reducciones en el impacto ambiental.
Los movimientos estratégicos durante 2024-2025 destacan el dinámico panorama. Medtronic amplió su centro de ingeniería en Uppsala para codesarrollar catéteres de crioablación con clínicos locales, mientras que Abbott se asoció con la Región de Estocolmo para pilotar el monitoreo de insuficiencia cardíaca basado en sensores en clínicas de atención primaria. Boston Scientific firmó un memorando con el Hospital Universitario Sahlgrenska para formar a médicos escandinavos en la implantación de WATCHMAN Flex tras la aceptación del reembolso por parte de TLV. Estos modelos colaborativos refuerzan el perfil de Suecia como plataforma de lanzamiento y centro de conocimiento dentro del mercado de dispositivos cardiovasculares más amplio.
Líderes de la Industria de Dispositivos Cardiovasculares de Suecia
-
Cardinal Health
-
Medtronic
-
Boston Scientific Corporation
-
Biotronik
-
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La cardiología de precisión impulsada por registros y la validación centrada en datos crean espacio para las empresas que puedan conectar el rendimiento de los dispositivos con las vías de evidencia del mundo real en Suecia, respaldadas por infraestructuras como SCAPIS y registros cardiovasculares consolidados. Suecia continúa financiando y estructurando programas de innovación en torno al uso de datos cardiovasculares, incluida la conclusión del proyecto Precision Cardiology Sweden en la Universidad de Gotemburgo (Sahlgrenska Academy) en marzo de 2026, que fortaleció el uso coordinado de los datos de salud cardiovascular para el desarrollo y la evaluación. Esto favorece las vías para diagnósticos habilitados por IA, soporte de decisiones y soluciones de monitoreo conectadas, alineadas con el entorno de adquisición basado en evidencia de Suecia.
La preparación regulatoria y operativa es otra área de oportunidad, ya que los procesos del MDR se están estandarizando cada vez más para los operadores económicos y los flujos de trabajo de registro de dispositivos continúan desarrollándose; los hitos de mayo de 2026 vinculados a la preparación de EUDAMED aumentan la importancia de contar con sólidas capacidades de UDI, registro y datos poscomercialización para los proveedores que venden en las regiones suecas. La cartera de innovación de Suecia en monitoreo no invasivo para afecciones cardíacas crónicas también avanza mediante programas vinculados al gobierno. La finalización en abril de 2026 del proyecto Eurostars E!5757 (ASFiTET) con Acorai respalda el hardware de tercera generación para el monitoreo no invasivo de la presión intracardíaca, generando espacio para proveedores que combinan sensores validados clínicamente, flujos de datos interoperables y modelos de prestación de servicios a nivel regional alineados con iniciativas de monitoreo remoto reembolsado y alivio de capacidad hospitalaria.
Desarrollos recientes del sector
- Junio de 2026: Medtronic informó sus resultados del año fiscal 2026 y destacó el crecimiento orgánico dentro de su cartera Cardiovascular, incluyendo contribuciones de las tecnologías de Cardiac Rhythm Management y de estimulación Micra. La actualización reforzó la continua inversión y el enfoque de comercialización en sistemas implantables de manejo del ritmo y en los ecosistemas de servicio de apoyo relevantes para los centros cardíacos de alto volumen de Suecia.
- Mayo de 2025: Abbott publicó los resultados del estudio REFLECT utilizando datos del Registro Nacional Sueco de Diabetes (NDR), que vincula el uso del monitoreo continuo de glucosa FreeStyle Libre con una reducción de las hospitalizaciones por complicaciones cardiovasculares en personas con diabetes. Los resultados fortalecieron el papel de la evidencia del mundo real basada en registros suecos para respaldar las discusiones de adopción y reembolso de plataformas de monitoreo conectadas que se sitúan en la intersección del manejo del riesgo metabólico y cardiovascular.
- Septiembre de 2024: SWEDEHEART superó los 2 millones de registros de pacientes, ampliando la profundidad de los datos longitudinales de resultados disponibles para procedimientos y dispositivos cardiovasculares. Esta escala respalda las decisiones de selección y adquisición de dispositivos ancladas en el rendimiento del mundo real y proporciona una plataforma para que los fabricantes generen evidencia basada en Suecia tanto para licitaciones locales como para presentaciones europeas más amplias.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos cardiovasculares de Suecia se define como los ingresos generados dentro de Suecia a partir de dispositivos utilizados para diagnosticar, monitorear y tratar afecciones cardíacas y vasculares en entornos de atención clínica.
Exclusiones del alcance: Los dispositivos portátiles de consumo de venta libre y los escáneres de imágenes generales que no están etiquetados para uso cardiovascular quedan excluidos de la dimensión de este mercado.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Dispositivos de Diagnóstico y Monitoreo
- Sistemas de Electrocardiograma
- Monitores Cardíacos Remotos
- Resonancia Magnética Cardíaca
- Tomografía Computarizada Cardíaca
- Ecocardiografía / Ultrasonido
- Sistemas de Reserva de Flujo Fraccional (FFR)
- Dispositivos Terapéuticos y Quirúrgicos
- Stents Coronarios
- Stents Liberadores de Fármacos
- Stents Metálicos sin Recubrimiento
- Stents Biorreabsorbibles
- Catéteres
- Catéteres de Balón para Angioplastia Coronaria Transluminal Percutánea
- Catéteres de Ultrasonido Intravascular / Tomografía de Coherencia Óptica
- Dispositivos de Manejo del Ritmo Cardíaco
- Marcapasos
- Desfibriladores Cardioversores Implantables
- Dispositivos de Terapia de Resincronización Cardíaca
- Válvulas Cardíacas
- TAVR / TAVI
- Válvulas Mecánicas
- Válvulas Tisulares / Bioprotésicas
- Dispositivos de Asistencia Ventricular
- Corazones Artificiales
- Injertos y Parches
- Otros Dispositivos Quirúrgicos Cardiovasculares
- Stents Coronarios
- Dispositivos de Diagnóstico y Monitoreo
- Por Aplicación
- Enfermedad de la Arteria Coronaria
- Arritmia
- Insuficiencia Cardíaca
- Enfermedad Cardíaca Estructural
- Hipertensión
- Otros
- Por Usuario Final
- Hospitales y Centros Cardíacos
- Entornos de Atención Domiciliaria
- Centros de Cirugía Ambulatoria
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual de Suecia, de modo que los insumos del modelo partan de estadísticas públicas confiables y señales de actividad clínica. Se revisaron fuentes como las estadísticas de salud de la Junta Nacional de Salud y Bienestar de Suecia, las series demográficas y de gasto en salud de Statistics Sweden, las Estadísticas de Salud de la OCDE, y las publicaciones regulatorias de la Comisión Europea y la UE que ayudan a interpretar las aprobaciones de dispositivos y los cambios de política.
Para vincular la demanda con el valor de mercado, los volúmenes de procedimientos reportados, los indicadores de actividad hospitalaria y el contexto de reembolso se cotejaron con sitios web de hospitales y de atención médica regional, publicaciones clínicas revisadas por pares, y presentaciones públicas de empresas e inversores que revelan el desempeño por categoría y la dirección de precios. En algunos casos, se utilizaron suscripciones de pago para información financiera de empresas, patentes y noticias, con el fin de agilizar el proceso de selección y confirmar los plazos de lanzamientos de productos y retiros del mercado. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el conjunto de demanda de Suecia y la lógica de precios mediante entrevistas y encuestas con compradores hospitalarios, médicos especialistas en cardiología, distribuidores y socios de servicio que observan patrones de pedidos reales. Estas discusiones se utilizaron para someter a prueba de estrés los supuestos secundarios, especialmente en los casos en que la combinación de procedimientos, la adopción de terapias más nuevas o el calendario de licitaciones podría modificar el valor de mercado en un año determinado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 26% |
| Actores menores: 20% | Gerentes: 57% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento parte de una construcción descendente en la que la actividad de procedimientos y los grupos de pacientes tratados en Suecia se traducen en demanda de dispositivos, que luego se convierte en valor utilizando unidades típicas por procedimiento y precios de venta promedio realistas. Para mantener los totales fundamentados, también se utilizaron verificaciones ascendentes selectivas, como el precio de venta promedio muestral multiplicado por los volúmenes implícitos para categorías clave, verificaciones de canales de distribución y divisiones de ingresos de proveedores visibles en divulgaciones públicas.
Los insumos clave utilizados en el modelo incluyen volúmenes de procedimientos de cardiología intervencionista, tasas de implantación de dispositivos de manejo del ritmo cardíaco, tendencias de adopción de terapias valvulares mínimamente invasivas, ciclos de adquisición y licitación hospitalaria, e inflación y temporalidad cambiaria que afectan los precios de los dispositivos importados. Cuando los datos directos por categoría son escasos, se utilizan primero medidas de utilización indirectas y luego se reduce el rango utilizando lo que los entrevistados reportan como movimientos de participación y ciclos de reemplazo plausibles.
Para el pronóstico, se utiliza el análisis de escenarios porque los cambios de política, las curvas de adopción y los retrasos acumulados en procedimientos pueden desplazar la demanda más rápido de lo que sugeriría una tendencia lineal. El caso base está anclado al crecimiento esperado de procedimientos y la adopción de terapias, y luego se ajusta utilizando las perspectivas de expertos sobre ciclos presupuestarios, restricciones de capacidad como el rendimiento del laboratorio de cateterismo, y la progresión de precios a lo largo del período de pronóstico.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con señales independientes, como las tasas de crecimiento de procedimientos, la dirección del gasto público en salud y los comentarios a nivel de categoría de los fabricantes, para confirmar que la dirección y la magnitud son coherentes. Se realizan verificaciones de varianza entre años y categorías, y cuando algo no se alinea con el comportamiento conocido del mercado, se revisa el conjunto de supuestos releyendo las fuentes y realizando llamadas de seguimiento.
Antes de la aprobación final, el modelo y los supuestos se revisan en múltiples etapas, incluidas verificaciones internas de analistas que rastrean cada número importante hasta una serie de insumos y confirman la lógica de las unidades. El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios regulatorios, resultados importantes de licitaciones o cambios abruptos en los precios. Justo antes de la entrega, se completa una revisión final para que la perspectiva refleje la información pública más reciente disponible y validada mediante entrevistas.
Estimación del Mercado de Dispositivos Cardiovasculares de Suecia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es habitual observar diferentes valores de mercado para los dispositivos cardiovasculares de Suecia porque los editores no siempre contabilizan el mismo límite de productos, y el año y la base de precios también pueden diferir. En la práctica, la dispersión suele provenir de lo que se considera un dispositivo cardiovascular frente a un producto adyacente de monitoreo o imagen, y de cómo los volúmenes de procedimientos se convierten en dólares.
Los dispositivos portátiles de consumo de venta libre quedan fuera del alcance de Mordor Intelligence, lo que reduce el total en comparación con las estimaciones que combinan los ingresos de dispositivos clínicos con las ventas de relojes y bandas de consumo minorista, y el momento de la conversión de divisas puede ampliar aún más la brecha cuando los precios de los dispositivos importados se trasladan entre años.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 353,53 millones de USD (2025) | |
| Consultora Global A | 710,00 millones de USD (2023) | Utiliza un año base anterior y parece agregar un conjunto más amplio de categorías de dispositivos, con poca claridad sobre si los productos de monitoreo de consumo y el equipo de atención cardíaca más amplio están incluidos junto con los dispositivos cardiovasculares principales. |
| Consultora Regional B | 1,80 mil millones de USD (2026) | Reporta un año futuro como punto de referencia y aplica una tasa de crecimiento más elevada, lo que puede ocurrir cuando los supuestos de adopción y la progresión de precios se impulsan de manera agresiva para implantes premium y terapias intervencionistas más nuevas. |
En conjunto, la tabla sugiere que la amplitud del alcance y el año de referencia elegido son los principales factores detrás de las diferencias. Al mantener las inclusiones vinculadas a los ingresos de dispositivos cardiovasculares clínicos, y luego validar los supuestos de procedimientos y precios mediante verificaciones repetibles, la estimación resulta más fácil de conciliar con las señales de demanda reales en Suecia año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos cardiovasculares de Suecia?
El mercado se sitúa en 353,53 millones de USD en 2026 y se proyecta que alcance 446,81 millones de USD en 2032, lo que refleja una CAGR del 3,98%.
¿Qué categoría de dispositivo genera más ingresos en Suecia?
Los sistemas terapéuticos y quirúrgicos lideran con el 62,98% de los ingresos de 2026, impulsados por los reemplazos de válvula aórtica transcatéter, los stents liberadores de fármacos y los dispositivos de manejo del ritmo cardíaco.
¿Qué aplicación clínica está creciendo más rápido?
Los tratamientos para enfermedades cardíacas estructurales avanzan a una CAGR del 6,15% hasta 2032, superando a todas las demás áreas de aplicación.
¿Por qué los fabricantes eligen Suecia para los ensayos europeos en etapa temprana?
El cumplimiento anticipado del MDR de la UE en Suecia, los extensos registros como SWEDEHEART y las eficientes revisiones de reembolso crean un entorno de bajo riesgo para los estudios de primera administración en humanos.
¿Cómo influye la salud digital en el crecimiento del mercado?
La inversión gubernamental de 2.000 millones de coronas suecas y el reembolso nacional del monitoreo cardíaco remoto están impulsando una CAGR del 5,55% en los dispositivos de diagnóstico y monitoreo.