
Tamaño y Cuota del Mercado de Hojas Quirúrgicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 234.75 Millones de dólares |
| Tamaño del Mercado (2031) | 301.27 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hojas Quirúrgicas por Mordor Intelligence
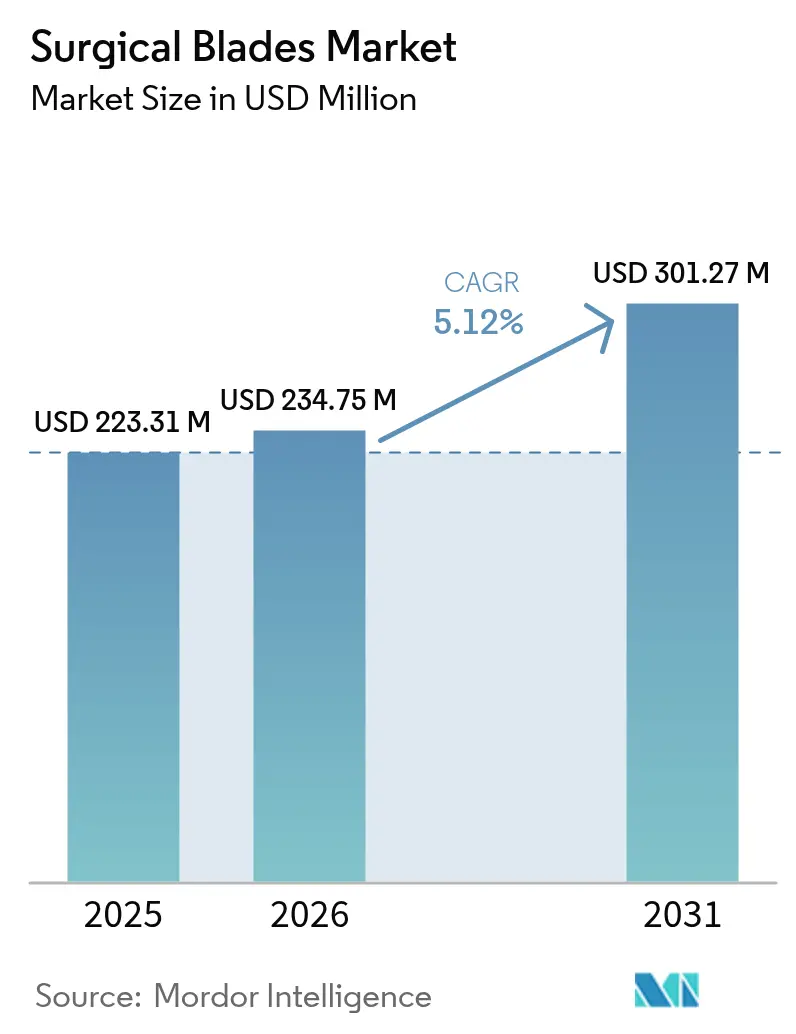
El tamaño del Mercado de Hojas Quirúrgicas fue valorado en USD 223,31 millones en 2025 y se estima que crecerá desde USD 234,75 millones en 2026 hasta alcanzar USD 301,27 millones en 2031, a una CAGR del 5,12% durante el período de previsión (2026-2031).
La adopción de procedimientos mínimamente invasivos, el creciente volumen de cirugías ambulatorias y la innovación sostenida en materiales de hojas han mantenido la demanda estable, incluso cuando los hospitales ajustan los presupuestos de adquisición. Los requisitos de corte de mayor precisión en cirugías robóticas y guiadas por imagen favorecen los productos cerámicos y con recubrimiento de diamante de gama alta, mientras que las normativas de control de infecciones continúan orientando a los médicos hacia formatos estériles de un solo uso. El crecimiento de los centros de cirugía ambulatoria se está traduciendo en contratos predecibles de alto volumen para hojas desechables, y los modelos de atención basada en el valor están recompensando a los proveedores que pueden demostrar mejoras mensurables en los resultados clínicos mediante diseños avanzados de hojas.
Conclusiones Clave del Informe
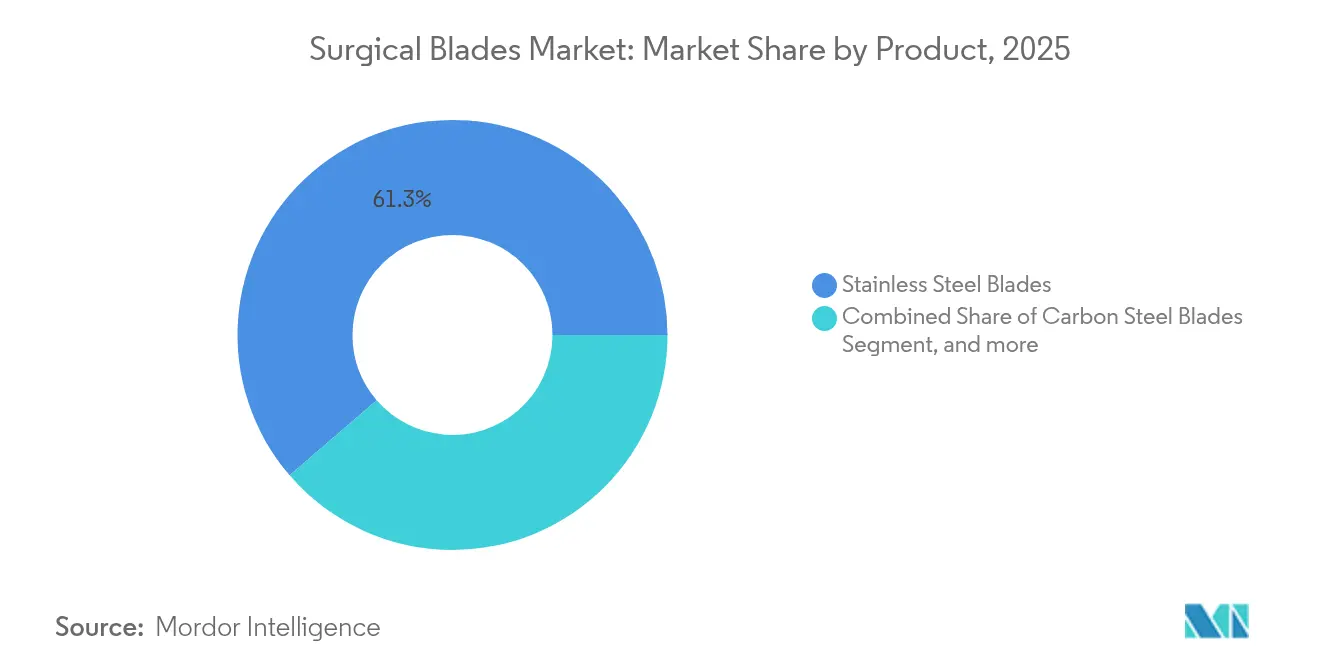
- Por categoría de producto, el acero inoxidable lideró con una cuota de ingresos del 61,32% en 2025, mientras que se proyecta que las hojas cerámicas y con recubrimiento de diamante registren la CAGR más rápida del 5,72% hasta 2031.
- Por tipo, las hojas estériles acapararon el 71,96% de la cuota del mercado de hojas quirúrgicas en 2025; se prevé que las hojas no estériles se expandan a una CAGR del 7,35%.
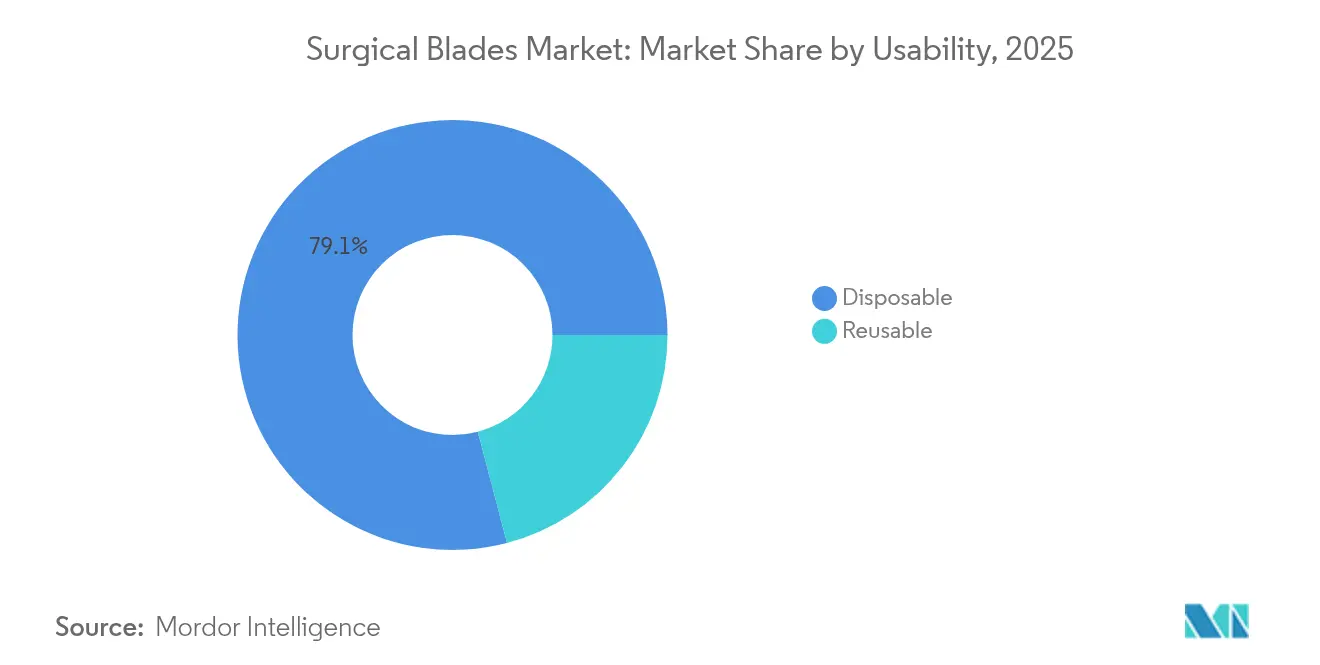
- Por usabilidad, los formatos desechables captaron el 79,08% del tamaño del mercado de hojas quirúrgicas en 2025, mientras que las hojas reutilizables crecerán a una CAGR del 8,18% hasta 2031.
- Por especialidad quirúrgica, la cirugía ortopédica acaparó el 27,55% de la cuota del mercado de hojas quirúrgicas en 2025; la cirugía cardiovascular está previsto que crezca a una CAGR del 5,56%.
- Por usuario final, los hospitales y clínicas representaron el 57,12% de la cuota en 2025, aunque los centros de cirugía ambulatoria muestran la perspectiva de CAGR más sólida del 6,52%.
- Por geografía, América del Norte retuvo el 36,74% de la cuota regional en 2025; Asia-Pacífico exhibe la CAGR más alta del 7,58% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente número de cirugías complejas y mínimamente invasivas | +1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rápida expansión de centros de cirugía ambulatoria y de día | +0.9% | América del Norte y Asia-Pacífico como núcleo, expansión hacia Europa | Corto plazo (≤ 2 años) |
| Normativas de control de infecciones más estrictas que favorecen las hojas de un solo uso | +0.8% | Global | Corto plazo (≤ 2 años) |
| Transición hacia la atención basada en el valor que impulsa la adopción del seguimiento de instrumentos | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Microhojas fabricadas mediante manufactura aditiva (impresión 3D) para cirugía robótica | +0.4% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Aprovisionamiento vinculado a ESG de hojas de «acero verde» por parte de los hospitales | +0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Número de Cirugías Complejas y Mínimamente Invasivas
La demanda de hojas ultrafinas con pulido nanométrico ha aumentado a medida que los cirujanos buscan limitar la lesión térmica y reducir las cicatrices postoperatorias hasta en un 40% en comparación con los instrumentos de acero convencionales.[1]Nan Zhang, «Desarrollo de Aleaciones TaMoNbTiZr para Aplicaciones Quirúrgicas», MDPI, mdpi.com Los sistemas asistidos por robot dependen ahora de hojas de microperfil que pueden navegar por espacios anatómicos confinados sin causar daño colateral a los tejidos. El crecimiento de los procedimientos endoscópicos de columna vertebral, bariátricos y ginecológicos de puerto único ha ampliado, por tanto, la base direccionable para materiales premium como las cerámicas y los recubrimientos de diamante. Los hospitales también prefieren las opciones de un solo uso para estas delicadas intervenciones, a fin de garantizar la esterilidad y la integridad constante del filo. A medida que las plataformas de imagen mejoran su resolución, se espera que el mercado de hojas quirúrgicas continúe migrando hacia geometrías de rectificado de precisión más pequeñas que complementen los flujos de trabajo mínimamente invasivos.
Rápida Expansión de los Centros de Cirugía Ambulatoria y de Día
Los centros ambulatorios priorizan la rotación rápida, el personal reducido y las cadenas de suministro simplificadas. Los sistemas de hojas desechables se alinean con estos objetivos porque eliminan los retrasos en el reprocesamiento y reducen el gasto de capital en equipos de esterilización. En los Estados Unidos y varios países de Asia-Pacífico, los esquemas de reembolso favorables y la flexibilización de las normas de certificado de necesidad han acelerado la construcción de nuevas instalaciones, cada una de las cuales adquiere paquetes estándar de hojas de un solo uso para volúmenes de casos predecibles. Los fabricantes se benefician de acuerdos de compra a más largo plazo que agilizan la planificación de la producción y la gestión de inventarios. La diferenciación competitiva se centra ahora en la eficiencia del embalaje, la retención de la nitidez hasta el punto de uso y la integración con plataformas de inventario digital para monitorizar el stock abierto pero no utilizado.
Normativas de Control de Infecciones Más Estrictas que Favorecen las Hojas de Un Solo Uso
Las directrices actualizadas de los Centros para el Control y la Prevención de Enfermedades clasifican las hojas quirúrgicas como residuos médicos regulados tras un único contacto con el paciente.[2]Centros para el Control y la Prevención de Enfermedades, «Guía para la Desinfección y Esterilización en Instalaciones Sanitarias», CDC, cdc.gov Los hospitales han endurecido en consecuencia las trazabilidades de auditoría y exigen pruebas documentadas de esterilidad para todos los instrumentos de corte. Las hojas pre-esterilizadas ofrecen números de lote trazables y vidas útiles validadas, facilitando el cumplimiento normativo y reduciendo la carga administrativa asociada a los protocolos de reprocesamiento de múltiples pasos. La tendencia ha intensificado la adquisición de hojas envasadas individualmente, especialmente en especialidades de alta complejidad que tratan a pacientes inmunodeprimidos. Los proveedores que demuestran niveles robustos de garantía de esterilidad y registros de calidad transparentes obtienen la condición de proveedor preferente en los concursos competitivos.
Transición hacia la Atención Basada en el Valor que Impulsa la Adopción del Seguimiento de Instrumentos
Los marcos de reembolso orientados a resultados recompensan las herramientas que minimizan las complicaciones, acortan los tiempos operatorios y reducen las tasas de readmisión. Las hojas de un solo uso con identificadores de matriz de datos permiten la vinculación automática de los detalles del instrumento con los historiales clínicos electrónicos, facilitando el análisis postprocedimiento. Los proveedores están, por tanto, más dispuestos a pagar precios premium cuando la evidencia clínica demuestra una cicatrización más rápida o una menor necesidad de transfusiones. Los fabricantes de hojas capaces de suministrar datos de rendimiento revisados por pares e interfaces de software de seguimiento compatibles obtienen una ventaja en este entorno de adquisición en evolución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de precios del acero especial de alta calidad | -0.7% | Global, particularmente Europa y América del Norte | Corto plazo (≤ 2 años) |
| Creciente adopción de dispositivos de corte basados en energía | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Normativas de gestión de residuos que restringen los dispositivos de un solo uso | -0.5% | Europa y algunas jurisdicciones de América del Norte | Largo plazo (≥ 4 años) |
| Escasez de técnicos de procesamiento estéril en regiones de bajos ingresos | -0.4% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios del Acero Especial de Alta Calidad
Los aranceles y las disrupciones en el suministro han obligado a los fabricantes a pagar importantes primas por las aleaciones europeas y japonesas que cumplen los umbrales de pureza de grado médico. Las empresas más pequeñas sin programas de cobertura de riesgos se enfrentan a una compresión de márgenes cuando los precios al contado se disparan, lo que ocasionalmente retrasa los lanzamientos de productos o provoca sustituciones de materiales que requieren nuevas pruebas de validación. Los compradores orientados a la calidad siguen siendo cautelosos con las importaciones de menor coste que pueden presentar valores de dureza variables o niveles de contaminantes traza. Durante los próximos dos años, se espera que los proveedores más grandes con contratos plurianuales o plantas siderúrgicas verticalmente integradas refuercen su cuota al ofrecer precios estables y suministro ininterrumpido.
Creciente Adopción de Dispositivos de Corte Basados en Energía
Las plataformas electroquirúrgicas, ultrasónicas y láser proporcionan corte y hemostasia simultáneos, reduciendo la necesidad de bisturíes independientes en determinados casos laparoscópicos y robóticos. El PlasmaBlade de Medtronic opera a temperaturas un 64% más frías que la electrocauterización estándar, igualando la precisión del bisturí, reduciendo la generación de humo y la lesión térmica colateral. Los ensayos comparativos en BMC Surgery confirmaron la equivalencia funcional en el 97% de los procedimientos evaluados. Aunque los costes de adquisición siguen siendo elevados, los hospitales que realizan grandes volúmenes de casos de tejidos blandos aprecian ventajas en el flujo de trabajo que justifican la inversión, lo que podría reducir la demanda de hojas tradicionales en esos departamentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Materiales Avanzados Amplían los Horizontes de RendimientoEl acero inoxidable mantuvo el liderazgo con una cuota del 61,32% en 2025, gracias a su maquinabilidad y su favorable perfil de costes, adecuado para una amplia gama de indicaciones quirúrgicas. Se proyecta que el tamaño del mercado de hojas quirúrgicas para productos de acero inoxidable aumente de forma constante junto con los volúmenes de procedimientos, incluso a medida que los materiales premium superen el crecimiento promedio. Las variantes cerámicas y con recubrimiento de diamante, que se expanden a una CAGR del 5,72%, responden a la preferencia de los cirujanos por filos que mantienen su nitidez durante más tiempo y generan menos fricción. Las aleaciones de alta entropía TaMoNbTiZr alcanzan valores de dureza de hasta 984 HV0,5 tras el tratamiento térmico, ofreciendo posibles avances en durabilidad. Las aleaciones de titanio como Ti-33Mo-0,2C forman densas redes de carburo de titanio que mejoran la resistencia a la corrosión bajo ciclos de limpieza agresivos. Los avances en recubrimientos superficiales, incluidas las capas de nitruro de titanio, reducen el desprendimiento de partículas y prácticamente eliminan la liberación detectable de iones metálicos, mejorando la biocompatibilidad y prolongando la vida útil de las hojas.
Los equipos de I+D combinan cada vez más la manufactura aditiva con el pulido a nanoescala para fabricar hojas de microperfil calibradas para muñecas robóticas. El acero al carbono sigue siendo una opción de nicho donde las restricciones presupuestarias superan las necesidades de longevidad, particularmente en mercados emergentes que solicitan grandes volúmenes de bisturíes desechables básicos. Sin embargo, la rápida transferencia de tecnología desde la metalurgia aeroespacial está acelerando la introducción de compuestos híbridos que combinan dureza, flexibilidad y propiedades antimicrobianas en un mismo sustrato. Las continuas reducciones de costes deberían ampliar el acceso a estos materiales, diversificando aún más el mercado de hojas quirúrgicas durante el período de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo:
El Envasado Estéril Mantiene la VentajaLas hojas estériles representaron el 71,96% de los ingresos en 2025, lo que refleja los mandatos hospitalarios de instrumentos listos para usar en entornos de cuidados críticos. La guía actualizada de la FDA sobre reprocesamiento ha estimulado no obstante el interés por las versiones no estériles en instalaciones que cuentan con esterilizadores validados y rigurosos flujos de trabajo de documentación. En consecuencia, la categoría no estéril registrará la CAGR más rápida del 7,35%. Las grandes redes de distribución integradas están agregando la demanda para negociar precios por volumen en hojas no estériles envasadas en grandes cantidades que pueden procesar de forma centralizada, reduciendo los costes por caso. El software de cadena de suministro ahora señala el vencimiento de los componentes en tiempo real, asegurando que los ciclos de reprocesamiento internos no superen las ventanas de rotación recomendadas.
Los avances en las unidades de plasma de peróxido de hidrógeno a baja temperatura y los sistemas de ácido peracético vaporizado han aumentado la confianza en los resultados de la esterilización interna. Los fabricantes que venden productos no estériles ahora proporcionan parámetros detallados de ciclos y fichas de compatibilidad de materiales para apoyar la validación hospitalaria. Al mismo tiempo, los servicios de urgencias y las clínicas pequeñas que carecen de equipos de reprocesamiento sofisticados continúan favoreciendo las hojas estériles envasadas individualmente que llegan listas para su uso inmediato. El posicionamiento competitivo depende, por tanto, de ofrecer configuraciones de embalaje flexibles, desde cajas a granel para los departamentos de procesamiento estéril hasta envases con apertura fácil para entornos de atención en el punto de uso.
Por Usabilidad:
Los Objetivos de Sostenibilidad Impulsan las Alternativas ReutilizablesLas hojas desechables aún dominan con el 79,08% de cuota en 2025, respaldadas por los estándares de control de infecciones y la conveniencia operativa de los kits de un solo uso. Sin embargo, las hojas reutilizables experimentarán una CAGR del 8,18% a medida que los sistemas de salud midan los flujos de residuos y las huellas de carbono. Las directivas de economía circular de la Unión Europea impulsan a los hospitales a evaluar los impactos del ciclo de vida, lo que ha dado lugar a pruebas de hojas de titanio endurecido capaces de soportar múltiples ciclos de autoclave sin degradación del filo. Se espera que la cuota del mercado de hojas quirúrgicas de los productos reutilizables aumente gradualmente a medida que los modelos de coste total de propiedad revelen puntos de equilibrio dentro de los 18-24 meses para los quirófanos de alta utilización.
Los tratamientos superficiales emergentes, como los recubrimientos de carbono tipo diamante, mejoran la resistencia a la micropicadura, permitiendo decenas de ciclos de esterilización antes del reafilado. Los programas centralizados de afilado, integrados en servicios gestionados por el proveedor, simplifican aún más la reutilización al garantizar la calidad del filo al retornar. No obstante, los centros ambulatorios de alto rendimiento priorizan los desechables que evitan los retrasos en el reprocesamiento y los requisitos de personal. Por tanto, los proveedores mantienen carteras duales, ofreciendo líneas reutilizables con certificación ambiental junto con desechables de bajo coste para adaptarse a las diversas prioridades institucionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Especialidad Quirúrgica:
Los Procedimientos Cardiovasculares Aceleran la Demanda de MicrohojasLa cirugía ortopédica consumió el 27,55% de las hojas en 2025, impulsada por las frecuentes cirugías de reemplazo articular e intervenciones traumatológicas que requieren filos robustos para la resección ósea. Sin embargo, los procedimientos cardiovasculares avanzarán más rápido, a una CAGR del 5,56%, a medida que las reparaciones valvulares mínimamente invasivas y las técnicas de derivación de arteria coronaria adopten hojas diseñadas para campos operatorios estrechos. Las plataformas cardíacas robóticas integran instrumentos articulados que sostienen hojas de menos de un milímetro optimizadas para el corte óseo en la raíz. La cirugía general continúa absorbiendo grandes cantidades de bisturíes de acero estándar, aunque las alternativas basadas en energía están desplazando a las hojas en determinados casos hepatobiliares y colorrectales.
La neurocirugía y la oftalmología mantienen requisitos estrictos de geometrías de punta ultrafina para evitar microtraumatismos neurales o retinianos. Los cirujanos plásticos y reconstructivos especifican cada vez más hojas cerámicas con pulido nanométrico que dejan líneas de incisión apenas perceptibles, contribuyendo a los resultados estéticos exigidos por los pacientes. En conjunto, la amplitud de las necesidades de las distintas especialidades está ampliando el mercado de hojas quirúrgicas, asegurando que los científicos de materiales y los ingenieros de diseño apunten a envolventes de rendimiento muy diferentes dentro de la misma categoría de producto general.
Por Usuario Final:
Los Centros de Cirugía Ambulatoria Reconfiguran los Patrones de AdquisiciónLos hospitales y clínicas controlaron el 57,12% del volumen de 2025 porque gestionan caseloads complejos y multidisciplinarios. No obstante, los centros ambulatorios superarán a todos los demás entornos a una CAGR del 6,52%, ya que los pagadores incentivan los procedimientos en entornos de menor coste. Estos centros prefieren kits de hojas preconfigurados que agilizan la preparación y facilitan la rotación rápida de salas. Se proyecta que el tamaño del mercado de hojas quirúrgicas vinculado a las instalaciones ambulatorias se expanda significativamente en América del Norte y partes de Asia, donde las normas de concesión de licencias liberales fomentan la inversión privada en unidades independientes.
Los institutos de investigación académica influyen en la innovación upstream asociándose con fabricantes en estudios de validación clínica. Los hospitales quirúrgicos especializados, como los centros de excelencia ortopédica, suelen estandarizar hojas premium que mantienen su nitidez durante los prolongados casos de revisión, destacando la importancia continua del rendimiento sobre el coste unitario en entornos de alta complejidad. Los proveedores capaces de adaptar las características del producto al flujo de trabajo de cada entorno tienen la posibilidad de asegurar contratos plurianuales a nivel de todo el sistema.
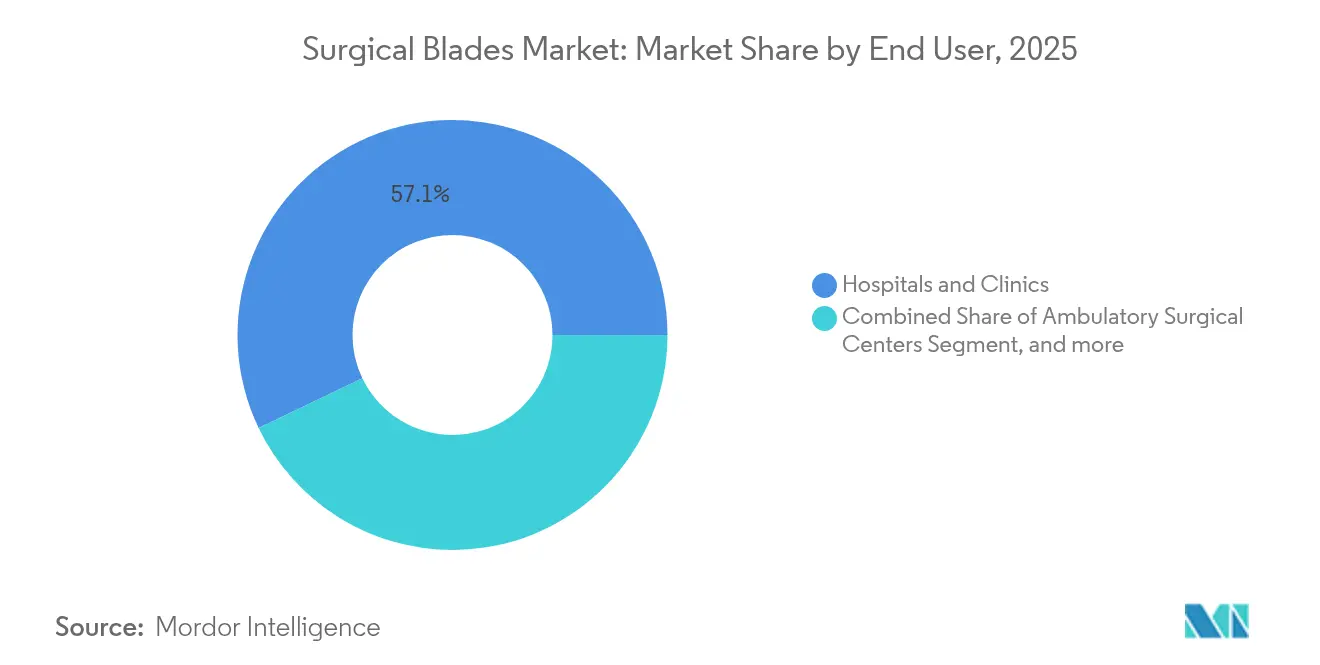
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Hojas de Bisturí Quirúrgicas en América del Norte
América del Norte concentró el 36,74% de la cuota de mercado en 2025, respaldada por altos volúmenes de procedimientos, amplia cobertura de seguros médicos y adopción temprana de materiales premium. Las directrices federales sobre el reprocesamiento de dispositivos de un solo uso han proporcionado vías de cumplimiento normativo claras que tranquilizan a los equipos de adquisiciones en materia de garantía de esterilidad. El rápido crecimiento de los centros ambulatorios y la continua migración hacia modelos de pago basados en el valor sostienen la demanda de hojas de bisturí de un solo uso y rastreables. Los fabricantes nacionales también se benefician de la proximidad logística, que permite la reposición rápida de los inventarios hospitalarios durante los períodos de mayor actividad.
Mercado de Hojas de Bisturí Quirúrgicas en Asia-Pacífico
Asia-Pacífico representa la región de mayor avance, con una CAGR del 7,58% hasta 2031. El aumento de los ingresos y las inversiones a gran escala en infraestructura quirúrgica en China, India y el Sudeste Asiático están ampliando el acceso a los procedimientos electivos. Las empresas locales están ingresando al mercado de hojas de bisturí quirúrgicas con opciones de acero inoxidable a precios competitivos, mientras que los proveedores multinacionales introducen líneas premium de cerámica y titanio para hospitales de tercer nivel. La heterogeneidad regulatoria exige estrategias de registro adaptadas a cada mercado, pero las reformas en curso en Japón y Australia están acortando el tiempo de comercialización de los dispositivos innovadores.
Mercado de Hojas de Bisturí Quirúrgicas en EMEA y América del Sur
Europa mantiene un crecimiento estable a medida que las políticas de sostenibilidad influyen en las decisiones de compra. Los hospitales evalúan los costos del ciclo de vida y los impactos ambientales, lo que lleva a algunos a implementar proyectos piloto con hojas de bisturí de titanio reutilizables, a pesar de su mayor precio inicial. Alemania, Francia y el Reino Unido siguen siendo los principales importadores de materiales de vanguardia, mientras que los mercados del sur de Europa se inclinan por los desechables de acero inoxidable de bajo costo. Los sistemas de salud emergentes en Oriente Medio, África y América del Sur están incorporando quirófanos y programas de formación para cirujanos, pero la volatilidad cambiaria y los presupuestos limitados restringen la adopción de hojas de bisturí premium. Aun así, las mejoras graduales en los protocolos de control de infecciones en estas regiones deberían impulsar progresivamente la demanda unitaria.
Panorama regulatorio
En Estados Unidos, las hojas de bisturí básicas (código de producto de la FDA GES, 21 CFR 878.4800) se regulan como dispositivos médicos de Clase I y, por lo general, están exentas de la notificación previa a la comercialización 510(k), pero permanecen sujetas a controles generales como el registro de establecimientos, el etiquetado y los requisitos aplicables del Sistema de Calidad. Una actualización de cumplimiento importante para los fabricantes que abastecen el mercado estadounidense es el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA, que entró en vigor en febrero de 2026 y modifica el 21 CFR Parte 820 para alinear las expectativas de gestión de calidad con la norma ISO 13485:2016.
En las cadenas de suministro globales, la interoperabilidad dimensional sigue estando anclada en la norma ISO 7740:1985 (bisturíes con hojas desmontables, dimensiones de ajuste), que respalda la compatibilidad cruzada entre las hojas desmontables y los mangos utilizados en hospitales y entornos ambulatorios. En Europa, la clasificación de dispositivos y la evaluación de conformidad conforme al MDR de la UE (Reglamento (UE) 2017/745) puede volverse más estricta para las variantes estériles y reutilizables que requieren la intervención de un Organismo Notificado, lo que aumenta la carga de documentación, trazabilidad y obligaciones posteriores a la comercialización en comparación con las hojas básicas no estériles.
Panorama Competitivo
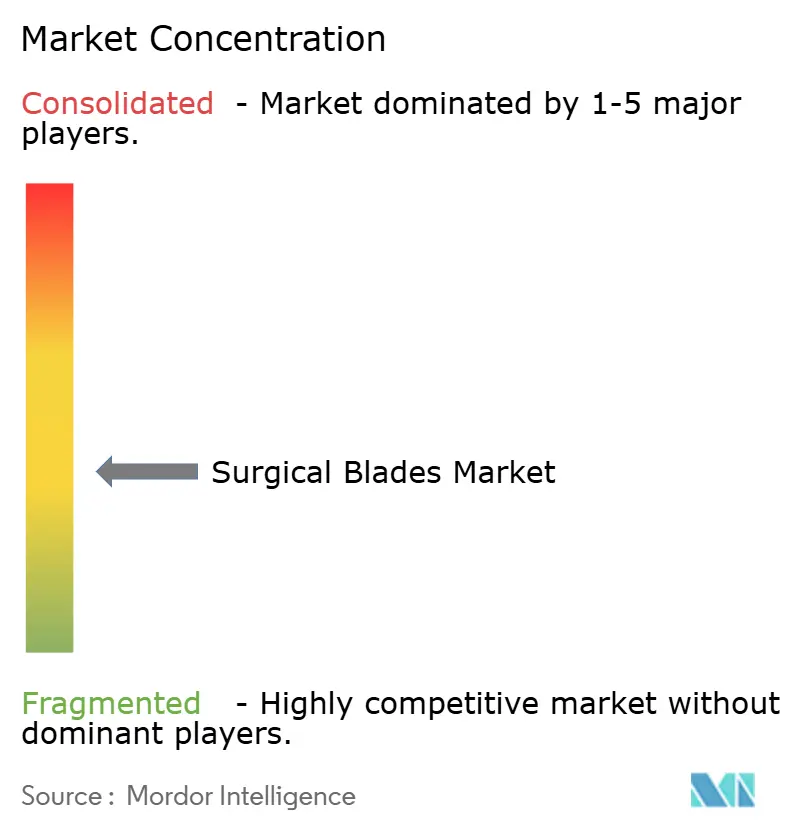
El mercado de hojas quirúrgicas presenta una fragmentación moderada, con marcas globales que compiten junto a especialistas regionales. Los grandes actores aprovechan el procesamiento de acero verticalmente integrado, las líneas de rectificado automatizadas y las cámaras de recubrimiento avanzadas para mantener ventajas de escala. Los fabricantes medianos se diferencian mediante geometrías de nicho o tratamientos superficiales patentados. Las innovaciones cerámicas y con recubrimiento de diamante se han convertido en puntos focales de la rivalidad en el segmento premium, ya que las métricas de dureza y retención de filo documentadas ofrecen argumentos de venta claros durante las revisiones de los comités de análisis de valor.
La competencia también gira en torno a la fiabilidad de la cadena de suministro. Los hospitales imponen plazos de entrega estrictos y a menudo recurren a dos fuentes de suministro para protegerse frente a las escaseces de acero de alta calidad. Las empresas que ofrecen instalaciones de fabricación redundantes y credenciales ESG transparentes son socios preferentes. Las estrategias de marketing hacen hincapié cada vez más en resultados basados en evidencia: los proveedores publican datos revisados por pares que relacionan el diseño de las hojas con la reducción de la inflamación de la incisión, un cierre más rápido o un menor número de suturas. Las empresas incapaces de suministrar dichos datos corren el riesgo de ser excluidas de los formularios basados en el valor.
La habilitación digital es otro campo de batalla. Los proveedores incorporan identificadores de dispositivo únicos y etiquetas de radiofrecuencia en los envases, permitiendo el monitoreo del inventario en tiempo real y la captura automatizada de cargos. Los proveedores que integran paneles de control en los sistemas de planificación de recursos empresariales hospitalarios ganan fidelización, ya que los costes de cambio aumentan una vez que los flujos de datos de instrumentos quedan integrados. Al mismo tiempo, las marcas de distribuidor producidas para grandes distribuidores compiten en precio, presionando los márgenes en el segmento de acero inoxidable estandarizado. Ante este panorama, las adquisiciones estratégicas continúan: las multinacionales absorben empresas emergentes de ciencias de materiales para acelerar la diversificación de su cartera, mientras que los líderes regionales adquieren competidores más pequeños para asegurar capacidad y aprobaciones regulatorias locales.
Líderes de la Industria de Hojas Quirúrgicas
Swann-Morton Limited
Aspen Surgical
Hu-Friedy Mfg. Co., LLC
B. Braun SE
KAI Industries Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hojas de Bisturí Quirúrgicas
- Aspen Surgical
- B. Braun
- Swann-Morton
- KAI Industries Co., Ltd.
- Hu-Friedy Mfg
- PL Medical Co., LLC
- VOGT Medical
- Entrepix Medical
- Feather Safety Razor Co.
- Hill-Rom
- Surgical Specialties Corp.
- Medline Industries
- Mani Inc.
- BD (Bard-Parker)
- Beaver-Visitec International
- SteriLance Medical
- Cincinnati Surgical
- Southmedic Inc.
- Shanghai Surgical
- VWR (Avantor)
Lea el análisis de las empresas de hojas de bisturí quirúrgicas

Oportunidades de mercado y perspectivas futuras
La modernización de la fabricación está creando espacio a corto plazo para los proveedores capaces de ofrecer tolerancias de borde más estrictas y acabados más uniformes para procedimientos mínimamente invasivos y de alta precisión. En mayo de 2026, Aesculap destacó la automatización del desbarbado de hojas de sierra quirúrgica mediante la tecnología ultrasónica ultraTEC, mostrando cómo los métodos de acabado sin contacto pueden reemplazar los pasos manuales y reducir las microrrebabas que afectan el comportamiento de corte. Mejoras de proceso como estas pueden respaldar ofertas diferenciadas de hojas premium, incluidos los productos cerámicos y recubiertos, en los que los equipos de compras evalúan la retención y consistencia del filo de manera medible.
La expansión de capacidad y la localización de la cadena de suministro en América del Norte también son temas activos para nuevas oportunidades de contratación con redes de atención integradas y centros de cirugía ambulatoria. En julio de 2026, HuFriedyGroup inauguró un nuevo campus de fabricación en Northbrook, Illinois, para aumentar la capacidad de producción de instrumentos dentales y quirúrgicos, lo que señala una inversión continua en producción nacional y resiliencia operativa. A nivel de producto, el seguimiento de instrumentos y una mayor estandarización de procedimientos respaldan la demanda de hojas estériles de un solo uso con mejor trazabilidad (control de lotes, eficiencia de empaque y compatibilidad con sistemas de inventario), mientras que los pilotos impulsados por la sostenibilidad en algunos sistemas de salud mantienen los diseños de hojas reutilizables y de mayor duración en las discusiones de licitación.
Recent Industry Developments in Mercado de Hojas de Bisturí Quirúrgicas
- Enero de 2026: Aspen Surgical adquirió Ruhof Healthcare para ampliar su cartera de soluciones de prevención de infecciones y reprocesamiento. La adquisición refuerza el posicionamiento de Aspen Surgical con hospitales y centros de cirugía que están ajustando los flujos de trabajo de esterilización, reprocesamiento y manejo de residuos, complementando sus líneas de productos perioperatorios que incluyen sistemas de bisturí.
- Octubre de 2025: La planta ACTIVE en Melsungen fue puesta en marcha por B. Braun para productos de un solo uso de terapia de infusión, utilizando robótica y vehículos guiados automatizados. Aunque no es específico de hojas, la inversión apunta a un cambio más amplio hacia una fabricación automatizada y de alto rendimiento para productos médicos de un solo uso, reforzando el énfasis competitivo en capacidad escalable y calidad constante.
- Febrero de 2025: Aspen Surgical transfirió la distribución canadiense de productos quirúrgicos, incluidas las hojas y bisturíes Bard-Parker, a Andau Medical bajo un acuerdo exclusivo. El cambio de canal consolida la ejecución de comercialización regional y puede mejorar los niveles de servicio y la disponibilidad para las instalaciones que estandarizan las referencias de hojas en compras multisede.


Mercado de Hojas de Bisturí Quirúrgicas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de hojas quirúrgicas abarca las hojas de corte desechables o reutilizables que se emplean con un mango de bisturí para realizar incisiones y cortar tejido durante la atención quirúrgica y de procedimientos en entornos sanitarios.
Exclusiones del alcance: Esta estimación no incluye herramientas de corte motorizadas, puntas electroquirúrgicas, láseres ni kits completos de instrumentos en los que el valor de la hoja no pueda separarse de forma clara.
Descripción general de la segmentación
- Por Producto
- Hojas de Acero Inoxidable
- Hojas de Acero al Carbono
- Hojas de Aleación de Titanio
- Hojas Cerámicas / Con Recubrimiento de Diamante
- Por Tipo
- Estériles
- No Estériles
- Por Usabilidad
- Desechables
- Reutilizables
- Por Especialidad Quirúrgica
- Cirugía General
- Cirugía Ortopédica
- Cirugía Cardiovascular
- Neurocirugía
- Cirugía Oftálmica
- Cirugía Plástica y Reconstructiva
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria
- Centros Quirúrgicos Especializados
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del mercado y establecer límites realistas para la demanda de procedimientos y el gasto sanitario por geografía. Nos basamos en fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., los Centros para el Control y la Prevención de Enfermedades (CDC) de EE. UU. para señales de procedimientos e infecciones, y la OCDE y el Banco Mundial para el gasto sanitario e indicadores macroeconómicos.
Para mantener los supuestos fundamentados, también revisamos fuentes como la Organización Mundial de la Salud (OMS) para indicadores del sistema de salud, UN Comtrade para flujos comerciales que sirven de proxy del movimiento de suministro, y revistas clínicas y de materiales revisadas por pares que analizan los materiales de las hojas y los patrones de uso. Los informes anuales de empresas, las presentaciones a inversores y las publicaciones de asociaciones médicas de renombre se utilizaron para verificar los patrones de adopción de hojas estériles frente a no estériles y las prácticas de compra en hospitales y centros ambulatorios. Cuando fue útil, se utilizó una suscripción de pago para datos financieros de empresas y una base de datos de patentes para respaldar el contexto de ingresos y la dirección de innovación. Estas fuentes documentales son solo ilustrativas, y también se emplearon muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué se cuenta como una venta de hojas quirúrgicas y cómo se realizan los pedidos en formatos estériles y no estériles. Hablamos con una combinación de fabricantes, distribuidores, personal de compras hospitalarias, administradores de centros de cirugía ambulatoria y clínicos que utilizan hojas con frecuencia, con cobertura en APAC, EMEA y las Américas para reflejar las diferencias de práctica regional. Las aportaciones de estas conversaciones se utilizaron luego para ajustar los supuestos de volumen, los rangos de precio de venta promedio y la distribución por usuario final antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 21% | APAC: 46% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 24% | EMEA: 32% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un conjunto de demanda de arriba hacia abajo vinculado a los procedimientos, donde los volúmenes quirúrgicos por entorno de atención se tradujeron en consumo de hojas utilizando el número típico de hojas por procedimiento y el comportamiento de reabastecimiento. Para mantener la estimación realista por región, el modelo se ajustó utilizando indicadores como el crecimiento de los procedimientos quirúrgicos, la expansión de los centros de cirugía ambulatoria, la preferencia por hojas estériles de un solo uso, la intensidad de licitaciones y compras grupales, y la evolución de precios de las hojas de acero inoxidable frente a las de carbono de alto grado.
Después de eso, se utilizaron aproximaciones selectivas de abajo hacia arriba para corroborar los totales. Esto implicó principalmente verificar ingresos de proveedores muestreados, la retroalimentación de canales de distribuidores, y un ASP simple multiplicado por volúmenes de unidades estimados para los principales países donde la calidad de los datos era más sólida. Cuando las divulgaciones de los proveedores estaban incompletas, las brechas se manejaron mediante asignación basada en ratios utilizando la combinación de procedimientos y el número de instalaciones, y luego se sometieron a prueba con las aportaciones de las entrevistas.
Las previsiones se produjeron mediante análisis de escenarios anclados en el crecimiento esperado de los procedimientos y los cambios en las compras, con supuestos refinados mediante el consenso de expertos de las conversaciones primarias. La adopción más rápida de hojas estériles y una mayor participación ambulatoria se trataron como casos favorables, mientras que la presión de precios en las compras y una recuperación más lenta de los procedimientos electivos se trataron como casos desfavorables.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzadamente con señales independientes como estadísticas de procedimientos, tendencias de utilización sanitaria y dirección de flujos comerciales para confirmar que las tasas de crecimiento y las divisiones regionales seguían siendo plausibles. Cuando algún país mostraba aumentos inusuales en el consumo implícito o los precios, se revisaban los factores impulsores y se ajustaban los supuestos pertinentes antes de la aprobación final.
Se sigue una revisión de varios pasos, en la que la lógica del modelo, los datos de entrada y la aritmética son revisados por otro analista y luego se finalizan tras resolver las discrepancias. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos relevantes, como cambios normativos que afectan el uso estéril, interrupciones de suministro o grandes reajustes de precios. Antes de la entrega, se realiza una revisión final para garantizar que las cifras reflejen la información más reciente disponible.
Estimación de Mordor Intelligence del mercado de hojas quirúrgicas en comparación con otras estimaciones publicadas
Los valores publicados para hojas quirúrgicas a menudo no son idénticos porque el límite del mercado puede cambiar de pequeñas maneras, y los supuestos de precios y volumen no siempre se prueban de la misma manera en todas las regiones. Las diferencias también provienen del año declarado, de si las cifras se informan en dólares corrientes, y de la rapidez con la que se supone que el crecimiento de los procedimientos se normaliza.
La tabla comparativa muestra una dispersión más estrecha alrededor de la escala de 200 millones de USD, lo que sugiere que los supuestos de alcance y consumo unitario son los principales factores determinantes. En el modelo de Mordor Intelligence, el recuento se limita a las hojas de bisturí independientes utilizadas para el corte durante los procedimientos, con volúmenes estériles frente a no estériles validados mediante verificaciones de compras hospitalarias y ambulatorias en lugar de inferirse a partir de agrupaciones amplias de suministros quirúrgicos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 234,75 millones de USD (2026) | |
| Editorial del Sector A | 222,82 millones de USD (2025) | Utiliza un año base anterior y puede aplicar una trayectoria de precios más suave entre materiales, lo que puede subestimar los cambios abruptos observados en los reajustes de licitaciones y los descuentos de distribuidores. |
| Editorial de Consultoría B | 218,57 millones de USD (2025) | Probablemente vincula la demanda de forma más directa con la actividad quirúrgica general sin ajustar completamente las hojas por procedimiento según el entorno, lo que puede reducir los totales en mercados con mayor intensidad ambulatoria. |
En general, la diferencia se explica más por lo que se cuenta y con qué rapidez se actualizan los precios y el uso que por una única tasa de crecimiento. Al mantener los supuestos trazables hasta los volúmenes de procedimientos, la combinación de entornos y rangos realistas de ASP, la estimación sigue siendo repetible y fácil de reconciliar durante las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de hojas quirúrgicas?
El mercado de hojas quirúrgicas está valorado en USD 234,75 millones en 2026.
¿A qué ritmo se espera que crezca el mercado de hojas quirúrgicas?
Se proyecta que el mercado crezca a una CAGR del 5,12% y alcance USD 301,27 millones en 2031.
¿Qué segmento de producto tiene la mayor cuota?
Las hojas de acero inoxidable lideran con una cuota de ingresos del 61,32% en 2025.
¿Qué región geográfica crece más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,58% hasta 2031.
¿Por qué las hojas desechables son tan ampliamente adoptadas?
Las directrices de control de infecciones y las eficiencias operativas de los instrumentos de un solo uso impulsan el 79,08% de cuota de mercado para las hojas desechables.
¿Cuál es la principal oportunidad de crecimiento para los fabricantes?
El suministro de hojas cerámicas de precisión y con recubrimiento de diamante para cirugías mínimamente invasivas y robóticas, la categoría de producto de crecimiento más rápido con una CAGR del 5,72%, ofrece el mayor potencial al alza.
Última actualización de la página el:



