
Tamaño y Participación del Mercado de Sistemas Submarinos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.85 % |
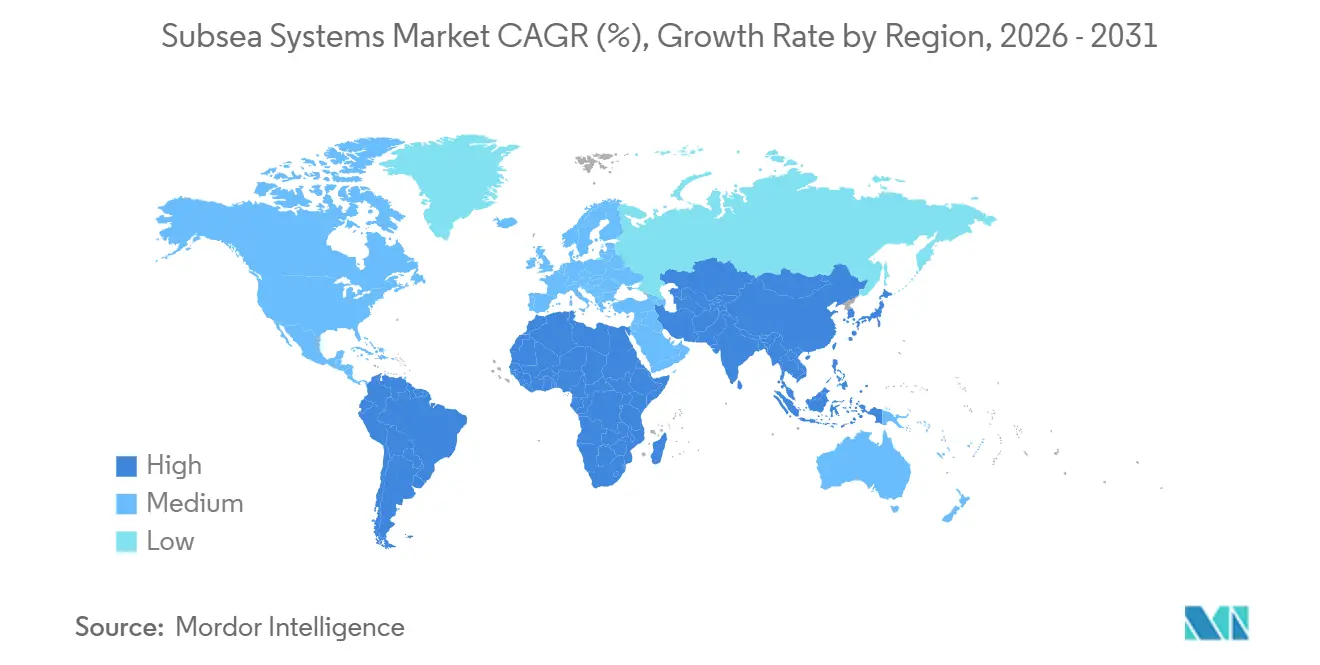
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
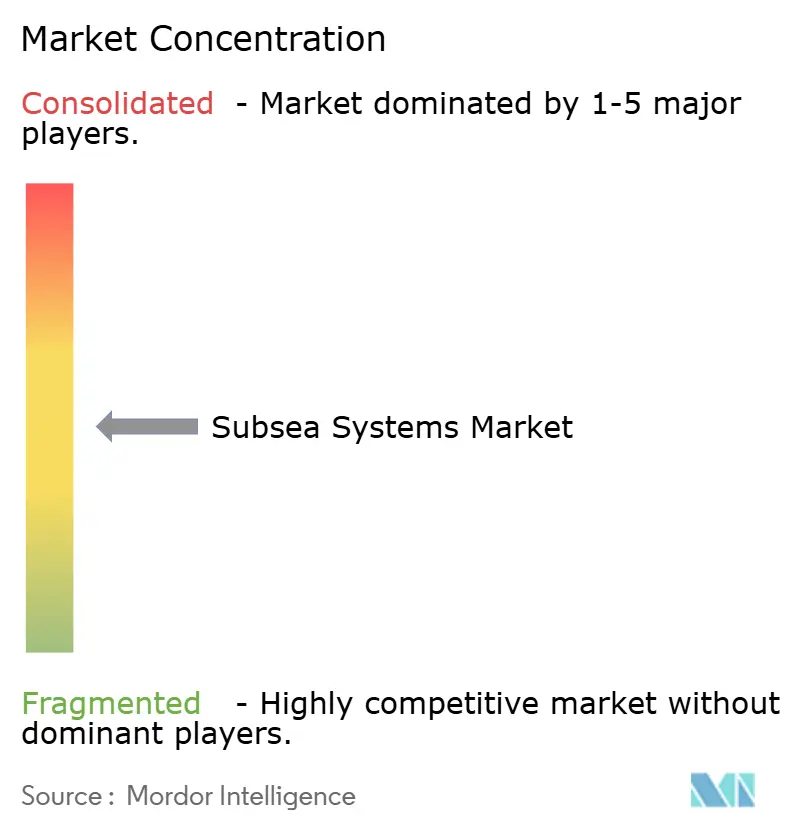
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Submarinos por Mordor Intelligence
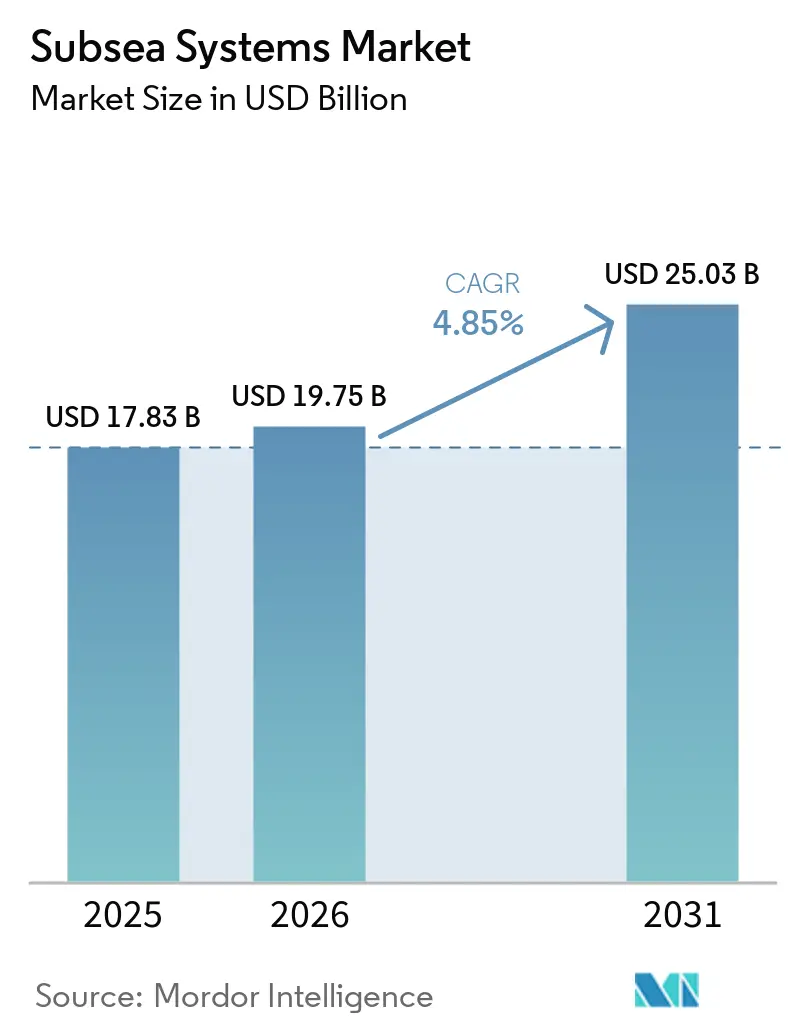
Se proyecta que el tamaño del Mercado de Sistemas Submarinos se expanda desde USD 17,83 mil millones en 2025 y USD 19,75 mil millones en 2026 hasta USD 25,03 mil millones en 2031, registrando una CAGR del 4,85% entre 2026 y 2031.
Los operadores están dirigiendo el capital hacia conexiones de retorno rentables que vinculan nuevos pozos a embarcaciones flotantes de producción, almacenamiento y descarga existentes, reduciendo los costos unitarios hasta en un 40% en cuencas de aguas profundas.[1] Un aumento del 23% en las aprobaciones de proyectos en aguas profundas durante 2025, combinado con avances en el procesamiento submarino que reducen los precios de equilibrio por debajo de USD 40 por barril, está ampliando el margen de inversión.[2] El crecimiento es más sólido en campos de aguas ultraprofundas, equipos de alta presión de nicho y tecnologías digitales que reducen los gastos de inspección, mantenimiento y reparación. La diferenciación competitiva gira en torno a modelos integrados de ingeniería-adquisición-construcción-instalación (EPCI), hardware modular estandarizado y movimientos tempranos hacia la captura de carbono e infraestructura submarina para energía eólica en alta mar. La escasez en la cadena de suministro de aleaciones de titanio y semiconductores, y los cambios de política como la moratoria de arrendamiento del Golfo de México de 2024, moderan el impulso, aunque las perspectivas a mediano plazo siguen siendo positivas.
Conclusiones Clave del Informe
- Por tipo de sistema, los sistemas de producción submarina representaron el 66,1% de la participación del mercado de sistemas submarinos en 2025, mientras que se prevé que los sistemas de procesamiento submarino se expandan a una CAGR del 5,8% hasta 2031.
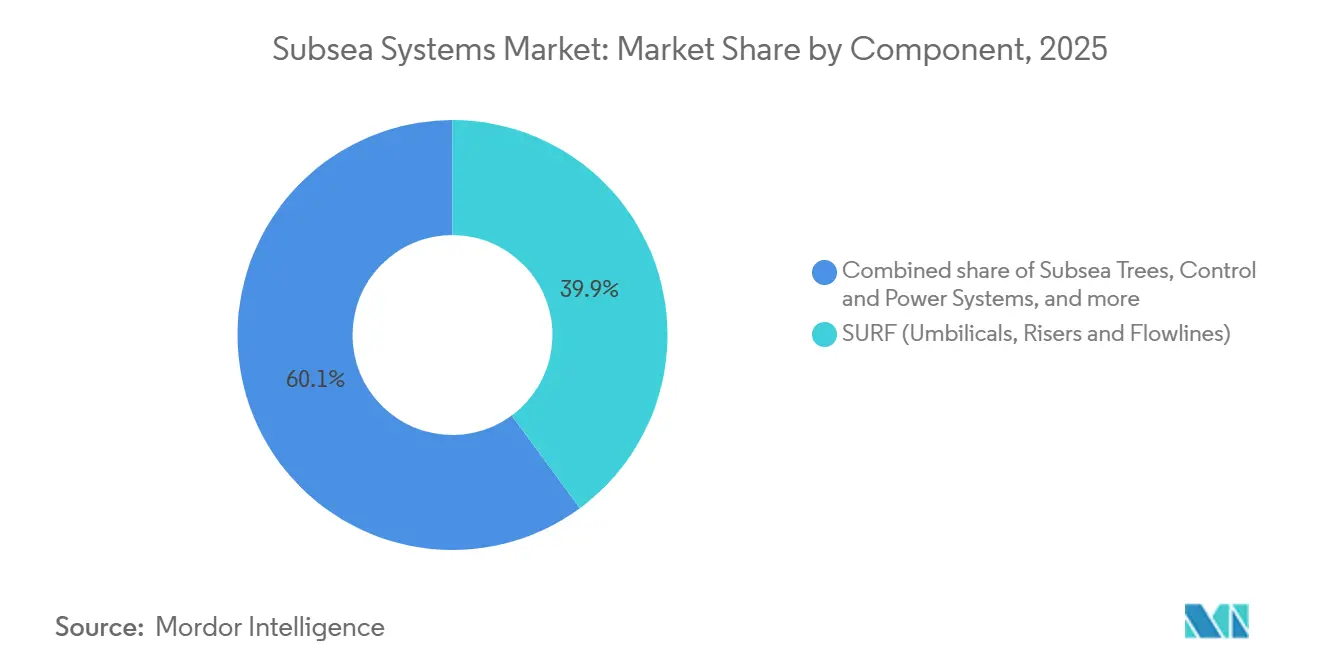
- Por componente, SURF capturó el 39,9% del tamaño del mercado de sistemas submarinos en 2025 y se proyecta que crezca a una CAGR del 6,5% hasta 2031.
- Por profundidad del agua, los proyectos en aguas someras representaron el 61,5% de la participación del mercado de sistemas submarinos en 2025; las aguas ultraprofundas avanzan a una CAGR del 7,7% hasta 2031.
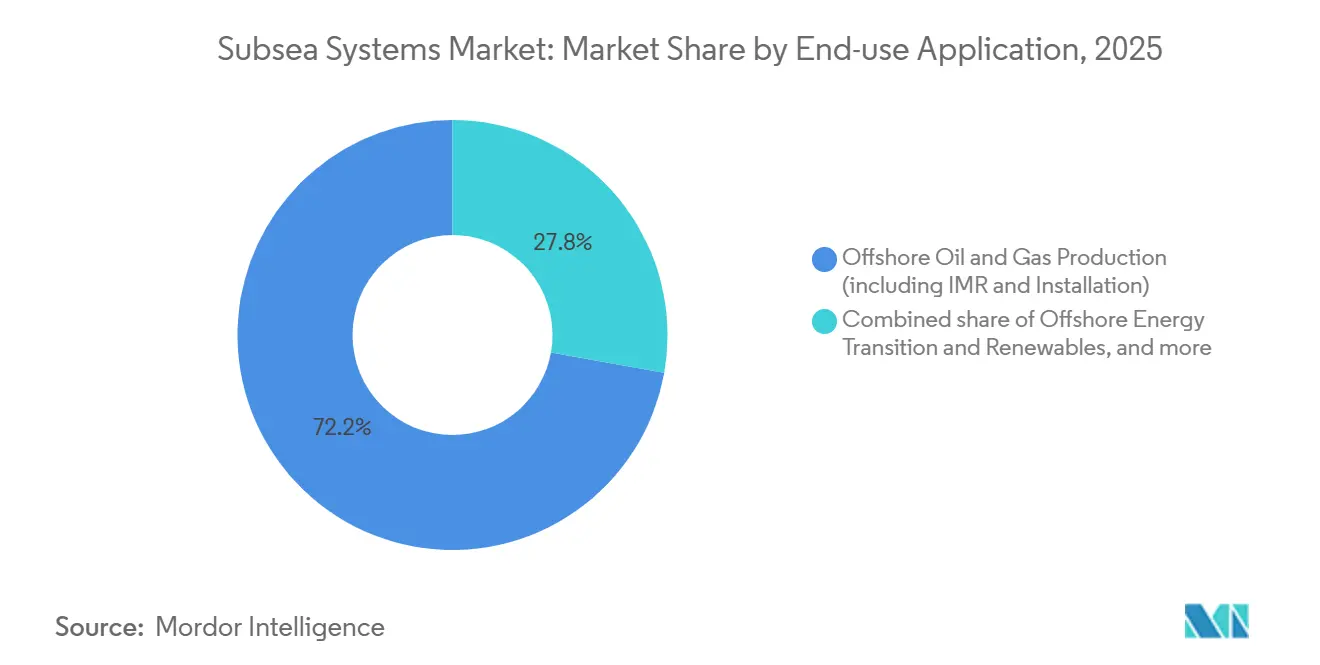
- Por aplicación de uso final, la producción de petróleo y gas en alta mar dominó con una participación de ingresos del 72,2% en 2025, mientras que la transición energética y las energías renovables en alta mar se expandirán a una CAGR del 14,2% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 34,7% del mercado de sistemas submarinos en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 11,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mejora de la economía de proyectos mediante conexiones de retorno a FPSO | +1.2% | Brasil, Guyana, África Occidental | Mediano plazo (2-4 años) |
| Aumento en las aprobaciones de campos en aguas profundas y ultraprofundas | +1.5% | América del Sur, Golfo de México, África Occidental | Corto plazo (≤ 2 años) |
| Avances tecnológicos en equipos de impulsión y alta presión | +0.9% | Mar del Norte, Golfo de México, Brasil | Largo plazo (≥ 4 años) |
| Tendencia al alza en extensión de vida de campos maduros y gasto en IMR | +0.7% | Mar del Norte, Golfo de México | Mediano plazo (2-4 años) |
| Adopción temprana de infraestructura submarina de inyección de CO₂ | +0.4% | Noruega, Reino Unido, Australia | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo basado en gemelos digitales e inteligencia artificial | +0.3% | Noruega, Reino Unido, Golfo de México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mejora de la Economía de Proyectos mediante Conexiones de Retorno a FPSO
Eliminar plataformas fijas y tuberías de exportación en profundidades de agua superiores a 1.000 m reduce el gasto inicial hasta en un 45%.[3] El campo Búzios conecta 24 pozos a cuatro FPSO a través de una red de 180 km y opera con un precio de equilibrio de USD 35 por barril, en comparación con USD 55 para configuraciones de plataformas fijas. Las plantillas de pozos replicables en el proyecto Yellowtail de ExxonMobil redujeron las horas de ingeniería en un 40% y permitieron una inversión por fases alineada con el rendimiento probado del yacimiento.[4] La modularidad del FPSO Caminho de Azule Energy permite futuras conexiones de pozos sin modificaciones en la superestructura, justificando una prima del 15% en el costo inicial del equipo.
Aumento en las Aprobaciones de Campos en Aguas Profundas y Ultraprofundas
Cuarenta y siete proyectos alcanzaron la decisión final de inversión en 2025, frente a treinta y ocho en 2024. Petrobras planea 180 nuevos pozos y 12 FPSO en sus activos pre-sal para mantener una producción de 2,3 millones de b/d hasta 2030. El Bloque Stabroek de Guyana añadió tres aprobaciones que requieren setenta y dos árboles y 420 km de líneas de flujo en 1.600 m de agua. Las fases de Kaminho y Greater Tortue Ahmeyim en África Occidental integran compresión submarina para aumentar la recuperación en un 18% en yacimientos maduros. El campo Anchor de Chevron, el campo más profundo del mundo a 20.000 psi, validó un diseño que desbloquea cuatro mil millones de barriles en prospectos similares del Golfo de México.
Avances Tecnológicos en Equipos de Impulsión y Alta Presión
Catorce estaciones de compresión submarina instaladas por la división OneSubsea de SLB habían añadido 1.200 millones de barriles de reservas recuperables para 2025. Baker Hughes aumentó el caudal de Ormen Lange en 280 MMpcd, aplazando una expansión de superestructura de USD 1.800 millones. El árbol de 20.000 psi de Aker Solutions reduce la huella del cabezal de pozo en un 30% y admite instalaciones en un solo viaje, ahorrando cinco días de embarcación por pozo. La separación de agua en fondo de pozo de TechnipFMC redujo la carga en la superestructura en un 40% en Mero, reduciendo el tamaño y el costo del FPSO.
Tendencia al Alza en Extensión de Vida de Campos Maduros y Gasto en IMR
El trabajo de IMR y campos maduros ahora captura el 38% del capital submarino en cuencas maduras. Equinor invirtió USD 1.100 millones en Gullfaks para reemplazar veintidós árboles y líneas de flujo resistentes a la corrosión, añadiendo 150 millones de barriles de reservas. Oceaneering registró un aumento del 34% en contratos de IMR en 2025, utilizando vehículos operados de forma remota (ROV) que reducen la dependencia de buzos. Las conexiones cuestan entre USD 8 y 12 millones por pozo con un período de recuperación de 18 meses con el petróleo por encima de USD 60. Los gemelos digitales en Aker BP redujeron el tiempo de inactividad no planificado en un 22% y extendieron los intervalos de inspección a cinco años.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones y moratorias de perforación en alta mar | -0.8% | Estados Unidos, partes de Europa | Corto plazo (≤ 2 años) |
| Volatilidad del precio del petróleo | -0.6% | Global | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de aleaciones y electrónica | -0.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de talento en la fuerza laboral de ROV y robótica | -0.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones y Moratorias de Perforación en Alta Mar
La moratoria de EE. UU. de 2024 retiró 12 millones de acres, eliminando la demanda en áreas que antes producían el 18% de la producción en alta mar nacional. El plan de Dinamarca de detener nuevas licencias en el Mar del Norte para 2050 dejó varados USD 3.200 millones en proyectos submarinos. Un impuesto extraordinario del 78% en el Reino Unido disuadió cuatro desarrollos que requerían cuarenta y ocho árboles. El capital se está redirigiendo hacia Brasil, Guyana y Oriente Medio, que captaron el 64% del gasto submarino en 2025. Los ciclos de inversión más cortos favorecen las pequeñas conexiones de retorno, reduciendo la intensidad de equipos por campo.
Cuellos de Botella en la Cadena de Suministro de Aleaciones Especiales y Electrónica
La escasez de esponja de titanio Grado 5 elevó los plazos de entrega a 18 meses en 2025. Japón y Rusia suministran el 62% de la producción, lo que impulsa la recalificación a un costo entre un 25% y un 30% más alto. La prohibición de exportación de mineral de níquel de Indonesia redujo el níquel refinado global en un 8%. Los chips lógicos avanzados para módulos de control submarino enfrentan retrasos de 14 meses bajo restricciones de exportación, lo que lleva a algunos operadores a revertir a sistemas hidráulicos que ofrecen un 15% menos de ancho de banda de datos. La Agencia Internacional de Energía (AIE) proyecta una intensidad mineral un 35% mayor para 2030, amplificando el riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema:
El Procesamiento Gana Terreno a Medida que la Producción MaduraSe espera que los sistemas de procesamiento submarino se amplíen a una CAGR del 5,8% hasta 2031, superando al mercado general de sistemas submarinos. La compresión Åsgard de Equinor añadió 306 millones de boe de reservas en 2024. Los módulos de impulsión de Baker Hughes en Ormen Lange aumentaron la exportación en 280 MMpcd sin cambios en la superestructura. La demanda de soporte e intervención submarina crece un 4,2% anual a medida que los contratos de IMR aumentan en el Mar del Norte y el Golfo de México. Las interfaces estandarizadas API 17G e ISO 13628 ahora reducen los plazos de fabricación en un 20%.
El dominio continuo de los sistemas de producción refleja la participación del 66,1% del mercado de sistemas submarinos registrada en 2025, aunque el crecimiento se modera a medida que las aprobaciones de campos nuevos se estabilizan. Los paquetes EPCI integrados reducen los plazos de entrega, pero la saturación en árboles convencionales redirige el presupuesto hacia la compresión, la impulsión y las actualizaciones de control digital. En cuencas maduras, las intervenciones de modernización sustentan un flujo de pedidos estable para los sistemas de reacondicionamiento.
Por Componente:
SURF Domina en Medio del Alargamiento de las Conexiones de RetornoSURF capturó el 39,9% del tamaño del mercado de sistemas submarinos en 2025 y crecerá a una CAGR del 6,5% a medida que los tie-backs se extiendan más allá de los 150 km en la Cuenca Orange de Namibia. Los risers de ola perezosa de acero en Mero redujeron el tiempo de instalación en un 40%. Los umbilicales electro-hidráulicos híbridos con detección de fibra óptica detectan anomalías térmicas 72 horas antes que los manómetros de presión. Los rboles submarinos tienen una participación del 18,2%, con diseños de 20.000 psi que permiten yacimientos profundos de alta presión.
Los sistemas de control y energía, incluidos los sistemas de control submarinos, están migrando hacia arquitecturas totalmente eléctricas que reducen el peso del umbilical en un 40% y duplican los intervalos de mantenimiento. El variador de velocidad submarino de ABB en Johan Sverdrup alimenta las bombas directamente a través de un enlace de 8 MW, eliminando las unidades hidráulicas. Los manifolds, bombas y módulos de impulsión representan una participación del 17,3%, con la impulsión creciendo un 7,1% anual a medida que se expanden los programas de recuperación mejorada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Profundidad del Agua:
Las Aguas Ultraprofundas se Aceleran a Pesar del Dominio de las Aguas SomerasLos activos en aguas someras aún representaron el 61,5% de la participación del mercado de sistemas submarinos en 2025, beneficiándose de conexiones de retorno en campos maduros que cuestan entre USD 8 y 12 millones por pozo. Los proyectos en aguas ultraprofundas en Brasil, Guyana y nuevos yacimientos en África Occidental respaldan una CAGR del 7,7%, impulsada por la concentración de recursos y el hardware avanzado de 20.000 psi. El campo Big Foot de Chevron utiliza diseños de árboles probados en aguas someras adaptados para presiones ultraprofundas, demostrando la transferencia de tecnología entre profundidades.
Las aguas profundas (500-1.500 m) tuvieron una participación del 23,8%, con TotalEnergies instalando dieciocho árboles en Ikike entre 1.200 m y 1.400 m. Los sistemas modulares estandarizados bajo el programa Subsea 2.0 de TechnipFMC reducen los costos en un 30%, reduciendo la brecha económica entre las clases de profundidad.
Por Aplicación de Uso Final:
La Transición Energética Perturba la Hegemonía del Petróleo y GasLa producción de petróleo y gas en alta mar aseguró el 72,2% de la participación del mercado de sistemas submarinos en 2025. La disciplina de capital se centra en activos pre-sal de alta especificación, como el plan de USD 64.000 millones de Petrobras hasta 2029. El incremento Marjan de Saudi Aramco añade treinta y seis pozos en 90 m de agua, destacando las ventajas de costo en regiones de baja tributación.
La transición energética y las energías renovables en alta mar avanzan a una CAGR del 14,2%. Los proyectos de captura y almacenamiento de carbono Northern Lights y Bifrost reutilizan la infraestructura submarina existente, reduciendo los costos de capital en más de la mitad. Los cables de energía eólica en alta mar para Dogger Bank y Empire Wind crean un mercado de cables de USD 8.200 millones para 2030. La energía y las comunicaciones submarinas crecen un 8,3% anual, mientras que la minería en aguas profundas permanece en espera pendiente de las regulaciones de 2027.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Sistemas Submarinos de América del Norte
América del Norte retuvo el 34,7% de la cuota de mercado de sistemas submarinos en 2025. El Golfo de México impulsa la demanda de equipos de alta presión, como lo evidencian los siete árboles de Anchor clasificados para 20.000 psi. La aprobación de Canadá de 5 GW de energía eólica flotante frente a Nueva Escocia posiciona a los proveedores de cables para contratos de varios años. Las cesiones de campos en México invitan a conexiones de aguas poco profundas de bajo costo.
Mercado de Sistemas Submarinos de Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 11,9% hasta 2031. CNOOC planea instalar 120 árboles para la Bahía de Bohai antes de 2030. El proyecto KG-DWN-98/2 de ONGC instalará dieciocho árboles en aguas de más de 1.800 m de profundidad. Petronas sancionó veinticuatro pozos para Limbayong y Jerun en 2024. Las evaluaciones ambientales más estrictas de China añaden seis meses a los permisos, pero mejoran la transparencia.
Mercado de Sistemas Submarinos de Europa y América del Sur
Europa se estabiliza a medida que los operadores se orientan hacia la extensión de vida útil y el almacenamiento de carbono (CCS). Sleipner inyecta actualmente 1,7 millones de t/año de CO₂ con clasificaciones de equipos de treinta años. Doce licencias de CCS en el Reino Unido requerirán cuarenta pozos de inyección y 200 km de tuberías. América del Sur mantiene una alta demanda de árboles de alta especificación, ya que Petrobras ordenó setenta y dos unidades durante 2024-2025. Argentina estudia un sitio de energía eólica flotante de 2 GW frente a Buenos Aires.
Mercado de Sistemas Submarinos de Oriente Medio y África
Oriente Medio y África emergen como regiones de equilibrio. Marjan perforará treinta y seis pozos submarinos, mientras que los proyectos Hail y Ghasha de ADNOC emplean manifolds de gas diseñados para un 22% de H₂S. El proyecto Kaminho de África Occidental conecta quince pozos a través de un manifold de 12 ranuras instalado por Subsea 7.
Panorama regulatorio
Los sistemas submarinos están condicionados por la seguridad en costa afuera, la obtención de permisos ambientales y las normas técnicas que afectan la calificación de equipos y los cronogramas de instalación. En los Estados Unidos, la Oficina de Seguridad y Cumplimiento Ambiental (BSEE) administra los requisitos de petróleo y gas costa afuera conforme al 30 CFR Parte 250, incluidas las expectativas sobre documentación y presentación de tecnología para desarrollos submarinos complejos como HPHT y tiebacks.
La convergencia de normas sigue influyendo en las especificaciones globales y en la calificación de proveedores. La norma ISO 13628-1:2025 actualizó los requisitos para el diseño y la operación de sistemas de producción submarina (incluidas las aplicaciones de energía baja en carbono), mientras que la ISO 14723:2025 establece especificaciones para válvulas de tuberías submarinas que complementan las prácticas basadas en API. En el Reino Unido, las directrices de evaluación de tuberías específicas de proyectos emitidas en 2026, incluidas las directrices de evaluación para la instalación SURF de la Fase 1 de Rosebank y otras obras de tuberías, destacan cómo los procesos de evaluación ambiental previa a la construcción y de Autorización de Obras de Tuberías condicionan la actividad de SURF submarino y la infraestructura relacionada.
Panorama Competitivo
Los cinco principales proveedores, TechnipFMC, Subsea 7, Aker Solutions, Baker Hughes y SLB OneSubsea, en conjunto representaron el 58% del valor global de EPCI en 2025, lo que indica una consolidación moderada. El modelo iEPCI de TechnipFMC redujo los plazos de Mero-3 en 18 meses y recortó el costo instalado en un 22%. La Alianza de Integración Submarina entre Aker y Subsea 7 apunta a un ahorro de costos del 20% al fusionar fábricas de equipos con flotas de instalación.
El liderazgo tecnológico se centra en gemelos digitales, procesamiento submarino y control totalmente eléctrico. Aker BP redujo el tiempo de inactividad en un 22% mediante modelos impulsados por Cognite. Las catorce unidades de compresión de SLB aseguran ingresos de servicio plurianuales. Los proveedores de nivel medio se reposicionan: Dril-Quip abandonó los árboles de uso general para centrarse en risers para entornos hostiles. Los fabricantes de cables Prysmian y Nexans se diversifican hacia la energía eólica en alta mar, ampliando el alcance submarino. Las solicitudes de patentes, lideradas por las veintitrés de TechnipFMC en 2024, enfatizan el procesamiento y el control digital.
Líderes de la Industria de Sistemas Submarinos
-
Subsea 7 SA
-
TechnipFMC PLC
-
Akastor ASA
-
National-Oilwell Varco Inc
-
Baker Hughes Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Submarinos Empresas cubiertas en este informe
- TechnipFMC
- Subsea 7
- Aker Solutions
- Baker Hughes
- SLB (OneSubsea)
- Halliburton
- Oceaneering International
- National Oilwell Varco
- Dril-Quip
- Saipem
- Prysmian Group
- Nexans
- Vallourec
- ABB
- Siemens Energy
- Flowserve (Framo)
- Kongsberg
- Weatherford
- Magma Global
- GE Vernova (GE Oil & Gas)
Oportunidades de mercado y perspectivas futuras
Los tiebacks de ciclo corto y los programas de campos maduros están sosteniendo una demanda repetible de equipos submarinos estandarizados y flotas de instalación, lo que beneficia a los proveedores capaces de integrar árboles de producción, manifolds, sistemas de control y SURF bajo modelos de entrega integrados. La evidencia contractual muestra que este patrón continúa en 2026, incluida la adjudicación por parte de Equinor de aproximadamente 536 millones de EUR para una primera ola de proyectos de tieback submarino en la plataforma continental noruega (TWIN, Omega Sor, Tyrihans Nord y Brime), y la adjudicación por parte de Petrobras a Subsea7 de un contrato SURF de gran magnitud (más de 1.250 millones de USD) para Sepia 2 en la cuenca de Santos, en Brasil.
Otra área de enfoque es la electrificación y las operaciones submarinas con abundantes datos, en las que operadores y contratistas se están alejando de la complejidad hidráulica hacia arquitecturas totalmente eléctricas y monitoreo en tiempo real para reducir la carga de intervención y la exposición ambiental. En Asia-Pacífico, el alcance submarino vinculado a desarrollos de gas e infraestructura de exportación también está generando demanda, reflejado en los contratos de SLB OneSubsea de 2026 para un umbilical de tubo de acero de 94,6 km para el desarrollo Kutei North Hub en Indonesia, además de paquetes submarinos multipozo como el Baleine Fase 3 liderado por Eni frente a la costa de Costa de Marfil. En Europa, las expansiones de transporte y almacenamiento submarino relacionadas con CCS añaden un flujo adyacente para soluciones de tuberías, control e integridad que se alinean con las expectativas de diseño y garantía transfronterizas.
Desarrollos recientes de la industria en Mercado de Sistemas Submarinos
- Julio de 2026: TechnipFMC obtuvo múltiples contratos submarinos de Equinor para desarrollos de tieback frente a las costas de Noruega (Omega Sor, Brime, Tyrihans Nord y TWIN). Las adjudicaciones refuerzan la contratación basada en cartera en torno a plantillas de tieback estandarizadas y entrega integrada, lo que favorece una ejecución más rápida en varios proyectos de pequeña y mediana escala.
- Septiembre de 2025: Petrobras adjudicó a TechnipFMC un contrato para sistemas de producción submarina que abarca proyectos greenfield, brownfield y de revitalización, incluido apoyo a la instalación y servicios durante toda la vida del campo. La estructura apunta a una preferencia continua por la contratación submarina de tipo marco que combina equipos con un alcance de servicio de larga duración.
- Agosto de 2024: Un programa de conversión de VLCC avanzó hacia convertirse en el séptimo FPSO de TotalEnergies en Angola, con un paquete SURF que incluye aproximadamente 30 km de líneas de flujo submarinas, risers y umbilicales para conectarse a una red de producción submarina. El desarrollo destaca las continuas expansiones submarinas lideradas por FPSO, en las que el contenido SURF y la capacidad de instalación representan una parte significativa del valor del proyecto.
Mercado de Sistemas Submarinos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de sistemas submarinos se define como los ingresos obtenidos por equipos y sistemas integrados que operan en el lecho marino o bajo el agua para permitir el desarrollo de campos costa afuera, el soporte a la producción y la conectividad submarina.
Exclusiones del alcance: Los equipos terrestres de petróleo y gas y el hardware general de plataformas de superficie costa afuera quedan excluidos, salvo que se vendan como parte de un paquete de sistema submarino.
Descripción General de la Segmentación
- Por Tipo de Sistema
- Sistemas de Producción Submarina
- Sistemas de Procesamiento Submarino
- Soporte e Intervención Submarina
- Por Componente
- SURF (Umbilicales, Risers y Líneas de Flujo)
- Árboles Submarinos
- Cabezales de Pozo
- Manifolds
- Sistemas de Control y Energía
- Bombas y Compresores Submarinos
- Módulos de Impulsión Submarina
- Otros Componentes (Flotabilidad, Válvulas, Zanjeadoras)
- Por Profundidad del Agua
- Aguas Someras (Hasta 500 m)
- Aguas Profundas (500 a 1.500 m)
- Aguas Ultraprofundas (Por encima de 1.500 m)
- Por Aplicación de Uso Final
- Producción de Petróleo y Gas en Alta Mar (incluido IMR e Instalación)
- Transición Energética y Energías Renovables en Alta Mar
- Energía y Comunicaciones Submarinas
- Minería Submarina
- Otros (Defensa y Seguridad, Almacenamiento Submarino, Académico e Investigación)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Noruega
- Reino Unido
- Francia
- Italia
- Alemania
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Catar
- Sudáfrica
- Nigeria
- Argelia
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, mapear la cadena de valor y recopilar indicadores de referencia que explican los niveles de actividad submarina. Nos apoyamos en fuentes públicas como estadísticas y perspectivas energéticas de organismos como la EIA de EE. UU. y la AIE, comunicados sobre actividad costa afuera y marítima de entidades como la Organización Marítima Internacional, e indicadores macroeconómicos de comercio de fuentes como UN Comtrade.
También revisamos actualizaciones regulatorias, anuncios de adjudicación de proyectos, informes anuales y presentaciones para inversores de empresas activas en equipos y servicios submarinos, con el fin de comprender cómo el calendario de la demanda se refleja en la contratación y en las estructuras contractuales habituales. En paralelo, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para verificar si la dirección del crecimiento coincide con las señales de actividad observadas. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y se revisaron muchas otras referencias públicas para respaldar la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se está comprando e instalando en los desarrollos submarinos, y cómo variaron los precios y los plazos de entrega en los principales grupos de equipos. Conversamos con una combinación de contratistas, proveedores de componentes y operadores costa afuera en APAC, EMEA y las Américas, de modo que las carteras de proyectos regionales y el comportamiento de contratación pudieran reflejarse en los supuestos finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | CXOs: 21% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 20% | EMEA: 35% |
| Actores menores: 22% | Gerentes: 59% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente que reconstruye la demanda a partir de señales de actividad costa afuera, y luego convirtió esa demanda en gasto en sistemas submarinos aplicando la intensidad típica de equipos según la profundidad del agua y el tipo de proyecto. Una vez establecido el conjunto de demanda, los totales se corroboraron mediante aproximaciones ascendentes selectivas, incluyendo valores de contratos muestreados, exposición de ingresos de proveedores al sector submarino, y verificaciones simples de precio de venta promedio por volumen en unidades comunes como árboles, manifolds y longitudes de umbilicales.
Varios insumos prácticos orientaron el modelo, entre ellos el ritmo de sanción de proyectos en aguas profundas y ultraprofundas, la intensidad de los tie-backs submarinos frente a nuevos desarrollos, el calendario de instalación e intervención, y el movimiento de precios observado vinculado al acero, la capacidad de fabricación y la disponibilidad de embarcaciones. Para el pronóstico, se utilizó un análisis de escenarios de modo que el caso base refleje la visión más consistente de las entrevistas sobre el calendario de proyectos, el traslado de la inflación y el riesgo de retrasos en los cronogramas. Cuando la información ascendente era incompleta para geografías más pequeñas o componentes de nicho, las brechas se gestionaron mediante ratios de referencia anclados a cuencas comparables y luego se verificaron con retroalimentación de expertos.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante varias verificaciones, incluyendo la comparación del gasto submarino implícito con la dirección del capex costa afuera, el impulso de adjudicación de proyectos y la actividad de mantenimiento relacionada con la base instalada. Cuando aparecieron grandes variaciones a nivel de región o sistema, los supuestos se revisaron nuevamente y se ajustaron solo cuando las señales de respaldo se mantuvieron consistentes.
Antes de la aprobación final, el modelo y los análisis pasan por una revisión analítica de múltiples etapas para que las inconsistencias y valores atípicos sean identificados y corregidos. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando retrasos importantes en proyectos, grandes adjudicaciones, o perturbaciones en políticas y precios cambian materialmente las perspectivas. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Sistemas Submarinos de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los valores publicados para los sistemas submarinos frecuentemente no coinciden porque los autores aplican diferentes límites de alcance, años de referencia y reglas para contabilizar los ingresos de proyectos irregulares. Otra fuente de diferencia es el tratamiento de los precios, ya que los pedidos de equipos submarinos pueden variar rápidamente con los costos del acero, las tarifas de embarcaciones y las variaciones en los plazos de entrega.
El impulso de adjudicación de árboles submarinos y SURF, el ritmo de sanción de proyectos en aguas profundas y la dirección del capex costa afuera son puntos de evidencia que mantienen la estimación de Mordor Intelligence vinculada a señales de compra de corto plazo, en lugar de basarse únicamente en carteras de proyectos de largo alcance. Las diferencias siguen apareciendo cuando algunos editores amplían la cobertura hacia servicios costa afuera más amplios, eligen un año base anterior que suaviza el ciclo, o asumen una escalada más rápida del precio de venta promedio sin verificarlo frente a las condiciones actuales de contrato y entrega.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 19,75 mil millones de USD (2026) | |
| Editor del Sector A | 22,50 mil millones de USD (2025) | Utiliza un año base diferente y parece contabilizar un conjunto más amplio de funciones submarinas, como impulsión, separación, inyección y compresión, lo que puede elevar el total declarado más allá de los paquetes de sistemas centrales en una vista de un solo año. |
| Plataforma de Investigación B | 20,89 mil millones de USD (2024) | Ancla la serie en un período anterior y probablemente suaviza el calendario de proyectos, lo que puede desplazar el tamaño reportado en años en que las adjudicaciones e instalaciones son irregulares entre cuencas y profundidades de agua. |
En general, la dispersión se explica principalmente por la elección del año base, la amplitud con que se incluyen elementos submarinos adyacentes y el grado en que el calendario y los precios se suavizan a lo largo de los años. Al mantener la construcción del mercado rastreable a indicadores de actividad claros y luego verificar los totales con controles simples de proveedores y contratos, el número final resulta más fácil de reproducir con los mismos insumos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas submarinos?
El tamaño del mercado de sistemas submarinos se situó en USD 19,75 mil millones en 2026 y se prevé que alcance USD 25,03 mil millones para 2031.
¿Qué segmento crece más rápido en el período de pronóstico?
Se proyecta que las aplicaciones submarinas de transición energética y energías renovables en alta mar se expandan a una CAGR del 14,2% hasta 2031.
¿Qué importancia tiene SURF en el gasto total?
SURF representó el 39,9% del tamaño global del mercado de sistemas submarinos en 2025 y se espera que registre una CAGR del 6,5% hasta 2031.
¿Qué región lidera la demanda actualmente?
América del Norte lideró con una participación del 34,7% del mercado de sistemas submarinos en 2025, impulsada por la actividad en aguas profundas del Golfo de México.
¿Qué papel desempeñan las conexiones de retorno a FPSO en la economía de los proyectos?
Las conexiones de retorno a FPSO existentes pueden reducir los costos de capital hasta en un 40%, bajando los precios de equilibrio a cerca de USD 35 por barril en entornos de aguas profundas.
¿Cómo afecta el riesgo en la cadena de suministro a las perspectivas del mercado?
Los largos plazos de entrega de aleaciones de titanio y semiconductores pueden añadir costos y retrasos, reduciendo la CAGR global en un estimado de 0,5%.