
Tamaño y Participación del Mercado de Servicios para Campos Petroleros en Alta Mar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 45.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.78 % |
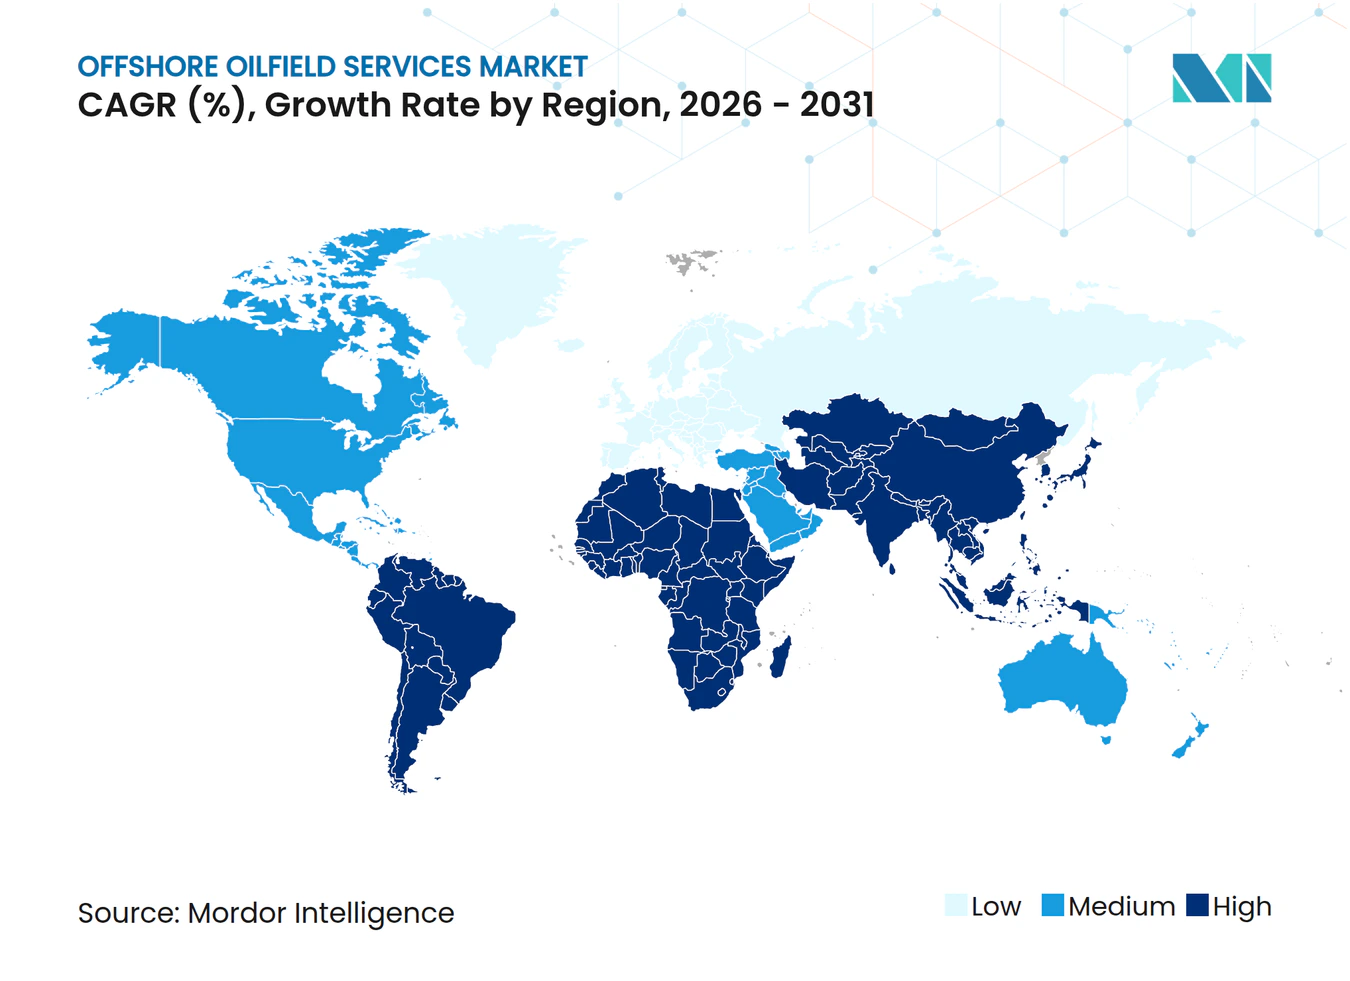
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios para Campos Petroleros en Alta Mar por Mordor Intelligence
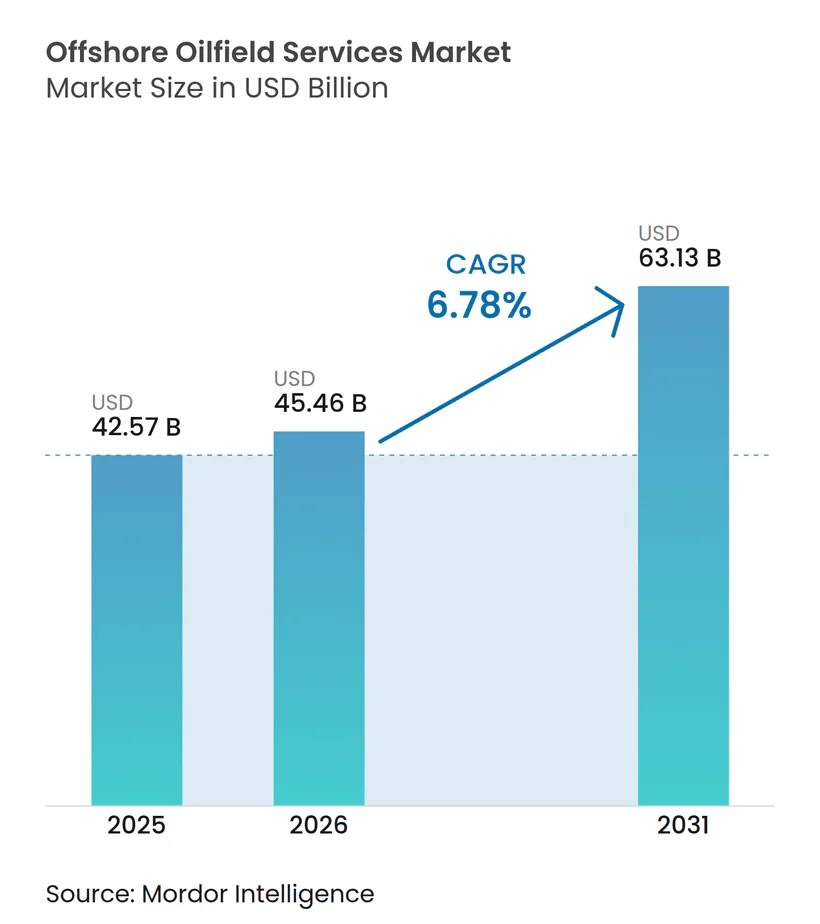
El tamaño del Mercado de Servicios para Campos Petroleros en Alta Mar en 2026 se estima en USD 45,46 mil millones, creciendo desde el valor de 2025 de USD 42,57 mil millones, con proyecciones para 2031 que muestran USD 63,13 mil millones, creciendo a una CAGR del 6,78% durante 2026-2031.
El repunte de los proyectos en aguas profundas y ultraprofundas, la mayor escasez de plataformas de alta especificación y los mandatos para operaciones con menores emisiones contribuyen al renovado impulso. Los operadores canalizan capital hacia barriles de alto impacto mientras utilizan herramientas digitales para mejorar la eficiencia de perforación y mantener los costos de equilibrio por debajo de USD 50 por barril. Los contratistas responden ampliando sus flotas de alta especificación, integrando análisis en tiempo real en la entrega de pozos y alineándose con las políticas de contenido nacional para asegurar contratos a largo plazo. Las agendas de seguridad energética en Asia-Pacífico y Oriente Medio sustentan programas de perforación plurianuales, mientras que los desarrollos en el pre-sal sudamericano anclan la próxima frontera de crecimiento.
Conclusiones Clave del Informe
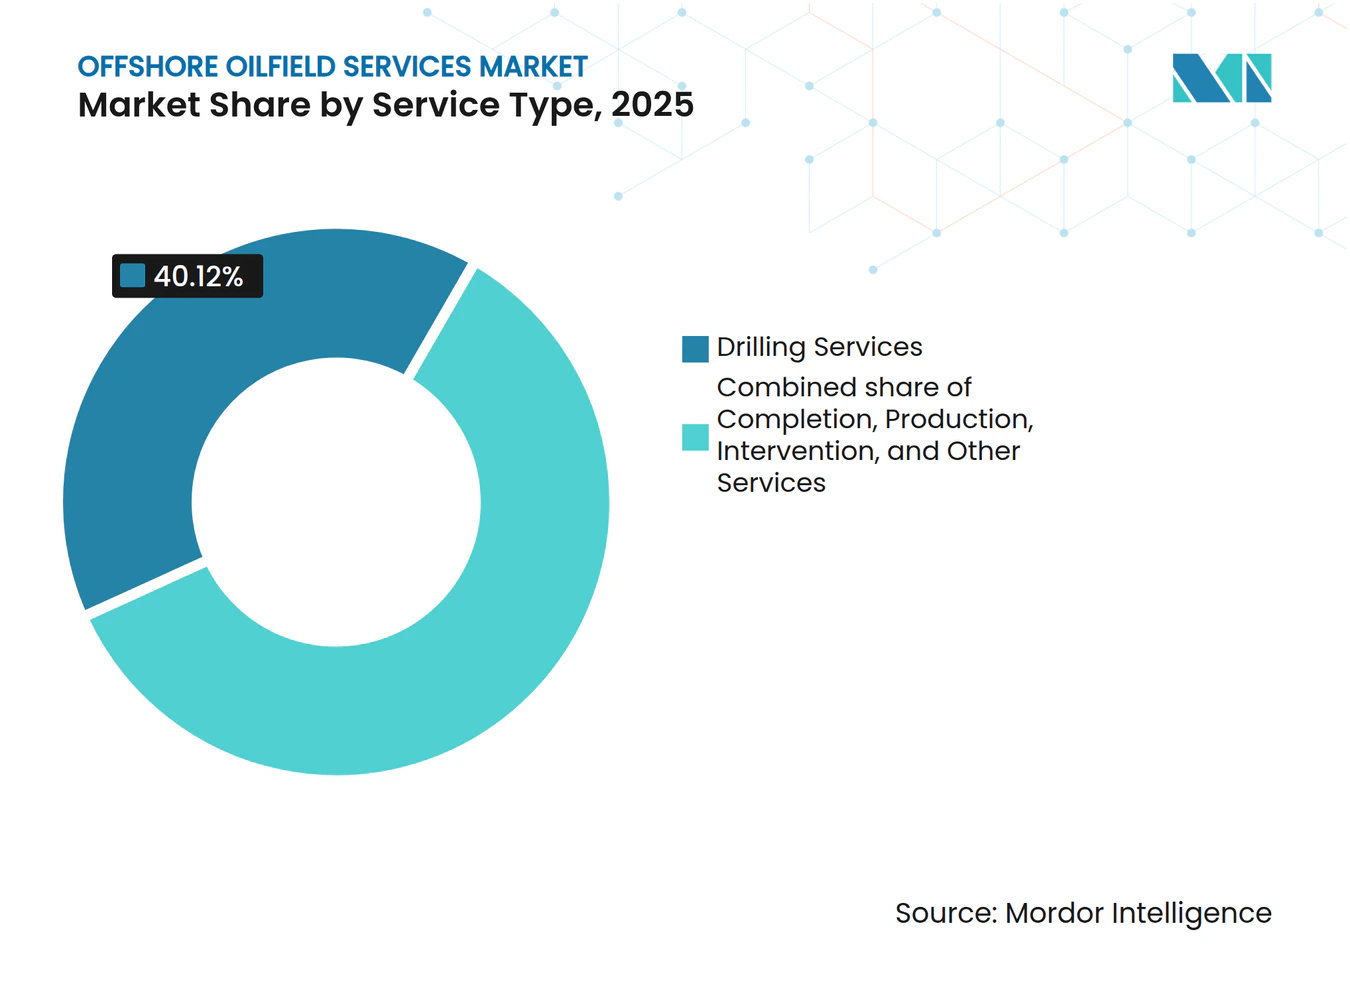
- Por tipo de servicio, la perforación representó el 40,12% de la participación del mercado de servicios para campos petroleros en alta mar en 2025; se prevé que los servicios de producción e intervención se expandan a una CAGR del 7,25% hasta 2031.
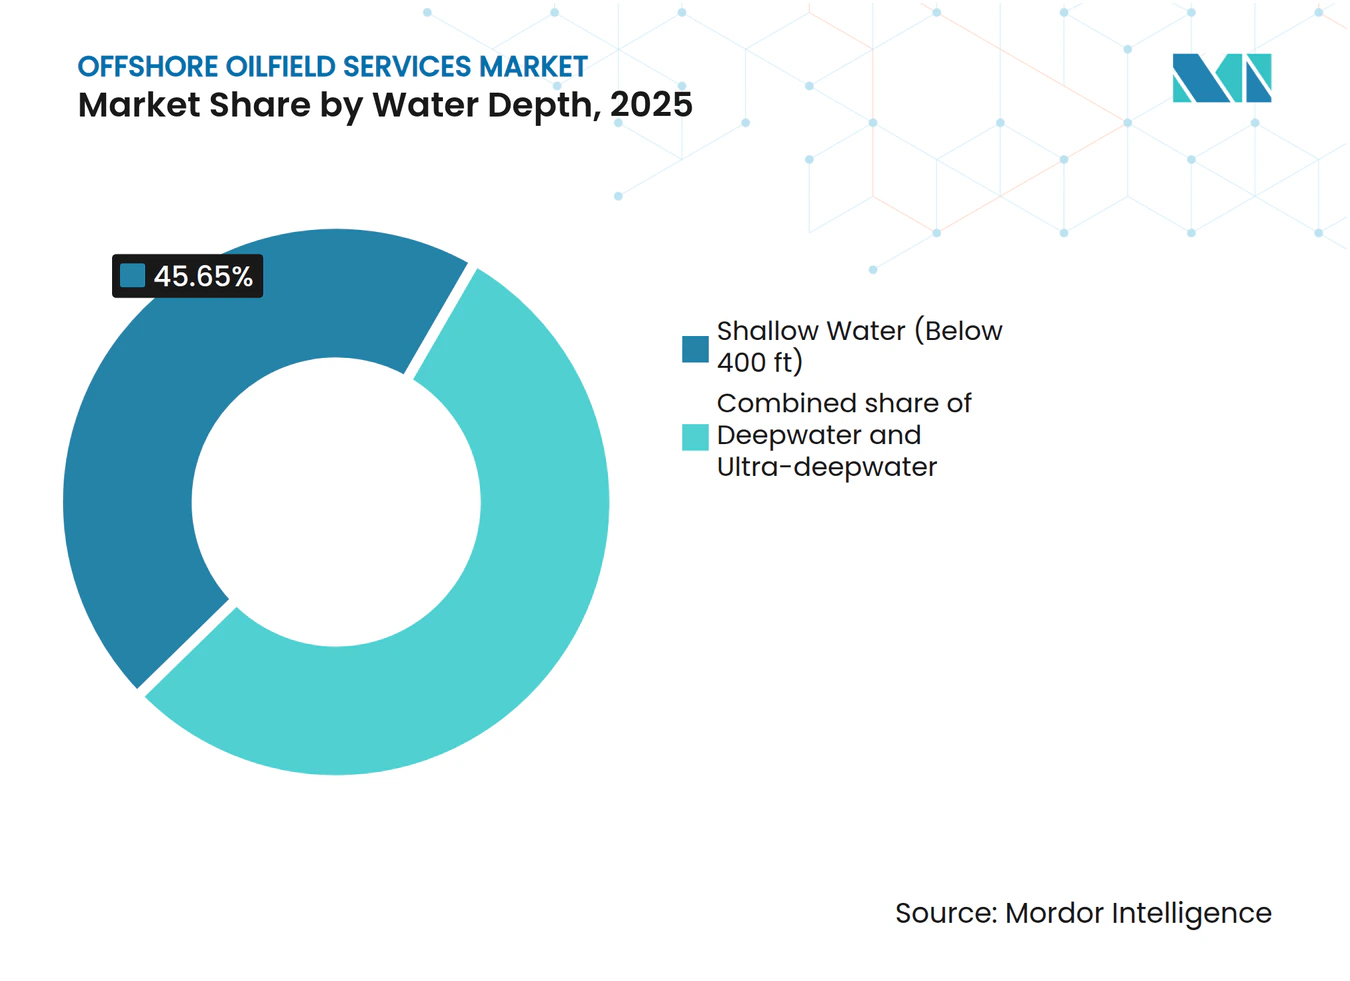
- Por profundidad del agua, las operaciones en aguas someras por debajo de 400 pies lideraron con una participación del 45,65% en 2025; se espera que los proyectos en aguas ultraprofundas por encima de 5.000 pies crezcan a una CAGR del 8,12% hasta 2031.
- Por geografía, Asia-Pacífico representó el 47,15% de los ingresos de 2025, mientras que se proyecta que América del Sur registre una CAGR del 7,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclo alcista de perforación en aguas profundas y ultraprofundas | +0.9% | Golfo de México, Brasil, África Occidental | Mediano plazo (2-4 años) |
| Escasez de plataformas jack-up modernas y buques de perforación de 7.ª generación | +0.7% | Asia-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Impulso de contratos de seguridad energética nacional en Asia y MENA | +0.6% | Asia-Pacífico como núcleo, con extensión hacia MENA | Largo plazo (≥ 4 años) |
| Contratos de servicios integrados con enfoque digital | +0.5% | América del Norte, Europa, seguimiento global | Mediano plazo (2-4 años) |
| Ola de desmantelamiento en cuencas maduras | +0.4% | UKCS, Australia, Golfo de México | Largo plazo (≥ 4 años) |
| Normas de créditos por metano para embarcaciones en alta mar | +0.3% | Europa, América del Norte, aplicación global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo Alcista en los Compromisos de Perforación en Aguas Profundas y Ultraprofundas
La utilización de buques de perforación está en camino de alcanzar el 97% en 2025, una marcada reversión respecto a los mínimos de 2020, a medida que proyectos como el contrato Trion de SLB por USD 800 millones en México y el desarrollo Kaskida de BP retoman sus fases de ejecución[1]. Los recientes hallazgos de múltiples miles de millones de barriles en Namibia añaden nueva superficie al inventario de aguas profundas. Los contratistas se apoyan en buques de perforación con doble sistema de prevención de reventones, posicionamiento dinámico y procesamiento submarino para desbloquear recursos que antes no eran económicamente viables. Los operadores, confiados en la demanda a largo plazo, aceptan plazos de entrega más largos a cambio de barriles escalables e incorporan gemelos digitales para mantener los costos de los pozos predecibles. Los yacimientos en aguas ultraprofundas por encima de 5.000 pies emergen, por tanto, como superficie central para el crecimiento futuro de la producción.
Desequilibrio entre Oferta y Demanda de Plataformas Jack-up Modernas y Buques de Perforación de 7.ª Generación
Los buques de perforación de séptima generación alcanzan actualmente tarifas diarias cercanas a USD 500.000 y aseguran contratos plurianuales, como lo ejemplifica la expansión de flota de Noble Corporation y su cartera de pedidos de USD 7.500 millones tras la adquisición de Diamond Offshore[2]. Se proyecta que la utilización de plataformas jack-up sea del 86% en 2025 en el Sudeste Asiático y Oriente Medio, donde la demanda en aguas someras sigue siendo resiliente. La limitada actividad de nuevas construcciones desde 2015, combinada con el desguace acelerado de plataformas más antiguas, sustenta la escasez. Los operadores, por tanto, aseguran plataformas con mayor anticipación y por períodos más largos, mientras los contratistas aceleran las reactivaciones e invierten en mejoras de doble actividad para capturar precios premium.
Impulso Nacional hacia la Seguridad Energética en Asia y MENA
Los contratos a largo plazo están ganando terreno a medida que los gobiernos priorizan la producción doméstica. Qatar comprometió más de USD 5.000 millones en desarrollos de GNL y petróleo en alta mar, mientras que Kuwait extendió su campaña de seis pozos en alta mar hasta 2026. China lanzó el buque de exploración oceánica profunda Meng Xiang, capaz de perforar 11 km, señalando su intención de reducir la dependencia de plataformas extranjeras. Estos contratos a menudo incluyen cláusulas de transferencia de tecnología y cuotas de contenido local, lo que remodela los modelos de servicio y otorga a los contratistas regionales roles más importantes.
Contratos de Servicios Integrados con Enfoque Digital
La optimización de pozos habilitada por inteligencia artificial de Baker Hughes para Saudi Aramco redujo el tiempo no productivo en porcentajes de dos dígitos, demostrando la optimización en tiempo real a escala[3]. La flota de vehículos operados de forma remota conectados de Oceaneering International muestra ganancias similares en inspección submarina. Los operadores están agrupando cada vez más la perforación, las terminaciones y el monitoreo de producción en contratos basados en resultados, transfiriendo el riesgo a los proveedores de servicios que pueden ofrecer ejecución basada en datos. Este cambio digital es especialmente valioso en aguas profundas, donde las alertas en tiempo real previenen tiempos de inactividad de alto costo y mejoran la seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de tarifas diarias de semisumergibles ante el exceso de capacidad de la flota | -0.5% | Global, particularmente en el Mar del Norte y el Golfo de México | Corto plazo (≤ 2 años) |
| Inflación de costos impulsada por el tipo de cambio para tripulación e insumos | -0.4% | Global, con impacto agudo en mercados emergentes y operaciones transfronterizas | Corto plazo (≤ 2 años) |
| Racionamiento de capital impulsado por criterios ESG por parte de prestamistas occidentales | -0.3% | América del Norte y la Unión Europea, con extensión a proyectos globales | Mediano plazo (2-4 años) |
| Escasez crónica de repuestos de preventores de reventones calificados para HPHT | -0.2% | Operaciones globales en aguas profundas, concentradas en el Golfo de México, Brasil y África Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Tarifas Diarias de Semisumergibles ante el Exceso de Capacidad de la Flota
Los semisumergibles de quinta y sexta generación enfrentan una demanda moderada a medida que los clientes de aguas profundas se inclinan hacia buques de perforación más versátiles. Varias unidades del Golfo de México finalizan sus contratos en 2025 sin trabajo de seguimiento oportuno, lo que reduce la utilización regional por debajo de los promedios de la flota. Los costos operativos de los semisumergibles siguen siendo más altos que los de los buques de perforación a profundidades de agua comparables, lo que limita su competitividad fuera de nichos específicos de entornos hostiles. Los contratistas difieren las mejoras y, en algunos casos, reciclan unidades envejecidas para estabilizar la oferta. El desequilibrio pesa sobre la rentabilidad y actúa como un lastre para la inversión en nuevas tecnologías.
Racionamiento de Capital Impulsado por Criterios ESG por Parte de Prestamistas Occidentales
Los bancos en Europa y América del Norte están imponiendo criterios de emisiones más estrictos a la financiación de proyectos de exploración y producción, redirigiendo así parte del capital hacia las energías renovables. Las empresas independientes más pequeñas tienen dificultades para obtener financiación de proyectos y a menudo recurren a compañías petroleras nacionales o prestamistas energéticos especializados dispuestos a aceptar mayores huellas de carbono. La brecha de financiación acelera las desinversiones de activos, impulsando la consolidación en la industria de servicios para campos petroleros en alta mar, ya que los actores más grandes utilizan la solidez de sus balances para adquirir activos en dificultades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Dominio de la Perforación en Medio del Crecimiento de la ProducciónLos servicios de perforación continuaron liderando el mercado de servicios para campos petroleros offshore con una participación de ingresos del 40,12% en 2025, respaldados por plataformas de uso intensivo de capital que siguen siendo indispensables para el desarrollo de campos. El tamaño del mercado de servicios para campos petroleros offshore vinculado a la perforación está impulsado por proyectos de aguas profundas de ciclo largo que requieren activos de alta especificación durante varios años. Las tarifas diarias elevadas mejoran los márgenes de los contratistas y permiten la reinversión en mejoras de doble actividad y automatización. Los alcances de terminación y reacondicionamiento se amplían a medida que los diseños se vuelven más complejos, mientras que el registro de datos enriquecidos orienta los programas de estimulación que mejoran los factores de recuperación.
Los servicios de producción e intervención están preparados para un CAGR del 7,25% hasta 2031, a medida que los operadores maximizan la producción de los pozos existentes mediante paquetes de intervención con tubería flexible, cable de acero e hidráulica. Este giro se alinea con la disciplina de capital, ofreciendo períodos de recuperación más cortos en comparación con el desarrollo de nuevos campos. Los servicios auxiliares —como sísmica, aviación, embarcaciones de apoyo offshore y desmantelamiento— añaden resiliencia al mercado de servicios para campos petroleros offshore, ampliando las carteras de los contratistas. Las conversaciones de fusión de Seadrill con Transocean ejemplifican el impulso de consolidación del sector, con el objetivo de lograr sinergias operativas y una exposición equilibrada entre los servicios de perforación y producción.



Por Profundidad del Agua:
Bases en Aguas Someras, Fronteras en Aguas UltraprofundasLas campañas en aguas someras por debajo de 400 pies representaron el 45,65% de los ingresos de 2025, ya que las plataformas jack-up ofrecieron soluciones rentables en Oriente Medio, el Sudeste Asiático y México. Los oleoductos establecidos, los centros de procesamiento y los ciclos de desarrollo más cortos mantienen bajos los costos operativos, lo que permite a las compañías petroleras nacionales asegurar adiciones rápidas de producción. El tamaño del mercado de servicios para campos petroleros en alta mar asociado con las plataformas de aguas someras sigue siendo considerable, aunque el crecimiento se modera a medida que disminuyen los barriles de fácil extracción.
Se espera que los proyectos en aguas ultraprofundas por encima de 5.000 pies registren la CAGR más rápida del 8,12% hasta 2031, impulsados por el pre-sal de Brasil, la frontera de Namibia y los prospectos ricos en recursos del Golfo de México de los Estados Unidos. Las unidades de producción flotante, los tendidos de conexión de larga distancia y los sistemas de preventores de reventones de próxima generación aumentan la complejidad del servicio y el valor por pozo. El buque Meng Xiang de China, capaz de perforar hasta una profundidad de 11 km, subraya la carrera tecnológica para alcanzar yacimientos más profundos. Los contratistas que combinan la capacidad de la plataforma con servicios integrados de pozos capturan alcances de trabajo más amplios y márgenes más altos, reforzando un mercado de dos velocidades donde el volumen en aguas someras sustenta la estabilidad y la innovación en aguas ultraprofundas impulsa el crecimiento premium.

Análisis Geográfico
Mercado de Servicios para Campos Petroleros en Alta Mar de Asia-Pacífico
Asia-Pacífico representó el 47,15% de los ingresos de 2025, una posición de liderazgo anclada en el impulso de China por la seguridad del suministro, los campos maduros de aguas someras del Sudeste Asiático y la emergente oportunidad de desmantelamiento de 60 mil millones de USD en Australia. CNOOC planea superar los 2 millones de BOE por día en 2025, respaldado por un gasto de capital de entre 125.000 y 135.000 millones de RMB (17,4–18,8 mil millones de USD) enfocado en Bozhong 26-6, Kenli 10-2 y Yellowtail. Las nuevas plataformas chinas, como Meng Xiang, incrementan la capacidad nacional y reducen la dependencia de unidades extranjeras, mientras que los contratos de arrendamiento a largo plazo aseguran la capacidad de perforación para los proyectos de expansión de GNL.
Mercado de Servicios para Campos Petroleros en Alta Mar de América del Sur
América del Sur es la región de más rápido crecimiento, con una proyección de crecimiento a una CAGR del 7,62%. Petrobras ha destinado 111 mil millones de USD para el período 2025–2029, con las fases Búzios 7 y Mero que requieren extensos servicios de subsuperficie submarina, FPSO y construcción de pozos. Se espera que Guyana alcance una producción de 800.000 bpd en 2025, generando una demanda significativa de árboles de navidad submarinos, embarcaciones de apoyo y modificaciones de instalaciones superiores. Surinam y Trinidad añaden potencial de exploración, sosteniendo campañas de múltiples plataformas que alimentan la cartera de proyectos regional.
Mercado de Servicios para Campos Petroleros en Alta Mar de América del Norte y EMEA
El Golfo de México en América del Norte mantiene un núcleo de aguas profundas con activos de alta productividad, beneficiando al mercado de servicios para campos petroleros en alta mar mediante pozos de evaluación constantes y redesarrollos de campos maduros. Europa equilibra el declive en el Mar del Norte con una creciente cartera de desmantelamiento que requiere experiencia en taponamiento y abandono. Oriente Medio y África registran un crecimiento diversificado: Qatar, los Emiratos Árabes Unidos y Arabia Saudita invierten en capacidad de gas, mientras que Namibia, Angola y Nigeria atraen presupuestos de exploración para yacimientos de frontera.
Panorama regulatorio
La regulación de los servicios petroleros en alta mar se está endureciendo en torno a la garantía de seguridad, el desempeño en emisiones y la previsibilidad de los arrendamientos, con requisitos específicos por cuenca y por regulador. En los Estados Unidos, la Outer Continental Shelf Lands Act sustenta el marco federal, con BOEM administrando el 11.º National OCS Oil and Gas Leasing Program (los períodos de comentarios públicos se abrieron en abril de 2025 y noviembre de 2025, cerrando el más reciente en enero de 2026). En paralelo, BSEE continúa con su supervisión híbrida, prescriptiva y basada en desempeño, para las operaciones en alta mar, y en marzo de 2026 avanzó revisiones propuestas (AA63) vinculadas a los sistemas de preventor de reventones (BOP) y a las presentaciones de control de pozos, lo que aumenta el énfasis en la preparación documentada de los BOP y en flujos de trabajo de cumplimiento estandarizados en los ámbitos de perforación e intervención de pozos.
Fuera de los Estados Unidos, los operadores y las NOC incorporan cada vez más las expectativas de cumplimiento nacionales y regionales en la contratación, incluidas disposiciones de transferencia de tecnología y de contenido local que determinan cómo los proveedores de servicios dotan de personal, se abastecen y ejecutan el trabajo. Esto se observa en programas offshore de larga duración en Asia y Oriente Medio, donde las vías de calificación en licitaciones y adjudicación de contratos favorecen a los proveedores que pueden demostrar sistemas de HSE auditables, mantenimiento de equipos trazable y desarrollo de capacidades locales, junto con prácticas operativas relacionadas con las emisiones para plataformas y flotas de apoyo en alta mar.
Panorama Competitivo
Concentración del Mercado
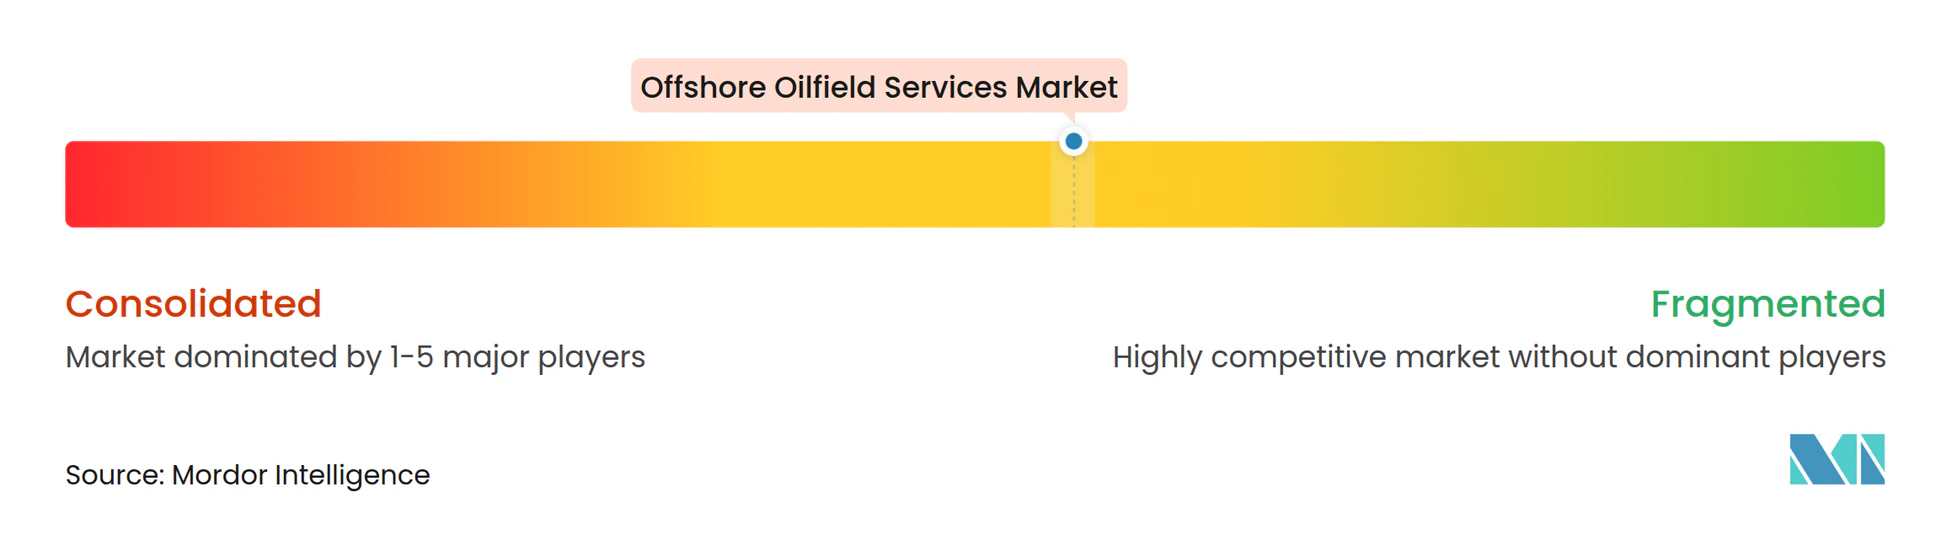
El mercado de servicios para campos petroleros en alta mar exhibe una concentración moderada, ya que los grandes grupos integrados como Schlumberger, Halliburton y Baker Hughes combinan plataformas digitales con bases de activos globales para asegurar contratos basados en resultados. Los contratistas de perforación como Transocean, Valaris y Noble Corporation se diferencian por la capacidad de su flota, las métricas de seguridad y el historial de ejecución; este último ahora cuenta con el mayor conjunto de buques de perforación de 7.ª generación con doble sistema de prevención de reventones tras su adquisición de Diamond Offshore.
La adquisición de KCA Deutag por parte de Helmerich & Payne por USD 1.970 millones reequilibró su exposición a plataformas terrestres al añadir 88 unidades en alta mar y contratos de gestión con activos ligeros en el Mar del Norte y África. La consolidación aporta escala, mayor alcance geográfico y sinergias de costos en adquisiciones y mantenimiento. Los especialistas más pequeños siguen siendo competitivos en nichos —como la intervención submarina, la limpieza de pozos y el mantenimiento de unidades flotantes de producción, almacenamiento y descarga— donde las herramientas propietarias o las certificaciones crean altas barreras de entrada.
La adopción de tecnología ocupa ahora el centro de la diferenciación. La optimización de parámetros de perforación basada en inteligencia artificial reduce los incidentes de tubería atascada, mientras que el mantenimiento predictivo reduce drásticamente el tiempo de inactividad no planificado en equipos rotativos críticos. Las credenciales ESG también influyen en los resultados de las licitaciones: los contratistas que certifican plataformas de menor huella de carbono, electrifican embarcaciones de apoyo o integran equipos de captura de metano obtienen ventajas de puntuación durante las evaluaciones de ofertas.
Líderes de la Industria de Servicios para Campos Petroleros en Alta Mar
-
Transocean LTD
-
Schlumberger Limited
-
Baker Hughes Company
-
Halliburton Company
-
TechnipFMC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios para Campos Petroleros Offshore Empresas cubiertas en este informe
- Schlumberger
- Halliburton
- Baker Hughes
- Weatherford
- Transocean
- Valaris
- Seadrill
- Noble Corp
- China Oilfield Services (COSL)
- TechnipFMC
- Subsea 7
- Saipem
- ADES Holding
- Shelf Drilling
- Nabors Industries
- Expro Group
- Oceaneering Intl.
- Petrofac
- Borr Drilling
- KCA Deutag
- Fluor E&C
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo para los servicios petroleros en alta mar se concentra en desarrollos de aguas profundas técnicamente complejos, donde los modelos de entrega integrada reducen las interfaces entre perforación, subsea y sistemas de producción. La actividad de contratación en 2026 apunta a este cambio: TechnipFMC obtuvo una adjudicación iEPCI para el proyecto Tiber de bp de 20 000 psi en el Golfo de América, lo que subraya la demanda de equipos de alta presión y de capacidades de ejecución integral de proyectos. El Mar del Norte también muestra un renovado ámbito de trabajo en subsea y desarrollo de campos, con TechnipFMC ganando trabajo iEPCI para Vaar Energi, lo que respalda oportunidades para árboles de producción submarinos, umbilicales y servicios de instalación vinculados a carteras multiproyecto.
Un segundo grupo de oportunidades se está formando en torno a compromisos de capacidad a largo plazo para plataformas de alta especificación y la logística marítima asociada, especialmente en cuencas de entornos hostiles y orientadas a la seguridad energética. El acuerdo multiplataforma de Transocean de junio de 2026 con Equinor para tres semisumergibles de entorno hostil en la plataforma continental noruega (más de 1000 millones de USD en cartera de contratos a lo largo de siete años-plataforma) indica una visibilidad de demanda plurianual que puede repercutir en risers, soporte de equipos de control de pozos, preparación para intervención subsea y servicios de base en tierra. A medida que los operadores avanzan hacia una contratación basada en resultados y digital-first, los proveedores de servicios con herramientas de optimización en tiempo real, flotas subsea conectadas y visibilidad confiable de repuestos en las cadenas de suministro globales tienen margen para ampliar su participación de gasto, particularmente donde las restricciones de repuestos de BOP y la escasez de plataformas premium elevan el valor de la confiabilidad y el tiempo de actividad.
Desarrollos recientes de la industria en Mercado de Servicios para Campos Petroleros Offshore
- Julio de 2026: La empresa conjunta SLB OneSubsea obtuvo un contrato EPC multipozo de Eni para entregar sistemas completos de producción subsea para 13 pozos en la Fase 3 del proyecto de aguas profundas Baleine, frente a la costa de Côte d'Ivoire. El acuerdo amplía las capacidades de instalación offshore y refuerza la integración de sistemas subsea para desarrollos de aguas profundas, respaldando la eficiencia en la ejecución de proyectos y el tiempo de actividad de producción a largo plazo en África Occidental.
- Junio de 2026: Transocean anunció un acuerdo multiplataforma con Equinor para tres semisumergibles de entorno hostil Cat D en la plataforma continental noruega, valorado en más de 1000 millones de USD en cartera de contratos a lo largo de siete años-plataforma. El acuerdo amplía la presencia de Transocean en Noruega y proporciona capacidad de alta especificación para respaldar programas de perforación plurianuales en entornos hostiles.
- Junio de 2026: Transocean anunció adjudicaciones de contratos para dos semisumergibles de entorno hostil por un total de 185 millones de USD, incluido un contrato de cinco pozos para Transocean Norge con Harbour Energy (Noruega) y un contrato de dos pozos para Transocean Equinox con Santos (Australia). Las adjudicaciones diversifican la utilización entre Noruega y Australia, impulsando la cartera a corto plazo y reforzando la utilización de la flota de alta especificación para proyectos regionales.
Mercado de Servicios para Campos Petroleros Offshore Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de servicios para campos petroleros offshore se define como los ingresos obtenidos por los servicios prestados a proyectos upstream offshore. Esto incluye trabajos de perforación, terminación de pozos, y producción e intervención en activos offshore a nivel mundial.
Exclusiones del alcance: Se excluyen los servicios para campos petroleros onshore y las ventas de fabricación de equipos puros, a menos que estén agrupados y cotizados como un servicio dentro del contrato offshore.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios de Perforación
- Servicios de Terminación (Cementación, Fracturación Hidráulica)
- Servicios de Producción e Intervención
- Otros Servicios (Embarcaciones de Apoyo en Alta Mar, sísmicos, desmantelamiento, aviación)
- Por Profundidad del Agua
- Aguas Someras (Por debajo de 400 pies)
- Aguas Profundas (400 a 5.000 pies)
- Aguas Ultraprofundas (Por encima de 5.000 pies)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Noruega
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Tailandia
- Vietnam
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Trinidad y Tobago
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Egipto
- Nigeria
- Angola
- Namibia
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la visión inicial de demanda y actividad para proyectos offshore, y para alinear el modelo con las definiciones comunes de la industria. Principalmente se obtuvieron datos del contexto upstream offshore de fuentes públicas como la AIE, la EIA de EE. UU. y la OPEP, junto con señales de proyectos offshore y permisos de fuentes como la Oficina de Gestión de Energía Oceánica de EE. UU. (BOEM) y la Dirección del Petróleo de Noruega.
Para respaldar el lado de tarifas y actividad, también se revisaron estadísticas e informes offshore públicos de fuentes como la Asociación Internacional de Contratistas de Perforación (IADC) y publicaciones de reguladores offshore en las principales regiones productoras. Luego, estas señales se vincularon a informes anuales de empresas, presentaciones para inversores y cobertura de adjudicación de contratos en la prensa de negocios. Para verificaciones de consistencia, se utilizó una base de datos de suscripción de pago para los estados financieros de las empresas y el seguimiento de noticias, y una base de datos de patentes de pago para verificar la dirección tecnológica submarina y de intervención. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron referencias públicas y de pago adicionales para recopilar datos, validarlos y aclarar preguntas abiertas durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos documentales y para separar los ingresos por servicios offshore que son verdaderamente direccionables del gasto offshore adyacente. Se conversó con una combinación de contratistas, operadores offshore y participantes de apoyo a proyectos, y las discusiones abarcaron APAC, EMEA y las Américas, de modo que los ciclos regionales y las diferencias de precios quedaron reflejados en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 14% | APAC: 44% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 31% | EMEA: 36% |
| Actores menores: 14% | Gerentes: 55% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales de actividad y gasto offshore se reconstruyen en un conjunto de servicios direccionables por intensidad de servicio. Se utilizan indicadores como la dirección del gasto upstream offshore, las señales de plataformas offshore activas, el recuento y la complejidad de pozos offshore, y la combinación de aguas profundas frente a aguas someras, de modo que los totales no se alejen de lo que es factible en el campo.
Después de eso, se utilizan aproximaciones selectivas de abajo hacia arriba para corroborar los totales. Esto implica principalmente la acumulación de una muestra de ingresos de proveedores vinculados al trabajo offshore, y luego la verificación de los precios implícitos frente a la dirección de tarifas compartida por los entrevistados. Cuando las divulgaciones de las empresas mezclan offshore y onshore, se aplican claves de asignación utilizando indicios de combinación de negocios y lenguaje contractual, seguido de una reverificación mediante llamadas de seguimiento para que no queden brechas sin resolver.
Para el pronóstico, se utiliza el análisis de escenarios porque el mercado es sensible a las aprobaciones offshore, los retrasos en el calendario de proyectos y la inflación de costos. La visión prospectiva está anclada en variables como el flujo de aprobaciones de proyectos offshore, la participación esperada de aguas profundas, la progresión de los precios de los servicios, las necesidades de intervención en campos maduros y el ritmo de permisos regionales, y luego se ajusta con el consenso de expertos donde los datos públicos son escasos.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon con señales independientes, como la dirección del gasto de capital upstream offshore, los indicadores de actividad offshore regional y los ingresos implícitos por unidad de trabajo, antes de finalizar los números. Cuando aparece una varianza, se rastrea hasta un factor específico, como la combinación de profundidad del agua, el movimiento del precio del servicio o el inicio de un proyecto puntual. Luego se revisan los supuestos y se verifican nuevamente.
Cada estudio se revisa en múltiples pasos analíticos, con recontactos específicos activados cuando el modelo entra en conflicto con la retroalimentación del campo o cuando grandes adjudicaciones de contratos desplazan la demanda a corto plazo. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se completa un pase final previo a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Servicios para Campos Petroleros Offshore de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios para campos petroleros offshore pueden divergir porque las líneas de servicio contabilizadas no siempre son las mismas, y los años base, el momento de la moneda y los supuestos de progresión de precios pueden diferir. Algunas fuentes agrupan los servicios offshore en categorías más amplias de gasto upstream, lo que puede expandir silenciosamente el total incluso cuando el título parece similar.
La tabla muestra la dispersión, y en el modelo de Mordor Intelligence, el valor de 2026 se construye únicamente a partir de los servicios de perforación, terminación, y producción e intervención offshore. Se mantiene separado de las ventas de equipos offshore que no están cotizadas como parte de un contrato de servicio, lo que de otro modo podría inflar las estimaciones más amplias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 45,46 mil millones de USD (2026) | |
| Industry Publisher A | 87,20 mil millones de USD (2024) | Esta cifra se presenta comúnmente como una visión más amplia del gasto offshore que puede combinar servicios con equipos y valor de proyectos integrados, y también puede utilizar precios de año base y momento de moneda diferentes. |
| Industry Publisher B | 48,95 mil millones de USD (2026) | Esta estimación puede ser más elevada cuando se incluyen más actividades de apoyo offshore bajo los servicios y cuando la escalada de tarifas diarias y de servicio se aplica de manera más agresiva durante el período base. |
En las tres cifras, la mayor parte de la diferencia proviene de los límites del alcance en torno a lo que se considera un servicio, y luego de cómo se manejan la escalada de tarifas y el momento de la moneda. Nuestro modelo mantiene los supuestos vinculados a la actividad offshore observable y las señales de tarifas, lo que hace que el total sea más fácil de reproducir y actualizar cuando cambia el calendario de los proyectos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de servicios para campos petroleros en alta mar?
El mercado está valorado en USD 45,46 mil millones en 2026 y se espera que alcance USD 63,13 mil millones en 2031.
¿Qué segmento de servicios lidera la generación de ingresos?
Los servicios de perforación encabezan el ranking de ingresos con una participación del 40,12% en 2025, lo que refleja la naturaleza intensiva en capital de la exploración en alta mar.
¿Qué región está creciendo más rápido?
Se proyecta que América del Sur crezca a una CAGR del 7,62% hasta 2031, liderada por el pre-sal de Brasil y la nueva producción de Guyana.
¿Por qué están ganando terreno los proyectos en aguas ultraprofundas?
Los avances tecnológicos en el procesamiento submarino y los buques de perforación de alta especificación permiten un acceso competitivo en costos a reservas a más de 5.000 pies de profundidad.
¿Cómo afecta la tecnología digital a los contratos de servicios en alta mar?
Los análisis en tiempo real y las operaciones remotas reducen el tiempo no productivo, lo que lleva a los operadores a orientarse hacia acuerdos de servicios integrados basados en resultados.
¿Qué impulsa la consolidación entre los contratistas de perforación?
La escasez de activos, la necesidad de presencias globales equilibradas y la búsqueda de sinergias de costos fomentan fusiones como la adquisición de Diamond Offshore por parte de Noble y la adquisición de KCA Deutag por parte de Helmerich & Payne.