
Tamaño y Participación del Mercado de Cables de Potencia Submarinos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.66 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables de Potencia Submarinos por Mordor Intelligence
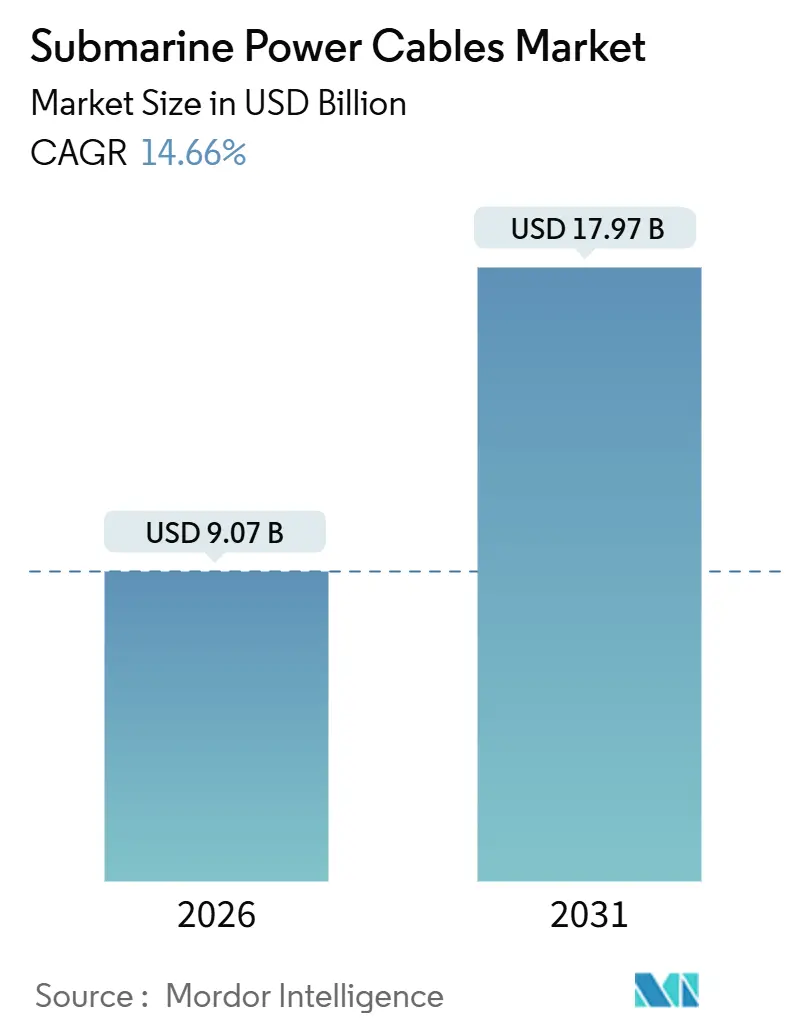
El tamaño del Mercado de Cables de Potencia Submarinos se estima en USD 9.070 millones en 2026 y se espera que alcance USD 17.970 millones en 2031, a una CAGR del 14,66% durante el período de previsión (2026-2031).
El auge refleja el imparable desarrollo de parques eólicos marinos, la consolidación de los enlaces HVDC con aislamiento XLPE a 525 kV y una oleada de proyectos de interconexión respaldados por gobiernos que equilibran la generación renovable entre redes nacionales. Un sólido pipeline de proyectos en Europa, ambiciosos objetivos de capacidad en los Estados Unidos y un apoyo político constante en Asia-Pacífico mantienen elevados los compromisos de capital, mientras que las ampliaciones de fabricación en extrusión de alta tensión ofrecen a los proveedores margen para escalar. Las potencias de las turbinas superiores a 15 megavatios, los proyectos piloto de cimentaciones flotantes y las innovaciones en cables dinámicos reconfiguran las especificaciones técnicas, impulsando a los promotores hacia recorridos de exportación más largos y secciones transversales de conductor mayores. La volatilidad de los precios de los insumos, especialmente en el cobre, y la escasez de buques de reparación continúan presionando los márgenes, aunque los contratos de coste más margen y la adopción de conductores de aluminio amortiguan el impacto. La intensidad competitiva se mantiene elevada a medida que los operadores establecidos se integran verticalmente, despliegan buques posacables de nueva generación y se apresuran a asegurar el cobre y los materiales XLPE de largo plazo.
Conclusiones Clave del Informe
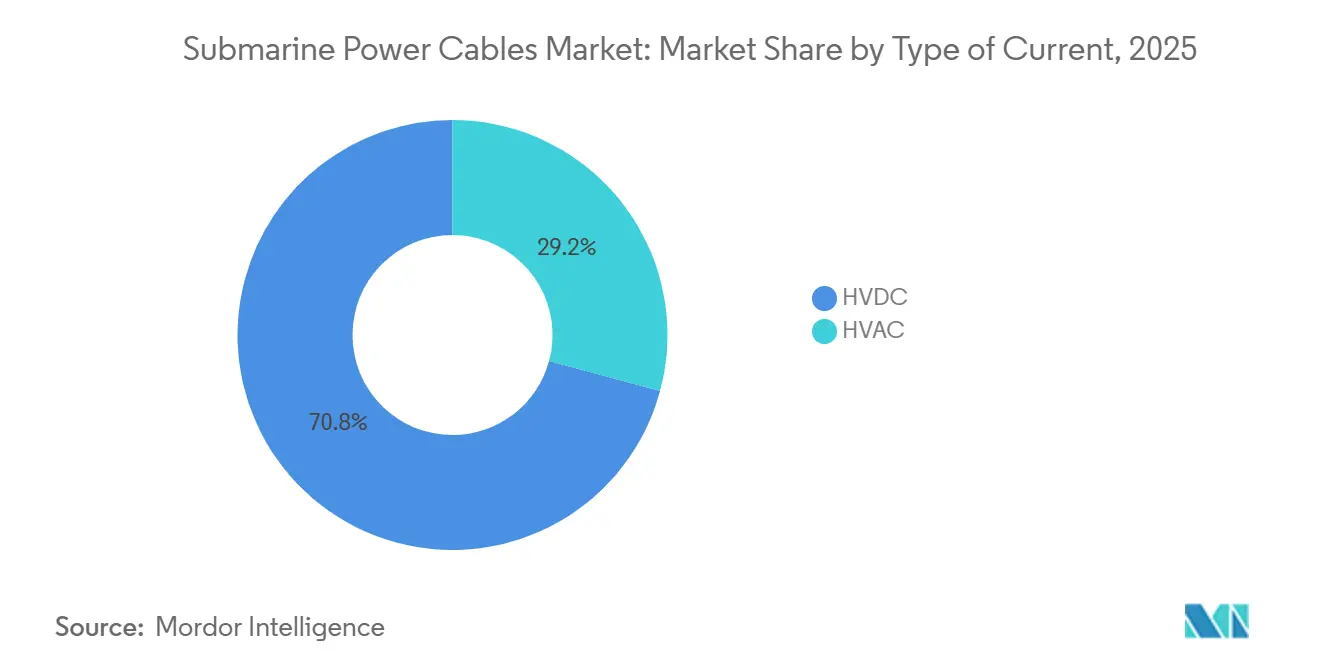
- Por tipo de corriente, el HVDC representó el 70,8% de los ingresos en 2025 y se expande a una CAGR del 15,1% hasta 2031, lo que subraya su dominio en los enlaces de larga distancia y alta capacidad.
- Por clase de voltaje, el segmento de 66-220 kV lideró con una participación de ingresos del 58,5% en 2025, mientras que se prevé que la clase por encima de 220 kV registre la CAGR más rápida del 16,9% hasta 2031.
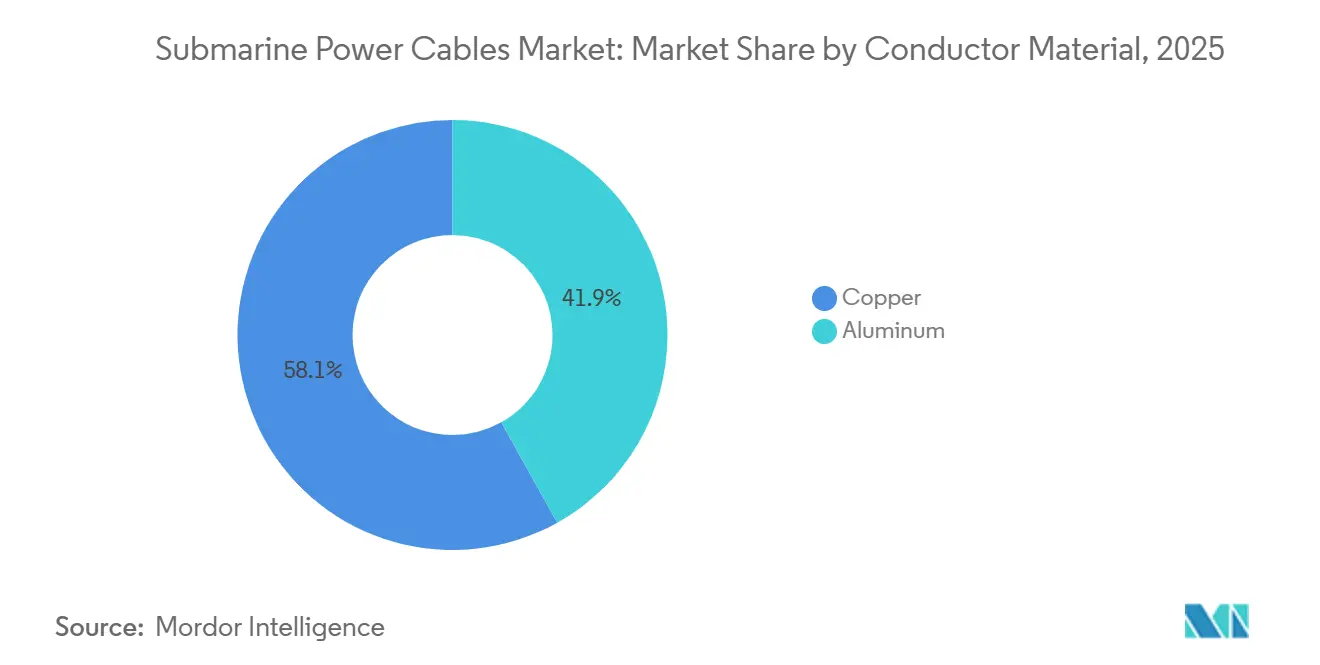
- Por material del conductor, el cobre representó el 58,1% de los ingresos de 2025, mientras que el aluminio está preparado para la CAGR más alta del 16,5% gracias a sus ventajas en coste y peso.
- Por tipo de núcleo, los diseños de núcleo único representaron el 64,7% de las instalaciones de 2025; se proyecta que las variantes multinúcleo crezcan a una CAGR del 16,2% a medida que los promotores buscan reducir el número de zanjas.
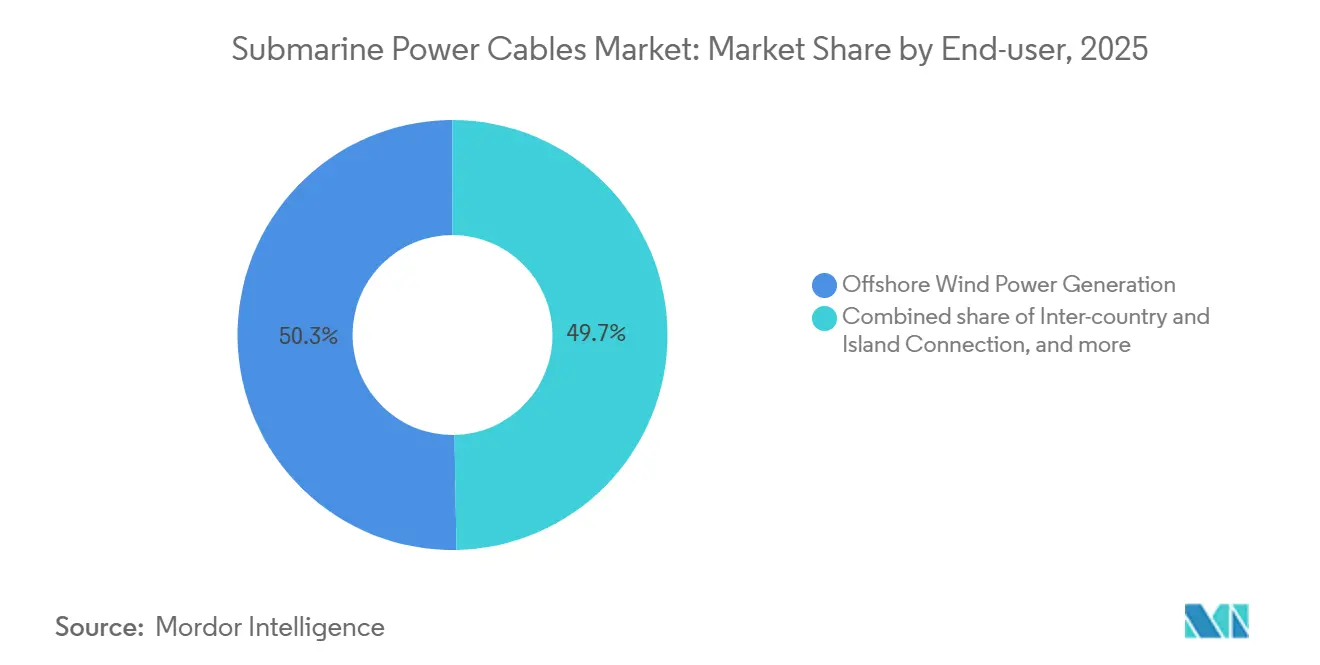
- Por usuario final, la generación eólica marina captó el 50,3% de la demanda de 2025; los interconectores entre países e islas lideran el crecimiento con una CAGR del 15,7% impulsada por los mandatos de seguridad energética.
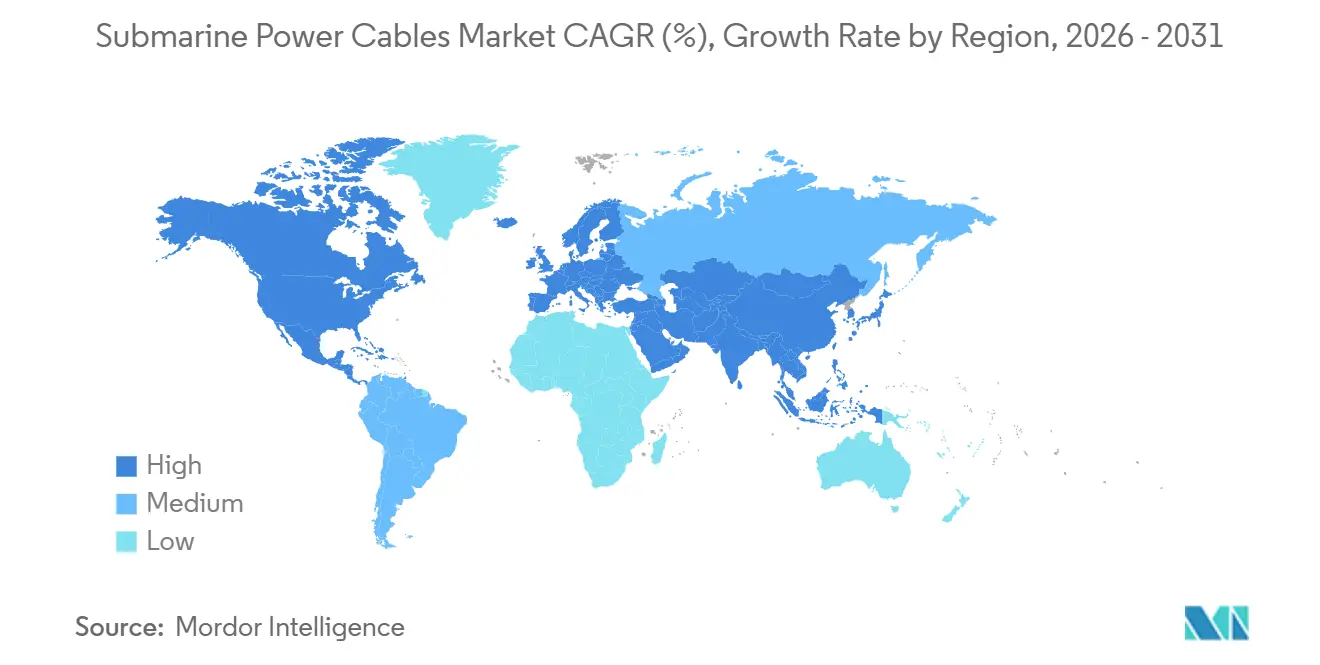
- Por geografía, Europa retuvo el 55,6% de los ingresos globales en 2025, mientras que se espera que América del Norte registre una CAGR del 17,3% impulsada por las subastas de concesiones en los Estados Unidos.
- Prysmian, Nexans y NKT en conjunto poseían el 60% de la capacidad global de 2025, lo que refleja una significativa concentración de la participación del mercado de cables de potencia submarinos en la cima de la cadena de valor.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente pipeline de proyectos eólicos marinos | 3.80% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida adopción de la tecnología HVDC XLPE a 525 kV | 2.90% | Global, con enfoque inicial en Europa y China | Largo plazo (≥ 4 años) |
| Iniciativas de "interconectores verdes" transfronterizos | 2.40% | Europa, ASEAN, Asia Oriental | Mediano plazo (2-4 años) |
| Descarbonización de plataformas de petróleo y gas mediante suministro de energía desde tierra | 1.70% | Mar del Norte, Oriente Medio | Largo plazo (≥ 4 años) |
| Reducciones de CapEx derivadas de buques posacables de nueva generación | 1.50% | Global | Corto plazo (≤ 2 años) |
| Sistemas de monitoreo de salud de cables inteligentes probados en entornos marinos | 1.20% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Pipeline de Proyectos Eólicos Marinos
Las incorporaciones globales de energía eólica marina alcanzaron 10,8 GW en 2025 y están en camino de promediar 15 GW anuales hasta 2030, manteniendo al mercado de cables de potencia submarinos firmemente abastecido con nuevas licitaciones.[1]Departamento de Energía de los Estados Unidos, "Informe del Mercado de Energía Eólica Marina", energy.gov Cada gigavatio adicional se traduce en más de 200 km de cables de exportación y de array, consolidando la demanda de referencia incluso antes de considerar las actualizaciones de la red terrestre. Las provincias chinas de Jiangsu y Guangdong por sí solas pusieron en servicio 4,2 GW en 2025, apoyándose en gran medida en líneas XLPE nacionales de 220 kV que demostraron su capacidad a 40 m de profundidad. Los últimos contratos del Mar Céltico del Reino Unido prometen una mayor adopción de cables dinámicos a medida que las cimentaciones flotantes avanzan hacia aguas de 70 m. La designación de cinco zonas de promoción por parte de Japón en 2025 impulsa aún más las perspectivas regionales, exigiendo cables dinámicos equipados con fibra óptica que monitoreen la tensión en tiempo real.[2]Bloomberg, "Perspectivas Globales de Cables de Alta Tensión", bloomberg.com Estas tendencias mantienen al mercado de cables de potencia submarinos en una trayectoria en la que las ampliaciones de capacidad en las plantas de extrusión tienen dificultades para seguir el ritmo de la entrada de pedidos.
Rápida Adopción de la Tecnología HVDC XLPE a 525 kV
El paso de 320 kV a 525 kV reduce las pérdidas del enlace en un 35% en recorridos superiores a 200 km, permitiendo 2 GW a través de un único bipolo y reduciendo a la mitad el número de corredores en el lecho marino. Contratos emblemáticos, el enlace de red DolWin5 de 2 GW de TenneT y el suministro para la Isla de Energía de Bornholm de NKT, subrayan la confianza de los compradores en el aislamiento XLPE extruido. La IEC 62067-A2, publicada en 2024, estandariza la cualificación, comprimiendo los plazos de tramitación de permisos y abriendo la licitación en múltiples regiones.[3]IEC, "Enmienda 2 de la IEC 62067", iec.ch Las curvas de costes se aplanan a medida que más proveedores certifican la capacidad a 525 kV, aunque los plazos de entrega siguen rondando los 36 meses porque solo cinco fábricas en todo el mundo pueden producir el diámetro y la pureza exigidos. El resultado es una senda en la que el mercado de cables de potencia submarinos fija cada vez más el precio de los proyectos sobre la base de coste más margen vinculado a los índices del cobre, trasladando el riesgo a los compradores.
Iniciativas de "Interconectores Verdes" Transfronterizos
Diecisiete Proyectos de Interés Común, respaldados por EUR 800 millones en subvenciones del Mecanismo Conectar Europa, demuestran que Bruselas considera los cables como arterias de baja emisión de carbono.[4]Comisión Europea, "Redes Transeuropeas de Energía", ec.europa.eu Proyectos operativos de referencia como el Viking Link de 765 km y 400 kV validan tanto la viabilidad técnica como el valor económico al inyectar energía eólica danesa en la red del Reino Unido durante los períodos de calma. Más allá de Europa, el enlace Sarawak-Kalimantan Occidental de la ASEAN y un renovado estudio de viabilidad Corea-Japón muestran que otras regiones adoptan directamente las plantillas del modelo europeo. Los libros de pedidos de los proveedores se incrementan en consecuencia: Nexans ganó EUR 1.900 millones para la línea HVDC Creta-Ática en 2025, y LS Cable aseguró 150 km para las exportaciones hidroeléctricas Malasia-Indonesia el mismo año. Con la inercia de la red como una preocupación creciente, los interconectores HVDC adquieren un doble papel en el comercio de energía y el equilibrio de frecuencia.
Descarbonización de Plataformas de Petróleo y Gas mediante Suministro de Energía desde Tierra
Las emisiones de las instalaciones marinas llevaron a los reguladores noruegos a exigir evaluaciones de electrificación para todos los nuevos campos, una medida que fue replicada por la Autoridad de Transición del Mar del Norte del Reino Unido. La Fase 2 de Johan Sverdrup de Equinor ahora consume 100 MW a través de líneas HVAC de 200 km, reduciendo el CO₂ anual en 1,2 millones de t y el OPEX en USD 40 millones. Saudi Aramco, ADNOC y otros siguieron el ejemplo, adjudicando paquetes HVDC de cientos de millones de dólares para llevar electrones derivados de la energía solar a las instalaciones marinas. El suministro de energía desde tierra, por tanto, desplaza al mercado de cables de potencia submarinos hacia provincias petroleras que anteriormente favorecían las turbinas de gas satélite, diversificando la demanda más allá de las energías renovables puras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en buques de reparación submarina y disparada de tarifas diarias | -1.80% | Global, agudo en el Mar del Norte y la Costa Este de los Estados Unidos | Corto plazo (≤ 2 años) |
| Volatilidad del precio del cobre que impacta los presupuestos de los proyectos | -1.40% | Global | Corto plazo (≤ 2 años) |
| Retrasos en permisos para corredores HVDC de ultra larga distancia | -0.90% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Riesgo de artefactos explosivos sin detonar en el lecho marino en zonas de conflictos históricos | -0.70% | Mar del Norte, Báltico, Mar de China Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en Buques de Reparación Submarina y Disparada de Tarifas Diarias
Solo 12 buques en todo el mundo pueden manejar sistemas de 525 kV, la utilización supera el 85% y las tarifas diarias saltaron de USD 180.000 en 2023 a USD 290.000 en 2025. La extensión Walney de Ørsted sufrió un retraso de seis semanas que costó USD 18 millones en ingresos perdidos, poniendo de relieve cómo la escasez de buques alimenta el aumento de las primas de los aseguradores. Un retraso de 14 proyectos a principios de 2025 extendió los tiempos de espera promedio a 35 días en el Mar del Norte. Si bien el plan de Prysmian de convertir un posatubos retirado añade capacidad para 2027, la certificación y la formación de la tripulación retrasan el alivio al menos 18 meses. Hasta que la flota se amplíe, el riesgo de tiempo de inactividad frena la trayectoria de crecimiento, por lo demás sólida, del mercado de cables de potencia submarinos.
Volatilidad del Precio del Cobre que Impacta los Presupuestos de los Proyectos
El cobre fluctuó entre USD 8.200 y USD 10.400 por tonelada en 2025, lo que obligó a los proveedores a invocar cláusulas de escalada que añadieron hasta un 12% en los contratos de precio fijo. Nexans absorbió EUR 120 millones en costes no recuperados en contratos heredados y migró a ofertas de coste más margen con indexación mensual. Los promotores especifican cada vez más conductores de aluminio, aceptando una penalización de tamaño del 15% a cambio de un ahorro de material del 75%. La Asociación Internacional del Cobre prevé una demanda de cables de 450 kt por año para 2030, intensificando la competencia con las baterías de vehículos eléctricos. Las oscilaciones de precios, por tanto, generan incertidumbre presupuestaria que puede paralizar las decisiones finales de inversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Corriente:
El HVDC Amplía su VentajaEl tamaño del mercado de cables de potencia submarinos para instalaciones HVDC alcanzó USD 5.700 millones en 2025 y está en camino de una CAGR del 15,1%, lo que refleja el aumento de las longitudes promedio de exportación y las conexiones de redes asíncronas. La participación del 70,8% del HVDC en 2025 se debe a sus pérdidas de ida y vuelta inferiores al 3% en enlaces superiores a 100 km y a su capacidad para transportar energía a granel sin hardware de compensación reactiva. El HVAC mantiene su relevancia dentro de los arrays eólicos donde los recorridos raramente superan los 30 km, pero la paridad de costes se inclina hacia el HVDC una vez que los costes de la plataforma convertidora caen por debajo de USD 110 millones por 500 MW.
De cara al futuro, la adopción de convertidores de fuente de tensión otorga al HVDC capacidad de arranque en negro, permitiendo que los clústeres marinos apoyen los mercados de inercia de la red. Los proveedores informan que el 70% de las licitaciones abiertas ahora exigen una clasificación de 525 kV, lo que indica que el perfil de diseño del HVDC seguirá ampliándose. Estas dinámicas confirman al HVDC como el motor de crecimiento definitorio del mercado de cables de potencia submarinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Clase de Voltaje:
El Ultra Alto Voltaje DespegaLa banda de 66-220 kV lideró los volúmenes de 2025 con el 58,5%, aunque los sistemas por encima de 220 kV crecen más rápido con una CAGR del 16,9% a medida que los bloques de exportación de 2 GW se dirigen a 135 km o más hacia la costa. DolWin5 ilustra la economía, reduciendo las pérdidas de línea al 1,8% y eliminando las plataformas intermedias. Hasta 66 kV mantiene nichos en arrays de energía mareomotriz y enlaces insulares, pero carece de la capacidad de corriente necesaria para exportaciones a escala de gigavatio, especialmente a medida que las potencias nominales de las turbinas superan los 15 MW.
Las ampliaciones de fábricas subrayan el cambio: Arco Felice de Prysmian añade una segunda línea de extrusión a 525 kV para 2027, y la torre vertical de NKT en Karlskrona alcanza un aislamiento sin vacíos a 525 kV. La cualificación armonizada de la IEC acelera la tramitación de permisos en múltiples regiones, asegurando que el ultra alto voltaje siga siendo el carril más rápido del mercado de cables de potencia submarinos.
Por Material del Conductor:
El Aluminio Escala su Aceptación ComercialLa participación del 58,1% del cobre se mantiene por su fiabilidad en aguas profundas, aunque el aluminio registra una CAGR del 16,5% ante las persistentes diferencias de precio. El AluPower de Nexans alcanza el 95% de la conductividad del cobre con la mitad del peso, ahorrando USD 8 millones en contratos de buques en una instalación de 100 km. El proyecto Shinan de LS Cable redujo el tiempo de zanjado en un 20% gracias a las menores fuerzas de tracción, demostrando su aceptación en campo. Los picos en el precio del cobre obligan a los promotores a especificar aluminio como alternativa, asegurando ventajas si los mercados se tensan. En consecuencia, el papel del aluminio se expande de cobertura de costes a alternativa convencional, especialmente en las rutas más cortas y menos profundas de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Núcleo:
La Estrategia de Instalación Determina la ElecciónLos cables de núcleo único, que representan el 64,7% del volumen de 2025, siguen siendo la arquitectura HVDC preferida porque cada polo opera de forma independiente, facilitando tendidos paralelos que comprimen los calendarios en cuatro meses en un enlace de 2 GW. El crecimiento multinúcleo del 16,2% proviene de los arrays HVAC que agrupan tres fases para reducir los pasos en el lecho marino. El esquema de tres núcleos a 66 kV de Hornsea 3 redujo las movilizaciones de buques en dos tercios, ahorrando GBP 22 millones. El núcleo único mantiene mayor capacidad de corriente y superior disipación térmica, pero las innovaciones en multinúcleo, como la armadura helicoidal y los diseños de fatiga dinámica, abren aplicaciones para la eólica flotante, apoyando una combinación de demanda que mantiene ambos formatos como parte integral del mercado de cables de potencia submarinos.
Por Usuario Final:
Los Interconectores se Aceleran por los Objetivos de Seguridad EnergéticaLa energía eólica marina siguió dominando 2025 con una participación del 50,3%, aunque los enlaces entre países e islas marcan el ritmo de crecimiento con una CAGR del 15,7%. La financiación de la UE para los Proyectos de Interés Común y el enlace Creta-Ática de Grecia muestran el respaldo político que convierte los cables en activos geopolíticos. El suministro de energía desde tierra para petróleo y gas se sitúa en el 8%, pero los mandatos de electrificación en Noruega y Oriente Medio elevan la visibilidad del retraso a largo plazo. Las energías renovables marinas emergentes, como la mareomotriz, añaden volumen de nicho, asegurando que la diversificación de usuarios finales siga siendo una característica distintiva del mercado de cables de potencia submarinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cables de Energía Submarinos en Europa
La participación del 55,6% de Europa en 2025 refleja el oleoducto del Mar del Norte y el mandato de la UE de duplicar la capacidad de transferencia transfronteriza para 2030. Dogger Bank y Bornholm Energy Island son ejemplos típicos de desarrollos de grandes clústeres que agrupan múltiples parques eólicos en centros HVDC compartidos, generando economías de escala y reforzando el liderazgo de la región en el mercado de cables de energía submarinos. TenneT de Alemania aceleró la adjudicación de contratos por valor de 2.800 millones de EUR hasta 2025, impulsando a los proveedores a ampliar las líneas de extrusión a pesar de las colas de entrega de 36 meses.
Mercado de Cables de Energía Submarinos en América del Norte
América del Norte está preparada para un CAGR del 17,3% hasta 2031, a medida que las subastas federales de concesiones liberan 30 GW de construcciones previstas. Vineyard Wind demostró la viabilidad financiera, y las especificaciones HVDC de 340 km de Empire Wind confirman las tendencias de largo recorrido. El objetivo de 5 GW en el Atlántico de Canadá añade nueva demanda, con ambiciones de exportación de hidrógeno verde vinculadas a la demanda de cables. Los requisitos de localización de la cadena de suministro impulsan a los fabricantes de equipos originales europeos a establecer producción en Estados Unidos, creando una huella de fabricación en dos orillas.
Mercado de Cables de Energía Submarinos en Asia-Pacífico
Asia-Pacífico captó el 28% de los ingresos en 2025, con las adiciones de 4,2 GW de China y las zonas de energía eólica flotante de Japón que exigen líneas dinámicas equipadas con fibra óptica. Formosa 3 de Taiwán impulsará 525 kV HVDC a 180 km en aguas propensas a tifones, validando la robustez del diseño para condiciones meteorológicas extremas. La preferencia de Corea del Sur por los conductores de aluminio subraya el enfoque regional en los costos, mientras que un propuesto enlace HVDC entre Corea y Japón podría inaugurar el primer interconector de varios gigavatios de la zona.

Panorama regulatorio
La regulación de los cables submarinos de energía está cada vez más determinada por el despliegue de la energía eólica marina y la seguridad de los interconectores, abarcando normas técnicas, permisos del lecho marino y aprobaciones transfronterizas. En Estados Unidos, el trazado e instalación de cables de exportación e interarray en la plataforma continental exterior suelen quedar sujetos al marco de la BOEM (30 CFR 585) como parte de la revisión del Plan de Construcción y Operaciones, junto con consultas multiagencia y requisitos como acuerdos de cruce de cables y condiciones ambientales. La orientación del sector también se está endureciendo en torno a las prácticas de diseño e instalación para la energía eólica marina, incluida la norma ANSI/ACP OCRP-5-2024, que los desarrolladores y contratistas utilizan como referencia para alinear los enfoques de ingeniería, ensayo e instalación.
La supervisión centrada en la seguridad también se está ampliando, lo que influye en la documentación de los proyectos y en las expectativas sobre la divulgación de la propiedad de la infraestructura submarina crítica. En junio de 2026, la FCC adoptó un régimen revisado de licencias para cables submarinos que extendió la supervisión a las lagunas relacionadas con la propiedad y operación del Equipo Terminal de Línea Submarina (SLTE), lo que indica un escrutinio más estricto para los sistemas de cables submarinos que involucren la jurisdicción estadounidense. En Europa, las discusiones han pasado de un tratamiento nacional fragmentado a una protección más coordinada de la infraestructura submarina tras la Recomendación de la Comisión Europea en 2024 y el Plan de Acción de la UE en 2025, lo que añade nuevos requisitos de gestión de riesgos y de presentación de informes para los enlaces transfronterizos.
Panorama Competitivo
La competencia en el mercado de cables de potencia submarinos se centra en cinco proveedores cualificados de XLPE a 525 kV. El control total de Prysmian sobre el buque Leonardo da Vinci asegura la ejecución integral, combinando capacidad de fabricación con logística. Nexans contrarresta con una ampliación de la planta de Halden y detección acústica distribuida patentada, creando ingresos basados en servicios además de las ventas de cables. NKT aprovecha la capacidad de posicionamiento dinámico de clase 3 del Victoria para instalaciones en aguas profundas en la Plataforma Continental Exterior de los Estados Unidos, agrupando el alcance de ingeniería, adquisición y construcción para ganar Hornsea 4. Los competidores asiáticos, Sumitomo Electric, LS Cable y Hengtong, aplican descuentos de precio y construyen buques locales para penetrar en licitaciones regionales, particularmente en China y Taiwán.
La diferenciación tecnológica reside ahora en la integración del monitoreo digital y la innovación en aleaciones más que en la clasificación de voltaje pura, una señal de maduración de las especificaciones HVDC. Actores más pequeños como JDR y TFKable explotan proyectos de arrays mareomotrices e insulares donde la agilidad supera a la escala, creando nichos defendibles. El estrés en la cadena de suministro persiste en torno a la resina XLPE, el alambre de armadura y la varilla de cobre, con las empresas líderes asegurando contratos de suministro a largo plazo para amortiguar la volatilidad y proteger la participación de mercado.
Líderes de la Industria de Cables de Potencia Submarinos
Prysmian Group
NKT A/S
Nexans SA
Sumitomo Electric Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables de Energía Submarinos
- Prysmian Group
- Nexans SA
- NKT A/S
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- ABB Ltd.
- Hitachi Energy
- Furukawa Electric Co. Ltd.
- Hengtong Group
- ZTT International Ltd.
- TFKable Group
- KEI Industries Ltd.
- General Cable Corporation
- JDR Cable Systems
- Alcatel Submarine Networks
- Orient Cable (Ningbo Orient Wires & Cables)
- TE SubCom
- Brugg Kabel AG
- Southwire Company LLC
- Fujikura Ltd.
Lea el análisis de las empresas de cables de energía submarinos

Oportunidades de mercado y perspectivas futuras
Los interconectores de alta capacidad y los refuerzos de la red crean oportunidades para los proveedores capaces de suministrar sistemas HVDC de 525 kV con plazos de entrega más cortos y un alcance de instalación integrado. Los programas de transmisión del Reino Unido ilustran la magnitud: SSEN Transmission y National Grid avanzaron en los proyectos Eastern Green Link en 2026, y NKT reveló un contrato para el sistema de cable HVDC de 525 kV para Eastern Green Link 3, reforzando la demanda de corredores de exportación e interconexión de ultra alta tensión. La ejecución activa de enlaces transfronterizos importantes, incluidos NeuConnect (Prysmian completando el tendido de cables submarinos en aguas del Reino Unido en marzo de 2026) y el Interconector Celta (primer jalado de cable en el lado francés reportado en abril de 2026), también indica una preferencia de los compradores por proveedores capaces de gestionar espacios de fabricación, logística marítima y apoyo a la puesta en servicio.
Los enlaces intercontinentales y multijurisdiccionales amplían la demanda más allá de las rutas tradicionales del Mar del Norte y el Báltico, desplazando la atención hacia corredores con permisos intensivos y sensibles en materia de seguridad, donde la viabilidad financiera depende de una entrega EPC probada. La orden de proceder recibida por Prysmian en junio de 2026 para el interconector ELMED entre Italia y Túnez pone de relieve cómo los cables submarinos se están extendiendo a nuevos corredores estratégicos de comercio energético y por qué se demandan diseños robustos de exportación HVDC. Los proyectos piloto de energía eólica marina flotante elevan aún más los requisitos de capacidades de cables dinámicos (desempeño a la fatiga, rigidizadores de flexión e integración de monitoreo), favoreciendo a los proveedores capaces de combinar la extrusión de alta tensión con diseños de cable dinámico validados y servicios de monitoreo de estado en campo.
Recent Industry Developments in Mercado de Cables de Energía Submarinos
- Julio de 2026: Sumitomo Electric y el consorcio Van Oord firmaron un acuerdo marco con SSEN Transmission que abarca proyectos de cables HVDC, incluido el enlace Shetland 2. El acuerdo refuerza la visibilidad a largo plazo de la cartera de proyectos para un importante despliegue de transmisión europeo y respalda la planificación de capacidad en los recursos de fabricación e instalación.
- Enero de 2026: NKT firmó contratos con SSEN Transmission para los proyectos de cable submarino de Western Isles y Spittal a Peterhead. Las adjudicaciones amplían el programa de refuerzo HVDC de SSEN Transmission y alinean a NKT con el despliegue de cables submarinos de alta tensión en el Reino Unido.
- Diciembre de 2025: Sumitomo Electric obtuvo un contrato con National Grid Electricity Transmission para el proyecto HVDC Sea Link, una conexión de aproximadamente 140 km entre Kent y Suffolk en el Reino Unido. La adjudicación se suma a la cartera de pedidos del proveedor vinculada al refuerzo de la red del Reino Unido y destaca el papel de los enlaces HVDC de larga distancia para aliviar las restricciones de transmisión en tierra.


Mercado de Cables de Energía Submarinos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los cables submarinos de energía que transmiten electricidad bajo el agua, incluidos el cable y los servicios de entrega de proyectos relacionados con dicho cable, desde la ingeniería hasta la instalación y posterior mantenimiento.
Exclusiones de alcance: los cables de comunicación de fibra óptica y los trabajos de cables de energía puramente terrestres no se contabilizan en el dimensionamiento de este mercado.
Descripción general de la segmentación
- Por Tipo de Corriente
- HVDC
- HVAC
- Por Clase de Voltaje
- Hasta 66 kV
- 66 a 220 kV
- Por encima de 220 kV
- Por Material del Conductor
- Cobre
- Aluminio
- Por Tipo de Núcleo
- Núcleo Único
- Multinúcleo
- Por Usuario Final
- Generación de Energía Eólica Marina
- Conexión entre Países e Islas
- Plataformas Marinas de Petróleo y Gas
- Otros (Energías Renovables Marinas incluyendo Oleaje y Mareomotriz)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Suecia
- Noruega
- Dinamarca
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó alineando las señales básicas de demanda con la actividad de los proyectos, por lo que no tratamos esto como una simple historia de capacidad. Se utilizaron fuentes públicas como la Agencia Internacional de Energía, la Agencia Internacional de Energías Renovables y las agencias gubernamentales de energía y redes para comprender los planes de despliegue de la energía eólica marina, las prioridades de los interconectores y los plazos de permisos.
También se consultaron fuentes como oficinas nacionales de estadística y portales de aduanas y comercio para cables e hilos aislados, además de normas y publicaciones técnicas (incluida la orientación de la IEC) para mantener la coherencia de las clases de tensión y las definiciones. A continuación, se utilizaron informes anuales de empresas, presentaciones a inversores y prensa sectorial de renombre para construir una visión clara de los proyectos activos, los plazos de entrega y los comentarios sobre la cartera de pedidos. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, una base de datos de patentes y una base de datos de envíos de importación-exportación para verificar la participación y la dirección tecnológica. Estos ejemplos son solo ilustrativos, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación, la validación y la aclaración.
Entrevistas primarias y encuestas
Se llevaron a cabo conversaciones primarias con una combinación de proveedores de cables, contratistas de instalación y servicio, empresas de servicios públicos y operadores de red, y desarrolladores de proyectos marinos para validar lo que realmente se adjudica frente a lo que solo se anuncia. Los datos también se utilizaron para confirmar la duración habitual de los proyectos, la combinación de tensiones, los plazos de entrega y cómo varía el precio con los costos del cobre y el aislamiento en las regiones de Asia-Pacífico, EMEA y América.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos de alto nivel (CXO): 19% | Asia-Pacífico: 38% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 31% | EMEA: 37% |
| Actores más pequeños: 19% | Gerentes: 50% | América: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente, en el que los proyectos de cables de transmisión y exportación submarinos anunciados y adjudicados se traducen en un conjunto de ingresos anuales utilizando plazos, alcance y precios realistas. Para cada grupo de proyectos, los ingresos se determinan mediante variables como la longitud de la ruta (km), la banda de tensión (hasta 66 kV, de 66 a 220 kV y superior a 220 kV), el tipo de corriente (HVAC frente a HVDC), la elección del conductor (cobre frente a aluminio) y las limitaciones de la ventana de instalación derivadas del clima y la disponibilidad de buques.
Esos totales se verificaron luego mediante aproximaciones ascendentes selectivas, en las que se combinaron valores de contratos muestreados y rangos de precio por km con un volumen estimado de cable entregado y actividad de instalación, ajustándose cuando las verificaciones no coincidían. Cuando los detalles de los proyectos estaban incompletos, las lagunas se resolvieron utilizando proyectos análogos de la misma región y clase de tensión, seguido de una validación primaria para que la longitud y el escalonamiento de entrega asumidos siguieran siendo realistas.
Para la previsión, se utilizó el análisis de escenarios porque los resultados dependen más del retraso en las adjudicaciones, los permisos y la disponibilidad de conexión a la red que de un crecimiento histórico uniforme. Los escenarios se vincularon a indicadores adelantados como las adiciones de capacidad de energía eólica marina, las carteras de licitaciones de interconectores y los principales planes de inversión en redes, y luego se ajustaron con la opinión de expertos sobre los plazos de entrega y la evolución de los precios.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastaron con señales independientes, como los calendarios de puesta en servicio de la energía eólica marina, las adjudicaciones de licitaciones públicas y los patrones comerciales de los conductores de energía aislados, y luego se revisaron para detectar valores atípicos por geografía y clase de tensión. Si una región mostraba un aumento o una caída repentinos, se revisaban los supuestos y, en caso necesario, se volvía a contactar a los encuestados para confirmar si el cambio se debía a plazos, alcance o precios.
Antes de la aprobación final, el archivo completo pasa por comprobaciones internas de varios pasos para garantizar la coherencia de la lógica de cálculo, las conversiones de unidades y los plazos monetarios. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos significativos, como grandes adjudicaciones de interconectores, cambios importantes en los permisos o movimientos abruptos en los costos clave de entrada. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada disponible.
Tamaño del mercado de cables submarinos de energía de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para los cables submarinos de energía a menudo no coinciden porque el mercado puede contabilizarse desde diferentes ángulos, y cada ángulo desplaza el total en una dirección diferente. Las diferencias suelen provenir de qué actividades se incluyen, qué año se toma como punto de partida y cómo se convierte el calendario de los proyectos en ingresos anuales.
La principal brecha se debe a si las estimaciones incluyen únicamente los cables submarinos de transmisión de energía y el trabajo de entrega relacionado, o si también incorporan categorías de cables adyacentes y un conjunto más amplio de equipos eléctricos marinos. Mordor Intelligence considera el mercado como los ingresos vinculados al suministro de cables submarinos de energía y los servicios de proyecto asociados, y luego vincula el tamaño anual al calendario de proyectos adjudicados y activos, en lugar de suponer que toda la capacidad planificada se convierte en ingresos según lo programado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,07 mil millones de USD (2026) | |
| Consultoría Global A | 11,28 mil millones de USD (2024) | La página publicada muestra cifras de tamaño de mercado superpuestas y un año base diferente, lo que puede indicar decisiones de alcance más amplias o inclusiones mixtas entre conjuntos de tensión y aplicación. Con una claridad limitada sobre lo que se excluye, los elementos eléctricos submarinos adyacentes pueden contabilizarse de forma implícita, lo que eleva el total en comparación con una visión centrada únicamente en el cable y la entrega. |
| Mesa de Investigación del Sector B | 17,80 mil millones de USD (2025) | Esta estimación pone énfasis en los ingresos por fabricación y venta, y puede aumentar cuando los supuestos de precio por km se aplican de forma uniforme en todas las regiones, o cuando las carteras de pedidos de proyectos se convierten en ingresos más rápido de lo que permiten las ventanas reales de instalación. Las diferencias en la forma en que se escalonan por año los interconectores HVDC y los enlaces de exportación de energía eólica marina también modifican de forma sustancial el tamaño reportado. |
Entre las tres cifras, la dispersión se explica principalmente por decisiones de alcance y calendario, no por un desacuerdo sobre la existencia de demanda. Cuando el modelo se ancla al estado de adjudicación de los proyectos, al ritmo de instalación y a la combinación de tensiones, el valor de mercado resultante se vuelve más fácil de rastrear hasta insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de cables de potencia submarinos?
El mercado fue valorado en USD 9.070 millones en 2026 y está en camino de alcanzar USD 17.970 millones para 2031, lo que refleja una CAGR del 14,66%.
¿Qué tecnología lidera el crecimiento en los cables submarinos?
Los sistemas HVDC dominan, capturando el 70,8% de los ingresos de 2025 y avanzando a una CAGR del 15,1% gracias a su eficiencia en largas distancias.
¿Por qué son importantes los cables XLPE a 525 kV?
Reducen las pérdidas de transmisión en un 35%, transportan 2 GW por bipolo y reducen el número de corredores en el lecho marino, disminuyendo el CapEx del proyecto.
¿Cómo afecta la volatilidad del precio del cobre a los proyectos?
Las fluctuaciones en el precio del cobre añadieron hasta un 12% a algunos contratos de 2025, acelerando el cambio hacia alternativas de conductores de aluminio.
¿Qué región crece más rápido en nuevos cables submarinos?
Se proyecta que América del Norte registre una CAGR del 17,3% hasta 2031, impulsada por las agresivas subastas de concesiones de energía eólica marina en los Estados Unidos.
¿Qué empresas controlan la mayor parte de la capacidad?
Prysmian, Nexans y NKT en conjunto poseen aproximadamente el 60% de la capacidad de fabricación, lo que ilustra una concentración moderada en la cima.
Última actualización de la página el:



