
Tamaño y Participación del Mercado de Telemática del Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
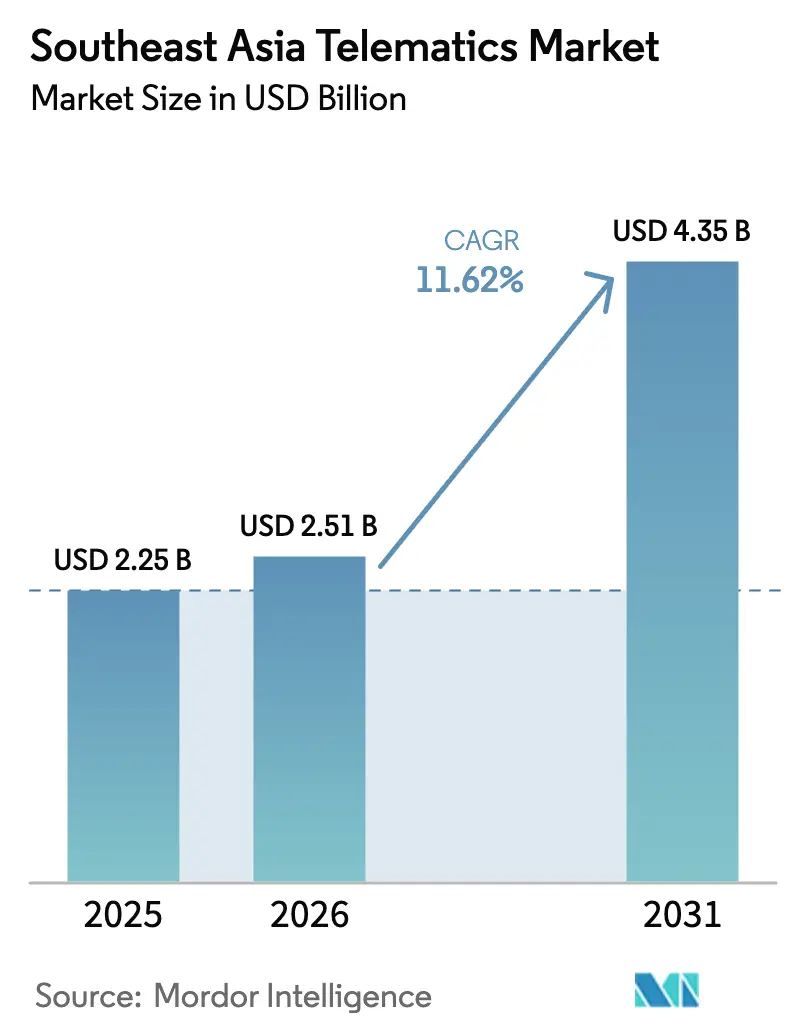
| Tamaño del mercado en el año base (2025) | 2.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.62 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telemática del Sudeste Asiático por Mordor Intelligence
El tamaño del mercado de telemática del Sudeste Asiático fue valorado en USD 2,25 mil millones en 2025 y se estima que crecerá desde USD 2,51 mil millones en 2026 hasta alcanzar USD 4,35 mil millones en 2031, a una CAGR del 11,62% durante el período de previsión (2026-2031). La demanda de productos está superando las proyecciones anteriores a medida que los reguladores endurecen las normas de economía de combustible y emisiones, el comercio electrónico impulsa volúmenes récord de paquetes y la cobertura 4G/5G llega a las ciudades secundarias. La política 30@30 de Tailandia para la producción de vehículos eléctricos, el objetivo de Indonesia de 1 millón de vehículos eléctricos para 2035 y el mandato del 26% de ahorro de combustible en toda la flota de la Hoja de Ruta de Economía de Combustible de la ASEAN establecen conjuntamente un calendario de cumplimiento convincente que convierte a la telemática en una inversión de flota no negociable. Los operadores de telecomunicaciones de la región están desplegando redes 5G de baja latencia, desbloqueando el mantenimiento predictivo, las aplicaciones V2X y los complementos avanzados de asistencia al conductor. Los proveedores multinacionales y locales continúan ingresando al mercado a pesar de la inflación en los costos de hardware, lo que resulta en un campo competitivo fragmentado pero de rápida maduración.
Conclusiones Clave del Informe
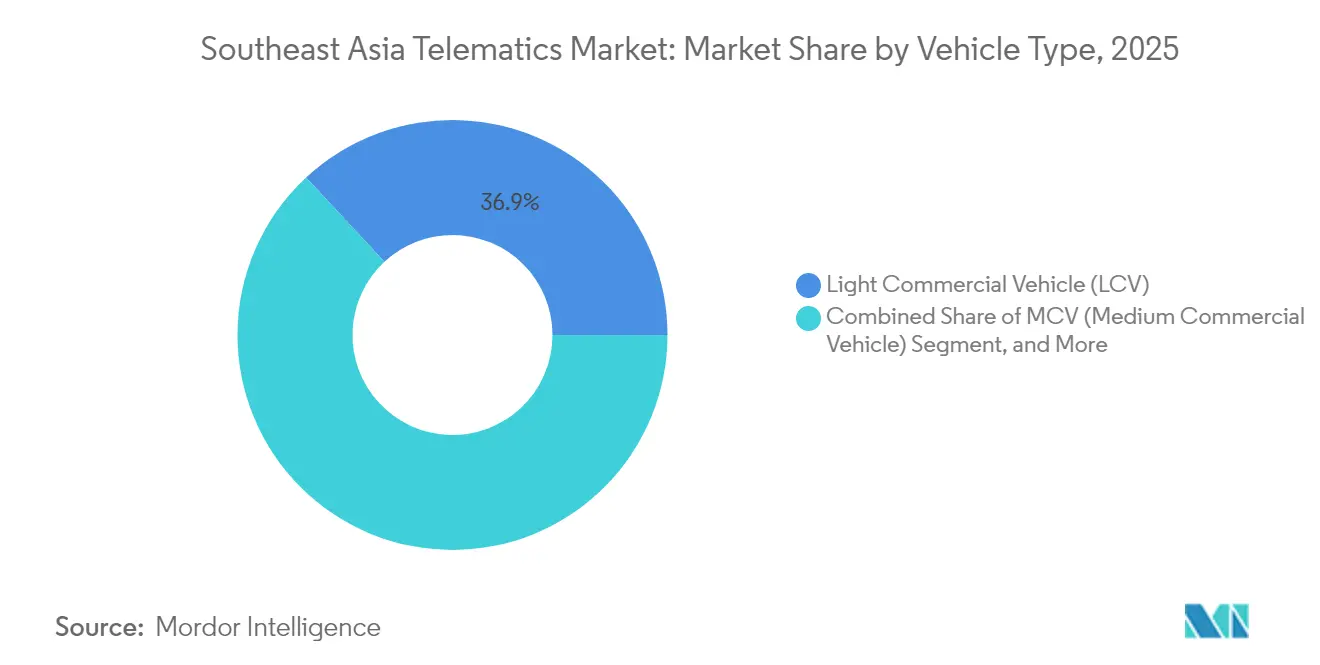
- Por tipo de vehículo, los Vehículos Comerciales Ligeros lideraron con una participación de ingresos del 36,92% en 2025; se prevé que los Vehículos de Dos Ruedas se expandan a una CAGR del 12,05% hasta 2031.
- Por solución, la Gestión de Flotas y Vehículos mantuvo una participación de ingresos del 41,55% en 2025, mientras que se proyecta que el Seguro de Telemática crezca a una CAGR del 13,14% hasta 2031.
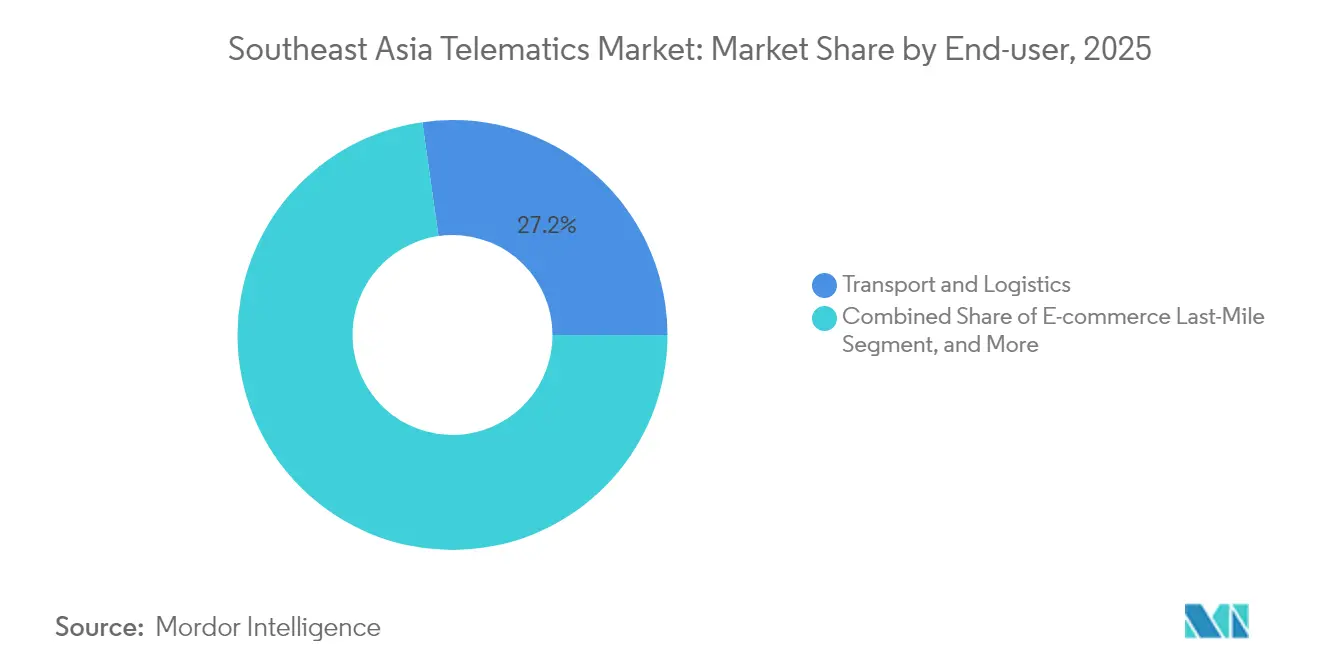
- Por industria de usuario final, Transporte y Logística capturó una participación de ingresos del 27,24% en 2025, mientras que la entrega de Última Milla de Comercio Electrónico avanza a una CAGR del 12,42% hasta 2031.
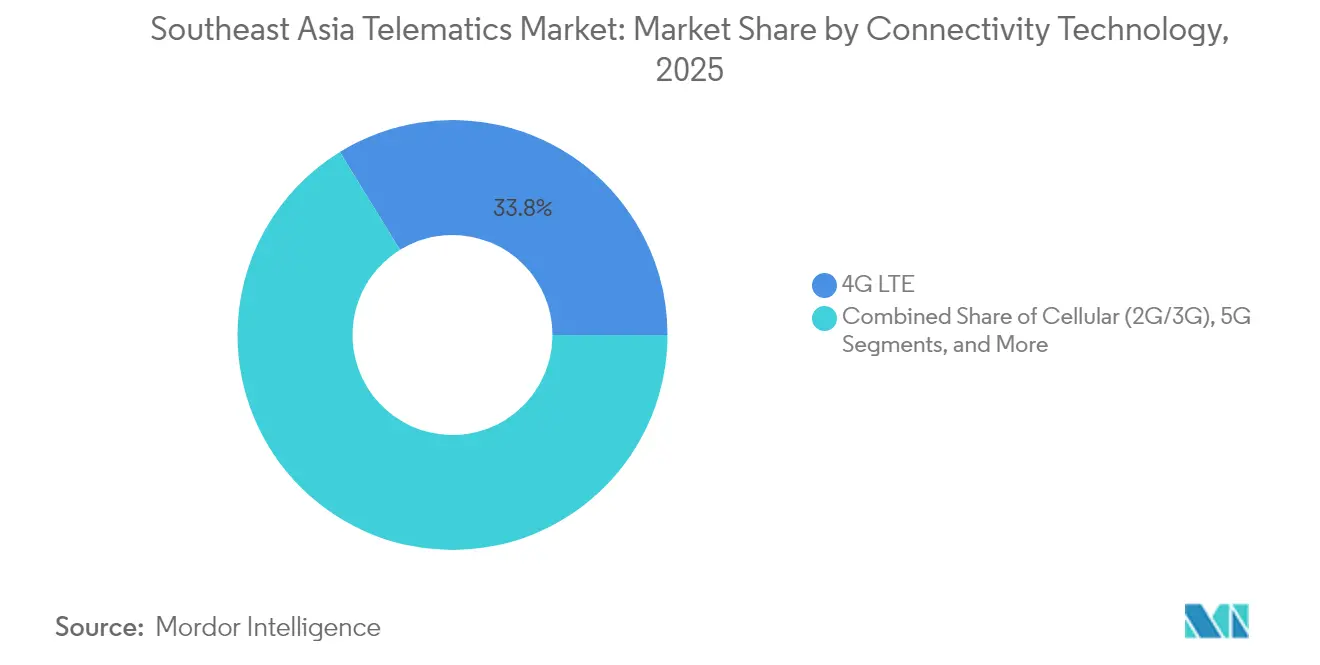
- Por tecnología de conectividad, 4G LTE dominó con una participación de ingresos del 33,78% en 2025; se prevé que el 5G aumente a una CAGR del 13,47% hasta 2031.
- Por país, Tailandia lideró con una participación de ingresos del 22,48% en 2025, mientras que se prevé que Vietnam registre la CAGR más rápida del 12,74% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Los mandatos de seguridad y emisiones de cuatro niveles impulsan la adopción | + 2.8% | Global, más fuerte en Tailandia e Indonesia | Mediano plazo (2-4 años) |
| El auge de la última milla del comercio electrónico impulsa la telemática de LCV | + 3.2% | Núcleo de la ASEAN, con expansión a Filipinas | Corto plazo (≤ 2 años) |
| El despliegue de 4G/5G habilita servicios de datos en tiempo real | + 2.1% | Singapur y Malasia liderando, expansión regional | Largo plazo (≥ 4 años) |
| Reducción de costos de flota ante la volatilidad del diésel y el impuesto al carbono | + 1.9% | Tailandia, Indonesia, Malasia | Mediano plazo (2-4 años) |
| Pilotos de impuesto de circulación basado en kilometraje (Indonesia) | + 1.2% | Nacional, con ganancias tempranas en Yakarta y Surabaya | Largo plazo (≥ 4 años) |
| Alianzas de seguros PAYD y telecomunicaciones en Vietnam | + 0.8% | Nacional, con expansión a mercados regionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Seguridad y Emisiones de Cuatro Niveles Impulsan la Adopción
Los gobiernos de todo el Sudeste Asiático están superponiendo objetivos de economía de combustible, impuestos basados en CO₂, normas de contenido local y compromisos de cero emisiones, convirtiendo la telemática de una opción de eficiencia en un requisito regulatorio. La Hoja de Ruta de Economía de Combustible de la ASEAN exige una reducción del 26% en el consumo promedio de combustible de la flota para 2025, obligando a los operadores a monitorear el uso de los vehículos en tiempo real.[1]Secretaría de la ASEAN, "Hoja de Ruta de Economía de Combustible de la ASEAN para el Sector del Transporte", asean.orgEl sistema de impuestos especiales de Tailandia recompensa las reducciones de CO₂, mientras que los umbrales de contenido local de Indonesia orientan a los compradores hacia módulos de telemática integrados a nivel nacional. Los pilotos emergentes de hidrógeno y biocombustibles bajo la Comunidad Asiática de Cero Emisiones también requieren datos operativos detallados para el cumplimiento normativo, integrando aún más la telemática en los flujos de trabajo de las flotas. Como resultado, la adopción ya no depende únicamente del retorno de la inversión; las flotas deben conectarse o enfrentar penalizaciones por incumplimiento, lo que sostiene un crecimiento de dos dígitos para el mercado de telemática del Sudeste Asiático.
El Auge de la Última Milla del Comercio Electrónico Impulsa la Telemática de LCV
Las plataformas de venta minorista en línea continúan estableciendo estándares de velocidad de entrega que requieren visibilidad punto a punto desde el almacén hasta la puerta. Los servicios de super-aplicación de Grab en más de 800 ciudades dependen de flotas de LCV y vehículos de dos ruedas conectados para cumplir ventanas de entrega de menos de una hora. La economía digital de Malasia ya contribuyó con el 22,6% del PIB en 2020 y se está expandiendo un 8,5% por año, presionando a los proveedores de logística para que actualicen sus sistemas de seguimiento.[2]Huawei, "Actualización del Progreso de la Economía Digital de Malasia 2024", huawei.comLos vehículos eléctricos de dos ruedas de Vietnam superaron el 9% de participación de mercado en 2024, añadiendo conjuntos de datos de salud de la batería y gestión de autonomía a los paneles de control de las flotas. Estas dinámicas sustentan una demanda sostenida de enrutamiento en tiempo real, puntuación del comportamiento del conductor y análisis de ciclos de carga, todo lo cual expande el mercado de telemática del Sudeste Asiático.
El Despliegue de 4G/5G Habilita Servicios de Datos en Tiempo Real
El Puerto de Tuas de Singapur entró en funcionamiento con segmentos 5G para operaciones de grúas y vehículos de guiado automático de misión crítica, mostrando cómo las redes de baja latencia elevan la telemática del seguimiento reactivo a la orquestación predictiva.[3]Singtel, "Singtel y Ericsson Colaboran para Desplegar 5G en el Puerto de Tuas", singtel.comEl Plan Maestro Digital de la ASEAN exige una cobertura regional de 5G de al menos el 35% de la población para 2025, con marcos de uso compartido de espectro que aceleran los despliegues. La ambición de Malasia de convertirse en la Capital Digital de la ASEAN está adelantando los plazos del 5G, dando a las flotas acceso a servicios V2X y actualizaciones inalámbricas OTA. A medida que crece la cobertura, los modelos de análisis en el borde y mantenimiento basado en inteligencia artificial desbloquearán nuevas fuentes de ingresos, ampliando la base direccionable para el mercado de telemática del Sudeste Asiático.
Reducción de Costos de Flota ante la Volatilidad del Diésel y el Impuesto al Carbono
El combustible representa más del 30% de muchos presupuestos de flota, y las fluctuaciones del precio del diésel ahora se combinan con impuestos al carbono en etapa inicial para comprimir los márgenes. Tailandia vincula sus normas de economía de combustible a reembolsos de impuestos especiales que favorecen a los vehículos conectados capaces de demostrar un menor CO₂ por kilómetro. El Foro Internacional de Transporte muestra una disminución en los ingresos por impuestos al combustible a medida que aumenta la adopción de vehículos eléctricos, lo que empuja a los gobiernos hacia peajes basados en distancia que dependen de los registros del odómetro de telemática.[4]Foro Internacional de Transporte, "Estudio de Cobro de Peajes por Distancia", internationaltransportforum.orgLos mandatos de biocombustibles de Indonesia también obligan a los operadores a registrar las proporciones de mezcla y los datos de ruta para reclamar incentivos fiscales. Estas palancas económicas hacen que los paneles de control conectados sean fundamentales para el control de costos, elevando las tasas de penetración en todos los segmentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo inicial de hardware e integración | -1.8% | Regional, agudo en mercados más pequeños | Corto plazo (≤ 2 años) |
| Itinerancia de red transfronteriza deficiente | -1.2% | Corredores transfronterizos, zonas rurales | Mediano plazo (2-4 años) |
| Cuellos de botella de soberanía de datos en la exportación de telemetría | -0.9% | Vietnam, Indonesia, Tailandia | Largo plazo (≥ 4 años) |
| Escasez de instaladores certificados fuera de las ciudades de primer nivel | -0.7% | Zonas rurales y urbanas secundarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Hardware e Integración
La escasez global de chips persiste, con plazos de entrega de semiconductores automotrices que se extienden hasta 50 semanas, inflando los precios de los dispositivos y limitando la disponibilidad de SKU. Los operadores de flotas enfrentan una brecha creciente en el costo de capital: las empresas más grandes bloquean contratos de suministro plurianuales, mientras que las pymes posponen los despliegues u optan por conjuntos de funciones reducidos. Los déficits de producción afectaron a 8,2 millones de vehículos en 2021 y aún repercuten en los libros de pedidos de 2025, manteniendo elevados los precios de venta promedio del hardware y frenando la trayectoria de crecimiento a corto plazo del mercado de telemática del Sudeste Asiático.
Cuellos de Botella de Soberanía de Datos en la Exportación de Telemetría
El decreto de datos personales de Vietnam obliga a los proveedores extranjeros a procesar y almacenar información a nivel nacional, añadiendo gastos de capital en centros de datos y costos operativos adicionales. Indonesia y Tailandia imponen cláusulas de localización específicas del sector que requieren flujos de trabajo de incorporación complejos para las flotas transfronterizas. El mosaico resultante erosiona las eficiencias de escala, obliga a contar con SKU de dispositivos específicos por país y aumenta el riesgo de cumplimiento, lo que pesa sobre la expansión del mercado a pesar de la creciente demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Las Flotas Comerciales Impulsan la ElectrificaciónLos Vehículos Comerciales Ligeros representaron el 36,92% del tamaño del mercado de telemática del Sudeste Asiático en 2025, anclados en rutas de entrega de paquetes y comestibles que exigen análisis de rutas detallados. Los operadores despliegan puntuación del conductor basada en cámara, sondas de temperatura para cadena de frío e integraciones de prueba electrónica de entrega para cumplir con acuerdos de nivel de servicio estrictos. Los Vehículos de Dos Ruedas registran la CAGR más rápida del 12,05% hasta 2031 a medida que Vietnam e Indonesia electrifican las flotas de transporte por aplicación y mensajería, añadiendo alertas de estado de carga de la batería y funciones de mapeo de estaciones de intercambio.
La microfábrica de Zapp en Tailandia puede fabricar 21.500 motocicletas eléctricas por año, cada una enviada con puertos de bus CAN para datos del tren de potencia en tiempo real. Para los Vehículos Comerciales Medianos en minería y construcción, los paneles de control de tiempo de actividad y el geofencing garantizan el cumplimiento en los sitios de equipos. Los Automóviles de Pasajeros completan la demanda a medida que las aseguradoras incluyen descuentos en pólizas conectadas y las plataformas de viajes compartidos instalan dongles OBD de posventa. Colectivamente, estas dinámicas refuerzan la naturaleza multisegmento de la industria de telemática del Sudeste Asiático, manteniendo a los proveedores de soluciones ágiles en todas las clases de carga útil.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Solución:
La Innovación en Seguros Acelera el CrecimientoLa Gestión de Flotas y Vehículos representó el 41,55% del tamaño del mercado de telemática del Sudeste Asiático en 2025, ofreciendo seguimiento GPS básico, programación de mantenimiento y alertas al conductor. La adopción es casi universal entre los operadores de larga distancia y transporte regional que buscan reducciones del 3% al 5% en el consumo de combustible por vehículo. El Seguro de Telemática, con una CAGR del 13,14%, está redefiniendo la fijación de precios de riesgo al alinear las primas con las puntuaciones de comportamiento y el kilometraje, un cambio destacado por el lanzamiento de pago por uso de NTUC Income con Carro. Las 1,85 millones de pólizas conectadas de MS&AD amplían el conjunto de datos actuariales, permitiendo que la inteligencia artificial establezca parámetros de riesgo. Estos casos de uso subrayan cómo las extensiones de análisis, no solo el hardware, diferencian a los proveedores en la industria de telemática del Sudeste Asiático.
Los Servicios Basados en Ubicación se integran en plataformas de mapeo y despacho, mientras que el Mantenimiento Predictivo gana impulso a través de la detección de fallas mediante inteligencia artificial en el borde. Los proveedores que incorporan datos de uso, vibración y temperatura de fluidos en modelos de aprendizaje automático en la nube reducen el tiempo de inactividad no planificado y mejoran los cálculos de valor residual. La ventaja competitiva ahora reside en la apertura de API, las actualizaciones de funciones inalámbricas y la velocidad de integración con suites de TMS o ERP de terceros.
Por Industria de Usuario Final:
El Comercio Electrónico Remodela la LogísticaTransporte y Logística contribuyó con el 27,24% del tamaño del mercado de telemática del Sudeste Asiático en 2025, abarcando el transporte por carretera, el tránsito público y el transporte de mercancías a granel. Los motores de planificación de rutas reducen los kilómetros en vacío, mientras que la formación de conductores reduce los eventos de frenado brusco entre un 15% y un 20%. Las operaciones de Última Milla de Comercio Electrónico, que se expanden a una CAGR del 12,42%, superponen notificaciones push de tiempo estimado de llegada a nivel de paquete y secuenciación de puertas de muelle para reducir el tiempo de espera. La red multimodal de Grab ejemplifica estos casos de uso combinados, requiriendo paneles de control unificados para taxis, bicicletas y furgonetas de reparto.
Las agencias de Transporte Público despliegan telemática habilitada con CCTV para recuentos de pasajeros en tiempo real y análisis forense de accidentes. La Construcción y Minería dependen de alertas de zona RFID para prevenir colisiones en puntos ciegos, mientras que las flotas de Petróleo y Gas utilizan planes de gestión de viajes verificados por sensores para cumplir con las regulaciones de mercancías peligrosas. Cada sector vertical añade capas de datos propietarios, haciendo que los motores de reglas configurables sean imprescindibles para los proveedores que escalan dentro de la industria de telemática del Sudeste Asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología de Conectividad:
La Transformación del 5G se Acelera4G LTE representó el 33,78% del tamaño del mercado de telemática del Sudeste Asiático en 2025, brindando a las flotas cobertura SIM ubicua a tarifas de datos sostenibles. Sin embargo, el 5G, que avanza a una CAGR del 13,47%, está preparado para gestionar cargas de visión artificial, paquetes de firmware inalámbricos y señales de seguridad V2X. La investigación de Ericsson muestra que los vehículos definidos por software generan 30 veces más datos que las cajas de telemática tradicionales, lo que requiere segmentos de red dedicados y pasarelas de cómputo en el borde.
El cierre de las redes 2G/3G heredadas empuja a los operadores en corredores rurales a adoptar módems multitransportador que recurren a NB-IoT o satélite, especialmente para el transporte de larga distancia transfronterizo hacia Laos o Myanmar. Los enlaces satelitales siguen siendo indispensables para los casos de uso en silvicultura, minería y marítimo, aunque el precio por megabyte los mantiene en un nicho. Los ganadores son los proveedores de conjuntos de chips y plataformas que abstraen estas tuberías heterogéneas detrás de una pila unificada de gestión de dispositivos y un motor de facturación predictiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Telemática en Tailandia
El liderazgo de ingresos del 22,48% de Tailandia se debe a su profunda cadena de suministro automotriz y a una estructura de impuestos especiales vinculada al CO₂ que favorece a las flotas conectadas. Su objetivo 30@30 de producir el 30% de vehículos eléctricos para 2030 añade requisitos de monitoreo del estado de la batería, lo que impulsa aún más la telemática en las líneas de ensamblaje de los fabricantes de equipos originales y en las instalaciones de adaptación. La base instalada aumentó de 6 millones de unidades de turismos y vehículos comerciales ligeros en 2000 a casi 19 millones en 2022, ampliando las oportunidades de adaptación en concesionarios y centros de servicio.
Mercado de Telemática en la ASEAN
Indonesia ocupa el segundo lugar en volumen, aprovechando una flota nacional que supera los 23 millones de vehículos y un objetivo de producción de 1 millón de vehículos eléctricos para 2035 que exige módulos de telemática locales para el cumplimiento de las normas de contenido. Una Ley Ómnibus que flexibiliza los límites a la inversión extranjera impulsa las empresas conjuntas, mientras que los proyectos piloto de impuesto de circulación basado en kilometraje en Yakarta y Surabaya validan los modelos de cobro por uso que dependen de los datos de kilometraje del OBD. Malasia y Singapur superan su tamaño de flota gracias a la avanzada cobertura 5G y a los incentivos de economía digital, como el modelo mayorista de Digital Nasional Berhad de Malasia, que reduce las barreras de conectividad.
Mercado de Telemática en Vietnam y Filipinas
Vietnam registra el CAGR más rápido del 12,74% entre 2026 y 2031, ya que el gobierno posiciona las tecnologías de la información y la comunicación como pilar de crecimiento, lo que ha permitido al país pasar de redes de cobre rudimentarias en 1986 a infraestructuras de fibra óptica y 5G en la actualidad. Los vehículos eléctricos de dos ruedas alcanzaron 250.000 unidades vendidas en 2024, ampliando el mercado potencial para los paneles de estado de batería y las suscripciones de carga por uso iea.org. Las normas de localización de datos complican los paneles transfronterizos, aunque también inclinan a los compradores empresariales hacia proveedores nacionales, acelerando un ecosistema de desarrollo local. Filipinas y los mercados más pequeños de la ASEAN continúan registrando un crecimiento de dos dígitos, pero esperan una mayor alineación regulatoria antes de que los despliegues de telemática a gran escala lleguen a las rutas rurales.
Panorama regulatorio
El mercado de telemática del Sudeste Asiático está determinado por la supervisión de la seguridad del transporte, la certificación de telecomunicaciones y las normas de gobernanza de datos en toda la región. El Ministerio de Transporte de Malasia lidera una iniciativa por fases de telemática para vehículos comerciales prevista para 2026-2028, con integración de datos que involucra al Departamento de Transporte por Carretera (JPJ), la Real Policía de Malasia (PDRM) y el Instituto Malasio de Investigación en Seguridad Vial (MIROS), lo que apunta a flujos de cumplimiento más centralizados.
En los mercados principales, los reguladores exigen dispositivos certificados, instaladores aprobados y un manejo lícito de los datos de telemetría. El Departamento de Transporte Terrestre (DLT) de Tailandia exige soluciones certificadas de GPS y gestión de flotas para los operadores de logística comercial, mientras que el Ministerio de Información y Comunicaciones de Vietnam está redactando especificaciones técnicas vinculadas a la localización de datos de vehículos conectados. En paralelo, los requisitos de homologación de tipo y certificación inalámbrica, incluidos 5G/V2X, añaden pasos de control para los fabricantes de dispositivos y proveedores de plataformas que operan en varios países de la ASEAN, con la certificación de llamadas de emergencia UNECE R144 convergiendo entre Indonesia, Tailandia y Vietnam para respaldar hojas de ruta unificadas de plataformas de flotas.
Panorama Competitivo
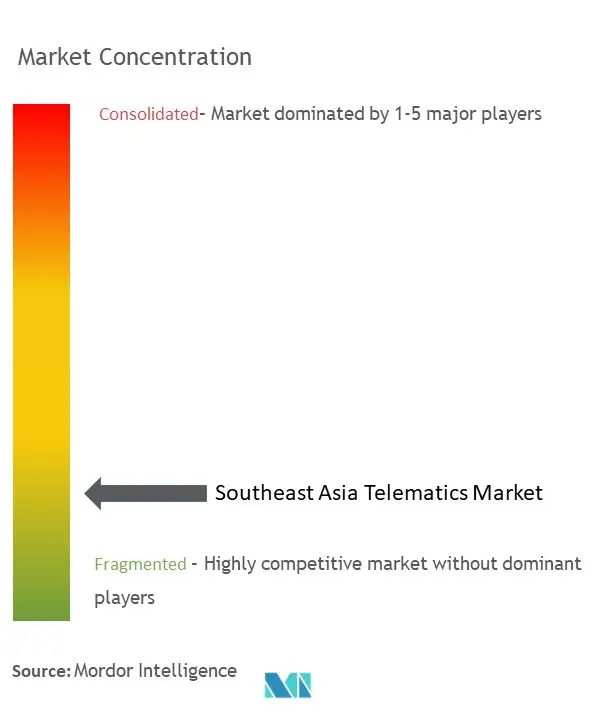
El mercado de telemática del Sudeste Asiático sigue siendo moderadamente fragmentado: ningún proveedor supera una participación de ingresos del 10% en toda la región, y al menos 25 integradores de sistemas locales compiten con marcas globales en costo y localización. Los actores transfronterizos forman alianzas con operadores de telecomunicaciones para obtener tarifas masivas de SIM y redes de instaladores sobre el terreno; el i-Fleet de CelcomDigi es un ejemplo claro en Malasia. Los proveedores de hardware se diferencian en aceleradores de inteligencia artificial y conjuntos de chips multi-GNSS, mientras que los especialistas en plataformas enfatizan las API abiertas que se integran con suites de TMS y ERP en menos de dos semanas.
La madurez tecnológica, no solo el precio del dispositivo, se está convirtiendo en el factor decisivo. Los puntos de prueba incluyen TachoAnalytics de AROBS Transilvania, que automatiza el cumplimiento de las horas del conductor según los estándares de tacógrafo de la Unión Europea y la ASEAN y ahora está adaptado a las normas de zona horaria de Tailandia e Indonesia. Las patentes de mantenimiento predictivo que integran datos de presión de neumáticos, humedad y golpes ofrecen ventanas de advertencia temprana de 1.000 a 1.500 km antes del fallo de un componente [google.com/patents/US202400].
Los movimientos estratégicos de 2024-2025 revelan tres patrones:
- Las asociaciones entre telecomunicaciones y telemática (por ejemplo, Singtel–Ericsson, CelcomDigi–iFleet) aceleran la monetización del 5G y reducen los costos de adquisición de clientes.
- Las alianzas con aseguradoras (NTUC–Carro, suscripción basada en datos de MS&AD) abren nuevos grupos de primas.
- Las empresas emergentes de hardware instalan microfábricas (Zapp en Tailandia) cerca de los clústeres de fabricantes de equipos originales, acortando las cadenas de suministro y calificando para los incentivos de contenido local. En conjunto, estas acciones sostienen la velocidad de innovación y mantienen el mercado de telemática del Sudeste Asiático altamente dinámico.
Líderes de la Industria de Telemática del Sudeste Asiático
Foxlogger
Onelink Technology
Foxlogger
DTC Enterprise
Tramigo Singapore
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telemática en el Sudeste Asiático
- DTC Enterprise
- GPSiam
- Forth Tracking System
- Thai GPS Tracker
- Guarantee GPS
- Onelink Technology
- Thai Global Technologies
- East Innovation (EyeFleet)
- Xsense Information Service
- PT Navindo Technologies
- Foxlogger
- Maxxfleet
- IntelliTrac
- TransTrack
- UTrack
- Gigabyte Indonesia
- i-Tracking (S) Pte Ltd
- Tramigo Singapore
- Evo Systems SDN BHD
- Omnicomm Vietnam
- i-Fleet (CelcomDigi)
- EUPFIN Technology
- FindMyCar Philippines
- Manila GPS Trackers
- SkyFy Technology
- Vectras Inc.
- Teltonika Asia
- Explosoft International
- Get Prepared SDN BHD

Oportunidades de mercado y perspectivas futuras
La instrumentación de flotas impulsada por la regulación está creando un espacio en blanco a corto plazo para paquetes de dispositivos conformes y servicios gestionados. El despliegue por fases de la telemática en Malasia (2026-2028) y el mandato de cámaras de salpicadero del primer trimestre de 2026 para autobuses, camiones y vehículos de transporte público generan factores de compra para telemática de video, servicios de instalación y gestión de evidencias en la nube, en particular para los operadores que necesitan estandarización a nivel de toda la flota y retención de datos auditable.
La escalabilidad transfronteriza todavía está limitada por la fragmentación de localización y certificación, pero esas fricciones también favorecen pilas de implementación específicas por país y modelos de asociación local. La orientación de localización de datos de Vietnam y los procesos de certificación de equipos de radio de Tailandia, incluidas las vías para dispositivos preparados para 5G, favorecen a los proveedores con hospedaje local, redes locales de SIM e instaladores, y arquitecturas modulares que puedan volver a certificarse según el mercado. Los esfuerzos de convergencia en torno a la certificación de llamadas de emergencia alineada con UNECE R144 en Indonesia, Tailandia y Vietnam también respaldan plataformas unificadas para eCall, salud del vehículo y monitoreo del comportamiento del conductor en flotas mixtas (vehículos comerciales ligeros, autobuses y motocicletas).
Recent Industry Developments in Mercado de Telemática en el Sudeste Asiático
- Marzo de 2026: La empresa anunció un enfoque estratégico centrado en ofrecer soluciones logísticas integrales, incluidos planes para expandir su base de clientes hacia el mercado de taxis de vehículos eléctricos (EV) dentro de 2026. Esto amplía los servicios de flotas habilitados por telemática en el Sudeste Asiático y posiciona a la empresa para colaborar con fabricantes de equipos originales (OEM) y socios de movilidad para la adopción de vehículos eléctricos en la región.
- Marzo de 2026: La empresa anunció un enfoque estratégico centrado en ofrecer soluciones logísticas integrales, incluidos planes para expandir su base de clientes hacia el mercado de taxis de vehículos eléctricos (EV) dentro de 2026. Esto fortalece la presencia de telemática de dispositivo a nube de DTCENT y crea un alcance de red de servicio más amplio para aplicaciones de flotas y comercio minorista en todo el Sudeste Asiático.
- Enero de 2026: La empresa lanzó DTC Smart Shop Solutions, un sistema de IoT para la gestión digital centralizada, que incluye señalización digital inteligente, monitoreo de seguridad y gestión remota de energía. La oferta alinea las capacidades de IoT y telemática con la infraestructura de flotas y comercio minorista en el Sudeste Asiático, ampliando la huella de gestión digital de la empresa.


Mercado de Telemática en el Sudeste Asiático Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por hardware de telemática, plataformas de software y servicios relacionados que habilitan funciones de vehículos conectados y de flotas en todo el Sudeste Asiático, incluidos los casos de uso de seguimiento, seguridad, diagnóstico y cumplimiento.
Exclusiones de alcance: excluimos el entretenimiento e información a bordo del vehículo en general y las aplicaciones de navegación de smartphones para consumidores cuando no se venden como soluciones de telemática vinculadas a vehículos o flotas.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Vehículo Comercial Ligero (LCV)
- Vehículo Comercial Mediano (MCV)
- Automóviles de Pasajeros
- Otros
- Por Solución
- Gestión de Flotas/Vehículos
- Servicios Basados en Ubicación
- Seguro de Telemática
- Mantenimiento Predictivo
- Otros
- Por Industria de Usuario Final
- Transporte y Logística
- Última Milla de Comercio Electrónico
- Transporte Público
- Construcción y Minería
- Petróleo y Gas
- Otros
- Por Tecnología de Conectividad
- Celular (2G/3G)
- 4G LTE
- 5G
- Satélite
- Otros
- Por País
- Tailandia
- Indonesia
- Malasia
- Singapur
- Vietnam
- Resto del Sudeste Asiático
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una imagen clara de la oferta y la demanda para cada país, y luego alineándola con la forma en que la telemática se implementa realmente en flotas y vehículos conectados. Consultamos fuentes públicas y oficiales, como agencias nacionales de transporte y departamentos de seguridad vial de la región, reguladores de telecomunicaciones y notas de liberación de espectro, oficinas nacionales de estadística sobre el parque vehicular y la actividad de carga, y estadísticas aduaneras o comerciales que ayudan con las señales de flujo de hardware. Para evitar el doble conteo, también utilizamos informes de empresas, presentaciones para inversores, cobertura de prensa fiable y publicaciones de asociaciones que describen la adopción, los cronogramas regulatorios y los términos comerciales habituales.
Para las verificaciones cruzadas que requieren series de tiempo coherentes, utilizamos selectivamente suscripciones de pago centradas en información financiera y de inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y registros de importación o exportación a nivel de envío cuando estaban disponibles para las categorías de dispositivos relevantes. Estos insumos ayudan principalmente a confirmar la direccionalidad y los rangos, y luego las cifras finales se filtran mediante comentarios de entrevistas y verificaciones de plausibilidad a nivel país. Las fuentes de investigación documental mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras fuentes para la recopilación, validación y clarificación de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar la coherencia de las diferencias de adopción, precios y empaquetado entre países, ya que la telemática se vende en paquetes mixtos (dispositivo más plataforma más servicio) y la madurez de los clientes es desigual. Hablamos con partes interesadas de proveedores de soluciones, canales vinculados a telecomunicaciones, integradores de sistemas, operadores de flotas y usuarios finales en logística, transporte de pasajeros y flotas industriales, lo que ayudó a convertir los supuestos documentales en bandas realistas de penetración e ingreso promedio por usuario (ARPU). La cobertura se equilibró entre los principales mercados del Sudeste Asiático para que el modelo no dependa excesivamente de la señal de un único país de altos ingresos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 14% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó mediante la reconstrucción del grupo de demanda de arriba hacia abajo, en la que el parque de vehículos comerciales, la proporción de flota activa y la penetración de la telemática por caso de uso se aplicaron país por país, seguido de una construcción de ARPU que refleja la suscripción típica y la adhesión de servicios. Una vez formados los totales, se verificaron con aproximaciones selectivas de abajo hacia arriba, como precios muestreados por canal, desagregaciones de la combinación de soluciones y comprobaciones de razonabilidad de ingresos frente a las divulgaciones de proveedores que son públicamente visibles.
Se utilizaron varios insumos específicos de cada mercado para mantener el modelo con base en la realidad, incluidos el parque de vehículos comerciales y las incorporaciones anuales, la intensidad del transporte de carga transfronterizo y la entrega de última milla, los cronogramas de cobertura celular y actualización de redes que influyen en la elección de conectividad, los desencadenantes regulatorios o cuasi obligatorios en el transporte, y la duración típica de los contratos y los patrones de abandono compartidos por los entrevistados. Cuando los datos de un país eran escasos, las brechas se manejaron utilizando indicadores proxy como la densidad de flotas, la exposición del PIB logístico y la preparación de las telecomunicaciones, y luego se ajustaron mediante comentarios de expertos para que las estimaciones se mantuvieran realistas.
Validación de datos y ciclo de actualización
Los resultados se validaron comparando los totales por país con señales independientes, como la lógica del parque vehicular, las narrativas de adopción observadas en los principales usos finales de flotas, y las bandas de precios que coinciden con lo que los compradores informan pagar. Cualquier pico inusual o participación por país desencadenó una revisión de segunda pasada, y los supuestos se revisaron mediante contactos de seguimiento cuando la varianza no se explicaba por cambios de política, cambios macroeconómicos o despliegues de conectividad.
Cada modelo pasa por revisiones de analistas en múltiples etapas antes de la aprobación final, con comprobaciones de coherencia de unidades, tratamiento de divisas y doble conteo entre hardware, plataforma y servicios. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios regulatorios, expansiones importantes de conectividad o fuertes aumentos en los costos de los dispositivos. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de telemática del Sudeste Asiático de Mordor Intelligence en comparación con otras estimaciones publicadas
Es común ver diferentes tamaños de mercado para la telemática porque cada editor traza la línea en un lugar diferente y luego aplica una lógica de precios y una curva de adopción distintas a esa línea. Las mayores variaciones suelen provenir de si los servicios de vehículos conectados para consumidores se mezclan con las soluciones de flotas, si se cuentan tanto el hardware como las suscripciones, y cómo se tratan los países fuera del núcleo de la ASEAN-6.
Algunas cifras publicadas se inclinan hacia una pila de vehículos conectados más amplia que puede incluir infoentretenimiento, planes de conectividad en el vehículo o servicios de software adyacentes que no siempre se pagan como telemática. Esos elementos se mantienen fuera del total, y Mordor Intelligence solo cuenta la telemática cuando se vende como una solución de vehículo o flota, y luego se actualiza utilizando verificaciones de penetración por país y de ARPU a medida que cambian los paquetes de suscripción.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,25 mil millones de USD (2025) | |
| Publicación Sectorial A | 1,44 mil millones de USD (2025) | A menudo se centra únicamente en los ingresos de la gestión inteligente de flotas, lo que puede excluir la telemática de vehículos de pasajeros y dejar fuera partes de los ingresos por hardware cuando los servicios son el elemento principal contabilizado. |
| Fuente Sectorial B | 5,56 mil millones de USD (2025) | Típicamente refleja las proyecciones de telemática de los OEM con supuestos agresivos de instalación y puede mezclar el valor de la conectividad instalada de fábrica con la telemática, lo que amplía los totales frente a las implementaciones de flotas basadas en suscripción. |
Entre las tres cifras, la diferencia se debe principalmente a qué se incluye, además de cómo se aplica la fijación de precios a los dispositivos y las suscripciones entre países. Reducir el alcance solo a la gestión de flotas disminuye el grupo direccionable, mientras que expandirse hacia la conectividad de los OEM y los servicios adyacentes eleva rápidamente el total. El uso de verificaciones coherentes por país y una lógica de ARPU repetible mantiene la estimación trazable a variables claras y a pasos de validación prácticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de telemática vehicular del Sudeste Asiático?
El mercado se sitúa en USD 2,51 mil millones en 2026 y se proyecta que alcance USD 4,35 mil millones para 2031.
¿Qué segmento de vehículos representa la mayor participación?
Los Vehículos Comerciales Ligeros lideran con el 36,92% de los ingresos de 2025, reflejando el crecimiento de la entrega de última milla.
¿Qué tan rápido está creciendo el seguro de telemática en la región?
El Seguro de Telemática está preparado para expandirse a una CAGR del 13,14% hasta 2031, impulsado por los modelos de pago por uso.
¿Por qué Vietnam es la geografía de más rápido crecimiento?
La sólida inversión en TIC, las 250.000 ventas de vehículos eléctricos de dos ruedas en 2024 y las políticas digitales favorables impulsan a Vietnam a una CAGR del 12,74%.
Última actualización de la página el:



