
韓国磁気共鳴画像診断市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
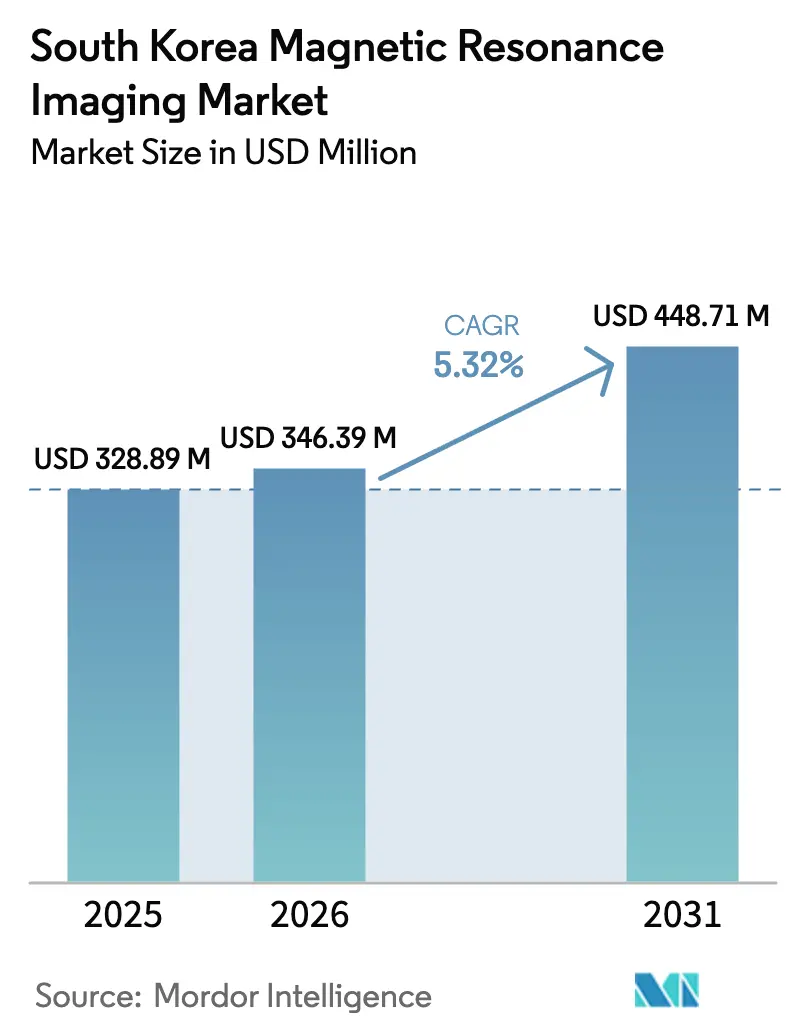
| 基準年の市場規模 (2025) | 328.89 百万米ドル |
| 市場規模 (2026) | 346.39 百万米ドル |
| 市場規模 (2031) | 448.71 百万米ドル |
| Growth Rate (2026 - 2031) | 5.32 % |
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる韓国磁気共鳴画像診断市場分析
韓国MRI市場規模は2026年に3億4,639万USDと推定され、2025年の3億2,889万USDから成長し、2031年には4億4,871万USDに達する見通しで、2026年〜2031年にかけてCAGR 5.32%で拡大します。医療のデジタル化の着実な進展、AI強化型診断ツールの急増、および政府による2025年の30兆ウォン(229億USD)の歳出計画が需要を下支えしています。5,150万人の居住者を対象とする国民健康保険の適用が幅広い患者基盤を保証する一方、ハイブリッドおよびAI支援スキャナーが検査時間を短縮してスループットを向上させています。閉鎖型高磁場プラットフォームが臨床の主力であり続けていますが、患者中心のケアおよび精密腫瘍学の拡大に伴い、開放型システムおよび超高磁場システムが普及しつつあります。設備投資コストの制約と大都市圏外での労働力不足が近期成長を抑制する一方、ポイント・オブ・ケア機器およびサービスアウトソーシングの機会を開いています。韓国MRI市場は、グローバルベンダーと地場AIスタートアップとの戦略的提携を通じて進化を続けており、ワークフローの効率化が競合上の差別化要因となっています。
主要レポートの要点
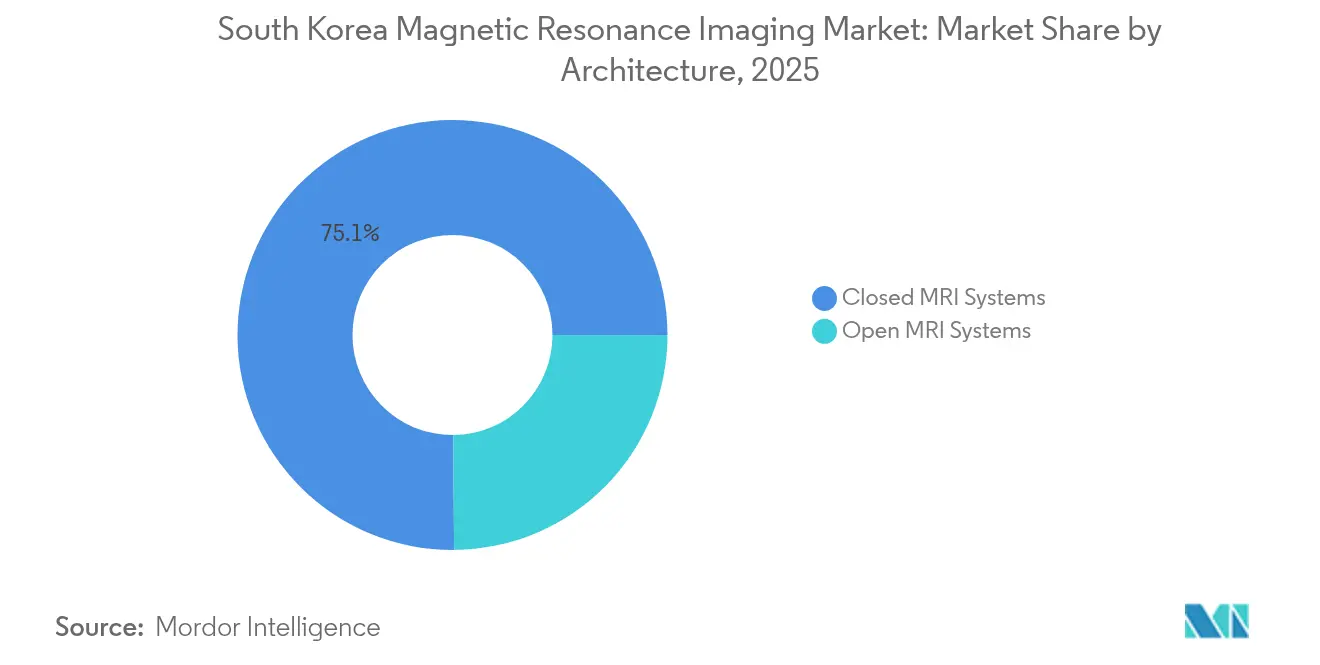
- アーキテクチャ別では、閉鎖型システムが2025年における韓国MRI市場シェアの75.12%を占め、開放型システムは2031年までにCAGR 5.94%で成長する見込みです。
- 磁場強度別では、1.5 Tスキャナーが2025年における韓国MRI市場規模の55.63%を占め、3 Tおよび≥ 7 Tプラットフォームは2031年までCAGR 5.65%で成長しています。
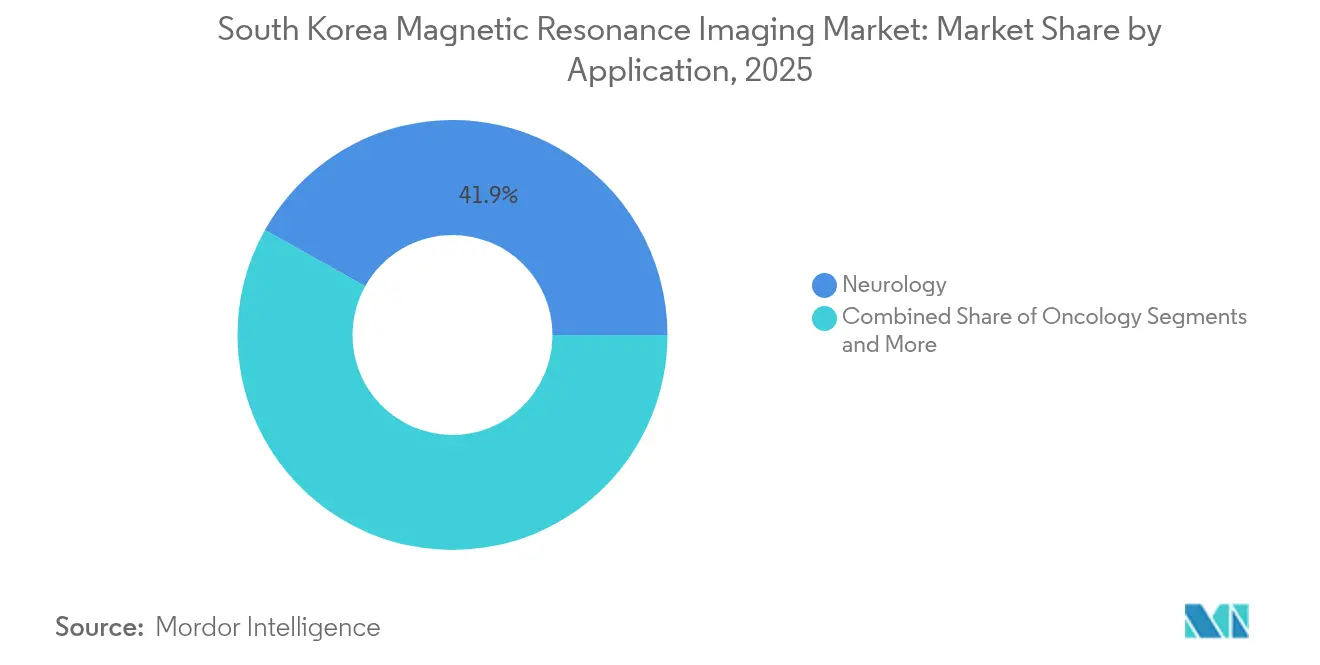
- 用途別では、神経学が2025年に41.88%の収益を創出し、腫瘍学は2031年までに最速のCAGR 6.02%を記録する見通しです。
- エンドユーザー別では、病院が2025年における韓国MRI市場規模の47.60%を占め、専門クリニックおよび画像診断センターがCAGR 6.18%でトップの成長を牽引しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国磁気共鳴画像診断市場のトレンドとインサイト
牽引要因インパクト分析*
| 牽引要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドMRIシステムの導入 | +0.8% | 全国規模、ソウル〜釜山回廊に集中 | 中期(2〜4年) |
| 慢性疾患および高齢者人口の増大 | +1.2% | 全国規模、農村部でより高い影響 | 長期(≥ 4年) |
| 韓国NHIにおけるがん検診義務拡大 | +0.9% | 全国規模、標準化された実施 | 短期(≤ 2年) |
| 三次病院におけるAIベース画像再構成の採用 | +1.1% | 大都市圏、二次都市へ拡大 | 中期(2〜4年) |
| 先進医療機器における地場製造促進策 | +0.6% | 春川・京畿道の工業団地 | 長期(≥ 4年) |
| オフィスベースのポイント・オブ・ケアMRIポッドの台頭 | +0.4% | 都市部、パイロット実施段階 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドMRIシステムの導入
ハイブリッドMRIプラットフォームは磁気共鳴とPETまたはCTを組み合わせ、1回のセッションで代謝情報および解剖学的情報を提供するものであり、腫瘍学の治療計画において高く評価されるアプローチです。韓国ARPA-Hプログラムは2029年までに550億ウォンをマルチモーダル診断に充当し、ソウルおよび釜山の三次医療センターへの早期補助金を確保しています [1]保健福祉部、「韓国ARPA-Hプロジェクト」、MOHW.GO.KR。Samsung Medical Centreはスマートホスピタル計画にハイブリッドスイートを統合し、患者転送の削減と意思決定サイクルの迅速化を実現しています。ベンダーはワークフローの合理化を強調しており、腫瘍学症例ごとに15〜20分の時間削減と再スキャン率6%低下を示しています。設備投資の高さと専門スタッフの確保が依然として障壁となっていますが、公的資金の補助とベンダーのファイナンスパッケージにより、地域がんセンターの導入格差が縮小しつつあります。
慢性疾患および高齢者人口の増大
韓国は2025年に超高齢社会となり、65歳以上の市民が人口の20%以上を占めるに至りました。慢性疾患が早期の画像ガイド下診断を促し、農村部における住民1,000人あたりの平均MRI検査件数が前年比7%増加しています。地域ケア法は移行型在宅医療サービスへの投資を誘導し、三次医療施設がフォローアップ画像診断用のポータブルスキャナーを調達する動きを促しています。簡略化されたプロトコル—10分以内の乳房MRIおよびゼロコントラストの膝検査—は高齢者の快適ニーズとスループット目標に合致しています。移動制限のある高齢者に対応したワークフローを提供するベンダーが地方入札で優遇されています。
韓国NHIにおけるがん検診義務拡大
2025年1月に施行された改訂償還ルールにより、標準化された検査経路に従ったスキャンに対して80%〜90%のコスト適用を付与する肝臓・膵臓・前立腺がんのステージング向け新MRI診療コードが追加されました。マルチパラメトリック腫瘍学パッケージへのアップグレードを行った病院は、スキャナー1台あたり12%の収益向上と18%の早期回収を報告しています。農村部のカバレッジギャップは依然として残っていますが、必須医療回復計画のもとで資金提供を受けるモバイルMRIクリニックが30の医療過疎地域へ四半期ごとの巡回を予定しており、対象ボリュームが推定11%拡大します。検診義務はまた、ピーク時の放射線科医不足を補うAI支援病変検出ツールへの需要を喚起しています。
三次病院におけるAIベース画像再構成の採用
SwiftMRなどのディープラーニングアルゴリズムはスキャン時間を最大50%短縮し、既存ハードウェアのシグナル対ノイズ比を向上させます。主要6大学病院のうち5施設が神経、脊椎、前立腺プロトコルにAI再構成を組み込み、1日あたり3〜4スロットの追加容量を生み出しています。2024年に取得されたFDA 510(k)承認が国境を越えた展開と米国センターとの共同検証研究を加速させ、ベンダーの信頼性を高めています。残存課題には、アルゴリズム固有のトレーニング、サイバーセキュリティの保証、およびAI強化スキャンと従来スキャンの償還差別化があり、国民健康保険公団が2026年度料金体系に向けて検討中です。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資・維持管理コスト | -0.9% | 全国規模、規模の小さい施設でより顕著 | 短期(≤ 2年) |
| 大都市圏外における訓練済みMRI技師の不足 | -1.1% | 農村部および二次都市 | 中期(2〜4年) |
| 低磁場スキャンへの償還圧力 | -0.6% | 全国規模、コスト敏感セグメントに影響 | 短期(≤ 2年) |
| 超伝導マグネットの輸入依存 | -0.4% | 全国規模、サプライチェーンの脆弱性 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資・維持管理コスト
新規1.5 Tシステムの価格は120万〜150万USDであり、サービス契約費が年間資本の8〜12%を占め、三次病院以外の予算を圧迫しています [2]米国商務省、「韓国 – 医療機器・医療デバイス」、TRADE.GOV。2024年の医療研修医離職問題は選択的医療収益を落ち込ませ、調達の遅延と直接購入に代わるマルチイヤーリースへのシフトを促しました。ヘリウムフリーマグネット設計はライフサイクルコストを20%削減できる見込みですが、世界的なサプライボトルネックの中で6〜9ヶ月のリードタイムを伴います。地方コンソーシアムはプール購買を活用してボリュームリベートを確保していますが、規模の小さい民間クリニックは依然として必要な閾値の達成に苦慮しています。
大都市圏外における訓練済みMRI技師の不足
韓国では年間約300人の新規MRI技師が育成されており、2027年の推定需要を満たすために必要な500人を大幅に下回り、農村部センターでは欠員率が14%に達しています [3]在米韓国経済研究所、「韓国の医療提供者・患者比率危機への対処」、KEIA.ORG。2024年の定員拡大論争が臨床医の大都市ポストや民間遠隔診療企業へのシフトによる離職を引き起こしました。常勤技師を置けない施設は非常勤スタッフに頼ることになり、稼働時間が最大40%制限され、患者待ち時間が長期化しています。政府のインセンティブが移転手当と遠隔学習リフレッシュコースへの補助を現在実施していますが、その効果は2026〜2027年度の入学コホートからしか現れないと見られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:閉鎖型システムが優位を維持しつつ開放型プラットフォームが勢いを増す
閉鎖型スキャナーは2025年の韓国MRI市場シェアの75.12%を占め、神経腫瘍学的経路全体にわたる高解像度検査を提供する1.5 Tおよび3 Tマグネットへの臨床医の好みを反映しています。閉鎖型アーキテクチャに紐づく韓国MRI市場規模はCAGR 5.08%で拡大する見通しであり、テーブル時間を短縮して損益分岐点ボリュームの閾値を下げるAI支援再構成技術に支えられています。SiemensのヘリウムライトMAGNETOM FlowおよびGEのSIGNA Primeは、持続可能性と設置距離の柔軟性に向けたベンダーの取り組みを例示しており、機械室コストを10〜12%削減しています。
開放型システムは24.88%の控えめな収益シェアにとどまっていますが、閉所恐怖症軽減および術中用途の増加に伴い、市場全体の成長を上回るCAGR 5.94%が予測されています。整形外科医はリアルタイムガイダンス時の関節特異的ポジショニングを可能にする開放型垂直磁場を好み、小児科は鎮静率の低下を評価しています。韓国のスタートアップが軽量グラジェントコイルとAIノイズリダクションアルゴリズムを統合し、開放型システムの画像品質を閉鎖型1.5 T水準に近づけています。患者中心のケアモデルが普及するにつれ、開放型スキャナーは磁場強度そのものではなく快適性とアクセスを軸とした新たな競争軸を生み出しており、韓国MRI市場が閉鎖型プラットフォーム一辺倒にならないことを確実にしています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に取得可能


磁場強度別:1.5 Tが主力であり続け、3 Tの研究利用が加速
高磁場1.5 T機器は2025年の韓国MRI市場規模の55.63%を占め、日常的な脳・腹部・心臓検査におけるコストと汎用性のバランスが評価されています。施設は神経診断適応における初回成功率96%を報告しており、省エネグラジェントが2022年モデル比で消費電力を15%削減しています。1.5 Tの普及が頭打ちになりつつある中、ベンダーはソフトウェアベースのSNRブーストや64チャンネルコイルアレイなどのミッドライフアップグレードをバンドルし、インストールベース収益を守っています。
超高磁場3 Tおよび極超高磁場≥ 7 Tセグメントは合計CAGR 5.65%を記録しており、機能的神経イメージングおよび高度な腫瘍学ステージングプロトコルが牽引しています。韓国脳コネクトームプロジェクトなどの研究コンソーシアムが7 Tスキャナーの取得費用の最大40%をカバーする保健福祉部助成金を確保し、臨床・研究のクロスオーバーを刺激しています。CanonのVantage Galan 3 T Supreme Editionは拡散研究を20%高速化し、AIモーション補正を実現するとして、2025年に釜山大学病院への韓国初導入を発表しています。ヘリウムのロジスティクスは≥ 3 Tスイートにとって懸念事項であり続けていますが、年間消費量≤ 7リットルのクライオクーラーを採用するベンダーの動きが運用予算管理を容易にしています。
用途別:神経学が優位、腫瘍学が最速の拡大を記録
神経学は2025年収益の41.88%を生み出し、MRIの比類なき脱髄検出および脳卒中トリアージ能力によりその優位を確固たるものにしました。研究に限定されていた機能的MRIプロトコルが現在ではてんかんおよびグリオーマ症例の外科的計画に活用されており、2025年の料金改訂のもとで償還ティアが引き上げられています。AIベースのてんかん焦点局在化への投資が放射線科医の読影時間を30%削減し、二次病院での利用拡大を促進しています。
最速成長セグメントである腫瘍学はCAGR 6.02%を記録しており、肝臓・膵臓・前立腺がんの義務的スクリーニングから勢いを得ています。息止め肝臓DWIシーケンスにより動きのアーチファクトが18%低減し、肝細胞がんが多い地域での病変検出能が向上しています。ハイブリッドPET/MRIスイートとラジオミクスベースの腫瘍反応モニタリングの組み合わせにより、MRIは精密医療プロトコルに欠かせないツールとして位置づけられています。心臓学、消化器学、および整形外科用途がモダリティの多様性を補完しており、ハードウェアアップグレードなしに臨床範囲を拡大するアルゴリズム的後処理の恩恵を受け、韓国MRI市場内の多様化された収益基盤を強化しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に取得可能
エンドユーザー別:病院がリードし専門センターが成長の上振れを取り込む
病院は2025年のシステム収益の47.60%を支配しており、救急対応義務、幅広いモダリティポートフォリオ、および高磁場設置を後押しする研究提携が牽引しています。必須医療回復基金は磁石の近代化のために10兆ウォンを充当し、8年以上経過したマグネットの更新サイクルに資金を提供しています。
専門画像診断センターおよび単科クリニックは価値の約3分の1を占めるにとどまりながら、CAGR 6.18%を記録しており、待ち時間の短縮と透明な価格設定に対する都市消費者の需要を反映しています。これらのセンターは商業施設内に1〜2室のフットプリントを展開することが多く、AIスケジューリングを活用してガントリーの稼働時間を最大化しています。ポータブルなポイント・オブ・ケアポッドが整形外科・スポーツ医学チェーンでデビューし、紹介遅延なしに当日の足首・膝評価を実証しています。学術・研究機関は最小の購入グループでありながら、AI アルゴリズムの共同検証および7 Tプロトタイプの早期採用を通じてベンダーのロードマップに影響を与えています。
地理的分析
大都市圏クラスターがMRI普及を支配しており、ソウル、仁川、釜山が2025年までに設置スキャナーの61%を擁しています。ソウル首都圏の大学病院は日常的に24/7の画像診断シフトを運用しており、スキャナー1台あたりの稼働率が年間3,500件を超えています。仁川・松島バイオクラスターをAI再構成MRIワークフローのテストベッドとして位置づけるデジタルヘルスコリドーへの政府支援が、この地域におけるベンダーの早期商業展開への選好を強化しています。
成長ポテンシャルは忠清、江原、全羅各道にあり、スキャナー密度が全国平均の住民100万人あたり37台を約30%下回っています。農村部の病院は官民パートナーシップのもとでモバイルMRIトレーラーを活用し、展開後8ヶ月以内に85%の稼働率を達成しています。地域包括ケア統合支援法が都道府県議会に画像診断ハブの共同財源調達を奨励し、高齢者の平均移動距離を28km短縮しています。
医療ツーリズムは中程度の牽引力を発揮しており、美容・整形外科手術が来訪者の主流を占める中、三次病院は東南アジアおよび中東からの患者を対象としたプレミアムウェルネスパッケージに全身MRI健診を組み込んでいます。地政学的なサプライチェーンの見直しが春川の計画中の55万m²工業団地(2028年稼働予定)周辺での国産マグネット製造を促進しており、輸入依存から国内付加価値生産へのリバランスが期待されています。地域格差は依然として技師の確保に左右されており、ベンダーは大都市圏のスペシャリストが地方施設のスキャンを遠隔操作できるリモートオペレーションコンソールをバンドル提供しています。これは韓国MRI市場全体にわたってケアの質を均等化することを期待させる新興モデルです。
規制環境
食品医薬品安全処(MFDS)は医療機器法に基づき医療機器を監督している。MRIシステムは一般にクラスII機器として扱われ、機器の特性や臨床上の主張に応じて、国立医療機器安全情報院(NIDS)または医療機器情報技術支援センター(MDITAC)を通じて認証が行われる。
市場参入は通常、MFDSの市販前審査と国民健康保険(NHIS)の償還のための医療技術評価(HTA)を組み合わせたデュアルトラックを経て行われ、健康保険審査評価院(HIRA)と連携される。がん病期診断のためのMRI手技コードを追加した2025年1月の償還改定は、診療報酬体系とコード改定が、病院が所定の経路に合わせてワークフローを標準化できれば、先進的なMRIプロトコルの普及を加速し得ることを示している。
バリューチェーン分析
外国の医療機器メーカーは通常、直接子会社、独占販売代理店、または規制対応と商業運営を分離するハイブリッド構造を通じて韓国国内に拠点を確立する。実務上は、現地の法定製造販売業者(KLH)が規制業務を担当し、別の事業体が販売実行を担うことが多い。流通環境は競合が激しく、多数の地域販売業者が存在するほか、一部の病院は閉鎖的または専属的な流通関係を維持している。
浦項(ポハン)は、心臓超音波部品に特に重点を置いた専門的な医療機器生産拠点として発展しており、浦項テクノパークなどのインフラによって支えられている。
競合状況
国際大手であるSiemens Healthineers、Philips、GE HealthCare、およびCanon Medicalが年間売上の推定68%を共同で支配しており、ブランド認知度、広範なサービスネットワーク、ヘリウムライトマグネットおよびAIツールキットを豊富に備えたR&Dパイプラインを活用しています。Siemensの2024年の超伝導マグネット能力への投資と、AIカーディアック企業Phantomicsとの韓国R&D提携は、コンポーネントの自給自足とアルゴリズム差別化への二重の取り組みを示しています。GEの地方コンソーシアムとの協力による小型0.7 Tポイント・オブ・ケアユニットの展開は、従来のスイートでは採算が取れないとされていた地域クリニックへのリーチを拡大しています。
地場イノベーターが競争的ダイナミクスを注入しています:AIRS MedicalのFDA認可済みSwiftMRアルゴリズムはマルチベンダーの機器群を改修し、ハードウェア更新が先送りされている場合でもサービス契約アドオンを獲得しています。Samsung Venturesのレオへの出資はOEMのサイロを超える拡張ソフトウェアへの国内需要を強調しています。Hyperfineは救急部門で低磁場ベッドサイドシステムをパイロット展開しており、患者のルーティングとフォローアップ画像診断のパターンを潜在的に変革しています。
2024〜2025年の戦略的動向は純粋なハードウェアではなくエコシステム構築を中心に展開しています。Philipsはインプラント患者への心臓MRIを洗練させるためにMayo Clinicとマルチイヤー AI研究契約を締結し、CanonはVantage Galan 3 TでのNVIDIAとの再構成加速に向けてパートナーシップを締結しました。競争上のナラティブは測定可能なスループットとコスト指標を強調しており、例えばSiemensはMAGNETOM Flowの前世代1.5 Tモデル比でサイト準備コストが20%削減されることを公表し、磁場強度以外の購買基準を形成しています。韓国MRI市場の適度な集中度は、ハードウェア・ソフトウェア・サービスを大都市メガセンターとリソースが逼迫した地方病院の双方を支援する一体的な価値提案に統合するサプライヤーを優遇しています。
韓国磁気共鳴画像診断業界リーダー
-
Siemens AG
-
Canon Medical Systems
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Koninklijke Philips NV
- *免責事項:主要選手の並び順不同

市場機会と将来展望
MRIシステムは一般にクラスII機器に分類され、購買決定は峨山(アサン)病院やサムスンメディカルセンターといった三次医療機関に集中する傾向があり、これに加えて釜山の東莱(トンネ)峰生病院フューチャーセンターなど地域病院の拡張も見られる。30兆韓国ウォン(229億米ドル)規模の2025年政府支出計画は、先進画像診断インフラに対する直接的な需要基盤を提供しており、AI対応ワークフローやマルチパラメトリック腫瘍学経路への投資が引き続き調達優先度を形作っている。
シーメンス・ヘルシニアーズは、2025年8月に2,010億韓国ウォンを投資し、浦項における心臓超音波製造能力の拡大も進めており、第6ベンチャービルの完成は2027年を見込み、浦項テクノパークとの連携が図られている。浦項および慶尚北道における政府支援の医療技術製造拠点は、画像診断部品、サービスロジスティクス、トレーニングに関する国内能力を支えており、主要病院や学術機関でのリファレンス導入は、AI対応画像診断の広範な普及と、国内全体でのより緊密なワークフロー統合を示している。
最近の業界動向
- 2026年6月:東莱峰生病院は、2026年6月2日のフューチャーセンター開設に合わせ、3.0テスラのMagnetom Vida MRIシステムを導入した。この導入により地域病院における高磁場対応能力が加わり、都市・地方回廊における先進画像診断の選択肢が拡大した。この動きは、地域医療機関における高磁場対応の拡大とAI対応ワークフローの加速を示しており、サービス差別化とスループット向上を後押ししている。
- 2026年3月:梨花女子大学ソウル病院は、2026年3月3日にMagnetom Cima.X 3T MRIシステムの稼働を開始した。この導入により、主要大学病院における高磁場MRI対応能力が拡大した。これは主要な学術機関における先進的な3Tプラットフォームの採用を裏付けるものであり、シーメンスの高性能機器の導入基盤とリファレンス網を強化している。
- 2026年1月:東灘(トンタン)シティ病院は、2026年1月8日のAI画像診断センター拡張を経て、GEヘルスケアのアジア地域リファレンスサイトに指定された。この指定により、韓国国内におけるGEのAI対応画像診断ワークフローの展開基盤が強化される。これはAIベースの再構成・統合に対する追加需要を支え、市場全体におけるGEの認知度向上にも寄与する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、医療および研究用途向けの磁気共鳴画像(MRI)システムおよび関連スキャナー販売から韓国国内で生じる収益を対象とし、機器収益として米ドルで計上されるアップグレードおよび交換を含む。
対象外の範囲:サービス契約、単独のソフトウェアライセンス、施設建設、MRI以外の画像診断モダリティは除外する。
セグメンテーション概要
-
アーキテクチャ別
- 閉鎖型MRIシステム
- 開放型MRIシステム
-
磁場強度別
- 低磁場(< 1.5 T)
- 高磁場(1.5 T)
- 超高磁場(3 T)および極超高磁場(≥ 7 T)
-
用途別
- 腫瘍学
- 神経学
- 心臓学
- 消化器学
- 整形外科
- その他の用途
-
エンドユーザー別
- 病院
- 専門クリニックおよび画像診断センター
- 研究・学術機関
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、韓国国内のMRI購買を形作る設置基盤、稼働状況、資金調達環境のマッピングから始まる。公的な保健統計や機器開示情報を参照し、これらを調達動向や輸入パターンと照合することで、更新サイクルの二重計上を回避する。
一般的な情報源としては、画像診断機器の密度と利用状況に関するOECDの保健データ、疾病負荷の方向性に関する疾病管理庁の公表資料、償還および給付対象に関する国民健康保険公団およびHIRAの参考資料、機器・規制上の背景に関する食品医薬品安全処の資料などが挙げられる。また、入手可能な場合には税関・貿易統計、技術採用パターンに関する査読済み放射線医学専門誌、価格設定の論理を裏付けるための上場企業の開示資料や投資家向け資料も参照している。公開データが不完全な場合には、企業財務情報、特許検索、出荷単位の輸出入確認のために有料サブスクリプションも選択的に利用する。これらは例示であり、調査中のデータ収集、検証、明確化のために他にも多数の公開・有料情報源が用いられている。
一次インタビューおよび調査
一次情報は、購買や交換決定を実際に左右する要因に焦点を当てている。定価や表明された計画は、実際に成立した取引と一致しないことが多いためである。病院の画像診断責任者、放射線科部門管理者、調達チーム、販売代理店、サービスパートナーに聞き取りを行い、磁場強度の構成比、入札時期、一般的な値引き幅を確認し、それによって平均販売価格(ASP)の前提を精緻化している。
また、フィードバックは稼働率の傾向、紹介パターン、AI支援ワークフローがスループットをどの程度変化させているかを検証するためにも用いられ、これが主要な道・広域市における交換需要や能力増強の見通しに反映されている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:25% | 経営幹部(CXO):13% |
| 中堅層:57% | 機能/部門責任者:34% |
| 中小プレイヤー:18% | マネージャー:53% |
市場規模算定と予測
規模算定のロジックは、稼働中の設置基盤、想定される更新時期、および病院や画像診断センターにおける能力拡張に伴う新規追加台数から年間MRI需要を再構築するトップダウン方式から始まる。そこから、磁場強度とシステム構成ごとの一般的なASP帯を用いて市場価値に換算し、インタビューで確認された調達値引きパターンに応じて調整を行う。
モデルの妥当性を確保するため、選択的なボトムアップ検証を行い、サンプル抽出した機器出荷台数、入札受注、チャネルからのフィードバックを積み上げてトップダウンの総計と照合する。乖離が生じた場合は、機器構成比や価格設定に関する保守的な前提を用いて透明性を持って対応し、専門家への聞き取りにより再検証する。
主要なインプットには、画像診断機器の密度と利用の方向性、1.5Tおよび3Tシステムの更新サイクルの見通し、公立・民間病院の設備投資意欲、MRI検査に対する償還範囲、輸入・調達時期のシグナルが含まれる。予測は主にシナリオ分析に依拠しており、購買者が高磁場アップグレードと予算主導の更新をどのように優先するかを反映したベースケースを中心に、台数成長とASPの変動を変化させて検証する。
データ検証と更新サイクル
算出結果は、機器密度の動向、報告された調達活動、想定される更新サイクルといった独立したシグナルと照合し、磁場強度やエンドユーザーの水準で外れ値を確認する。乖離が大きすぎると判断された場合には、前提を再確認し、元となる情報源を見直し、単発的な購買サイクルや政策変更が要因かどうかを確認するため専門家に再度確認を行う。
最終確定前には、数値、対象範囲の境界、価格設定ロジックが年を通じて一貫するよう、複数段階の社内レビューを経る。本レポートは毎年更新され、重要な事象が発生した際には中間更新を行い、最終的な納品前には最新の入手可能データを反映した最終確認を実施する。
Mordor Intelligenceによる韓国磁気共鳴画像(MRI)市場規模と他の公表推計との比較
韓国のMRI市場について公表されている市場規模は、同じものを測定しているように見えても、計上される収益や対象年の選定が必ずしも一致しないため、異なる場合がある。当社の調査では、その差異の大半は、機器収益として扱われるものと、より広範な画像診断全般との区分、および数値が出荷ベース、請求ベース、エンドユーザー支出ベースのいずれかを反映しているかによって生じている。
入札発表、輸入出荷動向、平均販売価格に関する現場からのフィードバックは、Mordor Intelligenceの推計を、バンドルされたサービス・ソフトウェア収益ではなく、韓国国内でのスキャナー購買に確実に紐付けるための検証材料である。他の推計がより広いモダリティ範囲を用いたり、値引きを検証せずに急速なASPの上昇を前提としたりする場合、台数成長が緩やかであっても、合計額は急速に上振れし得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の相違点 |
|---|---|---|
| Mordor Intelligence | USD 328.89 M (2025) | |
| 業界出版社A | USD 367.73 M (2024) | この数値はより広範な医療画像診断の文脈に位置づけられているように見えるため、モダリティの範囲がMRIのみよりも広い可能性があり、また本調査で用いる2025年基準とは対象年が異なる。 |
| 地域コンサルティング会社B | USD 1180.00 M (2026) | この合計額には、機器販売を超えたより広範な収益区分が含まれている可能性が高く、あるいは入札における値引きや更新主導の需要パターンに基づかない、積極的なASP上昇を前提としている可能性がある。 |
全体として、この差異の大半は、MRIの台数成長に関する根本的に異なる見方によるものではなく、対象範囲や測定方法の選択によって説明できる。設置基盤の動向、更新時期、調達現場で見られる価格の実態に紐付けたモデルを維持することで、最終的な数値は再現性を保ち、年ごとの検証も容易になる。


レポートで回答される主要な質問
韓国磁気共鳴画像診断市場の規模はどのくらいですか?
韓国磁気共鳴画像診断市場の規模は2026年に3億4,639万USDに達し、CAGR 5.32%で成長して2031年には4億4,871万USDに達する見込みです。
韓国の画像診断スイートにおける販売をリードする製品カテゴリーはどれですか?
閉鎖型1.5 Tおよび3 Tシステムが2025年収益の75.12%を占め、幅広い臨床汎用性において支配的な選択肢であり続けています。
韓国磁気共鳴画像診断市場の主要プレーヤーは誰ですか?
Siemens AG、Canon Medical Systems、GE Healthcare、Fujifilm Holdings CorporationおよびKoninklijke Philips NVが韓国磁気共鳴画像診断市場で事業を展開する主要企業です。
腫瘍学に特化したMRI利用の急増を促進する要因は何ですか?
国民健康保険が拡大されたがんステージング手続きの償還を開始し、腫瘍学MRIが2031年までに最速のCAGR 6.02%に押し上げられています。
最終更新日:



