
Größe und Marktanteil des Marktes für Magnetresonanztomographie in Südkorea
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
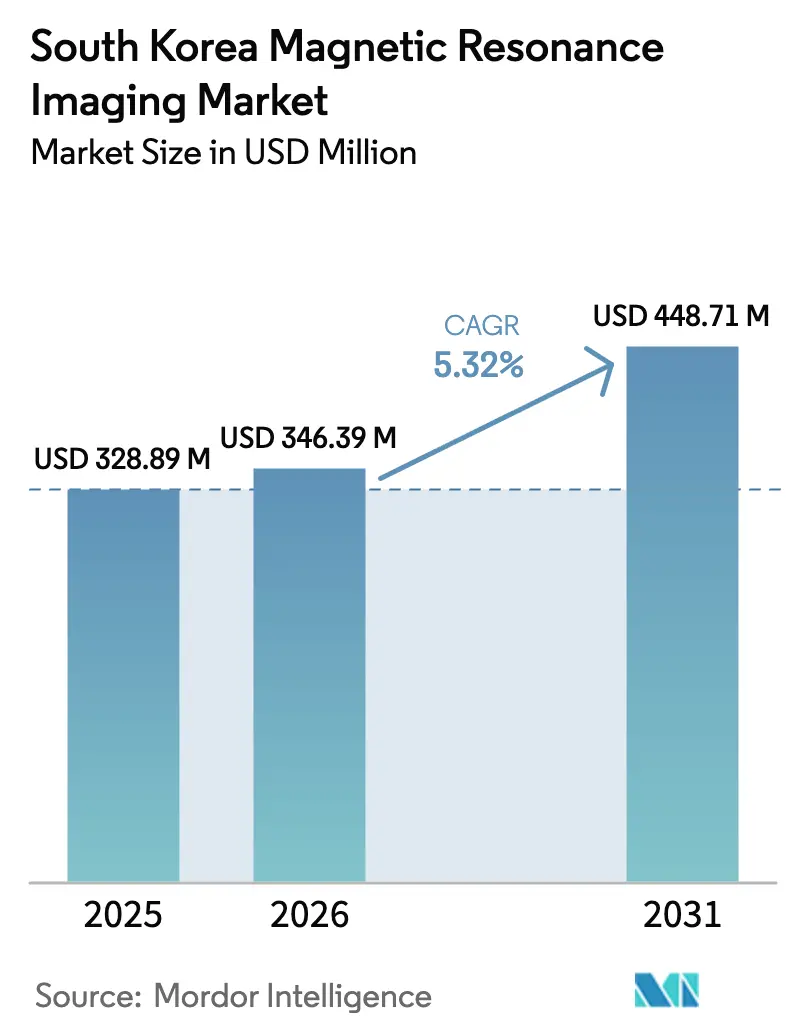
| Marktgröße im Basisjahr (2025) | 328.89 Millionen US-Dollar |
| Marktgröße (2026) | 346.39 Millionen US-Dollar |
| Marktgröße (2031) | 448.71 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.32 % |
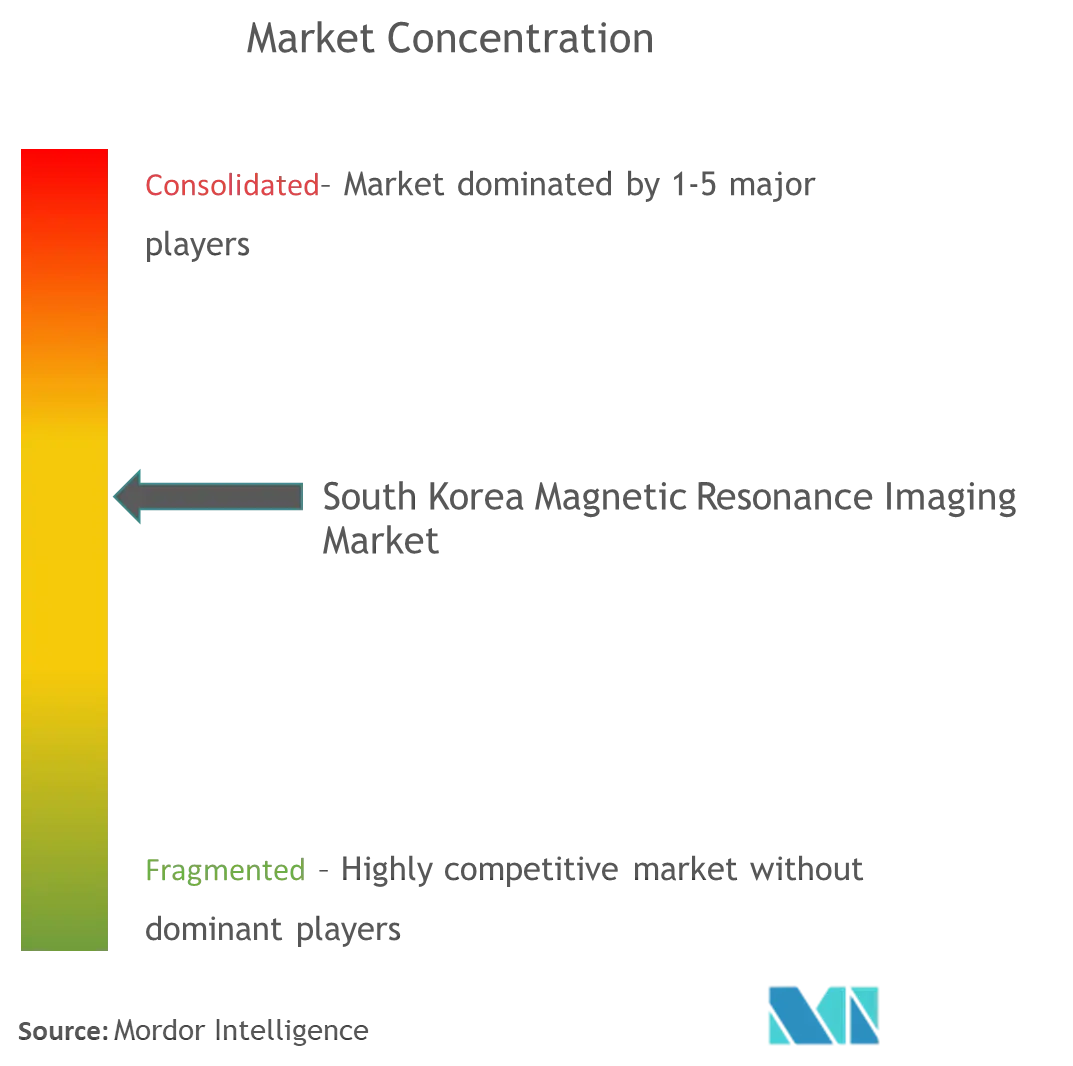
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Magnetresonanztomographie in Südkorea von Mordor Intelligence
Die Marktgröße für Magnetresonanztomographie in Südkorea wird im Jahr 2026 auf 346,39 Millionen USD geschätzt, wächst gegenüber dem Wert von 328,89 Millionen USD im Jahr 2025, mit Prognosen für 2031 von 448,71 Millionen USD, und wächst mit einer CAGR von 5,32 % über den Zeitraum 2026–2031. Eine stetige Digitalisierung des Gesundheitswesens, ein Anstieg KI-gestützter Diagnosewerkzeuge sowie der staatliche Ausgabenplan für 2025 in Höhe von 30 Billionen KRW (22,9 Milliarden USD) stützen die Nachfrage. Die Abdeckung durch die nationale Krankenversicherung für 51,5 Millionen Einwohner garantiert eine breite Patientenbasis, während Hybrid- und KI-gestützte Geräte die Untersuchungszeit verkürzen und den Durchsatz erhöhen. Geschlossene Hochfeld-Plattformen bleiben das klinische Arbeitspferd, doch offene und Sehr-Hochfeld-Systeme gewinnen an Bedeutung, da patientenzentrierte Versorgung und Präzisionsonkologie zunehmen. Kapitalkosten-Beschränkungen und Fachkräftemangel außerhalb von Ballungsräumen dämpfen das kurzfristige Wachstum, eröffnen jedoch Chancen für Point-of-Care-Geräte und die Auslagerung von Dienstleistungen. Der Markt für Magnetresonanztomographie in Südkorea entwickelt sich weiterhin durch strategische Allianzen zwischen globalen Anbietern und lokalen KI-Start-ups, die Workflow-Effizienz in einen Wettbewerbsvorteil verwandeln.
Wichtigste Erkenntnisse des Berichts
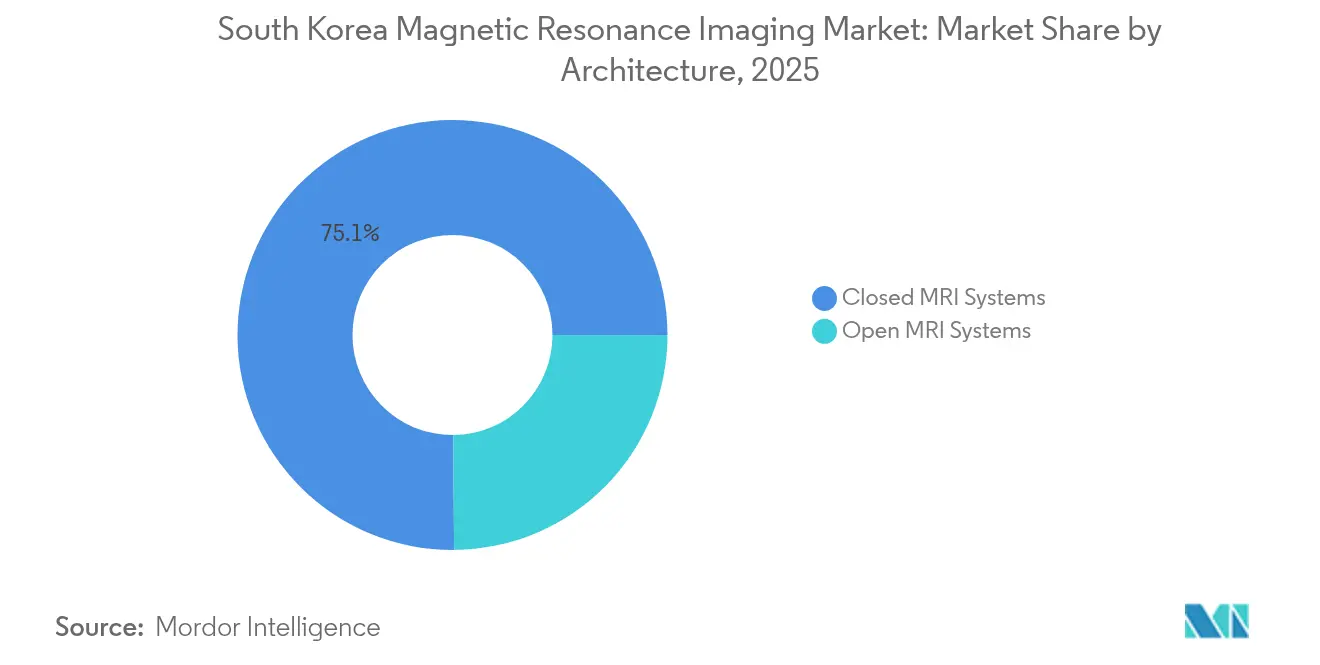
- Nach Architektur hielten geschlossene Systeme im Jahr 2025 einen Marktanteil von 75,12 % am Markt für Magnetresonanztomographie in Südkorea, während offene Systeme voraussichtlich bis 2031 mit einer CAGR von 5,94 % zulegen werden.
- Nach Feldstärke entfielen 1,5-T-Geräte im Jahr 2025 auf 55,63 % der Marktgröße für Magnetresonanztomographie in Südkorea; 3-T- und ≥ 7-T-Plattformen wachsen bis 2031 mit einer CAGR von 5,65 %.
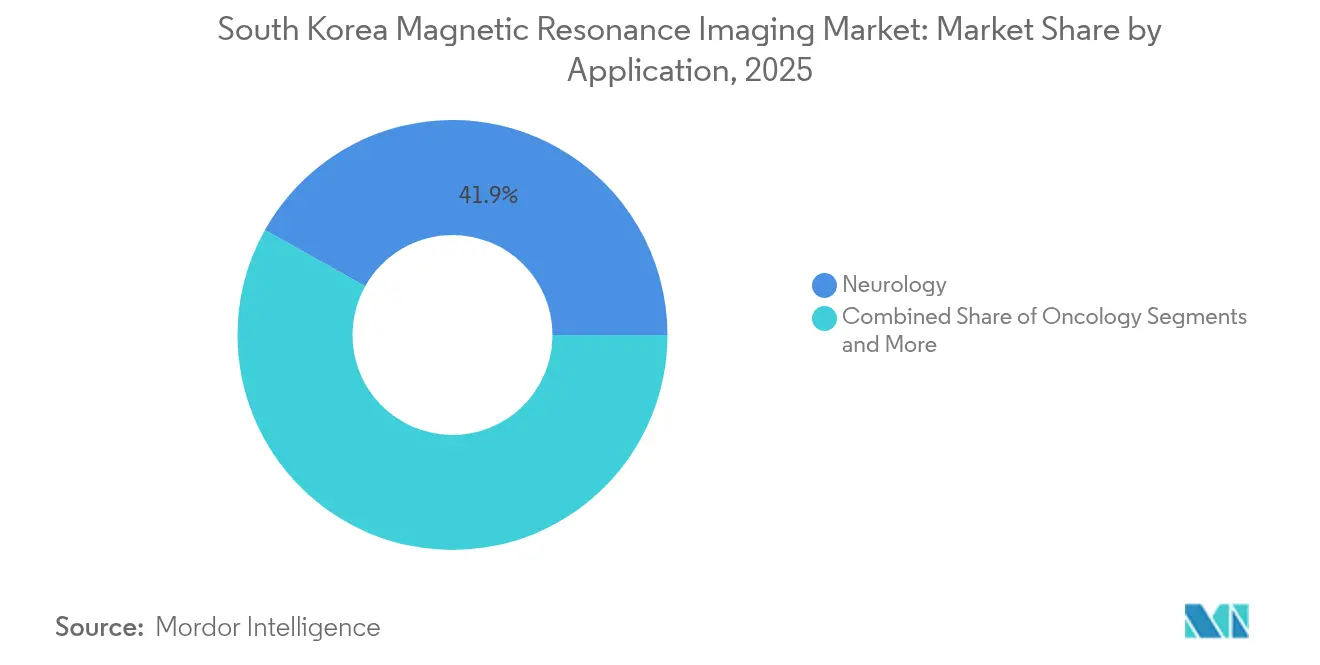
- Nach Anwendung trug die Neurologie im Jahr 2025 41,88 % zum Umsatz bei, während die Onkologie mit der höchsten CAGR von 6,02 % bis 2031 aufwartet.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 47,60 % der Marktgröße für Magnetresonanztomographie in Südkorea; spezialisierte Kliniken und Bildgebungszentren führen das Wachstum mit einer CAGR von 6,18 % an.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im Markt für Magnetresonanztomographie in Südkorea
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Einführung von Hybrid-MRT-Systemen | +0.8% | National, konzentriert im Seoul-Busan-Korridor | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch chronische Krankheiten & alternde Bevölkerung | +1.2% | National, mit stärkerem Einfluss in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Verbindliche Ausweitung der Krebsvorsorge im Rahmen der nationalen Krankenversicherung Südkoreas | +0.9% | National, standardisierte Umsetzung | Kurzfristig (≤ 2 Jahre) |
| Einsatz KI-gestützter Bildrekonstruktion in Tertiärkrankenhäusern | +1.1% | Ballungsräume, Ausweitung auf mittelgroße Städte | Mittelfristig (2–4 Jahre) |
| Lokale Fertigungsanreize für fortschrittliche Medizinprodukte | +0.6% | Industriekomplexe in Chuncheon, Gyeonggi | Langfristig (≥ 4 Jahre) |
| Entstehung praxisbasierter Point-of-Care-MRT-Einheiten | +0.4% | Städtische Zentren, Pilotimplementierungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Hybrid-MRT-Systemen
Hybrid-MRT-Plattformen kombinieren Magnetresonanz mit PET oder CT, um in einer einzigen Sitzung metabolische und anatomische Erkenntnisse zu liefern – ein Ansatz, der in der onkologischen Behandlungsplanung hoch geschätzt wird. Das koreanische ARPA-H-Programm stellt bis 2029 55 Milliarden KRW für multimodale Diagnostik bereit und leitet frühe Subventionen an Tertiärzentren in Seoul und Busan [1]Ministerium für Gesundheit und Soziales, "Koreanisches ARPA-H-Projekt," MOHW.GO.KR. Das Samsung Medical Centre integriert Hybrid-Einheiten in seinen Smart-Hospital-Entwurf und verweist auf reduzierte Patientenverlegungen und schnellere Entscheidungszyklen. Anbieter betonen den optimierten Workflow und berichten von 15–20 Minuten Einsparung pro onkologischem Fall sowie 6 % niedrigeren Wiederholungs-Scan-Raten. Kapitalintensität und Anforderungen an Fachpersonal bleiben Hürden, obwohl öffentliche Finanzierungszuschüsse und Anbieter-Finanzierungspakete die Adoptionslücke für regionale Krebszentren zunehmend schließen.
Zunehmende Belastung durch chronische Krankheiten & alternde Bevölkerung
Südkorea wurde 2025 zur Hochalterungsgesellschaft, mit ≥ 20 % der Bürgerinnen und Bürger im Alter von 65 Jahren oder älter. Chronische Erkrankungen erfordern eine frühere, bildgestützte Diagnose und treiben die durchschnittliche Anzahl der MRT-Untersuchungen pro 1.000 Einwohner in ländlichen Provinzen um 7 % jährlich in die Höhe. Das Gemeinschaftspflegegesetz lenkt Investitionen in transitorische häusliche Pflegedienste und veranlasst Tertiäreinrichtungen zur Beschaffung tragbarer Geräte für die Nachsorgebildgebung. Abgekürzte Protokolle – Brust-MRT in unter 10 Minuten und kontrastmittelfreie Knieuntersuchungen – entsprechen den Komfortbedürfnissen älterer Patienten und den Durchsatzzielen. Anbieter, die den Workflow auf mobilitätseingeschränkte Senioren zuschneiden, erhalten in Provinzausschreibungen den Vorzug.
Verbindliche Ausweitung der Krebsvorsorge im Rahmen der nationalen Krankenversicherung Südkoreas
Überarbeitete Erstattungsregeln, die ab Januar 2025 gelten, fügen neue MRT-Verfahrenscodes für die Staging-Diagnostik von Leber-, Bauchspeicheldrüsen- und Prostatakrebs hinzu und gewähren eine Kostendeckung von 80 %–90 %, wenn Untersuchungen standardisierten Pfaden folgen. Krankenhäuser, die auf multiparametrische Onkologie-Pakete umsteigen, berichten von einem Umsatzzuwachs von 12 % pro Gerät und einer um 18 % schnelleren Amortisation. Versorgungslücken in ländlichen Gebieten bestehen weiterhin, doch mobile MRT-Kliniken, die im Rahmen des Wesentlichen-Gesundheitsversorgung-Wiederherstellungsplans finanziert werden, planen vierteljährliche Touren in 30 unterversorgte Landkreise und erweitern das adressierbare Volumen um geschätzte 11 %. Vorsorgemandate fördern auch die Nachfrage nach KI-gestützten Läsionserkennungswerkzeugen, die dem Radiologen-Mangel bei Spitzenbetrieb entgegenwirken.
Einsatz KI-gestützter Bildrekonstruktion in Tertiärkrankenhäusern
Deep-Learning-Algorithmen wie SwiftMR verkürzen die Scanzeiten um bis zu 50 % und verbessern das Signal-Rausch-Verhältnis bei älterer Hardware. Fünf der sechs großen Universitätskrankenhäuser integrieren KI-Rekonstruktion nun in Neuro-, Wirbelsäulen- und Prostata-Protokolle und schaffen damit täglich Kapazität für 3–4 zusätzliche Untersuchungsplätze. Im Jahr 2024 erteilte FDA-510(k)-Zulassungen beschleunigen grenzüberschreitende Einsätze und gemeinsame Validierungsstudien mit US-amerikanischen Zentren und stärken die Glaubwürdigkeit der Anbieter. Verbleibende Herausforderungen betreffen algorithmuspezifisches Training, Cybersicherheitssicherung und Erstattungsdifferenzierung für KI-gestützte gegenüber konventionellen Scans – Themen, die die Nationale Krankenversicherungsbehörde für den Gebührenplan 2026 evaluiert.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | -0.9% | National, stärker ausgeprägt in kleineren Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten MRT-Technologen außerhalb von Ballungsräumen | -1.1% | Ländliche Gebiete und mittelgroße Städte | Mittelfristig (2–4 Jahre) |
| Erstattungsdruck bei Niederfeld-Scans | -0.6% | National, betrifft kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit bei supraleitenden Magneten | -0.4% | National, Anfälligkeit der Lieferkette | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten
Ein neues 1,5-T-System kostet 1,2–1,5 Millionen USD, wobei Serviceverträge jährlich 8–12 % des Kapitals beanspruchen und die Budgets nicht-tertiärer Krankenhäuser belasten [2]US-Handelsministerium, "Südkorea – Medizinische Geräte und Ausrüstungen," TRADE.GOV. Der Streik der medizinischen Assistenzärzte 2024 dämpfte die elektiven Einnahmen, was zu Beschaffungsverzögerungen und Mehrjahres-Leasing statt Direktkauf führte. Heliumfreie Magnetdesigns versprechen 20 % Einsparungen bei den Lebenszykluskosten, weisen jedoch angesichts globaler Lieferengpässe eine Vorlaufzeit von 6–9 Monaten auf. Provinziale Konsortien nutzen Bündelkäufe, um Mengenrabatte zu sichern, doch kleinere Privatkliniken haben weiterhin Schwierigkeiten, die erforderlichen Schwellenwerte zu erreichen.
Mangel an ausgebildeten MRT-Technologen außerhalb von Ballungsräumen
Südkorea bildet jährlich rund 300 neue MRT-Technologen aus, weit weniger als die 500, die zur Deckung des prognostizierten Bedarfs von 2027 erforderlich wären, was in ländlichen Zentren zu Vakanzquoten von 14 % führt [3]Korea Economic Institute of America, "Bewältigung der Krise des Anbieter-Patienten-Verhältnisses in Südkorea," KEIA.ORG. Der Streit um die Zulassungserweiterung 2024 löste Abwanderung aus, da Ärzte in Ballungsraumstellen oder private Tele-Beratungsunternehmen wechselten. Einrichtungen ohne Vollzeit-Technologen greifen auf Teilzeitkräfte zurück, was die Betriebszeiten um bis zu 40 % verkürzt und die Patientenwarteschlangen verlängert. Staatliche Anreize subventionieren nun Umzugszulagen und Fernlern-Auffrischungskurse, doch die Wirkung wird sich erst ab den akademischen Kohorten 2026–2027 zeigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architektur: Geschlossene Systeme bewahren ihre Dominanz, während offene Plattformen an Schwung gewinnen
Geschlossene Geräte beherrschten im Jahr 2025 75,12 % des Marktanteils für Magnetresonanztomographie in Südkorea, was die klinische Präferenz für 1,5-T- und 3-T-Magnete widerspiegelt, die hochauflösende Untersuchungen entlang neuro-onkologischer Pfade liefern. Die Marktgröße für Magnetresonanztomographie in Südkorea, die mit der geschlossenen Architektur verbunden ist, soll mit einer CAGR von 5,08 % wachsen, unterstützt durch KI-gestützte Rekonstruktion, die die Tischzeit verkürzt und die Gewinnschwellenvolumina senkt. Siemens' heliumarmes MAGNETOM Flow und GEs SIGNA Prime veranschaulichen den Anbieterdruck in Richtung Nachhaltigkeit und Installationsflexibilität und senken die Gebäudekosten um 10–12 %.
Offene Systeme, obwohl sie nur einen moderaten Umsatzanteil von 24,88 % halten, sollen das Gesamtmarktwachstum mit einer CAGR von 5,94 % übertreffen, da die Behandlung von Klaustrophobie und intraoperative Anwendungen zunehmen. Orthopädische Chirurgen bevorzugen offene Vertikalfelder, die eine gelenkspezifische Positionierung während der Echtzeit-Führung ermöglichen, während Kinderabteilungen geringere Sedierungsraten anführen. Koreanische Start-ups integrieren leichte Gradientenspulen mit KI-Rauschreduzierungsalgorithmen und heben damit die Bildqualität offener Systeme auf nahezu 1,5-T-geschlossene Standards. Da sich patientenzentrierte Versorgungsmodelle ausbreiten, schaffen offene Geräte eine neue Wettbewerbsachse, die auf Komfort und Zugang statt auf reiner Magnetstärke basiert, und stellen sicher, dass der Markt für Magnetresonanztomographie in Südkorea nicht monolithisch auf geschlossene Plattformen ausgerichtet bleibt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Feldstärke: 1,5 T bleibt das Arbeitspferd, während die 3-T-Forschungsnutzung zunimmt
Hochfeld-1,5-T-Geräte machten im Jahr 2025 55,63 % der Marktgröße für Magnetresonanztomographie in Südkorea aus und werden für ihre ausgewogene Kosten-Nutzen-Relation bei routinemäßigen Gehirn-, Bauch- und Herzuntersuchungen geschätzt. Einrichtungen berichten von 96 % Erstversuch-Erfolgsraten bei diagnostischen Neuro-Indikationen, während energieeffiziente Gradienten den Stromverbrauch gegenüber Modellen von 2022 um 15 % senken. Die Sättigung der 1,5-T-Adoption veranlasst Anbieter, Mid-Life-Upgrades zu bündeln – softwarebasierte SNR-Verbesserungen und 64-Kanal-Spulenarrays – um die Einnahmen aus der installierten Basis zu sichern.
Die Sehr-Hochfeld-3-T- und Ultra-Hochfeld-≥-7-T-Segmente verzeichneten eine kombinierte CAGR von 5,65 %, getrieben durch funktionelle Neuroimaging und fortgeschrittene onkologische Staging-Protokolle. Forschungskonsortien wie das Koreanische Gehirn-Konnektom-Projekt sichern sich Fördermittel des Ministeriums für Gesundheit und Soziales, die bis zu 40 % der Anschaffungskosten für 7-T-Geräte decken und einen klinisch-wissenschaftlichen Übergang stimulieren. Canons Vantage Galan 3 T Supreme Edition verspricht 20 % schnellere Diffusionsstudien und KI-Bewegungskorrektur und gab 2025 seine erste koreanische Installation am Pusan National University Hospital bekannt. Während die Heliumlogistik für ≥ 3-T-Einheiten ein Anliegen bleibt, erleichtern Kryo-Kühlgeräte, die ≤ 7 Liter Helium pro Jahr benötigen, die betriebliche Budgetplanung.
Nach Anwendung: Neurologie dominiert, Onkologie verzeichnet die schnellste Expansion
Die Neurologie erwirtschaftete im Jahr 2025 41,88 % des Umsatzes und festigte ihre Führungsposition durch die unübertroffene Fähigkeit der MRT zur Demyelinisierungserkennung und Schlaganfall-Triage. Funktionelle MRT-Protokolle, die einst auf die Forschung beschränkt waren, informieren nun die chirurgische Planung bei Epilepsie- und Gliomfällen und heben die Erstattungsstufen im Rahmen der Gebührenüberarbeitung 2025. Investitionen in KI-gestützte Anfallsfokus-Lokalisierung verkürzen die Lesezeit der Radiologen um 30 % und fördern die breitere Nutzung in Sekundärkrankenhäusern.
Die Onkologie, das am schnellsten wachsende Segment mit einer CAGR von 6,02 %, gewinnt Antrieb durch vorgeschriebene Vorsorgeuntersuchungen für Leber-, Bauchspeicheldrüsen- und Prostatakrebs. Atemangehaltene Leber-DWI-Sequenzen reduzierten Bewegungsartefakte um 18 % und verbesserten die Läsionserkennbarkeit in Regionen mit hoher hepatozellulärer Karzinom-Prävalenz. Hybride PET/MRT-Einheiten in Kombination mit Radiomik-basiertem Tumoransprechen-Monitoring positionieren MRT als unverzichtbares Werkzeug in der Präzisionsmedizin. Kardiologie, Gastroenterologie und muskuloskelettale Anwendungen runden den Modalitäts-Mix ab, profitieren von algorithmischer Nachverarbeitung, die den klinischen Einsatzbereich ohne Hardware-Upgrades erweitert, und stärken die diversifizierte Umsatzbasis im Markt für Magnetresonanztomographie in Südkorea.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Nach Endnutzer: Krankenhäuser führen, während spezialisierte Zentren das Wachstumspotenzial ausschöpfen
Krankenhäuser kontrollierten im Jahr 2025 47,60 % des Systemumsatzes, getrieben durch Notfallversorgungsmandate, breite Modalitätsportfolios und Forschungskooperationen, die Hochfeld-Installationen begünstigen. Der Wesentliche-Gesundheitsversorgung-Wiederherstellungsfonds stellt 10 Billionen KRW für die Modernisierung der Krankenhausbildgebung bereit und finanziert Ersatzzyklen für Magnete, die älter als acht Jahre sind.
Spezialisierte Bildgebungszentren und Einzelfach-Kliniken machen knapp ein Drittel des Wertes aus, verzeichnen jedoch eine CAGR von 6,18 %, was die städtische Verbrauchernachfrage nach kürzeren Wartezeiten und transparenter Preisgestaltung widerspiegelt. Diese Zentren betreiben oft Ein- oder Zwei-Raum-Grundflächen in Geschäftskomplexen und nutzen KI-gestützte Terminplanung, um die Gerät-Betriebszeit zu maximieren. Tragbare Point-of-Care-Einheiten debütieren in orthopädischen und sportmedizinischen Praxen und ermöglichen taggleiche Knöchel- und Kniebewertungen ohne Überweisungsverzögerungen. Akademische und Forschungsinstitute, obwohl die kleinste Käufergruppe, beeinflussen die Anbieter-Roadmaps durch kollaborative KI-Algorithmus-Validierung und frühe Übernahme von 7-T-Prototypen.
Geografische Analyse
Ballungsräume dominieren die MRT-Durchdringung, wobei Seoul, Incheon und Busan bis 2025 61 % der installierten Geräte beherbergen. Universitätskrankenhäuser im Hauptstadtbereich Seoul betreiben routinemäßig 24/7-Bildgebungsschichten und treiben die Gerät-Auslastung auf über 3.500 Untersuchungen jährlich. Die staatliche Förderung digitaler Gesundheitskorridore positioniert Incheons Songdo Bio-Cluster als Testbett für KI-rekonstruierte MRT-Workflows und stärkt damit die Anbieter-Präferenz für frühe Markteinführungen in der Region.
Wachstumspotenzial liegt in den Provinzen Chungcheong, Gangwon und Jeolla, wo die Gerätedichte mit rund 30 % unter dem nationalen Durchschnitt von 37 Einheiten pro Million Einwohner liegt. Ländliche Krankenhäuser nutzen mobile MRT-Anhänger im Rahmen öffentlich-privater Partnerschaften, die innerhalb von acht Monaten nach Inbetriebnahme eine Kapazitätsauslastung von 85 % erreichen. Das Gesetz über die integrierte Unterstützung der Gemeinschaftspflege gibt Provinzräten Anreize zur Mitfinanzierung von Bildgebungszentren und verkürzt die Fahrstrecke für Senioren im Durchschnitt um 28 km.
Medizintourismus übt einen moderaten Anziehungseffekt aus; obwohl kosmetische und orthopädische Eingriffe die Ankünfte dominieren, bieten Tertiärkrankenhäuser Ganzkörper-MRT-Untersuchungen als Teil von Premium-Wellness-Paketen für Patienten aus Südostasien und dem Nahen Osten an. Geopolitische Lieferkettenbewertungen fördern die lokale Magnetherstellung in der Nähe des geplanten 550.000 m² großen Industriekomplexes in Chuncheon, der voraussichtlich 2028 in Betrieb geht und die Importabhängigkeit zugunsten einer inländischen Wertschöpfung neu ausrichten könnte. Die regionale Ungleichheit bleibt an die Verfügbarkeit von Technikern gebunden, was Anbieter dazu veranlasst, Fernbedienungskonsolen zu bündeln, die in Ballungsräumen ansässigen Spezialisten ermöglichen, Scans in Provinzeinrichtungen zu leiten – ein aufkommendes Modell, das die Versorgungsqualität im Markt für Magnetresonanztomographie in Südkorea zu nivellieren verspricht.
Regulatorisches Umfeld
Das Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS) überwacht Medizinprodukte gemäß dem Medizinproduktegesetz. MRT-Systeme werden in der Regel als Klasse-II-Geräte behandelt, wobei die Zertifizierung je nach Geräteeigenschaften und klinischen Angaben durch das National Institute of Medical Device Safety Information (NIDS) oder das Medical Device Information and Technology Assistance Center (MDITAC) unterstützt wird.
Der Markteintritt folgt in der Regel einem zweigleisigen Ansatz, der die Vorabbewertung durch die MFDS mit einer Health Technology Assessment (HTA) für die Erstattung durch die National Health Insurance (NHIS) kombiniert, abgestimmt mit dem Health Insurance Review and Assessment Service (HIRA). Die Erstattungsrevision vom Januar 2025, die zusätzliche MRT-Verfahrenscodes für die Krebsstadieneinteilung hinzufügte, zeigt, wie Aktualisierungen der Gebührenordnung und Kodierung die Einführung fortschrittlicher MRT-Protokolle beschleunigen können, sofern Krankenhäuser ihre Arbeitsabläufe an die vorgeschriebenen Pfade anpassen können.
Wertschöpfungskettenanalyse
Ausländische Medizinproduktehersteller etablieren ihre Präsenz in Südkorea üblicherweise durch direkte Tochtergesellschaften, exklusive Vertriebspartner oder eine hybride Struktur, die die regulatorische Verantwortung von den kommerziellen Aktivitäten trennt. In der Praxis übernimmt häufig ein lokaler gesetzlicher Inhaber (KLH) die regulatorischen Angelegenheiten, während ein anderer Rechtsträger den Vertrieb abwickelt. Das Vertriebsumfeld ist stark frequentiert, mit vielen regionalen Vertriebspartnern, und einige Krankenhäuser unterhalten geschlossene oder exklusive Vertriebsbeziehungen.
Pohang hat sich als spezialisiertes Zentrum für die Produktion von Medizinprodukten entwickelt, mit besonderem Schwerpunkt auf Komponenten für kardiale Ultraschallgeräte, unterstützt durch Infrastruktur wie das Pohang Technopark.
Wettbewerbslandschaft
Internationale Marktführer – Siemens Healthineers, Philips, GE HealthCare und Canon Medical – kontrollieren gemeinsam schätzungsweise 68 % des Jahresumsatzes und nutzen Markenansehen, breite Servicenetzwerke sowie F&E-Pipelines, die reich an heliumarmen Magneten und KI-Werkzeugsätzen sind. Siemens' Investition im Jahr 2024 in supraleitende Magnetkapazitäten und seine koreanische F&E-Allianz mit dem KI-Kardiologieunternehmen Phantomics veranschaulichen ein duales Engagement für Komponentenautarkie und algorithmische Differenzierung. GEs Zusammenarbeit mit Provinzkonsortien zur Einführung kompakter 0,7-T-Point-of-Care-Einheiten erweitert die Reichweite in Gemeinschaftskliniken, die einst für konventionelle Einheiten als nicht rentabel galten.
Lokale Innovatoren sorgen für Wettbewerbsdynamik: AIRS Medicals FDA-zugelassener SwiftMR-Algorithmus rüstet Multi-Anbieter-Flotten nach und gewinnt Service-Vertrags-Zusätze auch dort, wo Hardware-Ersatz aufgeschoben wird. Samsung Ventures' Beteiligung an Subtle Medical unterstreicht den inländischen Appetit auf Augmentierungssoftware, die OEM-Silos überwindet. Hyperfine erprobt Niederfeld-Bettsystem in Notaufnahmen und könnte potenziell die Patientenweiterleitung und Nachsorge-Bildgebungsmuster stören.
Strategische Schritte in den Jahren 2024–2025 drehen sich um den Aufbau von Ökosystemen statt um reine Hardware. Philips unterzeichnete ein mehrjähriges KI-Forschungsabkommen mit der Mayo Clinic zur Verfeinerung kardialer MRT bei Patienten mit Implantaten, während Canon mit NVIDIA zusammenarbeitete, um die Rekonstruktion auf dem Vantage Galan 3 T zu beschleunigen. Wettbewerbsnarrative heben messbare Durchsatz- und Kostenmetriken hervor; beispielsweise veröffentlicht Siemens eine Reduzierung der Standortvorbereitungskosten um 20 % für das MAGNETOM Flow gegenüber früheren 1,5-T-Modellen und prägt so Kaufkriterien, die über die bloße Magnetstärke hinausgehen. Die moderate Konzentration des Marktes für Magnetresonanztomographie in Südkorea begünstigt Anbieter, die Hardware, Software und Dienstleistungen in kohärente Wertangebote integrieren, die sowohl Metropol-Großzentren als auch ressourcenknappen Provinzkrankenhäusern gerecht werden.
Marktführer der Magnetresonanztomographie-Branche in Südkorea
-
Siemens AG
-
Canon Medical Systems
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Koninklijke Philips NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
MRT-Systeme werden im Allgemeinen als Klasse-II-Geräte eingestuft, und Kaufentscheidungen konzentrieren sich tendenziell auf tertiäre Zentren wie das Asan Medical Center und das Samsung Medical Center, neben regionalen Krankenhauserweiterungen wie dem Dongrae Bongseng Hospital Future Center in Busan. Der Regierungsausgabenplan für 2025 in Höhe von 30 Billionen KRW (22,9 Milliarden USD) bietet eine direkte Nachfragebasis für fortschrittliche Bildgebungsinfrastruktur, während Investitionen in KI-gestützte Arbeitsabläufe und multiparametrische onkologische Pfade weiterhin die Beschaffungsprioritäten prägen.
Siemens Healthineers erweitert außerdem seine Produktionskapazität für kardiale Ultraschallgeräte in Pohang durch eine Investition von 201 Milliarden KRW im August 2025, wobei die Fertigstellung des sechsten Venture-Gebäudes für 2027 erwartet wird und das Vorhaben mit dem Pohang Technopark verbunden ist. Staatlich geförderte Medizintechnik-Fertigungszentren in Pohang und der Provinz Nordgyeongsang unterstützen die heimischen Kapazitäten für Bildgebungskomponenten, Servicelogistik und Schulung, und Referenzinstallationen in führenden Krankenhäusern und akademischen Zentren deuten auf eine breitere Akzeptanz von KI-gestützter Bildgebung und eine engere Workflow-Integration im ganzen Land hin.
Aktuelle Branchenentwicklungen
- Juni 2026: Das Dongrae Bongseng Hospital installierte im Rahmen der Eröffnung seines Future Centers am 2. Juni 2026 ein 3,0-Tesla-MRT-System Magnetom Vida. Die Installation erhöht die Hochfeldkapazität an einem regionalen Krankenhaus und erweitert die Optionen für fortschrittliche Bildgebung im städtisch-ländlichen Korridor. Diese Entwicklung deutet auf eine schnellere Hochfeld-Expansion und KI-fähige Arbeitsabläufe in regionalen Zentren hin und unterstützt die Serviceabgrenzung und höhere Durchsatzraten.
- März 2026: Das Ewha Womans University Seoul Hospital nahm am 3. März 2026 den Betrieb des MRT-Systems Magnetom Cima.X 3T auf. Diese Installation erhöht die Hochfeld-MRT-Kapazität an einem großen Universitätskrankenhaus. Sie unterstreicht die Akzeptanz fortschrittlicher 3T-Plattformen in führenden akademischen Einrichtungen und stärkt die installierte High-End-Basis und Referenzabdeckung von Siemens.
- Januar 2026: Das Dongtan City Hospital wurde am 8. Januar 2026 im Anschluss an die Erweiterung eines KI-Bildgebungszentrums als asiatischer Referenzstandort für GE HealthCare benannt. Diese Benennung stärkt die Präsenz von GE im Bereich KI-gestützter Bildgebungsworkflows in Südkorea. Sie unterstützt die Folgenachfrage nach KI-basierter Rekonstruktion und Integration und verbessert die Sichtbarkeit von GE auf dem Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in Südkorea generierten Umsätze aus Magnetresonanztomographiesystemen und verwandten Scanner-Verkäufen an Gesundheits- und Forschungseinrichtungen, einschließlich Upgrades und Ersatzbeschaffungen, die als Ausrüstungsumsatz in USD verbucht werden.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Servicevereinbarungen, eigenständige Softwarelizenzen, Bauwesen sowie Nicht-MRT-Bildgebungsmodalitäten aus.
Übersicht der Segmentierung
-
Nach Architektur
- Geschlossene MRT-Systeme
- Offene MRT-Systeme
-
Nach Feldstärke
- Niederfeld (< 1,5 T)
- Hochfeld (1,5 T)
- Sehr-Hochfeld (3 T) & Ultra-Hochfeld (≥ 7 T)
-
Nach Anwendung
- Onkologie
- Neurologie
- Kardiologie
- Gastroenterologie
- Muskuloskelettales
- Weitere Anwendungen
-
Nach Endnutzer
- Krankenhäuser
- Spezialisierte Kliniken & Bildgebungszentren
- Forschungs- & Akademische Institute
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Erfassung der installierten Basis, der Nutzung und des Finanzierungskontexts, die die MRT-Käufe in Südkorea prägen. Wir beziehen uns auf öffentliche Gesundheitsstatistiken und Ausrüstungsangaben und gleichen diese dann mit Beschaffungssignalen und Importmustern ab, um eine Überzählung von Ersatzzyklen zu vermeiden.
Häufige Quellen umfassen OECD-Gesundheitsdaten zur Dichte und Nutzung von Bildgebungsgeräten, Veröffentlichungen der Korea Disease Control and Prevention Agency zur Richtung der Krankheitslast, Referenzen des National Health Insurance Service und der HIRA zu Erstattungs- und Deckungshinweisen sowie Ressourcen des Ministeriums für Lebensmittel- und Arzneimittelsicherheit für den Geräte- und Regulierungskontext. Wir prüfen außerdem, soweit verfügbar, Zoll- und Handelsveröffentlichungen, peer-reviewte Radiologiefachzeitschriften für Technologieakzeptanzmuster sowie öffentliche Unternehmensunterlagen und Investorenmaterialien, um die Preislogik zu verankern. Ausgewählte kostenpflichtige Abonnements werden für Unternehmensfinanzinformationen, Patentrecherchen und Import-Export-Prüfungen auf Sendungsebene verwendet, wenn öffentliche Datenreihen unvollständig sind. Diese Beispiele sind illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen werden während der Studie für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die primären Eingaben konzentrieren sich darauf, was tatsächlich Kauf- und Ersatzentscheidungen antreibt, da Listenpreise und angegebene Pläne selten mit den tatsächlich vergebenen Aufträgen übereinstimmen. Wir sprachen mit Leitern von Krankenhaus-Bildgebungsabteilungen, Managern radiologischer Abteilungen, Beschaffungsteams, Vertriebspartnern und Servicepartnern, um den Mix der Feldstärken, den Zeitpunkt von Ausschreibungen und typische Rabattierungen zu verifizieren, was dann die ASP-Annahmen präzisiert.
Das Feedback wurde auch verwendet, um Nutzungstrends, Überweisungsmuster und das Ausmaß, in dem KI-gestützte Arbeitsabläufe den Durchsatz verändern, auf Plausibilität zu prüfen, was Ersatzbeschaffungen und Kapazitätserweiterungen in wichtigen Provinzen und großen Metropolregionen beeinflusst.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 13% |
| Mittleres Segment: 57% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 18% | Manager: 53% |
Marktgrößenbestimmung & Prognose
Die Logik der Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, der die jährliche MRT-Nachfrage anhand der aktiven installierten Basis, des erwarteten Ersatzzeitpunkts und der Neuanschaffungen im Zusammenhang mit der Kapazitätserweiterung in Krankenhäusern und Bildgebungszentren rekonstruiert. Anschließend wird der Marktwert unter Verwendung typischer ASP-Bandbreiten nach Feldstärke und Systemkonfiguration umgerechnet und dann für Beschaffungsrabattmuster angepasst, die durch Interviews bestätigt wurden.
Um das Modell fundiert zu halten, wird ein selektiver Bottom-up-Abgleich als Kontrolle verwendet, bei dem stichprobenartige Einheitenlieferungen, Ausschreibungsvergaben und Kanal-Feedback zusammengeführt und mit den Top-down-Gesamtwerten abgeglichen werden. Wenn Lücken auftreten, werden diese transparent durch konservative Annahmen zu Einheitenaufteilungen und Preisen behandelt und anschließend durch Expertengespräche erneut geprüft.
Wichtige Eingaben umfassen die Dichte und Nutzungsrichtung von Bildgebungsgeräten, Erwartungen zum Ersatzzyklus für 1,5T- und 3T-Systeme, die Investitionsbereitschaft öffentlicher und privater Krankenhäuser, die Erstattungsbreite für MRT-Untersuchungen sowie Signale zu Import- und Beschaffungszeitpunkten. Die Prognose stützt sich hauptsächlich auf Szenarioanalysen, bei denen das Einheitenwachstum und die ASP-Entwicklung um einen Basisfall variiert werden, der widerspiegelt, wie Käufer Upgrades auf höhere Feldstärken gegenüber budgetgetriebenen Ersatzbeschaffungen priorisieren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Trends der Gerätedichte, berichteter Beschaffungsaktivität und erwarteter Ersatzhäufigkeit überprüft und dann auf Ausreißer auf Ebene der Feldstärke und des Endnutzers untersucht. Wenn eine Abweichung zu groß erscheint, überprüfen wir die Annahmen erneut, greifen auf die zugrunde liegende Quellenzeile zurück und kontaktieren erneut Experten, um zu bestätigen, ob ein einmaliger Kaufzyklus oder eine politische Verschiebung dahintersteckt.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, damit Berechnungen, Umfangsgrenzen und Preislogik über die Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und bei bedeutenden Ereignissen werden zwischenzeitliche Aktualisierungen vorgenommen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, um die neuesten verfügbaren Daten widerzuspiegeln.
Marktgröße für Magnetresonanztomographie (MRT) in Südkorea von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für MRT in Südkorea können voneinander abweichen, selbst wenn sie scheinbar dasselbe messen, da die erfassten Umsätze und die gewählten Jahre nicht immer übereinstimmen. In unserer Arbeit stammen die meisten Abweichungen daher, was als Ausrüstungsumsatz behandelt wird im Vergleich zu breiterer diagnostischer Bildgebung, sowie davon, ob die Zahl Lieferungen, Rechnungsstellungen oder Endnutzerausgaben widerspiegelt.
Ausschreibungsankündigungen, Trends bei Importlieferungen und Rückmeldungen aus dem Feld zu durchschnittlichen Verkaufspreisen sind die Evidenzprüfungen, die die Schätzung von Mordor Intelligence an den Scanner-Kauf in Südkorea binden, anstatt an gebündelte Service- und Softwareumsätze. Wenn eine andere Schätzung eine breitere Modalitätsabdeckung verwendet oder eine schnellere ASP-Inflation ohne Validierung von Rabatten annimmt, können die resultierenden Gesamtwerte schnell steigen, selbst wenn das Einheitenwachstum moderat bleibt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 328,89 Mio. USD (2025) | |
| Branchenverlag A | 367,73 Mio. USD (2024) | Diese Zahl scheint in einem breiteren Kontext der medizinischen Bildgebung angesiedelt zu sein, sodass die Modalitätsgrenzen weiter gefasst sein könnten als nur MRT, und die Jahresausrichtung unterscheidet sich von der in dieser Studie verwendeten Basis 2025. |
| Regionale Beratungsgesellschaft B | USD 1180.00 M (2026) | Die Gesamtsumme umfasst wahrscheinlich einen breiteren Umsatzbereich über den Ausrüstungsverkauf hinaus oder verwendet eine aggressive ASP-Entwicklung, die nicht an Ausschreibungsrabatten und ersatzgetriebenen Nachfragemustern verankert ist. |
Insgesamt lässt sich die Streuung überwiegend durch Unterschiede im Umfang und in den Messmethoden erklären, nicht durch eine grundlegend abweichende Sichtweise zum Einheitenwachstum bei MRT. Indem das Modell nachvollziehbar an der Dynamik der installierten Basis, dem Ersatzzeitpunkt und den in der Beschaffung beobachteten Preisrealitäten ausgerichtet bleibt, bleibt die endgültige Zahl reproduzierbar und von Jahr zu Jahr leichter überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Magnetresonanztomographie in Südkorea?
Die Größe des Marktes für Magnetresonanztomographie in Südkorea soll im Jahr 2026 einen Wert von 346,39 Millionen USD erreichen und mit einer CAGR von 5,32 % bis 2031 auf 448,71 Millionen USD anwachsen.
Welche Produktkategorie führt den Umsatz in koreanischen Bildgebungseinheiten an?
Geschlossene 1,5-T- und 3-T-Systeme hielten im Jahr 2025 einen Umsatzanteil von 75,12 % und bleiben die dominante Wahl für breite klinische Vielseitigkeit.
Wer sind die wichtigsten Akteure im Markt für Magnetresonanztomographie in Südkorea?
Siemens AG, Canon Medical Systems, GE Healthcare, Fujifilm Holdings Corporation und Koninklijke Philips NV sind die wichtigsten Unternehmen, die im Markt für Magnetresonanztomographie in Südkorea tätig sind.
Was treibt den Anstieg der onkologiefokussierten MRT-Nutzung an?
Die nationale Krankenversicherung erstattet nun erweiterte Krebsstaging-Verfahren, was die onkologische MRT bis 2031 auf die höchste CAGR von 6,02 % treibt.
Seite zuletzt aktualisiert am:



