
Tamaño y Participación del Mercado de Alquiler de Montacargas en Corea del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 478.41 Millones de dólares |
| Tamaño del Mercado (2031) | 597.32 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.54 % |
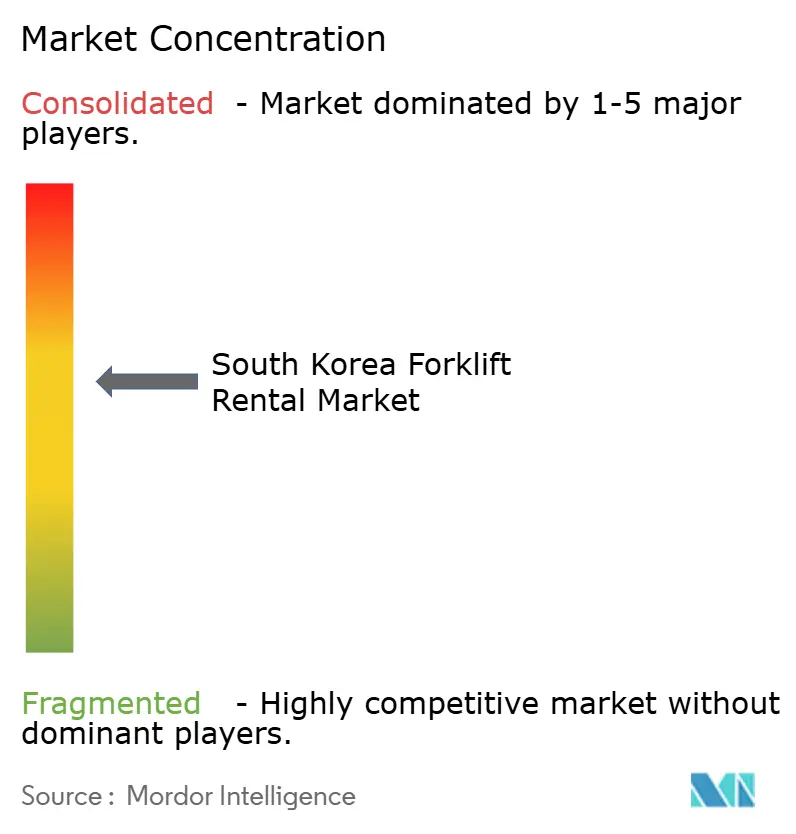
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Montacargas en Corea del Sur por Mordor Intelligence
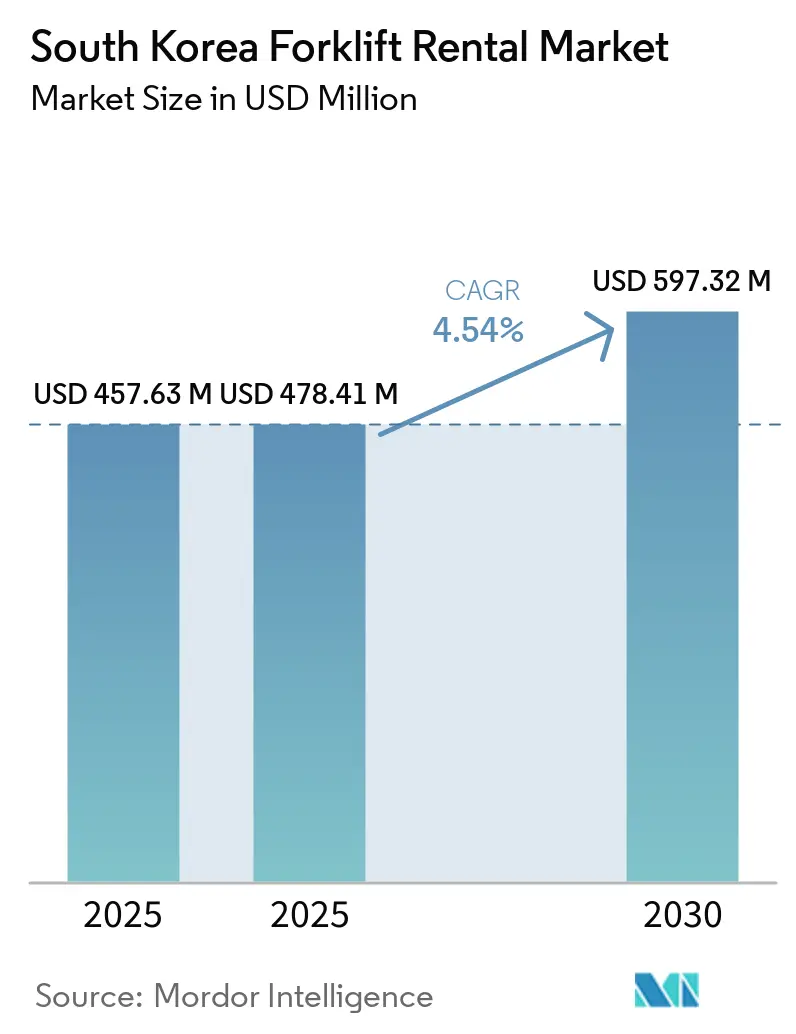
El tamaño del mercado de alquiler de montacargas en Corea del Sur fue valorado en 457,63 millones de USD en 2025 y se estima que se expandirá desde 478,41 millones de USD en 2026 hasta alcanzar los 597,32 millones de USD en 2031, registrando una CAGR del 4,54% entre 2026 y 2031. La demanda continúa inclinándose hacia el alquiler debido a que los picos del comercio electrónico, los subsidios de cero emisiones y la telemática integrada hacen que las flotas flexibles sean más económicas y fáciles de gestionar que los camiones propios. Los contratos de alquiler se están alargando en consonancia con las plataformas de análisis de los fabricantes de equipos originales que reducen el tiempo de inactividad y trasladan el riesgo lejos de los usuarios finales. A nivel regional, el Área Capital de Seúl representa la mayor participación del valor de mercado. Se proyecta que la región de Busan-Ulsan-Daegu experimente el crecimiento más rápido, impulsada por inversiones en puertos, aeropuertos e infraestructura relacionada con los vehículos eléctricos.
Conclusiones Clave del Informe
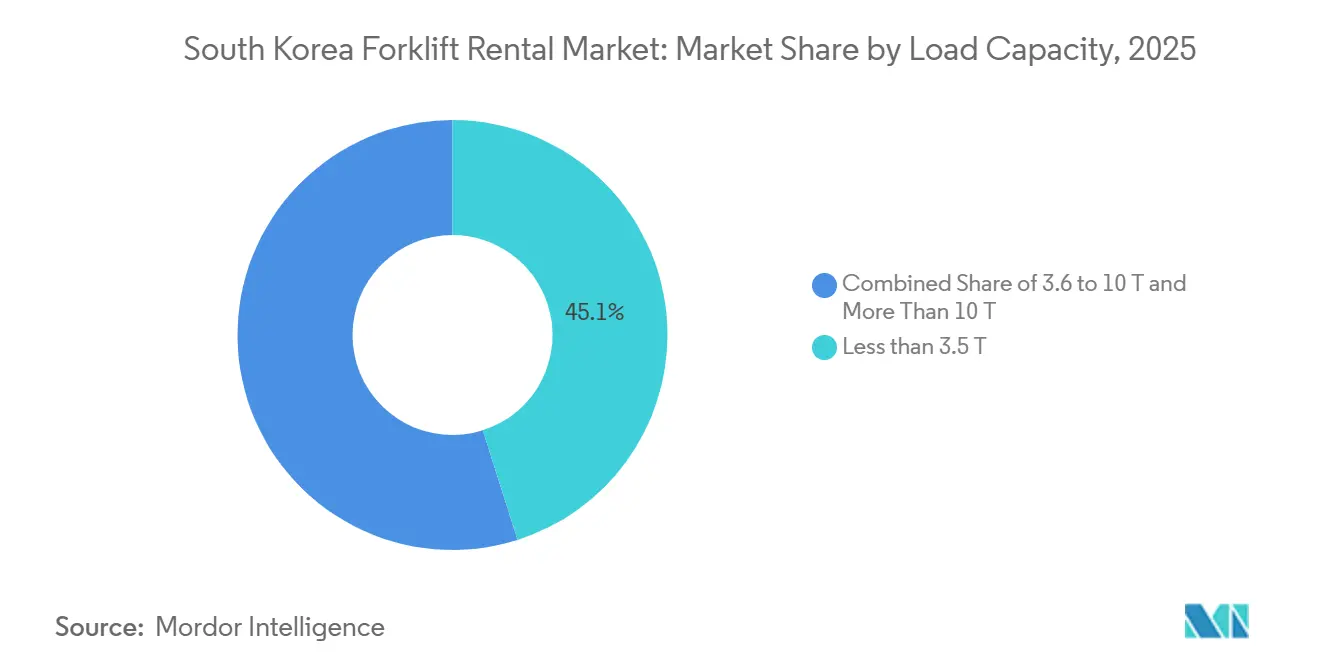
- Por capacidad de carga, las unidades de menos de 3,5 toneladas representaron el 45,14% del tamaño del mercado de alquiler de montacargas de Corea del Sur en 2025 y se espera que registren una CAGR del 4,57% hasta 2031.
- Por duración del alquiler, los contratos a corto plazo representaron el 51,27% del tamaño del mercado de alquiler de montacargas de Corea del Sur en 2025; los arrendamientos a largo plazo están proyectados para crecer a una CAGR del 4,55% entre 2026 y 2031.
- Por fuente de energía, las unidades eléctricas representaron el 58,35% del mercado de alquiler de montacargas de Corea del Sur en 2025 y se proyecta que crezcan a una CAGR del 4,61% hasta 2031.
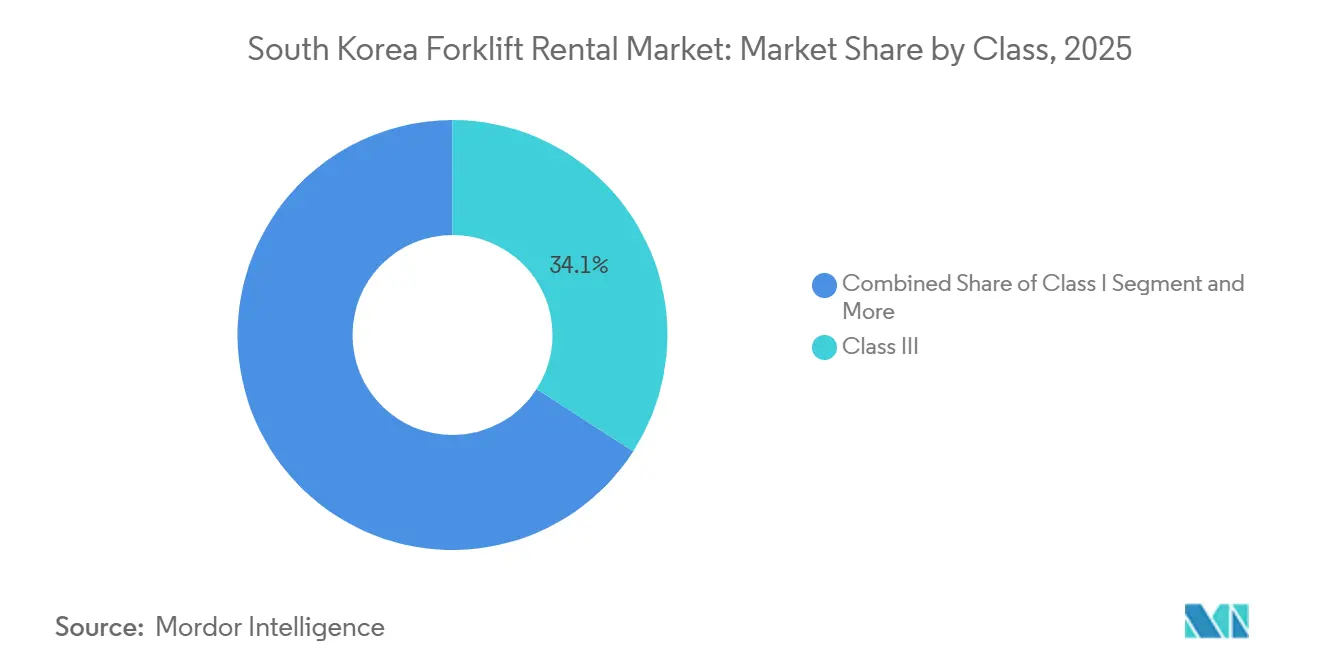
- Por clase, la Clase III tuvo la mayor participación con el 34,11% del tamaño del mercado de alquiler de montacargas de Corea del Sur en 2025, mientras que los camiones eléctricos de conductor montado Clase I se espera que registren el crecimiento más rápido con una CAGR del 4,64% hasta 2031.
- Por industria de uso final, el almacenamiento y la logística representaron el 37,65% de la participación del mercado de alquiler de montacargas de Corea del Sur en 2025 y se proyecta que crezcan a una CAGR del 4,67% hasta 2031.
- Por geografía, el Área Capital de Seúl lideró con el 56,27% de la participación del mercado de alquiler de montacargas de Corea del Sur en 2025, mientras que la Región de Gyeongsang está proyectada para expandirse a una CAGR del 4,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Alquiler de Montacargas en Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Almacenamiento de Comercio Electrónico | +1.2% | Área Capital de Seúl, Región de Gyeongsang (Daegu) | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para Equipos Logísticos de Cero Emisiones | +0.9% | Nacional, con ganancias tempranas en Seúl, Incheon y Ulsan | Corto plazo (≤ 2 años) |
| Creciente Construcción de Centros Logísticos Inteligentes | +0.8% | Área Capital de Seúl, Región de Chungcheong (Gumi), Región de Gyeongsang | Mediano plazo (2-4 años) |
| Los Programas de Arrendamiento a Largo Plazo Respaldados por Fabricantes de Equipos Originales Mejoran la Utilización de Flotas | +0.7% | Nacional, concentrado en Seúl, Busan y Ulsan | Largo plazo (≥ 4 años) |
| Las Plataformas Analíticas de Posventa Reducen los Costos Totales del Ciclo de Vida del Alquiler | +0.5% | Área Capital de Seúl, Región de Gyeongsang | Mediano plazo (2-4 años) |
| El Envejecimiento de la Fuerza Laboral Acelera el Cambio hacia el Alquiler con Tecnología de Asistencia al Operador | +0.4% | Nacional, agudo en centros de construcción y manufactura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión del Almacenamiento de Comercio Electrónico Impulsa la Demanda de Alquiler en Períodos Pico
Los centros de distribución de Coupang en Jecheon por 538 millones de USD y en Daegu por 385 millones de USD generan fuertes picos estacionales que favorecen los alquileres mensuales de montacargas frente a la propiedad. Minoristas como Daiso ahora externalizan tanto la automatización como los camiones a empresas de alquiler que agrupan la telemática con software, aumentando los costos de cambio una vez que los datos se almacenan en la nube del proveedor. La participación del 56,27% del Área Capital de Seúl en 2025 refleja esta densidad de almacenamiento, aunque el plan del Puerto de Busan de más que duplicar su capacidad hasta 39,66 millones de TEU impulsará nuevos alquileres hacia el sur. A medida que los usuarios experimentan la flexibilidad de los contratos puntuales durante las semanas de mayor demanda, muchos optan por arrendamientos durante todo el año en lugar de volver a las compras de capital.
Incentivos Gubernamentales para Equipos Logísticos de Cero Emisiones (Montacargas Eléctricos e Hidrógeno)
Las subvenciones estatales de hasta 7.692 USD por unidad eléctrica y de hasta 123.077 USD para montacargas de hidrógeno reducen los costos de adquisición para las flotas de alquiler y permiten a los arrendadores ofrecer tarifas competitivas. Estos incentivos mejoran el caso de negocio para la electrificación de flotas al reducir los requisitos de capital inicial, que sigue siendo una barrera clave para los operadores de alquiler que gestionan grandes carteras de equipos. Doosan Bobcat y Korea Logis Pool ya han desplegado camiones de hidrógeno en Gwangyang, lo que demuestra que los subsidios han pasado de programas piloto a una implementación comercial más amplia. Esta transición indica una creciente confianza en las tecnologías de montacargas de bajas emisiones en aplicaciones logísticas e industriales. Dado que los valores residuales se mantienen elevados, los proveedores pueden arrendar unidades eléctricas en ciclos más cortos y aún así recuperar sus inversiones, lo que les permite renovar las flotas con mayor frecuencia manteniendo la rentabilidad.
Creciente Construcción de Centros Logísticos Inteligentes en el Marco del Nuevo Acuerdo de Corea
Proyectos como el Centro Inteligente del Puerto de Incheon y el Centro Logístico Conjunto Inteligente de Gumi utilizan pasillos estrechos y estanterías de gran altura para maximizar la densidad de almacenamiento, lo que requiere que los operadores desplieguen camiones eléctricos de alcance que puedan operar en espacios de menos de 2 m de ancho mientras mantienen un manejo eficiente de paletas en altura. Este entorno operativo incrementa la necesidad de equipos compactos, maniobrables y alimentados por batería que puedan soportar operaciones de almacén de alto rendimiento. Las empresas de alquiler cobran tarifas premium por equipos conectados que se integran con los sistemas de gestión de almacenes, lo que permite el seguimiento de flotas, el monitoreo de utilización y una mejor coordinación en los flujos de trabajo del almacén, impulsando así la demanda de camiones Clase I. El presupuesto de automatización a largo plazo de 96,31 mil millones de USD del Grupo Hyundai Motor indica una mayor adopción de almacenamiento vertical en los parques de proveedores, lo que refuerza el cambio en la composición de la flota hacia camiones eléctricos de conductor montado ágiles que puedan soportar operaciones logísticas automatizadas y optimizadas en espacio.
Los Programas de Arrendamiento a Largo Plazo Respaldados por Fabricantes de Equipos Originales Mejoran la Utilización de Flotas
Doosan Bobcat, Hyundai Material Handling y Toyota Material Handling Korea agrupan telemática, mantenimiento predictivo y capacitación de operadores en contratos de 3 a 5 años para fortalecer la retención de clientes y crear ingresos recurrentes por servicios. Estas ofertas integradas permiten a los operadores de flotas monitorear el rendimiento de los equipos, programar el mantenimiento antes de que ocurran fallas y mejorar la eficiencia del operador mediante capacitación estructurada. Lotte Rental informa que las conversiones a litio-eléctrico reducen los costos de combustible del cliente entre 385 y 462 USD por camión al mes, lo que ofrece un retorno cuantificable que alienta a los usuarios a comprometerse con plazos contractuales más largos. A través del servicio basado en datos, los proveedores convierten el mantenimiento de un centro de costos en una palanca de margen, mientras que los clientes reducen el riesgo de tiempo de inactividad, mejoran la confiabilidad de la flota y obtienen mejor visibilidad de los costos operativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Escaseces en la Cadena de Suministro Limitan la Disponibilidad de Nuevos Montacargas para Flotas de Alquiler | -0.6% | Nacional, agudo en las regiones de Seúl y Gyeongsang | Corto plazo (≤ 2 años) |
| Los Altos Precios de la Electricidad Reducen la Brecha del Costo Total de Propiedad frente a los Alquileres de Motor de Combustión Interna | -0.4% | Nacional, más pronunciado en el Área Capital de Seúl | Mediano plazo (2-4 años) |
| La Red de Distribuidores Fragmentada fuera de Seúl-Incheon Ralentiza la Respuesta del Servicio | -0.3% | Regiones de Jeolla, Gangwon y Jeju | Largo plazo (≥ 4 años) |
| Regulaciones de Seguridad más Estrictas Elevan los Costos de Cumplimiento | -0.3% | Nacional, aplicación concentrada en Seúl, Busan y Ulsan | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez en la Cadena de Suministro Limita la Disponibilidad de Nuevos Montacargas para las Flotas de Alquiler
China suministra casi el 89% de los imanes permanentes, mientras que Japón proporciona la mayoría de los reductores de precisión, lo que crea una base de suministro concentrada para los componentes críticos de los montacargas eléctricos. Como resultado, los plazos de entrega de montacargas eléctricos pueden extenderse hasta un año cuando las fricciones comerciales se intensifican o los envíos transfronterizos enfrentan retrasos. Durante los períodos pico, las empresas de alquiler deben mantener en servicio unidades diésel envejecidas para satisfacer la demanda de los clientes o rechazar contratos cuando la disponibilidad de la flota es limitada, lo que reduce significativamente el crecimiento previsto. Los operadores han respondido firmando acuerdos de compra plurianuales con los fabricantes de equipos originales para asegurar espacios de producción y disponibilidad de componentes. Sin embargo, estos acuerdos inmovilizán capital de trabajo, limitan la flexibilidad de adquisición y aumentan la presión sobre los operadores más pequeños[1].
Los Altos Precios de la Electricidad Reducen la Brecha del Costo Total de Propiedad Frente a los Alquileres con Motor de Combustión Interna
Las tarifas industriales aumentaron entre un 70% y un 73% de 2022 a 2024, elevando los costos operativos para los proveedores de equipos y los usuarios finales. Incluso con la reducción programada de las tarifas diurnas en 2026, los sitios de un solo turno que cargan equipos por la noche enfrentan un aumento de 5,1 won/kWh, ya que sus patrones de carga limitan los beneficios de las tarifas diurnas más bajas. Los proveedores deben absorber el costo adicional, lo que presiona los márgenes, o aumentar las tarifas de arrendamiento, lo que reduce la ventaja de costo de los equipos eléctricos, en particular para los clientes de construcción sensibles al presupuesto. Los subsidios aún compensan este obstáculo y continúan apoyando la adopción de equipos eléctricos. No obstante, el riesgo persiste si futuros aumentos en las tarifas eléctricas superan el apoyo de las políticas o reducen los ahorros a largo plazo esperados de la electrificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Carga: Las Unidades Compactas Dominan la Logística Urbana
Las unidades de menos de 3,5 toneladas representaron el 45,14% de la participación del mercado de alquiler de montacargas en Corea del Sur en 2025 y se proyecta que crezcan a una CAGR del 4,57% hasta 2031. Las instalaciones de comercio electrónico se están expandiendo rápidamente, y los operadores de almacenes necesitan cada vez más camiones compactos que puedan navegar por muelles y pasillos tan estrechos como 2 metros sin interrumpir el flujo de trabajo. Los subsidios gubernamentales también ofrecen los mayores ahorros en costos en unidades eléctricas pequeñas, lo que convierte a este segmento en el punto de entrada más práctico y accesible para la adopción de cero emisiones en empresas de todos los tamaños.
Las instalaciones de fabricación, los puertos y las acerías continúan requiriendo montacargas de más de 10 toneladas; sin embargo, la penetración del alquiler en este segmento sigue siendo baja, ya que los operadores prefieren poseer y controlar directamente los activos de alto valor. El segmento de 3,6 a 10 toneladas enfrenta una demanda limitada, ya que los clientes dividen los ciclos de trabajo entre unidades eléctricas ligeras para operaciones interiores y montacargas diésel pesados para trabajos en patios. Esta división práctica en los patrones de uso reduce la necesidad de alquileres de rango medio, dejando a este segmento atrapado entre dos preferencias operativas claramente definidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Alquiler: La Demanda Spot Lidera, los Arrendamientos a Largo Plazo Ganan Terreno
Los contratos a corto plazo de menos de un mes representaron el 51,27% de la participación del mercado de alquiler de montacargas en Corea del Sur en 2025, impulsados por la actividad de comercio electrónico en temporada alta y la demanda basada en proyectos. Los minoristas y los operadores logísticos dependen de estos acuerdos para gestionar picos repentinos de volumen sin comprometerse con obligaciones financieras a largo plazo. Al mismo tiempo, la telemática integrada y el mantenimiento predictivo están haciendo que los contratos de 3 a 5 años sean más atractivos financieramente, con ese segmento proyectado para crecer a una CAGR del 4,55% en el mercado de alquiler de montacargas en Corea del Sur.
Los alquileres a mediano plazo entre uno y doce meses están perdiendo participación, ya que los clientes o bien hacen la transición a acuerdos gestionados a largo plazo una vez que la demanda se estabiliza, o bien vuelven al alquiler a corto plazo para necesidades puramente estacionales. Este punto intermedio a menudo no logra ofrecer la flexibilidad del alquiler puntual ni la eficiencia de costos de los compromisos más largos. Los proveedores también prefieren contratos más largos, ya que los costos de adquisición de clientes se distribuyen en más facturas, mejorando la previsibilidad general del margen y reduciendo la carga de la incorporación frecuente de clientes.
Por Fuente de Energía: El Dominio Eléctrico se Acelera a Pesar de las Presiones de Precios
Los montacargas eléctricos representaron el 58,35% de la participación del mercado de alquiler de montacargas en Corea del Sur en 2025 y se proyecta que crezcan a una CAGR del 4,61%, respaldados por subsidios gubernamentales, tarifas eléctricas diurnas más bajas y objetivos corporativos de ESG. Los gestores de flotas encuentran cada vez más que la economía es sencilla: los datos de Lotte Rental indican ahorros mensuales de combustible de aproximadamente 400 USD por camión, lo que respalda un retorno de inversión favorable para los clientes que operan en doble o triple turno. A medida que los costos de energía aumentan y la presentación de informes de sostenibilidad se convierte en práctica estándar, más empresas están cambiando a equipos eléctricos.
Los montacargas diésel y de GLP siguen siendo relevantes para aplicaciones en exteriores, donde la autonomía y la velocidad de repostaje aún importan. Las unidades de hidrógeno están ganando terreno en los puertos donde el intercambio de baterías ralentiza el flujo de contenedores y la continuidad operativa es crítica. En general, el segmento de motores de combustión interna continúa perdiendo participación de mercado a medida que la electrificación se convierte en la opción predeterminada para operaciones interiores y de uso mixto. Dicho esto, los retrasos en la cadena de suministro en la adquisición de baterías siguen siendo una limitación a corto plazo para el crecimiento de las flotas eléctricas, moderando una transición que de otro modo sería constante.
Por Clase: La Demanda de Pasillos Estrechos Desplaza la Composición hacia la Clase I
Los montacargas de marcha a pie de Clase III representaron el 34,11% de la participación del mercado de alquiler de montacargas en Corea del Sur en 2025, lo que refleja su uso generalizado en operaciones minoristas y de almacenamiento ligero. Se proyecta que los montacargas eléctricos de conductor montado de Clase I registren la CAGR más rápida del 4,64%, impulsados por centros de distribución inteligentes que apilan paletas hasta 12 m de altura y operan con pasillos más estrechos. Los camiones de alcance conectados se integran con los sistemas de gestión de almacenes, lo que permite a los proveedores de alquiler cobrar tarifas premium y garantizar el tiempo de actividad del equipo, convirtiéndolos en una opción cada vez más preferida entre los operadores.
Los montacargas diésel de cojín y neumáticos de Clase IV y V continúan sirviendo a patios y sitios de construcción, donde el terreno exterior y las cargas pesadas siguen siendo una realidad práctica. Sin embargo, su participación de mercado está disminuyendo anualmente a medida que las regulaciones de cero emisiones se endurecen en las áreas urbanas. Los operadores están sopesando cada vez más los riesgos de cumplimiento y los costos de mantenimiento de los motores más antiguos frente a la simplicidad operativa y los gastos predecibles de las flotas eléctricas gestionadas. Este cambio está remodelando gradualmente la demanda de alquiler en estos segmentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Almacenamiento Lidera, la Construcción Enfrenta Restricciones de Mano de Obra
El almacenamiento y la logística representaron el 37,65% de la participación del mercado de alquiler de montacargas en Corea del Sur en 2025 y crecieron a una CAGR del 4,67%, impulsados por Coupang, Daiso y la carga entrante de semiconductores. Los ciclos de cumplimiento rápido del comercio electrónico y una gestión de inventario más estricta han llevado a los operadores a depender más de las flotas de alquiler que de los equipos propios. El crecimiento de la construcción se rezaga a pesar de un déficit de 120.000 trabajadores, ya que muchos contratistas aún prefieren las compras directas para proyectos de larga duración, lo que ralentiza la penetración del alquiler en ese segmento.
La expansión de los vehículos eléctricos automotrices en Ulsan y Busan está impulsando la demanda de alquileres especializados de paquetes de baterías, ya que los fabricantes requieren equipos que cumplan con estrictos estándares de manejo. Las operaciones de cadena de frío alimentaria requieren montacargas eléctricos, pero enfrentan presión de márgenes por la capacidad de almacenamiento sobreofertada, lo que hace del control de costos una preocupación diaria para los operadores. Los presupuestos aeroespaciales y de defensa están aumentando; sin embargo, las regulaciones de adquisición requieren flotas certificadas por ISO, lo que favorece a los grandes arrendadores con sólidos registros de auditoría y registros de cumplimiento consistentes.
Análisis Geográfico
El Área Capital de Seúl representó el 56,27% de la participación del mercado de alquiler de montacargas de Corea del Sur en 2025, impulsada por los densos clústeres de cumplimiento vinculados a las operaciones de chips de Samsung y la logística de paquetería de Coupang. La madurez de la infraestructura de la región y su alta densidad operativa la convierten en el ancla natural del mercado de montacargas de Corea del Sur, y es poco probable que esa posición cambie en el corto plazo.
Se proyecta que la Región de Gyeongsang registre la CAGR más rápida del 4,68% hasta 2031. La expansión del Puerto de Busan y el desarrollo del Aeropuerto de Gadeokdo están generando volúmenes de carga sostenidos, mientras que la planta de vehículos eléctricos de Hyundai está impulsando el crecimiento en los parques de proveedores asociados. Los montacargas de hidrógeno aparecen aquí primero porque las estaciones de repostaje se incluyen junto con los proyectos de logística portuaria [2]. Para los operadores que ya están activos en la zona, esto crea una ventaja práctica de ser el primero en adoptar el manejo de materiales impulsado por hidrógeno.
La Región de Chungcheong se está beneficiando del centro de fabricación inteligente de Gumi, que sirve a las industrias de semiconductores y electrónica. Las regiones de Jeolla, Gangwon y Jeju continúan rezagadas debido a las limitadas redes de distribuidores que ralentizan la prestación de servicios. El envejecimiento de la fuerza laboral rural está aumentando la demanda de tecnologías de asistencia al operador; sin embargo, el crecimiento del mercado de alquiler en estas áreas depende de que los proveedores establezcan depósitos de soporte local. Sin esa inversión, la demanda permanecerá insatisfecha, dejando una brecha visible entre lo que el mercado necesita y lo que puede acceder.
Panorama Competitivo
El mercado de alquiler de montacargas de Corea del Sur está moderadamente concentrado, con la mayoría de las empresas manteniendo pequeñas participaciones de mercado. La competencia se distribuye entre operadores nacionales, arrendadores respaldados por fabricantes de equipos originales y proveedores de alquiler regionales. Ningún actor único domina el mercado, y la brecha entre los operadores más grandes y los más pequeños sigue siendo lo suficientemente amplia como para sostener un panorama competitivo diverso. La distribución de la participación de mercado refleja la naturaleza fragmentada de la demanda en industrias como la logística, la manufactura y la construcción, donde los requisitos de los clientes varían significativamente por región y aplicación, lo que permite que operadores de diferentes tamaños coexistan sin que ningún actor establezca una ventaja decisiva sobre los demás.
Los fabricantes de equipos originales como Doosan Bobcat y Hyundai Material Handling están ganando participación a los proveedores independientes al ofrecer arrendamientos directos a largo plazo integrados con análisis, soporte de mantenimiento preventivo y monitoreo del rendimiento de la flota. La tecnología se ha convertido en un diferenciador competitivo clave a medida que los clientes priorizan la seguridad, el tiempo de actividad y la eficiencia operativa. Soluciones como Nextcore IoT, los sistemas de visión SkyAutoNet y el posicionamiento Grow-Space otorgan una ventaja a los operadores de grandes flotas, ya que pueden absorber 3.000 USD por camión en costos de actualización de seguridad y distribuir estas inversiones en una base instalada más amplia. Los operadores más pequeños, que trabajan con márgenes más ajustados y menos activos, tienen dificultades para mantener el ritmo de adopción tecnológica sin comprometer la rentabilidad.
Los actores regionales más pequeños enfrentan presión bajo la Ley de Castigo por Accidentes Graves, que está aumentando los requisitos de cumplimiento, elevando los costos operativos e impulsando la consolidación entre los operadores con capital limitado. Aquellos que no pueden cumplir con los estándares crecientes encuentran difícil mantenerse competitivos de forma independiente. Los proyectos piloto de hidrógeno en Gwangyang y Busan apuntan a un nicho premium emergente donde la economía de los subsidios y los ciclos de servicio portuario se alinean bien, particularmente para aplicaciones de alta utilización. Para los operadores dispuestos a invertir temprano, los montacargas de energía alternativa ofrecen un camino hacia la diferenciación en segmentos donde los equipos eléctricos convencionales y de GLP pueden no satisfacer plenamente las demandas operativas.
Líderes de la Industria de Alquiler de Montacargas en Corea del Sur
-
AJ Networks
-
KION Group
-
Doosan Bobcat
-
Lotte Rental
-
Hyundai Material Handling
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: La empresa alemana de intralogística Jungheinrich lanzó sus nuevos camiones inteligentes de almacén AntOn by Jungheinrich en Corea del Sur en la exposición KOREA MAT 2026, un esfuerzo orientado a apoyar el desarrollo de una amplia red de alquiler de distribuidores localizados. La cartera de productos incluyó camiones de alcance de iones de litio, camiones de paletas automatizados y sistemas de gestión de flotas digitales con capacidades avanzadas de telemática.
- Noviembre de 2024: Doosan Bobcat, la Ciudad de Gwangyang y Korea Logis Pool firmaron un memorando de entendimiento (MOU) para suministrar montacargas de hidrógeno, con servicios de alquiler incluidos en el plan de implementación.
- Octubre de 2024: Doosan Bobcat adquirió Doosan Mottrol, reforzando la integración vertical de los componentes hidráulicos para sus líneas de montacargas y equipos de construcción.
Alcance del Informe del Mercado de Alquiler de Montacargas en Corea del Sur
El alcance del informe incluye Capacidad de Carga (Menos de 3,5 T, de 3,6 a 10 T y Más de 10 T), Duración del Alquiler (Corto plazo/Puntual, Mediano plazo y Arrendamiento a Largo Plazo), Fuente de Energía (Eléctrico, Combustión Interna (Diésel/GLP) e Híbrido/Celda de Combustible de Hidrógeno), Clase (Clase I, Clase II, Clase III, Clase IV y Clase V), Industria de Uso Final (Almacenamiento y Logística, Construcción, Automotriz, Alimentos y Bebidas, Aeroespacial y Defensa, y Otros (Minorista, Farmacéutico, etc.)) y Región (Área Capital de Seúl, Región de Gyeongsang, Región de Chungcheong, Región de Jeolla, y Gangwon y Jeju). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Menos de 3,5 T |
| 3,6 a 10 T |
| Más de 10 T |
| Corto Plazo / Spot (Menos de 1 mes) |
| Mediano Plazo (1 a 12 meses) |
| Arrendamiento a Largo Plazo (3 a 5 años) |
| Eléctrico |
| Combustión Interna (Diésel/GLP) |
| Híbrido / Pila de Combustible de Hidrógeno |
| Clase I |
| Clase II |
| Clase III |
| Clase IV |
| Clase V |
| Almacenamiento y Logística |
| Construcción |
| Automotriz |
| Alimentos y Bebidas |
| Aeroespacial y Defensa |
| Otros (Comercio Minorista, Farmacéutica, etc.) |
| Área Capital de Seúl |
| Región de Gyeongsang (Busan, Ulsan, Daegu) |
| Región de Chungcheong |
| Región de Jeolla |
| Gangwon y Jeju |
| Por Capacidad de Carga | Menos de 3,5 T |
| 3,6 a 10 T | |
| Más de 10 T | |
| Por Duración del Alquiler | Corto Plazo / Spot (Menos de 1 mes) |
| Mediano Plazo (1 a 12 meses) | |
| Arrendamiento a Largo Plazo (3 a 5 años) | |
| Por Fuente de Energía | Eléctrico |
| Combustión Interna (Diésel/GLP) | |
| Híbrido / Pila de Combustible de Hidrógeno | |
| Por Clase | Clase I |
| Clase II | |
| Clase III | |
| Clase IV | |
| Clase V | |
| Por Industria de Uso Final | Almacenamiento y Logística |
| Construcción | |
| Automotriz | |
| Alimentos y Bebidas | |
| Aeroespacial y Defensa | |
| Otros (Comercio Minorista, Farmacéutica, etc.) | |
| Por Región | Área Capital de Seúl |
| Región de Gyeongsang (Busan, Ulsan, Daegu) | |
| Región de Chungcheong | |
| Región de Jeolla | |
| Gangwon y Jeju |
Preguntas Clave Respondidas en el Informe
¿Cuáles son el tamaño actual del mercado y las perspectivas de crecimiento del mercado de alquiler de montacargas en Corea del Sur?
El tamaño del mercado de alquiler de montacargas en Corea del Sur fue valorado en 457,63 millones de USD en 2025 y se estima que se expandirá desde 478,41 millones de USD en 2026 hasta alcanzar los 597,32 millones de USD en 2031, registrando una CAGR del 4,54% entre 2026 y 2031.
¿Qué sectores alquilan más montacargas en 2025?
Los usuarios de almacenamiento y logística representaron el 37,65% de la demanda en 2025 y se espera que sigan siendo la mayor base de clientes hasta 2031.
¿Cómo influyen los incentivos gubernamentales en los precios del alquiler?
Los subsidios reducen el costo de capital del arrendador, lo que permite a los proveedores ofrecer tarifas mensuales competitivas mientras protegen los márgenes.
¿Qué región está proyectada para crecer más rápido en alquileres?
La Región de Gyeongsang, anclada por el Puerto de Busan y los proyectos de vehículos eléctricos de Ulsan, está proyectada para registrar una CAGR del 4,68% hasta 2031.
¿Qué factores consideran los ejecutivos al elegir entre alquilar y poseer montacargas?
Los factores clave incluyen la flexibilidad en temporada alta, la telemática integrada para garantías de tiempo de actividad, el cumplimiento de las normas de cero emisiones y la evitación de grandes gastos de capital iniciales.
¿Qué consideran los ejecutivos al elegir entre alquilar y poseer montacargas?
Los factores clave incluyen la flexibilidad en temporada alta, la telemática integrada para garantías de tiempo de actividad, el cumplimiento de las normas de cero emisiones y la evitación de grandes gastos de capital iniciales.