
Tamaño y Participación del Mercado de Productos Cosméticos de Corea del Sur
Análisis del Mercado de Productos Cosméticos de Corea del Sur por Mordor Intelligence
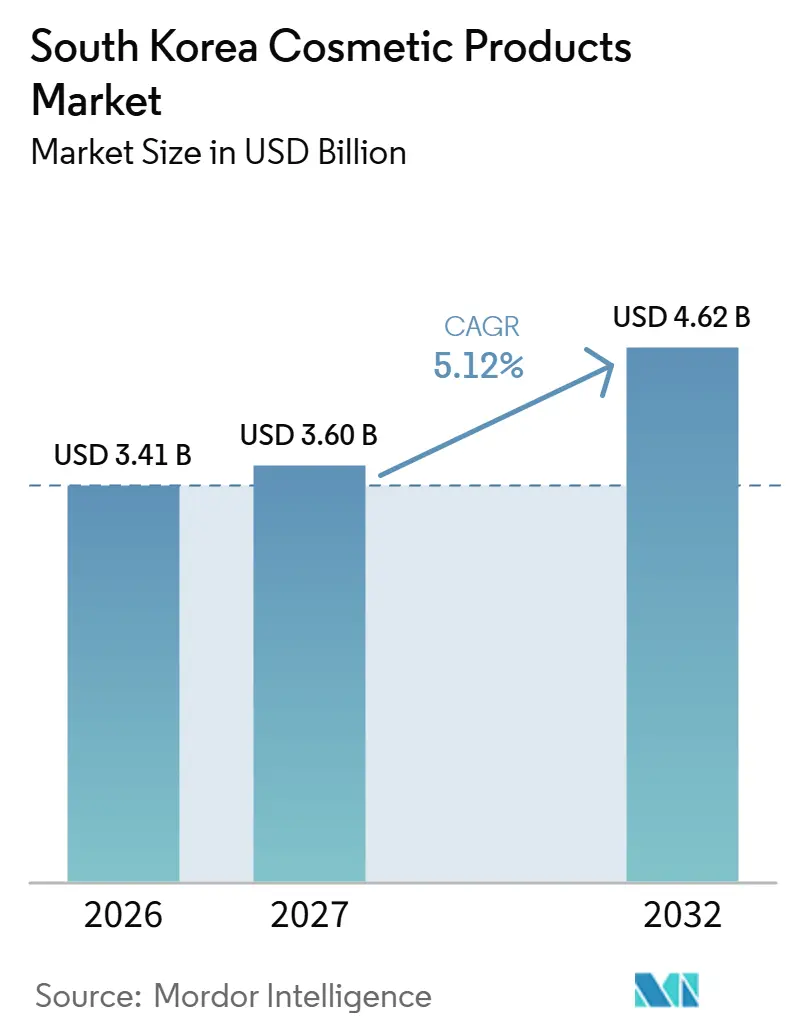
El tamaño del mercado de productos cosméticos de Corea del Sur fue valorado en 3,41 mil millones de USD en 2026 y se estima que crecerá desde 3,6 mil millones de USD en 2027 hasta alcanzar los 4,62 mil millones de USD para 2032, con un CAGR del 5,12% durante el período de pronóstico (2027-2032).
La oportunidad de maquillaje en Corea del Sur vincula productos personalizados con un acceso más fácil a la prueba y compra. Las marcas pueden combinar el servicio de igualación de tonos y los formatos pequeños de labios con las rutas de fabricación y distribución minorista establecidas para convertir ese interés en ventas. Los riesgos de autenticidad y los aranceles de importación específicos por origen pueden interrumpir esta conversión, lo que requiere que la oferta de productos respalde tanto la confianza como una economía viable. Esto favorece a las marcas capaces de hacer que la personalización sea utilizable en el comercio minorista, mientras que un amplio rango de tonos queda comercialmente incompleto cuando el acceso o la confianza en el producto se deterioran.
Conclusiones Clave del Informe
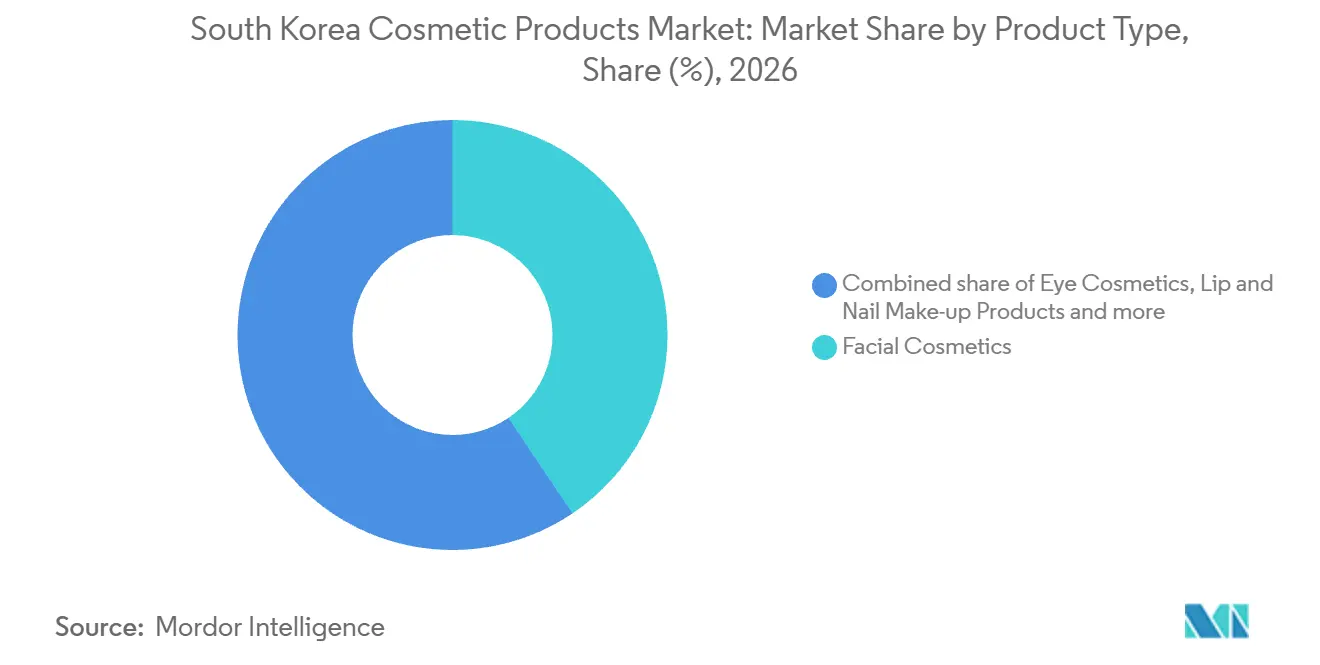
- Dentro de los tipos de productos, los cosméticos faciales tuvieron una participación del 40,58% en el mercado de productos cosméticos de Corea del Sur en 2026, mientras que se prevé que los productos de maquillaje para labios y uñas sean el segmento de más rápido crecimiento, con un CAGR del 6,55% durante 2027-2032.
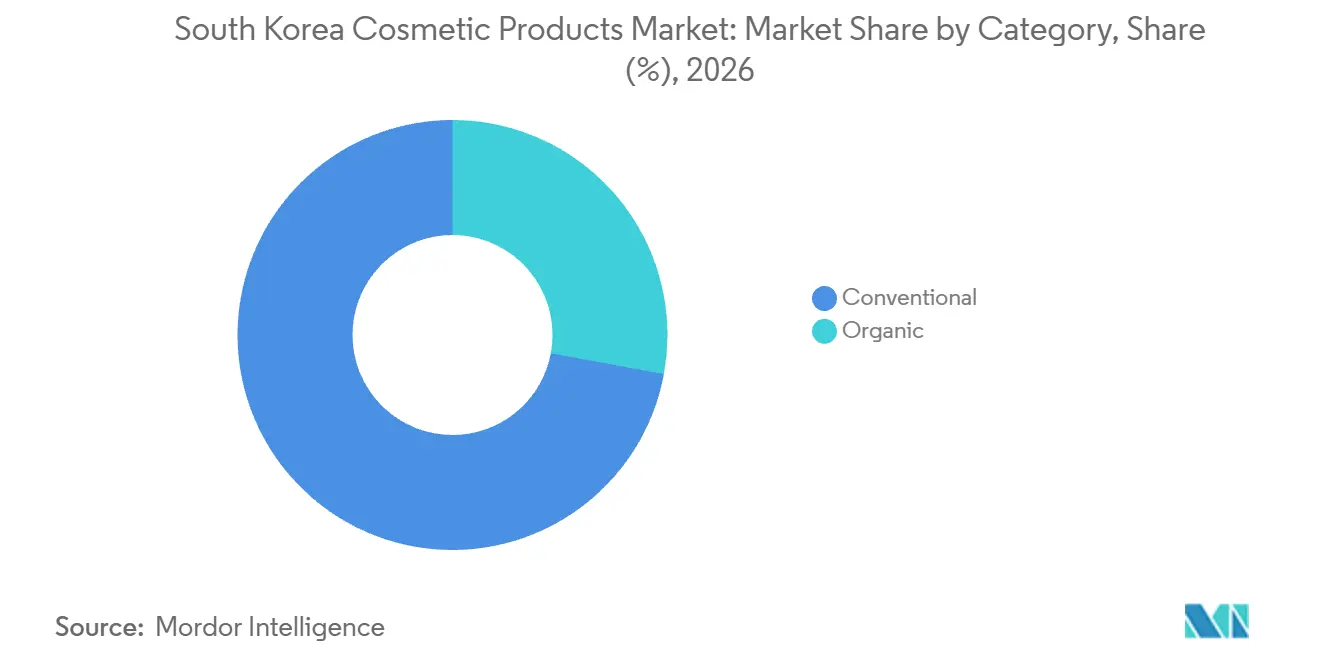
- Entre las categorías, los productos convencionales lideraron con una participación del 72,09% del tamaño del mercado de productos cosméticos de Corea del Sur en 2026, y se proyecta que los productos orgánicos crezcan más rápido con un CAGR del 7,45% durante 2027-2032.
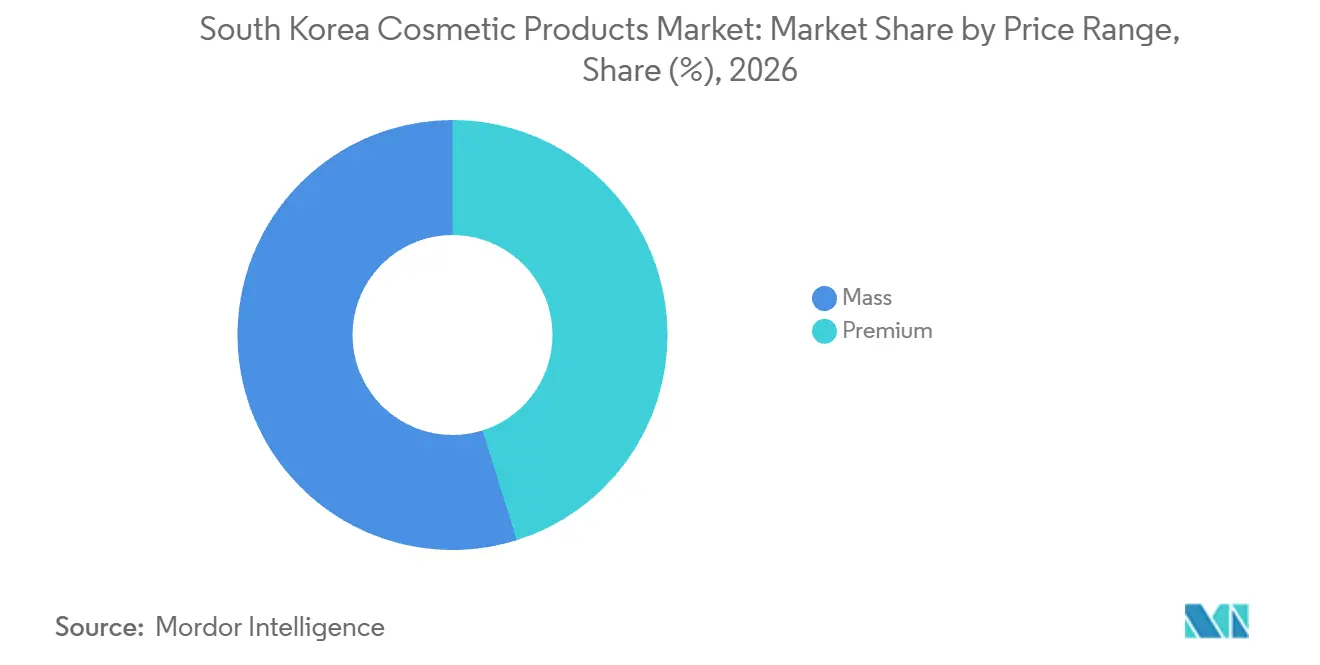
- Por rango de precio, los productos masivos representaron el 54,84% del mercado en 2026, mientras que se prevé que los productos premium sean el segmento de más rápido crecimiento, con un CAGR del 5,8% durante 2027-2032.
- Los canales de distribución fueron liderados por las tiendas de salud y belleza con el 53,99% de las ventas en 2026, y se proyecta que las tiendas minoristas en línea crezcan más rápido con un CAGR del 6,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Productos Cosméticos de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Surtidos de Productos Inclusivos para Consumidores Diversos | +1.6% | Amore Seongsu, Seúl | Corto plazo (≤ 2 años) |
| Preferencia Creciente por Formulaciones Naturales y Limpias | +1.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Mayor Visibilidad de Marca a Través de Promociones y Muestras | +1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Influencia de las Redes Sociales y Personalidades en Línea | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mayor Conciencia sobre las Tendencias de Belleza Contemporáneas | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Electrónico y las Plataformas de Ventas Digitales | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Surtidos de Productos Inclusivos para Consumidores Diversos
La amplitud de tonos crea una oferta comercial más sólida cuando los compradores pueden utilizar el servicio de igualación durante una visita ordinaria a la tienda. HERA presentó su servicio Black Cushion Custom Match con 130 tonos en Amore Seongsu en Seúl el 20 de mayo de 2025.[1] En septiembre de 2025, Amore Seongsu añadió una zona de acceso sin cita previa HERA Sensual Lip Custom Match, que permite a los clientes probar aproximadamente 300 tonos y solicitar producción inmediata. El cambio abordó la dificultad de acceder al servicio de labios basado en reservas y conectó la autoselección con productos fabricados a pedido. El acceso sin cita previa podría, por tanto, facilitar el uso del servicio de labios a medida durante una visita no planificada a la tienda.
Preferencia Creciente por Formulaciones Naturales y de Etiqueta Limpia
Para un comprador de lápiz labial que prioriza las formulaciones naturales o limpias, el color por sí solo no puede resolver la decisión de compra. Un proveedor que atiende a ese comprador debe cumplir con la preferencia de ingredientes declarada mientras preserva el tono, el acabado y la aplicación que hacen útil el lápiz labial. Una alternativa basada en ingredientes puede, por tanto, crear una razón para elegir entre productos con efectos de color similares. Para el formulador de lápiz labial, esto convierte el conjunto de ingredientes aceptables en una restricción inicial para el desarrollo del producto. Eso le da a una marca de lápiz labial una forma de ampliar los compradores a los que puede atender sin multiplicar su surtido de colores.
Mayor Visibilidad de Marca a Través de Promociones y Muestras
Los probadores de belleza conectan la exposición al producto con la oportunidad de probar un artículo antes de comprometerse con una compra. 7-Eleven informó que las ventas promedio de 3 productos con probadores de belleza en más de 50 tiendas surcoreanas durante el 17 al 30 de junio de 2025 alcanzaron aproximadamente 4 veces su nivel del 3 al 16 de junio. Para los proveedores, el incremento otorga a la colocación de probadores un papel comercial junto a otras promociones en tienda. 7-Eleven también informó que las ventas generales de la categoría de belleza en tiendas con probadores aumentaron aproximadamente un 20% tras su introducción en junio de 2025. El resultado más amplio de la categoría hace que el interés comercial del minorista se extienda más allá de los artículos individuales seleccionados para las pruebas.
Influencia de las Redes Sociales y Personalidades en Línea
TWO SLASH FOUR Co., Ltd., con sede en Seúl, identifica a Risabae como su representante y describe la marca como construida sobre su creatividad. La marca de maquillaje reportó ventas en toda la marca en 2025 a más de 2,4 veces su nivel de 2024. News Epoch vinculó ese crecimiento principalmente a la expansión del canal de distribución, incluida la entrada en el centro comercial en línea de Olive Young y 440 tiendas físicas. Para la promoción del cojín surcoreano de Anua del 20 al 22 de octubre de 2025, UniHau operó la cuenta Shutter de la creadora Ala Beauty y la configuración de contenido. El contenido etiquetado de Ala Beauty, mostrado durante el 20 al 26 de octubre de 2025, generó ventas de afiliados que representaron una parte significativa de las ventas de la promoción. Las etiquetas de producto otorgan a la promoción liderada por creadores una ruta de ventas directa dentro de la plataforma del minorista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Productos Falsificados y Falsos | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aranceles de Importación Elevados sobre Marcas Cosméticas Internacionales | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Requisitos Estrictos de Seguridad y Cumplimiento Normativo | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Reacciones Alérgicas a Ingredientes Cosméticos Sintéticos | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Productos Falsificados y Falsos
El lápiz labial falsificado crea un problema de seguridad y confianza en el que un comprador espera recibir un producto de marca reconocible. Las pruebas de la Agencia de Consumidores de Corea encontraron que uno de cada 5 lápices labiales falsificados incautados por la Policía de Chungnam superaba el límite de seguridad de plomo. La infracción de seguridad otorga a la autenticidad una consecuencia directa sobre el producto, extendiendo el problema más allá del uso no autorizado de una identidad de marca. Los compradores que no pueden establecer la ruta de venta de un artículo enfrentan una fricción adicional en la selección, incluso cuando la marca parece familiar. Los vendedores de lápiz labial genuino deben superar esa incertidumbre junto con la comparación del producto, porque la marca familiar por sí sola no ofrece ninguna garantía contra el riesgo de plomo documentado.
Aranceles de Importación Elevados sobre Marcas Cosméticas Internacionales
Los aranceles de importación crean un obstáculo de costos específico por origen para los vendedores de maquillaje cuyos bienes siguen sujetos a un arancel preferencial positivo. En 2026, Corea del Sur aplicó un arancel de importación del 4,3% a los lápices labiales de origen chino que califican para el tratamiento preferencial bajo su acuerdo comercial RCEP.[2] El importador asume ese cargo en la entrada, añadiendo un costo específico del producto antes de la distribución minorista doméstica. El calendario RCEP reduce gradualmente esta línea de lápiz labial desde una tasa base del 6,5% hasta la tasa del Año 5. El acceso preferencial, por tanto, conlleva un arancel programado más bajo sin eliminar el cargo en 2026.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Franquicias de Cojín Anclan la Demanda mientras los Formatos de Labios se Expanden
Los cosméticos faciales representaron una participación del 40,58% del tamaño del mercado de productos cosméticos de Corea del Sur en 2026. Dentro de este segmento más grande, HERA informa que ocupó el puesto N.° 1 entre las marcas de cojín en Corea del Sur por valor de compra desde el 2 de enero de 2018 hasta el 31 de diciembre de 2025, citando a Kantar Worldpanel. La posición sostenida por valor de compra ilustra la capacidad de una franquicia de cojín para respaldar una oferta de maquillaje facial de marca durante varios años. Para un nuevo proveedor de cojín, el punto de referencia es una franquicia con 8 años de clasificación detrs de ella, lo que eleva el listón más allá de las especificaciones de la fórmula.
Se prevé que los productos de maquillaje para labios y uñas sean el segmento de más rápido crecimiento, con un CAGR del 6,55% durante 2027-2032. En junio de 2026, BBIA señaló que los consumidores habían solicitado una versión de tamaño completo de un tono de Lucky Shine Tint que apareció por primera vez como un regalo en miniatura. Este ejemplo otorga a un formato pequeño de labios un papel más allá de su uso inicial, porque los consumidores llevaron el tono a una solicitud de un tamaño de producto diferente. La decisión de desarrollo resultante concierne a un color nombrado que los compradores ya han experimentado, lo que delimita lo que debería contener la extensión de tamaño completo solicitada.

Por Categoría: La Escala Convencional se Encuentra con las Vías de Certificación Orgánica
Los productos convencionales representaron una participación del 72,09% en el mercado de productos cosméticos de Corea del Sur en 2026. Para un comprador que reemplaza una base convencional de uso diario a un precio masivo, una igualación establecida de tono y cobertura proporciona una razón específica para continuar con el producto. Un proveedor que atiende a ese comprador debe preservar el efecto de complexión dentro del nivel de precio elegido, otorgando al acabado y la aplicación un papel definido en la decisión de reemplazo. Un cambio de fórmula que interrumpa esa igualación puede sacrificar la venta de reemplazo incluso cuando el producto mantiene la misma categoría y precio.
Se proyecta que los productos orgánicos sean el segmento de más rápido crecimiento, con un CAGR del 7,45% durante 2027-2032. La certificación orgánica COSMOS del Instituto Coreano de Pruebas e Investigación cubre la base y el lápiz labial, sujeto a revisión de conformidad bajo las leyes de cosméticos nacionales y extranjeras. Una vía de calificación definida puede ayudar a enmarcar una oferta de maquillaje orgánico certificable al conectar las elecciones de formulación del proveedor con un alcance de producto elegible. Dado que la revisión de conformidad se basa en las leyes de cosméticos nacionales y extranjeras, la jurisdicción de ventas objetivo determina lo que un proveedor de maquillaje orgánico debe demostrar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Precio: Los Precios de Entrada Bajos y el Alcance de las Marcas Premium Configuran la Competencia
Los productos masivos fueron el segmento más grande, representando el 54,84% de las ventas del mercado en 2026. El 21 de mayo de 2026, los compradores seleccionaron productos de labios en la tienda Myeong-dong de Daiso en Seúl. El surtido de belleza del minorista utilizó 6 puntos de precio fijos de hasta 5.000 KRW (3,36 USD). Las ventas de belleza más amplias de Daiso, incluidos maquillaje, productos para el cuidado de la piel y protección solar, aumentaron aproximadamente un 30% en enero-abril de 2026 respecto al mismo período de 2025. Con cada artículo de belleza vendido a uno de 6 puntos de precio fijos, un producto de maquillaje debe ganar su lugar por atractivo dentro de esa arquitectura de precios.
Se prevé que los productos premium sean el segmento de más rápido crecimiento, con un CAGR del 5,8% durante 2027-2032. En el primer trimestre de 2026, HERA, la marca de maquillaje de lujo de Amorepacific, registró un crecimiento de ingresos de doble dígito interanual a través de las tiendas multimarca y los canales en línea de Corea del Sur. Amorepacific citó sus categorías de cojín y labios como la base de ese desempeño. Para un proveedor premium, el ejemplo hace que la fortaleza del producto específica por categoría sea comercialmente relevante tanto en tiendas multimarca como en canales en línea.
Por Canal de Distribución: Las Redes de Tiendas Especializadas y las Rutas Digitales Configuran el Acceso
Las tiendas de salud y belleza fueron el segmento más grande, representando el 53,99% de las ventas del mercado en 2026. En febrero de 2026, CJ Olive Young, una subsidiaria de CJ Group, operaba aproximadamente 1.360 tiendas de belleza y salud en todo el país. La presencia otorga a una marca que ingresa a la cadena una ruta física potencialmente amplia hacia los clientes, concentrando la importancia comercial del acceso a un minorista establecido. Para un proveedor de maquillaje, el acceso a la cadena puede, por tanto, hacer que una sola relación minorista sea determinante para el alcance físico nacional.
Se prevé que las tiendas minoristas en línea sean el segmento de más rápido crecimiento, con un CAGR del 6,7% durante 2027-2032. Dalba Global informó que sus ventas de maquillaje en Coupang en Corea del Sur crecieron un 43% interanual en enero-septiembre de 2025, en comparación con el mismo período de 2024. Un minorista en línea puede ofrecer a una marca de maquillaje una ruta adicional hacia los compradores sin requerir una tienda propia dedicada a la marca en cada ubicación. Una marca que utiliza esta ruta depende de la presentación del producto en la plataforma para convertir un acceso más amplio en una venta de maquillaje.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones se comparan a través del régimen nacional de cosméticos de Corea del Sur y su aplicación en Seúl, desde la perspectiva de un distribuidor responsable de maquillaje. Los fabricantes deben seguir los controles de producción prescritos, mientras que los distribuidores responsables tienen obligaciones prescritas de calidad y seguridad posventa bajo la Ley de Cosméticos de Corea del Sur.[3] Estas obligaciones diferenciadas hacen que los roles regulatorios sean comercialmente relevantes, mientras que el calendario de evaluación de seguridad promulgado añade requisitos de preparación futura para los distribuidores cubiertos.
Tabla Regulatoria
| Factor de decisión | Corea del Sur | Seúl |
|---|---|---|
| Autoridad principal | Ministerio de Seguridad Alimentaria y Farmacéutica | Unidad de investigación de seguridad del Gobierno Metropolitano de Seúl |
| Instrumentos clave o dirección | Obligaciones de fabricación y distribuidor de la Ley de Cosméticos; implementaciones graduales de evaluación de seguridad promulgadas | Investigaciones bajo la Ley de Cosméticos en el marco nacional |
| Efecto comercial | Controles de producción y responsabilidades de calidad, pruebas, informes y seguridad posventa del distribuidor | Investigación local de operaciones no registradas, productos inseguros y afirmaciones engañosas |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de Corea del Sur refleja un marco operativo definido con responsabilidades continuas de calidad y posventa. La calificación Media de Seúl refleja la investigación local de infracciones de registro, seguridad y publicidad bajo ese marco nacional. La primera fase especificada de cosméticos funcionales comienza el 1 de enero de 2028, con fases posteriores en 2030 y 2031 determinadas por la escala del negocio, el momento del registro y el tipo de producto. Los distribuidores que venden maquillaje similar pueden, por tanto, entrar en las obligaciones de evaluación de seguridad en fechas diferentes, creando diferentes ventanas de preparación dentro del mismo régimen nacional.
Etapas de la Cadena de Valor
La cadena de valor compara dónde los materiales, la producción por contrato, la comercialización de marcas y el acceso minorista generan ingresos para los proveedores. Samyang KCI suministra materiales para el cuidado personal con aplicaciones en productos de color, mientras que la planta de Bucheon de Kolmar Korea desarrolla y produce maquillaje. Los proveedores obtienen ingresos a través de materiales y producción, mientras que las marcas deben crear una razón separada para que los compradores elijan el producto de maquillaje terminado.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de materiales | Productores de materias primas para el cuidado personal como Samyang KCI | Ventas de materiales | Idoneidad específica de la fórmula | Calificar insumos alternativos frente a la fórmula prevista |
| Desarrollo y producción de maquillaje | Desarrolladores de maquillaje y fabricantes por contrato como Kolmar Korea Co., Ltd. | Ingresos por desarrollo y fabricación | Reproducibilidad en los formatos de producto previstos | Validar la fórmula y el método de producción conjuntamente |
| Comercialización de marca | Propietarios de marcas de maquillaje como Amorepacific Corporation | Ventas de maquillaje de marca | Convertir la distinción del producto en demanda en el canal | Conectar el posicionamiento de la marca con una propuesta minorista definida |
| Distribución minorista | Minoristas de belleza como CJ Olive Young | Ventas minoristas de productos | Conectar la prueba física con la selección de productos en línea | Alinear la presentación del producto en tiendas y canales digitales |
| Fuente: Mordor Intelligence | ||||
La planta de Bucheon de Kolmar Korea obtiene ingresos por desarrollo y fabricación a partir de la producción de maquillaje por contrato, mientras que las marcas de Amorepacific obtienen ingresos a través de las ventas de maquillaje terminado. CJ Olive Young vincula su plataforma en línea con tiendas físicas, creando una ruta de distribución que combina la experiencia física del producto con el alcance digital. La externalización de la producción puede reducir las capacidades que una nueva marca debe poseer, mientras deja el trabajo de ganar la atención del cliente a la marca y sus socios minoristas.
Panorama Competitivo
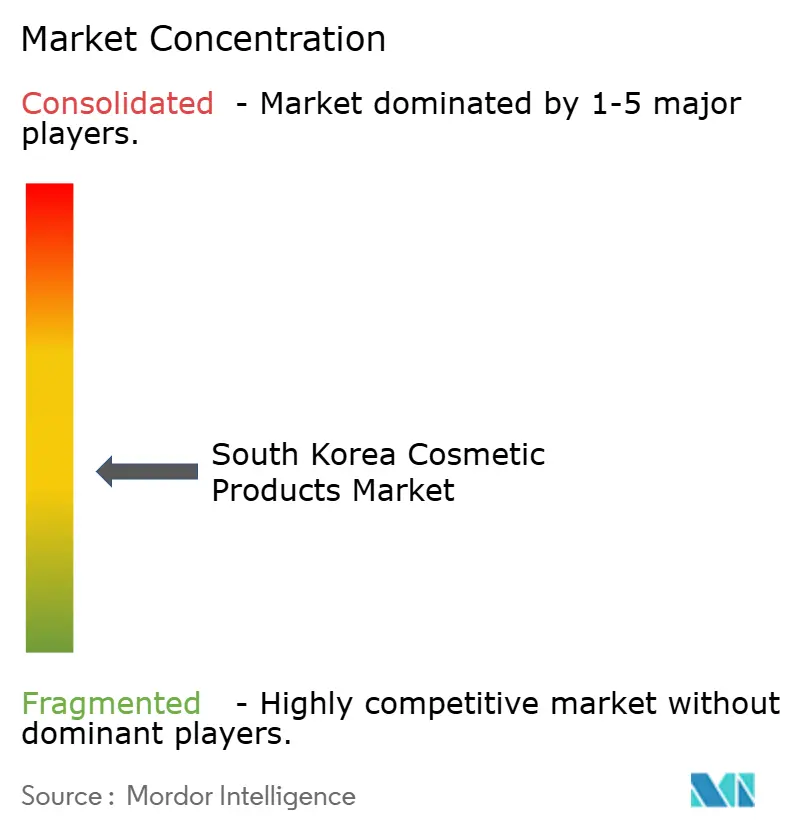
La competencia combina carteras de marcas, producción por contrato y acceso minorista, distribuyendo la influencia comercial entre modelos operativos distintos. Amorepacific Corporation es una subsidiaria de Amorepacific Group, que reportó un sólido desempeño en la categoría de maquillaje de HERA, ETUDE y espoir en sus resultados globales de 2025. LG Household & Health Care Co., Ltd. es propietaria de la marca de maquillaje VDL, mientras que Kolmar Korea Co., Ltd. desarrolla y produce maquillaje bajo contrato. Cosmax Co., Ltd. proporciona servicios de desarrollo y fabricación de productos de belleza, y CJ Olive Young opera una plataforma minorista de belleza y salud en Corea del Sur. Los competidores emergentes de maquillaje se enfrentan a una combinación de competidores y posibles socios, porque los propietarios de marcas, los productores por contrato y la plataforma minorista ocupan diferentes posiciones comerciales.
Para su división de Belleza más amplia, los resultados de 2025 de LG Household & Health Care Co., Ltd. describieron ajustes de volumen en tiendas libres de impuestos destinados a mejorar la salud de la marca dentro de una reorganización más amplia de canales. Para un propietario de marca, reducir la exposición a través de una ruta puede hacer que la calidad de la distribución sea más relevante comercialmente que la amplitud de la gama de productos por sí sola. En los Premios Olive Young de Corea del Sur de 2025, su VDL Cover Stain Perfecting Foundation fue seleccionada como Elección del Responsable de Merchandising en la categoría de base, y Cover Stain High Cover Cushion como Estrella en Ascenso en la categoría de tendencias. Esas selecciones a nivel de producto otorgan a VDL una señal de reconocimiento minorista que es distinta de la reestructuración de canales de la división de Belleza más amplia.
Los competidores surcoreanos compiten a través de la oferta que llevan a los minoristas, así como de los recursos de fabricación que la respaldan. En 2025, la subsidiaria coreana de Cosmax reportó un crecimiento interanual de ingresos del 12,4% y un crecimiento del beneficio operativo del 11,5%, impulsado por la demanda global de productos de cuidado de la piel coreanos. Para las marcas surcoreanas que consideran la producción externalizada, esto indica un proveedor de productos de belleza en crecimiento detrás de los servicios de desarrollo y fabricación que pueden contratar. Para los cosméticos funcionales, incluidos los productos de blanqueamiento o protección UV, los vendedores responsables que los fabrican o importan deben obtener la evaluación del Ministerio de Seguridad Alimentaria y Farmacéutica o presentar informes de seguridad y eficacia específicos del producto, según corresponda. La externalización de la producción ofrece, por tanto, una vía de entrada sin transferir la obligación del vendedor responsable respecto a su producto funcional.
Líderes de la Industria de Productos Cosméticos de Corea del Sur
-
Amorepacific Corporation
-
LG Household & Health Care Co., Ltd.
-
Kolmar Korea Co., Ltd.
-
Cosmax Co., Ltd.
-
CJ Olive Young
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el ensayo con menor compromiso en el uso de prebase, la selección de color de labios y la comercialización en tiendas especializadas. En noviembre de 2025, un cliente en una tienda Olive Young del centro de Seúl compró una prebase en miniatura y un lápiz labial en miniatura y los describió como una forma rentable de probar un nuevo color o una marca. En el tercer trimestre de 2025, Ably reportó un aumento del 1.692% trimestre a trimestre en el volumen de transacciones de un producto de tinte mini de 2 mililitros de Hince. El testimonio del comprador y el resultado de transacciones específico del producto otorgan al ensayo en formato pequeño una base comercial fechada, mientras que los minoristas deben sopesar su espacio en estantería frente a las ofertas de tamaño completo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ensayos de prebase en miniatura | Experimentación de maquillaje a menor costo observada | Compradores que exploran una prebase desconocida | Ofrecer una prebase en miniatura con instrucciones de uso claras | Proporcionar suficiente producto para un ensayo de aplicación útil | Proveedores de prebase; CJ Olive Young |
| Exploración de color de labios en formato pequeño | Experimentación con colores de maquillaje desconocidos | Compradores que consideran un nuevo tono de lápiz labial | Crear un surtido enfocado de lápices labiales en miniatura por tono | Comunicar el tono claramente en una oferta de formato pequeño | Proveedores de maquillaje de labios; CJ Olive Young |
| Comercialización de ensayo entre marcas | Acceso en formato pequeño a marcas desconocidas | Minoristas especializados de belleza | Agrupar el maquillaje en miniatura según el propósito de ensayo del comprador | Asignar espacio en estantería entre ofertas de ensayo y de tamaño completo | CJ Olive Young; marcas de maquillaje participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central es un ensayo de pago que responde a una pregunta específica de maquillaje con un compromiso inicial menor. Una prebase en miniatura necesita suficiente producto para una prueba de aplicación, mientras que una oferta de labios necesita un tono claramente comunicado para que el ensayo sea útil. El espacio en estantería es la compensación vinculante en la comercialización, por lo que agrupar los productos en miniatura por propósito de ensayo otorga a cada frente un papel definido junto al surtido de tamaño completo.
Desarrollos recientes del sector
- Ago 2026: CJ Olive Young reubicó y amplió su tienda Nampo Town y abrió su tienda Millac the Market en Busan. Nampo Town se amplió a 4 plantas con un total de aproximadamente 3.000 metros cuadrados.
- Ago 2026: La marca HERA de Amorepacific lanzó Sensual Shine Tint, una línea de maquillaje de labios disponible en 8 tonos en Corea del Sur.
Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
El mercado de productos cosméticos de Corea del Sur mide el gasto anual en productos de maquillaje vendidos en Corea del Sur. Contabiliza el valor minorista pagado por el comprador a través de canales físicos y en línea.
Exclusiones del alcance: Se excluyen el cuidado de la piel, el cuidado del cabello, la fragancia y otros cosméticos que no son maquillaje, los productos generales de cuidado personal como jabones, champús y desodorantes a menos que se comercialicen y vendan explícitamente como productos cosméticos, los dispositivos de belleza y los procedimientos de clínicas estéticas, los ingredientes de maquillaje vendidos por separado, el embalaje y otros insumos de producción, y las ventas de maquillaje a compradores fuera de Corea del Sur.
Descripción General de la Segmentación
- Por Tipo de Producto
- Cosméticos Faciales
- Cosméticos de Ojos
- Productos de Maquillaje de Labios y Uñas
- Por Categoría
- Convencional
- Orgánico
- Por Rango de Precio
- Masivo
- Premium
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Salud y Belleza
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria combinaría evidencia regulatoria, comercial, de consumidores y empresarial surcoreana para establecer los límites del producto, el contexto del mercado y las señales de demanda independientes. Fuentes como las publicaciones de producción y comercio del Ministerio de Seguridad Alimentaria y Farmacéutica recopiladas por la Asociación Coreana de Cosméticos, las investigaciones de productos falsificados de la Agencia de Consumidores de Corea, los datos de exportación del Ministerio de Seguridad Alimentaria y Farmacéutica reportados por Yonhap, y los anuncios de empresas como las actualizaciones de productos y distribución minorista de Amorepacific pueden informar las definiciones de categorías, las importaciones, el movimiento de canales, los requisitos de seguridad y los lanzamientos de productos.
Los informes de empresas y los materiales para inversores aclararían la exposición a ventas domésticas, las carteras de marcas, las estrategias de canal y las tendencias de precio o volumen reportadas, mientras que la cobertura de prensa comercial y empresarial de reputación sobre los resultados de las empresas y los desarrollos de los canales minoristas proporcionaría verificaciones cruzadas independientes. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas enfocadas se basarían en especialistas en marcas de maquillaje, fabricación por contrato, distribución minorista y categorías de Corea del Sur, incluidos ejecutivos, líderes funcionales y gerentes familiarizados con las ventas de productos y la economía de los canales. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre la cobertura minorista pagada por el comprador, las agrupaciones de productos y precios, los cambios de canal, la exposición a importaciones y la dirección de los indicadores de demanda. Donde las fuentes dejen lagunas, los analistas compararían las observaciones independientes de los encuestados con las divulgaciones de las empresas y los indicadores oficiales de comercio o distribución minorista, registrarían la base de cada ajuste y revisarían las contradicciones materiales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 24% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación comenzaría con una medida descendente de las ventas minoristas anuales pagadas por el comprador en Corea del Sur para el maquillaje terminado, separando las ventas minoristas domésticas de las exportaciones y evitando el doble conteo de las transacciones mayoristas y minoristas. El modelo se basaría en varios indicadores, cada uno con un papel directo. Los valores minoristas reportados establecen la base de ventas, las tendencias de los canales en línea y físicos orientan las participaciones de los canales, las estadísticas de importación y exportación distinguen la disponibilidad doméstica de los envíos al exterior, las divulgaciones de las empresas informan el movimiento de precio y volumen a nivel de marca, y los lanzamientos de productos, la demanda de formulaciones limpias y los desarrollos de falsificaciones o seguridad ayudan a interpretar el crecimiento de la categoría. Las participaciones de producto, categoría, precio y canal se construirían a partir de las divisiones de ventas publicadas donde estén disponibles y se verificarían frente al límite de producto y transacción definido, mientras que las verificaciones ascendentes selectivas compararían el precio minorista muestreado por el volumen de unidades o los totales de proveedores y minoristas con el total descendente. Los pronósticos utilizarían regresión multivariante donde los datos históricos de ventas y los indicadores explicativos se alineen, con análisis de escenarios para cambios materiales en la combinación de canales, costos de importación o demanda de productos. Las lagunas en cualquier indicador se manejarían utilizando el indicador sustituto más cercano disponible, preservando el período fuente y verificando el efecto implícito frente al total. Los expertos en categorías de Corea del Sur revisarían la relevancia y dirección de cada pronóstico a nivel de variable, y la evidencia contradictoria motivaría un rango documentado o un insumo revisado en lugar de un ajuste puntual sin respaldo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían la estimación del valor minorista y las participaciones de segmento frente a las divulgaciones independientes de las empresas, las señales oficiales de comercio y distribución minorista, y las verificaciones selectivas de precio por volumen o de proveedores. Investigarían las anomalías, reconciliarían los períodos y unidades de las fuentes, y revisarían las variaciones inexplicadas mediante la verificación de fuentes, la revisión de cálculos y la aprobación de un analista independiente. Se activaría el recontacto cuando un insumo material permanezca inconsistente o una definición necesite aclaración. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos regulatorios, comerciales o de canal materiales, y se sometería a una revisión previa a la entrega de las fechas de las fuentes, las fórmulas, los límites y los supuestos del pronóstico.
Tamaño del Mercado de Productos Cosméticos de Corea del Sur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones de cosméticos difieren cuando el maquillaje terminado se combina con el cuidado de la piel, el cuidado del cabello, las exportaciones o las ventas intermedias. El estudio mide el gasto minorista de maquillaje pagado por el comprador en Corea del Sur a través de canales en línea y físicos, con los productos que no son maquillaje indicados y los insumos vendidos por separado fuera de su límite.
Los principales factores de divergencia incluyen la definición del producto y el punto en el que se contabiliza una venta. Los valores minoristas y las tendencias de los canales establecen la demanda doméstica, las estadísticas comerciales distinguen la disponibilidad local de los envíos al exterior, y las divulgaciones de las empresas ayudan a verificar los precios y el movimiento de volumen de los productos sin contar dos veces las ventas mayoristas y minoristas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,6 mil millones de USD (2027) | |
| Consultora Global A | 2,22 mil millones de USD (2024) | En su año base de 2024, esta estimación está un 38,3% por debajo del valor de este informe para 2027 de 3,6 mil millones de USD, 3 años después. Su año base anterior y la trayectoria de mercado al alza proyectada sitúan la estimación por debajo del año del informe posterior, mientras que las aplicaciones de cabello y otras aplicaciones enumeradas pueden añadir productos fuera del límite del maquillaje. |
| Consultora Regional B | 2,7 mil millones de USD (2024) | En su año base de 2024, esta estimación está un 25,0% por debajo del valor de este informe para 2027 de 3,6 mil millones de USD, 3 años después. Su año base anterior y la trayectoria de mercado al alza proyectada sitúan la estimación por debajo del año del informe posterior, mientras que sus aplicaciones de cabello y otras aplicaciones enumeradas pueden añadir productos fuera del límite del maquillaje. |
Mordor Intelligence mantiene la línea de base vinculada a las compras domésticas de maquillaje y una base de valoración minorista explícita. Esas elecciones ayudan a los compradores a comparar coberturas equivalentes y a comprender los insumos detrás de la estimación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de productos cosméticos de Corea del Sur?
El tamaño se estima en 3,6 mil millones de USD en 2027 y se prevé que alcance los 4,62 mil millones de USD para 2032, con un CAGR del 5,12% durante 2027-2032.
¿Qué respalda la demanda de productos de maquillaje en Corea del Sur?
Las opciones de tonos personalizados respaldan las perspectivas, ilustradas por el servicio Black Cushion Custom Match de 130 tonos de HERA, lanzado en Seúl en mayo de 2025.
¿Qué tipo de producto de maquillaje lidera las ventas en Corea del Sur?
Los cosméticos faciales lideraron con una participación de mercado del 40,58% en 2026. Se prevé que los productos de maquillaje para labios y uñas crezcan a un CAGR del 6,55% durante 2027-2032.
¿Qué empresas son los principales participantes en la industria de maquillaje de Corea del Sur?
Los principales participantes incluyen Amorepacific Corporation, LG Household & Health Care Co., Ltd., Kolmar Korea Co., Ltd., Cosmax Co., Ltd. y CJ Olive Young.
¿Qué costos y riesgos limitan a los proveedores de maquillaje en Corea del Sur?
En 2026, Corea del Sur aplica un arancel del 4,3% a los lápices labiales de origen chino que califican bajo el RCEP, mientras que los productos falsificados pueden crear barreras de seguridad y confianza.