
Tamaño y Participación del Mercado de Agroquímicos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 27.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 29.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agroquímicos de América del Sur por Mordor Intelligence
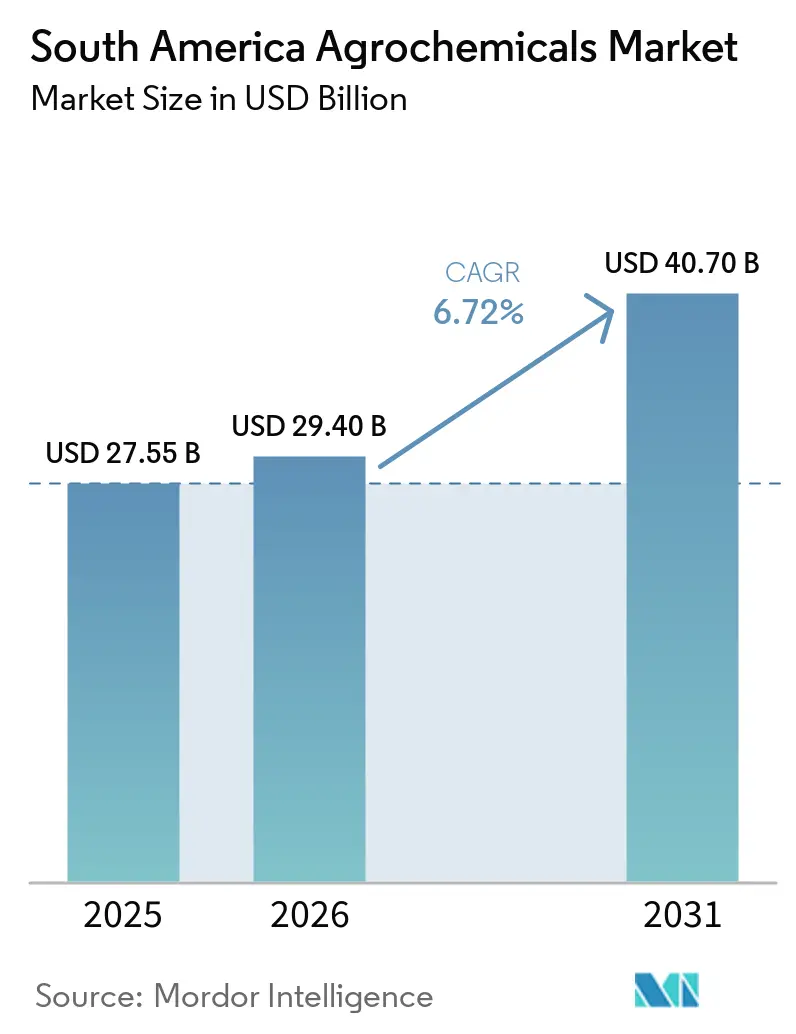
El tamaño del mercado de agroquímicos de América del Sur fue valorado en USD 27,55 mil millones en 2025 y se estima que alcanzará USD 29,40 mil millones en 2026, con una proyección de crecimiento hasta USD 40,70 mil millones para 2031, expandiéndose a una CAGR del 6,72% durante el período de pronóstico (2026–2031). El aumento de la superficie sembrada de soja en Brasil y Argentina, la adopción casi universal de semillas tolerantes a herbicidas y las importaciones de fertilizantes con arancel cero en Brasil continúan siendo los pilares del crecimiento en volumen. La rápida adopción de sistemas de fertigación y pulverización de precisión está desplazando la demanda hacia formulaciones líquidas y productos químicos selectivos premium. Las empresas multinacionales están localizando su capacidad de formulación para compensar los retrasos logísticos en el interior del país, mientras que las eliminaciones regulatorias del paraquat, el 2,4-D y los organofosforados están impulsando un cambio hacia soluciones químicas alternativas. Los cultivos especiales orientados a la exportación en Chile y Perú están impulsando programas intensificados de fungicidas y micronutrientes para cumplir con los estrictos límites de residuos en los mercados de América del Norte y Europa.
Conclusiones Clave del Informe
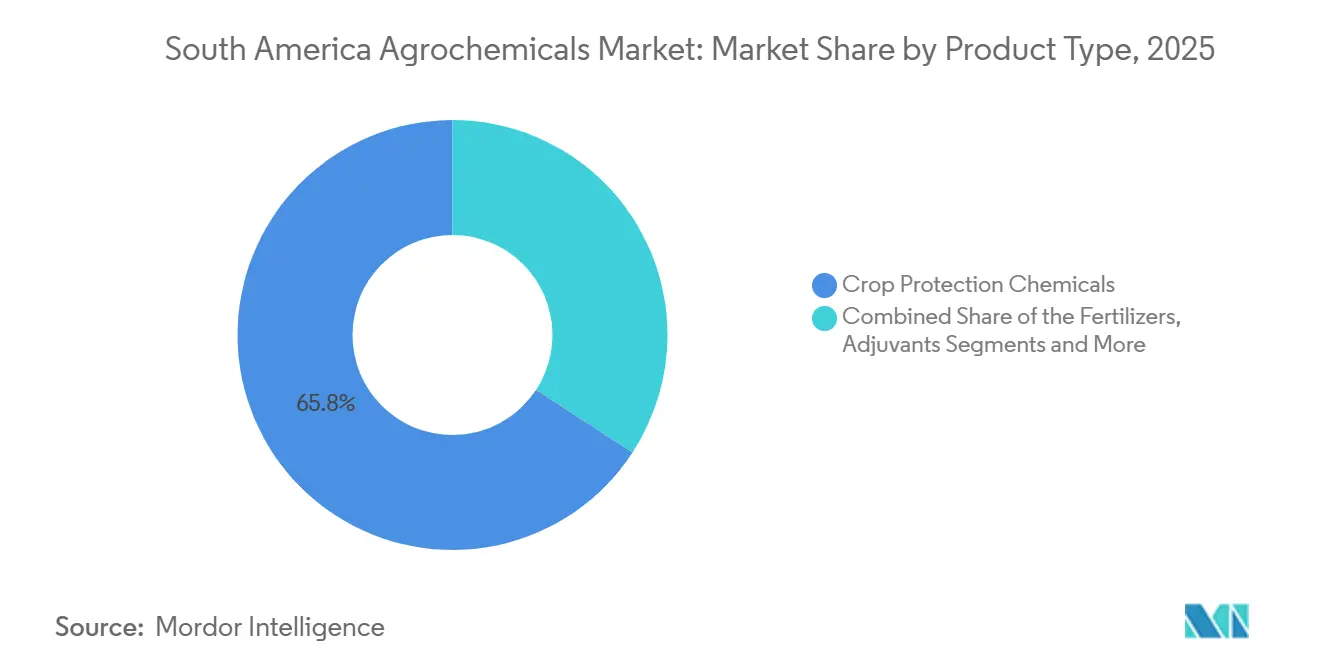
- Por tipo de producto, los productos químicos para la protección de cultivos lideraron con el 65,8% de la participación del mercado de agroquímicos de América del Sur en 2025, mientras que se proyecta que los adyuvantes se expandirán a una CAGR del 9,2% hasta 2031.
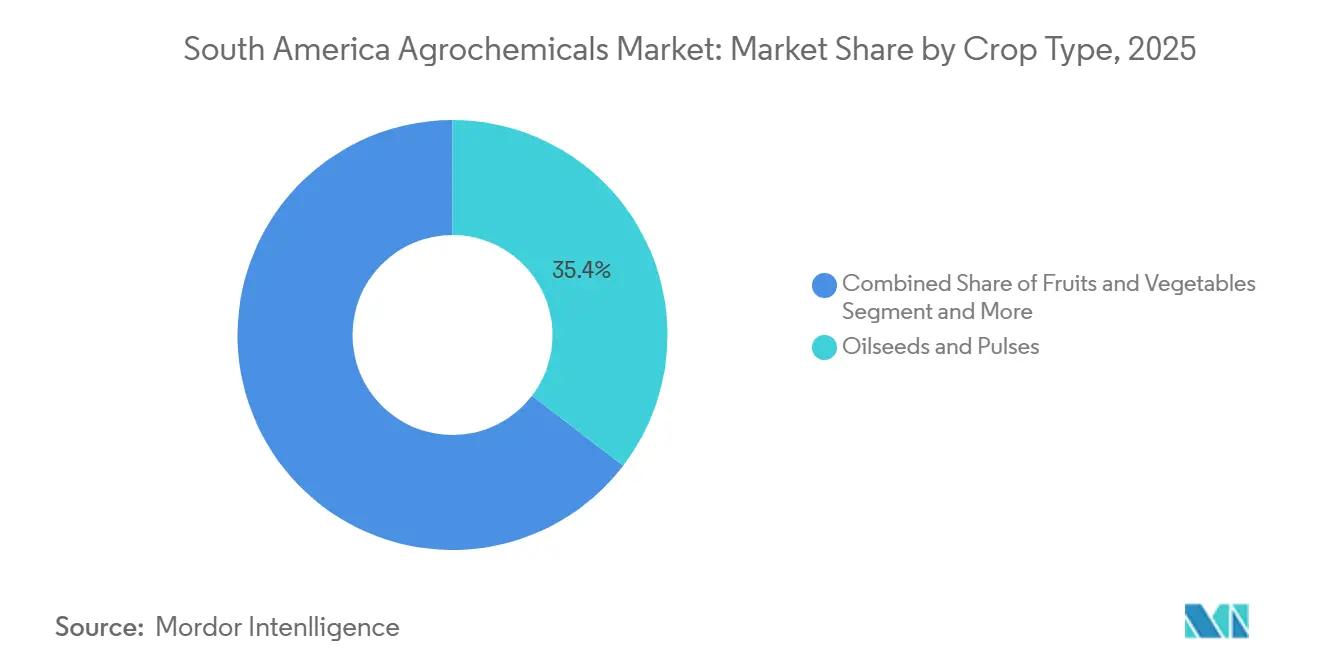
- Por tipo de cultivo, el segmento de oleaginosas y legumbres representó el 35,4% de la participación del mercado de agroquímicos de América del Sur en 2025, mientras que se prevé que frutas y verduras crezcan a una CAGR del 8,3% hasta 2031.
- Por país, Brasil capturó el 65,4% del tamaño del mercado de agroquímicos de América del Sur en 2025, aunque se proyecta que Colombia registre la CAGR más rápida del 7,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del área de cultivo de soja | +1.8% | Brasil (Mato Grosso y Goiás) y Argentina (Pampas) | Mediano plazo (2-4 años) |
| Adopción de semillas biotecnológicas tolerantes a herbicidas | +1.4% | Brasil, Argentina y zonas fronterizas de Paraguay | Corto plazo (≤ 2 años) |
| Programas gubernamentales de subsidio a fertilizantes | +1.1% | Brasil (arancel cero) y Colombia (apoyo a pequeños agricultores) | Corto plazo (≤ 2 años) |
| Crecimiento de cultivos especiales orientados a la exportación | +0.9% | Chile (arándanos y uvas) y Perú (aguacates y mangos) | Mediano plazo (2-4 años) |
| Adopción de seguros agrícolas vinculados al clima | +0.6% | Brasil (Cerrado) y Argentina (zonas de sequía) | Largo plazo (≥ 4 años) |
| Tecnologías de pulverización de precisión impulsadas por IA | +0.5% | Brasil (grandes explotaciones) y Argentina (cooperativas) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del área de cultivo de soja
Brasil sembró 46,2 millones de ha de soja en la temporada 2024-2025, un 3,8% más interanual, y Argentina alcanzó 16,8 millones de ha en 2025, revirtiendo las pérdidas previas por sequía. Una mayor superficie incrementa los volúmenes de herbicidas, ya que cada hectárea recibe entre 2 y 3 aplicaciones secuenciales, incluyendo glifosato, preemergentes residuales y productos de quema. La demanda de fertilizantes aumenta de manera constante. El uso promedio de NPK en el cultivo de soja brasileño aumentó a 185 kg por hectárea en 2025, en comparación con 168 kg por hectárea en 2020[1]. El intensificado modelo de doble cultivo soja-maíz comprime las ventanas de pulverización, favoreciendo los líquidos listos para mezclar aplicados mediante pulverizadoras de alto despeje. Las variedades tolerantes a herbicidas cubren ahora el 97% de las hectáreas de soja brasileña, permitiendo aplicaciones sobre el cultivo que simplifican el control de malezas, pero estimulan la resistencia en especies de Amaranthus.
Adopción de Semillas Biotecnológicas Tolerantes a Herbicidas
Los rasgos de tolerancia al glifosato y al glufosinato dominaron la mayoría de las ventas de semillas de soja en Argentina y Brasil durante la temporada de siembra de 2025. La plataforma Enlist E3 de Corteva ganó una mayor participación de mercado en Brasil, impulsando las ventas de los herbicidas complementarios Enlist One y Enlist Duo. Las variedades Credenz de BASF con tecnología Xtend capturaron una mayor superficie en Argentina, incrementando los volúmenes de Engenia. Los vínculos entre rasgos y productos químicos aseguran ingresos recurrentes para los proveedores integrados, pero concentran el poder de compra entre los grandes productores que negocian descuentos. El uso de semillas certificadas en Paraguay aumentó significativamente entre 2023 y 2025, impulsado por cooperativas que ofrecen paquetes combinados que incluían semillas, herbicidas y crédito.
Programas gubernamentales de subsidio a fertilizantes
La política de arancel cero de Brasil para fertilizantes potásicos y nitrogenados hasta diciembre de 2026 redujo los costos de desembarque del cloruro de potasio en un 18% en 2025 respecto a 2021[2]. Colombia destinó COP 150 mil millones (USD 37 millones) para subsidiar fertilizantes a pequeños productores de café y cacao en 2025. Argentina introdujo rebajas fiscales a nivel provincial que cubren hasta el 15% de los costos de NPK equilibrado para productores que presenten análisis de suelo, incrementando los volúmenes de análisis de suelo en un 28% en las provincias participantes. Estos incentivos reducen la sensibilidad al precio de los productores y sostienen las tasas de aplicación incluso cuando los precios mundiales son volátiles.
Adopción de seguros agrícolas vinculados al clima
El Programa de Subvención a la Prima del Seguro Rural (PSR) del gobierno brasileño ha sido fundamental para subsidiar entre el 20% y el 45% de las primas de seguro, haciendo así que la cobertura de seguros sea más accesible para muchos pequeños agricultores. Las aseguradoras suelen exigir a los agricultores asegurados que sigan los programas recomendados de fungicidas y fertilidad, lo que impulsa indirectamente la demanda de agroquímicos. Argentina relanzó su subsidio al seguro agrícola en 2025, con un presupuesto de USD 80 millones para cubrir el 30% de las primas de los productores de soja, maíz y trigo. Los índices basados en satélites aceleran los pagos paramétricos, mientras que las opciones de microseguros combinados amplían la cobertura a los pequeños agricultores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones más estrictas de ingredientes activos sintéticos | -1.2% | Brasil (Agencia Nacional de Vigilancia Sanitaria de Brasil) y Argentina (Servicio Nacional de Sanidad y Calidad Agroalimentaria) | Mediano plazo (2-4 años) |
| Costos volátiles de materias primas | -0.9% | Chile y Perú, dependientes de importaciones | Corto plazo (≤ 2 años) |
| Resistencia creciente a herbicidas en malezas clave | -0.7% | Brasil (Cerrado) y Argentina (cinturón sojero) | Largo plazo (≥ 4 años) |
| Cuellos de botella logísticos en el corredor amazónico | -0.5% | Brasil (Mato Grosso y Pará) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones Más Estrictas de Ingredientes Activos Sintéticos
La Agencia Nacional de Vigilancia Sanitaria (ANVISA) de Brasil programó la eliminación gradual del paraquat para diciembre de 2026 y restringió el uso del 2,4-D a sistemas cerrados para 2027. El paraquat representó el 8% del volumen de herbicidas brasileños en 2024. La sustitución por glufosinato o saflufenacil eleva los costos por hectárea hasta en un 50% y requiere nuevos tiempos de aplicación. El Servicio Nacional de Sanidad y Calidad Agroalimentaria SENASA (Argentina) anunció prohibiciones del clorpirifós y el carbofurán para mediados de 2027, afectando los programas de insecticidas para maíz y caña de azúcar. Las inversiones en cumplimiento favorecen a las grandes explotaciones. Los productores más pequeños pueden reducir la frecuencia de aplicación, arriesgando pérdidas de rendimiento.
Costos Volátiles de Materias Primas (Intermedios Derivados del Petróleo)
Los precios del crudo fluctuaron entre USD 72 y USD 89 por barril en 2025, haciendo oscilar los costos de la nafta en un 31%. Los distribuidores chilenos importan entre el 85% y el 90% de las formulaciones, por lo que la depreciación de la moneda elevó los costos de desembarque. Los picos del gas natural argentino alcanzaron USD 6,20 por millón de Unidades Térmicas Británicas en el segundo trimestre de 2025, obligando a las plantas locales de urea a reducir su producción y aumentando la dependencia de las importaciones. La volatilidad lleva a los productores a retrasar las compras, generando una demanda errática y presionando el capital de trabajo de los distribuidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Protección de Cultivos Domina Mientras los Adyuvantes Lideran el CrecimientoLos productos químicos para la protección de cultivos en América del Sur dominaron el mercado en 2025, contribuyendo con el 65,8% de los ingresos por tipo de producto. Esto enfatiza el papel de los herbicidas, insecticidas, fungicidas y otros pesticidas en la protección de vastas hectáreas de cultivos en toda la región. Los fertilizantes representaron la siguiente mayor participación de mercado en ingresos, respaldados por la política de importación con arancel cero de Brasil, que garantizó altos volúmenes de urea y potasa a pesar de las fluctuaciones de precios globales. Los adyuvantes, si bien comprenden una participación menor, emergieron como el segmento de más rápido crecimiento. Se proyecta que este segmento crecerá a una CAGR del 9,2% hasta 2031, impulsado por la adopción de sistemas de pulverización de precisión, aplicaciones con drones y la demanda de surfactantes avanzados, agentes de control de deriva y acondicionadores de pH en mezclas de tanque cada vez más complejas.
Dentro de la protección de cultivos, los herbicidas siguen siendo el principal impulsor de la demanda, respaldados por sistemas de soja tolerantes a herbicidas. Los insecticidas y fungicidas continúan desempeñando un papel vital debido a las presiones de plagas y enfermedades que afectan cultivos como el algodón, el maíz, la soja, las uvas y otros cultivos de alto valor. El crecimiento de los adyuvantes está estrechamente asociado con la adopción de tecnologías de pulverización puntual y de tasa variable, que aumentan el uso de adyuvantes por hectárea tratada. Los fertilizantes continúan ganando terreno, particularmente en productos nitrogenados y potásicos, respaldados por políticas favorables y una demanda constante. Los reguladores del crecimiento vegetal, si bien representan un valor de mercado de nicho, muestran un crecimiento constante debido a sus altos márgenes y a la expansión de sus aplicaciones en caña de azúcar y cultivos frutícolas orientados a la exportación. Se anticipa que este segmento de nicho experimentará un crecimiento especializado hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Los Cultivos Especiales Superan a los Granos BásicosLas oleaginosas y legumbres lideraron los ingresos con el 35,4% del tamaño del mercado de agroquímicos de América del Sur en 2025, con la soja dominando la demanda de herbicidas e inoculantes. Se prevé que frutas y verduras crezcan a una CAGR del 8,3% durante el período de pronóstico 2026–2031, la más rápida entre los tipos de cultivo, respaldada por la horticultura orientada a la exportación. Se proyecta que la participación del mercado de agroquímicos de América del Sur para frutas y verduras alcance una participación significativa para 2031. Los cereales y granos mantuvieron una participación significativa, mientras que los cultivos comerciales como la caña de azúcar y el café contribuyeron de manera notable.
Los productores de arándanos en Chile promediaron 9 aplicaciones de fungicidas por temporada en 2025, un 18% más que en 2022. Las plantaciones de aguacate peruanas añadieron 8.600 ha y dependen de la fertigación, incrementando las ventas de fertilizantes solubles en un 31%. La rehabilitación del café colombiano distribuyó 142 millones de plántulas resistentes a la roya, cada una requiriendo tratamiento de semillas y micronutrientes foliares. Los productores de trigo argentinos aumentaron el uso de fungicidas triazoles en un 18% para controlar la fusariosis de la espiga.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Agroquímicos de Mato Grosso
Brasil capturó el 65,4% de los ingresos del mercado de agroquímicos de América del Sur en 2025. Mato Grosso por sí solo representó el 28% de los volúmenes nacionales debido a las intensivas rotaciones soja-maíz que promedian 185 kg de NPK por ha[3]. Goiás y Mato Grosso do Sul añadieron 1,8 millones de ha de soja entre 2023 y 2025, intensificando los problemas de resistencia a herbicidas que impulsan programas de múltiples modos de acción. Bayer se comprometió a invertir USD 150 millones en marzo de 2025 para ampliar su planta de fungicidas en Belford Roxo, lo que subraya la confianza a pesar de los obstáculos regulatorios.
Mercado de Agroquímicos de Argentina y Colombia
Argentina representó una participación sustancial de los ingresos regionales en 2025, logrando un notable crecimiento interanual tras la estabilización cambiaria, que facilitó la importación de insumos. Esta mejora económica permitió un mayor acceso a los recursos agrícolas, apoyando la modernización de las prácticas agrícolas. La adopción de tecnologías de tasa variable experimentó una expansión significativa, reflejando una mayor integración tecnológica y eficiencia en las operaciones agrícolas, lo que contribuyó a mejorar la productividad y la gestión de recursos. Colombia es la geografía de más rápido crecimiento, con una proyección de expansión a una CAGR del 7,6% durante 2026–2031, impulsada por la renovación del café y 6.800 ha de nuevos huertos de aguacate.
Mercado de Agroquímicos de América del Sur
Los ingresos de Chile crecieron un 6,8% en 2025, impulsados por programas intensificados de fungicidas orientados a cumplir con los límites de residuos más estrictos de la Unión Europea. Estos programas se están implementando para garantizar el cumplimiento de las regulaciones en evolución y mantener el acceso a los principales mercados de exportación. Se proyecta que Perú se expanda, respaldado por el aumento de la superficie de aguacate y arándano que depende de la fertigación, un método que mejora la entrega de nutrientes y la eficiencia hídrica. El resto de América del Sur, liderado por Paraguay y Bolivia, contribuye colectivamente a la participación restante de los ingresos. Paraguay ha experimentado un aumento en la adopción de semillas con tolerancia a herbicidas certificadas, lo que está mejorando los rendimientos y la resiliencia de los cultivos, mientras que Bolivia está añadiendo 120.000 hectáreas de soja para impulsar su producción agrícola y satisfacer la creciente demanda.
Panorama regulatorio
La regulación agroquímica en Sudamérica se está endureciendo en torno al riesgo sanitario y ambiental, mientras avanza hacia procesos de presentación y supervisión más formalizados y trazables. En Brasil, la Ley 14.785/2023 refuerza el marco de registro federal con evaluación independiente por parte de MAPA (agricultura), IBAMA (medio ambiente) y ANVISA (salud). Desde el 15 de septiembre de 2025, las solicitudes de registro de plaguicidas se presentan a través de MAPA como punto único de entrada, que canaliza los expedientes hacia IBAMA y ANVISA.
En toda la región, los reguladores están actualizando sus manuales de procedimiento y elevando las expectativas de cumplimiento para registrantes, formuladores y distribuidores. Argentina actualizó sus procedimientos de registro de productos fitosanitarios mediante la Resolución 458/2025 de SENASA, que consolida criterios y alcances dentro de un manual revisado y refuerza el papel del Registro Nacional de Productos Fitosanitarios en la auditoría de establecimientos dedicados a la formulación y la comercialización. En Perú, el registro de plaguicidas agrícolas requiere una evaluación de riesgo ambiental y un informe técnico ambiental de la autoridad ambiental agraria competente, y el incumplimiento expone a las empresas a sanciones definidas en Unidades Impositivas Tributarias (UIT).
Panorama Competitivo
Las cinco principales empresas representaron una porción significativa del mercado, lo que refleja una concentración de mercado moderada. Bayer AG lidera el mercado, impulsado por su cartera integrada de semillas y productos químicos. Syngenta Group le sigue de cerca, respaldada por su amplia oferta de fungicidas de amplio espectro. BASF SE ocupa una posición sólida, reforzada por su expansión de capacidad en Guaratinguetá. La presencia de mercado de Corteva Agriscience se atribuye a sus rasgos Enlist y herbicidas complementarios, mientras que la posición de FMC Corporation está respaldada por sus insecticidas diamida.
La localización es una estrategia central. Las plantas multinacionales cercanas a São Paulo reducen la dependencia de los congestionados corredores amazónicos, que añaden hasta 15 días a los envíos entrantes. La patente de Syngenta de noviembre de 2024 para herbicidas microencapsulados tiene como objetivo extender la actividad residual en un 30%. Las plataformas de agronomía digital están emergiendo como factores diferenciadores entre las cooperativas con orientación tecnológica, con empresas que ofrecen pronósticos de enfermedades por satélite y prescripciones de tasa variable capturando participación incremental.
Los especialistas regionales están incursionando en categorías previamente inexploradas. Lavoro capitaliza su red de distribución para ofrecer adyuvantes y reguladores del crecimiento vegetal combinados, que representan una menor porción de los ingresos pero ofrecen márgenes sólidos. UPL Ltd., Nutrien Ltd. y Yara International ASA están mejorando las cadenas de suministro de fertilizantes mediante acuerdos de importación a largo plazo y el desarrollo de nuevas terminales para hacer frente a la volatilidad de las materias primas.
Líderes de la Industria de Agroquímicos de América del Sur
-
BASF SE
-
Corteva Agriscience
-
FMC Corporation
-
Bayer AG
-
Syngenta Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agroquímicos de América del Sur Empresas cubiertas en este informe
- Bayer AG
- Syngenta Group
- BASF SE
- Corteva Agriscience
- FMC Corporation
- UPL Ltd.
- Sumitomo Chemical Co., Ltd.
- Nufarm Ltd.
- Nutrien Ltd.
- Yara International ASA
- Lavoro Agro Holding S.A.
- Haifa Negev technologies LTD
- Albaugh LLC
- Compo Expert Brasil Fertilizantes Ltda. (Azoty Group S.A)
Oportunidades de mercado y perspectivas futuras
La eliminación progresiva de ingredientes activos y el mayor escrutinio en el registro están acelerando la sustitución de productos y la mejora de las carteras, con especial margen para herbicidas selectivos, programas de gestión de la resistencia y formulaciones de mayor valor adaptadas a ventanas de aplicación comprimidas en los sistemas de soja y maíz. En Brasil, la eliminación progresiva del paraquat prevista para diciembre de 2026, junto con los requisitos de sistema cerrado para el uso de 2,4-D (para 2027), está llevando a productores y distribuidores a reoptimizar las mezclas de tanque y las secuencias de aplicación. Ese cambio impulsa la demanda de adyuvantes compatibles y nuevos modos de acción. La escala del mercado brasileño también favorece ciclos de comercialización más rápidos para productos diferenciados, junto con aprobaciones continuas, entre ellas centenares de registros químicos y biológicos aprobados a mediados de 2026.
Los biológicos y la fabricación localizada de insumos especializados están pasando de un enfoque de nicho a un despliegue a escala, respaldados por inversiones y asociaciones visibles en Brasil y en todo el Cono Sur. Corteva amplió su capacidad de I+D en biológicos en el estado de São Paulo (Mogi Mirim) e inició la producción nacional de su biorregulador Stimulate 10X en Cosmópolis, mientras que BASF completó la adquisición de AgBiTech para reforzar sus capacidades de control biológico de insectos con énfasis en Brasil. En el plano de la nutrición, grandes proyectos de fertilizantes están abriendo una oportunidad paralela en torno a la seguridad de suministro y mezclas a medida para la horticultura intensiva en fertirriego y los cultivos extensivos de doble cosecha. Atome alcanzó la Decisión Final de Inversión para una planta de fertilizantes verdes de 665 millones de USD en Villeta, Paraguay, con la compra asegurada por Yara International, y Petrobras firmó contratos vinculados a la finalización de la planta de fertilizantes nitrogenados UFN-III en Três Lagoas (Mato Grosso do Sul), lo que respalda una disponibilidad regional de nitrógeno más confiable para sistemas de alta aplicación.
Desarrollos recientes de la industria en Mercado de Agroquímicos de América del Sur
- Julio de 2026: Corteva inició la producción nacional del biorregulador Stimulate 10X en su unidad de Cosmópolis, en São Paulo, con una capacidad de producción declarada de 135 millones de litros al año. La fabricación local mejora los plazos de entrega y la fiabilidad del suministro de insumos biológicos y de base biológica, en línea con el giro hacia aplicaciones de mayor frecuencia basadas en programas en los cultivos extensivos brasileños.
- Junio de 2026: FMC Corporation y Corteva suscribieron un acuerdo estratégico de suministro y licencia coexclusivo para la tecnología herbicida rimisoxafen de FMC en los mercados de maíz y soja de América del Norte y del Sur. La estructura, que incluye un pago anticipado de precompra por parte de Corteva, está diseñada para acelerar el acceso a un modo de acción herbicida diferenciado en una región donde la gestión de la resistencia impulsa mejoras en los programas de control de malezas.
- Mayo de 2024: FMC Corporation obtuvo el registro en Brasil de los herbicidas Azugro y Ezanya para uso en algodón, tabaco y trigo. Las aprobaciones añaden opciones etiquetadas adicionales para los productores que gestionan la presión de malezas resistentes y amplían la huella de cultivos abordados por FMC en Brasil.
Mercado de Agroquímicos de América del Sur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de agroquímicos de América del Sur se define como el valor de los insumos químicos agrícolas utilizados para mejorar el rendimiento de los cultivos y la protección de los mismos en los sistemas agrícolas sudamericanos, registrado en USD durante el período de estudio.
Exclusiones del alcance: Se excluyen las tarifas de servicios de aplicación en campo y los equipos agrícolas, así como el valor de las materias primas agrícolas y los ingresos del procesamiento de alimentos aguas abajo.
Descripción General de la Segmentación
- Por Tipo de Producto
- Fertilizantes
- Nitrogenados
- Fosfatados
- Potásicos
- Otros Fertilizantes
- Productos Químicos para la Protección de Cultivos
- Herbicidas
- Insecticidas
- Fungicidas
- Otros Pesticidas
- Adyuvantes
- Reguladores del Crecimiento Vegetal
- Fertilizantes
- Por Tipo de Cultivo
- Cereales y Granos
- Oleaginosas y Legumbres
- Frutas y Verduras
- Cultivos Comerciales
- Césped y Plantas Ornamentales
- Por País
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo a señales medibles y repetibles sobre el área de cultivo, las temporadas de siembra y la intensidad de insumos por cultivo. Nos apoyamos en fuentes públicas y oficiales como FAOSTAT, las estadísticas de comercio de UN Comtrade, los comunicados del USDA y de los ministerios nacionales de agricultura, y los portales regulatorios de pesticidas y fertilizantes donde se listan los registros e ingredientes activos.
En paralelo, revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa confiable para comprender la dirección de los precios, los cambios en el inventario de canales y los principales cambios en la combinación de productos. Cuando fue necesario, utilizamos suscripciones de pago para los estados financieros de las empresas y una base de datos de pago a nivel de envíos de importación y exportación para verificar los flujos comerciales y la exposición de los proveedores por país. Esto ayuda a reducir el doble conteo cuando los productos son reexportados. Estas fuentes no son exhaustivas, y también se utilizaron muchos otros documentos públicos y tablas de datos para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Utilizamos entrevistas de expertos y encuestas con productores de agroquímicos, distribuidores, agrónomos, asesores de cultivos y gerentes de insumos agrícolas en toda América del Sur. Sus opiniones ayudan a verificar los datos secundarios, llenar los vacíos en los precios y la adopción de productos, y poner a prueba los supuestos utilizados en el análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El modelo central comienza con una construcción de arriba hacia abajo en la que el área de cultivo y la intensidad de siembra, por cultivos clave de América del Sur, se reconstruyen en un conjunto de demanda de insumos y luego se traducen en valor utilizando supuestos de precios y combinación a nivel de país. Luego cruzamos los resultados con aproximaciones selectivas de abajo hacia arriba, como la exposición de ingresos de los proveedores a la región, verificaciones de canal sobre correcciones de inventario, y precio muestreado por hectárea multiplicado por el área tratada para ajustar los totales.
Algunos insumos prácticos que importan mucho para este mercado incluyen las tendencias de área sembrada para soja, maíz y cultivos comerciales clave, la presión de plagas y enfermedades por temporada, las tasas de aplicación de fertilizantes por hectárea, la distribución entre herbicidas, insecticidas y fungicidas dentro de la protección de cultivos, y las señales de dependencia de importaciones a partir de datos comerciales para los principales ingredientes activos y fertilizantes. Cuando existen brechas de datos a nivel de país, interpolamos utilizando ponderaciones de área de cultivo y luego confirmamos la dirección y magnitud a través de la retroalimentación de distribuidores y agrónomos.
Para el pronóstico, se utiliza el análisis de escenarios para reflejar cómo el clima, los precios de las materias primas y las acciones de política pueden afectar la demanda en temporada. Esos escenarios se vinculan luego a los cambios esperados en el área de cultivo y la intensidad de insumos. El pronóstico final se mantiene coherente con lo que los encuestados describen como trayectorias realistas de adopción y precios, en lugar de asumir un crecimiento en línea recta.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones, comenzando con pruebas de consistencia interna, como el volumen implícito por valor y bandas de precios, seguidas de consolidaciones por país que deben conciliarse con los totales regionales sin doble conteo. Las grandes variaciones se revisan frente a señales independientes como actualizaciones del área de cultivo, tendencias de importación y reducciones o acumulaciones de inventario conocidas. Después de eso, los supuestos se revisan y se vuelven a probar.
Antes de la aprobación final, el modelo y el análisis narrativo pasan por revisiones escalonadas de analistas, y se realizan llamadas de seguimiento cuando un parámetro clave se mueve de manera significativa o cuando las señales documentales no coinciden con la retroalimentación de las entrevistas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, tras lo cual se completa un pase final previo a la entrega para que los clientes reciban la visión más reciente.
Estimación del Mercado de Agroquímicos de América del Sur de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para los agroquímicos de América del Sur porque los estudios no siempre cuentan los mismos límites de productos, la misma base temporal o el mismo nivel de precios. Las mayores diferencias suelen provenir de si los fertilizantes se incluyen junto con la protección de cultivos, si los valores se toman a nivel de precio de salida del fabricante o a nivel minorista, y si el año se trata como año calendario o como temporada agrícola.
Al rastrear el área de cultivo y la intensidad de hectáreas tratadas, y luego actualizar los supuestos de precios e inventario de canales con entrevistas, Mordor Intelligence mantiene el valor vinculado a la demanda real de uso agrícola, separando al mismo tiempo elementos adyacentes como servicios y equipos que pueden inflar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 27,55 mil millones de USD (2025) | |
| Revista Especializada A | 23,31 mil millones de USD (2024) | Utiliza una base de año agrícola y se centra únicamente en la protección de cultivos a un nivel de valor de precio de salida del fabricante, lo que excluye los fertilizantes y puede desplazar el momento en comparación con una visión de año calendario. |
| Consultora Global A | 43,80 mil millones de USD (2025) | Parece aplicar un perímetro de valor y un conjunto de países más amplio, y la inclusión de categorías adicionales de agroquímicos y diferentes puntos de realización de precios puede elevar el total en comparación con un límite más estricto de uso agrícola. |
En toda la tabla, la brecha se explica en gran medida por lo que se contabiliza dentro de los agroquímicos, cómo se define el año y qué nivel de precios se utiliza. Nuestro enfoque se mantiene rastreable hasta el área de cultivo, la intensidad y los supuestos de precios realistas, lo que hace que el resultado sea más fácil de replicar y de actualizar cuando las condiciones cambian.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de agroquímicos de América del Sur en 2026?
El tamaño del mercado de agroquímicos de América del Sur es de USD 29,40 mil millones en 2026 y se proyecta que alcance USD 40,70 mil millones para 2031.
¿Qué tipo de producto lidera las ventas regionales?
Los Productos Químicos para la Protección de Cultivos son el tipo de producto más grande, con el 65,8% de los ingresos de 2025, liderados por el uso de glifosato en sistemas de soja tolerante a herbicidas.
¿Por qué Colombia es la geografía de más rápido crecimiento?
La CAGR del 7,6% de Colombia está impulsada por los programas de rehabilitación del café y la rápida expansión de la superficie de aguacate, que incrementan la demanda de fungicidas y micronutrientes.
¿Qué empresas dominan el panorama competitivo?
Bayer AG, Syngenta Group, BASF SE, Corteva Agriscience y FMC Corporation poseen colectivamente una participación significativa del mercado regional.