
Tamaño y Participación del Mercado de Torres de Telecomunicaciones y Servicios Afines de África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
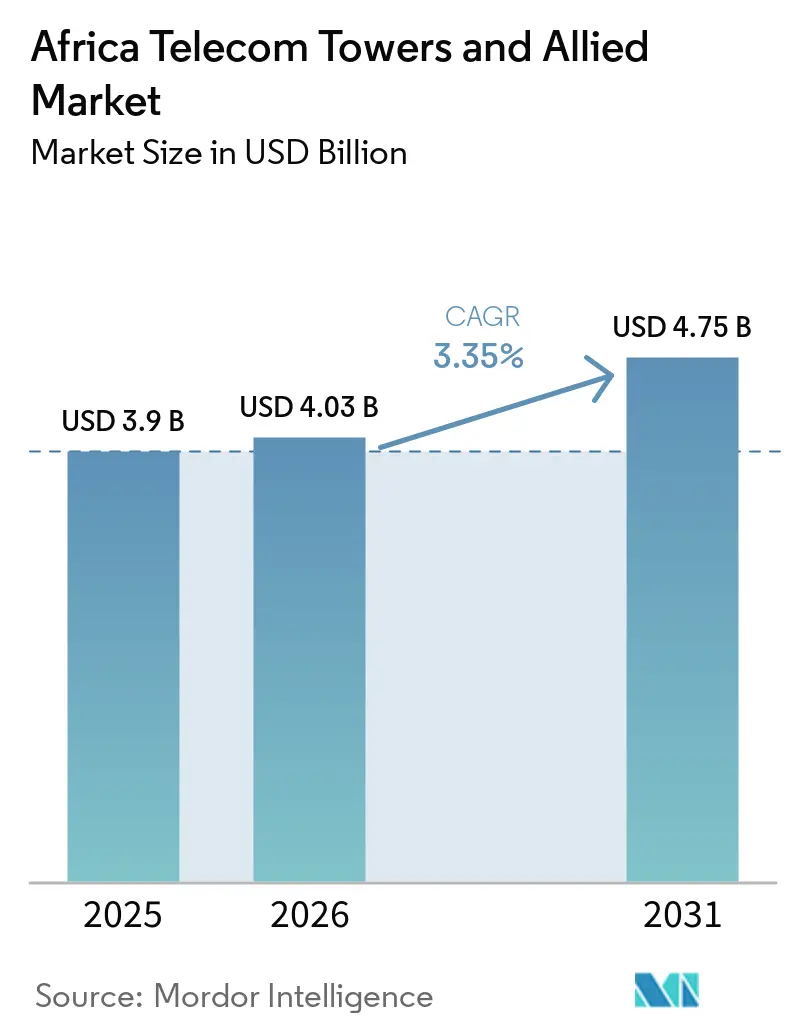
| Tamaño del mercado en el año base (2025) | 3.9 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.35 % |
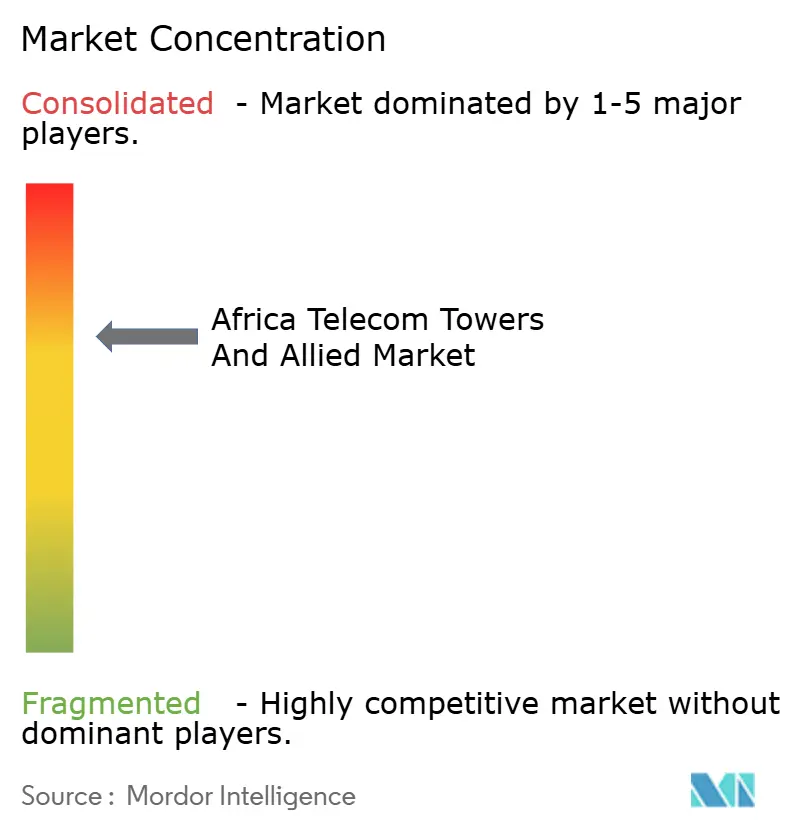
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Torres de Telecomunicaciones y Servicios Afines de África por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Torres de Telecomunicaciones y Servicios Afines de África se expanda desde 3,9 mil millones de USD en 2025 y 4,03 mil millones de USD en 2026 hasta 4,75 mil millones de USD para 2031, registrando un CAGR del 3,35% entre 2026 y 2031. En términos de base instalada, el mercado fue valorado en 775,08 miles de unidades en 2025 y se espera que crezca desde 798,95 miles de unidades en 2026 hasta 929,81 miles de unidades para 2031, a un CAGR del 3,08% durante el período de pronóstico (2026-2031).
Los acelerados despliegues de 4G y los recientes lanzamientos de 5G, el creciente consumo de datos y los mandatos gubernamentales de cobertura rural sustentan esta expansión sostenida. Los TowerCos independientes continúan obteniendo grandes contratos de subcontratación plurianuales de operadores de redes móviles panafricanos, una tendencia que eleva las tasas de arrendamiento y mejora los flujos de caja operativos. Los sistemas alimentados por energías renovables están ganando impulso a medida que los incentivos de financiación verde compensan la volatilidad de los costos del combustible diésel. Mientras tanto, programas específicos por país, como el despliegue de fibra hasta el hogar de Argelia y el plan de economía digital de Kenia, añaden profundidad geográfica a la demanda global de sitios en suelo y en azotea en el mercado de torres de telecomunicaciones en África.
Conclusiones clave del informe
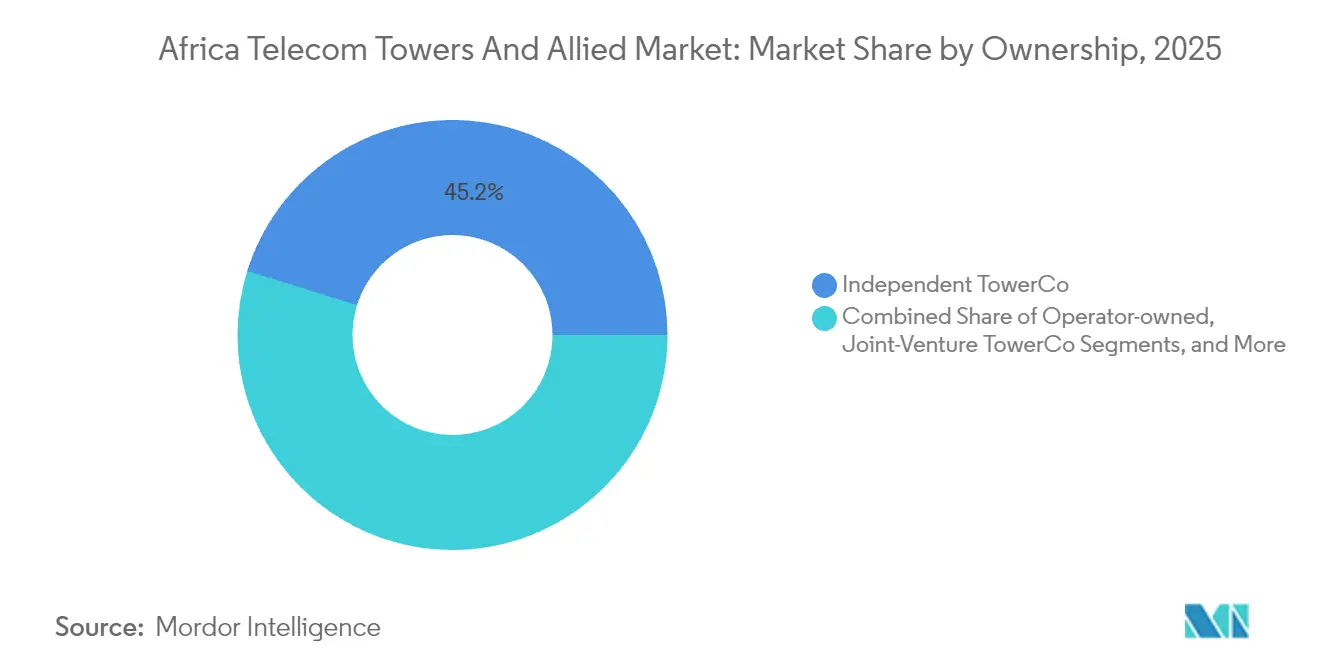
- Por propiedad, los TowerCos independientes representaron el 45,18% de la cuota del mercado de torres de telecomunicaciones en África en 2025 y avanzan a una CAGR del 6,53% hasta 2031.
- Por instalación, las torres en suelo representaron el 76,20% del tamaño del mercado de torres de telecomunicaciones en África en 2025, mientras que los sitios en azotea representan el segmento de mayor crecimiento con una CAGR del 7,34% hasta 2031.
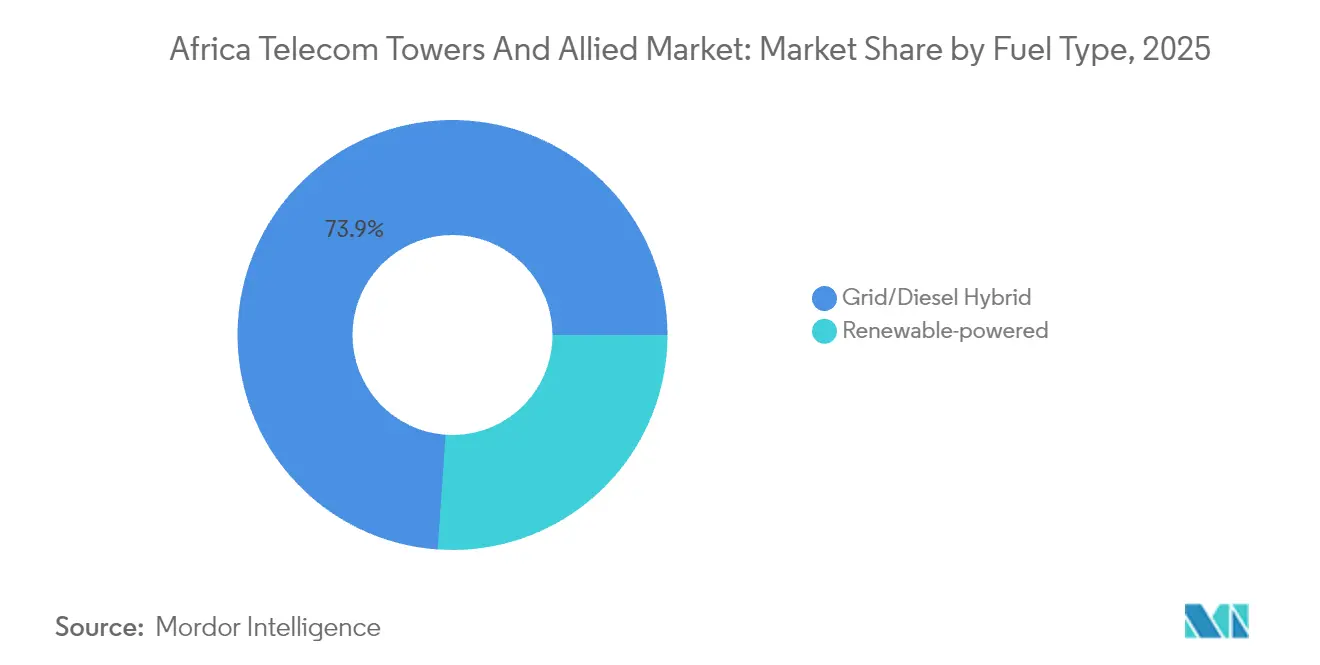
- Por tipo de combustible, los sistemas híbridos de red/diésel dominaron con el 73,90% de la cuota del mercado de torres de telecomunicaciones en África en 2025; los sitios alimentados por energías renovables se expanden a una CAGR del 11,68% hasta 2031.
- Por tipo de torre, las estructuras de monopolo captaron una cuota del 36,40% del tamaño del mercado de torres de telecomunicaciones en África en 2025, mientras que los diseños sigilosos y ocultos exhiben la CAGR más alta del 9,46% hasta 2031.
- Por país, Argelia lideró con el 49,30% de la cuota del mercado de torres de telecomunicaciones en África en 2025; Kenia muestra la trayectoria de crecimiento más sólida del 5,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Acelerado despliegue de 4G/5G por parte de los operadores de redes móviles panafricanos | +1.2% | Global, con concentración en Nigeria, Sudáfrica, Kenia | Mediano plazo (2-4 años) |
| Creciente consumo de datos y penetración de teléfonos inteligentes | +0.9% | Global, con mayor impacto en el norte y el oeste de África | Largo plazo (≥ 4 años) |
| Mandatos gubernamentales de cobertura rural y fondos de servicio universal | +0.7% | África subsahariana, particularmente Kenia, Tanzania, Ghana | Mediano plazo (2-4 años) |
| Estrategias de red con activos reducidos de los operadores de redes móviles que impulsan la subcontratación de torres | +1.1% | Global, con adopción temprana en Nigeria, Marruecos, Argelia | Corto plazo (≤ 2 años) |
| Incentivos de financiación verde para modernización de energía renovable | +0.4% | Global, con foco en sitios fuera de la red en el África rural | Largo plazo (≥ 4 años) |
| Expansión de la demanda de DAS interior de anfitrión neutro y backhaul de pequeñas células | +0.3% | Centros urbanos en Argelia, Nigeria, Sudáfrica, Marruecos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Acelerado despliegue de 4G/5G por parte de los operadores de redes móviles panafricanos
Los operadores de redes móviles panafricanos añadieron cientos de sitios 5G en 2024 y principios de 2025, elevando el total de suscripciones 5G en África subsahariana hacia la proyección de 420 millones de Ericsson para 2030 [1]. MTN Group por sí solo amplió su huella 5G a más de 3.000 sitios, lo que provocó un aumento en las solicitudes de coubicación en el mercado de torres de telecomunicaciones en África [2]. El imperativo de densificación es especialmente agudo en Lagos, Nairobi y Johannesburgo, donde el espectro de banda media 5G requiere un espaciado más estrecho entre sitios. Los TowerCos independientes aprovechan esta urgencia ofreciendo programas llave en mano de construcción a medida que acortan el tiempo de comercialización para los operadores que migran desde redes 4G heredadas. El impulso se ve reforzado por el reciente lanzamiento comercial del 5G en Túnez, lo que subraya el amplio compromiso regional con la conectividad de próxima generación [3].
Creciente consumo de datos y penetración de teléfonos inteligentes
La transmisión de video, las redes sociales y los pagos móviles están elevando el uso de datos por suscriptor a rangos de dos dígitos en gigabytes en todo el norte y el oeste de África. La demografía joven y las importaciones de teléfonos inteligentes de bajo costo sostienen esta curva de demanda, lo que obliga a los operadores a añadir capacidad más rápido de lo originalmente presupuestado. Los mayores volúmenes de datos se traducen en un mayor número de antenas arrendables por sitio, empujando las tasas de arrendamiento en el mercado de torres de telecomunicaciones en África de 1,5x hacia 2x en los principales centros urbanos. Por lo tanto, los TowerCos tienen incentivos para preparar las estructuras para el futuro con mayor capacidad de carga y backhaul listo para fibra, asegurando un potencial de ingresos adicional a medida que proliferan los servicios intensivos en datos.
Mandatos gubernamentales de cobertura rural y fondos de servicio universal
Kenia, Tanzania y Ghana canalizan fondos de servicio universal hacia nuevas construcciones de torres en zonas de difícil acceso, garantizando un arrendamiento base y compromisos de arrendamiento a 10 años para los TowerCos. La aprobación de Nigeria para 7.000 torres adicionales pone de relieve el alcance de la intervención del sector público destinada a cerrar la brecha digital. Dado que estos mandatos a menudo estipulan ratios mínimos de cobertura e indicadores clave de rendimiento, los TowerCos aseguran flujos de caja predecibles que reducen el riesgo de las inversiones en nuevas construcciones. Los subsidios rurales también aceleran la adopción de sistemas de energía solar híbrida, un cambio que diferencia aún más el mercado de torres de telecomunicaciones en África de las regiones más maduras.
Estrategias de red con activos reducidos de los operadores de redes móviles que impulsan la subcontratación de torres
La renovación decenal de IHS Towers con MTN Nigeria que cubre aproximadamente 13.500 arrendamientos muestra la solidez del modelo de venta con arrendamiento posterior. Los balances de los operadores se benefician de una infusión inmediata de capital, mientras que los TowerCos desbloquean ingresos recurrentes a través del arrendamiento a múltiples inquilinos. Las estructuras de empresa conjunta, como el nuevo vehículo de Maroc Telecom e inwi orientado a 2.000 torres, ilustran cómo los competidores pueden compartir infraestructura pasiva manteniendo al mismo tiempo la diferenciación a nivel de marca en los activos de radio activos. Se espera que este impulso hacia la subcontratación potencie el mercado de torres de telecomunicaciones en África hasta bien entrada la próxima década.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad cambiaria y alto riesgo soberano | -0.8% | Global, con mayor impacto en Nigeria, Ghana, Egipto | Corto plazo (≤ 2 años) |
| Cuellos de botella prolongados en permisos y adquisición de terrenos | -0.6% | Global, con restricciones severas en Argelia, Marruecos, Sudáfrica | Mediano plazo (2-4 años) |
| Interrupciones en el suministro de diésel que elevan los gastos operativos en sitios fuera de la red | -0.4% | Zonas rurales de toda el África subsahariana | Corto plazo (≤ 2 años) |
| Déficits de backhaul de fibra que limitan las tasas de arrendamiento en ciudades secundarias | -0.5% | Ciudades secundarias del oeste y el este de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad cambiaria y alto riesgo soberano
Los ingresos están denominados en gran medida en monedas locales, pero la deuda y el gasto de capital siguen vinculados al USD, exponiendo a los TowerCos a pérdidas de conversión significativas durante las depreciaciones monetarias. IHS Towers reportó notables dificultades cambiarias en varios mercados africanos durante 2024, lo que subraya la sensibilidad a los ciclos macroeconómicos. Las rebajas de calificación crediticia soberana desencadenan tasas de interés más altas que pueden hacer inviables nuevas construcciones o ralentizar los esfuerzos de refinanciación. Los operadores y los TowerCos están explorando cada vez más coberturas naturales, como los escaladores de arrendamiento indexados al USD, pero su adopción sigue siendo limitada por los topes regulatorios a la facturación en moneda extranjera.
Cuellos de botella prolongados en permisos y adquisición de terrenos
Los permisos ambientales, las aprobaciones de zonificación y las consultas comunitarias pueden extender los plazos de implementación de sitios de 3 meses a más de 18 meses, especialmente en los densos centros urbanos. El Banco Africano de Desarrollo señala que estos retrasos procedimentales inflan los costos del proyecto y reducen los rendimientos de los inversores en todo el continente. A medida que el 5G impulsa la cobertura hacia el interior de los centros urbanos, la complejidad administrativa se convierte en un lastre aún mayor para el crecimiento del mercado de torres de telecomunicaciones en África. Están surgiendo ventanillas únicas simplificadas para la obtención de permisos en Marruecos y Sudáfrica, pero aún no han alcanzado escala en toda la región.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por propiedad:
La escala multiinquilino amplía la ventaja de los TowerCos independientesLos TowerCos independientes controlaron el 45,18% de la cuota del mercado de torres de telecomunicaciones en África en 2025 y están en camino de lograr una CAGR del 6,53% hasta 2031. Los rendimientos superiores derivan de tasas de utilización del 92,4% y carteras de países diversificadas que suavizan el riesgo cambiario y regulatorio. Los activos propiedad de los operadores persisten en mercados con restricciones para el intercambio de infraestructuras, pero la presión de monetización aumenta a medida que se consolidan las estrategias con poco peso en el balance. El tamaño del mercado de torres de telecomunicaciones en África para los TowerCos independientes podría superar los USD 2,07 mil millones en ingresos anuales por arrendamiento en 2031 si las canalizaciones de desinversión actuales se cierran según lo previsto.
Los sitios cautivos de los operadores de redes móviles siguen siendo fundamentales en geografías políticamente sensibles donde el control de la red es primordial; sin embargo, los operadores con restricciones de efectivo favorecen cada vez más las ventas con arrendamiento posterior para financiar las tarifas de espectro 5G. Los TowerCos en empresa conjunta ofrecen una vía intermedia, permitiendo a los rivales coinvertir en planta pasiva sin sacrificar la diferenciación de la capa activa. La estrategia de entrada selectiva de American Tower valida la ventaja de margen que disfrutan los especialistas globales en complejos centros urbanos, una dinámica que probablemente acelerará la consolidación en el sector de torres de telecomunicaciones en África.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por instalación:
Las azoteas avanzan rápidamente en las metrópolis con escasez de sueloLas torres en suelo representaron el 76,20% del tamaño del mercado de torres de telecomunicaciones en África en 2025, siendo rentables para la cobertura macro suburbana y rural. Las instalaciones en azotea, aunque de menor huella absoluta, están ganando una CAGR del 7,34% a medida que las frecuencias de banda media 5G exigen un espaciado de red más estrecho en los distritos de negocios densamente poblados. Las directrices estéticas municipales y el encarecimiento del suelo hacen que las azoteas sean la única opción viable en el centro de Nairobi, Casablanca y Johannesburgo.
Las torres en suelo aún generan mayores ingresos absolutos por sitio gracias a una mayor capacidad de carga de antenas y a la facilidad de modernización con energías renovables. Sin embargo, las azoteas prometen una tramitación de permisos más rápida y una menor inversión en obras civiles, lo que permite a los TowerCos capturar ingresos incrementales dentro de zonas de cobertura establecidas. Esta combinación matizada de tipos de sitio garantiza que el mercado de torres de telecomunicaciones en África se mantenga flexible a medida que evolucionan los patrones de tráfico de datos.
Por tipo de combustible:
La economía de los sistemas solar-híbridos eclipsa la volatilidad del diéselLos sistemas híbridos de red/diésel controlaron el 73,90% de la cuota del mercado de torres de telecomunicaciones en África en 2025, pero los sistemas alimentados por energías renovables se expanden a una CAGR del 11,68%, impulsados por la caída de los costos fotovoltaicos y la financiación mediante bonos verdes. GreenWish Partners destinó USD 800 millones a torres alimentadas por energía solar, poniendo de relieve la viabilidad comercial de las energías renovables en zonas fuera de la red. El tamaño del mercado de torres de telecomunicaciones en África vinculado a sitios alimentados por energías renovables podría superar los USD 694 millones en 2031 si se cumplen los objetivos de modernización actuales.
La logística del diésel representa hasta el 40% de los gastos operativos en sitios remotos, una cifra que los sistemas de energías renovables pueden reducir a la mitad una vez amortizado el almacenamiento en baterías. El Proyecto Verde de IHS Towers ahorró USD 49 millones anuales, reforzando el argumento empresarial para una adopción agresiva de las energías renovables. Los sistemas solar-híbridos también mejoran el tiempo de actividad, un indicador clave de rendimiento en los acuerdos de nivel de servicio con los operadores de redes móviles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de torre:
Los diseños sigilosos satisfacen a los reguladores urbanosLos monopolos captaron el 36,40% de la cuota del mercado de torres de telecomunicaciones en África en 2025, favorecidos por su equilibrio entre eficiencia de costos y resistencia estructural. El tamaño del mercado de torres de telecomunicaciones en África, atribuible a diseños sigilosos u ocultos, aunque pequeño hoy en día, está creciendo a una CAGR del 9,46% a medida que los municipios imponen límites al impacto visual de las nuevas torres. Las estructuras de celosía y atirantadas siguen siendo indispensables para los sitios rurales de alta carga, pero su cuota está disminuyendo porque la densificación urbana impulsa ahora la demanda incremental.
Las instalaciones de torres sigilosas cuestan hasta un 25% más que los monopolos estándar, sin embargo los TowerCos a menudo recuperan la prima a través de alquileres más altos provenientes de múltiples inquilinos ansiosos por asegurar cobertura en el centro de la ciudad. Los nuevos materiales compuestos y los cubiertas integradas para antenas están reduciendo los tiempos de instalación, mitigando así la carga adicional de gasto de capital.
Análisis geográfico
Mercado de Torres de Telecomunicaciones y Servicios Afines en África del Norte
África del Norte se beneficia de marcos normativos claros que priorizan la infraestructura de telecomunicaciones como motor económico. El liderazgo de Argelia con una cuota de mercado del 49,30% se sustenta en programas de fibra respaldados por el Estado que reducen los costos de backhaul y mejoran la rentabilidad de las torres. La estrategia de Marruecos para alcanzar 5,6 millones de hogares con fibra para 2030 y el lanzamiento nacional del 5G en Túnez en 2025 subrayan aún más la orientación progresista de la región.
Mercado de Torres de Telecomunicaciones y Servicios Afines en África Occidental
África Occidental exhibe dinámicas impulsadas por la escala, con la expansión de 7.000 torres en Nigeria que pone de manifiesto el volumen requerido para dar servicio a la población más grande del continente. La estabilidad regulatoria de Ghana atrae a TowerCos regionales, mientras que Côte d'Ivoire aprovecha las normas de compartición de infraestructura para acelerar la cobertura rural. La volatilidad cambiaria y la inestabilidad del suministro eléctrico de la red siguen siendo obstáculos comunes en toda la subregión.
Mercado de Torres de Telecomunicaciones y Servicios Afines en África Oriental
África Oriental combina innovación con una rápida adopción. La CAGR del 5,03% de Kenia destaca entre sus pares regionales, impulsada por ecosistemas de dinero móvil que exigen cobertura de baja latencia. Los incentivos de servicio universal de Tanzania garantizan la ocupación de nuevos emplazamientos rurales, mientras que Uganda y Ruanda representan un considerable potencial de zonas sin cobertura una vez que se superen los obstáculos de financiamiento.
Panorama regulatorio
La regulación en los principales mercados africanos está convergiendo hacia normas exigibles de compartición de infraestructura y despliegue más rápido, lo que afecta directamente a la colocalización de torres, la posibilidad de arrendamiento y los plazos de permisos. En Ruanda, la Autoridad Reguladora de Servicios Públicos de Ruanda (RURA) emitió el Reglamento N.º 20/R/ICT/RURA/2026 el 27 de enero de 2026, que obliga a la compartición de infraestructura de telecomunicaciones y establece una ventana de cumplimiento de seis meses para los activos existentes que no cumplen. Esto aumenta la presión para regularizar los sitios heredados y formalizar los términos de colocalización.
En Kenia, la Autoridad de Comunicaciones de Kenia publicó la Estructura Revisada del Mercado de Telecomunicaciones en febrero de 2026, introduciendo un enfoque de licenciamiento neutral en tecnología (incluido NFP-T3) que permite a las entidades desarrollar torres para arrendarlas a terceros. Esto amplía el conjunto de posibles proveedores de infraestructura más allá de las MNO tradicionales y las principales TowerCos. La Comisión de Comunicaciones de Uganda publicó en febrero de 2026 un marco para la instalación, mantenimiento, protección y eliminación de fibra óptica con el fin de reducir la duplicación y estandarizar las prácticas de construcción que influyen en la preparación del backhaul de torres. En paralelo, Sudáfrica emitió una directriz de política el 12 de marzo de 2026 bajo la Ley de Comunicaciones Electrónicas para revisar el Reglamento de Arrendamiento de Instalaciones y avanzar en un marco para el Reglamento de Despliegue Rápido, manteniendo el arrendamiento de instalaciones y el cumplimiento en el despliegue como elementos centrales de la planificación de expansión.
Análisis de la cadena de valor
La cadena de valor abarca el origen del emplazamiento (aportes de planificación de radio de MNO, agentes locales y propietarios), el diseño y construcción (obras civiles, estructuras de acero, sistemas de energía y seguridad), las operaciones (gestión de energía, mantenimiento preventivo y servicios de campo) y la comercialización (contratación de arrendamiento, incorporación de colocalización e informes de SLA). Las TowerCos independientes se sitúan en el centro como integradoras, coordinando contratistas EPC, fabricantes de equipos (OEM), proveedores de combustible y energía (logística de diésel, baterías y solar) y proveedores de backhaul. Sus operaciones dependen cada vez más de herramientas digitales para la optimización de energía y la gestión del tiempo de actividad, con NEC Africa y PowerX anunciando en julio de 2026 una asociación de gestión energética basada en IA para infraestructura de torres de telecomunicaciones en toda África.
El financiamiento y la contratación también se han convertido en eslabones decisivos, con una financiación más combinada y de anclaje local que respalda tanto las adquisiciones como la expansión. Un cierre de financiamiento en marzo de 2026 involucró a Paradigm Tower Ventures y un consorcio de bancos ruandeses (Proyecto Zorro) para respaldar la adquisición y el cambio de marca de IHS Rwanda a Ishara Towers Rwanda Ltd. En julio de 2026, Standard Bank y Helios Towers se asociaron en una Línea de Crédito Documentario Social de USD 29 millones para respaldar la contratación de infraestructura y el capital de trabajo. En el lado de la demanda, la subcontratación de las MNO y los compromisos de arrendamiento a largo plazo siguen siendo el principal motor de ingresos, mientras que los grandes programas de gasto de capital en mercados como la República Democrática del Congo (incluidos los compromisos de Helios Towers y Eastcastle reportados en junio de 2026) destacan cómo la logística, la capacidad de importación y los ecosistemas de contratistas locales influyen en la velocidad y el costo del despliegue.
Panorama competitivo
Tres TowerCos internacionales, IHS Towers, American Tower y Helios Towers, controlan colectivamente una cuota significativa de los sitios arrendables en el mercado de torres de telecomunicaciones en África. IHS Towers lidera con 39.229 torres a nivel global, logrando una utilización del 92,4% que supera los promedios regionales. American Tower canaliza más de USD 350 millones en modernizaciones de energías renovables en su cartera africana, utilizando la sostenibilidad como palanca competitiva. Helios Towers registra una tasa de arrendamiento de 2,05x en 14.325 sitios, ilustrando cómo el enfoque operativo puede compensar una escala menor.
La competencia está pasando de las carreras por volumen de construcción hacia la optimización de las tasas de arrendamiento y la diferenciación de la calidad del servicio. La gestión energética basada en inteligencia artificial, el mantenimiento predictivo y los portales digitales para clientes se están convirtiendo en capacidades imprescindibles. Los actores regionales más pequeños pueden convertirse en objetivos de adquisición a medida que tienen dificultades para igualar el poder financiero y la pila tecnológica de los tres primeros. No obstante, el espacio libre en las ciudades secundarias y los corredores fuera de la red aún ofrece espacio para operadores locales ágiles que poseen redes superiores de adquisición de sitios.
Líderes de la Industria de Torres de Telecomunicaciones y Servicios Afines de África
-
American Tower Corporation
-
IHS Towers (IHS Holding Limited)
-
Helios Towers Plc
-
SBA Communications Corporation
-
Pan African Towers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Torres de Telecomunicaciones y Servicios Afines en África Empresas cubiertas en este informe
- TowerCos
- Mobile Network Operator
Lea el análisis de las empresas de africa telecom towers and allied
Oportunidades de mercado y perspectivas futuras
Los programas de inversión activos y las estructuras de financiamiento están creando un espacio en blanco a corto plazo para nuevos sitios compartidos, modernizaciones energéticas y actualizaciones de torres listas para fibra, especialmente donde las obligaciones de servicio universal y la participación de financiamiento para el desarrollo reducen los riesgos de las construcciones. En Kenia, Atlas Tower Kenya anunció una inversión de USD 52,5 millones (incluidos USD 30 millones de la IFC) para construir 300 nuevas torres macro y desplegar energía solar, almacenamiento en baterías y soluciones de energía híbrida. Esto respalda una vía clara de escalabilidad para los operadores independientes mediante construcciones enfocadas en energía verde y colocalización. En Tanzania, Helios Towers completó 133 sitios rurales bajo el programa del Fondo de Acceso a Servicios de Comunicación Universal (UCSAF) en abril de 2026, reforzando un conjunto de oportunidades vinculado a mecanismos de cobertura rural respaldados por el gobierno que combinan la ocupación de referencia con la financiación del despliegue.
Un segundo grupo de oportunidades está surgiendo en territorios ricos en recursos y desatendidos donde los operadores necesitan tanto cobertura como capacidad, pero desean infraestructura compartida para gestionar el gasto de capital. La República Democrática del Congo es ilustrativa, con Helios Towers delineando un plan de expansión de USD 100 millones en varias provincias (con el apoyo de ANAPI), y la IFC avanzando en un paquete de financiamiento propuesto de USD 59 millones para Eastcastle Infrastructure DRC para expandir la infraestructura de torres compartidas, vinculando la disponibilidad de capital con construcciones de host neutral. En Nigeria, el Proyecto de Acceso a la Comunicación Universal (NUCAP) ganó impulso adicional en junio de 2026 cuando China Industrial Bank comprometió apoyo para desplegar al menos 1.000 sitios de torres a finales de 2026, complementando el proyecto de torres más amplio impulsado por mandatos citado en el contexto del mercado. En todos estos programas, las configuraciones de energía renovable e híbrida, la compartición estandarizada de infraestructura y la coordinación de fibra/backhaul son las principales palancas de ejecución para que las TowerCos mejoren el tiempo de actividad, reduzcan la exposición al diésel y aumenten las tasas de ocupación tanto en corredores de densificación metropolitana como de inclusión rural.
Desarrollos recientes de la industria en Mercado de Torres de Telecomunicaciones y Servicios Afines en África
- Mayo de 2026: Helios Towers reportó los resultados del primer trimestre de 2026 y elevó su objetivo de adición de arrendamientos para el año fiscal 2026 a entre 3.000 y 3.500, añadiendo 1.000 arrendamientos respecto a la guía anterior. La actualización señala un impulso acelerado de colocalización en toda su presencia africana y refuerza el enfoque competitivo en el crecimiento de arrendamientos y la prestación de servicios, en lugar de únicamente nuevas construcciones de sitios.
- Octubre de 2025: IHS Towers completó la venta de su participación del 100% en IHS Rwanda Limited (aproximadamente 1.467 sitios) a Paradigm Tower Ventures. La desinversión reconfiguró la propiedad en Ruanda y respaldó el reequilibrio de la cartera hacia los mercados africanos centrales, al tiempo que permitió que una plataforma de liderazgo local opere y expanda los sitios adquiridos.
- Agosto de 2024: IHS Towers renovó y extendió los Acuerdos Marco de Arrendamiento que cubren aproximadamente 26.000 arrendamientos con MTN Group en varios países africanos, incluidos Nigeria, Ruanda, Costa de Marfil, Camerún, Zambia y Sudáfrica. La renovación multipaís aumentó la visibilidad contractual y fortaleció la base de arrendamiento ancla de larga duración que sustenta la expansión de ingresos impulsada por la colocalización.
Mercado de Torres de Telecomunicaciones y Servicios Afines en África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se dimensiona en función de los ingresos y la actividad vinculados a la infraestructura de torres de telecomunicaciones en África, abarcando el arrendamiento de torres y las actividades de servicios afines que respaldan la expansión de la cobertura de redes móviles y de banda ancha.
Exclusiones del alcance: Se excluyen los equipos de terminales, los equipos de red troncal y los servicios de telecomunicaciones minoristas puros, y solo se contabiliza el valor relacionado con torres cuando está vinculado a la infraestructura de sitios y a los flujos de ingresos asociados a las torres.
Descripción General de la Segmentación
- Por propiedad
- Propiedad del operador
- TowerCo independiente
- TowerCo en empresa conjunta
- Sitio cautivo del operador de red móvil
- Por instalación
- Azotea
- En suelo
- Por tipo de combustible
- Alimentado por energías renovables
- Híbrido red/diésel
- Por tipo de torre
- Monopolo
- Celosía
- Atirantada
- Sigilosa/Oculta
- Por país
- Argelia
- Kenia
- Marruecos
- Sudáfrica
- Nigeria
- Ghana
- Egipto
- Tanzania
- Resto de África (Túnez, Uganda, Zambia, Senegal y otros)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción del inventario de torres a nivel de país y el entorno operativo de los sitios, para luego convertirlo en una visión de ingresos coherente. Se consultan fuentes públicas como los indicadores de conectividad y suscripciones móviles de la UIT, las publicaciones de la GSMA sobre la economía móvil regional, las series macroeconómicas del Banco Mundial (inflación, tipos de cambio y PIB), las publicaciones de los reguladores nacionales de telecomunicaciones de determinados países africanos, y el contexto de acceso a la energía y fiabilidad del suministro eléctrico de la AIE, donde el uso de energía diésel e híbrida es habitual.
A continuación, se incorporan los movimientos de propiedad de torres reportados, los anuncios de arrendamiento y los despliegues de cobertura procedentes de los archivos de operadores y TowerCo, presentaciones para inversores y prensa de reconocido prestigio, seguidos de verificaciones de datos comerciales cuando resulta pertinente para los principales insumos de equipos de torres. Las suscripciones de pago se utilizan de forma selectiva para obtener información financiera e inteligencia empresarial de las compañías, búsquedas de patentes cuando es necesario validar un cambio tecnológico, y datos de importación y exportación a nivel de envíos en algunos casos para verificar la actividad en los ciclos de construcción de torres. Estos ejemplos no son exhaustivos, y se consultan muchas otras referencias públicas y herramientas de pago para compilar datos, validar supuestos y clarificar el alcance del modelo de mercado.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar cómo se materializa en la práctica el ingreso por arrendamiento de torres, qué impulsa la demanda de arrendamiento y modificaciones, y cómo las opciones energéticas (red eléctrica, diésel y energías renovables) modifican la economía de los sitios. Se mantienen conversaciones con funciones de TowerCo y operadores, equipos de despliegue y de sitios, y expertos locales en toda África, con el fin de cerrar las brechas identificadas en la investigación documental y contrastar los supuestos finales con las realidades del mercado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 22% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El mercado se dimensiona mediante una estructura descendente en la que la base instalada de torres y las señales de arrendamiento activo se combinan con las tarifas de arrendamiento típicas, los patrones de escalamiento y la intensidad del despliegue para reconstruir los grupos de ingresos por arrendamiento y servicios afines en África. Esos totales se corroboran posteriormente con aproximaciones ascendentes selectivas que utilizan agregaciones de países muestreados de recuentos de torres, ratios de arrendamiento y rangos de precios de arrendamiento observados, seguidas de ajustes cuando la retroalimentación de campo indica un sesgo consistente.
Los insumos que se rastrean en el modelo incluyen el recuento de torres (base instalada), las tendencias en el ratio de arrendamiento, el ritmo de despliegue de 4G y 5G, la combinación energética en los sitios (red eléctrica frente a híbrido diésel frente a complementos renovables), y los movimientos de inflación y divisas que afectan a los precios locales y a los valores reportados en USD. Cuando los datos son escasos para países más pequeños, se aplican supuestos de referencia basados en mercados cercanos con brechas de cobertura y fiabilidad del suministro eléctrico similares, y luego se limitan los resultados a una capacidad de construcción y coubicación realista.
El pronóstico utiliza análisis de escenarios respaldado por suavizado de tendencias para series estables y verificaciones de regresión para variables como el crecimiento del tráfico de datos móviles y los planes de despliegue, de modo que el pronóstico sea explicable y reproducible. Los supuestos se finalizan tras conciliar lo que se reporta públicamente con lo que los profesionales confirman como factible en cuanto a plazos, precios y adiciones de arrendamiento.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones repetidas de señales independientes, incluidas la dirección del volumen de torres, el movimiento de los ingresos por arrendamiento y las noticias de despliegue a nivel de país, y luego se revisan los valores atípicos antes de la aprobación final. También se realizan verificaciones de varianza entre países para que cualquier salto inusual en las adiciones de torres, los precios de arrendamiento o las conversiones a USD sea identificado y revisado.
Se sigue un proceso de revisión de múltiples etapas de forma interna, y se activan devoluciones de llamada cuando los encuestados primarios destacan un cambio material en el arrendamiento, el costo de energía o el calendario de despliegue que podría modificar los totales. Los informes se actualizan anualmente, y eventos materiales como grandes escisiones de torres, cambios de política o movimientos bruscos de divisas pueden motivar actualizaciones intermedias. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Torres de Telecomunicaciones y Servicios Afines de África de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las torres de telecomunicaciones en África suelen presentar diferencias porque el límite de lo que se considera un flujo de ingresos relacionado con torres no es consistente, y el momento de la conversión de divisas también afecta al número en USD reportado. Las diferencias también provienen de cómo cada estudio trata los elementos de servicios afines, como si las small cells y los sistemas de antenas distribuidas (DAS) se agrupan, y si la actividad de construcción se contabiliza de la misma manera que los ingresos recurrentes por arrendamiento.
La dirección del recuento de torres, las verificaciones del ratio de arrendamiento y las señales de despliegue a nivel de país son la evidencia utilizada para mantener la estimación de Mordor Intelligence vinculada a la base instalada en África y a los flujos de ingresos combinados rastreados en el modelo (ingresos por arrendamiento e ingresos por construcción), en lugar de expandirse hacia el gasto en acceso radioeléctrico adyacente o en redes troncales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,03 mil millones de USD (2026) | |
| Publicador de la Industria A | 3,50 mil millones de USD (2024) | La cifra se indica para un año base anterior y parece incluir un conjunto más amplio de activos de servicios afines, como small cells y sistemas de antenas distribuidas (DAS), sin una división clara entre los ingresos recurrentes por arrendamiento de torres y otros gastos en infraestructura, lo que puede modificar el total. |
| Revista Especializada B | 2,07 mil millones de USD (2031) | Este valor parece ser un número de potencial de ingresos por arrendamiento para un año futuro, en lugar de un total de mercado completo que también refleje los ingresos por construcción y otras actividades de servicios afines a las torres, por lo que no es directamente comparable con un tamaño total de mercado. |
En las tres cifras, la dispersión se explica principalmente por la alineación del año y por si el número refleja el valor total del mercado de torres o una porción de ingresos más estrecha, como el arrendamiento. Al mantener los insumos anclados a la base instalada, el comportamiento del arrendamiento y los mecanismos de precios que pueden verificarse de forma cruzada, el tamaño final permanece trazable y es más fácil de actualizar cuando las condiciones cambian.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de torres de telecomunicaciones en África?
El sector está valorado en USD 4,03 mil millones en 2026 y se prevé que alcance USD 4,75 mil millones en 2031.
¿Qué modelo de propiedad domina el panorama de torres del continente?
Los TowerCos independientes lideran, con una cuota del 45,18% y creciendo a la CAGR más rápida del 6,53% hasta 2031.
¿Por qué están ganando terreno los sitios de torres alimentados por energías renovables?
Los sistemas solar-híbridos reducen los gastos operativos de diésel y acceden a la financiación verde, produciendo una CAGR de segmento del 11,68%.
¿Qué país muestra el mayor impulso de crecimiento?
Kenia registra una CAGR del 5,03%, impulsada por las actualizaciones de red de Safaricom y un plan de economía digital favorable.
¿Cómo gestionan los operadores de torres el riesgo cambiario?
Los principales TowerCos utilizan escaladores de arrendamiento parcialmente indexados al USD y coberturas naturales, aunque la volatilidad cambiaria aún reduce la CAGR prevista en un 0,8%.
¿Qué movimientos estratégicos destacan entre los líderes del mercado?
La renovación de 13.500 arrendamientos de IHS Towers con MTN Nigeria y el programa de energías renovables de USD 350 millones de American Tower subrayan un giro hacia contratos a largo plazo y sostenibilidad.