
Tamaño y Participación del Mercado de Válvulas Solenoide
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.13 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
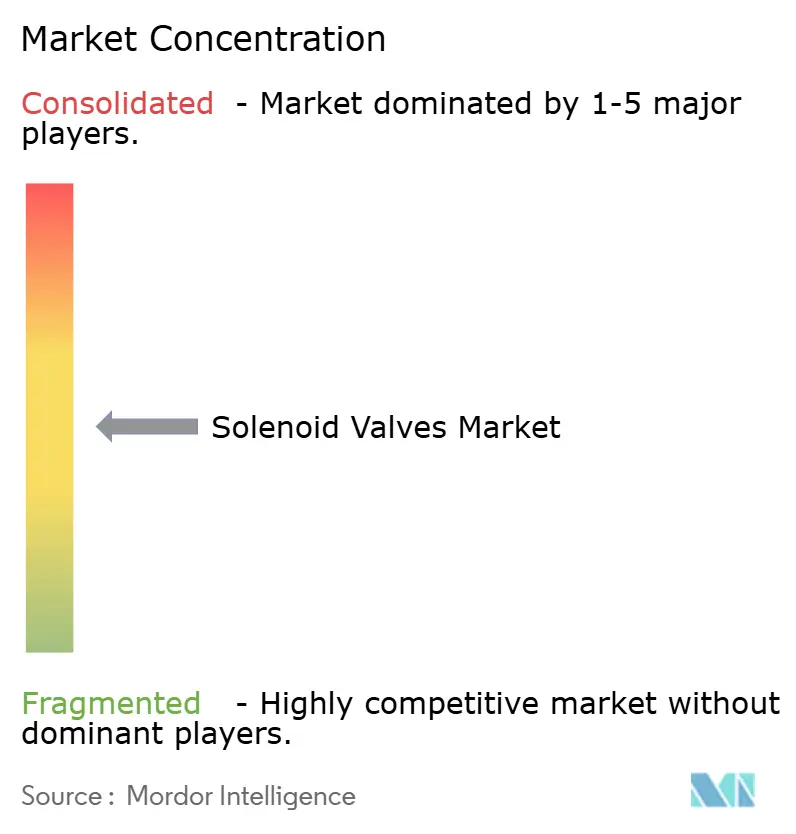
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Válvulas Solenoide por Mordor Intelligence
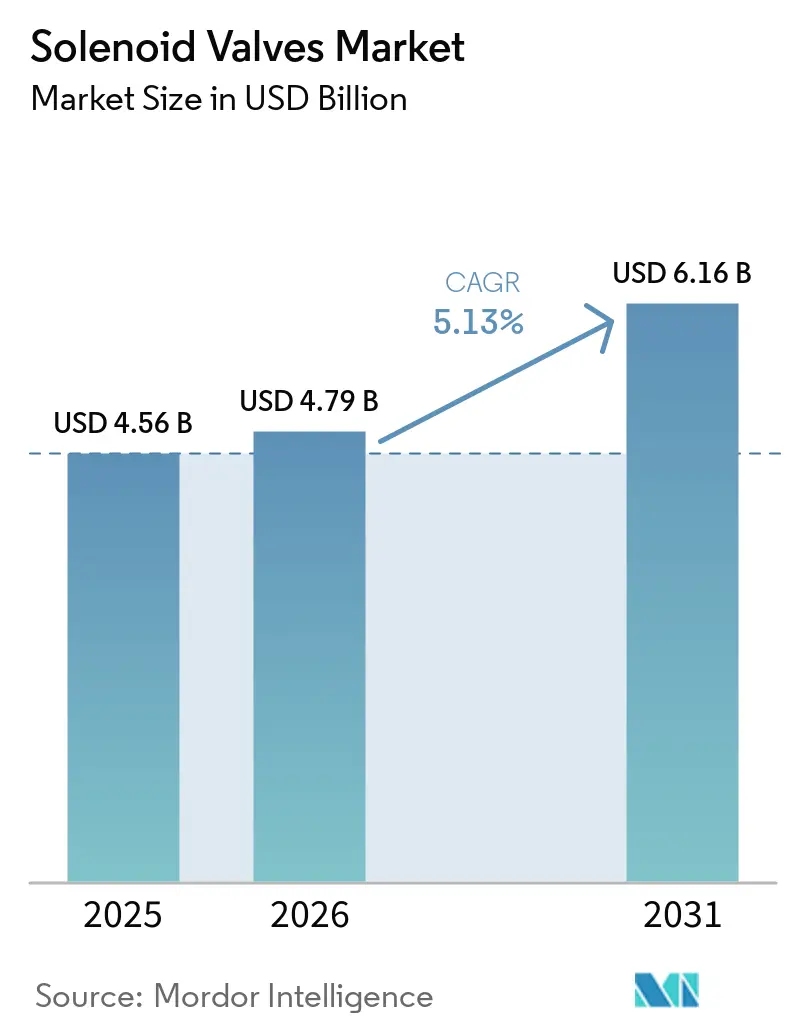
Se espera que el tamaño del mercado de válvulas solenoide crezca de USD 4,56 mil millones en 2025 a USD 4,79 mil millones en 2026 y se prevé que alcance USD 6,16 mil millones en 2031 a una CAGR del 5,13% durante 2026-2031. La demanda proviene de proyectos de automatización en reutilización de agua, cabezales de pozos de gas de esquisto, electrolizadores de hidrógeno y circuitos térmicos compactos para vehículos eléctricos (EV). Asia-Pacífico mantiene el liderazgo en volumen, mientras que Oriente Medio y África exhibe la expansión más rápida debido a los programas de diversificación económica. La diferenciación tecnológica se orienta hacia la actuación de cero emisiones, el diagnóstico habilitado por IO-Link y los plásticos de ingeniería ligeros que satisfacen los objetivos de autonomía automotriz. A pesar de la creciente competencia de precios de los productores asiáticos de bajo costo y las fluctuaciones en el costo de las aleaciones, los fabricantes de equipos originales continúan priorizando arquitecturas de solenoide inteligentes y fáciles de mantener que limitan el tiempo de inactividad y permiten el mantenimiento predictivo.
Conclusiones Clave del Informe
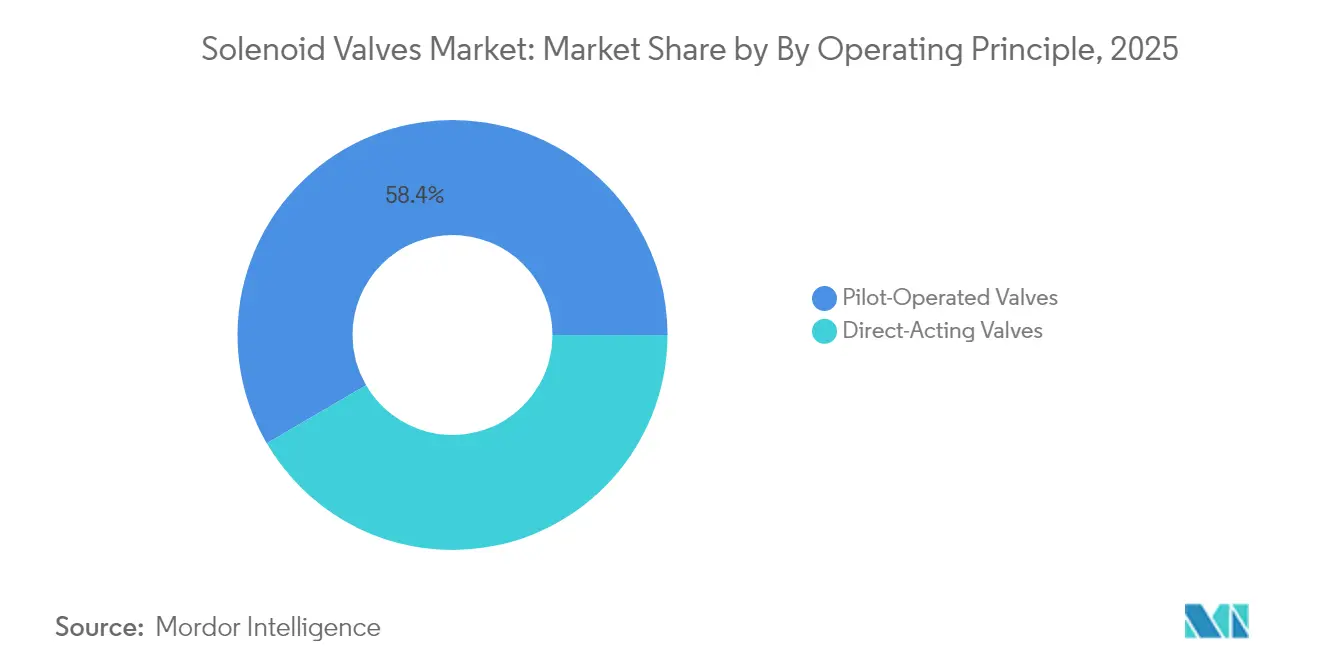
- Por principio de funcionamiento, las válvulas de acción directa representaron el 41,60% de la participación del mercado de válvulas solenoide en 2025, mientras que los diseños pilotados están proyectados para crecer a una CAGR del 6,65% hasta 2031.
- Por configuración de puertos, las unidades de dos vías capturaron el 54,30% de los ingresos en 2025; las variantes de tres vías lideran el crecimiento con una CAGR del 6,18% hasta 2031.
- Por material del cuerpo de la válvula, el acero inoxidable representó el 37,50% del tamaño del mercado de válvulas solenoide en 2025, aunque los plásticos de ingeniería se expandirán a una CAGR del 7,30%.
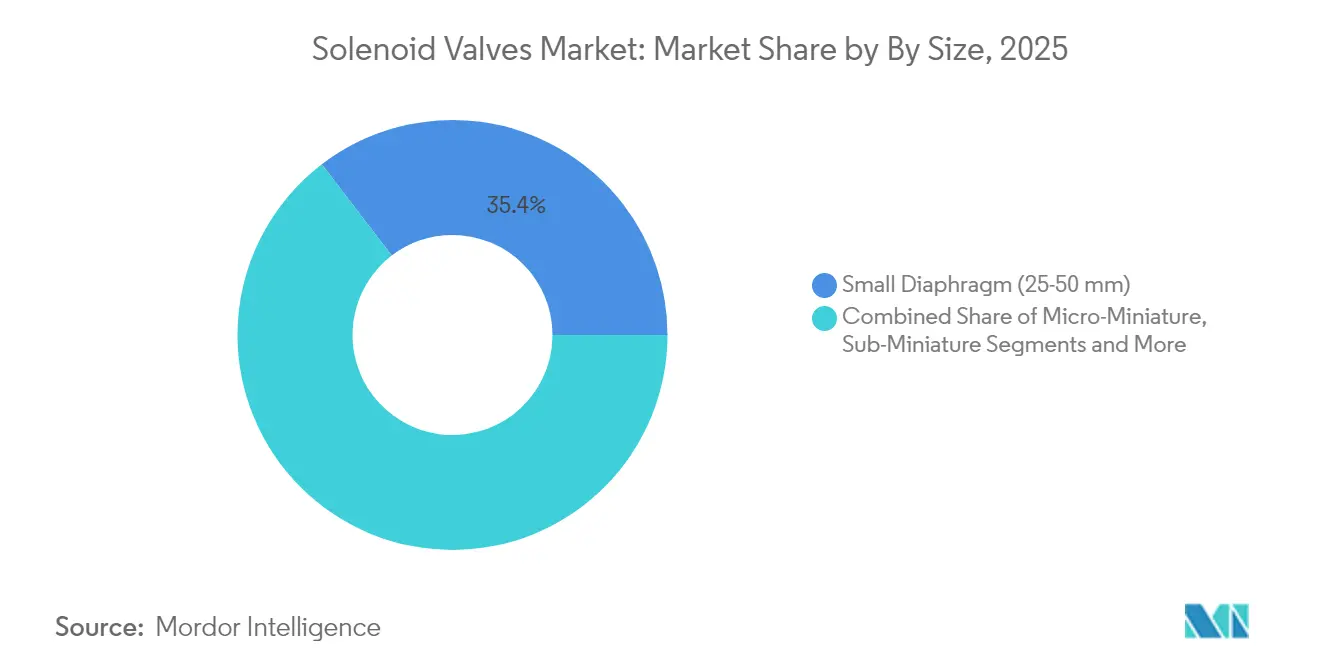
- Por tamaño, la clase de 25-50 mm contribuyó con el 35,40% de los ingresos de 2025; los dispositivos micro-miniatura (<5 mm) avanzan más rápido con una CAGR del 7,95%.
- Por usuario final, petróleo y gas registró el 22,60% de las ventas de 2025, mientras que las aplicaciones de salud y farmacéutica registrarán una CAGR del 6,85% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,70% de la facturación de 2025; se proyecta que Oriente Medio y África registre una CAGR del 7,10%.
- Las principales empresas Emerson, Parker-Hannifin y Danfoss representan en conjunto aproximadamente el 35% de los ingresos globales en 2025, lo que indica un campo competitivo moderadamente fragmentado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Válvulas Solenoide
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de los Programas de Reutilización Industrial de Aguas Residuales en la UE y el CCG | 0.8% | Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Aumento en los Circuitos Térmicos Compactos para EV que Requieren Micro-Solenoides | 1.2% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Modernización Rápida de Líneas de Bebidas Heredadas en la ASEAN para Diseño Higiénico | 0.6% | Asia-Pacífico (enfoque en la ASEAN) | Corto plazo (≤ 2 años) |
| Automatización de Cabezales de Pozos de Gas en Cuencas de Esquisto de EE. UU. y Argentina | 0.9% | América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Construcción de Electrolizadores de Hidrógeno en Europa y Japón | 1.1% | Europa y Japón | Largo plazo (≥ 4 años) |
| Creciente Preferencia por Válvulas Inteligentes Habilitadas con IO-Link en Pharma 4.0 | 0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Programas de Reutilización Industrial de Aguas Residuales en la UE y el CCG
Las directivas de economía circular en la Unión Europea y los mandatos de escasez de agua en el Consejo de Cooperación del Golfo están acelerando las inversiones en plantas de tratamiento avanzado que necesitan dosificación química automatizada, control de retrolavado y conmutación de etapas. Las válvulas solenoide permiten una actuación precisa y de baja fuga que los dispositivos manuales no pueden igualar, especialmente cuando las recetas de tratamiento cambian con la variabilidad del agua de alimentación. Los productores de petróleo que adoptan plantas de descarga cero de líquidos en Oriente Medio prefieren cuerpos de acero inoxidable o dúplex combinados con retroalimentación de posición digital para cumplir con las auditorías ambientales.[1]
Aumento en los Circuitos Térmicos Compactos para EV que Requieren Micro-Solenoides
El enfriamiento de baterías, los enfriadores de electrónica de potencia y el HVAC de cabina en los EV de próxima generación integran circuitos de múltiples lazos que dependen de micro-solenoides rápidos y energéticamente eficientes. Proveedores como Sanhua Automotive han comercializado versiones de refrigerante capaces de ciclar millones de veces mientras operan dentro de paquetes de baterías con espacio limitado. Los cuerpos de PEEK ligeros y las bobinas de bajo consumo amplían la autonomía de conducción, convirtiendo al segmento en un motor de crecimiento central para el mercado de válvulas solenoide.[2]
Modernización Rápida de Líneas de Bebidas Heredadas en la ASEAN para Diseño Higiénico
Las plantas embotelladoras de Tailandia, Vietnam e Indonesia se están modernizando para cumplir con los códigos internacionales de seguridad alimentaria. Las válvulas de tres vías de acero inoxidable o revestidas de polímero permiten rutinas de limpieza en sitio sin desconexión manual, minimizando el tiempo de inactividad. Las modernizaciones favorecen los modelos con capacidad IO-Link que transmiten temperatura y recuentos de ciclos a los sistemas SCADA de la planta para el mantenimiento predictivo.
Automatización de Cabezales de Pozos de Gas en Cuencas de Esquisto de EE. UU. y Argentina
Las plataformas remotas de esquisto despliegan válvulas de descarga eléctricas que eliminan el sangrado de metano y reducen las visitas al sitio. La solución ASCO de Emerson reduce el consumo de energía de actuación en un 98,75% en comparación con la neumática, al tiempo que cumple con los límites de metano de la EPA. Las variantes pilotadas soportan las altas presiones típicas del gas de esquisto, reforzando la demanda en el mercado de válvulas solenoide.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Alta Fatiga por Ciclos de Conmutación en Aplicaciones a más de 120 °C | -0.9% | Global, particularmente en generación de energía y procesamiento químico | Corto plazo (≤ 2 años) |
| Volatilidad de Precios de Aleaciones Especiales (p. ej., Acero Inoxidable Dúplex) | -0.7% | Regiones de fabricación global | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada para la Puesta en Marcha Retroactiva en Campo en LATAM | -0.4% | América Latina | Mediano plazo (2-4 años) |
| Creciente Competencia de las Micro-Válvulas Piezoeléctricas en los Fabricantes de Equipos Médicos | -0.6% | Global, concentrado en centros de fabricación de dispositivos médicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Fatiga por Ciclos de Conmutación en Aplicaciones a más de 120 °C
Las líneas de vapor y los reactores de alta temperatura exponen las bobinas solenoide a una degradación acelerada del aislamiento. Los devanados de cobre de alta temperatura premium y los sellos de perfluoroelastómero están disponibles, pero elevan el costo de la lista de materiales, frenando la adopción en proyectos sensibles al precio. Las empresas de servicios públicos que enfrentan intervalos de mantenimiento prolongados perciben riesgo al cambiar a devanados de mayor densidad, moderando el crecimiento del mercado de válvulas solenoide.
Volatilidad de Precios de Aleaciones Especiales (p. ej., Acero Inoxidable Dúplex)
Las fluctuaciones en los precios del níquel y el molibdeno inflan el costo de los cuerpos de válvulas resistentes a la corrosión. Los fabricantes de equipos originales intentan compensar con compuestos poliméricos, pero los ciclos de calificación en plantas petroquímicas y farmacéuticas retrasan los cambios, creando incertidumbre en los márgenes para los proveedores de válvulas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Principio de Funcionamiento: Los Diseños Pilotados Escalan la Demanda de Alto Caudal
Las válvulas de acción directa lideraron el mercado de válvulas solenoide con una participación del 41,60% en 2025, lo que se traduce en un estimado de USD 1,99 mil millones de ingresos en 2026. Su arquitectura simple, mínima caída de presión y ciclos rápidos son adecuados para líneas de agua de servicios públicos y maquinaria de fabricantes de equipos originales. Sin embargo, los mecanismos pilotados, que avanzan a una CAGR del 6,65%, atienden cada vez más cabezales de pozos, calderas de potencia y grandes reactores químicos que requieren puertos superiores a 25 mm y presiones superiores a 100 bar. La solución de gas de esquisto de Emerson destaca el cambio, combinando un piloto electromagnético diminuto con un diafragma de pistón capaz de pasar miles de metros cúbicos estándar por hora. Las industrias que actualizan a plataformas de mantenimiento predictivo valoran la menor corriente de arranque y el perfil de cierre más silencioso típico de las unidades pilotadas.
El movimiento altera las necesidades de la cadena de suministro: las bobinas deben tolerar presiones aguas arriba fluctuantes, los diafragmas requieren elastómeros resistentes a la abrasión y las carcasas a menudo integran sensores roscados que alimentan los PLC. Los fabricantes asiáticos ahora replican geometrías pilotadas clásicas a escala, intensificando la presión de precios pero también ampliando la disponibilidad en las economías emergentes, ampliando así el mercado de válvulas solenoide.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Configuración de Puerto/Caudal: Las Vías de Tres Vías Abordan la Producción Flexible
Las válvulas de corte de dos vías siguen siendo el caballo de batalla, con el 54,30% de los ingresos en 2025, aproximadamente USD 2,48 mil millones del tamaño del mercado de válvulas solenoide. Dominan el riego, el aire comprimido y el aislamiento básico de procesos. Sin embargo, a medida que los adoptantes de alimentos, bebidas y biotecnología demandan cambios rápidos de SKU, los diseños desviadores de tres vías crecen un 6,18% anual. Estas válvulas alternan entre flujos de producción, limpieza en sitio y esterilización sin cambios manuales de carrete, alineándose con las directivas higiénicas. Ciertos módulos farmacéuticos ahora agrupan veinte o más unidades de tres vías en un único colector digital, reduciendo la huella en un 30% y disminuyendo drásticamente el tiempo de instalación.
Los fabricantes responden con interiores sin cavidades y sellos aprobados por la FDA que eliminan los puntos muertos donde se acumulan contaminantes. El software de control mapea cada puerto a etiquetas de PLC, habilitando rutas de flujo impulsadas por recetas. Las innovaciones de múltiples puertos se extienden a los bancos de trabajo húmedos de semiconductores, donde los productos químicos deben enrutarse a través de múltiples tanques de enjuague y grabado en milisegundos, reforzando la adopción de tres vías en todo el mercado de válvulas solenoide.
Por Material del Cuerpo de la Válvula: Los Plásticos de Ingeniería Reducen el Peso y la Contaminación
El acero inoxidable capturó el 37,50% de las ventas de 2025, gracias a su resistencia a la corrosión y limpiabilidad en servicios lácteos, petroquímicos y de vapor. Sin embargo, su densidad dificulta los diseños móviles y en miniatura. Los plásticos de ingeniería y los compuestos están aumentando a una CAGR del 7,30%, apoyando circuitos térmicos ligeros para EV, ensamblajes biofarmacéuticos de un solo uso y dispositivos médicos portátiles. Grados como el PEEK soportan 150 °C y solventes agresivos mientras ofrecen un ahorro de masa del 50% sobre el acero. Los proveedores moldean canales internos complejos que demandarían costoso mecanizado en metal, reduciendo el tiempo de ensamblaje por unidad.
Los fabricantes de equipos originales aprovechan los polímeros translúcidos para permitir la inspección visual del flujo y el estado del sello, una característica apreciada en laboratorios y plantas piloto. Dicho esto, las válvulas de plástico soportan clasificaciones de presión más bajas, por lo que el acero inoxidable mantiene el liderazgo en servicio de refinería y costa afuera, asegurando una hoja de ruta de materiales de doble vía que da forma a las adquisiciones en todo el mercado de válvulas solenoide.
Por Tamaño: Las Válvulas Micro-Miniatura Impulsan la Instrumentación de Precisión
La clase de 25-50 mm representó el 35,40% de los envíos de 2025, subrayando su ubicuidad en la automatización estándar. Los modelos micro-miniatura (<5 mm) aumentarán a una CAGR del 7,95%, aunque desde una base pequeña, a medida que los analizadores de diagnóstico, los ventiladores y los equipos de prueba microfluídicos demandan precisión de dosificación en microlitros. La línea de micro-solenoides de Emerson logra volúmenes de carrera de 0,004 mL mientras consume menos de 1 W, lo que es crítico para los dispositivos alimentados por batería. Los desafíos de ingeniería incluyen retener la fuerza magnética en núcleos truncados y perfeccionar los sellos de junta tórica tolerantes a millones de ciclos de flexión.
Los integradores de automatización de laboratorio prefieren bloques de colectores que integran múltiples micro-válvulas con sensores de presión, reduciendo el volumen muerto y el retraso de respuesta. Los conectores de PCB de alta densidad reemplazan los enchufes DIN tradicionales, reduciendo aún más el tamaño del envolvente. Tales innovaciones amplían el mercado de válvulas solenoide a medida que crecen los sectores de precisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Automatización en Salud Sostiene la CAGR más Alta
El sector de petróleo y gas generó el 22,60% de los ingresos de 2025, lo que subraya su dependencia histórica de la actuación basada en solenoide para quemadores, separadores y skids de tuberías. Sin embargo, el escrutinio regulatorio para reducir las emisiones fugitivas impulsa las actualizaciones hacia válvulas eléctricas de cero purga. Mientras tanto, las plantas farmacéuticas y de atención médica muestran una CAGR previsible del 6,85%, adoptando biorreactores de un solo uso, prensas de tabletas continuas y generación de vapor limpio. Los conjuntos de solenoides inteligentes simplifican la documentación de cambio de formato, una expectativa central de la FDA.
La demanda del sector automotriz se amplía a medida que la producción de vehículos eléctricos se acelera, incorporando docenas de válvulas de refrigerante por vehículo. Los vehículos comerciales pesados y los autobuses siguen los plazos regulatorios sobre el postratamiento de diésel; cada sistema SCR Euro VI utiliza múltiples válvulas de dosificación junto con sensores de nivel de DEF, manteniendo una base sólida dentro del mercado de solenoides automotrices. Los procesadores químicos que persiguen una arquitectura de producción modular también especifican solenoides de entrada superior y fácil limpieza para minimizar el tiempo de inactividad, reforzando la demanda multisectorial en el mercado de válvulas solenoides.
Análisis Geográfico
Asia-Pacífico, que representa el 33,70% de los ingresos de 2025, aprovecha la vasta producción electrónica de China, la robótica de precisión de Japón y las crecientes exportaciones farmacéuticas de India. Los gobiernos que apoyan las fábricas de semiconductores nacionales y las plantas de baterías impulsan la adopción de colectores, mientras que los corredores piloto de hidrógeno en Japón y Corea demandan válvulas de alta integridad capaces de tolerar servicio gaseoso a 700 bar. Además, los crecientes mandatos de reutilización de agua en las provincias costeras chinas añaden nueva demanda municipal.
Oriente Medio y África, con una CAGR proyectada del 7,10%, se beneficia de los proyectos de diversificación Vision 2030 en Arabia Saudita y los mega-sitios petroquímicos en los Emiratos Árabes Unidos. Los planes de exportación de hidrógeno-amoníaco de Omán y el NEOM saudí requieren válvulas pilotadas especializadas compatibles con servicio criogénico y de alta presión. El crecimiento africano se centra en el drenaje de minas sudafricanas y la expansión del procesamiento de alimentos egipcio, impulsando una adopción moderada pero diversa.
América del Norte contribuye con una facturación estable de posventa en gas de esquisto, GNL y farmacéutica. El rápido despliegue de válvulas de cabezal de pozo de cero emisiones en Colorado y Texas muestra el gasto de capital impulsado por la regulación que renueva las bases instaladas. En Canadá, las plantas de demostración de captura de carbono requieren solenoides a prueba de corrosión que manejen corrientes mixtas de CO₂. Europa, una región madura pero líder en innovación, pivota hacia el hidrógeno verde y la fabricación digitalizada. Ese pivote asegura valor para las válvulas inteligentes listas para IO-Link a pesar de un crecimiento general más lento, anclando bandas de precios premium dentro del mercado de válvulas solenoide.
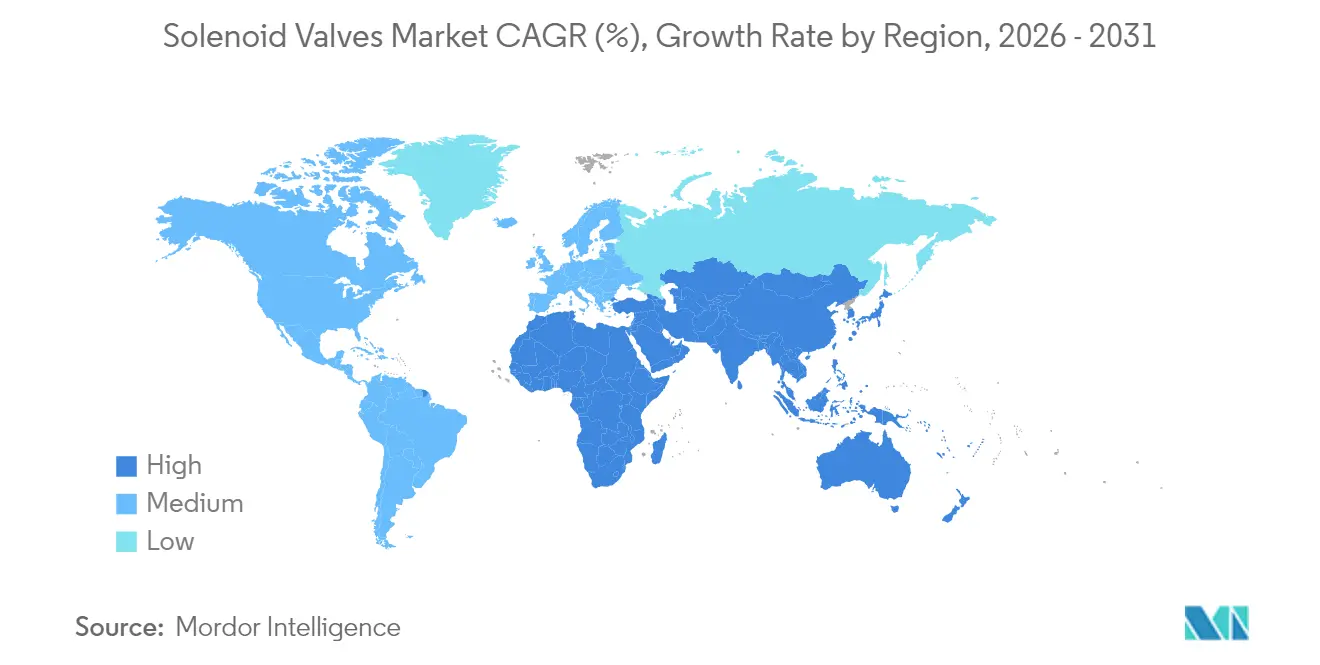
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe

Panorama regulatorio
Los requisitos regulatorios para las electroválvulas convergen cada vez más en torno a la seguridad funcional, la seguridad eléctrica y las normas de higiene específicas de cada aplicación, lo que endurece la cualificación para los OEM que venden a servicios de edificios, industrias de proceso y servicios públicos regulados. En Europa, la norma EN 17955:2024 fija las expectativas de seguridad funcional para válvulas industriales en funciones de seguridad automatizadas, mientras que la norma IEC 60730-2-8:2025 (y sus adopciones nacionales) rige los controles eléctricos automáticos que incluyen válvulas de accionamiento eléctrico utilizadas en electrodomésticos e instalaciones similares.
Las normas específicas de aplicación también restringen los materiales y la construcción. La norma DIN 35911:2025-12 especifica requisitos para las electroválvulas utilizadas en instalaciones de sistemas de agua potable, lo que eleva las exigencias de documentación e idoneidad de materiales para los proveedores de agua y automatización de edificios. Para entornos de laboratorio y de medición/control, la norma UL 61010-2-202:2024 introduce requisitos específicos de seguridad eléctrica para actuadores de válvula de accionamiento eléctrico, aumentando el enfoque en la inmunidad eléctrica y la prevención de riesgos durante la certificación y el ingreso al mercado. Para ubicaciones peligrosas, la certificación IECEx sigue siendo una vía clave para los actuadores solenoides desplegados en atmósferas explosivas.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y los componentes críticos, como el acero inoxidable y las aleaciones especiales (incluidos los grados dúplex), los plásticos de ingeniería (por ejemplo, PEEK), los sellos elastoméricos, los devanados de cobre y los subconjuntos electrónicos para el diagnóstico IO-Link. La fabricación de válvulas y actuadores incluye el mecanizado o moldeo de cuerpos, el bobinado y la encapsulación de bobinas, el ensamblaje, las pruebas de fugas y de ciclos, y los paquetes de certificación alineados con normas específicas del mercado, incluidos los regímenes de seguridad funcional y eléctrica. Los canales OEM se dividen entre el suministro directo a fabricantes de equipos (skids de tratamiento de agua, circuitos térmicos de vehículos eléctricos, automatización de cabezales de pozo y equipos farmacéuticos) y las redes de distribución que respaldan la demanda de reacondicionamiento y MRO.
Dos dinámicas moldean las estrategias recientes de la cadena de valor. En primer lugar, la presión sobre los plazos de entrega de componentes de alta especificación y la trazabilidad documentada de materiales empujan a los compradores hacia especificaciones de válvulas estandarizadas y el abastecimiento múltiple para estabilizar la planificación de inventario. En segundo lugar, se está buscando la expansión de la cartera y las capacidades mediante movimientos inorgánicos, ilustrado por la adquisición de Solenoid Solutions por parte de Control Devices (julio de 2026) para ampliar la oferta de control de flujo diseñado e integrar la capacidad de fabricación. La colaboración tecnológica también muestra cómo el conocimiento especializado en accionamiento se está incorporando a catálogos establecidos, como la licencia de válvulas de emisión cero de accionamiento magnético entre MagDrive Technologies y Williams Valve Corp en agosto de 2025.
Panorama Competitivo
La competencia sigue siendo moderada, con los cinco principales proveedores capturando aproximadamente el 55% de los ingresos globales. Emerson amplió su alcance al adquirir Aventics en 2024, añadiendo cinco plantas y una sólida profundidad en neumática. Parker-Hannifin continúa demostrando un disciplinado control de costos, entregando un margen de segmento del 22,1% en su segundo trimestre del ejercicio fiscal 2025. Danfoss aprovecha su sólida herencia en HVAC para vender de forma cruzada soluciones de válvulas energéticamente eficientes dentro de proyectos de bombas de calor y energía de distrito.
Los nuevos participantes se centran en las micro-válvulas piezoeléctricas, principalmente en nichos médicos y analíticos. Los titulares contrarrestan integrando controladores piezoeléctricos en productos híbridos, ampliando la amplitud del producto dentro de la industria de válvulas solenoide. La tensión en la cadena de suministro persiste en los aceros de alto níquel, lo que impulsa el abastecimiento dual y los centros de mecanizado regionales para evitar cuellos de botella en el flete.
Líderes de la Industria de Válvulas Solenoide
-
Emerson Electric Co.
-
Danfoss A/S
-
Parker-Hannifin Corp.
-
SMC Corporation
-
IMI plc (Norgren)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las restricciones de energía y emisiones en la automatización están creando espacio para arquitecturas de electroválvulas de bajo consumo y gestión electrónica que reducen la energía de la bobina mientras añaden diagnósticos. Un ejemplo de este cambio es la introducción por parte de Burkert de la tecnología de bobina Kick and Drop (abril de 2026), posicionada para reducir el consumo de energía de las electroválvulas (con reportes de hasta un 80%) en aplicaciones como la refrigeración líquida de centros de datos, donde la eficiencia energética y la estabilidad térmica influyen en las decisiones de adquisición. En paralelo, la creciente preferencia por válvulas habilitadas con IO-Link en Pharma 4.0 y otros programas de fábrica inteligente respalda oportunidades de reacondicionamiento mediante conectores inteligentes que convierten las poblaciones de válvulas DIN 43650 instaladas en activos monitoreados capaces de informar el recuento de ciclos, la temperatura y la corriente de la bobina sin cambiar la tubería.
Los entornos de fabricación de alta densidad también abren espacio para manifolds compactos y terminales de válvulas que reducen el espacio ocupado y la complejidad del cableado. La introducción por parte de Festo del terminal de válvulas VTOC para aplicaciones de cajas de gas de semiconductores (junio de 2026), con capacidad para controlar hasta 96 puntos de proceso en una sola unidad, destaca la demanda de diseños modulares y de fácil mantenimiento en fábricas avanzadas y otras plantas de precisión. Del lado de los proveedores, las fusiones y adquisiciones orientadas a capacidades de electroválvulas de ingeniería, incluida la adquisición de Solenoid Solutions por parte de Control Devices (julio de 2026) para mercados como el médico, de electrodomésticos y de instrumentación, apuntan a una inversión activa en plataformas de electroválvulas diferenciadas en lugar de válvulas on/off de tipo commodity.
Desarrollos recientes del sector
- Abril de 2026: Emerson introdujo la válvula de acondicionamiento de vapor Fisher SVX para bypass de turbinas y otras tareas de acondicionamiento de vapor severas. Aunque no es un producto solenoide independiente, el lanzamiento amplía la cartera de válvulas de Emerson en aplicaciones de energía y procesos que frecuentemente combinan válvulas de control con arquitecturas de accionamiento y parada impulsadas por solenoides, reforzando la demanda de componentes de válvulas auxiliares de mayor fiabilidad en los proyectos.
- Noviembre de 2025: Emerson relanzó la electroválvula ASCO Serie 327C con nuevas versiones de construcción a prueba de explosión intrínseca y de reinicio manual. La actualización mejora la adecuación para casos de uso en áreas peligrosas y de enclavamiento de seguridad, donde la certificación y la facilidad de servicio impulsan la compra, respaldando las actualizaciones en plantas de petróleo y gas y otras plantas reguladas.
- Febrero de 2024: Danfoss lanzó una cartera de válvulas de cartucho integrada y ampliada que incluye válvulas solenoides, de retención, de flujo y direccionales, fabricadas en instalaciones de Estados Unidos, China, el Reino Unido, Italia y México. La gama ampliada y la presencia multirregional respaldan las estrategias de abastecimiento de los OEM que requieren tanto estandarización de plataformas como suministro localizado para equipos intensivos en hidráulica.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por las válvulas solenoides vendidas para controlar el flujo de líquidos o gases en sistemas industriales y comerciales, incluidos los diseños de acción directa y de piloto operado utilizados en aplicaciones comunes de automatización y procesos.
Exclusiones del alcance: Se excluyen los paquetes de válvulas más amplios y los sistemas de planta en los que la válvula solenoide está incluida como parte de un skid mayor o de una solución llave en mano y no puede separarse como un valor de válvula independiente.
Descripción General de la Segmentación
- Por Principio de Funcionamiento
- Acción Directa
- Pilotado
- Por Configuración de Puerto/Caudal
- Dos Vías
- Tres Vías
- Cuatro Vías y Superior
- Por Material del Cuerpo de la Válvula
- Latón
- Acero Inoxidable
- Aluminio
- Plásticos de Ingeniería y Compuestos
- Por Tamaño
- Micro-Miniatura (menos de 5 mm)
- Sub-Miniatura (5-10 mm)
- Miniatura (10-25 mm)
- Diafragma Pequeño (25-50 mm)
- Diafragma Grande (más de 50 mm)
- Por Industria de Usuario Final
- Alimentos y Bebidas
- Sistemas de Filtración
- Líneas de Llenado y Dosificación
- Automotriz
- Suspensión Neumática
- Inyección de Combustible y Emisiones
- Sistemas de Seguridad y Protección
- Transmisión y Tren de Transmisión
- Otros (HVAC, Puertas)
- Químico y Petroquímico
- Control de Dirección para Almacenamiento
- Válvulas de Aislamiento
- Generación de Energía
- Control de Vapor y Alimentadores
- Elevadores y Bombeo
- Sistemas de Diluvio
- Petróleo y Gas
- Perforación
- Extracción
- Suministro Aguas Abajo
- Salud y Farmacéutica
- Otros Sectores Verticales (Agro-Tecnología, Aeroespacial, Textil, etc.)
- Alimentos y Bebidas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental sienta las bases al ayudarnos a delimitar el perímetro del mercado y los centros de demanda antes de comenzar a construir el modelo. Utilizamos fuentes públicas como las tablas de manufactura y comercio de la Oficina del Censo de los Estados Unidos, las estadísticas de comercio por país de UN Comtrade, las publicaciones de producción industrial de Eurostat y las oficinas estadísticas nacionales para obtener indicadores de producción vinculados a industrias con alta intensidad de automatización.
Para mantener una visión práctica, también revisamos materiales de la ISA y asociaciones de automatización similares, y utilizamos referencias de normas ASTM e ISO que aclaran las definiciones de productos. Las bases de datos de patentes también se revisan para comprender los cambios tecnológicos en bobinas, sellado y factores de forma compactos. Estos se complementan con presentaciones de empresas, presentaciones para inversores, catálogos de productos y prensa de renombre para mapear las áreas de aplicación típicas y las bandas de precios, y luego se contrastan con suscripciones de pago para obtener información financiera de las empresas y señales de importación y exportación a nivel de envíos donde estén disponibles. Las fuentes mencionadas aquí son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en obtener verificaciones de la realidad sobre cómo se están moviendo los volúmenes y los precios entre los principales usuarios finales, como los sectores químico y petroquímico, petróleo y gas, generación de energía, manejo de agua, automotriz, y alimentos y bebidas. Las entrevistas abarcan fabricantes, distribuidores, integradores de sistemas y grandes usuarios en APAC, EMEA y las Américas, de modo que los supuestos sobre ciclos de reemplazo, especificaciones típicas y precios regionales puedan confirmarse y ajustarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | APAC: 44% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores menores: 14% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento parte de la construcción de un conjunto de demanda de arriba hacia abajo utilizando la actividad industrial y la intensidad de automatización, donde los datos de producción y comercio ayudan a reconstruir dónde los usuarios finales consumen más válvulas solenoides. Una vez establecida esa estructura, los totales se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como el precio muestreado por unidad multiplicado por los volúmenes de unidades estimados para configuraciones comunes, respaldado con verificaciones de canal en las grandes industrias compradoras.
Los insumos que dan forma al modelo incluyen las tendencias de producción industrial en las industrias de procesos, la actividad de inversión de capital y mantenimiento en activos de petróleo y gas y energía, las señales de gasto en proyectos de agua y aguas residuales, la combinación entre válvulas de acción directa y de piloto operado, y el movimiento típico del precio de venta promedio según las opciones de materiales y la configuración de puertos. Para la previsión, se aplica un análisis de escenarios en torno a los ciclos de inversión de capital y la adopción de la automatización, y las trayectorias de crecimiento anuales se contrastan con los comentarios de las entrevistas sobre plazos de entrega, riesgo de sustitución y debilidad o fortaleza de la demanda regional. Donde la evidencia de abajo hacia arriba es más escasa para los países más pequeños, las brechas se gestionan mediante asignación proporcional basada en la huella industrial y la intensidad de importaciones, y luego se verifican con los totales regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se someten a múltiples verificaciones para que los números no solo encajen en el modelo, sino que también se alineen con las señales observables del mercado. Comparamos los totales del mercado con indicadores independientes como las tendencias de envíos de válvulas, los movimientos comerciales, la producción industrial y la necesidad implícita de reemplazo de la base instalada, e investigamos cualquier salto inusual antes de la aprobación final.
Se utiliza una segunda revisión por parte de un analista para confirmar las definiciones, el manejo de divisas y la alineación de años, y se activa un seguimiento adicional cuando los comentarios de las entrevistas entran en conflicto con la visión documental. El informe se actualiza en un ciclo anual, con actualizaciones intermedias cuando eventos importantes cambian materialmente los precios, la oferta o la demanda. Antes de la entrega, se realiza un pase final para incorporar las últimas publicaciones públicas y los insumos de campo.
Tamaño del Mercado de Válvulas Solenoides de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las válvulas solenoides suelen diferir porque el perímetro del producto y el año base elegido para el número principal no son consistentes entre las fuentes, y pequeños supuestos de precios pueden cambiar el total de manera significativa. Las diferencias también provienen de cómo cada estudio trata la cobertura de uso final, el momento de la divisa regional y la frecuencia con que se actualizan los supuestos subyacentes.
Algunas estimaciones externas anclan el mercado en años base anteriores y luego avanzan utilizando una única CAGR global, y algunas aplican precios promedio amplios sin separar la configuración y la combinación de materiales. En Mordor Intelligence, el valor principal corresponde a 2026 y se construye a partir de señales de demanda de uso final, luego verificado con la lógica de precios a nivel de configuración. El valor de los conjuntos de válvulas más amplios o de los sistemas empaquetados no separables no se contabiliza.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,79 mil millones de USD (2026) | |
| Editor de Investigación Industrial A | 4,88 mil millones de USD (2023) | Utiliza una base de 2023 con lógica de avance histórico y puede subestimar los cambios en la combinación de precios de años posteriores si las divisiones de configuración y material se simplifican. |
| Editor Global B | 5,38 mil millones de USD (2025) | Presenta una base de 2025 y puede reflejar una visión de precio de venta promedio más amplia, lo que puede elevar los totales si los materiales premium o las aplicaciones de mayor especificación tienen más peso del que corresponde a los volúmenes típicos. |
La diferencia en la tabla se explica principalmente por el año base seleccionado y cómo los precios se trasladan hacia adelante entre regiones y configuraciones. Al mantener el alcance limitado al valor separable de la válvula solenoide y al vincular el precio y el volumen a los impulsores de demanda observables, la estimación permanece trazable a insumos claros y puede repetirse cuando lleguen nuevos puntos de datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de válvulas solenoide?
El mercado de válvulas solenoide se sitúa en USD 4,79 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de válvulas solenoide?
Se proyecta que se expanda a una CAGR del 5,13%, alcanzando USD 6,16 mil millones en 2031.
¿Qué región lidera el mercado de válvulas solenoide?
Asia-Pacífico tiene la mayor participación con el 33,70% de los ingresos de 2025.
¿Qué segmento de aplicación crece más rápido?
Las plantas de salud y farmacéuticas registrarán una CAGR del 6,85% gracias a las inversiones en automatización y cumplimiento normativo.
¿Qué tendencia de materiales está influyendo en el diseño de las válvulas solenoide?
Los plásticos de ingeniería están ganando terreno a una CAGR del 7,30%, impulsados por los requisitos de EV ligeros y biofarmacéutica de un solo uso.
¿Por qué son importantes las válvulas habilitadas con IO-Link?
Proporcionan diagnósticos en tiempo real que apoyan el mantenimiento predictivo, reduciendo el tiempo de inactividad no planificado en las fábricas inteligentes.


 Sus datos están seguros y nunca se venden ni se comparten.

