
Tamaño y Participación del Mercado de Válvulas Industriales de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
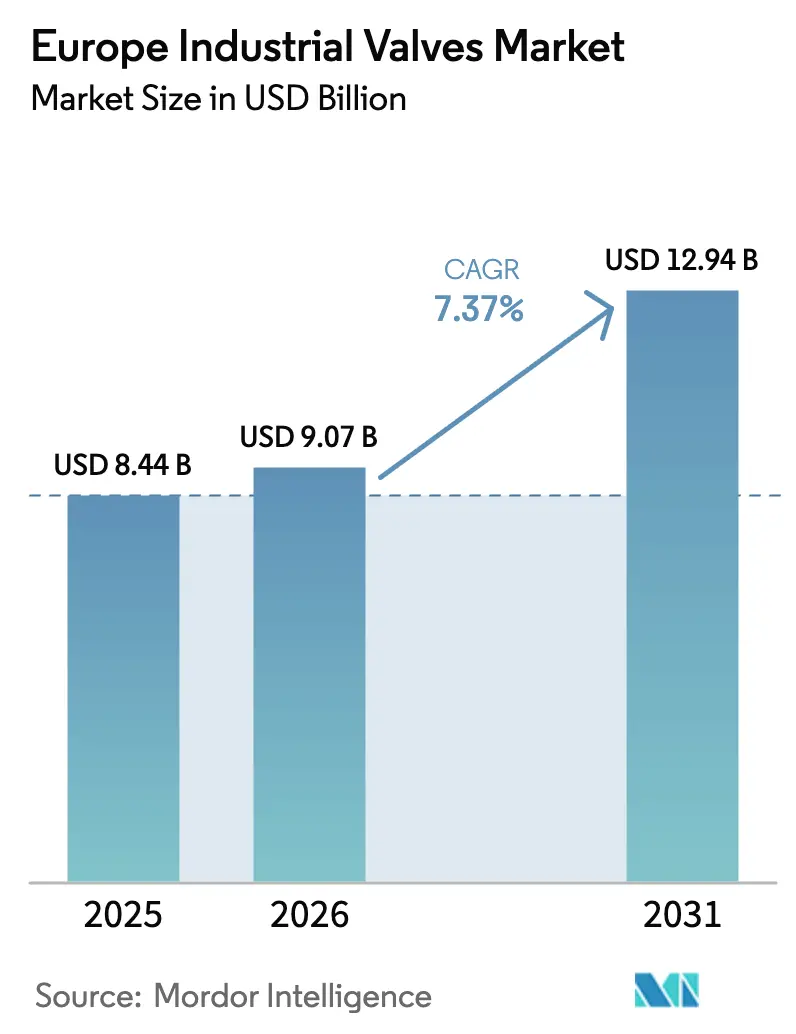
| Tamaño del mercado en el año base (2025) | 8.44 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.37 % |
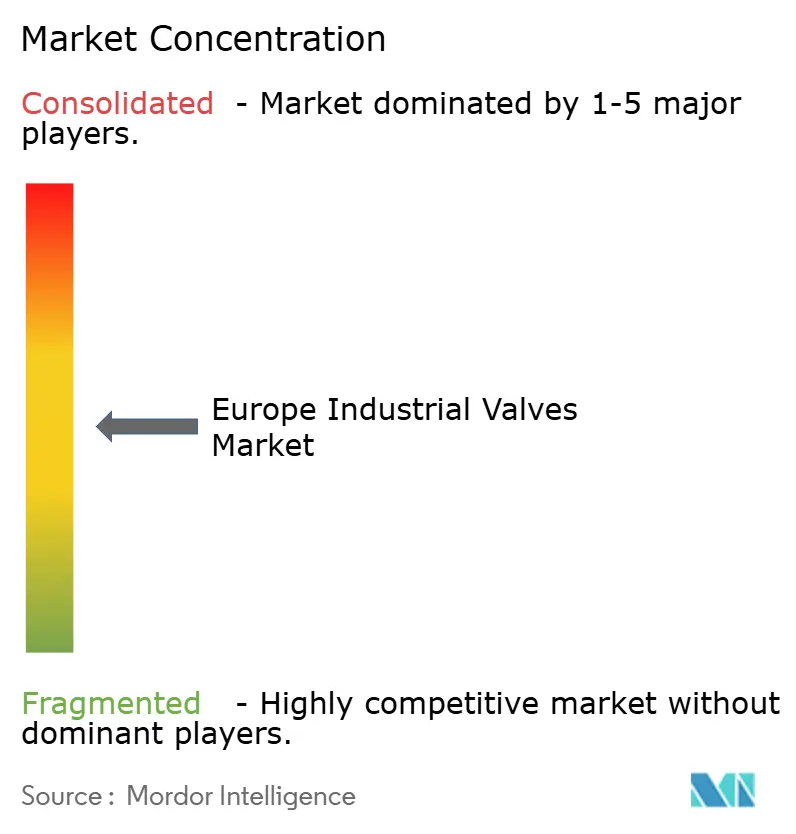
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Válvulas Industriales de Europa por Mordor Intelligence
El tamaño del mercado de válvulas industriales de Europa alcanzó USD 9,07 mil millones en 2026 y se proyecta que se expanda a USD 12,94 mil millones en 2031, lo que se traduce en una CAGR del 7,37% durante el período de pronóstico. El impulso proviene de los gasoductos de hidrógeno, las redes de captura de carbono y las adiciones de balance de planta de energía eólica marina que demandan dispositivos de control de flujo resistentes a la corrosión y herméticos. Los operadores están acelerando las modernizaciones para cumplir con los límites de emisiones fugitivas de la norma EN ISO 15848-1, mientras que las actualizaciones de gemelos digitales reducen el tiempo de inactividad no planificado y mitigan la escasez de mano de obra calificada en la región. Las preferencias de adquisición se inclinan hacia paquetes integrales de hardware-software-servicio, y la localización de la cadena de suministro europea está reformando los plazos de entrega y el abastecimiento de materiales. En conjunto, estas fuerzas sustentan una expansión sostenida de los ingresos del mercado de válvulas industriales de Europa.
Conclusiones Clave del Informe
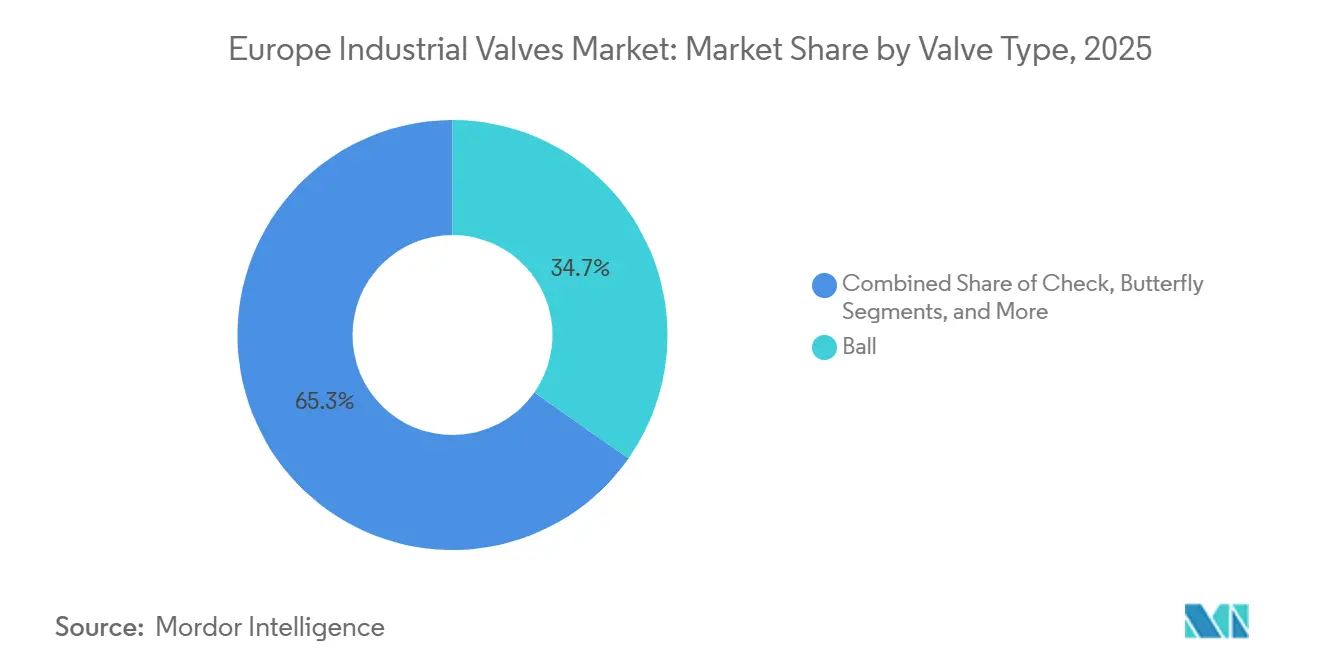
- Por tipo de válvula, las válvulas de bola lideraron con una participación del 34,73% en 2025 del mercado de válvulas industriales de Europa, mientras que se prevé que las válvulas de retención crezcan a una CAGR del 7,88% hasta 2031.
- Por tecnología de accionamiento, el accionamiento eléctrico representó el 39,74% de la participación del mercado de válvulas industriales de Europa en 2025, mientras que los sistemas electrohidráulicos registran la CAGR proyectada más alta del 7,93% hasta 2031.
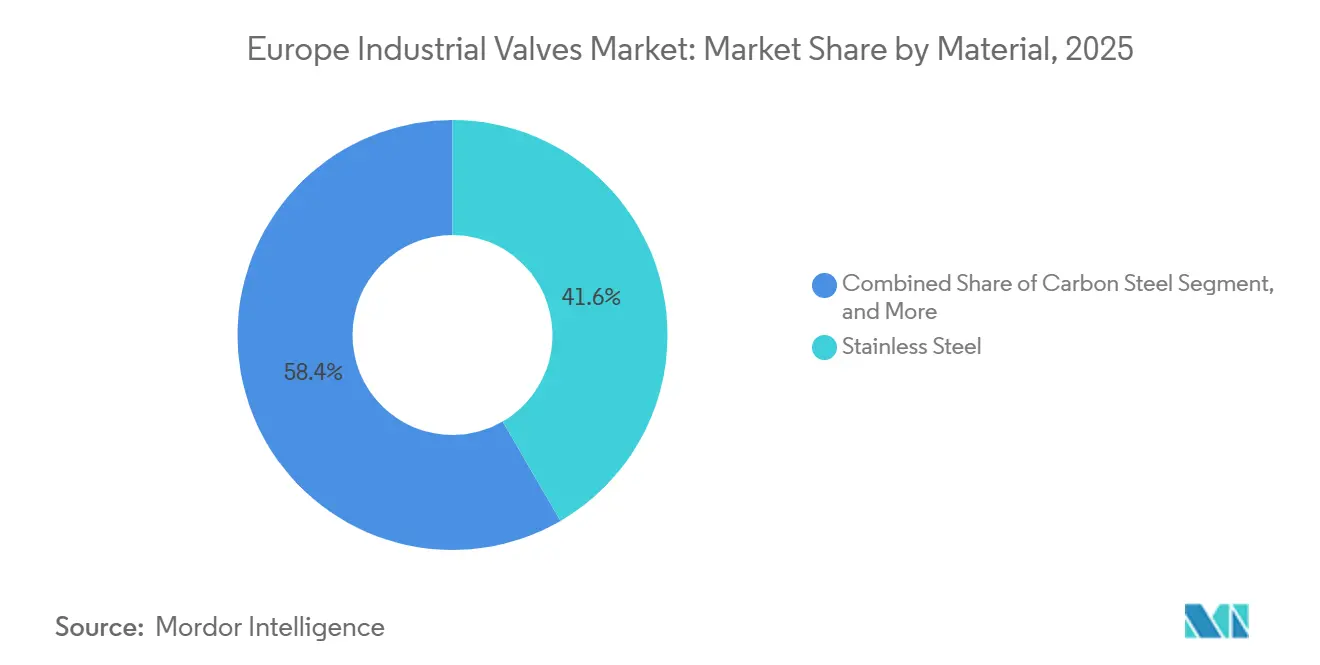
- Por material, el acero inoxidable representó el 41,63% del tamaño del mercado de válvulas industriales de Europa en 2025, mientras que los grados de aleación y criogénicos están previstos para expandirse a una CAGR del 8,21% de 2026 a 2031.
- Por usuario final, el petróleo y el gas contribuyeron con el 28,74% de los ingresos en 2025 del mercado de válvulas industriales de Europa, aunque las aplicaciones de energía y potencia avanzan a una CAGR del 7,78% hasta 2031.
- Por geografía, Alemania mantuvo una participación del 26,84% en 2025 del mercado de válvulas industriales de Europa, mientras que España está preparada para la CAGR más rápida del 8,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión del pipeline de proyectos de hidrógeno y CCUS después de 2026 | +1.8% | Alemania, Países Bajos, Noruega, con extensión a Polonia y España | Mediano plazo (2-4 años) |
| Normas obligatorias de detección de fugas y emisiones fugitivas (EN ISO 15848-1) | +1.2% | A nivel de la UE, con aplicación más estricta en Alemania, Francia y los países nórdicos | Corto plazo (≤ 2 años) |
| Programas de modernización digital para activos de control de flujo en instalaciones existentes | +1.0% | Alemania, Reino Unido, Francia, Italia (base industrial heredada) | Mediano plazo (2-4 años) |
| Aumento de la demanda de válvulas para balance de planta de energía eólica marina | +1.3% | Reino Unido, Alemania, Dinamarca, Países Bajos (corredores del Mar del Norte y el Báltico) | Mediano plazo (2-4 años) |
| Reactivación del CAPEX petroquímico europeo (2027–2030) | +0.9% | Bélgica, Países Bajos, Alemania (clúster Rin-Ruhr) | Largo plazo (≥ 4 años) |
| Aumento de las modernizaciones de calefacción urbana en Europa Central y Oriental y los países nórdicos | +0.7% | Polonia, República Checa, Finlandia, Suecia, Dinamarca | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Pipeline de Proyectos de Hidrógeno y CCUS después de 2026
Treinta y dos proyectos de infraestructura de hidrógeno designados bajo el esquema IPCEI Hy2Infra desbloquean EUR 5.200 millones (USD 5.880 millones) en ayudas estatales, creando demanda de aproximadamente 120.000 válvulas clasificadas para servicio de hidrógeno a 100 bar para 2030.[1]Comisión Europea, "Estrategia Industrial de Gestión del Carbono de la UE," energy.ec.europa.eu Las subastas H2Global de Alemania y la Estrategia Industrial de Gestión del Carbono de la UE añaden requisitos paralelos para diseños criogénicos y de dióxido de carbono supercrítico, especificaciones actualmente certificadas por solo seis fabricantes europeos. Las terminales de importación en Hamburgo y Wilhelmshaven ya especifican válvulas de bola a menos 33 °C, y los gasoductos transfronterizos de CO₂ ahora requieren válvulas de estrangulamiento con sello elastomérico resistentes a la corrosión por ácido carbónico. Los actuadores electrohidráulicos con retorno de resorte a prueba de fallos son preferidos para las estaciones de compresión no tripuladas, acelerando la adopción en el mercado de válvulas industriales de Europa.
Normas Obligatorias de Detección de Fugas y Emisiones Fugitivas
La norma EN ISO 15848-1 entró en vigor en enero de 2024, obligando a refinerías y plantas químicas a reemplazar o modernizar aproximadamente 400.000 válvulas heredadas para 2027.[2]Organización Internacional de Normalización, "EN ISO 15848-1," iso.org El monitoreo acústico en tiempo real, tal como se implementa a través de la plataforma RedRaven de Flowserve, alerta a los operadores antes de que las emisiones superen los límites de 10 ppm, ayudando a evitar multas de hasta EUR 500.000 (USD 565.000) por incidente. Los proveedores han respondido con empaquetaduras de carga viva y bonetes sellados con fuelles que añaden entre un 15 y un 25% a los costos iniciales, pero reducen drásticamente la mano de obra a lo largo de la vida útil. La urgencia de cumplimiento, especialmente en Alemania y Francia, está impulsando la demanda de diseños certificados en el mercado de válvulas industriales de Europa.
Programas de Modernización Digital para Instalaciones Existentes
Aproximadamente 8 millones de actuadores neumáticos instalados entre 1990 y 2010 carecen de diagnósticos digitales, lo que obliga a costosas rondas manuales. Las actualizaciones DeltaV de Emerson, compatibles con HART-IP y Ethernet-APL desde marzo de 2024, superponen inteligencia sin necesidad de recableado, reduciendo los costos de modernización en un 40%. El complejo de Ludwigshafen de BASF modernizó 12.000 válvulas con sensores inalámbricos, reduciendo las paradas no planificadas en un 18%. Con VDMA proyectando una escasez de 15.000 técnicos certificados para 2028, el análisis predictivo ha pasado de ser opcional a esencial, reforzando el mercado de válvulas industriales de Europa.
Demanda de Válvulas para Balance de Planta de Energía Eólica Marina
El Mar del Norte y el Mar Báltico albergaban 22 GW de energía eólica marina a finales de 2024, con 18 GW en construcción y puesta en servicio entre 2026 y 2029.[3]WindEurope, "Energía Eólica Marina en Europa: Tendencias Clave y Estadísticas 2024," windeurope.org Cada gigavatio necesita aproximadamente 1.200 válvulas resistentes a la corrosión para el control de paso, el agua de refrigeración y la supresión de incendios. El contrato de Hornsea 3 de Ørsted especificó válvulas de acero dúplex capaces de 10.000 ciclos anuales, tres veces la exigencia de las turbinas terrestres. Los gemelos digitales, como la plataforma OMNIplus de Siemens Gamesa, ayudan a programar el mantenimiento y reducir los costosos viajes en embarcaciones, reforzando el crecimiento en el mercado de válvulas industriales de Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Plazos de entrega EPC extendidos debido a las normas de localización de la cadena de suministro | -0.6% | A nivel de la UE, con impacto agudo en Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada para el mantenimiento de válvulas en Europa | -0.5% | Alemania, Reino Unido, Países Bajos, Polonia (clústeres industriales) | Mediano plazo (2-4 años) |
| Volatilidad de precios en níquel y aleaciones especiales | -0.4% | A nivel de la UE, con restricciones de traslado en licitaciones competitivas | Corto plazo (≤ 2 años) |
| Cumplimiento estricto de ciberseguridad por parte del usuario final que retrasa el despliegue de válvulas inteligentes | -0.3% | Sectores de infraestructura crítica: energía, agua, productos químicos (a nivel de la UE) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Plazos de Entrega EPC Extendidos por las Normas de Localización
La Ley de Materias Primas Críticas obliga al procesamiento doméstico del 40% del níquel, cromo y molibdeno para 2030, lo que lleva a los fabricantes a relocalizar fundiciones con mayores costos de mano de obra y energía. La expansión de EUR 45 millones de Flowserve en Essen añade capacidad, pero alarga los ciclos de entrega a 38 semanas para válvulas de acero inoxidable y de aleación de níquel. La trazabilidad bajo el Reglamento de Deforestación de la UE infla la carga administrativa, presionando a los proveedores más pequeños en el mercado de válvulas industriales de Europa.
Escasez de Mano de Obra Calificada para el Mantenimiento de Válvulas
Los datos de VDMA muestran que las jubilaciones superan a los aprendices en una proporción de tres a uno, dejando a Alemania con una escasez de 15.000 especialistas para 2028. La complejidad aumenta a medida que las válvulas inteligentes integran funciones de ciberseguridad exigidas por NIS2, aunque solo el 22% de los técnicos actuales puede solucionar problemas con los protocolos modernos. La dependencia provisional del análisis predictivo mitiga, pero no elimina, el riesgo, restringiendo el mercado de válvulas industriales de Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Válvula:
Las Válvulas de Retención Ganan Terreno en los Circuitos Críticos de EmisionesSe proyecta que las válvulas de retención crezcan a una CAGR del 7,88% hasta 2031, a medida que los operadores añaden prevención pasiva de reflujo para cumplir con las normas EN ISO 15848-1. Las válvulas de bola mantuvieron una participación del 34,73% en 2025, respaldadas por la simplicidad de un cuarto de vuelta en servicios de gas natural y productos químicos. Las válvulas de compuerta dominan las redes de agua de gran diámetro, aunque el accionamiento lento frena las perspectivas de automatización. Las válvulas de mariposa son preferidas para la calefacción urbana debido a sus perfiles de obturador delgados, mientras que las válvulas de globo continúan en funciones de estrangulamiento donde la modulación precisa compensa la mayor caída de presión. Los diseños pasivos de doble placa, que cierran más rápido que los de clapeta oscilante, reducen el golpe de ariete en los circuitos de refrigeración de la energía eólica marina.
El dominio de las válvulas de bola se ve reforzado por la compatibilidad con actuadores eléctricos y electrohidráulicos, cruciales para aplicaciones de hidrógeno y submarinas. Los modelos recientes con asiento metálico resisten la fragilización por hidrógeno durante más de 10.000 ciclos. Las válvulas de mariposa se benefician de elastómeros de alta temperatura que aumentan la vida útil en circuitos de agua caliente a 150 °C. Las válvulas de compuerta enfrentan dificultades, excepto en sistemas heredados donde los costos de reemplazo siguen siendo prohibitivos, mientras que las válvulas de seguridad especiales se someten a actualizaciones de tolerancia de asiento para reducir las fugas de hidrógeno.


Por Tecnología de Accionamiento:
Los Sistemas Electrohidráulicos Capturan Nichos en Alta Mar y NuclearLos actuadores electrohidráulicos registrarán una CAGR del 7,93%, favorecidos por el retorno de resorte a prueba de fallos y la alta densidad de par en la energía eólica marina, nuclear y la compresión de hidrógeno. El accionamiento eléctrico, con una participación del 39,74% en 2025, prospera gracias a la integración de posicionadores digitales y algoritmos predictivos. La operación manual persiste en zonas peligrosas donde el equipo a prueba de explosiones resulta prohibitivo en costos, mientras que las unidades neumáticas permanecen en plantas con infraestructura de aire heredada, pero enfrentan vientos en contra de eficiencia energética a largo plazo.
El diseño electrohidráulico IQ3 de Rotork elimina los circuitos hidráulicos centralizados, reduciendo el peso en cubierta un 30% en plataformas flotantes. La última serie eléctrica de Auma ofrece un 40% más de par por kilogramo, permitiendo el accionamiento directo de grandes válvulas de mariposa. La investigación de Fraunhofer indica que el cambio de actuadores neumáticos a eléctricos puede reducir la energía auxiliar entre un 8 y un 12%, acelerando las modernizaciones en la industria de válvulas industriales de Europa.
Por Material:
Los Grados de Aleación y Criogénicos Aumentan por la Demanda de Hidrógeno y GNLSe prevé que los grados de aleación y criogénicos escalen a una CAGR del 8,21%, impulsados por el hidrógeno licuado, el amoníaco y las terminales de GNL en el norte de Europa. El acero inoxidable lideró con una participación del 41,63% en 2025, equilibrando la resistencia a la corrosión y el costo para los sectores alimentario, farmacéutico y del agua. El acero al carbono sirve para circuitos de baja presión, mientras que los aceros de aleación de níquel dominan el servicio de hidrógeno a menos 253 °C especificado en las licitaciones H2Global de Alemania.
Las válvulas de Inconel de alta temperatura se están instalando en el reactor Flamanville 3 de Francia y en múltiples programas de reactores modulares pequeños, áreas donde el número de válvulas por megavatio es un 30% mayor que en las unidades convencionales. El uso de hierro fundido disminuye a medida que la Directiva revisada sobre el Agua Potable prohíbe los cuerpos de bronce con plomo, orientando a los compradores municipales hacia opciones de hierro dúctil o revestidas de polímero.
Por Industria de Usuario Final:
Energía y Potencia Lidera el Crecimiento en Nuclear y RenovablesSe prevé que las aplicaciones de energía y potencia, incluidos los reinicios nucleares, los reactores modulares pequeños y el balance de planta de la energía eólica marina, crezcan a una CAGR del 7,78%, superando al petróleo y al gas, que mantuvo una participación del 28,74% en 2025. El giro de Europa hacia la seguridad energética genera demanda de válvulas para 180.000 unidades para 2030, abarcando circuitos de inyección de seguridad, refrigeración y compresión de hidrógeno. Los productos químicos y petroquímicos experimentan una modesta recuperación, con inversiones de EUR 3.200 millones anunciadas en 2024.
Las empresas de servicios de agua y aguas residuales integran válvulas inteligentes para reducir el agua no contabilizada, mientras que los procesadores de alimentos y bebidas adoptan actuadores higiénicos para la automatización basada en recetas. Las plantas de pasta y papel modernizan válvulas de globo de alta temperatura en los circuitos de licor negro para cumplir con normas de emisiones más estrictas, estabilizando la demanda a pesar de los volúmenes de producción estancados.
Análisis Geográfico
Mercado Alemán de Válvulas Industriales
Alemania contribuyó con el 26,84% al mercado europeo de válvulas industriales en 2025, impulsado por la industria química del corredor del Rin, las cadenas de suministro del sector automotriz y los parques eólicos del Mar del Norte. La demanda se inclina hacia las retrofits; el 62% de las ventas de 2025 correspondieron a mantenimiento, reparación y operaciones (MRO) en lugar de proyectos desde cero. Las válvulas criogénicas para importaciones de amoníaco en Hamburgo y Wilhelmshaven ilustran las especificaciones cambiantes, aunque una inminente escasez de técnicos ensombrece la capacidad de mantenimiento.
Mercado Español de Válvulas Industriales
España está posicionada para registrar la CAGR más rápida del 8,02% hasta 2031. Su Hoja de Ruta Nacional del Hidrógeno tiene como objetivo 11 GW de electrolizadores, lo que requiere 40.000 válvulas de alta pureza. El gasoducto submarino H2Med, respaldado por subvenciones de 350 millones de EUR, añadirá 8.000 válvulas homologadas para hidrógeno y consolidará una cadena de suministro local de alta presión.
Mercados Europeos más Amplios
El Reino Unido, Francia, Italia y el conjunto nórdico-CEE representan el 73,16% restante. El pipeline de energía eólica marina de 18 GW del Reino Unido y la construcción nuclear de Hinkley Point C garantizan la demanda de 25.000 válvulas de seguridad crítica. El programa de extensión de vida útil de los reactores de Francia requiere válvulas de Inconel con calificación sísmica, e Italia añadió 1.200 unidades criogénicas en la FSRU de Piombino en 2024. Las mejoras en las redes de calefacción urbana en Polonia y Finlandia impulsan aún más las sustituciones de válvulas en el mercado europeo de válvulas industriales.
Panorama regulatorio
Las válvulas industriales vendidas en toda Europa funcionan bajo las normas de seguridad y conformidad de productos de la UE, con la Directiva de Equipos a Presión (PED 2014/68/UE) como marco central para las válvulas sometidas a presión y sus conjuntos asociados, y la Directiva ATEX 2014/34/UE que cubre las válvulas destinadas a atmósferas potencialmente explosivas. Cuando las válvulas se integran en equipos más amplios, también se aplica la Directiva de Máquinas (2006/42/CE), lo que condiciona la documentación, las evaluaciones de riesgo y los procesos de marcado CE para skids OEM y sistemas empaquetados.
El cumplimiento se materializa mediante normas armonizadas utilizadas para la verificación de diseño y las pruebas, incluidas EN 12266-1:2012 y EN ISO 5208 para pruebas de presión y aceptación, y EN 12516-1/2/4 para la resistencia de diseño de la carcasa. En el aspecto operativo, los requisitos de emisiones fugitivas de la norma EN ISO 15848-1 se hicieron exigibles en enero de 2024 en muchas especificaciones de usuarios finales, lo que aceleró la actividad de sustitución y modernización de empaquetaduras certificadas de baja fuga y diseños con sello de fuelle en refinerías y plantas químicas.
Análisis de la cadena de valor
La cadena de valor de las válvulas industriales en Europa comienza con metales y componentes en fases previas (piezas fundidas/forjadas, vástagos, resortes, sellos y empaquetaduras, y electrónica para posicionadores y sensores), seguida del mecanizado, tratamiento de superficies, montaje y pruebas funcionales conforme a los requisitos de PED/ATEX y las normas armonizadas. Las etapas posteriores incluyen la ingeniería de proyecto para el dimensionamiento y la selección de materiales para hidrógeno, CO2, vapor y medios corrosivos, paquetes de documentación y trazabilidad (comúnmente certificación EN 10204 3.1 y seguimiento por número de colada), y la distribución a través de OEM, EPC y distribuidores regionales, con una parte sustancial del volumen vinculada al servicio de MRO para activos instalados.
Los requisitos de localización de la cadena de suministro y de trazabilidad están influyendo en las decisiones de compra y producción, en particular para los componentes de acero forjado y fundido, donde las limitaciones de capacidad amplían los plazos de entrega. Para gestionar la variabilidad logística y reducir el riesgo de entrega para los compradores, los proveedores y socios de canal están aumentando el inventario local de tamaños de alta rotación, favoreciendo configuraciones estandarizadas frente a construcciones a medida, y ampliando el mecanizado y las pruebas internas para que los conjuntos puedan completarse más cerca de los mercados finales y respaldarse con repuestos y servicio de campo más rápidos.
Panorama Competitivo
El mercado de válvulas industriales de Europa está moderadamente concentrado, ya que los cinco principales proveedores, Emerson, Flowserve, Schlumberger-Cameron, Pentair e IMI, poseen colectivamente la mayor parte de la participación, dejando espacio para especialistas como SAMSON, KLINGER, ARI-Armaturen y Spirax-Sarco. Las estrategias convergen en torno al análisis de gemelos digitales, redes de servicio localizadas y certificación para servicio de hidrógeno y captura de carbono. La adquisición de Branson Ultrasonics por parte de Emerson y la adquisición de la red de servicios de Velan por parte de Flowserve ejemplifican los movimientos hacia ofertas integradas de hardware-software-servicio que reducen los costos totales de propiedad hasta en un 20%.
Los competidores más pequeños están aprovechando la experiencia en cumplimiento normativo para desafiar a los titulares; las válvulas de control certificadas SIL 3 de SAMSON, lanzadas en abril de 2024, integran lógica de seguridad funcional que simplifica el cumplimiento de IEC 61508 y reduce las horas de ingeniería para los sistemas instrumentados de seguridad en un 30%, una propuesta de valor que resuena entre los usuarios finales de los sectores químico y farmacéutico que enfrentan rigurosas auditorías de gestión de seguridad de procesos. La Directiva NIS2, que entró en vigor en octubre de 2024 y exige la ciberseguridad por diseño para todos los lazos de control de infraestructura crítica, está creando un mercado de dos niveles, ya que los proveedores que pueden demostrar el cumplimiento de IEC 62443 para actuadores y posicionadores en red están captando contratos premium, mientras que aquellos sin arquitecturas de ciberseguridad certificadas quedan relegados a aplicaciones manuales o neumáticas con márgenes más bajos.
Entre los nuevos actores disruptivos se encuentran empresas emergentes nativas digitales como la filial de análisis de válvulas de Festo, que utiliza algoritmos de aprendizaje automático entrenados con conjuntos de datos de 10 millones de ciclos de válvulas para predecir modos de fallo con 6 a 9 meses de antelación, lo que permite un mantenimiento basado en condiciones que reduce el inventario de repuestos en un 25%. Sin embargo, la adopción tecnológica está limitada por la base instalada de actuadores neumáticos heredados, que asciende a aproximadamente 8 millones de unidades en las industrias de procesos europeas y representa una oportunidad de modernización de varios miles de millones de euros que se desarrollará durante la próxima década a medida que los operadores equilibren los mandatos de ciberseguridad, la escasez de mano de obra y las restricciones del presupuesto de capital.
Líderes de la Industria de Válvulas Industriales de Europa
Danfoss A/S
Sirca International
Emerson Electric Co.
Schlumberger Limited
Flowserve Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Válvulas Industriales
- Emerson Electric Co.
- Flowserve Corporation
- Schlumberger Ltd.
- Danfoss A/S
- Pentair plc
- Bray International, Inc.
- Alfa Laval AB
- Crane Company
- Eaton Corporation plc
- KITZ Corporation
- The Weir Group PLC
- Velan Inc.
- Metso Oyj
- Sirca International
- Spirax-Sarco Engineering plc
- SAMSON AG
- SMC Corporation
- Parker-Hannifin Corporation
- Leser GmbH and Co. KG
- Böhmer GmbH
- AVK Holding A/S
- AKO Armaturen and Separationstechnik GmbH
- KLINGER Fluid Control GmbH
- ITT Inc.
- Ari-Armaturen Albert Richter GmbH and Co. KG
Lea el análisis de las empresas de válvulas industriales europa

Oportunidades de mercado y perspectivas futuras
Las carteras de proyectos de hidrógeno, CCUS, eólica marina y nuclear están generando demanda de válvulas y actuadores certificados diseñados para un rendimiento de baja fuga, resistencia a la corrosión y operación crítica para la seguridad, con un impulso adicional de los programas de modernización de instalaciones existentes que introducen detección y diagnóstico para activos neumáticos heredados. El gasoducto de hidrógeno H2Med, por ejemplo, otorgó un pedido de 28 millones de USD en noviembre de 2025 para válvulas de control seguras según IEC 62443, mientras que los operadores de eólica marina están especificando paquetes de válvulas resistentes a la corrosión de mayor ciclo para sistemas de balance de planta.
Los movimientos competitivos en 2026 subrayan dónde están invirtiendo los proveedores para captar esta demanda. Flowserve completó su adquisición de 490 millones de USD de la División de Válvulas de Trillium Flow Technologies en junio de 2026 para ampliar su capacidad en válvulas y actuadores de misión crítica en energía y otros mercados finales de infraestructura energética, y Danfoss anunció en julio de 2026 un acuerdo para adquirir Alfagomma (con cierre previsto para el cuarto trimestre de 2026) para ampliar su plataforma de transporte de fluidos. Junto con el crecimiento de MRO impulsado por el cumplimiento de EN ISO 15848-1 y las limitaciones de mano de obra, las oportunidades se centran en paquetes llave en mano de hardware-software-servicio, huellas de suministro y servicio localizadas, y arquitecturas de producto estandarizadas que acortan los ciclos de entrega mientras conservan la documentación de PED/ATEX y ciberseguridad.
Recent Industry Developments in Mercado Europeo de Válvulas Industriales
- Junio de 2026: Flowserve Corporation completó la adquisición de la División de Válvulas de Trillium Flow Technologies. La adquisición cierra el acuerdo de 490 millones de USD de Flowserve para ampliar su presencia en los mercados de generación de energía nuclear y tradicional. Fortalece la cartera de posventa y de proyectos en válvulas de misión crítica de alto margen para mercados finales de energía.
- Junio de 2026: Danfoss A/S lanzó la válvula de carrete CVG 8 para aplicaciones hidráulicas de bajo caudal en Europa y Asia-Pacífico. La CVG 8 añade soluciones hidráulicas modulares y escalables para automatización y maquinaria móvil. Mejora la huella de fabricación regional y respalda el crecimiento en los segmentos automotriz y de automatización industrial.
- Abril de 2026: Emerson Electric Co lanzó la válvula de acondicionamiento de vapor Fisher SVX para sistemas de bypass de turbinas en centrales de ciclo combinado. La válvula introduce tecnología de acondicionamiento de vapor de nueva generación para la eficiencia de generación de energía. Amplía la cartera de Emerson en sistemas críticos de vapor y permite una mayor fiabilidad para los desarrolladores de CCPP.


Mercado Europeo de Válvulas Industriales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por las válvulas industriales vendidas para funciones de control de flujo en sistemas de proceso y servicios públicos en Europa, incluyendo instalaciones nuevas y demanda de sustitución, y se contabiliza al precio de venta del fabricante y del canal.
Exclusiones de alcance: excluimos las válvulas de fontanería puramente residenciales y los accesorios muy pequeños y no industriales que no están especificados para servicio industrial de presión, temperatura o corrosión.
Descripción general de la segmentación
- Por Tipo de Válvula
- Globo
- Bola
- Mariposa
- Compuerta
- Tapón
- Retención
- Seguridad / Alivio
- Otros Tipos de Válvulas
- Por Tecnología de Accionamiento
- Manual
- Eléctrico
- Neumático
- Hidráulico
- Electrohidráulico
- Por Material
- Acero al Carbono
- Acero Inoxidable
- Aleaciones y Aleaciones Criogénicas
- Hierro Fundido y Hierro Dúctil
- Por Industria de Usuario Final
- Petróleo y Gas
- Energía y Potencia (incl. Nuclear y Balance de Planta de Renovables)
- Productos Químicos y Petroquímicos
- Agua y Aguas Residuales
- Alimentos y Bebidas
- Pasta y Papel
- Otras Industrias de Usuario Final
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la elaboración de un mapa de demanda claro por actividad de uso final en Europa, y luego vincula esa actividad con activos que dependen intensivamente de válvulas y ciclos de mantenimiento. Utilizamos fuentes públicas para establecer los límites externos antes de someter los supuestos a pruebas de resistencia en entrevistas.
Consultamos fuentes de acceso libre como las series de producción industrial de Eurostat, los flujos comerciales de UN Comtrade para los códigos HS relacionados con válvulas, publicaciones de política energética e hidrógeno de la UE, y normas y guías relacionadas con emisiones fugitivas (por ejemplo, EN ISO 15848-1). Para las verificaciones cruzadas, también utilizamos informes anuales de empresas, presentaciones a inversores, y actualizaciones de asociaciones sectoriales y prensa de buena reputación, además de suscripciones de pago selectivas para datos financieros de empresas e inteligencia comercial a nivel de envíos cuando ayuda a validar direccionalmente. Las fuentes documentales enumeradas aquí son solo ilustrativas, y se utilizaron muchos otros documentos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Los datos primarios se obtuvieron mediante entrevistas con expertos y encuestas estructuradas con fabricantes de válvulas, distribuidores, partes interesadas de EPC y mantenimiento, y grandes usuarios finales en los principales mercados europeos. Estas conversaciones nos ayudaron a confirmar cómo evolucionan los precios con los costos de las aleaciones, cómo el calendario de los proyectos desplaza los pedidos, y dónde difiere la mezcla de posventa frente a proyectos según la industria, lo que luego ajustó los supuestos utilizados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | CXOs: 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 16% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la producción industrial, la actividad de infraestructura energética e hídrica, y los ciclos de capex se traducen en fondos de demanda de válvulas por uso final y aplicación (compras de proyectos frente a reemplazo por mantenimiento), y luego se convierten en valor mediante bandas de precios típicas. Para mantenerlo fundamentado, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por volúmenes unitarios según los principales tipos de válvulas, verificaciones de canales de distribución y desgloses de ingresos de proveedores compartidos en entrevistas, y luego ajustamos las participaciones cuando aparecen brechas.
Los datos clave utilizados en el modelo incluyen las líneas de tendencia de la producción industrial, el calendario de la cartera de proyectos en energía e industrias de proceso, la intensidad de reemplazo vinculada a los ciclos de parada de planta, los cambios en la combinación de materiales hacia el acero inoxidable y las aleaciones especiales, y la adopción de actuación que modifica los precios de venta promedio. La previsión se apoya en el análisis de escenarios, donde se discuten con los participantes de la industria casos de calendario de proyectos base, más rápido y más lento, y luego se aplican a los factores de demanda, antes de converger en una única previsión central. Cuando una serie de datos de un país o uso final está incompleta, la complementamos utilizando la intensidad comercial, la densidad comparable de plantas y las proporciones verificadas en entrevistas, para no sobreajustar muestras pequeñas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que la cifra final no dependa de un único conjunto de datos. Los resultados del modelo se comparan con señales independientes como los flujos comerciales, la dirección conocida del capex en los mercados finales y los comentarios reportados sobre el negocio de válvulas en informes, y luego se revisa línea por línea cualquier variación importante.
Antes de la aprobación final, los supuestos se vuelven a probar con preguntas de seguimiento cuando los precios, el crecimiento o la combinación parecen no coincidir con lo que describieron los encuestados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican la demanda o los precios. Justo antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la perspectiva más actual disponible.
Tamaño del mercado europeo de válvulas industriales según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las válvulas industriales en Europa pueden variar más de lo que esperan los compradores, incluso cuando todos utilizan palabras similares para describir el espacio. Las diferencias generalmente provienen de lo que se cuenta como industrial, si se incluyen los servicios y los paquetes de automatización, y de cómo se trata el precio durante períodos volátiles de costos de insumos.
La tabla de referencia muestra una amplia dispersión que se explica principalmente por decisiones de alcance y de cadena de valor. En el modelo de Mordor Intelligence, solo se contabilizan las válvulas de servicio industrial utilizadas en sistemas de proceso y servicios públicos, mientras que las categorías adyacentes de fontanería y las amplias categorías de "todas las válvulas" se mantienen excluidas incluso cuando se venden a través de canales similares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,44 mil millones de USD (2025) | |
| Asociación Sectorial A | 5,20 mil millones de USD (2024) | Esta cifra se acerca más a una perspectiva de exportación manufacturera y ventas del productor (fuertemente anclada a un país productor principal), por lo que puede subestimar el consumo en toda Europa y el mercado de posventa impulsado por la base instalada. |
| Publicación Comercial B | 19,17 mil millones de USD (2025) | Esta estimación parece seguir un paraguas de válvulas más amplio que puede mezclar la demanda industrial con aplicaciones no industriales y puede aplicar un ASP combinado más alto al incorporar sistemas empaquetados y componentes adicionales. |
En conjunto, la comparación sugiere que las mayores brechas provienen de mezclar señales del lado del productor con el consumo, y de ampliar el alcance más allá de los casos de uso de servicio industrial. Nuestro enfoque se mantiene trazable a la actividad del mercado final, al comportamiento realista de reemplazo y a una lógica de precios claramente establecida, lo que facilita la reproducción y verificación del valor final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de válvulas industriales de Europa en 2026 y qué tasa de crecimiento se espera?
El mercado se sitúa en USD 9.070 millones en 2026 y se prevé que registre una CAGR del 7,37% para alcanzar USD 12.940 millones en 2031.
¿Qué tipo de válvula tiene la mayor participación?
Las válvulas de bola lideraron con una participación de ingresos del 34,73% en 2025, principalmente debido a la facilidad de un cuarto de vuelta y el sellado bidireccional.
¿Qué impulsa el rápido crecimiento de España?
La hoja de ruta del hidrógeno de España y el gasoducto H2Med están catalizando la demanda de válvulas de alta presión y criogénicas, respaldando una CAGR del 8,02% hasta 2031.
¿Por qué los actuadores electrohidráulicos están ganando terreno?
Combinan alta densidad de par con retorno de resorte a prueba de fallos, lo que los hace ideales para turbinas eólicas marinas y circuitos de seguridad nuclear.
¿Cómo están afectando las políticas de la UE a las cadenas de suministro?
La Ley de Materias Primas Críticas y los mandatos de localización extienden los plazos de entrega EPC, pero mejoran la resiliencia a largo plazo al relocalizar la fundición y la forja.
Última actualización de la página el:



