
Tamaño y Participación del Mercado de Soda Ash
Análisis del Mercado de Soda Ash por Mordor Intelligence
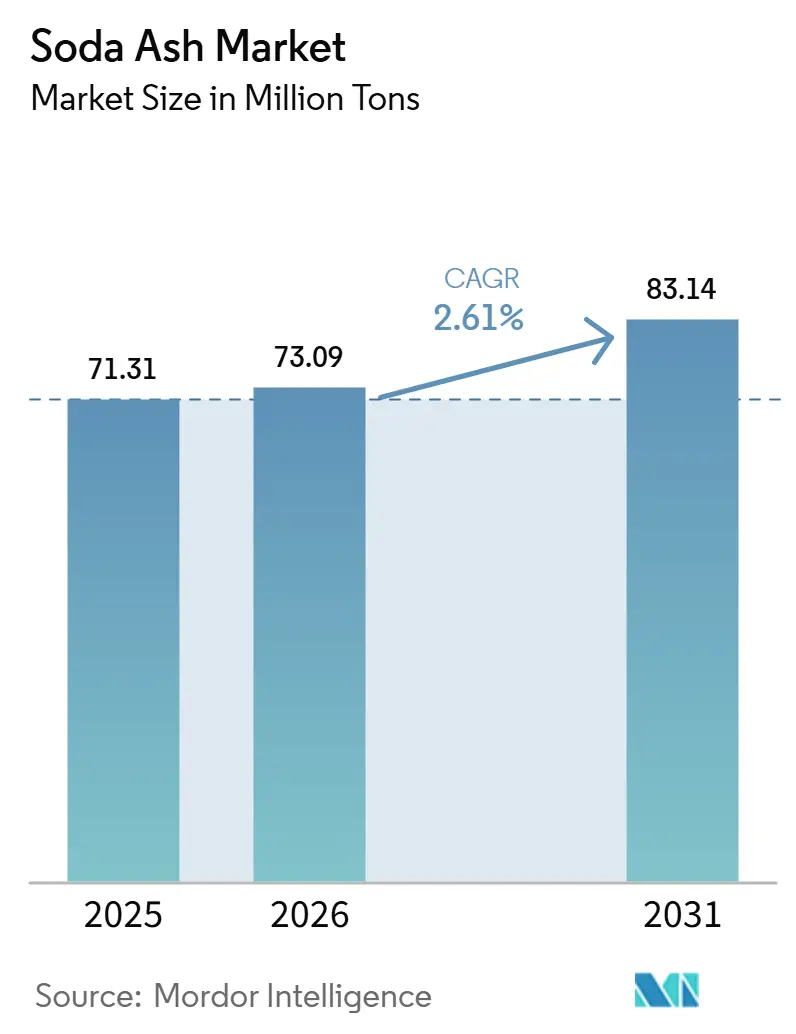
El tamaño del mercado de soda ash fue valorado en 73,09 millones de toneladas en 2026 y se estima que crecerá desde 75 millones de toneladas en 2027 hasta alcanzar 83,66 millones de toneladas para 2032, con un CAGR del 2,21% durante el período de pronóstico (2027-2032).
La demanda proveniente del vidrio y los productos sólidos de lavandería en India se combina con las adiciones de capacidad de carbonato de litio para ampliar el consumo industrial. Las ventajas de costo de la producción natural pueden contribuir a expandir el suministro viable, mientras que las obligaciones de carbono y la incertidumbre en el transporte marítimo complican las condiciones en que se atiende a los usuarios industriales. Los elevados precios del gas y la débil demanda de vidrio de envases limitan la contribución de Europa, moderando la expansión desde operaciones consumidoras más recientes en otras regiones. Los productores naturales de bajo costo están, en consecuencia, mejor posicionados para atender a los compradores de vidrio, detergentes y litio que los proveedores sintéticos expuestos a costos sustanciales de energía y carbono.
Conclusiones Clave del Informe
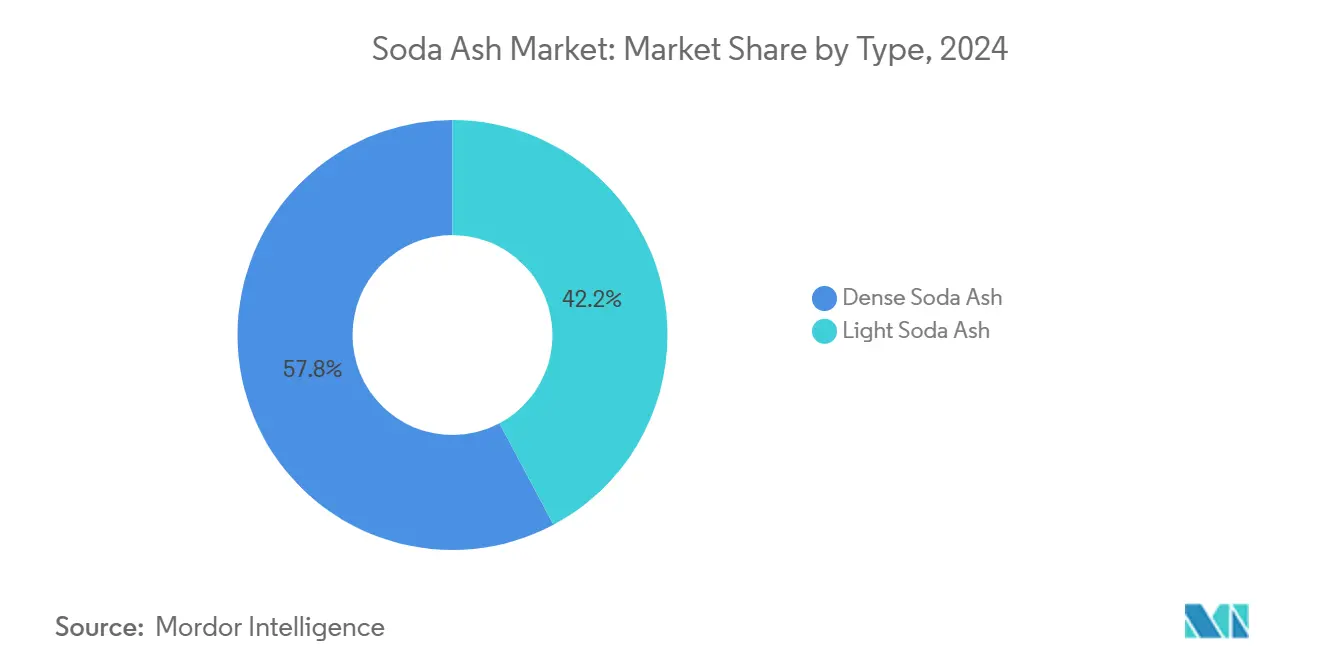
- Por tipo, la soda ash densa lideró con una cuota del mercado de soda ash del 57,22% en 2026, mientras que se prevé que la soda ash ligera crezca más rápido con un CAGR del 3,55% durante 2027-2032.
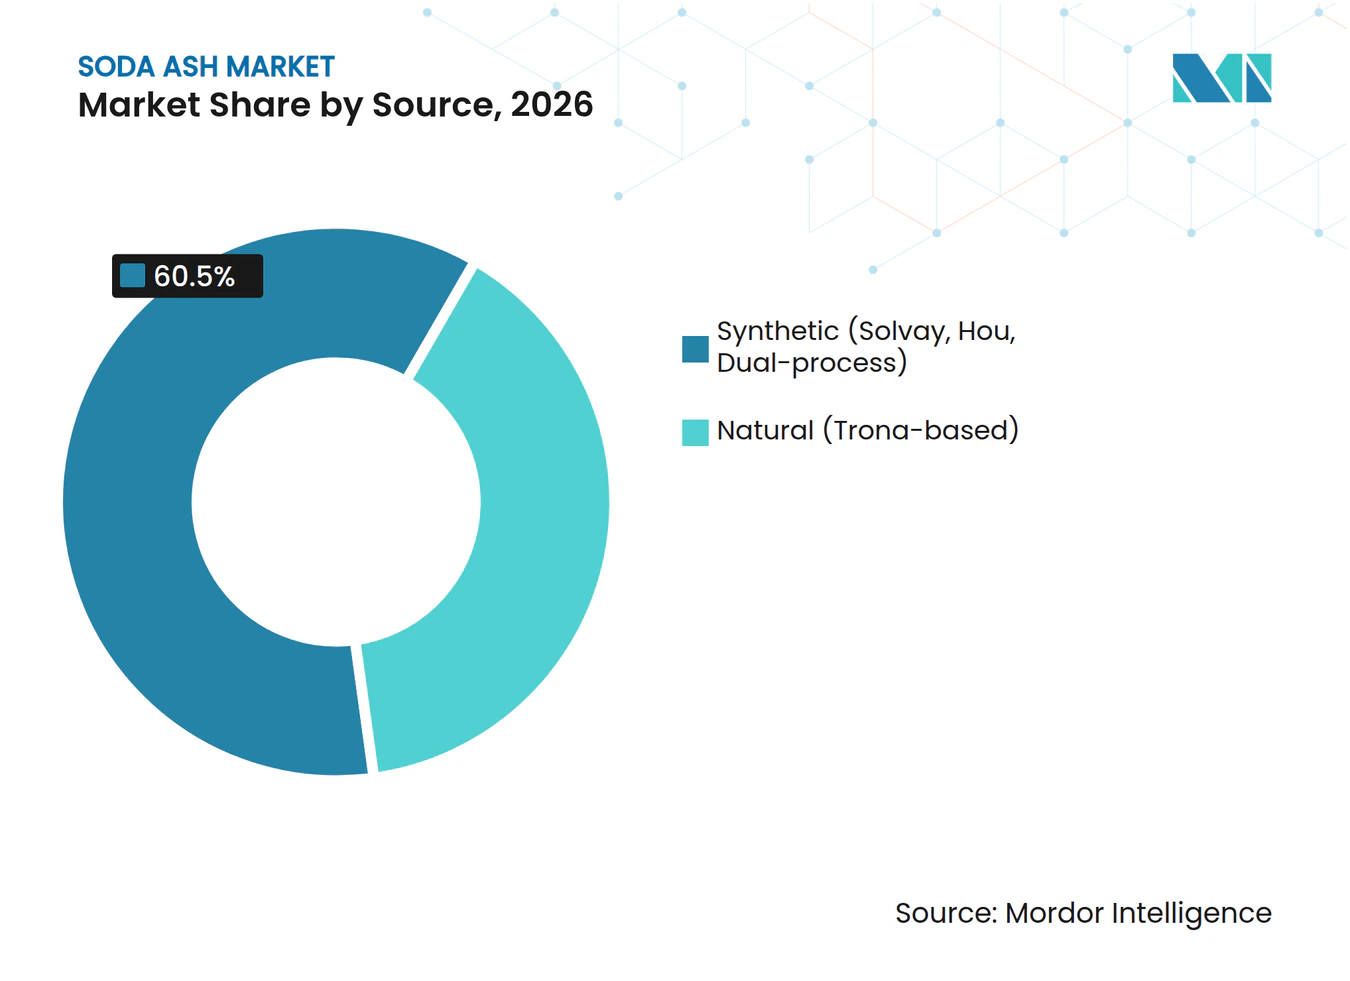
- En cuanto a las fuentes de producción, la soda ash sintética mantuvo una cuota del 60,5% del tamaño del mercado de soda ash en 2026, y se prevé que la soda ash natural a base de trona crezca más rápido con un CAGR del 3,8% durante 2027-2032.
- La fabricación de vidrio lideró las aplicaciones con el 51,48% del consumo en 2026, mientras que se prevé que el tratamiento de agua registre el CAGR más rápido del 4,6% durante 2027-2032.
- Entre las industrias de usuarios finales, la construcción y edificación representó el 37,61% del consumo en 2026, mientras que se prevé que la energía renovable, que abarca el vidrio para paneles solares fotovoltaicos y las baterías, crezca más rápido con un CAGR del 4,75% durante 2027-2032.
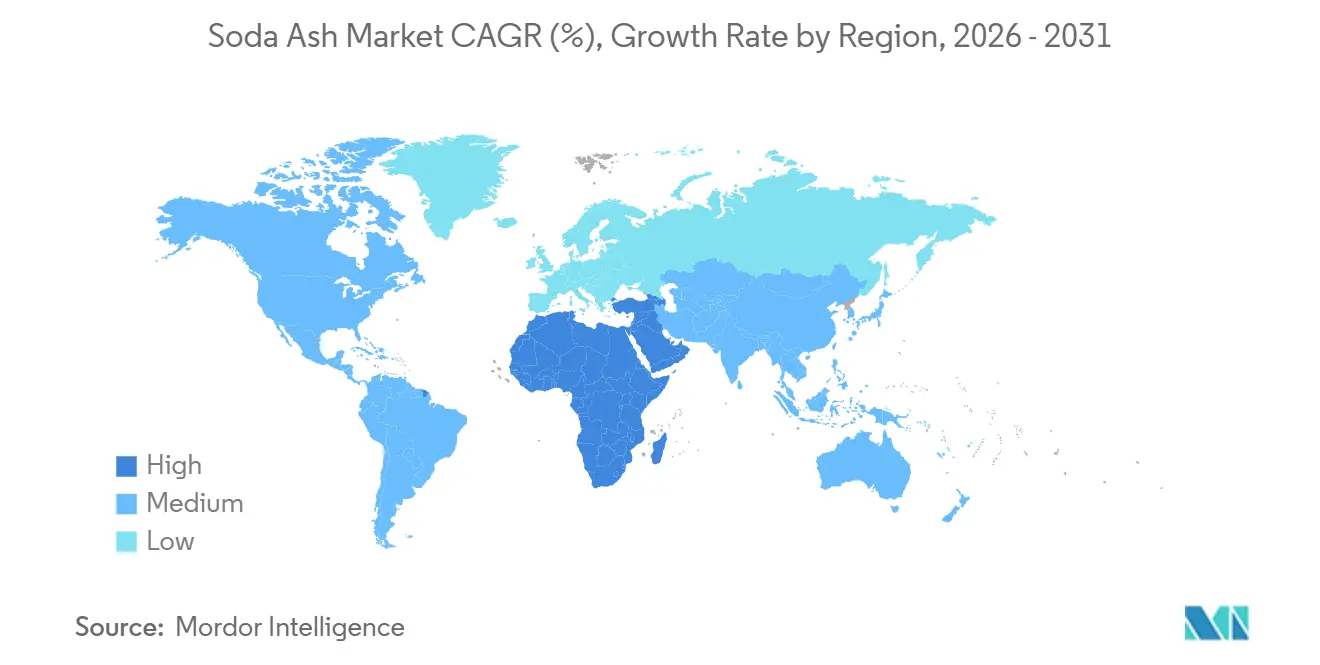
- Geográficamente, Asia-Pacífico mantuvo el 43,37% del consumo en el mercado de soda ash en 2026, con Oriente Medio y África previsto para crecer más rápido con un CAGR del 3,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de vidrio plano, de envases y solar | +1.5% | Europa, India y Estados Unidos | Mediano plazo (2-4 años) |
| Recuperación de los detergentes en polvo en las economías emergentes | +0.6% | Asia-Pacífico, particularmente India | Corto plazo (≤ 2 años) |
| Adiciones de capacidad en carbonato de litio (baterías para vehículos eléctricos) | +0.8% | Argentina y China | Mediano plazo (2-4 años) |
| Transición de soda ash sintética a natural (ESG, costo) | +0.5% | China, Türkiye y Estados Unidos | Mediano plazo (2-4 años) |
| Usos emergentes en almacenamiento de energía de iones de sodio y térmica | +0.2% | Asia-Pacífico, particularmente China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de vidrio plano, de envases y solar
La demanda de vidrio sostiene el consumo de soda ash tanto a través de los usos establecidos en envases como de la actividad adicional de fabricación solar. Las ventas de vidrio solar en el extranjero de Xinyi Solar aumentaron un 36% en 2025, lo que la empresa atribuyó principalmente al aumento de la demanda en los Estados Unidos e India tras la puesta en marcha de nueva capacidad de módulos solares en esos países. Esa conexión hace que las ubicaciones de fabricación aguas abajo sean comercialmente relevantes junto con la ubicación de la producción de vidrio en sí. FEVE, una asociación europea de la industria del vidrio, informó que la producción y las ventas de vidrio para envases en Europa aumentaron en 2025.[1] La producción de vidrio para envases de alimentos y bebidas de los miembros de FEVE creció un 2% en tonelaje y unidades en 2025, pero no había compensado completamente la contracción de 2023-2024. Los proveedores, por tanto, se enfrentan a una modesta mejora en el vidrio para envases junto con el canal de expansión separado creado por la puesta en marcha de módulos.
Recuperación de los detergentes en polvo en las economías emergentes
Los fabricantes de detergentes utilizan soda ash para la química de limpieza, lo que hace que las mejoras en los formatos de lavandería establecidos sean relevantes para la demanda de ingredientes. El carbonato de sodio se utiliza ampliamente como agente de construcción en detergentes para ropa, aportando alcalinidad y ablandando el agua al precipitar los minerales de dureza. En India, Hindustan Unilever señaló que las barras y los polvos de su negocio de Lavado de Ropa mantuvieron su incremento durante el trimestre finalizado el 30 de junio de 2026. El resultado combinado de barras y polvos sitúa la oportunidad india en los formatos de lavado sólido establecidos. Dado que el papel de agente de construcción se encuentra dentro de las formulaciones de detergentes, la demanda de ingredientes sigue las ventas de productos de lavandería en lugar de únicamente los calendarios de puesta en marcha de plantas industriales.
Adiciones de capacidad en carbonato de litio (baterías para vehículos eléctricos)
La capacidad de carbonato de litio añade una salida industrial para la soda ash donde los productores utilizan la ruta de conversión de cloruro de litio. El litio recuperado como cloruro de litio puede convertirse en carbonato de litio añadiendo soda ash, seguido de lavado y secado para obtener calidad de grado batería. El proyecto Fase 1 de Tres Quebradas Salar de Zijin Mining en Argentina, con una capacidad anual de carbonato de litio de 20.000 toneladas métricas, inició su producción en septiembre de 2025. A finales de 2025, el proyecto de minería y procesamiento Xiangyuan de Zijin y la planta de fundición de carbonato de litio de grado batería de apoyo en Hunan, China, completaron su construcción e iniciaron la producción. La planta puede producir 30.000 toneladas métricas anuales tras alcanzar la capacidad designada, y su diseño de Fase I de diciembre de 2023 incluyó recipientes de precipitación de litio y equipos de solución de soda ash. El diseño de Hunan vincula la adición de capacidad a una posible salida de soda ash, con las ventas de reactivos dependientes del rendimiento operativo en lugar de la capacidad de litio instalada únicamente.
Transición de soda ash sintética a natural (ESG, costo)
Los menores costos de producción pueden ampliar el rango de precios en los que el suministro de soda ash natural sigue siendo comercialmente viable. En el mercado de soda ash de 2025, los productores de China, Türkiye y los Estados Unidos se beneficiaron de costos de producción relativamente bajos y de menores impactos ambientales asociados con la soda ash natural. El Servicio Geológico de los Estados Unidos informó que la producción sintética típicamente consumía más energía y tenía un mayor costo. El Servicio Geológico de los Estados Unidos estimó la producción natural global redondeada en 19 millones de toneladas métricas en 2025, en comparación con 18,4 millones de toneladas métricas en 2024. La producción sintética estimada fue de 52 millones de toneladas métricas en 2025 frente a 52,2 millones de toneladas métricas en 2024, dejando a la producción natural como responsable del aumento neto en el suministro global estimado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta huella de CO₂ y endurecimiento de las normas de emisiones | -0.6% | Países miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de trona, energía y flete | -0.5% | India y Europa | Corto plazo (≤ 2 años) |
| Exceso de capacidad global liderado por la presión de precios de China y Türkiye | -0.3% | China y Pakistán | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta huella de CO₂ y endurecimiento de las normas de emisiones
Los costos relacionados con el carbono limitan la flexibilidad de precios de los productores de soda ash expuestos a obligaciones de emisiones. En su informe de 2025, Solvay identificó los derechos de emisión de CO₂ y los precios de la energía como elementos de costo importantes, especialmente para su negocio de Soda Ash. Las normas de la Comisión Europea para el sistema de comercio de emisiones de la Unión Europea exigen que las emisiones intermediarias de CO₂ de la soda ash sean monitoreadas a partir de 2025 y reportadas a partir de 2026. Las obligaciones de carbono pueden reducir el margen disponible para acomodar la demanda industrial sensible a los precios, incluso cuando la capacidad física está disponible. La producción adicional resulta, en consecuencia, menos atractiva cuando el precio de venta no puede cubrir estas obligaciones y otros costos operativos, lo que condiciona la rentabilidad en todo el mercado de soda ash.
Volatilidad en los precios de trona, energía y flete
Las interrupciones en el transporte marítimo pueden debilitar la capacidad de un productor de soda ash para traducir la disponibilidad en fábrica en un suministro entregado confiable. GHCL informó que la volatilidad global de la soda ash y las interrupciones en el transporte marítimo continuaron en el primer trimestre del ejercicio fiscal 2027. También informó condiciones europeas moderadas en 2025 en medio de elevados precios del gas natural, recargos por carbono y menor demanda de vidrio de envases y detergentes. En su comentario del primer trimestre del ejercicio fiscal 2027, GHCL señaló que el conflicto probablemente elevaría sus costos directos de energía y materias primas, moderando los márgenes a medida que avanzara el año. En el ejercicio fiscal 2025-26, GHCL informó que diversificó el abastecimiento de carbón, comprando gradualmente y manteniendo inventarios para mitigar los costos de insumos mientras preservaba la calidad. Los productores que atienden a clientes distantes pueden, por tanto, enfrentar una incertidumbre de costos residual después de ajustar su propia adquisición de insumos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Capacidad Densa y el Manejo del Producto Ligero Configuran el SuministroLa soda ash densa representó una participación del 57,22% del tamaño del mercado de soda ash en 2026, convirtiéndola en el segmento más grande. Tata Chemicals Ltd. aprobó una adición planificada de 350.000 toneladas métricas por año de soda ash densa en Mithapur, Gujarat, India, en noviembre de 2025. El plan de mayo de 2026 de la empresa situó la puesta en marcha en el tercer trimestre del ejercicio fiscal 2028. Este desarrollo dirige la inversión hacia una forma comercial específica, haciendo que el momento de disponibilidad del producto denso sea relevante junto con la escala del sitio de fabricación en general. El intervalo entre la aprobación y la puesta en marcha planificada deja al suministro establecido manteniendo la posición comercial a corto plazo, con la adición propuesta configurando las opciones de capacidad posteriores del segmento.
Se prevé que la soda ash ligera sea el segmento de más rápido crecimiento, con un CAGR del 3,55% durante 2027-2032. En mayo de 2026, IREL (India) Limited invitó a presentar ofertas para soda ash de grado ligero que cumpliera con IS 251/1998 y una pureza mínima del 99,2% en base seca para su División de Tierras Raras en Udyogamandal, Kerala. La licitación especificó el suministro dentro de los 2 meses siguientes a la recepción de un pedido y permitió reducir las cantidades a los requisitos. Tata Chemicals Ltd. instaló una paletizadora para el envasado de soda ash ligera en sacos de 50 kg en India en el ejercicio fiscal 2025-26 para mejorar la eficiencia del envasado. IREL solicitó un grado ligero conforme a las normas entregado dentro de los 2 meses siguientes a un pedido, por lo que el suministro de grado ligero a dichos usuarios se evalúa en función de la conformidad del grado y la velocidad de entrega.



Por Fuente:
Los Activos Sintéticos Anclan el Suministro mientras Avanza el Procesamiento NaturalLa soda ash sintética representó una participación del 60,5% del mercado de soda ash en 2026, convirtiéndola en el segmento más grande. Solvay informó que los métodos sintéticos representaron la mayoría de la capacidad de soda ash fuera de China en 2025. Esa base instalada puede atender a los compradores sin el tiempo de construcción de una planta completamente nueva. Para esos mercados, la continuidad del suministro depende principalmente de mantener en operación la capacidad sintética establecida.
Se prevé que la soda ash natural basada en trona sea el segmento de más rápido crecimiento, con un CAGR del 3,8% durante 2027-2032. En julio de 2025, Tata Chemicals Magadi Limited puso en servicio un calcinador eléctrico en su operación de soda ash natural en Kenia. Añadir equipos de conversión en una operación de recursos naturales existente crea una vía de desarrollo centrada en la capacidad de procesamiento junto con el acceso al recurso mineral. En su declaración del 17 de agosto de 2026, la empresa señaló que sus operaciones mineras habían sido suspendidas desde el 28 de julio bajo una directiva gubernamental, pendiente de revisión y nuevas instrucciones. El acceso al mineral condiciona, por tanto, cómo la inversión en procesamiento puede traducirse en un suministro de producto terminado confiable en Magadi.

Por Aplicación:
La Escala del Vidrio se Encuentra con la Demanda Especializada de Tratamiento de AguaLa fabricación de vidrio fue el segmento más grande por aplicación, representando el 51,48% del consumo en 2026. El vidrio fue también el mayor uso final estimado de soda ash en los Estados Unidos en 2025. Esta concentración conecta una parte sustancial de la demanda química con la actividad operativa de los fabricantes de vidrio, otorgando a esa base de clientes una importancia que va más allá de su ritmo de crecimiento previsto. La exposición de los proveedores combina, en consecuencia, una base de consumo establecida con sensibilidad a las decisiones de producción de esos usuarios industriales. Un productor puede perseguir aplicaciones de crecimiento más rápido mientras que su volumen de ventas general sigue estando fuertemente influenciado por los clientes de vidrio que sustentan el consumo existente.
Se prevé que el tratamiento de agua sea el segmento de más rápido crecimiento, con un CAGR del 4,6% durante 2027-2032. En 2025, el Distrito de Agua Nesika Beach-Ophir en Oregón utilizó soda ash para ajustar el pH del agua potable para el control de la corrosión. Este uso conecta el consumo químico con una función operativa del sistema de agua, otorgando a la aplicación una base de demanda más allá de la expansión de la fabricación a granel. El control de la corrosión también hace que el rendimiento del tratamiento sea central para el papel de la soda ash dentro del proceso de la empresa de servicios públicos. La oportunidad resultante dentro de la industria de soda ash se centra en atender los sistemas de agua potable en funcionamiento, donde el uso de productos químicos sigue una necesidad de tratamiento específica en lugar del ciclo de producción del vidrio u otros bienes manufacturados.
Por Industria de Usuario Final:
La Escala de la Construcción se Encuentra con la Expansión de la Energía RenovableLa construcción y edificación fue el segmento más grande por industria de usuario final, representando el 37,61% del consumo en 2026. Xinyi Glass Holdings Limited informó ventas de productos de vidrio arquitectónico en 2025 de CNY 2,45 mil millones (USD 341,4 millones) en todo su Grupo. Esa base de ventas sitúa el vidrio arquitectónico dentro de un negocio de fabricación comercial sustancial, conectando los requisitos de construcción con la producción industrial de vidrio. Para los proveedores aguas arriba, la relación comercial relevante puede, por tanto, situarse con un fabricante de vidrio que atiende a la cadena de construcción en lugar de con un promotor de proyectos individual. La construcción puede seguir siendo un uso final importante mientras las relaciones de ventas de soda ash se ubican más aguas arriba en la cadena de suministro de materiales.
Se prevé que la energía renovable, que abarca el vidrio solar fotovoltaico y las baterías, sea el segmento de más rápido crecimiento, con un CAGR del 4,75% durante 2027-2032. Las instalaciones globales de energía solar fotovoltaica alcanzaron alrededor de 690 GW en 2025, un 15% más que en 2024. El crecimiento de las instalaciones llega a la soda ash únicamente a través de la producción de vidrio solar, y ambos divergieron en 2025 cuando la demanda de vidrio solar chino cayó mientras las instalaciones globales aumentaron. Para los proveedores de soda ash, la exposición comercial relacionada con la energía solar discurre a través de la cadena de producción de vidrio que atiende a esas instalaciones. Las decisiones de fabricación determinan, por tanto, cómo el despliegue de energías renovables se convierte en demanda química aguas arriba, haciendo que el desarrollo de la producción de componentes sea relevante junto con el ritmo de las instalaciones finales.
Análisis Geográfico
Mercado de Soda Ash de Asia-Pacífico
Asia-Pacífico representó el 43,37% del tamaño del mercado de soda ash en 2026, convirtiéndola en el mayor mercado regional. Dentro de esta base de fabricación, Asahi India Glass puso en servicio su tercera planta de vidrio flotado en Soniyana, Rajasthan, India, con una capacidad de 800 toneladas métricas por día en 2025. GHCL informó que el consumo doméstico de soda ash de China aumentó un 1,1% en 2025, impulsado principalmente por los sectores de vehículos eléctricos y detergentes. GHCL también informó que la demanda de los sectores de vidrio solar y vidrio plano de China cayó aproximadamente un 8,7% y un 2,5%, respectivamente, en 2025. El suministro adicional tiene, por tanto, una conexión de demanda más clara con la nueva capacidad de vidrio india y los usos no relacionados con el vidrio en China que con la expansión en el sector del vidrio de China.
Mercado de Soda Ash de Oriente Medio y África
Se prevé que Oriente Medio y África sea la región de más rápido crecimiento, con un CAGR del 3,45% durante 2027-2032. Bidco Africa había ampliado su instalación de fabricación de detergentes en su sede de Thika, Kenia, para noviembre de 2025. La conexión comercial discurre a través de los insumos químicos consumidos en la fabricación de detergentes, y el tamaño de la oportunidad depende de cómo se utilicen las instalaciones aguas abajo ampliadas. Una expansión completada de la industria consumidora puede crear una base de clientes potenciales antes de la producción adicional regional de soda ash, ofreciendo a los proveedores una vía de participación a través de operaciones industriales establecidas en lugar de un proyecto químico incompleto.
En América del Norte, los Estados Unidos exportaron más del 50% de su producción de soda ash en 2025, otorgando a la región un papel de suministro orientado a la exportación en la industria de soda ash. En Europa, Solvay reportó ventas domésticas de soda ash ligeramente inferiores en 2025 en medio de una débil demanda de construcción y vidrio para envases. En Polonia, parte del Resto de Europa, la fábrica de Gostyń del Grupo Ardagh fabrica tarros y botellas transparentes para los mercados de alimentos y bebidas, vinculando la demanda local de soda ash al envasado de vidrio. En América del Sur, Duro Felguera completó una instalación de almacenamiento y manejo portuario de soda ash en Mejillones, Chile, en octubre de 2025 para el propietario Puerto Abierto S.A., al servicio de SQM. Verallia puso en servicio su horno de producción de botellas Campo Bom en Brasil en 2025, añadiendo capacidad de fabricación de botellas como salida para la industria del vidrio, mientras que la terminal de Chile muestra entregas marítimas que llegan a un usuario del sector minero.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un productor de soda ash que planifica operaciones industriales. Los plazos de presentación de informes, los criterios de producción limpia y los permisos ambientales influyen en diferentes partes de esa decisión, desde la operación continua hasta la construcción o modificación. El atractivo depende de la previsibilidad y el momento de esas obligaciones, mientras que la dirección futura distingue los cambios de política de una vía de permisos continua.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos | Alemania | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Ministerio de Ecología y Medio Ambiente; Federación China de la Industria del Petróleo y la Química para orientación técnica | Agencia de Protección Ambiental de los Estados Unidos | Autoridades estatales competentes, incluida la Oficina Administrativa Estatal de Sajonia-Anhalt | Instituto Brasileño de Medio Ambiente y Recursos Naturales Renovables (IBAMA) para proyectos federales; autoridades ambientales estatales o municipales competentes | Centro Nacional de Cumplimiento Ambiental (NCEC) |
| Instrumentos clave o dirección | Criterios de proceso amoníaco-soda y proceso Hou HJ 474-2009; orientación de carbono GB/T 45965-2025 | Programa de Reporte de Gases de Efecto Invernadero, Subparte CC; propuesta de eliminación de categoría | Procedimiento de permiso de agua de Bernburg; revisión por fases de la normativa de emisiones industriales de la UE | Ley 15.190/2025 de licencia previa para actividades cubiertas | Permisos de construcción ambiental para actividades y modificaciones cubiertas |
| Efecto comercial | Auditorías de producción limpia y criterios de gestión ambiental para los procesos cubiertos | El plazo del año de reporte 2025 se extendió al 10 de marzo de 2027; la eliminación está condicionada a la finalización | Revisión de permisos para las propuestas balsas de cal y descarga de aguas residuales de Bernburg | Licencia previa a la construcción, expansión u operación cubierta, por la autoridad competente | Permiso previo a la construcción o modificaciones cubiertas; la evaluación depende de la clasificación de la actividad |
| Atractivo de la política actual | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Facilitación | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Bajo la norma provisional de la EPA del 14 de octubre de 2026, los datos de 2025 vencen el 10 de marzo de 2027, mientras que su propuesta de eliminación de la Subparte CC de septiembre de 2025 está pendiente de finalización. Los criterios HJ 474-2009 de China cubren las plantas de proceso amoníaco-soda y proceso Hou, y la directriz GB/T 45965-2025, vigente desde el 1 de febrero de 2026, añade una referencia técnica que apoya la continuidad. La revisión específica del sitio de Bernburg en Alemania y las normas de emisiones industriales de la UE por fases apoyan la continuidad, al igual que el sistema de permisos basado en clasificación de Arabia Saudita antes de la construcción o modificación cubierta. El marco de licencia previa de Brasil se mantuvo operativo mientras las audiencias constitucionales fueron pospuestas en agosto de 2026, apoyando la continuidad en la vía de aprobación mientras reduce el atractivo a través de la incertidumbre legal.
Etapas de la Cadena de Valor
La cadena de valor compara la extracción mineral, la conversión de soda ash y la entrega a los usuarios industriales, con los ingresos vinculados a diferentes capacidades en cada etapa. WE Soda Ltd. integra la minería y el procesamiento de trona en Estados Unidos y Türkiye, situando el acceso a los recursos y la conversión dentro del mismo operador. El negocio de Soda Ash y Derivados de Solvay abarcó 9 sitios de producción en 2025, que incluyen soda ash y bicarbonato de sodio. Esta combinación de operadores de recursos integrados y procesadores industriales hace que tanto los activos de producción como el manejo aguas abajo sean relevantes para la captura de valor.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Extracción de trona | Mineros de trona integrados como WE Soda Ltd. | Valor del recurso incorporado en las ventas de soda ash terminada | El procesamiento depende del acceso al recurso mineral | Coordinar la extracción con los requisitos de conversión |
| Conversión de soda ash | Productores de soda ash como WE Soda Ltd. y Solvay | Ventas de soda ash a granel | Los activos de conversión deben coincidir con la materia prima utilizable y la demanda del cliente | Alinear la inversión en procesamiento con la demanda aguas abajo atendida |
| Distribución y entrega industrial | Distribuidores como Goodwill Marketing y operadores de manejo como Thepaporn | Reventa de productos y servicios de manejo | El suministro importado debe pasar por almacenamiento y entrega doméstica | Coordinar el almacenamiento, las transferencias y la entrega final |
| Fuente: Mordor Intelligence | ||||
Goodwill Marketing distribuye soda ash de ANSAC en Tailandia, mientras que su empresa hermana Thepaporn se encarga del almacenamiento, la transferencia y la entrega a clientes en todo el país. Sus roles distintos muestran por qué el acceso a un productor no reemplaza las capacidades necesarias entre la llegada y el uso industrial. La integración puede retener el valor de los recursos y el procesamiento aguas arriba, pero la conexión comercial final depende del manejo y la distribución. El acceso a clientes en todo el país en Tailandia depende, en consecuencia, de los servicios de manejo local así como del producto químico importado, otorgando a los distribuidores y operadores logísticos un papel diferenciado en la captura de valor.
Panorama Competitivo
Concentración del Mercado
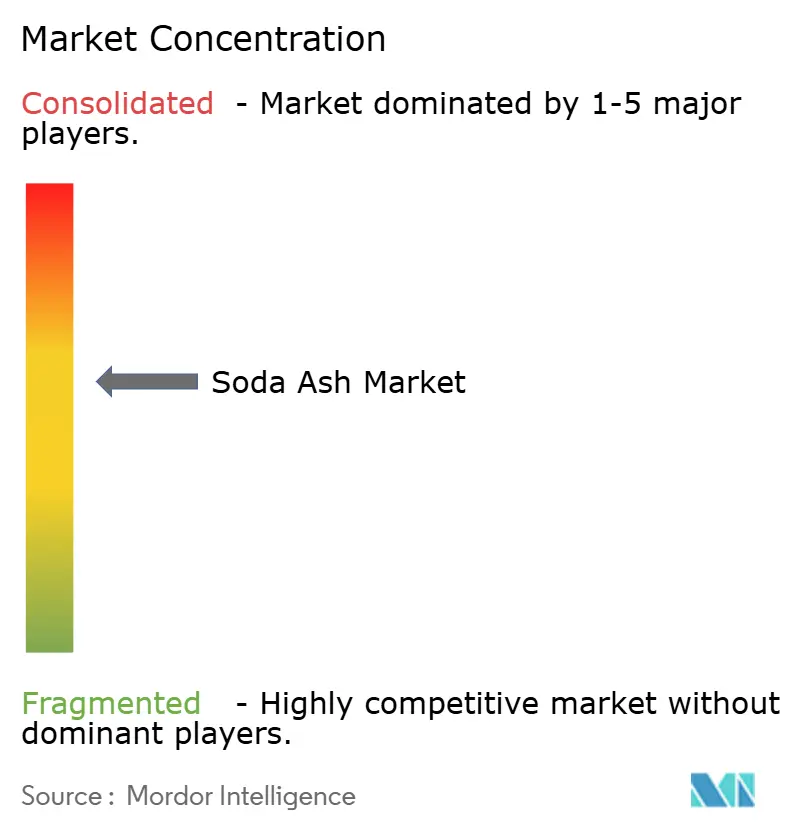
QEMETICA se identifica como el segundo mayor productor de soda ash y bicarbonato de sodio en la Unión Europea, mientras que WE Soda extrae trona y la procesa en soda ash natural en Türkiye y los Estados Unidos. QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. y WE Soda Ltd. son proveedores importantes. Şişecam produjo 4,3 millones de toneladas métricas de soda ash en 2025, mientras que Solvay opera Soda Ash y Derivados dentro de Productos Químicos Básicos. WE Soda Ltd. completó su adquisición de Genesis Alkali de Genesis Energy el 28 de febrero de 2025, añadiendo 2 instalaciones en Wyoming con una capacidad combinada de 4,35 millones de toneladas métricas por año.[2] WE Soda planea desarrollar el Proyecto West como una extensión de Westvaco y Granger, esperando que las instalaciones, infraestructura y personal compartidos reduzcan los costos de capital y acorten la ejecución en comparación con un desarrollo independiente.
La estrategia de producción se enfrenta a una disyuntiva entre expandir la producción y proteger el valor cuando los precios de la industria caen. Tata Chemicals Ltd. reportó una producción récord de soda ash de 1 millón de toneladas métricas en Mithapur en el ejercicio fiscal 2026 tras aumentar la capacidad recién puesta en marcha.[3] La empresa reportó volúmenes estables a nivel de toda la compañía durante el ejercicio fiscal 2026, atribuyendo la presión sostenida sobre los precios de la soda ash al elevado suministro chino, ya que los precios de la industria cayeron más del 10%. El récord de Mithapur, por tanto, fortaleció la escala de producción en un mercado donde los precios más débiles podían absorber el beneficio comercial de la producción adicional.
La dirección competitiva también refleja la capacidad de retirar capacidad no económica mientras se preserva el suministro a los clientes. QEMETICA completó el cierre de la producción de soda en Janikowo, Polonia, en octubre de 2025, citando el endurecimiento de los requisitos regulatorios y la presión de costos. La empresa señaló que las entregas continuaron desde sus otras 2 plantas de soda. Esta respuesta hace que una cartera de múltiples plantas sea relevante para el posicionamiento regulatorio, ya que un productor puede cambiar su huella de producción mientras mantiene una vía para atender a los clientes existentes. Un competidor, en consecuencia, compite con la red de suministro más amplia de un operador establecido en sus ubicaciones operativas restantes, en lugar de únicamente con la planta cuya producción se ha detenido.
Líderes de la Industria de Soda Ash
-
QEMETICA
-
Şişecam
-
Solvay
-
Tata Chemicals Ltd.
-
WE Soda Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soda Ash Empresas cubiertas en este informe
- ANSAC (American Natural Soda Ash Corp.)
- Botswana Ash South Africa (PTY) Ltd.
- Genesis Energy
- GHCL Limited
- Inner Mongolia Yuanxing Energy
- NIRMA
- QEMETICA
- Shandong Haihua Group Co., Ltd.
- Şişecam
- Solvay
- TANGSHAN SANYOU CHEMICAL INDUSTRIES CO., LTD.
- Tata Chemicals Ltd.
- Tronox Holdings Plc.
- WE Soda Ltd.
- Yidu Huaxun Intelligent Conveyor Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan estrategias de suministro y distribución específicas del sector en torno al desarrollo de la producción doméstica de soda ash en Egipto. Para mayo de 2026, habían comenzado los trabajos preliminares en el proyecto planificado de soda ash y derivados de New Alamein de la Compañía Egipcia de Soda Ash, con CNCEC-TCC como contratista. El proyecto tenía como objetivo abordar las brechas de suministro doméstico para las industrias del vidrio y los detergentes y reducir la dependencia de las importaciones de soda ash. La apertura comercial concierne a las futuras ventas de productos químicos a estos usuarios industriales, con la disponibilidad del producto local dependiente de la finalización del proyecto de producción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro doméstico de soda ash para la fabricación de vidrio | La producción local planificada apunta a la seguridad del suministro de materias primas industriales | Fabricantes de vidrio egipcios | Establecer relaciones directas de ventas de soda ash con los productores de vidrio | La producción planificada debe alcanzar la operación | Compañía Egipcia de Soda Ash y fabricantes de vidrio |
| Suministro local de ingredientes para detergentes | La producción planificada atendería a los usuarios de detergentes | Fabricantes de detergentes egipcios | Desarrollar ventas de soda ash a operaciones de detergentes establecidas | La disponibilidad del producto comercial sigue a la finalización de la planta | Compañía Egipcia de Soda Ash y fabricantes de detergentes |
| Distribución de la futura producción doméstica | La sustitución de importaciones crea una transición prospectiva de suministro local | Distribuidores industriales que atienden a usuarios de vidrio y detergentes | Organizar la reventa doméstica de soda ash a medida que la producción esté disponible | Las entregas locales dependen de la producción operativa utilizable | Distribuidores químicos y consumidores industriales |
| Fuente: Mordor Intelligence | |||||
La apertura central es la sustitución industrial doméstica, con productores y participantes de distribución capaces de capturar valor en diferentes puntos de la relación de suministro químico. La cobertura directa del sector se centraría en las ventas recurrentes de soda ash, mientras que un papel de distribución podría ampliar el alcance del productor a usuarios industriales adicionales. El ministro de petróleo de Egipto y CNCEC discutieron la aceleración de New Alamein el 27 de julio de 2026, haciendo que el momento del primer suministro doméstico sea central para determinar cuándo las relaciones prospectivas con el vidrio y los detergentes pueden convertirse en ventas.
Desarrollos recientes de la industria en Mercado de Soda Ash
- Oct 2026: La EPA extendió el plazo para los datos de gases de efecto invernadero de 2025, incluida la soda ash bajo la Subparte CC, al 10 de marzo de 2027, sin cambiar otros requisitos ni finalizar su propuesta de eliminación de septiembre de 2025.
- Jul 2026: Las operaciones mineras de Tata Chemicals Magadi Limited en su sitio de soda ash natural en Kenia fueron suspendidas desde el 28 de julio bajo una directiva gubernamental. La declaración del 17 de agosto de la empresa señaló que la suspensión estaba pendiente de revisión y nuevas instrucciones del Ministerio de Minería, Economía Azul y Asuntos Marítimos.
- Feb 2026: Solvay anunció un ajuste de capacidad de soda ash en Torrelavega, España, a 420.000 toneladas métricas desde 600.000 toneladas métricas. La implementación estaba planificada para el tercer trimestre de 2026 sujeta a consulta, sin afectar las operaciones de bicarbonato de sodio.
Mercado de Soda Ash Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de soda ash mide el consumo anual de soda ash, en toneladas, a nivel mundial en todos los grados comerciales y rutas de producción. Abarca la demanda en todas las aplicaciones e industrias de usuarios finales en todos los países.
Exclusiones del alcance: Se excluyen el mineral de trona vendido por separado y otros insumos de producción de soda ash, el bicarbonato de sodio, y el vidrio, los detergentes y otros productos terminados aguas abajo.
Descripción General de la Segmentación
- Por Tipo
- Soda Ash Ligera
- Soda Ash Densa
- Por Fuente
- Natural (Base Trona)
- Sintética (Solvay, Hou, Proceso Dual)
- Por Aplicación
- Fabricación de Vidrio
- Detergentes y Jabones
- Procesamiento Químico
- Pulpa y Papel
- Metalurgia (Fundición de Minerales y Desulfurización)
- Tratamiento de Agua
- Procesamiento de Alimentos y Bebidas
- Por Industria de Usuario Final
- Construcción y Edificación
- Automotriz
- Productos Químicos
- Textiles
- Alimentos y Bebidas
- Energía Renovable (Vidrio para Paneles Solares Fotovoltaicos, Baterías)
- Electrónica y Eléctrica
- Salud y Productos Farmacéuticos
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Turquía
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como los Resúmenes de Productos Minerales del Servicio Geológico de los Estados Unidos proporcionan contexto sobre la producción global, el uso final en los Estados Unidos y las rutas de producción. Las estadísticas de vidrio para envases de FEVE anclan un sector consumidor importante, mientras que el mensaje del Director Ejecutivo de Tata Chemicals y el informe anual de GHCL añaden demanda de productores, producción y condiciones de la industria. En conjunto, estas fuentes ayudan a los analistas a contrastar el consumo con las tendencias de producción y a separar la producción física del uso químico aguas abajo.
Los registros publicados y los materiales para inversores pueden conciliar la utilización, las adiciones de capacidad y los cierres con las señales de demanda, mientras que los informes de la industria de fuentes reputadas pueden aclarar los plazos. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas cubrirían a productores y distribuidores de soda ash, compradores de vidrio, detergentes y productos químicos, y especialistas relevantes de la industria y la logística en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Una guía estructurada pondría a prueba las estimaciones secundarias de la combinación de rutas, la utilización operativa, el consumo por uso final y el calendario de los cambios de capacidad anunciados. Cuando las fuentes no coincidan o dejen una brecha, las preguntas de seguimiento aclararían las definiciones y los años, y las respuestas se triangularían con evidencia pública de producción, comercio y producción aguas abajo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores Ejecutivos: 20% | Asia-Pacífico: 44% |
| Nivel medio: 45% | Líderes Funcionales/de Unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
El modelo estima el consumo anual global de soda ash en toneladas a partir de un balance regional de arriba hacia abajo de producción, importaciones, exportaciones y movimientos de existencias, y luego verifica regiones y usos finales seleccionados con agregaciones de proveedores y producción aguas abajo muestreada multiplicada por factores de uso de soda ash publicados. Los indicadores principales son la producción de vidrio, incluido el vidrio solar, la producción de detergentes en polvo, la capacidad de carbonato de litio que utiliza soda ash, la capacidad de producción y utilización de soda ash, y los flujos comerciales regionales, cada uno de los cuales ayuda a explicar el crecimiento del consumo o el suministro disponible. Una regresión multivariante puede relacionar la demanda histórica con estos indicadores, con análisis de escenarios para adiciones de capacidad, cierres o perturbaciones de la demanda donde la relación histórica es inestable. Las cuotas de segmento se construyen a partir de la demanda de uso final reportada y la evidencia de ruta de producción o grado, conciliadas de modo que el mismo volumen consumido se clasifique una sola vez en tipo, fuente, aplicación, usuario final y geografía. Las brechas en las verificaciones de abajo hacia arriba muestreadas se muestran a través de un rango de factores de uso plausibles y se concilian con el total de arriba hacia abajo. Los encuestados primarios pueden verificar las definiciones de variables, los plazos y si la dirección de la previsión se ajusta a los planes operativos, sin reemplazar los datos observados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el balance de consumo regional con señales independientes de producción, comercio y demanda aguas abajo, y luego investigan los valores atípicos y las variaciones materiales antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, las asignaciones de segmentos y la aritmética, y activa el recontacto cuando las definiciones entran en conflicto, se retrasa un cambio de capacidad importante o nueva evidencia cambia materialmente un insumo de demanda o suministro. La serie se actualiza anualmente, se actualiza entre ciclos tras eventos importantes de la industria y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Soda Ash de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones de soda ash difieren cuando el volumen de consumo se compara con los ingresos o las ventas de productos aguas abajo. El estudio mide la soda ash consumida en todos los grados, rutas de producción y usos finales, manteniendo fuera del conjunto contabilizado los insumos de mineral, el bicarbonato de sodio y los productos terminados aguas abajo.
Los principales factores de brecha incluyen la base de medición y el balance físico entre oferta y uso. La producción, el comercio y los movimientos de existencias establecen el balance regional, mientras que la producción de vidrio, la producción de detergentes y otros indicadores de uso final ayudan a verificar el consumo y sus impulsores de crecimiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 75 millones de toneladas (2027) | |
| Consultora Global A | 18,09 mil millones de USD (2025) | La editorial reporta una estimación de ingresos globales de 2025 en USD, mientras que la estimación aprobada mide el consumo de 2027 en toneladas. La fuente no proporciona una cifra de tonelaje comparable como titular. |
| Consultora Global B | 21,6 mil millones de USD (2025) | La editorial reporta una estimación de ingresos globales de 2025 en USD, mientras que la estimación aprobada mide el consumo de 2027 en toneladas. El titular publicado está basado en valor. |
Mordor Intelligence vincula la línea de base al consumo físico y la contrasta con evidencia de suministro y uso aguas abajo. Los puntos de referencia de ingresos siguen siendo una medida diferente, lo que permite a los compradores distinguir la demanda en toneladas de los cambios en los precios de venta.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de soda ash?
El tamaño fue de 73,09 millones de toneladas en 2026 y se prevé que aumente desde 75 millones de toneladas en 2027 hasta 83,66 millones de toneladas en 2032, con un CAGR del 2,21% durante 2027-2032.
¿Qué impulsa la demanda de soda ash?
La demanda de vidrio y el mejor desempeño de los productos sólidos de lavandería respaldan el consumo. Hindustan Unilever de India informó que las barras y polvos mantuvieron su incremento en el trimestre finalizado el 30 de junio de 2026.
¿Qué tipo de producto de soda ash lidera el consumo?
La soda ash densa lideró con el 57,22% del consumo en 2026. Se prevé que la soda ash ligera crezca más rápido con un CAGR del 3,55% durante 2027-2032.
¿Cuáles son las principales empresas proveedoras de soda ash?
QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. y WE Soda Ltd. son proveedores importantes.
¿Cuál es el principal desafío para los productores de soda ash?
Los costos de carbono y la exposición a la energía o al flete limitan la economía del suministro. Solvay identificó los derechos de emisión y los precios de la energía como costos importantes para su negocio de Soda Ash en su informe de 2025.
¿Qué regiones lideran el consumo y el crecimiento de la soda ash?
Asia-Pacífico mantuvo el 43,37% del consumo en 2026. Se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 3,45% durante 2027-2032.