
Tamaño y Participación del Mercado de Armas Cortas
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.52 % |
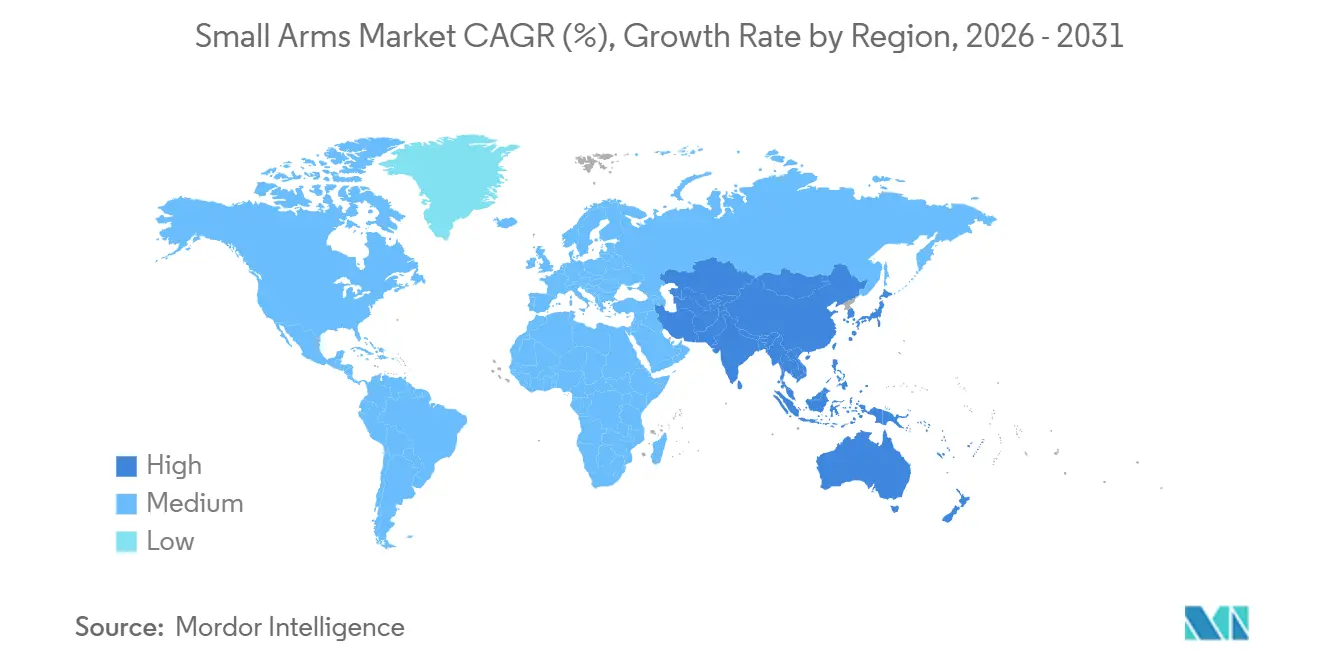
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
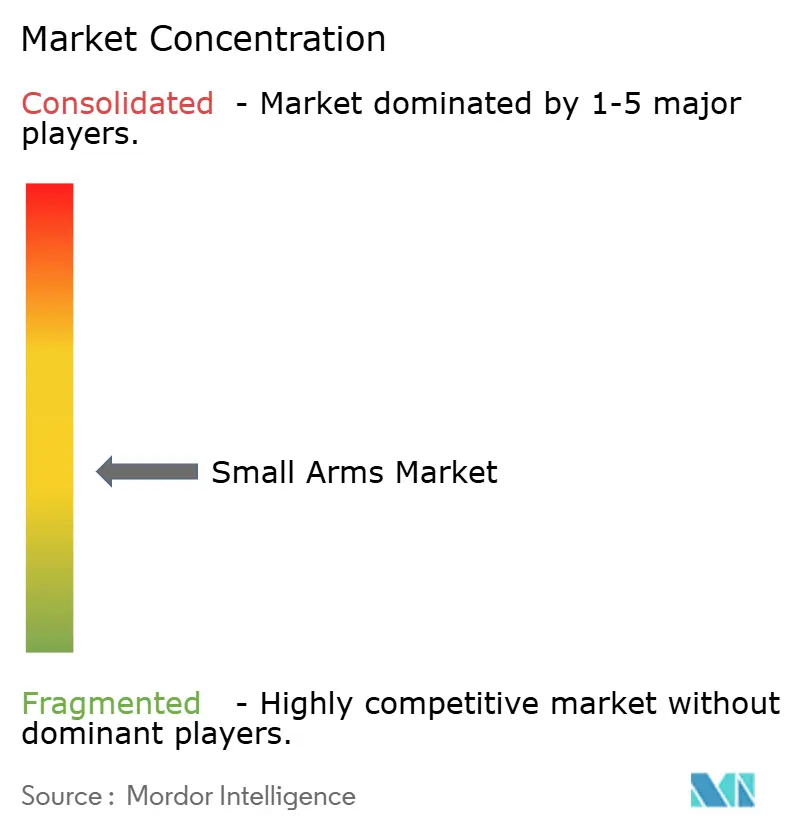
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Armas Cortas por Mordor Intelligence
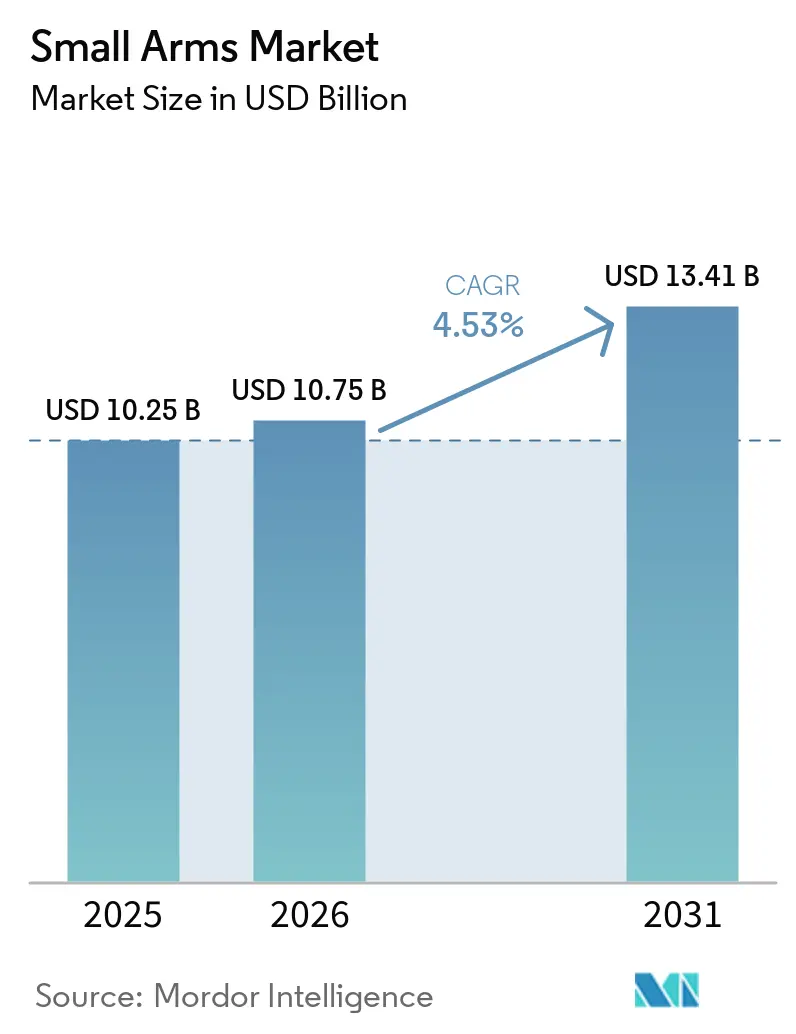
El tamaño del mercado de armas cortas se valoró en 10,25 mil millones de USD en 2025 y se prevé que crezca desde 10,75 mil millones de USD en 2026 hasta 13,41 mil millones de USD en 2031, a una CAGR del 4,53% durante el período 2026-2031. Las iniciativas de modernización de la defensa, la demanda civil constante de armas de fuego para protección personal y los avances en plataformas de armas modulares e inteligentes impulsan este crecimiento. Los programas militares, como la iniciativa de 10 años del Ejército de los EE. UU. para el Arma de Escuadra de Nueva Generación (NGSW), valorada en hasta 4,7 mil millones de USD, destacan la transición desde las armas heredadas de 5,56 mm hacia sistemas avanzados de 6,8 mm diseñados para contrarrestar el armamento corporal moderno. La demanda civil también se mantiene sólida, con el FBI reportando 518 millones de verificaciones acumuladas del NICS hasta agosto de 2025. Además, 29 estados de EE. UU. adoptaron leyes de porte constitucional para 2024, reduciendo las barreras para la tenencia de armas de fuego. En la región de Asia-Pacífico, los corredores de defensa en países como India y Filipinas enfatizan la fabricación nacional y la resiliencia de la cadena de suministro, respaldados por inversiones de capital regionales y transferencias de tecnología. Mientras tanto, la desinversión impulsada por criterios ESG y los controles de exportación más estrictos están aumentando los costos de cumplimiento, lo que lleva a los fabricantes establecidos a adoptar estrategias de consolidación y regionalización.
Conclusiones Clave del Informe
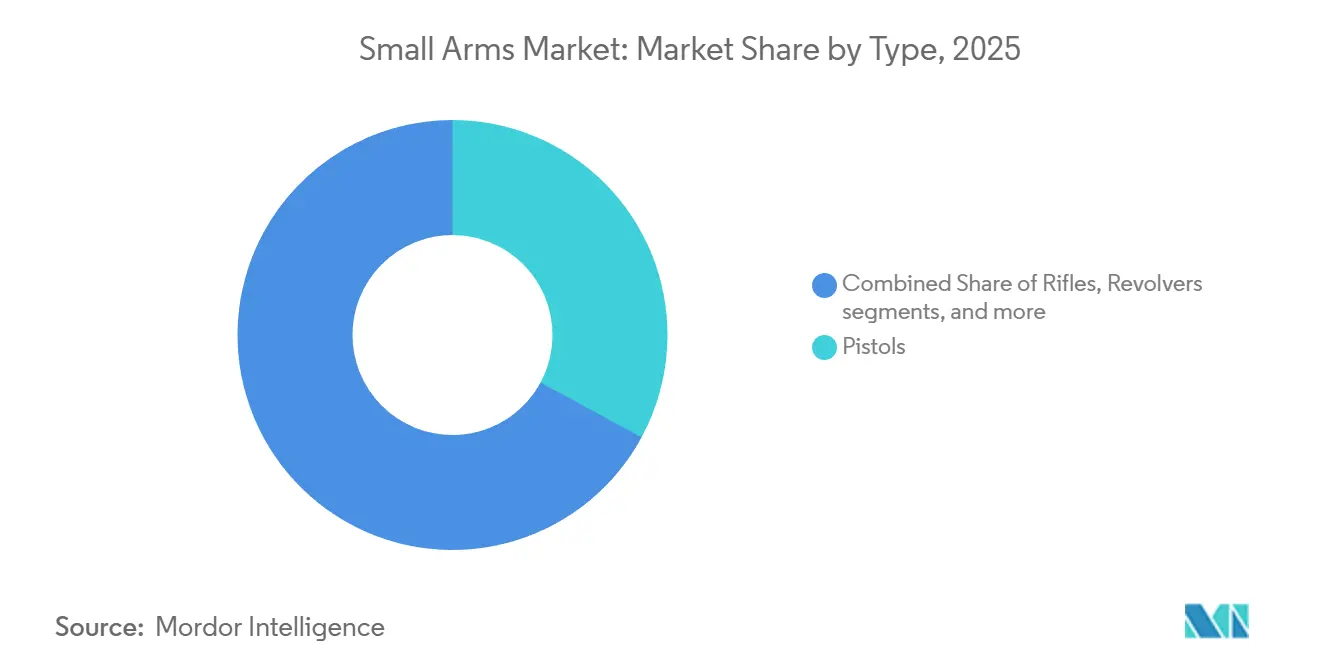
- Por tipo, las pistolas representaron el 32,89% de la participación del mercado de armas cortas en 2025, mientras que se proyecta que los fusiles de asalto crezcan a una CAGR del 5,12% hasta 2031.
- Por calibre, los cartuchos de 9 mm representaron el 27,64% del tamaño del mercado de armas cortas en 2025. Mientras tanto, se prevé que los cartuchos de 6,8 mm se expandan a una CAGR del 7,85% para 2031.
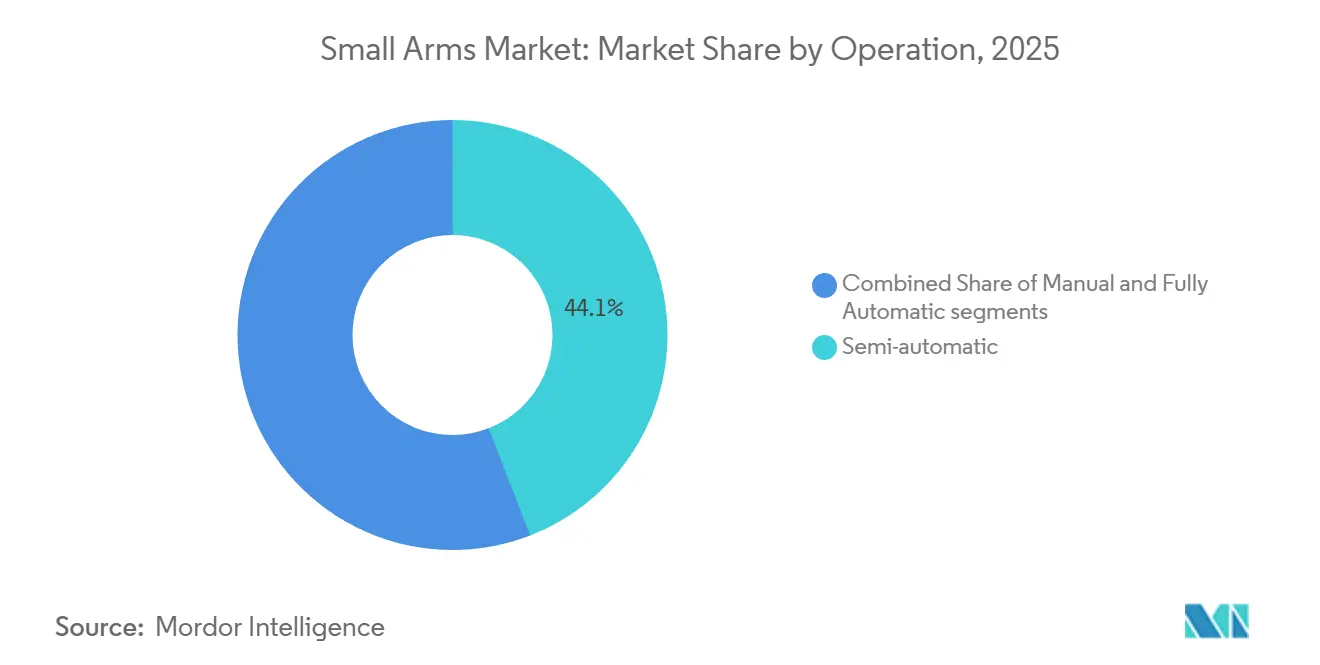
- Por operación, los sistemas semiautomáticos mantuvieron una participación del 44,12% en el mercado de armas cortas en 2025, mientras que se prevé que las plataformas totalmente automáticas crezcan a una CAGR del 5,48% hasta 2031.
- Por usuario final, los clientes civiles y de aplicación de la ley representaron el 57,96% del mercado de armas cortas en 2025, mientras que se prevé que el segmento militar crezca a una CAGR del 5,98% hasta 2031.
- Por geografía, América del Norte mantuvo una participación del 34,98% en el mercado de armas cortas en 2025, mientras que se prevé que la región de Asia-Pacífico crezca a una CAGR del 5,38% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % IMPACTO EN EL PRONÓSTICO DE LA CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor adquisición de defensa derivada de programas de modernización | +1.2% | Global, concentración en la OTAN y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda civil de armas de fuego para protección personal | +0.9% | América del Norte, en expansión hacia Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayor enfoque en la fabricación nacional y la resiliencia de la cadena de suministro | +0.8% | EE. UU., Europa, India | Mediano plazo (2-4 años) |
| Transición hacia plataformas de armas de fuego ligeras y modulares | +0.7% | Global, liderado por países de la OTAN | Mediano plazo (2-4 años) |
| Aumento en membresías de tiro competitivo y deportes de caza | +0.5% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción emergente de pistolas biométricas y con cierre inteligente en las fuerzas del orden | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Adquisición de Defensa Derivada de Programas de Modernización
Los ejércitos de todo el mundo están desplegando plataformas de nueva generación capaces de neutralizar armaduras de Nivel IV a distancias superiores a 600 metros, una capacidad que supera el alcance de las armas heredadas de 5,56 mm. Canadá ha asignado hasta 1 mil millones de CAD (aproximadamente 740 millones de USD) para 65.401 fusiles en el marco de sus programas de Arma de Supresión de Área Cercana y C7, con entregas programadas para comenzar en 2026. En India, la producción de defensa para el ejercicio fiscal 2024-25 alcanzó 1,54 lakh crore de INR (aproximadamente 18,5 mil millones de USD), impulsada por la producción de los fusiles AK-203 y UGRAM de 7,62 mm.[1] Estos contratos a gran escala están acelerando el cambio hacia los calibres de 6,8 mm y 7,62 mm, lo que indica un cambio estructural en la demanda. Se anticipa una adquisición de seguimiento por parte de los aliados de la OTAN y los clientes de Oriente Medio a medida que se alineen los requisitos de interoperabilidad y letalidad. Este flujo de adquisiciones garantiza una visibilidad de ingresos plurianual para los contratistas principales y sus proveedores de componentes.
Creciente Demanda Civil de Armas de Fuego para Protección Personal
Los permisos de porte oculto alcanzaron 21,46 millones en 2024, junto con 4,3 millones de propietarios de armas por primera vez en 2023. Si bien el número de permisos disminuyó a medida que más estados adoptaron leyes de porte constitucional, las ventas unitarias se mantuvieron por encima de los niveles previos a la pandemia, lo que refleja una demanda sostenida. Los consumidores optan cada vez más por pistolas compactas listas para óptica, como la Glock 43X y la SIG P365, que combinan marcos subcompactos con cargadores de 10 a 15 cartuchos. Los propietarios de armas por primera vez son más jóvenes y diversos, lo que amplía el mercado de accesorios y servicios de entrenamiento. Esta tendencia ha llevado a mayores ventas de fundas, ópticas de punto rojo y munición de defensa personal. El segmento civil proporciona un flujo de caja constante, compensando la naturaleza cíclica de los presupuestos militares.
Aumento en Membresías de Tiro Competitivo y Deportes de Caza
La industria de armas de fuego respaldó 384.437 empleos en EE. UU. y generó 90,06 mil millones de USD en producción económica total en 2023. Los impuestos especiales en virtud de la Ley Pittman-Robertson aportaron 944 millones de USD a la financiación de la conservación, lo que apoya el desarrollo de nuevos campos de tiro y fomenta la participación.[2] Los eventos competitivos de nivel inicial, como la Serie de Fusiles de Precisión, la USPSA y el 3-Gun, cobran tarifas de participación que oscilan entre 50 y 150 USD y requieren equipos con un costo superior a 1.500 USD. Los participantes más jóvenes suelen desarrollar una lealtad de marca a largo plazo, mejorando fusiles, ópticas y gatillos a medida que mejoran sus habilidades. Las inversiones en infraestructura de campos de tiro por parte del Departamento del Interior de EE. UU. ayudan a aliviar las restricciones de capacidad. Estos factores aumentan colectivamente los valores promedio de las transacciones y estabilizan los ingresos de los fabricantes y minoristas.
Transición hacia Plataformas de Armas de Fuego Ligeras y Modulares
Las plataformas de armas de fuego modulares permiten cambios de calibre dentro de un único receptor serializado, reduciendo los costos del ciclo de vida para agencias y entusiastas. Por ejemplo, el UXR de Primary Weapons Systems, con un precio de USD 2.650, permite a los usuarios cambiar entre cañones de 5,56 mm, .300 BLK y 6,5 Grendel. De manera similar, el MCX de SIG Sauer ofrece flexibilidad entre los calibres .300 BLK, 5,56 mm y 7,62 × 39 mm, minimizando el inventario de armería. El BRX1 Strata de Beretta combina cañones de cambio rápido con precisión sub-MOA, atendiendo a cazadores de precisión. Innovaciones como los rieles Picatinny con alimentación eléctrica, patentados en 2019, centralizan la energía para ópticas y láseres, reduciendo el peso y el desorden de cables. Estas características de diseño están transitando rápidamente desde las operaciones especiales hacia los mercados civiles, impulsando ciclos de actualización y aumentando las ventas de accesorios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % IMPACTO EN EL PRONÓSTICO DE LA CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Interrupciones en la cadena de suministro de municiones por escasez de materiales de cebador | -1.1% | Global, con impacto agudo en fabricantes de EE. UU. y Europa | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas de monitoreo de uso final y control de exportaciones | -0.9% | Exportadores de EE. UU. y Europa | Corto plazo (≤ 2 años) |
| Reducción del financiamiento debido a tendencias de desinversión alineadas con criterios ESG | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Sustitución tecnológica por sistemas de detección de disparos y vigilancia | -0.4% | América del Norte y Europa, emergente en centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Más Estrictas de Monitoreo de Uso Final y Control de Exportaciones
La Dirección de Controles de Comercio de Defensa de EE. UU. aplica las licencias ITAR y las verificaciones de posenvío Blue Lantern, lo que aumenta los costos de cumplimiento para los exportadores. La multa de 11 millones de USD impuesta a SIG Sauer por exportaciones indebidas ha intensificado el escrutinio, lo que lleva a las empresas a ampliar sus equipos legales y de auditoría. La Posición Común actualizada de la UE exige evaluaciones de derechos humanos y riesgos de desvío, lo que añade cargas administrativas. Para los fabricantes más pequeños, estos costos generales pueden representar varios puntos porcentuales de los ingresos, limitando efectivamente sus oportunidades de exportación. Los retrasos en los procesos de cumplimiento también pueden comprometer los plazos de entrega, socavando la confianza de los compradores e invitando a ofertas de la competencia.
Reducción del Financiamiento Debido a Tendencias de Desinversión Alineadas con Criterios ESG
Inversores institucionales como CalPERS y el Fondo Común de Jubilación del Estado de Nueva York han desinvertido en participaciones de armas de fuego, mientras que el fondo soberano de Noruega ha excluido a varios fabricantes. Los principales bancos ahora restringen los préstamos a menos que los clientes adopten "mejores prácticas" específicas, lo que aumenta los costos de endeudamiento y reduce la disponibilidad de crédito. Smith & Wesson informó haber perdido decenas de millones de dólares en contratos debido a las presiones ESG, lo que llevó a la empresa a trasladarse de Massachusetts a Tennessee para mantener su viabilidad manufacturera. El acceso limitado al capital puede retrasar la I+D, restringir los niveles de inventario y disuadir posibles adquisiciones, impulsando así la consolidación entre los actores financieramente más sólidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Pistolas Mantienen el Liderazgo Mientras los Rifles de Asalto Impulsan el CrecimientoLas pistolas representaron el 32,89% de la participación del mercado de armas cortas en 2025, impulsadas por una mayor adopción para el porte oculto y la estandarización como armas de servicio entre los organismos de aplicación de la ley. Glock posee más del 65% de los contratos de aplicación de la ley en EE. UU., mientras que el Sistema de Pistola Modular P320 de SIG Sauer, con sus módulos de empuñadura y longitudes de corredera intercambiables, impulsa los ingresos del mercado de accesorios. Los revólveres continúan perdiendo participación de mercado, y las escopetas siguen siendo especializadas para aplicaciones de brecha y de menor letalidad. Se espera que los fusiles de asalto crezcan a una CAGR del 5,12%, superando al mercado general de armas cortas, respaldados por programas como el AK-203 de India y el despliegue del XM7 de 6,8 mm de EE. UU. Su mayor valor unitario y potencial de volumen los posicionan como importantes impulsores de ingresos para los contratistas principales.
Las mejoras a los fusiles de asalto también estimulan la demanda de ópticas, supresores y kits de entrenamiento, expandiendo el ecosistema de accesorios. Los accesorios específicos para cada arma a menudo representan entre el 20 y el 30% de los costos del ciclo de vida, reforzando así la dependencia de la plataforma. Los compradores de aplicación de la ley y militares estandarizan los inventarios de repuestos y las certificaciones de armeros en torno a los modelos seleccionados, lo que aumenta los costos de cambio. A medida que las flotas heredadas envejecen, los ciclos de adquisición se alinean, mejorando la visibilidad del libro de pedidos hasta 2031. Los esfuerzos de marketing enfatizan los rieles modulares y los controles ambidiestros, que reducen el tiempo de entrenamiento y fomentan una adopción más amplia.

Por Calibre:
El Dominio del 9 mm Enfrenta la Disrupción del 6,8 mmEl calibre de 9 mm representó el 27,64% del mercado de armas cortas en 2025, respaldado por la estandarización de la OTAN y una gran base instalada. El regreso del FBI al 9 mm en 2014 validó la mejora de la balística terminal, lo que impulsó transiciones adicionales de agencias. Sin embargo, se proyecta que los cartuchos de 6,8 mm crezcan a una CAGR del 7,85%, impulsados por la adopción por parte del Ejército de EE. UU. de cartuchos de 6,8 × 51 mm para el XM7 y el XM250. Si la OTAN adopta un estándar común de 6,8 mm, los proveedores de munición podrían enfrentar costos de reconversión, pero se beneficiarían de una visibilidad de demanda a largo plazo.
La transición al calibre de 6,8 mm introduce desafíos logísticos, incluidos cartuchos más pesados que reducen la carga del soldado y aumentan los costos entre un 30 y un 40% en comparación con el 5,56 mm. Los inventarios provisionales de doble calibre complican el entrenamiento y el mantenimiento. A pesar de estos desafíos, las ventajas de rendimiento contra armaduras avanzadas hacen que los cartuchos de 6,8 mm sean atractivos para las unidades de primera línea. La adopción civil sigue siendo limitada debido a los mayores costos de munición, aunque los entusiastas de los fusiles de precisión muestran un interés temprano, lo que sugiere un posible cruce a medida que los precios se estabilicen. Los fabricantes con producción de munición verticalmente integrada están bien posicionados para capturar valor a medida que avanza el cambio de calibre.
Por Operación:
La Prevalencia de los Semiautomáticos Encuentra una Tendencia Alcista en los Totalmente AutomáticosLas armas de fuego semiautomáticas representaron el 44,12% del mercado de armas cortas en 2025, impulsadas por los fusiles de patrón AR-15 y las pistolas de percutor. Más de 24 millones de variantes del AR-15 están en manos civiles en EE. UU., lo que sostiene una fuerte demanda de repuestos y accesorios. Se prevé que los sistemas totalmente automáticos, restringidos al uso militar y de aplicación de la ley selecta, crezcan a una CAGR del 5,48%, respaldados por el programa XM250 y el despliegue de la pistola ametralladora ASMI de India.
Las armas de fuego de operación manual, como los fusiles de precisión de cerrojo y las escopetas de acción de bomba, siguen siendo relevantes para la caza y los roles de francotirador, pero contribuyen con un crecimiento mínimo. Las plataformas semiautomáticas se benefician de la personalización del mercado de accesorios, con características como receptores listos para ópticas y gatillos de instalación directa que aumentan los ingresos por unidad. Los ciclos de adquisición totalmente automáticos son menos frecuentes pero de alto valor, a menudo combinados con supresores avanzados y ópticas térmicas. Los fabricantes de equipos originales que ofrecen soluciones integrales obtienen una ventaja en las licitaciones que priorizan el costo total del sistema.
Por Usuario Final:
Los Civiles y las Fuerzas del Orden Mantienen la Mayoría, el Gasto Militar se AceleraLos usuarios civiles y de aplicación de la ley representaron el 57,96% del mercado de armas cortas en 2025, impulsados por la demanda de los consumidores de EE. UU. y los reemplazos de agencias. La Fundación Nacional de Deportes de Tiro reportó 90,058 mil millones de USD en producción económica, destacando la contribución del sector al empleo y los ingresos fiscales. Sin embargo, se espera que el gasto militar crezca más rápido, a una CAGR del 5,98%, impulsado por el compromiso de la OTAN de destinar el 2% del PIB al gasto en defensa y las urgentes actualizaciones de plataformas tras el conflicto entre Rusia y Ucrania.[3]
Las compras civiles se dividen entre la asequibilidad para los compradores primerizos y las características premium para los entusiastas. La adquisición por parte de los organismos de aplicación de la ley se centra en licitaciones competitivas que enfatizan los costos del ciclo de vida, los términos de garantía y los servicios de entrenamiento. Los esfuerzos de modernización militar a menudo combinan armas cortas con supresores, ópticas innovadoras y accesorios de fusión de datos, lo que aumenta los valores promedio de los contratos. Los proveedores que localizan la producción o se asocian con empresas de propiedad estatal se benefician de compensaciones preferenciales y procesos de aprobación acelerados.
Análisis Geográfico
Mercado de Armas Cortas de América del Norte
América del Norte mantuvo una participación del 34,98% en el mercado de armas cortas en 2025, respaldada por 518 millones de verificaciones de antecedentes acumuladas del FBI y 21,46 millones de permisos de porte oculto activos en 2024. La adquisición canadiense de Arma de Supresión de Área Cercana por 1 mil millones de CAD (0,73 mil millones de USD) y las restrictivas leyes civiles de armas de fuego de México destacan los enfoques nacionales contrastantes. En EE. UU., los estatutos de porte constitucional han reducido los ingresos por permisos, pero han aumentado las ventas unitarias, sosteniendo la demanda del mercado de accesorios a pesar de las presiones de desinversión ESG de fondos como CalPERS.
Mercado de Armas Cortas en Asia-Pacífico
Se espera que la región de Asia-Pacífico alcance una CAGR del 5,38% hasta 2031. Los principales impulsores incluyen el hito de producción de defensa de India de 1,54 lakh crore de INR (18,5 mil millones de USD), la legislación de autosuficiencia de Filipinas y la expansión de las exportaciones de fusiles de Corea del Sur. La introducción del Howa Tipo 20 por parte de Japón y el Thales EF88 Austeyr de Australia reflejan los esfuerzos por mejorar las capacidades soberanas. Mientras tanto, la actualización del Tipo 191 de China avanza en la autosuficiencia doméstica, pero enfrenta oportunidades de exportación limitadas debido a las tensiones geopolíticas.
Mercado de Armas Cortas en Europa, América del Sur, y Oriente Medio y África
Europa, América del Sur, y Oriente Medio y África representan colectivamente la participación de mercado restante. En Europa, la Directiva de Armas de Fuego actualizada ha endurecido las regulaciones civiles sobre armas de fuego, mientras que el gasto en defensa ha aumentado a medida que los países reponen las existencias agotadas por la ayuda a Ucrania. En América del Sur, la tenencia civil de armas de fuego en Brasil aumentó un 100% entre 2019 y 2022, aunque los recientes cambios políticos han introducido incertidumbre. Los mercados de Oriente Medio están invirtiendo fuertemente en producción local, con SAMI de Arabia Saudita y EDGE de los EAU consolidando la fabricación bajo los mandatos de la Visión 2030. Israel Weapon Industries exporta a más de 30 países, fortaleciendo aún más su presencia en el mercado de la región. En África, el mercado sigue fragmentado; Denel de Sudáfrica enfrenta desafíos financieros, mientras que Egipto continúa operando líneas de ensamblaje de patrón AK para uso doméstico.
Panorama regulatorio
El comercio transfronterizo y la comercialización doméstica de armas cortas continúan siendo moldeados por controles superpuestos de exportación, importación y uso final, con Estados Unidos y la Unión Europea actuando como principales reguladores. En EE. UU., la ATF y el Departamento de Estado tuvieron un papel destacado en las actualizaciones de 2026 que afectan a fabricantes y exportadores, incluida una norma final directa de la ATF en mayo de 2026 que actualiza las regulaciones para conformarse con la jurisdicción del Departamento de Comercio bajo la Reforma del Control de Exportaciones, y una propuesta del Departamento de Estado de junio de 2026 para modernizar los informes de la Parte 130 del ITAR mediante la consolidación de las divulgaciones en un informe anual con vencimiento el 30 de septiembre.
En Europa, la Comisión Europea avanzó en los esfuerzos de armonización destinados a suprimir el tráfico ilícito de armas de fuego, incluida una propuesta de febrero de 2026 para una Directiva sobre la lucha contra el tráfico de armas de fuego (COM/2026/102) que introduce definiciones comunes de los delitos relacionados con armas de fuego y exige Puntos Focales Nacionales de Armas de Fuego en todos los Estados Miembros. Estas medidas aumentan las expectativas de cumplimiento para los actores industriales autorizados que operan en mercados regulados o exportan hacia ellos, reforzando los requisitos de documentación, presentación de informes y evaluación del riesgo de desvío junto con los programas de modernización impulsados por la adquisición.
Análisis de la cadena de valor
La cadena de valor de las armas cortas comienza con metales y polímeros en la parte inicial, avanza a través de la maquinaria especializada y la forja, los cañones y receptores, y luego procede al ensamblaje, la verificación y las pruebas, y el marcado serializado. La distribución fluye a través de canales de contratación gubernamental y redes de distribuidores comerciales regulados. Los insumos vinculados a la munición crean importantes efectos de acoplamiento incluso cuando las ventas de munición están fuera del alcance: las restricciones en el suministro de nitrocelulosa y antimonio han sido señaladas como cuellos de botella, con una volatilidad en los precios del antimonio reportada alrededor de marzo de 2025 tras las restricciones de exportación chinas, lo que influye en los costos y la disponibilidad de los componentes de munición y afecta indirectamente el momento de la demanda de armas de fuego y los ciclos de entrenamiento.
La fabricación en la parte intermedia y el cumplimiento en la parte final están organizados cada vez más en torno a la localización, la transferencia de tecnología y la industrialización respaldada por el Estado, particularmente en Asia-Pacífico. India refleja este cambio a través de asociaciones de producción de extranjero a local y construcción de instalaciones, incluida la inauguración por parte de Caracal de una instalación de fabricación en Hyderabad en abril de 2025 con ICOMM Tele (una unidad de MEIL), y los planes de Indo-Russian Rifles Private Limited para una transferencia de tecnología más completa de modelos adicionales para apoyar la producción doméstica. En el lado comercial y de aplicación de la ley, los fabricantes de equipos originales y los distribuidores impulsan la diferenciación a través de la modularidad, las configuraciones listas para ópticas y los procesos de serialización y trazabilidad conformes. Al mismo tiempo, las empresas orientadas a la exportación añaden capacidad legal, de auditoría y de monitoreo del uso final para gestionar el ITAR y regímenes comparables.
Panorama Competitivo
La intensidad competitiva en el mercado de armas cortas es moderada, con actores clave como Glock, SIG Sauer, Smith & Wesson, Sturm, Ruger & Co., Beretta, Heckler & Koch y FN Herstal manteniendo bases instaladas significativas. La diferenciación gira principalmente en torno a la modularidad y la integración inteligente. Por ejemplo, el fusil MCX de SIG Sauer y el sistema de intercambio de datos balísticos BDX 2.0 integran sensores y ópticas, lo que permite a los tiradores ajustar automáticamente sus posiciones. De manera similar, el UXR de Primary Weapons Systems mejora la utilidad de la plataforma al ofrecer opciones de calibre ampliadas a través del sistema Xchange. En el nicho emergente de las armas inteligentes, Biofire ha establecido una ventaja de primer movimiento al enviar pistolas inteligentes al consumidor y obtener la certificación en California.
Las asociaciones de fabricación doméstica están fomentando la tracción en los mercados regionales. Los ejemplos incluyen a Indo-Russian Rifles produciendo AK-203 en India, Filipinas colaborando con Corea del Sur en los fusiles K2, y SAMI consolidando la demanda saudí bajo un marco unificado. Además, las restricciones de financiamiento vinculadas a criterios ESG están influyendo en la dinámica del mercado, fomentando estructuras de propiedad privada o respaldo soberano. Esta tendencia se ejemplifica con el traslado de Smith & Wesson a Tennessee y el impacto de las listas de exclusión de fondos en varios de sus competidores.
Los avances tecnológicos, como el riel Picatinny con alimentación eléctrica, están simplificando la distribución de energía para ópticas y láseres, haciéndolos particularmente atractivos para los presupuestos de operaciones especiales. Si bien los disruptores de nicho como Biofire operan con un capital relativamente bajo, habiendo recaudado 38 millones de USD en comparación con los presupuestos anuales de I+D de los titulares que superan los 100 millones de USD, los desafíos regulatorios están retrasando la adopción generalizada de los mandatos de armas inteligentes. Este retraso proporciona a los actores establecidos tiempo para desarrollar tecnologías comparables o adquirir startups innovadoras.
Líderes de la Industria de Armas Cortas
-
SMITH & WESSON BRANDS, INC.
-
Sturm, Ruger & Co., Inc.
-
SIG SAUER, Inc.
-
FN Browning Group
-
GLOCK GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Armas Cortas Empresas cubiertas en este informe
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- SIG SAUER, Inc.
- FN Browning Group
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- GLOCK GmbH
- Colt’s Manufacturing Company LLC
- Browning International S.A.
- Kalashnikov Concern JSC
- Barrett Firearms Manufacturing Inc.
- Benelli Armi S.p.A.
- Česká zbrojovka a.s.
- Taurus Holdings, Inc.
- Israel Weapon Industries (IWI) Ltd.
- STEYR ARMS GmbH
- Armscor International, Inc.
- Springfields, Inc.
Oportunidades de mercado y perspectivas futuras
La modernización de la adquisición y la realineación de proveedores están creando espacios en blanco en torno a las transiciones de nuevos calibres, la escalabilidad de la producción y la entrega transfronteriza conforme. En Estados Unidos, la vía del NGSW proporciona un ancla concreta para la rotación de plataformas y cadenas de suministro: el Ejército otorgó la Clasificación de Tipo a los modelos XM7 y XM250 de SIG Sauer en mayo de 2025, y en 2026, las comunicaciones e informes oficiales hicieron referencia a la aprobación y el despliegue rápido de una variante de carabina XM8, junto con un cambio en el énfasis de la línea de producción dentro del programa más amplio. Este entorno favorece a los proveedores que pueden escalar cañones calificados, configuraciones listas para supresores y componentes serializados, manteniendo al mismo tiempo los controles de exportación, importación e informes alineados entre las agencias.
Las ampliaciones de capacidad y los programas de localización también están creando oportunidades para nuevos nodos de fabricación y producción bajo licencia. Los ejemplos incluyen a Adani Defence and Aerospace que declaró en marzo de 2026 haber comenzado operaciones para fabricar hasta 100.000 armas por año tras las entregas iniciales de ametralladoras ligeras Prahar (Negev NG7 bajo licencia), y Barrett Firearms que anunció en abril de 2026 el avance en un Campus de Fabricación y Tecnología de financiación privada de 90 millones de USD en Murfreesboro, Tennessee, orientado a sistemas de armas avanzados y producción de munición de precisión, con finalización prevista para febrero de 2027. Estas inversiones, junto con el endurecimiento del cumplimiento, como la propuesta de la Comisión Europea de febrero de 2026 para combatir el tráfico de armas de fuego y las actualizaciones regulatorias de EE. UU. en 2026, aumentan la prima sobre la trazabilidad, la documentación y las cadenas de suministro ancladas domésticamente que pueden satisfacer tanto los canales militares como los civiles y de aplicación de la ley regulados.
Desarrollos recientes de la industria en Mercado de Armas Cortas
- Junio de 2026: Arcus Hunting, LLC lanzó una línea de productos de gas pimienta de la marca Smith & Wesson para defensa personal bajo una asociación de licencia. El movimiento amplía la presencia de Smith & Wesson en la categoría de protección personal más allá de las armas de fuego y apoya a los minoristas con ventas adicionales adyacentes de menor regulación. También añade un mecanismo de diversificación liderado por la marca mientras los programas principales de pistolas y fusiles siguen siendo sensibles a la adquisición y la regulación.
- Mayo de 2026: Sturm, Ruger & Company, Inc. celebró un Acuerdo de Cooperación Estratégica con Beretta Holding S.A. que permite a Beretta Holding aumentar su inversión en Ruger hasta el 25% de las acciones en circulación, sujeto a aprobaciones regulatorias. El acuerdo formaliza una vía para una alineación estratégica más profunda y puede influir en el apoyo de capital a largo plazo, la coordinación de la gobernanza y la posible colaboración operativa en los dominios de productos y fabricación.
- Julio de 2025: Sturm, Ruger & Company, Inc. completó la compra de activos de Anderson Manufacturing, incluidas sus instalaciones y maquinaria. Esta transacción amplía la huella de fabricación y la base de equipos de Ruger, fortaleciendo la capacidad y las capacidades verticales para satisfacer la demanda en toda su cartera de armas cortas.
Mercado de Armas Cortas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de armas cortas se define como el valor en puerta de fábrica de las armas de fuego portátiles de nueva producción de hasta 12,7 mm de calibre que se venden para uso militar, policial y civil.
Exclusiones del alcance: Se excluyen las armas servidas por tripulación de más de 12,7 mm, las réplicas o armas de fuego desactivadas, y el mercado secundario de piezas y accesorios.
Descripción General de la Segmentación
- Por Tipo
- Pistolas
- Revólveres
- Rifles
- Rifles de Asalto
- Rifles de Francotirador
- Otros
- Ametralladoras
- Ametralladoras Ligeras
- Ametralladoras Pesadas
- Escopetas
- Otros Tipos
- Por Calibre
- 5,56 mm
- 6,8 mm
- 7,62 mm
- 9 mm
- 12,7 mm
- Otros Calibres
- Por Operación
- Manual
- Semiautomático
- Totalmente Automático
- Por Usuario Final
- Civil y Fuerzas del Orden
- Protección Civil
- Caza y Deportes
- Otros Usuarios Finales
- Militar
- Civil y Fuerzas del Orden
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, mapear los flujos de comercio legal y construir una narrativa de demanda realista antes de finalizar cualquier modelo. Nos apoyamos en fuentes públicas como UN Comtrade para los códigos comerciales vinculados a armas de fuego y categorías relacionadas, SIPRI para el contexto del gasto en defensa, y materiales de la UNODC para señales del mercado policial e ilícito que pueden afectar los ciclos de adquisición legal. Para la orientación del mercado civil y el contexto de seguridad, también consultamos fuentes como las publicaciones de la ATF de los EE. UU., Eurostat donde correspondía para estadísticas comerciales e industriales, y revistas académicas de defensa y seguridad revisadas por pares que analizan la adquisición y la reposición de existencias.
En el lado de la oferta, revisamos informes anuales, presentaciones para inversores y cobertura de prensa confiable para comprender las huellas de producción, los contratos ganados y los comentarios sobre precios que pueden afectar los valores en puerta de fábrica. Cuando fue necesario, se utilizaron suscripciones de pago de forma limitada para inteligencia financiera de empresas, bases de datos de patentes para observar la actividad de renovación de productos, y conjuntos de datos de envíos de importación y exportación a nivel de embarque para verificar la direccionalidad en los movimientos transfronterizos. Estas fuentes documentales son meramente ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con una combinación de fabricantes, distribuidores, partes interesadas vinculadas a la adquisición y especialistas del sector que realizan seguimiento de la demanda de armas de pequeño calibre. Dado que se está dimensionando un mercado global, los insumos se equilibraron entre APAC, EMEA y las Américas para que los supuestos sobre precios, plazos de adquisición y patrones de demanda civil pudieran compararse y, cuando fuera necesario, ajustarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 15% | APAC: 43% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 29% | EMEA: 36% |
| Actores menores: 21% | Gerentes: 56% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central comienza con una construcción descendente en la que las señales de producción y comercio se reconstruyen en un conjunto direccionable de armas de fuego portátiles de nueva producción de hasta 12,7 mm, y luego se alinean al valor en puerta de fábrica en lugar del precio minorista. Para mantener el total fundamentado, el modelo se corrobora con verificaciones ascendentes selectivas, incluido el mapeo de ingresos de proveedores muestreados, verificaciones de canal sobre tamaños de lotes de contratos típicos, y capturas de precio de venta promedio por volumen para categorías clave.
Varios insumos prácticos dan forma al modelo, y cada uno se verifica para garantizar la coherencia interna antes de su uso. Estos incluyen la dirección del gasto en defensa y seguridad interna, los ciclos de reposición de adquisiciones de armas cortas, la rigidez del control de exportaciones y las licencias que pueden desplazar el calendario de pedidos, los cambios en la combinación entre pistolas, rifles y ametralladoras ligeras, y la forma en que los precios unitarios se mueven con los materiales y la actividad de renovación de productos. El pronóstico se ejecuta mediante análisis de escenarios, donde el caso base se basa en las expectativas de los expertos sobre el ritmo de adquisición y la sensibilidad de la demanda civil, y luego se somete a pruebas de estrés con ciclos de pedidos más lentos y más rápidos. Cuando los componentes ascendentes no están disponibles para un país o usuario final, la brecha se gestiona mediante la aproximación a partir de mercados comparables utilizando la intensidad del comercio, las señales de gasto y los rangos de precios validados, y luego se verifica nuevamente con respecto al total global final.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones cruzadas para que un solo conjunto de datos no determine el número final por sí solo. Comparamos los resultados del modelo con indicadores independientes, como los movimientos del valor del comercio reportado, los anuncios de adquisición que pueden verificarse públicamente, y la dirección de los presupuestos de defensa y seguridad pública, y luego revisamos y explicamos los valores atípicos antes de la aprobación final.
Un segundo analista realiza una revisión para detectar discrepancias de unidades, problemas de temporalidad cambiaria y riesgos de doble contabilización entre la producción nacional y las importaciones. Si se detecta una variación importante, el equipo vuelve a contactar a los expertos pertinentes para confirmar si el factor refleja un cambio real en la demanda o un artefacto de reporte. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Comparación del Dimensionamiento del Mercado de Armas Cortas de Mordor Intelligence con Otras Estimaciones Publicadas
Es habitual que los tamaños de mercado publicados para armas cortas difieran, incluso cuando la etiqueta del tema parece la misma. La dispersión generalmente proviene de cómo cada editor trata el límite entre el valor en puerta de fábrica y el precio minorista, qué tipos de armas se contabilizan y si el valor del comercio se utiliza como atajo para la demanda total.
Al rastrear los límites de calibre, la cobertura de usuarios finales y la temporalidad anual de la moneda, Mordor Intelligence mantiene el valor de 2025 vinculado a las armas cortas de nueva producción de hasta 12,7 mm en puerta de fábrica, lo que a menudo difiere de las estimaciones construidas principalmente a partir de exportaciones reportadas o supuestos de precios con fuerte componente minorista. Otro factor frecuente de divergencia es la mezcla de alcances, donde algunas fuentes incluyen munición, accesorios o conjuntos más amplios de armas ligeras, y entonces aparece un número más alto aunque la base de demanda subyacente no sea la misma.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,29 mil millones de USD (2025) | |
| Asociación Industrial A | 9,20 mil millones de USD (2024) | Utiliza el valor de exportación reportado como indicador del tamao del mercado, lo que puede subestimar la producción nacional vendida localmente y puede omitir volúmenes no comercializados que aún contribuyen al valor en puerta de fábrica. |
| Revista Comercial B | 9,23 mil millones de USD (2028) | Aplica una ventana de pronóstico y un enfoque de crecimiento diferentes, y el alcance generalmente varía al mezclar usos finales y puntos de precio, lo que hace que la cifra de 2028 no sea directamente comparable con un límite de armas de fuego de nueva producción en puerta de fábrica. |
La tabla indica que las mayores diferencias provienen de lo que se está midiendo y qué año ancla la medición. Cuando la definición se limita a armas de fuego de nueva producción de hasta 12,7 mm y los valores se mantienen a precios en puerta de fábrica, el número final es más fácil de rastrear hasta los insumos observables y de repetir en la próxima actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño global actual del sector de armas cortas y su crecimiento proyectado hasta 2031?
El tamaño del mercado de armas cortas se valoró en 10,25 mil millones de USD en 2025 y se prevé que crezca desde 10,75 mil millones de USD en 2026 hasta 13,41 mil millones de USD en 2031, a una CAGR del 4,53% durante el período 2026-2031.
¿Qué tipo de arma de fuego genera la mayor participación de los ingresos globales en la actualidad?
Las pistolas representan el 32,89% de las ventas mundiales de 2025, lo que refleja las preferencias de las fuerzas del orden y la demanda sostenida de porte oculto.
¿Por qué la munición de 6,8 mm está generando un mayor interés en adquisiciones?
La adopción por parte del Ejército de EE. UU. de armas de 6,8 × 51 mm para mejorar la penetración de armaduras corporales ha impulsado evaluaciones entre los aliados, empujando el calibre hacia una CAGR del 7,85% hasta 2031.
¿Qué tan grande es la tenencia civil de armas de fuego en EE. UU. en este momento?
El FBI ha procesado 518 millones de verificaciones acumuladas del NICS hasta agosto de 2025, lo que subraya la profundidad de las tenencias civiles.
¿Qué región se espera que se expanda más rápido para 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,38%, impulsada por los corredores de defensa de India y las políticas de producción autosuficiente de Filipinas.
¿Cómo están afectando las desinversiones impulsadas por criterios ESG a los fabricantes de armas de fuego?
La retirada de fondos de pensiones y bancos eleva los costos de endeudamiento; Smith & Wesson reportó decenas de millones en negocios perdidos debido a las presiones ESG.