
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armas Ligeiras por Mordor Intelligence
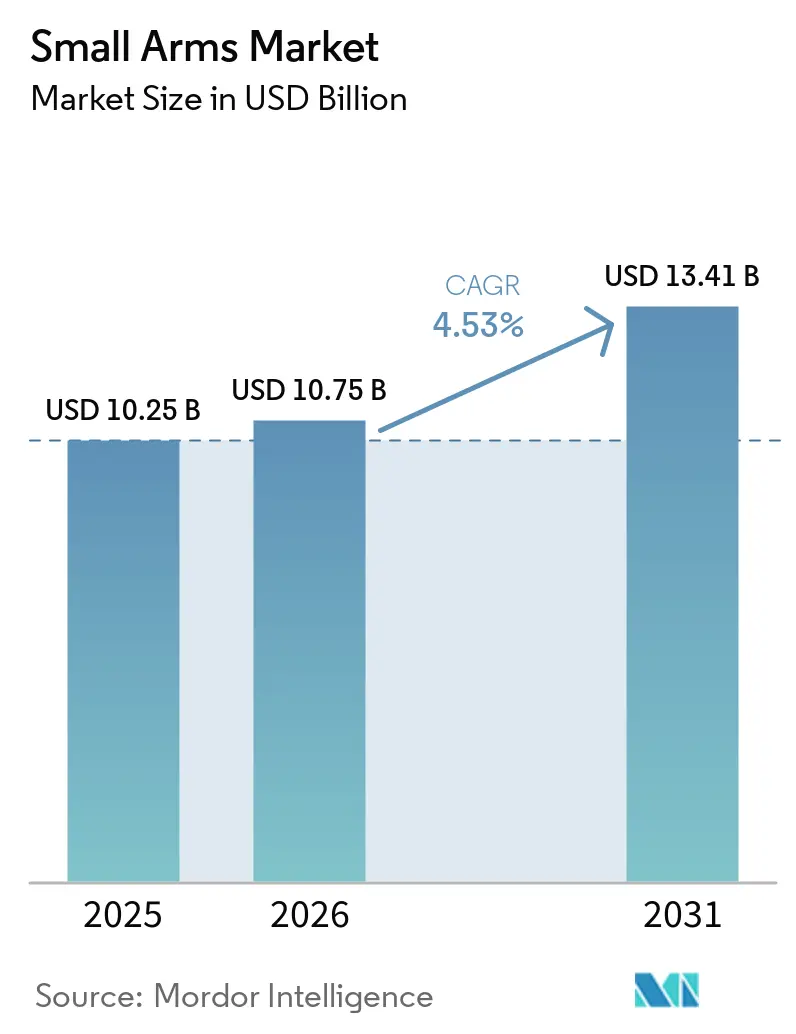
O tamanho do mercado de armas ligeiras foi avaliado em 10,25 bilhões de USD em 2025 e está previsto para crescer de 10,75 bilhões de USD em 2026 para 13,41 bilhões de USD em 2031, a um CAGR de 4,53% no período de 2026-2031. Iniciativas de modernização da defesa, demanda civil consistente por armas de fogo para proteção pessoal e avanços em plataformas de armas modulares e inteligentes impulsionam esse crescimento. Programas militares, como a iniciativa de 10 anos Next Generation Squad Weapon (NGSW) do Exército dos EUA, avaliada em até 4,7 bilhões de USD, destacam a transição de armas legadas de 5,56 mm para sistemas avançados de 6,8 mm projetados para neutralizar coletes balísticos modernos. A demanda civil também permanece forte, com o FBI registrando 518 milhões de verificações cumulativas do NICS até agosto de 2025. Além disso, 29 estados dos EUA adotaram leis de porte constitucional até 2024, reduzindo as barreiras à posse de armas de fogo. Na região da Ásia-Pacífico, corredores de defesa em países como Índia e Filipinas enfatizam a fabricação doméstica e a resiliência da cadeia de suprimentos, apoiados por investimentos de capital regionais e transferências de tecnologia. Enquanto isso, o desinvestimento orientado por critérios ESG e controles de exportação mais rígidos estão aumentando os custos de conformidade, levando os fabricantes estabelecidos a adotar estratégias de consolidação e regionalização.
Principais Conclusões do Relatório
- Por tipo, as pistolas representaram 32,89% da participação do mercado de armas ligeiras em 2025, enquanto os fuzis de assalto devem crescer a um CAGR de 5,12% até 2031.
- Por calibre, os projéteis de 9 mm representaram 27,64% do tamanho do mercado de armas ligeiras em 2025. Enquanto isso, os projéteis de 6,8 mm devem se expandir a um CAGR de 7,85% até 2031.
- Por operação, os sistemas semiautomáticos detinham uma participação de 44,12% do mercado de armas ligeiras em 2025, enquanto as plataformas totalmente automáticas devem crescer a um CAGR de 5,48% até 2031.
- Por utilizador final, os clientes civis e de aplicação da lei representaram 57,96% do mercado de armas ligeiras em 2025, enquanto o segmento militar deve crescer a um CAGR de 5,98% até 2031.
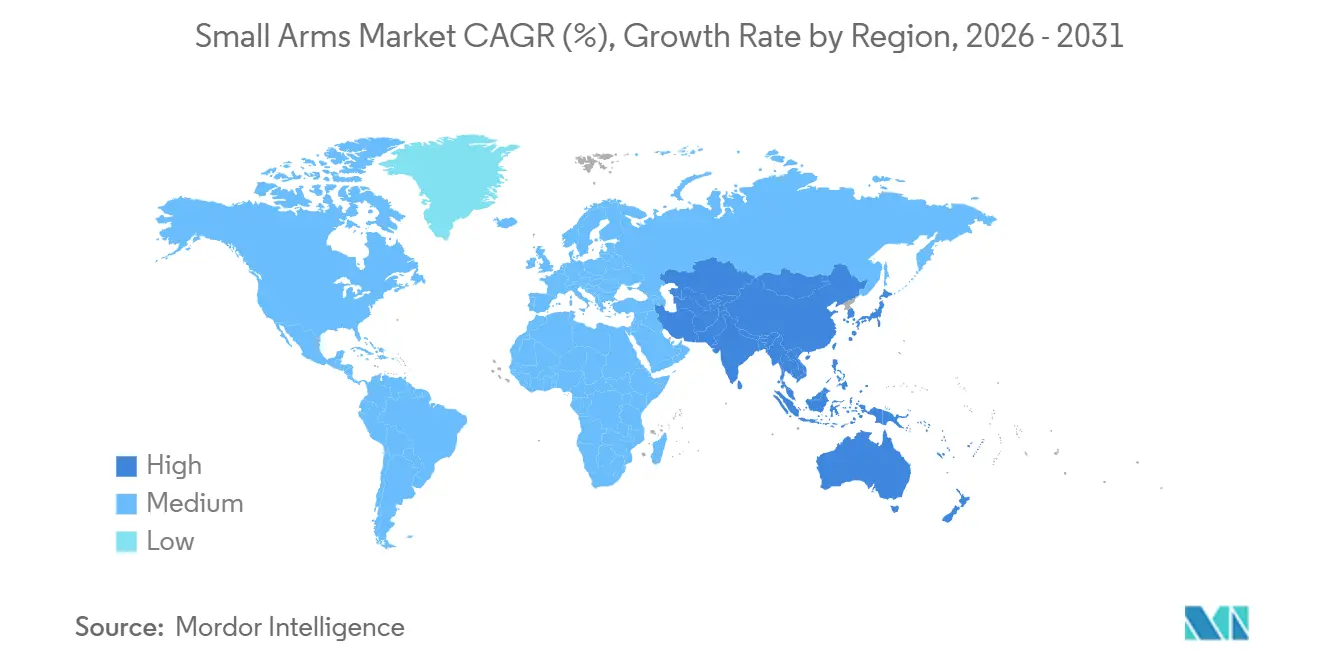
- Por geografia, a América do Norte manteve uma participação de 34,98% do mercado de armas ligeiras em 2025, enquanto a região da Ásia-Pacífico deve crescer a um CAGR de 5,38% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das aquisições de defesa provenientes de programas de modernização | +1.2% | Global, com concentração na NATO e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da demanda civil por armas de fogo para proteção pessoal | +0.9% | América do Norte, expandindo-se para Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Maior foco na fabricação doméstica e resiliência da cadeia de suprimentos | +0.8% | EUA, Europa, Índia | Médio prazo (2-4 anos) |
| Transição para plataformas de armas de fogo leves e modulares | +0.7% | Global, liderado pelos países da NATO | Médio prazo (2-4 anos) |
| Aumento de associações em tiro competitivo e esportes de caça | +0.5% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção emergente de armas de mão com biometria e bloqueio inteligente nas forças de segurança | +0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Aquisições de Defesa Provenientes de Programas de Modernização
Os exércitos globais estão implantando plataformas de próxima geração capazes de neutralizar armaduras de Nível IV a distâncias superiores a 600 metros, uma capacidade além do alcance das armas legadas de 5,56 mm. O Canadá alocou até 1 bilhão de CAD (aproximadamente 740 milhões de USD) para 65.401 fuzis no âmbito dos seus programas Close Area Suppression Weapon e C7, com entregas programadas para começar em 2026. Na Índia, a produção de defesa para o exercício fiscal 2024-25 atingiu INR 1,54 lakh crore (aproximadamente 18,5 bilhões de USD), impulsionada pela produção dos fuzis AK-203 e UGRAM de 7,62 mm.[1] Esses contratos de grande escala estão acelerando a transição para calibres de 6,8 mm e 7,62 mm, indicando uma mudança estrutural na demanda. Aquisições subsequentes por aliados da NATO e clientes do Oriente Médio são antecipadas à medida que os requisitos de interoperabilidade e letalidade se alinham. Esse pipeline de aquisições garante visibilidade de receita plurianual para os principais contratantes e seus fornecedores de componentes.
Crescimento da Demanda Civil por Armas de Fogo para Proteção Pessoal
As licenças de porte oculto atingiram 21,46 milhões em 2024, juntamente com 4,3 milhões de proprietários de armas de fogo pela primeira vez em 2023. Embora o número de licenças tenha diminuído à medida que mais estados adotaram leis de porte constitucional, as vendas unitárias permaneceram acima dos níveis pré-pandemia, refletindo uma demanda sustentada. Os consumidores estão optando cada vez mais por pistolas compactas e prontas para ótica, como a Glock 43X e a SIG P365, que combinam estruturas subcompactas com carregadores de 10 a 15 cartuchos. Os proprietários de armas de fogo pela primeira vez são mais jovens e mais diversos, expandindo o mercado de acessórios e serviços de treinamento. Essa tendência levou a maiores vendas de coldres, óticas de ponto vermelho e munição de defesa pessoal. O segmento civil proporciona fluxo de caixa consistente, compensando a natureza cíclica dos orçamentos militares.
Aumento de Associações em Tiro Competitivo e Esportes de Caça
A indústria de armas de fogo apoiou 384.437 empregos nos EUA e gerou 90,06 bilhões de USD em produção econômica total em 2023. Os impostos especiais de consumo ao abrigo da Lei Pittman-Robertson contribuíram com 944 milhões de USD para o financiamento da conservação, o que apoia o desenvolvimento de novos campos de tiro e incentiva a participação.[2] Eventos competitivos de nível de entrada, como a Precision Rifle Series, a USPSA e a 3-Gun, cobram taxas de inscrição que variam de 50 a 150 USD e exigem kits de equipamento com custo superior a 1.500 USD. Os participantes mais jovens frequentemente desenvolvem fidelidade de longo prazo à marca, atualizando fuzis, ópticas e gatilhos à medida que suas habilidades melhoram. Os investimentos em infraestrutura de campos de tiro pelo Departamento do Interior dos EUA ajudam a aliviar as restrições de capacidade. Esses fatores aumentam coletivamente os valores médios das transações e estabilizam a receita para fabricantes e varejistas.
Transição para Plataformas de Armas de Fogo Leves e Modulares
As plataformas de armas de fogo modulares permitem trocas de calibre dentro de um único receptor serializado, reduzindo os custos do ciclo de vida para agências e entusiastas. Por exemplo, o Primary Weapons Systems UXR, com preço de USD 2.650, permite que os usuários alternem entre canos de 5,56 mm, .300 BLK e 6,5 Grendel. Da mesma forma, o MCX da SIG Sauer oferece flexibilidade entre os calibres .300 BLK, 5,56 mm e 7,62 × 39 mm, minimizando o inventário de armaria. O BRX1 Strata da Beretta combina canos de troca rápida com precisão sub-MOA, atendendo a caçadores de precisão. Inovações como os trilhos Picatinny alimentados, patenteados em 2019, centralizam a energia para óticas e lasers, reduzindo o peso e a desordem de cabos. Essas características de design estão transitando rapidamente das operações especiais para os mercados civis, impulsionando ciclos de atualização e aumentando as vendas de acessórios.
Análise de Impacto das Restrições*
| Restrição | (~) % IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perturbações na cadeia de suprimentos de munições devido à escassez de material de espoleta | -1.1% | Global, com impacto agudo nos fabricantes dos EUA e europeus | Curto prazo (≤ 2 anos) |
| Regulamentações mais rígidas de monitoramento de uso final e controle de exportações | -0.9% | Exportadores dos EUA e europeus | Curto prazo (≤ 2 anos) |
| Redução do financiamento devido a tendências de desinvestimento alinhadas a critérios ESG | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Substituição tecnológica por sistemas de deteção de disparos e vigilância | -0.4% | América do Norte e Europa, emergindo em centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Mais Rígidas de Monitoramento de Uso Final e Controle de Exportações
A Diretoria de Controles de Comércio de Defesa dos EUA aplica o licenciamento ITAR e as verificações pós-embarque Blue Lantern, aumentando os custos de conformidade para os exportadores. A multa de 11 milhões de USD aplicada à SIG Sauer por exportações irregulares intensificou o escrutínio, levando as empresas a expandir suas equipes jurídicas e de auditoria. A Posição Comum atualizada da UE exige avaliações de direitos humanos e de risco de desvio, acrescentando encargos administrativos. Para os fabricantes menores, esses custos indiretos podem representar vários pontos percentuais da receita, limitando efetivamente suas oportunidades de exportação. Os atrasos nos processos de conformidade também podem comprometer os prazos de entrega, minando a confiança dos compradores e atraindo propostas concorrentes.
Redução do Financiamento Devido a Tendências de Desinvestimento Alinhadas a Critérios ESG
Investidores institucionais como o CalPERS e o New York State Common Retirement Fund desinvestiram de participações em armas de fogo, enquanto o fundo soberano da Noruega excluiu vários fabricantes. Os principais bancos agora restringem os empréstimos a menos que os clientes adotem "melhores práticas" específicas, aumentando assim os custos de financiamento e reduzindo a disponibilidade de crédito. A Smith & Wesson relatou a perda de dezenas de milhões de dólares em contratos devido a pressões ESG, levando a empresa a se realocar do Massachusetts para o Tennessee para manter sua viabilidade de fabricação. O acesso limitado ao capital pode atrasar a I&D, restringir os níveis de inventário e dissuadir potenciais aquisições, impulsionando assim a consolidação entre os players financeiramente mais fortes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
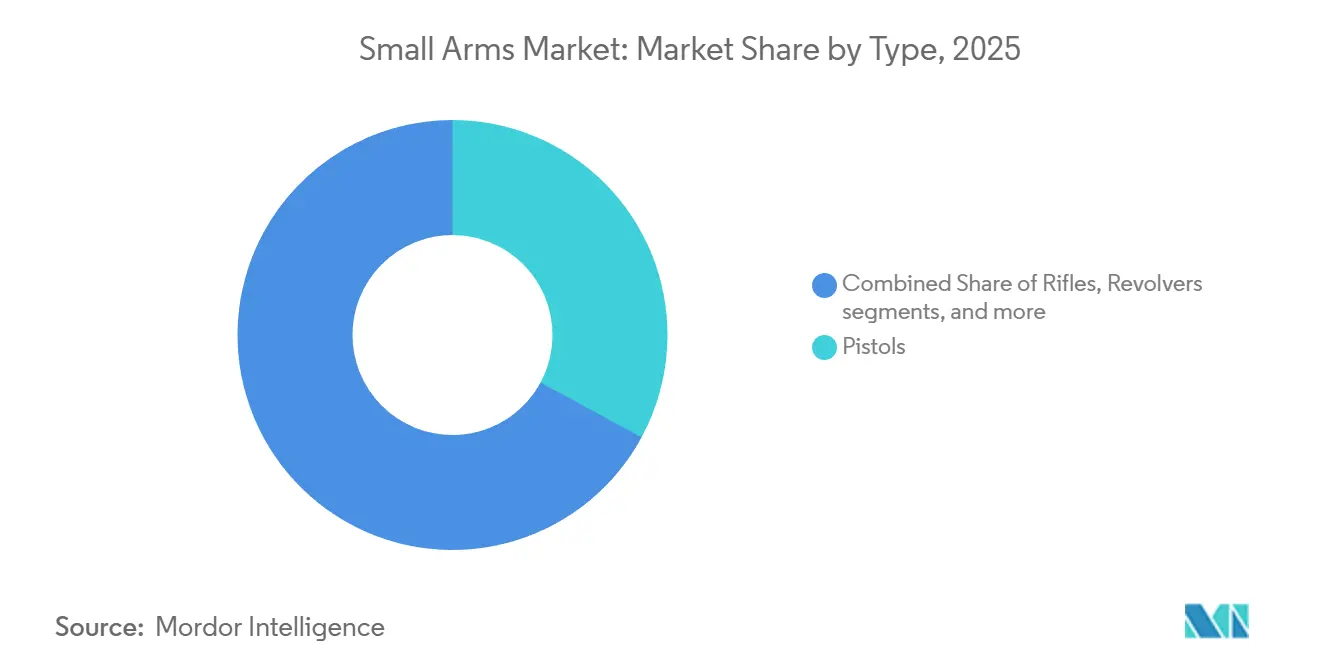
Pistolas Mantêm a Liderança Enquanto os Rifles de Assalto Impulsionam o CrescimentoAs pistolas representaram 32,89% da participação do mercado de armas ligeiras em 2025, impulsionadas pelo aumento da adoção para porte oculto e pela padronização como armas de serviço entre as agências de aplicação da lei. A Glock detém mais de 65% dos contratos de aplicação da lei nos EUA, enquanto o Sistema de Pistola Modular P320 da SIG Sauer, com seus módulos de empunhadura e comprimentos de corrediça intercambiáveis, impulsiona a receita do mercado de acessórios. Os revólveres continuam a perder participação de mercado, e as espingardas permanecem especializadas para aplicações de arrombamento e de força não letal. Espera-se que os fuzis de assalto cresçam a um CAGR de 5,12%, superando o mercado geral de armas ligeiras, apoiados por programas como o AK-203 da Índia e o lançamento do XM7 de 6,8 mm dos EUA. Seu maior valor unitário e potencial de volume os posicionam como importantes impulsionadores de receita para os principais contratantes.
As atualizações dos fuzis de assalto também estimulam a demanda por ópticas, supressores e kits de treinamento, expandindo o ecossistema de acessórios. Os acessórios específicos para cada arma frequentemente representam 20 a 30% dos custos do ciclo de vida, reforçando assim a dependência da plataforma. Os compradores de aplicação da lei e militares padronizam os inventários de peças sobressalentes e as certificações de armeiros em torno dos modelos selecionados, aumentando os custos de mudança. À medida que as frotas legadas envelhecem, os ciclos de aquisição se alinham, melhorando a visibilidade da carteira de pedidos até 2031. Os esforços de marketing enfatizam trilhos modulares e controles ambidestros, que reduzem o tempo de treinamento e incentivam uma adoção mais ampla.



Por Calibre:
A Dominância do 9 mm Enfrenta a Disrupção do 6,8 mmO calibre de 9 mm representou 27,64% do mercado de armas ligeiras em 2025, apoiado pela padronização da NATO e por uma grande base instalada. O retorno do FBI ao 9 mm em 2014 validou a melhoria da balística terminal, levando a transições adicionais de agências. No entanto, os projéteis de 6,8 mm devem crescer a um CAGR de 7,85%, impulsionados pela adoção pelo Exército dos EUA de cartuchos de 6,8 × 51 mm para o XM7 e o XM250. Se a NATO adotar um padrão comum de 6,8 mm, os fornecedores de munição poderão enfrentar custos de reequipamento, mas se beneficiaro de visibilidade de demanda de longo prazo.
A transição para 6,8 mm introduz desafios logísticos, incluindo cartuchos mais pesados que reduzem a carga dos soldados e aumentam os custos em 30 a 40% em comparação com o 5,56 mm. Os inventários provisórios de duplo calibre complicam o treinamento e a manutenção. Apesar desses desafios, as vantagens de desempenho contra armaduras avançadas tornam os projéteis de 6,8 mm atraentes para as unidades de linha de frente. A adoção civil permanece limitada devido aos maiores custos de munição, embora os entusiastas de fuzis de precisão demonstrem interesse inicial, sugerindo um potencial de expansão à medida que os preços se estabilizam. Os fabricantes com produção de munição verticalmente integrada estão bem posicionados para capturar valor à medida que a mudança de calibre avança.
Por Operação:
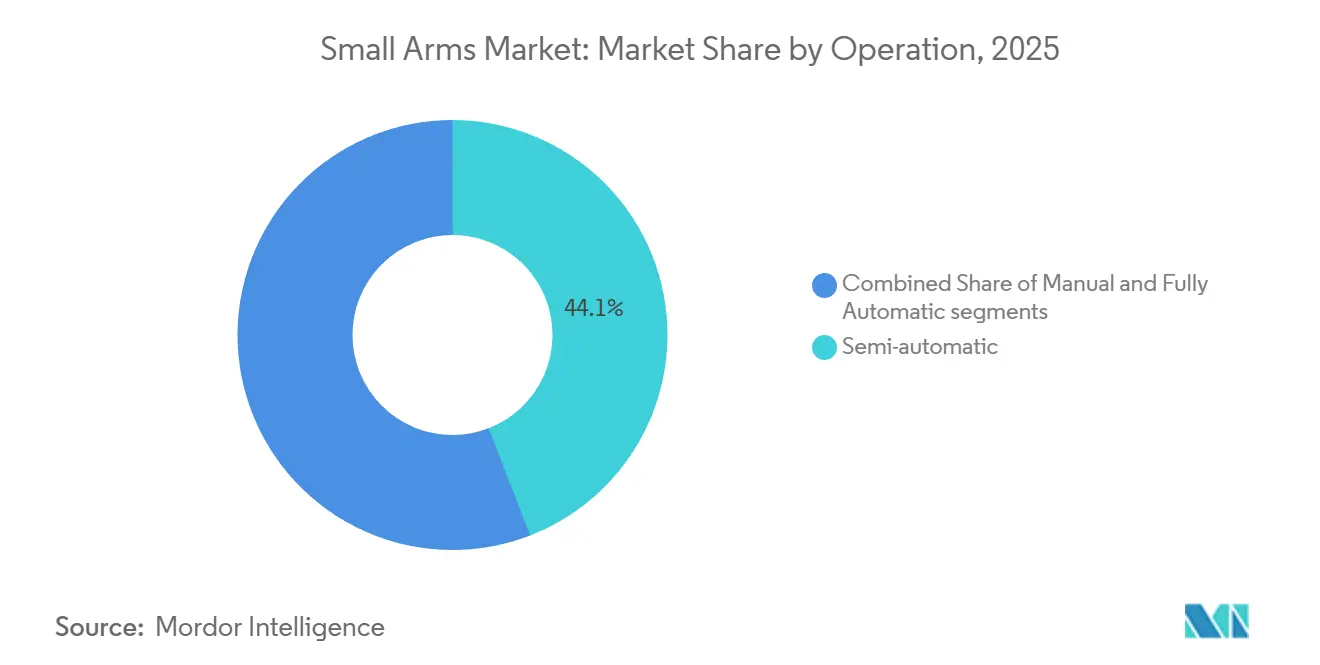
A Prevalência dos Semiautomáticos Encontra a Tendência de Alta dos Totalmente AutomáticosAs armas de fogo semiautomáticas representaram 44,12% do mercado de armas ligeiras em 2025, impulsionadas pelos fuzis padrão AR-15 e pelas pistolas de percussão. Mais de 24 milhões de variantes do AR-15 estão nas mãos de civis nos EUA, sustentando uma forte demanda por peças sobressalentes e acessórios. Os sistemas totalmente automáticos, restritos ao uso militar e de aplicação da lei selecionada, devem crescer a um CAGR de 5,48%, apoiados pelo programa XM250 e pelo lançamento da pistola-metralhadora ASMI da Índia.
As armas de fogo de operação manual, como os fuzis de precisão de ferrolho e as espingardas de ação de bomba, permanecem relevantes para a caça e funções de atirador de elite, mas contribuem com crescimento mínimo. As plataformas semiautomáticas beneficiam-se da personalização do mercado de acessórios, com recursos como receptores prontos para óptica e gatilhos de encaixe que aumentam a receita por unidade. Os ciclos de aquisição totalmente automáticos são menos frequentes, mas de alto valor, frequentemente agrupados com supressores avançados e ópticas térmicas. Os OEMs que oferecem soluções abrangentes ganham vantagem em licitações que priorizam o custo total do sistema.

Por Utilizador Final:
Civil e Forças de Segurança Detêm a Maioria, Gastos Militares AceleramOs utilizadores civis e de aplicação da lei representaram 57,96% do mercado de armas ligeiras em 2025, impulsionados pela demanda do consumidor dos EUA e pelas substituições de agências. A National Shooting Sports Foundation relatou 90,058 bilhões de USD em produção econômica, destacando a contribuição do setor para o emprego e as receitas fiscais. Os gastos militares, no entanto, devem crescer mais rapidamente a um CAGR de 5,98%, impulsionados pelo compromisso de gastos com defesa de 2% do PIB da NATO e pelas atualizações urgentes de plataformas após o conflito Rússia-Ucrânia.[3]
As compras civis estão divididas entre acessibilidade para compradores de primeira viagem e recursos premium para entusiastas. As aquisições de aplicação da lei concentram-se em licitações competitivas que enfatizam os custos do ciclo de vida, os termos de garantia e os serviços de treinamento. Os esforços de modernização militar frequentemente agrupam armas ligeiras com supressores, ópticas inovadoras e acessórios de fusão de dados, aumentando os valores médios dos contratos. Os fornecedores que localizam a produção ou estabelecem parcerias com empresas estatais beneficiam-se de compensações preferenciais e processos de aprovação acelerados.
Análise Geográfica
Mercado de Armas Ligeiras da América do Norte
A América do Norte manteve uma participação de 34,98% do mercado de armas ligeiras em 2025, apoiada por 518 milhões de verificações cumulativas de antecedentes do FBI e 21,46 milhões de licenças de porte oculto ativas em 2024. A aquisição canadense de armas de supressão de área próxima no valor de 1 bilhão de CAD (0,73 bilhão de USD) e as leis restritivas de armas de fogo civis do México destacam abordagens nacionais contrastantes. Nos EUA, os estatutos de porte constitucional reduziram as receitas de licenciamento, mas aumentaram as vendas unitárias, sustentando a demanda do mercado de acessórios apesar das pressões de desinvestimento ESG de fundos como o CalPERS.
Mercado de Armas Ligeiras da Ásia-Pacífico
Espera-se que a região da Ásia-Pacífico alcance um CAGR de 5,38% até 2031. Os principais impulsionadores incluem o marco de produção de defesa da Índia de INR 1,54 lakh crore (18,5 bilhões de USD), a legislação de autossuficiência das Filipinas e a expansão das exportações de fuzis da Coreia do Sul. A introdução do Howa Tipo 20 pelo Japão e do Thales EF88 Austeyr pela Austrália refletem esforços para aprimorar as capacidades soberanas. Enquanto isso, a atualização do Tipo 191 da China avança a autossuficiência doméstica, mas enfrenta oportunidades de exportação limitadas devido a tensões geopolíticas.
Mercado de Armas Ligeiras da Europa, América do Sul e Oriente Médio e África
A Europa, a América do Sul e o Oriente Médio e África respondem coletivamente pela participação de mercado restante. Na Europa, a Diretiva de Armas de Fogo atualizada endureceu as regulamentações civis de armas de fogo, enquanto os gastos com defesa aumentaram à medida que os países reabasteceram os estoques esgotados pela ajuda à Ucrânia. Na América do Sul, a posse civil de armas de fogo no Brasil aumentou 100% entre 2019 e 2022, embora mudanças políticas recentes tenham introduzido incerteza. Os mercados do Oriente Médio estão investindo fortemente na produção local, com a SAMI da Arábia Saudita e a EDGE dos Emirados Árabes Unidos consolidando a fabricação sob os mandatos da Visão 2030. A Israel Weapon Industries (IWI) exporta para mais de 30 países, fortalecendo ainda mais sua presença no mercado da região. Em África, o mercado permanece fragmentado; a Denel da África do Sul enfrenta desafios financeiros, enquanto o Egito continua a operar linhas de montagem de padrão AK para uso doméstico.
Edições regionais
Panorama regulatório
O comércio transfronteiriço e a comercialização doméstica de armas ligeiras continuam a ser moldados por controles sobrepostos de exportação, importação e uso final, com os Estados Unidos e a União Europeia atuando como principais definidores de regras. Nos EUA, a ATF e o Departamento de Estado tiveram destaque nas atualizações de 2026 que afetam fabricantes e exportadores, incluindo uma regra final direta da ATF em maio de 2026 atualizando os regulamentos para conformidade com a jurisdição do Departamento de Comércio no âmbito da Reforma do Controle de Exportações, e uma proposta do Departamento de Estado de junho de 2026 para modernizar os relatórios da Parte 130 do ITAR, consolidando as divulgações em um relatório anual com prazo até 30 de setembro.
Na Europa, a Comissão Europeia avançou com esforços de harmonização destinados a suprimir o tráfico ilícito de armas de fogo, incluindo uma proposta de fevereiro de 2026 para uma Diretiva sobre o combate ao tráfico de armas de fogo (COM/2026/102) que introduz definições comuns de infrações relacionadas a armas de fogo e apela à criação de Pontos Focais Nacionais de Armas de Fogo nos Estados-Membros. Essas medidas aumentam as expectativas de conformidade para os atores industriais autorizados que operam em mercados regulamentados ou exportam para eles, reforçando os requisitos de documentação, relatórios e avaliação de risco de desvio, juntamente com os programas de modernização impulsionados por aquisições.
Análise da cadeia de valor
A cadeia de valor das armas ligeiras começa com metais e polímeros a montante, passa por usinagem e forjamento especializados, canos e receptores, e depois prossegue para montagem, prova e teste, e marcação serializada. A distribuição flui então por canais de contratação governamental e redes regulamentadas de revendedores comerciais. Os insumos vinculados à munição criam importantes efeitos de acoplamento mesmo quando as vendas de munição estão fora do escopo: as restrições no fornecimento de nitrocelulose e antimônio foram destacadas como gargalos, com a volatilidade dos preços do antimônio relatada por volta de março de 2025 após as restrições de exportação chinesas, influenciando os custos e a disponibilidade de componentes de munição e afetando indiretamente o momento da demanda por armas de fogo e os ciclos de treinamento.
A fabricação intermediária e o cumprimento a jusante estão cada vez mais organizados em torno da localização, transferência de tecnologia e industrialização apoiada pelo Estado, particularmente na Ásia-Pacífico. A Índia reflete essa mudança por meio de parcerias de produção estrangeira para local e construção de instalações, incluindo a inauguração pela Caracal de uma instalação de fabricação em Hyderabad em abril de 2025 com a ICOMM Tele (uma unidade da MEIL), e os planos da Indo-Russian Rifles Private Limited para uma transferência de tecnologia mais completa de modelos adicionais para apoiar a produção doméstica. No lado comercial e de aplicação da lei, os OEMs e distribuidores impulsionam a diferenciação por meio de modularidade, configurações prontas para óptica e processos de serialização e rastreabilidade prontos para conformidade. Ao mesmo tempo, as empresas voltadas para exportação adicionam capacidade jurídica, de auditoria e de monitoramento de uso final para gerir o ITAR e regimes comparáveis.
Cenário Competitivo
Concentração do Mercado
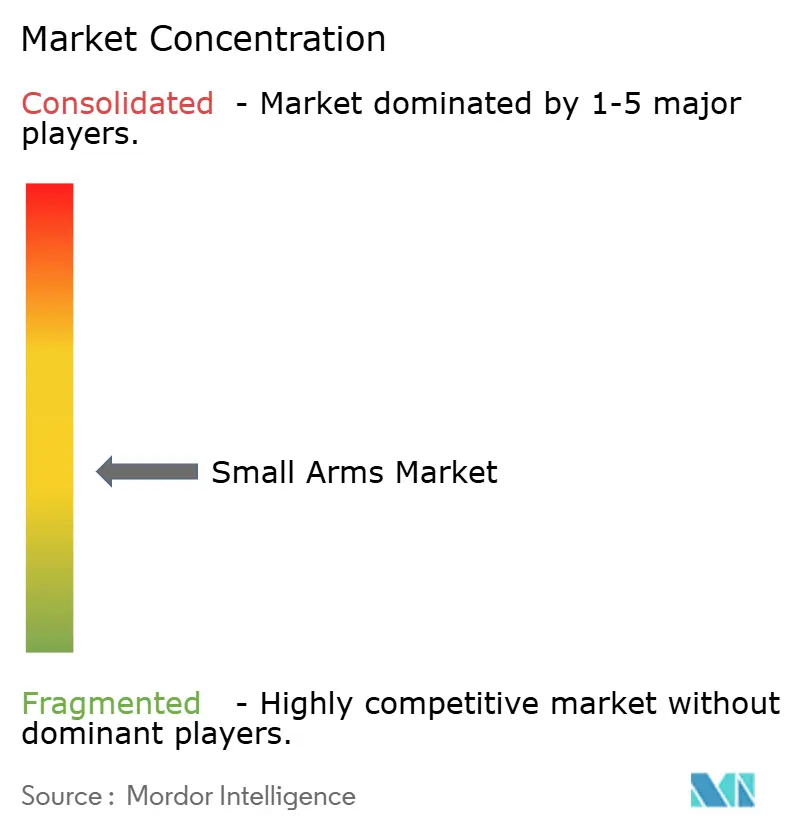
A intensidade competitiva no mercado de armas ligeiras é moderada, com players-chave como Glock, SIG Sauer, Smith & Wesson, Sturm, Ruger & Co., Beretta, Heckler & Koch e FN Herstal mantendo bases instaladas significativas. A diferenciação gira principalmente em torno da modularidade e da integração inteligente. Por exemplo, o fuzil MCX da SIG Sauer e o sistema de troca de dados balísticos BDX 2.0 integram sensores e ópticas, permitindo que os atiradores ajustem automaticamente suas miras. Da mesma forma, o UXR da Primary Weapons Systems melhora a utilidade da plataforma ao oferecer opções de calibre expandidas por meio do sistema Xchange. No nicho emergente de armas inteligentes, a Biofire estabeleceu uma vantagem de pioneira ao comercializar armas inteligentes para consumidores e obter certificação na Califórnia.
As parcerias de fabricação doméstica estão fomentando a tração no mercado regional. Exemplos incluem a Indo-Russian Rifles produzindo AK-203s na Índia, as Filipinas colaborando com a Coreia do Sul nos fuzis K2, e a SAMI consolidando a demanda saudita sob uma estrutura unificada. Além disso, as restrições de financiamento vinculadas a critérios ESG estão influenciando a dinâmica do mercado, incentivando estruturas de propriedade privada ou apoio soberano. Essa tendência é exemplificada pela realocação da Smith & Wesson para o Tennessee e pelo impacto das listas de exclusão de fundos em vários de seus concorrentes.
Os avanços tecnológicos, como o trilho Picatinny eletrificado, estão simplificando a distribuição de energia para ópticas e lasers, tornando-os particularmente atraentes para os orçamentos de operações especiais. Embora os disruptores de nicho como a Biofire operem com capital relativamente baixo, captando 38 milhões de USD em comparação com os orçamentos anuais de I&D dos incumbentes que excedem 100 milhões de USD, os desafios regulatórios estão atrasando a adoção generalizada dos mandatos de armas inteligentes. Esse atraso proporciona aos players estabelecidos tempo para desenvolver tecnologias comparáveis ou adquirir startups inovadoras.
Líderes do Setor de Armas Ligeiras
-
SMITH & WESSON BRANDS, INC.
-
Sturm, Ruger & Co., Inc.
-
SIG SAUER, Inc.
-
FN Browning Group
-
GLOCK GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armas Leves Empresas cobertas neste relatório
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- SIG SAUER, Inc.
- FN Browning Group
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- GLOCK GmbH
- Colt’s Manufacturing Company LLC
- Browning International S.A.
- Kalashnikov Concern JSC
- Barrett Firearms Manufacturing Inc.
- Benelli Armi S.p.A.
- Česká zbrojovka a.s.
- Taurus Holdings, Inc.
- Israel Weapon Industries (IWI) Ltd.
- STEYR ARMS GmbH
- Armscor International, Inc.
- Springfields, Inc.
Oportunidades de mercado e perspectivas futuras
A modernização das aquisições e o realinhamento dos fornecedores estão criando espaço em branco em torno das transições de novos calibres, escalabilidade da produção e entrega transfronteiriça em conformidade. Nos Estados Unidos, o percurso do NGSW fornece uma âncora concreta para a rotatividade de plataformas e cadeias de suprimentos: o Exército concedeu a Classificação de Tipo aos XM7 e XM250 da SIG Sauer em maio de 2025, e em 2026, as comunicações e relatórios oficiais referenciaram a aprovação e o lançamento rápido de uma variante de carabina XM8, juntamente com uma mudança na ênfase da linha de produção dentro do programa mais amplo. Esse cenário favorece os fornecedores que conseguem aumentar a produção de canos qualificados, configurações prontas para supressor e componentes serializados, mantendo os controles de exportação, importação e relatórios alinhados entre as agências.
As expansões de capacidade e os programas de localização também estão criando oportunidades para novos nós de fabricação e produção licenciada. Exemplos incluem a Adani Defence and Aerospace declarando em março de 2026 que iniciou operações para fabricar até 100.000 armas por ano após as entregas iniciais de metralhadoras ligeiras Prahar (Negev NG7 licenciada), e a Barrett Firearms anunciando em abril de 2026 o progresso em um Campus de Fabricação e Tecnologia de financiamento privado no valor de 90 milhões de USD em Murfreesboro, Tennessee, destinado a sistemas de armas avançados e produção de munição de precisão, com conclusão prevista para fevereiro de 2027. Esses investimentos, juntamente com o endurecimento da conformidade, como a proposta da Comissão Europeia de fevereiro de 2026 para combater o tráfico de armas de fogo e as atualizações regulatórias dos EUA em 2026, aumentam o prêmio sobre rastreabilidade, documentação e cadeias de suprimentos ancoradas domesticamente que podem satisfazer tanto os canais militares quanto os civis e de aplicação da lei regulamentados.
Desenvolvimentos industriais recentes em Mercado de Armas Leves
- Junho de 2026: A Arcus Hunting, LLC lançou uma linha de produtos de spray de pimenta com a marca Smith & Wesson para defesa pessoal no âmbito de uma parceria de licenciamento. A iniciativa expande a presença da Smith & Wesson na categoria de proteção pessoal para além das armas de fogo e apoia os varejistas com vendas complementares adjacentes de menor regulamentação. Também acrescenta uma alavanca de diversificação liderada pela marca enquanto os principais programas de pistolas e fuzis permanecem sensíveis a aquisições e regulamentações.
- Maio de 2026: A Sturm, Ruger & Company, Inc. celebrou um Acordo de Cooperação Estratégica com a Beretta Holding S.A. que permite à Beretta Holding aumentar seu investimento na Ruger para até 25% das ações em circulação, sujeito a aprovações regulatórias. O acordo formaliza um caminho para um alinhamento estratégico mais profundo e pode influenciar o apoio de capital de longo prazo, a coordenação de governança e a potencial colaboração operacional nos domínios de produtos e fabricação.
- Julho de 2025: A Sturm, Ruger & Company, Inc. concluiu a aquisição de ativos da Anderson Manufacturing, incluindo suas instalações e maquinário. Esta transação expande a capacidade de fabricação e a base de equipamentos da Ruger, fortalecendo a capacidade e as capacidades verticais para atender à demanda em seu portfólio de armas ligeiras.
Mercado de Armas Leves Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de armas leves é definido como o valor na saída de fábrica de armas de fogo recém-produzidas, portáteis por uma pessoa, com calibre de até 12,7 mm, comercializadas para uso militar, policial e civil.
Exclusões do escopo: Excluímos armas operadas por equipes acima de 12,7 mm, réplicas ou armas de fogo desativadas, e o mercado secundário de peças e acessórios.
Visão Geral da Segmentação
- Por Tipo
- Pistolas
- Revólveres
- Rifles
- Rifles de Assalto
- Rifles de Atirador de Elite
- Outros
- Metralhadoras
- Metralhadoras Leves
- Metralhadoras Pesadas
- Espingardas
- Outros Tipos
- Por Calibre
- 5,56 mm
- 6,8 mm
- 7,62 mm
- 9 mm
- 12,7 mm
- Outros Calibres
- Por Operação
- Manual
- Semiautomático
- Totalmente Automático
- Por Utilizador Final
- Civil e Forças de Segurança
- Proteção Civil
- Caça e Desporto
- Outros Utilizadores Finais
- Militar
- Civil e Forças de Segurança
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, mapear os fluxos de comércio legal e construir uma narrativa de demanda realista antes de qualquer modelagem ser finalizada. Recorremos a fontes públicas como o UN Comtrade para códigos comerciais vinculados a armas de fogo e categorias relacionadas, o SIPRI para o contexto de gastos com defesa, e materiais do UNODC para sinais do mercado policial e ilícito que podem afetar os ciclos de aquisição legal. Para a orientação do mercado civil e o contexto de segurança, também consultamos fontes como as publicações da ATF dos EUA, o Eurostat onde aplicável para estatísticas comerciais e industriais, e periódicos acadêmicos de defesa e segurança que discutem aquisições e reposição de estoques.
No lado da oferta, analisamos relatórios anuais, apresentações para investidores e cobertura jornalística confiável para compreender a capacidade produtiva, contratos conquistados e comentários sobre preços que podem afetar os valores na saída de fábrica. Quando necessário, assinaturas pagas foram utilizadas de forma limitada para inteligência financeira de empresas, bases de dados de patentes para observar a atividade de renovação de produtos, e conjuntos de dados de importação e exportação em nível de remessa para verificar a direcionalidade dos movimentos transfronteiriços. Essas fontes documentais são meramente ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com uma combinação de fabricantes, distribuidores, partes interessadas vinculadas a aquisições e especialistas de domínio que acompanham a demanda por armas de pequeno calibre. Como estamos dimensionando um mercado global, os insumos foram equilibrados entre APAC, EMEA e as Américas, de modo que as premissas sobre preços, cronograma de aquisições e padrões de demanda civil pudessem ser comparadas e, quando necessário, ajustadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 15% | APAC: 43% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Empresas menores: 21% | Gerentes: 56% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento central começa com uma construção de cima para baixo, na qual os sinais de produção e comércio são reconstruídos em um conjunto endereçável de armas de fogo recém-produzidas e portáteis por uma pessoa com calibre de até 12,7 mm, e então alinhados ao valor na saída de fábrica em vez do preço de varejo. Para manter o total fundamentado, o modelo é corroborado por verificações seletivas de baixo para cima, incluindo mapeamento amostral de receita de fornecedores, verificações de canal sobre tamanhos típicos de lotes contratuais e instantâneos de preço médio de venda multiplicado pelo volume para categorias-chave.
Vários insumos práticos moldam o modelo, e cada um é verificado quanto à consistência interna antes de ser utilizado. Esses insumos incluem a direção dos gastos com defesa e segurança interna, os ciclos de reposição de aquisições de armas leves, o rigor dos controles de exportação e licenciamento que podem alterar o cronograma dos pedidos, as mudanças de composição entre pistolas, rifles e metralhadoras leves, e a forma como os preços unitários se movem com os materiais e a atividade de renovação de produtos. A previsão é realizada por meio de análise de cenários, em que o caso base é informado pelas expectativas dos especialistas sobre o ritmo de aquisições e a sensibilidade da demanda civil, e então submetido a testes de estresse com ciclos de pedidos mais lentos e mais rápidos. Quando os componentes de baixo para cima não estão disponíveis para um país ou usuário final, a lacuna é tratada por meio de aproximação a partir de mercados comparáveis, utilizando intensidade comercial, sinais de gastos e faixas de preço validadas, e então verificada novamente em relação ao total global final.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de múltiplas verificações cruzadas, de modo que um único conjunto de dados não determine o número final por si só. Comparamos os resultados do modelo com indicadores independentes, como movimentos de valor de comércio reportados, anúncios de aquisições que podem ser verificados publicamente, e a direção dos orçamentos de defesa e segurança pública, revisando e explicando os valores discrepantes antes da aprovação final.
Uma segunda revisão por analista é realizada para identificar incompatibilidades de unidades, problemas de temporalidade cambial e riscos de dupla contagem entre produção doméstica e importações. Se uma variação significativa for encontrada, a equipe entra em contato novamente com os especialistas relevantes para confirmar se o fator determinante reflete uma mudança real na demanda ou um artefato de reporte. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Armas Leves da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum que os tamanhos de mercado publicados para armas leves divirjam, mesmo quando o rótulo do tema parece o mesmo. A dispersão geralmente decorre da forma como cada publicador trata a fronteira entre o valor na saída de fábrica e o preço de varejo, quais tipos de armas são contabilizados e se o valor do comércio é utilizado como atalho para a demanda total.
Ao acompanhar os limites de calibre, a cobertura de usuários finais e a temporalidade anual da moeda, a Mordor Intelligence mantém o valor de 2025 vinculado a armas leves recém-produzidas com calibre de até 12,7 mm na saída de fábrica, o que frequentemente difere das estimativas construídas principalmente a partir de exportações reportadas ou premissas de precificação orientadas ao varejo. Outro fator frequente de divergência é a mistura de escopos, em que algumas fontes incorporam munições, acessórios ou conjuntos mais amplos de armas leves, e então um número mais elevado aparece mesmo que a base de demanda subjacente não seja a mesma.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,25 bilhões de USD (2025) | |
| Associação Setorial A | 9,20 bilhões de USD (2024) | Utiliza o valor de exportação reportado como proxy para o tamanho do mercado, o que pode subestimar a produção doméstica vendida localmente e pode deixar de capturar volumes não comercializados que ainda contribuem para o valor na saída de fábrica. |
| Publicação Setorial B | 9,23 bilhões de USD (2028) | Aplica uma janela de previsão e um enquadramento de crescimento diferentes, e o escopo normalmente varia pela mistura de usos finais e pontos de precificação, o que torna o valor de 2028 não diretamente comparável a um limite de armas de fogo recém-produzidas com precificação na saída de fábrica. |
A tabela indica que as maiores diferenças decorrem do que está sendo medido e de qual ano ancora a medição. Quando a definição é restrita a armas de fogo recém-produzidas com calibre de até 12,7 mm e os valores são mantidos na precificação da saída de fábrica, o número final é mais fácil de rastrear até os insumos observáveis e de reproduzir na próxima atualização.
Principais Questões Respondidas no Relatório
Qual é o tamanho global atual do setor de armas ligeiras e seu crescimento projetado até 2031?
O tamanho do mercado de armas ligeiras foi avaliado em 10,25 bilhões de USD em 2025 e está previsto para crescer de 10,75 bilhões de USD em 2026 para 13,41 bilhões de USD em 2031, a um CAGR de 4,53% no período de 2026-2031.
Qual tipo de arma de fogo gera a maior participação na receita global atualmente?
As pistolas representam 32,89% das vendas mundiais de 2025, refletindo as preferências das forças de segurança e a demanda sustentada por porte oculto.
Por que a munição de 6,8 mm está atraindo maior interesse de aquisição?
A adoção pelo Exército dos EUA de armas de 6,8 × 51 mm para melhor penetração de coletes balísticos impulsionou avaliações aliadas, empurrando o calibre para um CAGR de 7,85% até 2031.
Qual é o tamanho atual da posse civil de armas de fogo nos EUA?
O FBI processou 518 milhões de verificações cumulativas do NICS até agosto de 2025, sublinhando a profundidade das posses civis.
Qual região deve se expandir mais rapidamente até 2031?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 5,38%, impulsionada pelos corredores de defesa da Índia e pelas políticas de produção autossuficiente das Filipinas.
Como os desinvestimentos orientados por critérios ESG estão afetando os fabricantes de armas de fogo?
A retirada de fundos de pensão e bancos aumenta os custos de captação; a Smith & Wesson relatou dezenas de milhões em negócios perdidos devido à pressão ESG.