
Tamaño y Participación del Mercado de Construcción de Viviendas Prefabricadas en Escandinavia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
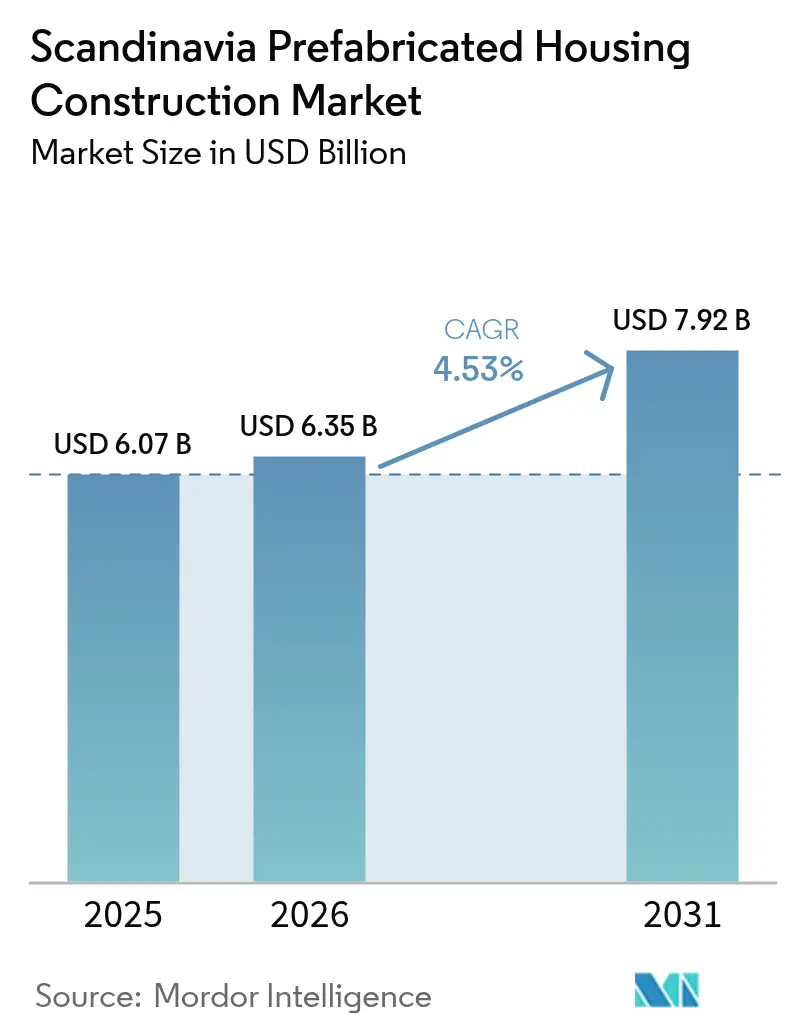
| Tamaño del mercado en el año base (2025) | 6.07 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
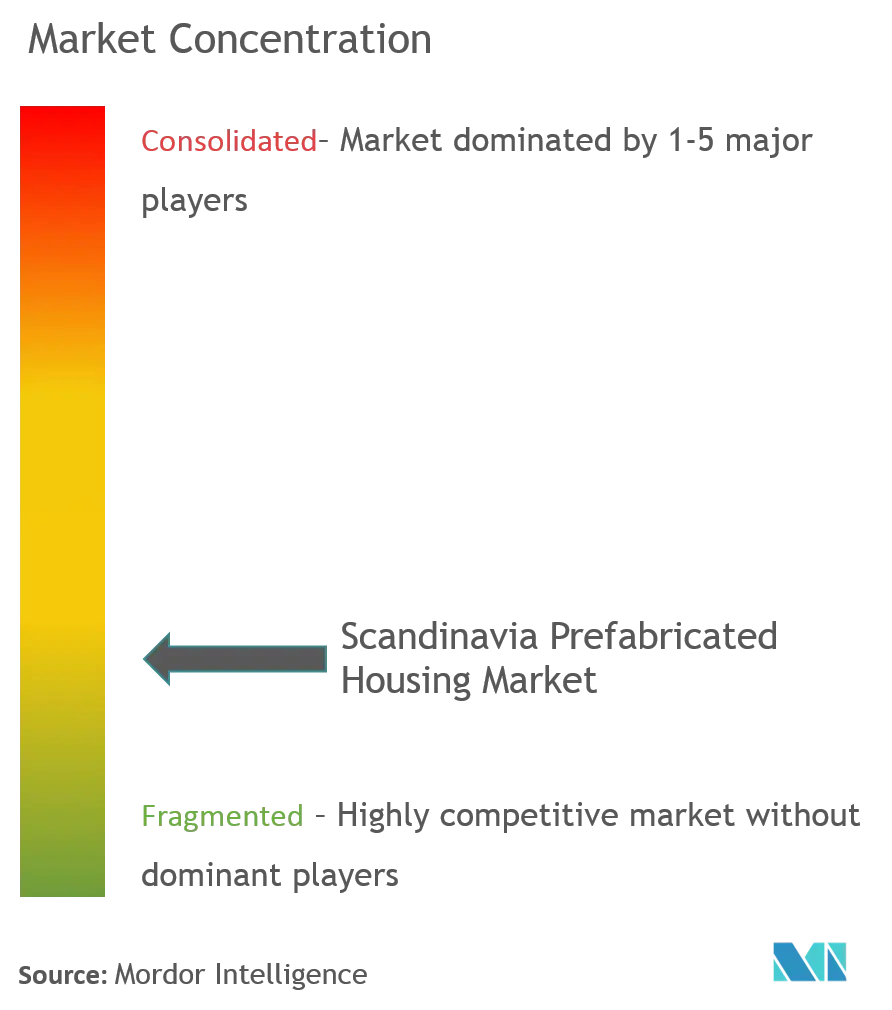
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Viviendas Prefabricadas en Escandinavia por Mordor Intelligence
Se espera que el tamaño del Mercado de Construcción de Viviendas Prefabricadas en Escandinavia crezca de USD 6,07 mil millones en 2025 a USD 6,35 mil millones en 2026, y se prevé que alcance USD 7,92 mil millones en 2031 a una CAGR del 4,53% durante el período 2026-2031. Con más del 80% de la población de Noruega residiendo actualmente en ciudades y Oslo proyectado para experimentar un aumento del 30% en su población para 2030, la demanda de soluciones habitacionales eficientes se ha intensificado. Esta tendencia de urbanización ha catalizado la innovación en metodologías de construcción, particularmente en Suecia, donde al menos el 45% de las nuevas viviendas utilizan técnicas de fabricación fuera del sitio. El riguroso clima nórdico, con temperaturas invernales que frecuentemente descienden a -20°C, ha acelerado aún más la adopción de métodos de viviendas prefabricadas, permitiendo una producción eficiente durante todo el año independientemente de las condiciones climáticas.
La industria está siendo testigo de una notable evolución en las prácticas de construcción sostenible, particularmente en los principales centros urbanos. Oslo ha emergido como pionera en construcción sostenible, implementando planes ambiciosos para lograr obras de construcción de cero emisiones para 2025. Esta iniciativa es particularmente significativa dado que el sector de la construcción actualmente representa el 10% de las emisiones globales de gases de efecto invernadero y contribuye con el 38% a las emisiones globales de CO2. La transición hacia prácticas sostenibles ha llevado a innovaciones en técnicas de construcción modular, con empresas que incorporan cada vez más materiales ecológicos y diseños energéticamente eficientes en sus procesos de fabricación.
El avance tecnológico y la innovación modular están remodelando el panorama de la industria, con empresas como la división Prefab de K-Fastigheter ampliando sus capacidades de producción para satisfacer la creciente demanda en el oeste de Suecia. La integración de la tecnología configurable de Modelado de Información de Construcción (BIM) ha permitido a los fabricantes adaptar las viviendas a los requisitos específicos de cada proyecto manteniendo la eficiencia en la producción. Esta evolución tecnológica ha facilitado el desarrollo de proyectos sofisticados como el desarrollo de viviendas asequibles de 66 unidades de BIG en Copenhague, que muestra el potencial de los módulos de viviendas prefabricadas para crear soluciones habitacionales urbanas arquitectónicamente distintivas y sostenibles.
El mercado está siendo testigo de un cambio significativo hacia soluciones habitacionales integradas que combinan asequibilidad con sostenibilidad. Empresas como Selvaag Bolig están siendo pioneras en desarrollos a gran escala, como el proyecto Sandsli 360, que demuestra la escalabilidad de los sistemas de construcción industrializada. El enfoque de la industria se ha expandido más allá de la mera eficiencia constructiva para abarcar consideraciones ambientales y sociales más amplias, incluida la integración de sistemas de energía renovable y el desarrollo de espacios orientados a la comunidad. Este enfoque holístico del desarrollo habitacional refleja el creciente reconocimiento de la vivienda industrializada como solución tanto a los desafíos ambientales como a las necesidades de vivienda urbana en Escandinavia.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de Viviendas Prefabricadas en Escandinavia
Rápida Urbanización y Crecimiento Demográfico
La creciente urbanización en los países escandinavos está generando una demanda sustancial de soluciones de viviendas prefabricadas. Solo en Noruega, la población urbana ha alcanzado un hito significativo, con el 71,37% de la población total residiendo en áreas urbanas y ciudades a partir de 2021. Esta tendencia es particularmente evidente en las principales áreas metropolitanas como Oslo, que experimenta una de las tasas de crecimiento más rápidas de Europa y se proyecta que registre un aumento del 30% en su población para 2030. Esta rápida expansión urbana está creando una necesidad urgente de soluciones habitacionales eficientes que puedan desplegarse rápidamente para acomodar a la creciente población urbana.
La tendencia de urbanización está impulsando la necesidad de soluciones habitacionales innovadoras que puedan abordar los desafíos del espacio urbano limitado mientras se mantienen los altos estándares de vida característicos de los países escandinavos. La presión sobre la infraestructura habitacional es particularmente intensa en las capitales y los principales centros urbanos, donde la demanda de nuevas unidades residenciales continúa aumentando. Esto se evidencia en la respuesta del sector de la construcción de Noruega, que vio el inicio de 26.118 nuevos proyectos de construcción en 2021, marcando un aumento del 11% respecto al año anterior, con un aumento adicional del 72% en nuevos proyectos de construcción de viviendas observado en enero de 2022 en comparación con el mismo período del año anterior.
Enfoque en Sostenibilidad y Eficiencia Energética
El firme compromiso de los países escandinavos con la sostenibilidad ambiental y la eficiencia energética está impulsando la adopción de soluciones de vivienda modular. La vivienda sueca es un testimonio de este compromiso, con las viviendas prefabricadas demostrando una notable eficiencia energética, consumiendo menos del 50% de la energía utilizada por las viviendas estadounidenses. Esta significativa ventaja en rendimiento energético se logra a través de procesos de fabricación avanzados y enfoques de diseño innovadores que priorizan la sostenibilidad a lo largo de todo el proceso de construcción.
La integración de prácticas sostenibles en la construcción de viviendas con paneles se ejemplifica aún más por la posición de Suecia como el principal innovador de Europa en procesos de construcción de viviendas y rendimiento energético. El éxito del país en esta área se demuestra por el hecho de que el 96% de la vivienda sueca se construye mediante un proceso fuera del sitio, lo que no solo garantiza un mejor control de calidad, sino que también minimiza los residuos y reduce el impacto ambiental de las actividades de construcción. Este enfoque de construcción sostenible ha establecido a Suecia como un referente mundial, con el 84% de las viviendas unifamiliares suecas incorporando elementos prefabricados, superando significativamente las tasas de adopción en otras naciones desarrolladas como Japón (15%) y Estados Unidos, Reino Unido y Australia (5% cada uno).
Capacidades de Fabricación Avanzadas e Innovación
La avanzada infraestructura de fabricación y la experiencia tecnológica de Escandinavia han posicionado a la región como líder mundial en la producción de viviendas industrializadas. Suecia, en particular, ha emergido como el líder mundial en sistemas de construcción prefabricada, con sus fabricantes siendo pioneros en técnicas de construcción fuera del sitio que han logrado éxito a una escala sin precedentes. Las capacidades de fabricación de la región son particularmente evidentes en la producción de casas de madera, con Suecia manteniendo el mayor porcentaje mundial de casas de madera construidas en fábrica, utilizando principalmente sistemas avanzados de paneles de pared cerrada.
El sofisticado ecosistema de fabricación en Escandinavia está respaldado por la innovación continua en procesos de producción y materiales. Los fabricantes de la región han desarrollado técnicas de construcción de viviendas modulares altamente eficientes que permiten la producción de componentes habitacionales de alta calidad en entornos de fábrica controlados. Esta excelencia en fabricación es particularmente evidente en Suecia, donde la industria de viviendas prefabricadas ha escalado con éxito sus operaciones para satisfacer la creciente demanda de soluciones habitacionales sostenibles. El enfoque de la industria en la innovación se extiende más allá de los procesos de fabricación para abarcar toda la cadena de valor, desde el diseño y la producción hasta el ensamblaje y la instalación, garantizando una eficiencia y calidad óptimas a lo largo de todo el proceso de construcción.
Análisis de Segmentos
Segmento Unifamiliar en el Mercado de Viviendas Prefabricadas en Escandinavia
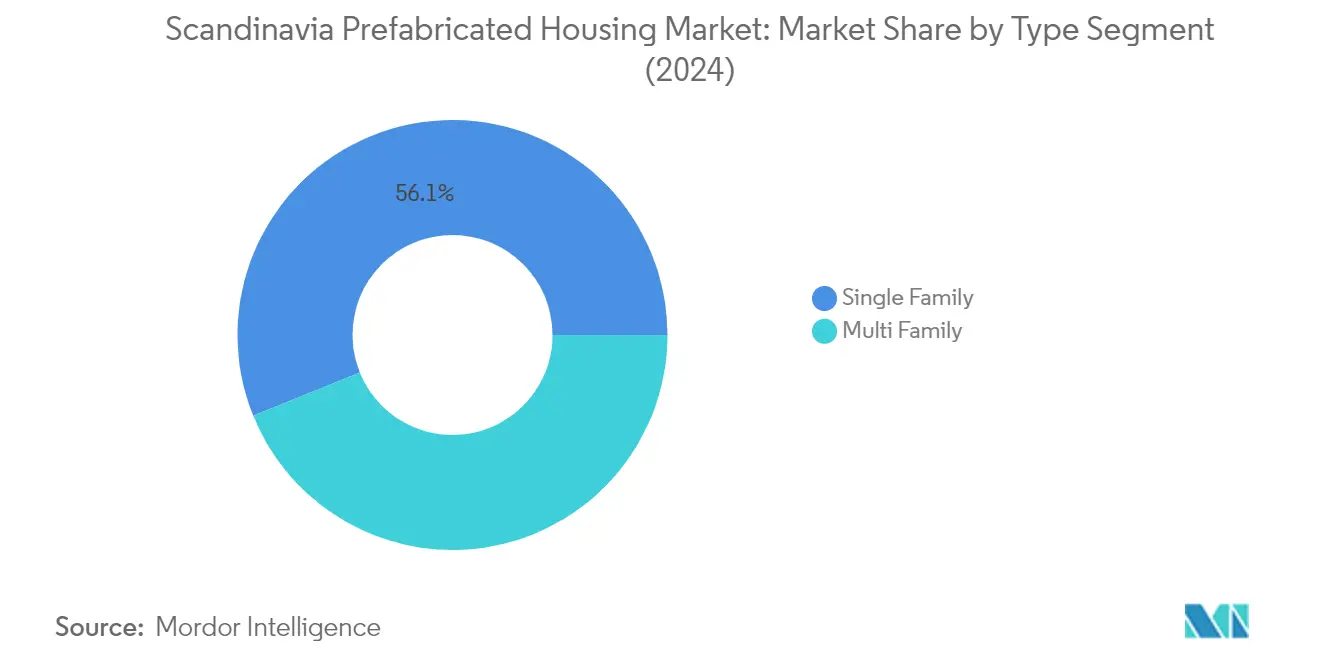
El segmento de viviendas unifamiliares domina el mercado de viviendas prefabricadas en Escandinavia, con aproximadamente el 55,40% de la participación total del mercado en 2025. Esta significativa posición en el mercado está impulsada por varios factores, incluida la creciente preferencia por viviendas modulares independientes en áreas suburbanas y rurales de Suecia, Noruega y Dinamarca. El crecimiento del segmento es particularmente sólido en Suecia, donde al menos el 45% de las nuevas viviendas se construyen mediante fabricación fuera del sitio, con la prefabricación dominando alrededor del 80% de los métodos de construcción. El riguroso clima escandinavo, con temperaturas invernales que regularmente descienden a -20°C, ha sido un catalizador clave para el auge de las viviendas prefabricadas unifamiliares, ya que pueden fabricarse en interiores y ensamblarse rápidamente durante condiciones climáticas favorables. Además, el énfasis del gobierno sueco en la sostenibilidad en la construcción ha reforzado aún más la adopción de viviendas prefabricadas unifamiliares, ya que este enfoque típicamente reduce las emisiones de carbono hasta en un 40%.
Segmento Multifamiliar en el Mercado de Viviendas Prefabricadas en Escandinavia
El segmento multifamiliar está emergiendo como el segmento de más rápido crecimiento en el mercado de viviendas prefabricadas en Escandinavia, con una tasa de crecimiento proyectada de aproximadamente el 6,85% de 2025 a 2031. Este crecimiento acelerado está impulsado principalmente por la creciente urbanización en los países escandinavos, particularmente en las principales áreas metropolitanas como Estocolmo, Oslo y Copenhague. El segmento está siendo testigo de una innovación significativa en técnicas de construcción modular, lo que permite una construcción más rápida de complejos de apartamentos y unidades de vivienda múltiple. La tendencia es particularmente evidente en proyectos de desarrollo urbano que priorizan la eficiencia del espacio y las soluciones de vida sostenible. El crecimiento está respaldado además por iniciativas gubernamentales que promueven soluciones de vivienda asequible y la creciente adopción de tecnologías modernas de prefabricación en proyectos residenciales multifamiliares. La expansión del segmento también está impulsada por la creciente demanda de soluciones habitacionales energéticamente eficientes y ambientalmente sostenibles en áreas urbanas, donde los edificios prefabricados multifamiliares ofrecen ventajas significativas en términos de velocidad de construcción y optimización de recursos.
Análisis Geográfico
Suecia continúa dominando el panorama de viviendas prefabricadas en Escandinavia, con aproximadamente el 43,60% de la participación del mercado en 2025. El riguroso clima del país, con temperaturas invernales que regularmente descienden a -20°C, ha sido un catalizador significativo para el auge de los métodos de construcción fuera del sitio. Al menos el 45% de las nuevas viviendas en Suecia se construyen mediante fabricación fuera del sitio, con las viviendas prefabricadas representando un impresionante 80% de este segmento. El fuerte énfasis del gobierno sueco en la sostenibilidad en la construcción ha reforzado aún más la adopción de la fabricación fuera del sitio, ya que este enfoque típicamente reduce las emisiones de carbono hasta en un 40%. El sector de viviendas prefabricadas del país se beneficia de un ecosistema bien establecido de fabricantes y proveedores, respaldado por una infraestructura tecnológica avanzada y técnicas de construcción innovadoras. Los fabricantes suecos han sobresalido particularmente en el desarrollo de soluciones de viviendas prefabricadas energéticamente eficientes y ambientalmente sostenibles, alineándose con los ambiciosos objetivos climáticos del país. El mercado también ha sido testigo de innovaciones significativas en métodos de construcción modular, lo que permite tiempos de finalización de proyectos más rápidos y una reducción de las actividades de construcción en el sitio.
Se proyecta que el mercado de viviendas prefabricadas de Dinamarca crezca aproximadamente un 7,65% anualmente de 2025 a 2031, lo que lo convierte en el mercado de más rápido crecimiento en Escandinavia. El país ha emergido como pionero en soluciones innovadoras de viviendas prefabricadas, particularmente en desarrollos de apartamentos de varios pisos. Las empresas danesas han establecido una ventaja significativa en el sector al ir más allá de los diseños tradicionales similares a contenedores para ofrecer diversas opciones habitacionales, incluidos sofisticados bloques de apartamentos de varios pisos. El crecimiento del mercado está impulsado por el fuerte enfoque del país en el desarrollo urbano sostenible y la creciente demanda de soluciones de vivienda asequible. Los fabricantes daneses han sobresalido particularmente en combinar artesanía de alta calidad con estética de diseño moderno, creando viviendas modulares que desafían las percepciones tradicionales de la construcción modular. El sector también se ha beneficiado de avances tecnológicos significativos en los procesos de fabricación, lo que permite mayores opciones de personalización manteniendo la eficiencia de costos. Las sólidas regulaciones de construcción del país y el énfasis en la eficiencia energética han dado forma aún más al desarrollo de soluciones innovadoras de viviendas industrializadas.
El mercado de viviendas prefabricadas de Noruega se ha establecido como un actor significativo en la región escandinava, impulsado por la creciente urbanización del país y la demanda creciente de soluciones habitacionales eficientes. La población urbana en Noruega ha ido aumentando de manera constante, con más del 80% ya residiendo en ciudades, y Oslo proyectado para experimentar un aumento del 30% en su población para 2030. El sector de viviendas prefabricadas del país se ha beneficiado particularmente del fuerte énfasis en la sostenibilidad y la conciencia ambiental en las prácticas de construcción. Los fabricantes noruegos han desarrollado soluciones innovadoras tanto para ubicaciones urbanas como remotas, incluidas cabañas modulares que pueden ser transportadas en helicóptero a áreas sin acceso por carretera. El mercado también ha sido testigo de desarrollos significativos en proyectos de renovación, con empresas que fabrican elementos personalizados que incluyen aislamiento, paneles solares y sistemas de ventilación en entornos de fábrica. El crecimiento del sector está respaldado además por el compromiso del país de reducir las emisiones del sector de la construcción, con Oslo apuntando a que todas las obras de construcción municipales sean de cero emisiones para 2025.
El mercado de viviendas prefabricadas en Escandinavia está concentrado principalmente en Suecia, Noruega y Dinamarca, con estos tres países representando la totalidad del mercado cubierto en este análisis. Cada país aporta fortalezas e innovaciones únicas al sector, contribuyendo al avance general de las soluciones de viviendas prefabricadas en la región. El mercado se beneficia de una sólida colaboración transfronteriza y del intercambio de conocimientos entre estas naciones, lo que lleva a mejoras continuas en las técnicas de construcción y las prácticas de sostenibilidad. El compromiso compartido de la región con la sostenibilidad ambiental y los métodos de construcción eficientes ha creado un ecosistema sólido para el desarrollo de viviendas prefabricadas. Si bien otros países nórdicos como Finlandia e Islandia tienen sus propios mercados de viviendas prefabricadas, no están incluidos en este análisis específico del mercado de Escandinavia.
Análisis de la cadena de valor
La cadena de valor de la vivienda prefabricada escandinava se sustenta en insumos de base maderera y fabricación industrializada. Los proveedores de madera y madera laminada abastecen a los productores de CLT/madera laminada y componentes (por ejemplo, Martinsons y Holmen Wood Products), quienes a su vez suministran a fábricas de módulos y elementos e integradores (por ejemplo, Eksjöhus Modulbygg). Las etapas iniciales suelen incluir silvicultura, aserrado, secado y procesamiento de madera laminada, seguidas de ingeniería de diseño (cada vez más orientada a BIM), producción en fábrica de paneles de pared cerrados y módulos volumétricos, y control de calidad en entornos controlados adaptados a las condiciones invernales nórdicas.
En las etapas posteriores, la logística y el montaje en obra se coordinan con promotores, municipios y empresas de vivienda, siendo la instalación, la integración de la interfaz MEP y la puesta en marcha el momento clave de transferencia entre fábrica y obra. Un cuello de botella recurrente es el trabajo de cumplimiento transfronterizo, e incluso intrarregional, donde las diferentes interpretaciones nacionales de los códigos de construcción y las prácticas de permisos añaden carga administrativa, a pesar de las gestiones de la UE para armonizar las normas relativas a los productos de construcción y los kits de construcción bajo el marco del Reglamento de Productos de Construcción. Esto aumenta el valor de la documentación de diseño en etapas tempranas, las declaraciones de producto y las interfaces estandarizadas que pueden reducir el retrabajo en las fases de aprobación y montaje.
Panorama Competitivo
Principales Empresas en el Mercado de Viviendas Prefabricadas en Escandinavia
El mercado de viviendas prefabricadas en Escandinavia cuenta con actores destacados como Peab AB, Derome AB, Martinson Group AB, Lindbacks y Trivselhus AB liderando la industria. Estas empresas están impulsando la innovación a través de tecnologías de fabricación avanzadas y prácticas de construcción sostenible, particularmente en viviendas modulares e industrializadas. La industria está siendo testigo de un cambio significativo hacia la transformación digital, con empresas que invierten en herramientas de colaboración basadas en la nube, realidad virtual para la visualización del diseño y análisis predictivo para la gestión de riesgos. Las expansiones estratégicas se centran principalmente en fortalecer la presencia regional a través de adquisiciones y empresas conjuntas, mientras que la agilidad operativa se mejora mediante la integración de tecnologías digitales inteligentes y técnicas de construcción modular. Las empresas también están enfatizando las soluciones de construcción ecológica e invirtiendo en tecnologías de vanguardia para mejorar la eficiencia de producción y reducir el impacto ambiental.
Mercado Fragmentado con Tendencias Crecientes de Consolidación
El mercado de viviendas prefabricadas en Escandinavia exhibe una estructura moderadamente fragmentada, caracterizada por numerosas pequeñas y medianas empresas que operan junto a líderes de mercado establecidos. El panorama competitivo es particularmente dinámico en Suecia, que sirve como epicentro de la innovación y el desarrollo del mercado en la región. Los participantes del mercado recurren cada vez más a fusiones, adquisiciones y empresas conjuntas, tanto entre ellos mismos como con empresas más pequeñas, para acceder a nuevos productos, tecnologías y participaciones de mercado. Esta tendencia de consolidación está impulsada por la necesidad de lograr economías de escala, mejorar las capacidades tecnológicas y fortalecer la presencia en el mercado en diferentes regiones.
El mercado está siendo testigo de un cambio gradual de fabricantes especializados a proveedores de soluciones integradas, con empresas que amplían sus ofertas de servicios a lo largo de la cadena de valor. Los actores locales mantienen una fuerte presencia debido a su comprensión de los códigos de construcción regionales y las preferencias de los clientes, mientras que los grandes conglomerados aprovechan su fortaleza financiera y experiencia tecnológica para capturar participación de mercado. La dinámica competitiva de la industria está moldeada además por el creciente enfoque en la sostenibilidad y la eficiencia energética, con empresas que invierten en investigación y desarrollo para satisfacer las demandas cambiantes de los clientes y los requisitos regulatorios.
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El éxito en el mercado de viviendas prefabricadas en Escandinavia depende cada vez más de la capacidad de las empresas para equilibrar la innovación con la rentabilidad mientras mantienen altos estándares de calidad. Los líderes del mercado se centran en desarrollar capacidades de fabricación inteligente, implementar materiales avanzados y crear soluciones de diseño personalizables para diferenciar sus ofertas. La integración de tecnologías digitales, desde el diseño hasta la entrega, se está volviendo crucial para mantener una ventaja competitiva. Las empresas también están invirtiendo en métodos de producción sostenibles y materiales ecológicos para alinearse con las estrictas regulaciones ambientales y las cambiantes preferencias de los consumidores.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y atender segmentos de mercado de nicho mientras se construyen sólidas asociaciones locales. La capacidad de ofrecer opciones de financiamiento flexibles, un servicio posventa superior y capacidades de personalización se está volviendo cada vez más importante para el éxito en el mercado. Las empresas también deben navegar los desafíos de los costos de transporte y la logística, que pueden impactar significativamente el alcance del mercado y la rentabilidad. El futuro panorama competitivo estará moldeado por la capacidad de los actores para adaptarse a los requisitos regulatorios cambiantes, particularmente los relacionados con la eficiencia energética y la construcción sostenible, mientras mantienen la eficiencia operativa y la satisfacción del cliente. Además, se espera que la adopción de sistemas de construcción industrializada desempeñe un papel fundamental en la mejora de la eficiencia y la sostenibilidad de la construcción.
Líderes de la Industria de Construcción de Viviendas Prefabricadas en Escandinavia
Peab AB
Derome AB
Martinson Group AB
Lindbacks
Trivselhus AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las políticas de descarbonización y los requisitos de documentación están abriendo espacio a proveedores capaces de industrializar decisiones de diseño bajas en carbono, reduciendo al mismo tiempo el esfuerzo de cumplimiento para promotores y municipios. En Suecia, los requisitos de declaración climática para nuevas construcciones, implementados a través de normas relacionadas con Boverket, están impulsando la demanda de materiales trazables, ensamblajes repetibles y procesos controlados en fábrica que respaldan la elaboración de informes de ciclo de vida; los sistemas de madera prefabricada e híbridos se alinean con esta necesidad cuando se combinan con captura de datos, como mediciones de cantidades habilitadas por BIM y trazabilidad de materiales.
A nivel de la UE, las iniciativas que enfatizan la construcción fuera de obra y el impulso hacia la vivienda asequible ofrecen una estructura para escalar sistemas de construcción estandarizados y repetibles en distintos proyectos. Al mismo tiempo, programas nórdicos como la Red Nórdica para la Construcción Circular (2023-2025) destacan vías prácticas para la medición de la circularidad y el monitoreo armonizado. En el plano de la ejecución, las empresas señalan una tracción de capacidad y soluciones: K-Prefab hace referencia a la entrega de estructuras de hormigón para el proyecto Arkaden en Råbylund (139 unidades residenciales), y los constructores suecos de madera industrializada siguen presentando la producción en fábrica como una forma de estabilizar los cronogramas y la calidad frente a restricciones laborales y climáticas.
Desarrollos recientes del sector
- Junio de 2026: Derome AB anunció una asociación con Viktor Hanson para desarrollar entre 400 y 500 viviendas en Haninge, Suecia, utilizando producción industrial de casas de madera de la fábrica Varo de Derome. La estructura vincula una cartera de viviendas con la producción en fábrica y la estandarización, reforzando el papel de los elementos de madera industrializados en programas de entrega residencial de varios años.
- Septiembre de 2025: Derome AB lanzó un proyecto residencial en Flatas, Gotemburgo, con 177 apartamentos de alquiler de estructura de madera producidos en la fábrica Varo, con ocupación por fases a partir de 2026. El proyecto ilustra cómo las estructuras de madera producidas en fábrica pueden entregar viviendas de alquiler dentro de un plazo definido, limitando el tiempo en obra y manteniendo la calidad.
- Febrero de 2025: Lindbacks se asoció con Assembly Corp. para llevar su tecnología de vivienda automatizada construida en fábrica a una nueva instalación en el área de Toronto, con una inversión reportada de alrededor de 400 millones de SEK. La exportación de conocimientos de producción y automatización aumenta el valor estratégico de los sistemas de construcción industrializados escandinavos y puede fortalecer la innovación de procesos y los ecosistemas de equipos que también respaldan las plantas regionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Dimensionamos el mercado escandinavo de vivienda prefabricada como el valor de los edificios residenciales prefabricados terminados y entregados para uso final en Suecia, Noruega y Dinamarca, donde los principales elementos estructurales se producen fuera de obra y se ensamblan en el sitio.
Exclusiones de alcance: Excluimos Finlandia e Islandia, y tampoco contabilizamos viviendas construidas en obra que solo utilizan pequeños componentes prefabricados.
Descripción general de la segmentación
- Por Tipo
- Unifamiliar
- Multifamiliar
- Por País
- Suecia
- Noruega
- Dinamarca
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la alineación de definiciones y la construcción de una imagen clara del lado de la demanda para el inicio de viviendas, permisos y actividad de construcción residencial en Suecia, Noruega y Dinamarca. Consultamos series de datos públicos y cambios normativos que afectan la adopción de la prefabricación, y los utilizamos para establecer insumos realistas antes de que las entrevistas los reformulen.
Las fuentes habituales utilizadas incluyen oficinas nacionales de estadística (como Statistics Sweden, Statistics Norway y Statistics Denmark), indicadores de construcción y vivienda de Eurostat, series de permisos de construcción y finalización de obras de autoridades nacionales, y normas de rendimiento energético de edificios publicadas por organismos gubernamentales. También utilizamos informes anuales de empresas cotizadas, presentaciones a inversores y prensa especializada en construcción de renombre para seguir las ampliaciones de capacidad y la dirección de precios, y complementamos esto con suscripciones pagadas para datos financieros e inteligencia empresarial, verificaciones de importaciones y exportaciones a nivel de envío, y bases de datos de patentes para seguir la dirección tecnológica. Estos ejemplos no son exhaustivos, y se utilizaron muchos otros conjuntos de datos y documentos públicos para recopilar, validar y aclarar los insumos.
Entrevistas y encuestas primarias
Realizamos entrevistas y encuestas con directores ejecutivos, líderes funcionales y de unidad, gerentes, desarrolladores, contratistas y especialistas en vivienda vinculada a fábricas en Europa, con el estudio centrado en Suecia, Noruega y Dinamarca. Los encuestados ayudan a aclarar la conversión de permiso a inicio, la penetración de la prefabricación, los precios de venta, el uso de capacidad, el momento de los proyectos y los supuestos que los datos públicos no pueden mostrar completamente. Los analistas utilizan estas respuestas para comparar la evidencia secundaria con las condiciones operativas y ajustar los vacíos en el modelo regional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 16% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
Nuestra lógica de dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto direccionable de construcción residencial en Suecia, Noruega y Dinamarca utilizando las finalizaciones de vivienda y las tendencias de permisos, y luego aplica supuestos de penetración de la prefabricación por formato de vivienda. Esas tasas de penetración se moldean con la retroalimentación de las entrevistas y las señales documentales, y luego se traducen en valor utilizando rangos de precios observados para viviendas prefabricadas entregadas.
Para mantener la coherencia de los totales, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores, la verificación de la capacidad de producción anunciada y los rangos de utilización, y el uso del precio de venta promedio muestreado multiplicado por los volúmenes de unidades para tipos de proyectos comunes. Los insumos clave del modelo incluyen permisos y finalizaciones de construcción residencial, brechas entre inicios y finalizaciones (como verificación de tiempos), tasas de adopción de la prefabricación en construcciones unifamiliares frente a multifamiliares, la dirección de la utilización de la capacidad de las fábricas, y la inflación de costos de materiales y mano de obra que influye en el precio unitario.
La previsión se basa principalmente en análisis de escenarios, donde las señales del ciclo de la vivienda y la sensibilidad a las tasas de interés se combinan con opiniones de expertos sobre la rapidez con que los métodos fuera de obra ganan participación bajo los requisitos de eficiencia energética. Cuando las divulgaciones de las empresas son limitadas, las brechas se manejan utilizando rangos conservadores que luego se ajustan mediante llamadas de seguimiento y comprobaciones de coherencia frente a indicadores de construcción a nivel de país.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, de modo que ninguna serie de datos individual determina el número final. Realizamos comprobaciones de varianza por país y por formato de vivienda, investigamos picos que no se alinean con los permisos o las finalizaciones, y volvemos a verificar los supuestos de precios si los valores unitarios implícitos se alejan de los rangos de las entrevistas.
Antes de la aprobación final, el modelo pasa por múltiples etapas de revisión por parte de analistas, donde se vuelven a comprobar los supuestos, las conversiones y la alineación temporal, y los encuestados pueden ser contactados nuevamente cuando cambia un insumo clave o surge una contradicción. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado escandinavo de vivienda prefabricada de Mordor Intelligence comparado con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados a menudo no coinciden porque el límite del mercado no siempre es el mismo, y porque las decisiones de precios y tiempos varían entre estudios. En el caso de la vivienda prefabricada, las mayores variaciones suelen provenir de si la estimación contabiliza únicamente edificios residenciales prefabricados o también incluye edificios prefabricados más amplios, y de si los valores reflejan entregas completadas frente a la toma de pedidos contratados.
En nuestras verificaciones, la dispersión también proviene de cómo se agrupan los países, de cómo se promedian los precios de vivienda unifamiliar frente a multifamiliar, y de qué año se utiliza como referencia cuando las monedas y los costos de construcción están cambiando. Algunas estimaciones se apoyan en el gasto general de construcción y asumen una participación fija de la prefabricación, mientras que otras proyectan ganancias de participación más rápidas sin validar la utilización de la capacidad, las carteras de permisos o los tiempos de finalización, y esa diferencia se refleja en el rango mostrado a continuación, incluido el alcance más restringido, exclusivo de Escandinavia, y la lógica de valor basada en la entrega que utiliza Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,07 mil millones de USD (2025) | |
| Consultora Regional A | 7,20 mil millones de USD (2025) | A menudo amplía el alcance de la vivienda prefabricada hacia edificios prefabricados más amplios (incluidos los no residenciales), y puede utilizar asignaciones de gasto en construcción que pueden sobreestimar el valor residencial entregado en años de recesión. |
| Publicación Sectorial B | 5,30 mil millones de USD (2025) | Generalmente estima el valor del mercado a partir de un conjunto limitado de ingresos de fabricantes y puede pasar por alto módulos importados, producción subcontratada transfronteriza, o proyectos multifamiliares que se contabilizan a través de contratistas generales en lugar de especialistas en prefabricación. |
La tabla muestra que las decisiones de alcance y tiempo explican la mayor parte de la brecha, más que cualquier supuesto de crecimiento individual. Al vincular la demanda a los permisos y las finalizaciones, y al mantener los precios ligados a los valores de proyectos entregados, el número final se mantiene trazable a insumos claros y puede repetirse con los mismos pasos cuando cambie el ciclo de la vivienda.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Viviendas Prefabricadas en Escandinavia?
Se espera que el tamaño del Mercado de Viviendas Prefabricadas en Escandinavia alcance USD 6,35 mil millones en 2026 y crezca a una CAGR del 4,53% para alcanzar USD 7,92 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Viviendas Prefabricadas en Escandinavia?
En 2026, se espera que el tamaño del Mercado de Viviendas Prefabricadas en Escandinavia alcance USD 6,35 mil millones.
¿Quiénes son los actores clave en el Mercado de Viviendas Prefabricadas en Escandinavia?
Peab AB, Derome AB, Martinson Group AB, Lindbacks y Trivselhus AB son las principales empresas que operan en el Mercado de Viviendas Prefabricadas en Escandinavia.
¿Qué años cubre este Mercado de Viviendas Prefabricadas en Escandinavia y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Viviendas Prefabricadas en Escandinavia se estimó en USD 6,07 mil millones. El informe cubre el tamaño histórico del mercado de Viviendas Prefabricadas en Escandinavia para los años: 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de Viviendas Prefabricadas en Escandinavia para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



