
- África
- Albania
- Alemania
- América del Sur
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Europa
- Filipinas
- Finlandia
- Francia
- Grecia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Malasia
- Malta
- Medio Oriente
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Vietnam
Análisis del Mercado de Gestión de Instalaciones de Arabia Saudita por Mordor Intelligence
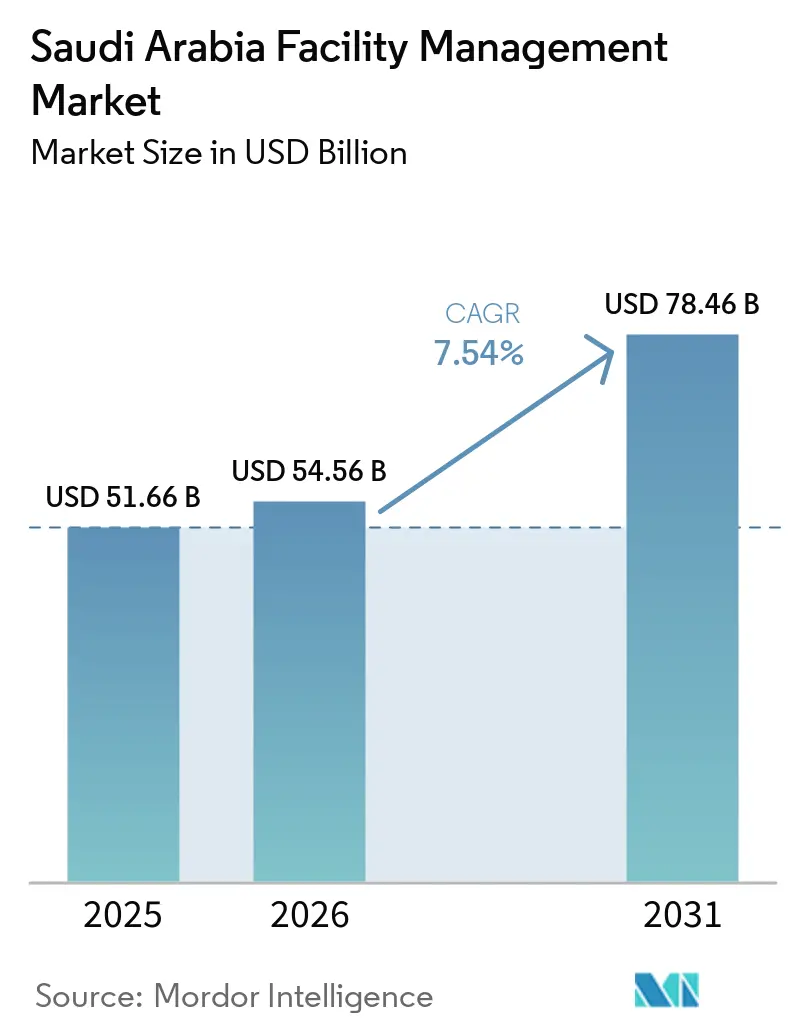
El tamaño del mercado de gestión de instalaciones de Arabia Saudita fue valorado en 54,56 mil millones de USD en 2026 y se estima que crecerá desde 58,67 mil millones de USD en 2027 hasta alcanzar 83,1 mil millones de USD en 2032, con una CAGR del 7,21% durante el período de previsión (2027-2032).
La expansión de infraestructura de Arabia Saudita y los mandatos de servicios escolares integrados amplían las responsabilidades operativas disponibles para los proveedores de gestión de instalaciones (FM). Los requisitos de sostenibilidad y las iniciativas de adopción de software también favorecen a los proveedores que conectan el mantenimiento técnico con la ejecución práctica en el sitio. Sin embargo, la exposición en materia de contratación y los derechos de retención de pagos pueden hacer que la capacidad de dotar de personal y financiar la prestación sea un límite para la expansión. Las respuestas competitivas van desde el mantenimiento móvil para pequeñas empresas hasta la integración internacional entre proveedores que atienden instalaciones complejas. Los proveedores que combinan un alcance integrado, personal desplegable y condiciones de cobro están mejor posicionados para atender complejos comerciales y sanitarios que los proveedores que persiguen únicamente la obtención de contratos.
Conclusiones Clave del Informe
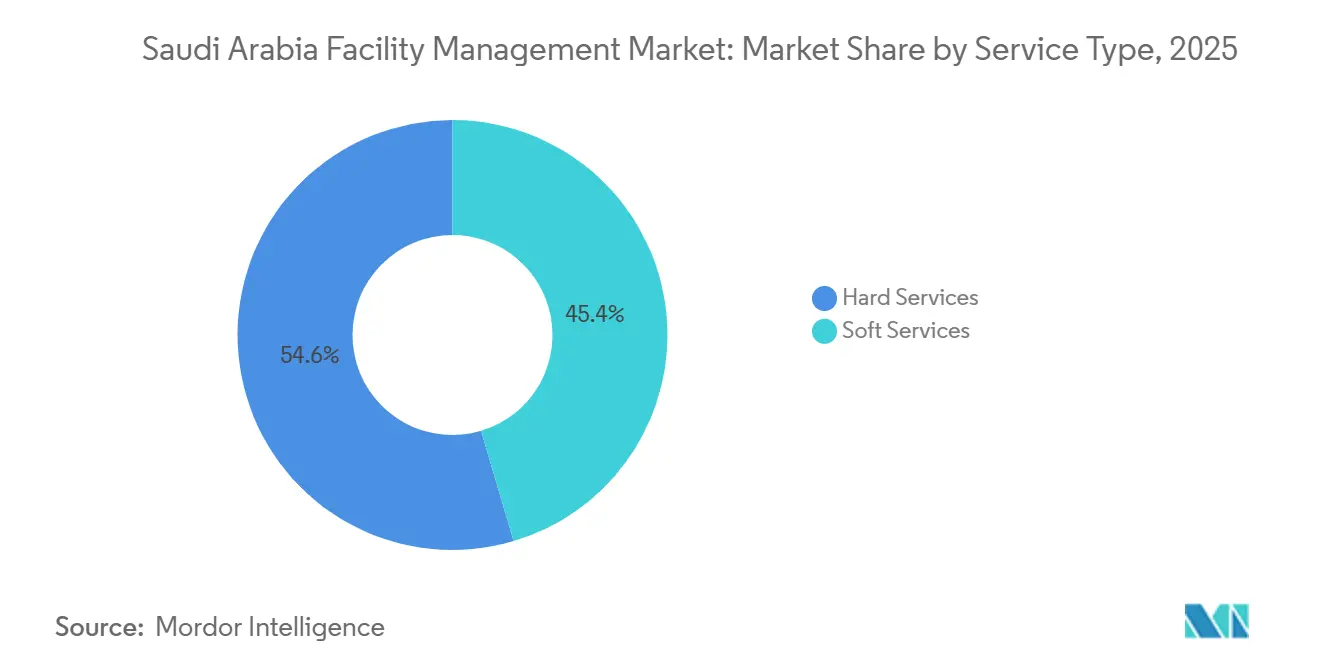
- Por tipo de servicio, los servicios técnicos representaron una participación del 54,31% en el mercado de gestión de instalaciones de Arabia Saudita en 2026, mientras que se prevé que los servicios auxiliares crezcan más rápido con una CAGR del 7,86% durante 2027-2032.
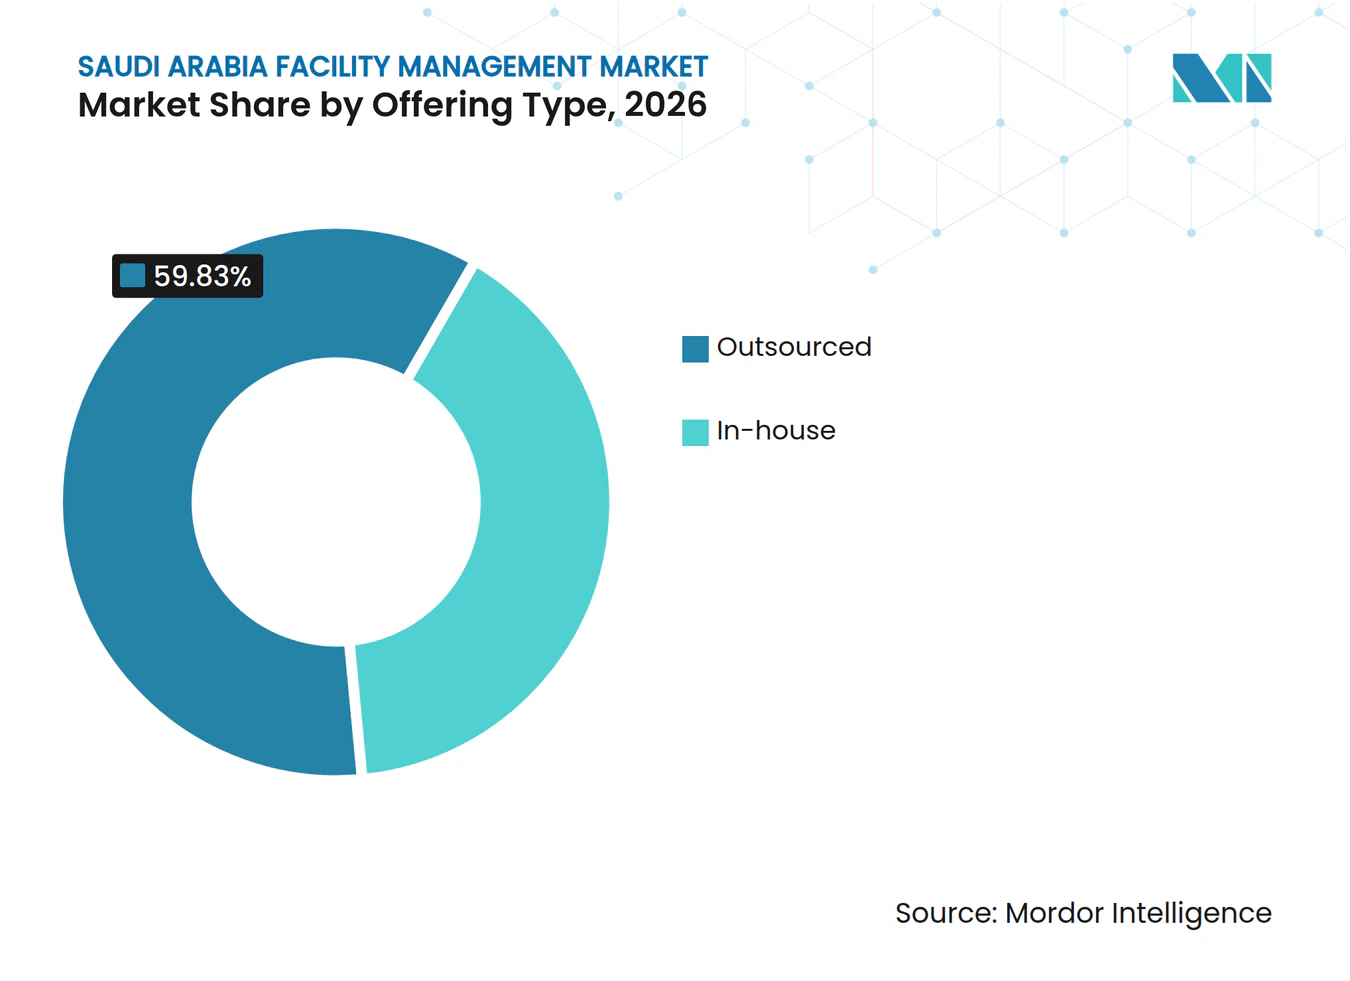
- Dentro de los tipos de oferta, los servicios externalizados representaron una participación del 59,83% del tamaño del mercado de gestión de instalaciones de Arabia Saudita en 2026 y se prevé que crezcan más rápido con una CAGR del 8,05% durante 2027-2032.
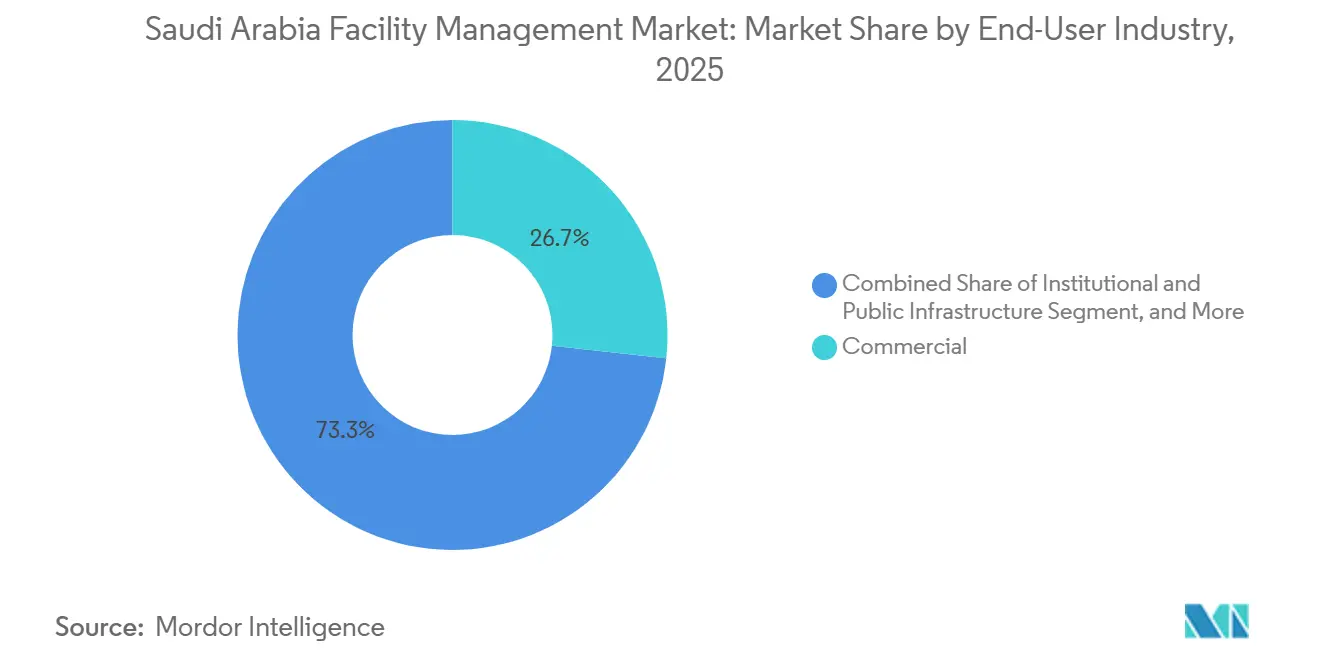
- Entre las industrias de usuario final, las instalaciones comerciales lideraron con una participación del 26,62% en 2026, mientras que se prevé que el sector salud crezca más rápido con una CAGR del 9,18% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de infraestructura de la Visión 2030 | +2.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Adopción de tecnología en la gestión de edificios | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Externalización e integración de servicios | +1.7% | Región Central y Qassim | Corto plazo (≤ 2 años) |
| Sostenibilidad y cumplimiento ESG | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Gigaproyectos (NEOM, Mar Rojo, Qiddiya) impulsando la demanda de FM integrado | +1.1% | Espacio público de la Ciudad de Qiddiya | Mediano plazo (2-4 años) |
| Privatización de servicios municipales liderada por el gobierno | +0.6% | Jeddah, Qassim, Al-Jouf, Región Oriental y Fronteras del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de infraestructura de la Visión 2030
La expansión de infraestructura amplía el área operativa que los gestores de instalaciones deben ser capaces de mantener tras la entrega de la construcción. La longitud de la red de tuberías de transmisión de agua de Arabia Saudita se expandió un 150%, de 7.400 kilómetros en 2016 a 18.500 kilómetros en 2025.[1] Una red más extensa crea un territorio de mantenimiento potencial más amplio, lo que convierte la cobertura del servicio en una consideración comercial importante. La Comisión Real para la Ciudad de Riad comenzó a implementar 12 proyectos de infraestructura en el ejercicio fiscal 2025, incluidos los desarrollos de la Segunda Carretera de Circunvalación Sur y la Carretera de Dirab. Estos inicios añaden una fuente separada de trabajo operativo prospectivo relacionado con el transporte a medida que los activos entran en servicio. La oportunidad favorece, por tanto, la capacidad de mantenimiento que puede seguir a una infraestructura dispersa en lugar de depender de una única entrega de construcción.
Adopción de tecnología en la gestión de edificios
La adopción de tecnología puede ampliar la demanda de servicios de FM al hacer de la operación digital parte del alcance del servicio. En enero de 2026, el proveedor de FM saudita Muheel seleccionó la solución de gestión de instalaciones integrada de MRI Software y anunció planes para implementarla y adoptarla en todos sus contratos de FM. El rol asignado a MRI incluyó implementación, configuración, capacitación y soporte técnico continuo, mientras que Muheel lideraría el despliegue operativo y la adopción. Un despliegue que abarca contratos de FM puede vincular la adquisición de tecnología a un requisito continuo de operación de instalaciones con capacidad digital. Para un proveedor de FM, la oportunidad consiste en conectar el soporte de software con una ejecución consistente en todo el patrimonio contratado.
Externalización e integración de servicios
Combinar los servicios de apoyo escolar puede ofrecer al comprador una vía definida para coordinar el mantenimiento con las operaciones cotidianas de las instalaciones. El 7 de julio de 2026, Shalfa Facilities Management firmó una orden de trabajo de 26 meses que cubría servicios de limpieza, mantenimiento y portería en edificios escolares de Qassim. El trabajo se enmarcó en un marco de FM integrado que cubre edificios escolares e institutos privados en la Región Central. Agrupar estas tareas crea una oportunidad comercial para un proveedor capaz de conectar el mantenimiento técnico con las responsabilidades de acceso al sitio y limpieza. También hace que los límites entre esas responsabilidades sean importantes cuando el comprador evalúa la prestación en todo su patrimonio escolar. La externalización integrada puede, por tanto, profundizar el papel del proveedor dentro de una relación de servicio existente, siempre que la coordinación esté incorporada en el alcance contratado.
Sostenibilidad y cumplimiento ESG
El cumplimiento de la sostenibilidad conecta la capacidad de mantenimiento con los requisitos operativos asociados a los edificios cubiertos. El Código de Construcción Verde de Arabia Saudita de 2024 abarca la conservación de energía y agua, la eficiencia de recursos, los requisitos de residuos y la reducción de emisiones de carbono en el diseño, la implementación y la operación.[2] El código de construcción integrado de Arabia Saudita se aplica a obras de construcción pública y privada clasificadas, incluidas la operación y el mantenimiento. Para los edificios existentes sometidos a renovación, cambios de uso, ampliación, modificación o demolición, la aplicación depende del informe de viabilidad técnica de una oficina de ingeniería acreditada que cubra las posibles soluciones de ingeniería. Estas condiciones hacen que los requisitos aplicables al edificio sean fundamentales para definir un servicio de sostenibilidad creíble. Los proveedores de FM pueden capturar trabajo operativo traduciendo esos requisitos específicos en un alcance de servicio mantenible, con la evaluación de ingeniería estableciendo el límite práctico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra cualificada vinculada a la Saudización | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Estabilidad contractual y presión sobre el capital de trabajo | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Baja preparación digital entre los pequeños proveedores de FM | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en los pagos en contratos del sector público | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra cualificada vinculada a la Saudización
Las necesidades de contratación pueden limitar la expansión de FM cuando las habilidades operativas requeridas son difíciles de obtener localmente. En su prospecto de 2025, EFSIM señaló que podría enfrentar dificultades para contratar nacionales sauditas cualificados para ciertos roles operativos, lo que podría aumentar los plazos de contratación, los costos de capacitación y los gastos laborales. La empresa también identificó una fuerte competencia por el talento saudita cualificado en la gestión de instalaciones, donde la demanda de personal especializado a menudo supera la oferta. Esa combinación puede hacer que la disponibilidad de mano de obra sea un límite en la capacidad operativa que un proveedor puede comprometer de manera responsable. El 7 de agosto de 2025, EFSIM lanzó capacitación móvil para sus propios equipos de limpieza y FM de primera línea, incluyendo módulos de tecnología y automatización. La capacitación está dirigida a los equipos existentes, mientras que la oferta de talento saudita cualificado puede prolongar la contratación y aumentar los costos laborales.
Estabilidad contractual y presión sobre el capital de trabajo
Los derechos de pago contractuales pueden hacer que la capacidad de un proveedor de FM para financiar la prestación dependa de algo más que completar el trabajo de servicio. En su prospecto de 2025, EFSIM señaló que la mayoría de sus contratos permitían a los clientes retener el pago en circunstancias específicas. Esas circunstancias incluían disputas sobre el nivel de servicio, términos contractuales, presuntos incumplimientos de la empresa y requisitos de facturación, con retrasos prolongados o impagos como posible consecuencia. Este mecanismo vincula la aceptación operativa y el cumplimiento de la facturación al efectivo disponible de un contrato. Para un proveedor que considera asignaciones adicionales, el riesgo es que la capacidad de prestación deba financiarse mientras una disputa de pago no esté resuelta. El crecimiento contractual puede, en consecuencia, ampliar los fondos vinculados a facturas en disputa antes de que produzca efectivo operativo utilizable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Responsabilidades Técnicas Anclan el Trabajo RecurrenteLos servicios técnicos representaron una participación del 54,31% del tamaño del mercado de gestión de instalaciones de Arabia Saudita en 2026. El 15 de agosto de 2026, Muheel Facilities Management anunció un contrato de FM total plurianual para la sede de la Autoridad de Interconexión del Consejo de Cooperación del Golfo en Dammam, que cubre servicios técnicos, auxiliares y especializados. Ese acuerdo puede hacer que la prestación técnica sea central en la evaluación del comprador de un contratista integrado, porque el paquete de servicios más amplio depende del funcionamiento de los activos de las instalaciones.
Los servicios auxiliares son el segmento de mayor crecimiento, con una previsión de expansión a una CAGR del 7,86% durante 2027-2032. El 3 de junio de 2026, Shalfa Facilities Management firmó un contrato de 36 meses con el Ministerio de Turismo para operar, mantener y limpiar su complejo de edificios y almacén principal en Riad. La limpieza formó el componente de servicios auxiliares de un paquete que también incluía operación y mantenimiento. El contrato incluye tanto el complejo de edificios como el almacén principal dentro de ese alcance agrupado. El acceso a este trabajo depende, por tanto, de combinar la prestación de limpieza con las responsabilidades técnicas del contrato.



Por Tipo de Oferta:
Los Mandatos Integrados Apoyan a los Proveedores ExternosLos servicios externalizados representaron una participación del 59,83% en el mercado de gestión de instalaciones de Arabia Saudita en 2026 y constituyeron el segmento más grande y de mayor crecimiento, con una CAGR prevista del 8,05% durante 2027-2032. Facilities Management Company (FMCO) anunció en septiembre de 2026 que había sido adjudicataria de un contrato de gestión total de instalaciones con Saudi Aramco. Ese contrato ilustra cómo un proveedor externo puede recibir un mandato operativo de un importante propietario de activos, creando una vía comercial para la prestación integrada. Para el contratista, el atractivo es la amplitud de responsabilidad disponible bajo una relación de FM total, que puede reunir varias capacidades de servicio en una sola cuenta de cliente.
La prestación externalizada también crea una vía para que los operadores establecidos amplíen el valor de su negocio a través de las relaciones con los clientes. El proveedor de FM integrado EFSIM reportó un crecimiento interanual del 21% en los ingresos totales de la empresa en el primer semestre de 2026 en comparación con el primer semestre de 2025. En septiembre de 2026, el CEO de EFSIM señaló que la cartera de proyectos de la empresa proporcionaba una sólida visibilidad de los ingresos y flujos de caja futuros. Un proveedor externalizado puede, por tanto, utilizar su trabajo futuro contratado para secuenciar la capacidad de servicio más allá del último período de ingresos.

Por Industria de Usuario Final:
Escala Comercial y Mandatos Operativos en SaludLas instalaciones comerciales fueron el segmento de usuario final más grande, representando el 26,62% del gasto del mercado en 2026. El 14 de abril de 2026, Saudi Real Estate Company firmó un contrato de FM integrado de 12 meses con su subsidiaria de propiedad del 60%, la Compañía Saudita-Coreana para el Mantenimiento y la Gestión de Propiedades (Mumtalakat), que cubre sus propiedades residenciales y comerciales en Riad. La afiliación de Mumtalakat convierte esto en un modelo de prestación entre partes relacionadas, con el propietario de la propiedad utilizando un proveedor de FM afiliado para dar servicio a su patrimonio. Para los compradores comerciales, el ejemplo destaca un límite organizacional entre la propiedad de inmuebles y la organización de su trabajo de FM. La demanda de FM comercial puede, por tanto, situarse dentro de las operaciones inmobiliarias recurrentes del propietario incluso cuando el proveedor de servicios pertenece al mismo grupo.
El sector salud (instalaciones públicas y privadas) es el segmento de mayor crecimiento, con una previsión de registrar una CAGR del 9,18% durante 2027-2032. En julio de 2026, el Ministerio de Salud señaló que el consorcio SEH Healthcare gestionaría, operaría y mantendría el Hospital Especializado de Salud Conductual SABIC de 150 camas de Riad y proporcionaría servicios médicos y no médicos durante 15 años. Se esperaba que las operaciones comenzaran a principios de 2027 bajo indicadores de desempeño acordados con el Ministerio. Tal mandato operativo puede hacer que el desempeño de las instalaciones forme parte del compromiso de servicio sanitario, otorgando al mantenimiento un papel permanente junto a la prestación clínica. El largo plazo operativo favorece a los proveedores capaces de fijar el precio del mantenimiento del ciclo de vida antes de que comiencen los servicios, ya que los costos de mantenimiento acompañan al compromiso de desempeño del consorcio.
Análisis Geográfico
Los activos de la ciudad industrial de Jeddah proporcionan un ejemplo de la región occidental en el que un mandato de FM puede extenderse a través de propiedades individuales y la infraestructura que vincula un patrimonio más amplio. El 1 de junio de 2025, Shalfa Facilities Management firmó un contrato de 24 meses con la Autoridad Saudita para Ciudades Industriales y Zonas Tecnológicas (MODON), que cubre la operación y el mantenimiento de edificios y activos propiedad de MODON en Jeddah. El contrato de Jeddah incluyó fábricas, almacenes prefabricados sin arrendar, instalaciones externas e infraestructura compartida de la ciudad industrial. Esa combinación hace que la responsabilidad sobre activos compartidos forme parte del alcance comercial, porque un operador debe organizar el trabajo a nivel de edificio junto con el mantenimiento de las instalaciones comunes del patrimonio.
En abril de 2026, Muheel Facilities Management añadió 2 hoteles Rotana a su cartera de control de plagas, alcanzando 4 propiedades y cobertura en todos los hoteles operados por Rotana en Riad. El ejemplo de la Región Central ilustra el alcance de múltiples propiedades a través de un servicio especializado. En enero de 2025, Muheel anunció un contrato de servicios técnicos y auxiliares integrados para el complejo residencial Rabwa en Riad. Ese contrato incluyó mantenimiento mecánico, eléctrico y de plomería, limpieza, jardinería, control de plagas, gestión de residuos, seguridad y mantenimiento de áreas públicas. Los proveedores de Riad pueden, por tanto, perseguir ya sea un servicio específico en varios hoteles o un alcance operativo amplio en una única comunidad residencial.
En abril de 2026, Muheel Facilities Management obtuvo un contrato de servicios auxiliares plurianual con Saudi Aramco Total Refining and Petrochemical Company (SATORP) para instalaciones en la Ciudad Industrial de Jubail. El ejemplo de la Provincia Oriental sitúa la demanda de servicios auxiliares dentro de un complejo de refinación y petroquímica, otorgándole un contexto operativo diferente al de la infraestructura compartida de la ciudad industrial de Jeddah. Para los proveedores de la Provincia Oriental, la entrada en esta base de clientes industriales puede, por tanto, producirse a través de servicios de apoyo especializados sin requerir un mandato de operaciones de refinería.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de un proveedor de FM que emplea trabajadores técnico-ingenieros cubiertos y realiza actividades comerciales aprobadas por el Ministerio. La comparación nacional cubre las condiciones de la fuerza laboral, mientras que la columna de Riad aplica el mismo manual nacional y el proceso de licencias Balady a los establecimientos cubiertos ubicados en Riad. En conjunto, estos requisitos afectan a los permisos de personal y operación que un proveedor debe reunir para su negocio de servicios.
Tabla Regulatoria
| Factor de decisión | Arabia Saudita | Riad |
|---|---|---|
| Autoridad principal | Ministerio de Recursos Humanos y Desarrollo Social (HRSD) | Ministerio de Municipios y Vivienda; Dirección General de Defensa Civil |
| Instrumentos o directrices clave | Localización técnico-ingenieril con acreditación y condiciones salariales | Licencia comercial Balady y permisos de seguridad para actividades aprobadas; localización de la fuerza laboral cubierta |
| Efecto comercial | Requisitos de composición de la plantilla y cualificación para empleadores cubiertos | Proceso de licencia comercial y permiso de seguridad junto con las obligaciones de plantilla del empleador cubierto |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
Las condiciones nacionales de la fuerza laboral respaldan una calificación Media, y la calificación de Riad también refleja el proceso de licencia comercial Balady y permiso de seguridad para actividades aprobadas por el Ministerio. El manual de HRSD de 2025 introduce gradualmente una Saudización del 30% a lo largo de 5 años a partir del 27 de julio de 2025, para establecimientos privados que empleen al menos 5 trabajadores técnico-ingenieros listados, con acreditación profesional y salarios mínimos registrados para los sauditas contabilizados. El manual nacional también se aplica a los establecimientos cubiertos ubicados en Riad, por lo que ambos juicios de Endurecimiento reflejan su progresión programada de la fuerza laboral. Para un proveedor cubierto en Riad, las licencias y los permisos de seguridad establecen la vía de las instalaciones, mientras que la composición de la fuerza laboral crea una carga de cumplimiento separada.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el alcance contratado se convierte en capacidad operativa dotada de personal y luego en prestación de servicios recurrente. EFSIM informó que sus ingresos provienen principalmente de servicios de FM, incluidos servicios técnicos y auxiliares, gestión de cuentas y trabajo adicional. Esta estructura de ingresos sitúa la captura de valor tanto en la obligación de servicio principal como en el trabajo añadido más allá del alcance original. El desafío comercial es traducir ese alcance en capacidad desplegable sin perder el control de las responsabilidades de prestación.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Definición del alcance del contrato y gestión de cuentas | Proveedores de FM integrado como EFSIM | Ingresos por servicios de FM y gestión de cuentas | Límites ambiguos entre trabajo incluido y trabajo adicional | Definir las responsabilidades del servicio y las aprobaciones de variación |
| Movilización de la fuerza laboral | Empleadores de FM como EFSIM | Ingresos por servicios de FM contratados | Ritmo de contratación de personal en relación con el alcance de prestación comprometido | Secuenciar la incorporación del equipo con el inicio del trabajo contratado |
| Operaciones y mantenimiento de instalaciones | Proveedores de prestación de FM como SATCO y proveedores de servicios auxiliares como Muheel | Ingresos por contratos de mantenimiento y servicios auxiliares | Coordinación de tareas técnicas y de servicios auxiliares en las instalaciones | Alinear el calendario del sitio con la supervisión específica por rol |
| Fuente: Mordor Intelligence | ||||
EFSIM incorporó a más de 800 profesionales en el primer semestre de 2025 para apoyar la prestación en sus proyectos insignia. Esa acción ilustra por qué un contrato necesita una capacidad de movilización correspondiente antes de que su alcance de servicio pueda convertirse en ingresos operativos. Para la prestación integrada, la resiliencia depende de conectar la responsabilidad de la cuenta, la disponibilidad de la fuerza laboral y la ejecución en el sitio.
Panorama Competitivo
Concentración del Mercado
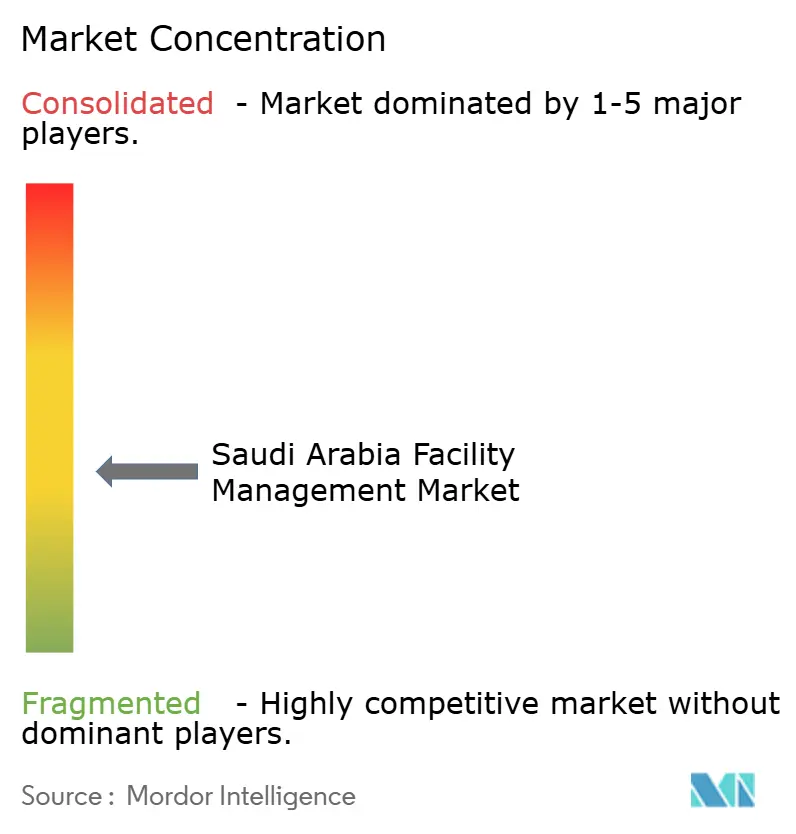
La competencia está fragmentada entre operadores integrados y proveedores con diferentes modelos de prestación, lo que hace que la capacidad operativa sea una fuente significativa de diferenciación. SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia) proporciona FM total, mientras que ZOMCO (Zamil Operations and Maintenance), una subsidiaria de propiedad total del Grupo Zamil, proporciona FM integrado y operaciones y mantenimiento en toda Arabia Saudita. Almajal G4S suministra FM, Initial Saudi Group ofrece FM integrado y EFSIM Facilities Management Company proporciona soluciones de FM. En 2025, ZOMCO informó que había sido adjudicataria del contrato de gestión de instalaciones integrado para la Torre SPPC en el Distrito Financiero Rey Abdullah de Riad. El contrato posiciona a ZOMCO para competir por mandatos integrados en las propiedades comerciales del distrito financiero de Riad.
En noviembre de 2025, Initial Saudi Group lanzó un servicio de ingeniería móvil para pequeñas y medianas empresas (pymes), descrito como la primera oferta de este tipo en Arabia Saudita.[3] El servicio reemplazó los arreglos tradicionales estáticos en el sitio con equipos de ingeniería de respuesta rápida que prestan mantenimiento profesional de edificios. Para los clientes pymes, el atractivo comercial es el acceso a mantenimiento especializado a través de un equipo móvil, lo que hace que el diseño de la cobertura sea una alternativa al compromiso de personal residente. Los proveedores que compiten en esta base necesitan igualar los tiempos de respuesta prometidos con la capacidad de ingeniería desplegable, porque la disponibilidad tiene valor comercial solo cuando el equipo puede llegar a las instalaciones.
En 2026, FMTECH informó su integración con JLL tras la adquisición por parte de JLL de una participación estratégica en FMTECH. El alcance operativo declarado de FMTECH en Arabia Saudita cubre instalaciones de misión crítica, comerciales, de hospitalidad, sanitarias, centros de datos y fabricación avanzada. La combinación crea una vía potencial para competir por instalaciones complejas a través de la especialización técnica y recursos de prestación más amplios. La norma SBC 801 establece los requisitos de protección contra incendios y explosiones en edificios, incluidos los planes de emergencia y evacuación y los sistemas de extinción de incendios. Para los proveedores que licitan instalaciones sanitarias y centros de datos dentro de ese alcance, la prueba comercial es cómo sus compromisos de prestación abordan la preparación del plan de emergencia y los sistemas de extinción de incendios.
Líderes de la Industria de Gestión de Instalaciones de Arabia Saudita
-
SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia)
-
ZOMCO (Zamil Operations and Maintenance)
-
Almajal G4S
-
Initial Saudi Group
-
EFSIM Facilities Management Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Instalaciones de Arabia Saudita Empresas cubiertas en este informe
- SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia)
- ZOMCO (Zamil Operations and Maintenance)
- Almajal G4S
- Initial Saudi Group
- EFSIM Facilities Management Company
- SAMAMA Holding Group
- Olive Arabia Co. Ltd
- AL-YAMAMA Group
- Khidmah Sole Proprietorship LLC
- ENGIE Solutions (Engie Group)
- Abdulmohsen Al Tamimi Contracting
- Facilities Management Company (FMCO)
- Al Suwaidi Holding Company, KSA
- Enova Facilities Management Services LLC
- Saudi Binladin Group – Operation and Maintenance
- Zahran Facilities Management
- AMNCO Facility Management
- Muheel Facilities Management
- Al-Hajry Overseas
- Shalfa Facilities Management
- SAMAYA FM
- Safari FM
- Serco Middle East (Serco Group PLC)
Oportunidades Clave para los Participantes del Mercado
La comparación examina las oportunidades de FM durante la transición propuesta del Hospital Universitario Umm Al-Qura de la rehabilitación a la operación sostenida. En junio de 2026, la Universidad Umm Al-Qura y el Centro Nacional de Privatización invitaron a manifestar interés en completar y operar el hospital de 391 camas en La Meca, incluida la atención clínica, FM y servicios médicos de apoyo. Tras la fecha límite del 21 de julio de 2026 para las manifestaciones de interés, los resultados del 28 de septiembre registraron 73 respondentes, incluidos 13 en la categoría combinada de contratación y gestión de instalaciones. La oportunidad de FM consiste en traducir ese amplio mandato de desarrollo en responsabilidades operativas específicas que un proveedor cualificado pueda cumplir.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Preparación de FM durante la rehabilitación del hospital | Las obras restantes y la activación del hospital forman parte del alcance propuesto | Promotor del proyecto hospitalario y equipo operativo | Definir los activos mantenibles, los registros de entrega y las responsabilidades de FM durante la planificación de la finalización | Coordinación entre la finalización de la construcción y la preparación operativa | Operadores de FM sanitario como SAMAMA O&M |
| Mantenimiento de activos hospitalarios a largo plazo | Contrato hospitalario integrado propuesto de 30 años | Equipo operativo del hospital | Incorporar las responsabilidades de mantenimiento del ciclo de vida en el alcance del servicio de las instalaciones | Recursos y responsabilidad a lo largo de un compromiso operativo prolongado | Proveedores de mantenimiento técnico sanitario como SAMAMA O&M |
| Prestación de apoyo a instalaciones no clínicas | FM se sitúa junto a las responsabilidades clínicas y de servicios de apoyo en el modelo propuesto | Responsable de operaciones del hospital | Ofrecer capacidades definidas de limpieza, control de plagas y apoyo en materia de seguridad | Límites claros entre las funciones clínicas y el apoyo de FM | Proveedores de servicios de apoyo sanitario como SAMAMA O&M |
| Fuente: Mordor Intelligence | |||||
SAMAMA O&M proporciona operaciones de instalaciones sanitarias junto con servicios de limpieza, control de plagas, seguridad contra incendios y seguridad en Arabia Saudita. Estas capacidades ilustran cómo un proveedor de FM podría abordar las necesidades técnicas y no técnicas dentro de un modelo operativo hospitalario. La apertura central es la prestación de mantenimiento y apoyo diseñada en torno a la transición de la rehabilitación al uso rutinario, con las responsabilidades clínicas y de instalaciones claramente asignadas.
Desarrollos recientes de la industria en Mercado de Gestión de Instalaciones de Arabia Saudita
- Sep 2026: Facilities Management Company (FMCO) anunció que había sido adjudicataria de un contrato de gestión total de instalaciones con Saudi Aramco.
- Ago 2026: Muheel Facilities Management anunció un contrato de FM total plurianual para la sede de la Autoridad de Interconexión del Consejo de Cooperación del Golfo en Dammam, que cubre servicios técnicos, auxiliares y especializados.
- Jul 2026: Shalfa Facilities Management firmó una orden de trabajo de 26 meses para servicios de limpieza, mantenimiento y portería en edificios escolares de Qassim bajo un marco de FM integrado que cubre escuelas e institutos privados en la Región Central.
Mercado de Gestión de Instalaciones de Arabia Saudita Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de gestión de instalaciones de Arabia Saudita mide el gasto anual en servicios que operan, mantienen y apoyan edificios e infraestructura en Arabia Saudita. Cubre servicios técnicos y auxiliares prestados internamente o externalizados en instalaciones comerciales, de hospitalidad, institucionales y públicas, sanitarias, industriales y de otros usuarios finales.
Exclusiones del alcance: La construcción de edificios y las renovaciones de capital importantes, las ventas independientes de equipos de FM y sistemas de edificios, el alquiler de bienes inmuebles y las ventas de propiedades o transferencias de propiedad, las facturas de suministros básicos y los servicios de gestión de instalaciones prestados fuera de Arabia Saudita quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios Duros
- Gestión de Activos
- Servicios de Instalaciones Mecánicas, Eléctricas y de Fontanería y Climatización
- Sistemas de Protección contra Incendios y Seguridad
- Otros Servicios Duros de Gestión de Instalaciones
- Servicios Blandos
- Apoyo de Oficina y Seguridad
- Servicios de Limpieza
- Servicios de Catering
- Otros Servicios Blandos de Gestión de Instalaciones
- Servicios Duros
- Por Tipo de Oferta
- Interno
- Externalizado
- Gestión de Instalaciones Única
- Gestión de Instalaciones Agrupada
- Gestión de Instalaciones Integrada
- Por Industria de Usuario Final
- Comercial (Tecnologías de la Información y Telecomunicaciones, Comercio Minorista y Almacenes, etc.)
- Hospitalidad (Hoteles, Restaurantes, Restaurantes de Gran Escala)
- Institucional e Infraestructura Pública (Gobierno, Educación, Transporte)
- Salud (Instalaciones Públicas y Privadas)
- Industrial y de Procesos (Manufactura, Energía, Minería)
- Otras Industrias de Usuario Final (Vivienda Múltiple, Entretenimiento, Deportes y Ocio)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes oficiales sauditas, como las estimaciones de población de la Autoridad General de Estadística, el Informe Anual de la Visión 2030, el Manual Nacional de Activos y Gestión de Instalaciones de EXPRO y el Código de Construcción Verde del Centro del Código de Construcción Saudita, describen la demanda demográfica, la actividad de infraestructura, las operaciones de activos públicos y los requisitos operativos que informan los impulsores del mercado y los insumos de previsión. Estas fuentes ayudan a distinguir la base de instalaciones recurrentes y las responsabilidades de mantenimiento de la actividad de construcción y las adquisiciones independientes de activos.
Los prospectos y presentaciones anuales de las empresas, los avisos de contratación pública del gobierno y los informes empresariales sauditas de reputación pueden complementar esas líneas de base públicas mediante la verificación cruzada de los alcances de los servicios, el calendario de los contratos, los valores divulgados y la actividad de los proveedores. Estas fuentes son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y los cuestionarios estructurados estarían dirigidos a propietarios de instalaciones de Arabia Saudita, ocupantes, responsables de adquisiciones, ejecutivos de proveedores de FM y gerentes de líneas de servicio en instalaciones comerciales, públicas, sanitarias, de hospitalidad e industriales. Las respuestas pondrían a prueba las estimaciones secundarias sobre el alcance del contrato, la prestación interna frente a la externalizada, los precios de los servicios y el calendario de las entregas de activos, con cada insumo verificado con licitaciones públicas, divulgaciones de empresas y evidencia a nivel de instalación. Cuando un segmento o insumo de precio siga siendo escaso, los analistas buscarían un seguimiento específico y documentarían el indicador aproximado y el rango utilizado antes de incorporarlo al modelo de mercado.
Distribución de los respondentes del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del respondente | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto anual de Arabia Saudita en operación, mantenimiento y apoyo de instalaciones, y luego verifica los totales seleccionados con agregaciones de proveedores y el valor de contrato muestreado por instalación o sitio. Los insumos principales incluyen el stock de instalaciones ocupadas y recién entregadas, los indicadores de población y actividad por grupo de usuario final, los valores de contratos y licitaciones públicas, los costos laborales y de insumos de servicios, y la combinación de prestación interna frente a externalizada. En conjunto, indican el tamaño y el valor anual del trabajo que puede entrar en el límite de FM. Los analistas utilizan las fuentes para construir las participaciones por tipo de servicio, tipo de oferta y usuario final a partir de los alcances de contratos reportados y los patrones de gasto en instalaciones, y luego aplican análisis de escenarios a las entregas de activos, la externalización y los cambios en los costos de servicio durante el período de previsión. Si falta un valor de contrato o un recuento de instalaciones, los contratos divulgados comparables y los rangos de intensidad por tipo de instalación documentados respaldan una estimación acotada, que se verifica con el total descendente. Los respondentes primarios pondrían a prueba la dirección y la sensibilidad de cada previsión de variable clave, con los desacuerdos que provocarían un seguimiento específico o un rango de escenarios más amplio en lugar de un consenso asumido.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon el modelo de gasto con señales independientes de instalaciones, licitaciones, proveedores e inversión pública, y luego verificaron que las estimaciones de servicio, prestación y usuario final se reconcilien con el total del mercado. Investigan los cambios inusuales de un año a otro, los valores de contratos inconsistentes y los cambios en las participaciones de segmento, resolviendo las anomalías con la revisión de fuentes y el recontacto específico con respondentes cuando cambia la evidencia de alcance, calendario o precios. Un segundo analista revisa las reconciliaciones y las explicaciones antes de la aprobación, seguido de una actualización anual, una revisión intermedia tras eventos de política o proyectos importantes, y una revisión previa a la entrega.
Tamaño del Mercado de Gestión de Instalaciones de Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de gestión de instalaciones de Arabia Saudita mide el gasto anual en servicios que operan, mantienen y apoyan edificios e infraestructura en Arabia Saudita.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos principales incluyen el stock de instalaciones ocupadas y recién entregadas, los indicadores de población y actividad por grupo de usuario final, los valores de contratos y licitaciones públicas, los costos laborales y de insumos de servicios, y la combinación de prestación interna frente a externalizada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 58,67 mil millones de USD (2027) | |
| Consultora Regional A | 52 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 11,4% inferior al valor de este informe para 2027 de 58,67 mil millones de USD, 2 años después. El año base 2025 de la Consultora Regional A precede al valor de 2027 del informe en dos años. |
| Consultora Global B | 51,23 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 12,7% inferior al valor de este informe para 2027 de 58,67 mil millones de USD, 2 años después. El año base 2025 de la Consultora Global B precede al valor de 2027 del informe en dos años. |
Los analistas de Mordor Intelligence triangulan el modelo de gasto con señales independientes de instalaciones, licitaciones, proveedores e inversión pública, y luego verifican que las estimaciones de servicio, prestación y usuario final se reconcilien con el total del mercado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de gestión de instalaciones de Arabia Saudita?
El mercado se estima en 58,67 mil millones de USD en 2027 y se prevé que alcance 83,1 mil millones de USD en 2032, con una CAGR del 7,21% durante 2027-2032.
¿Qué factores respaldan la demanda de servicios de gestión de instalaciones en Arabia Saudita?
La expansión de infraestructura, los contratos integrados, los requisitos de sostenibilidad y la adopción de software respaldan la demanda. Shalfa firmó una orden de trabajo de servicios escolares de 26 meses en Qassim en julio de 2026.
¿Qué categoría de servicio lidera el gasto en gestión de instalaciones en Arabia Saudita?
Los servicios técnicos representaron el 54,31% del gasto en 2026, mientras que se prevé que los servicios auxiliares crezcan más rápido con una CAGR del 7,86% durante 2027-2032.
¿Qué empresas compiten en la gestión de instalaciones de Arabia Saudita?
Los principales proveedores incluyen SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia), ZOMCO (Zamil Operations and Maintenance), Almajal G4S, Initial Saudi Group y EFSIM Facilities Management Company.
¿Qué desafíos configuran las perspectivas para los proveedores de gestión de instalaciones de Arabia Saudita?
Los riesgos de contratación y cobro pueden limitar la expansión. El prospecto de 2025 de EFSIM identificó posibles retrasos y mayores costos en la contratación de nacionales sauditas cualificados para ciertos roles operativos.
¿Qué distingue la demanda regional de gestión de instalaciones dentro de Arabia Saudita?
El contrato MODON de Shalfa en 2025 en Jeddah cubrió activos de la ciudad industrial. En abril de 2026, Muheel anunció cobertura de control de plagas en los 4 hoteles operados por Rotana en Riad.