
Análisis del Mercado Minorista de Filipinas por Mordor Intelligence
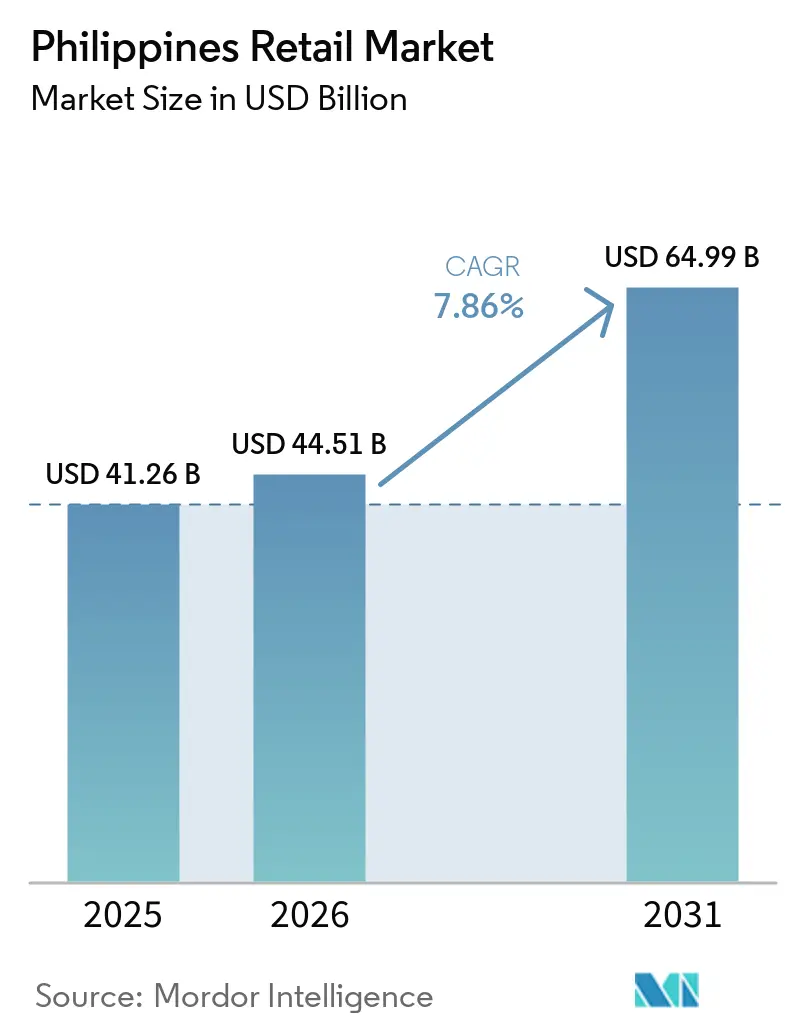
Se proyecta que el tamaño del mercado minorista de Filipinas se expanda desde 44,51 mil millones de USD en 2026 y 48,01 mil millones de USD en 2027 hasta 68,67 mil millones de USD para 2032, registrando un CAGR del 7,42% entre 2027 y 2032.
En Filipinas, el aumento del ingreso familiar promedio y el mayor uso de pagos digitales respaldan la demanda minorista a través de tiendas de comestibles y canales en línea. Una mayor variedad de opciones de pago puede incrementar el gasto en tiendas de conveniencia, mientras que las ofertas en línea específicas por categoría complementan los formatos físicos diferenciados. Los mayores costos de energía y logística pueden absorber parte de ese gasto adicional, haciendo que el costo de atender cada punto de venta o pedido sea central para las ganancias de la tienda. Los operadores de tiendas de conveniencia pueden buscar cestas de mayor valor en los mostradores existentes, mientras que la entrega de comestibles se expande de manera rentable solo donde cada pedido adicional cubre su costo de cumplimiento.
Conclusiones Clave del Informe
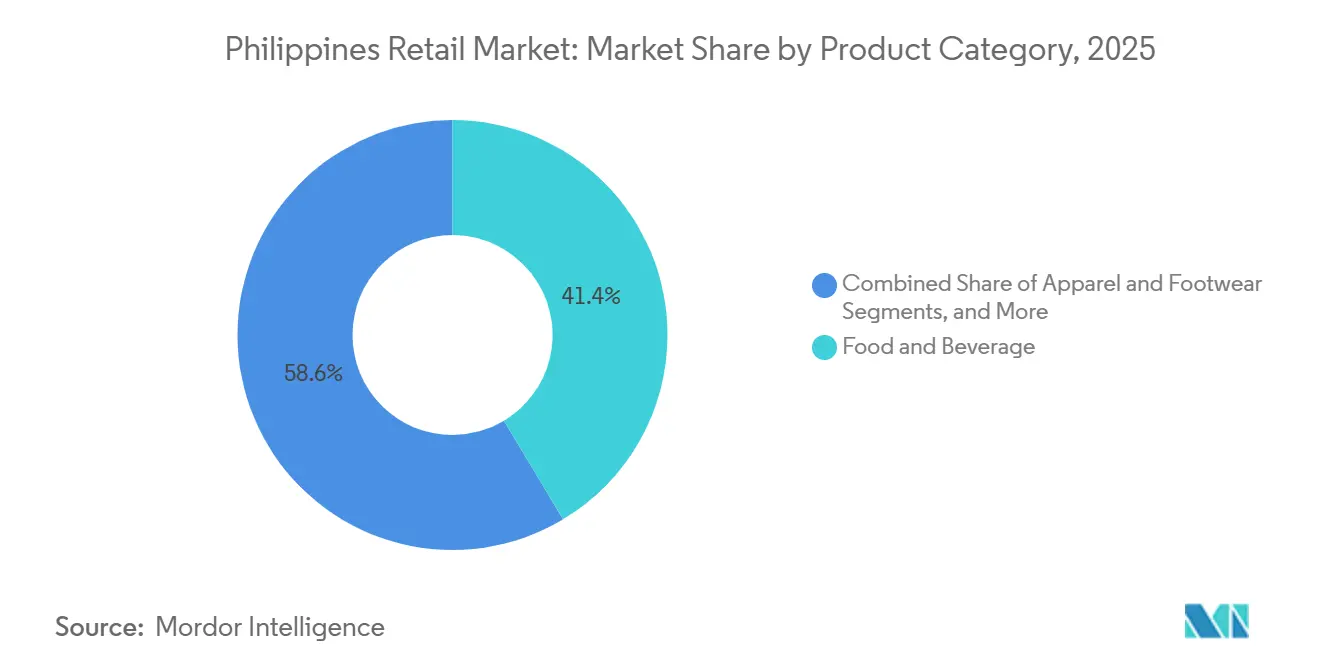
- Entre las categorías de productos, alimentos y bebidas lideró con una cuota del 41,18% del mercado minorista de Filipinas en 2026, mientras que salud, belleza y cuidado personal se prevé que crezca más rápido con una CAGR del 11,45% entre 2027 y 2032.
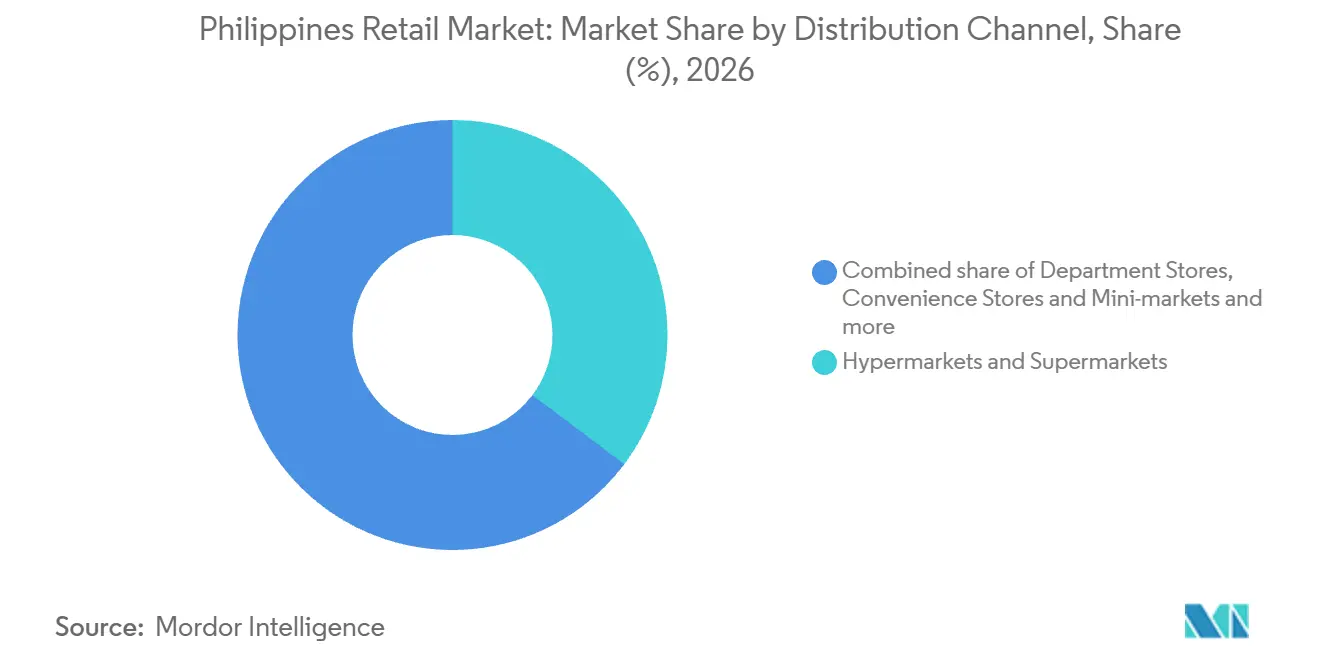
- En los canales de distribución, los hipermercados y supermercados mantuvieron una cuota del 35,26% del tamaño del mercado minorista de Filipinas en 2026, con el comercio minorista en línea proyectado para crecer más rápido con una CAGR del 7,95% entre 2027 y 2032.
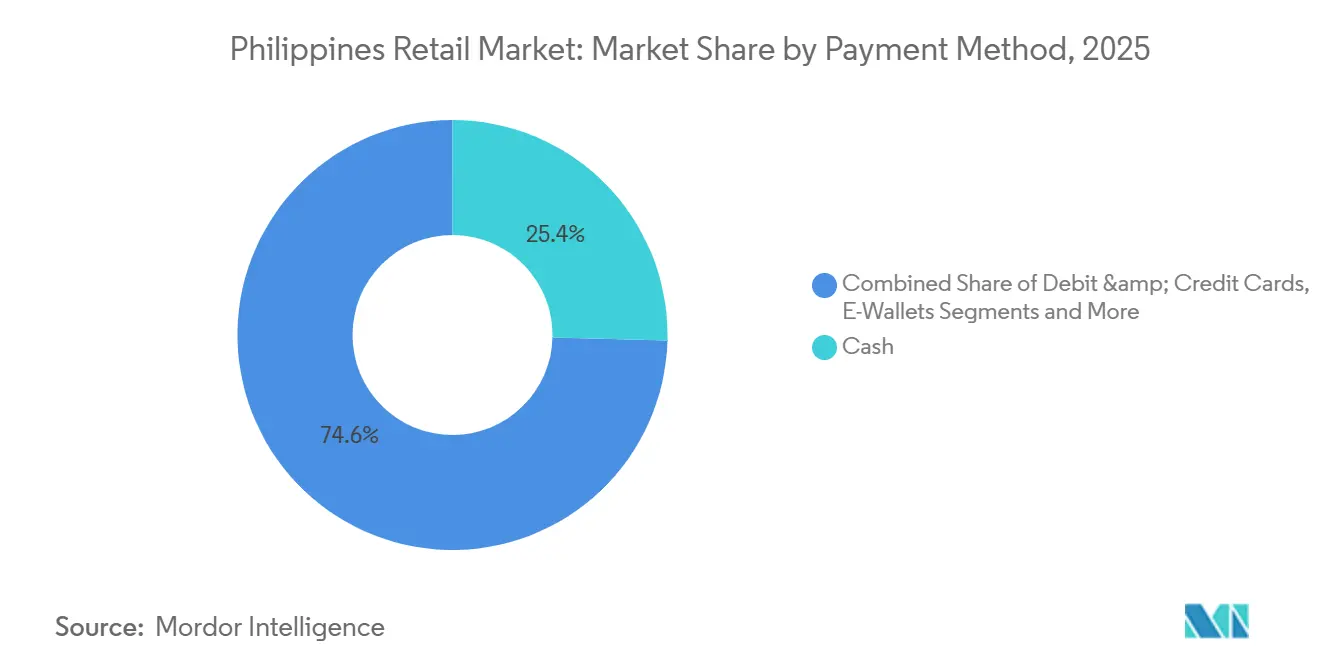
- Por método de pago, el efectivo lideró con una cuota del 25,14% de la industria minorista en Filipinas en 2026, mientras que las billeteras electrónicas se prevé que crezcan más rápido con una CAGR del 13,15% entre 2027 y 2032.
- Geográficamente, Luzón representó la mayor cuota de la industria minorista filipina con un 59,36% en 2026, y se proyecta que Mindanao crezca más rápido con una CAGR del 7,55% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los ingresos disponibles y expansión de la clase media | +2.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Aceleración de la adopción del comercio electrónico y los pagos digitales | +2.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecimiento del comercio minorista de alimentos y bebidas orientado a la conveniencia | +1.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mejoras en la infraestructura logística gubernamental | +0.9% | Samar y Leyte | Mediano plazo (2-4 años) |
| Remesas del exterior que impulsan el consumo discrecional | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Surgimiento de "tiendas oscuras" de microcumplimiento | +0.5% | Metro Manila, Baguio, Cebú y Dávao | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los ingresos disponibles y expansión de la clase media
El aumento del ingreso familiar y el crecimiento más rápido del gasto de los hogares apuntan a una expansión de la demanda acompañada de presión sobre las decisiones de gasto. La Autoridad de Estadísticas de Filipinas informó que el ingreso familiar anual promedio en Filipinas aumentó un 16,5% entre 2023 y 2025. El gasto familiar anual promedio aumentó un 24,7% durante el mismo período. Una base de gasto más amplia puede respaldar la demanda de mercancías, pero un crecimiento del gasto más rápido que el ingreso aumenta el riesgo de depender únicamente de compras premium. Cuando los desembolsos superan al ingreso, ofrecer un nivel de precio de entrada junto a las líneas premium puede ayudar a los minoristas a competir por el gasto adicional.
Aceleración de la adopción del comercio electrónico y los pagos digitales
El acceso a cajas puede ampliar la base de clientes de una tienda de conveniencia a medida que los pagos digitales se utilizan más ampliamente. Los pagos digitales representaron el 64,7% del volumen de pagos minoristas filipinos en 2025, frente al 57,4% en 2024, según el Bangko Sentral ng Pilipinas.[1] Philippine Seven equipó más de 1.000 tiendas 7-Eleven con terminales de pago con tarjeta durante octubre-diciembre de 2025. La empresa señaló que la iniciativa generó más del 6% de las ventas en esas ubicaciones y atrajo nuevos clientes con cestas de compra promedio más grandes. Esas ventas reportadas y las cestas más grandes convierten la aceptación de tarjetas en un instrumento comercial dentro de las tiendas existentes, más allá de su función como comodidad en caja.
Crecimiento del comercio minorista de alimentos y bebidas orientado a la conveniencia
El comercio minorista de alimentos orientado a la conveniencia puede profundizar el uso de una red de tiendas establecida, así como respaldar ubicaciones adicionales. En su presentación del día del inversor del 18 de agosto de 2026, Philippine Seven Corporation señaló que el servicio de alimentos, incluidas las comidas de arroz listas para consumir, sándwiches y aperitivos, contribuyó con el 20% de sus ingresos totales. El operador contaba con 4.491 tiendas 7-Eleven en Filipinas a finales de 2025. Para los proveedores de alimentos, esa combinación ofrece una vía hacia los consumidores a través de una gran red operativa, al tiempo que le da al minorista otra razón para que los compradores utilicen el formato de conveniencia. Los compradores pueden acceder a una gama más amplia de alimentos preparados a través de los puntos de venta operativos de Philippine Seven antes de que abran nuevos sitios, separando la expansión del surtido de alimentos del ritmo de crecimiento de la red.
Mejoras en la infraestructura logística gubernamental
Restablecer un enlace de carga interrumpido puede mejorar el suministro minorista sin requerir que los operadores construyan tiendas adicionales. El Puente San Juanico reabrió a camiones de 15 toneladas el 12 de diciembre de 2025, permitiendo que los camiones de carga cruzaran entre Samar y Leyte. La reapertura fue parcial, con las reparaciones del puente sin terminar en ese momento. El acceso de carga a través de ese enlace puede respaldar el reabastecimiento de las tiendas en ambos lados al reabrir una ruta para los camiones que anteriormente no podían cruzar. El peso permitido de los camiones determina qué cargas de reabastecimiento pueden enrutar los minoristas de Samar y Leyte a través del cruce restaurado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión crónica del tráfico e ineficiencias en la última milla | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de los costos de servicios públicos y operativos para los formatos modernos | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Predominio de las tiendas informales sari-sari | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Equiparación del IVA en plataformas de comercio electrónico extranjeras | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión crónica del tráfico e ineficiencias en la última milla
La entrega de comestibles en las ciudades filipinas pierde tiempo de flota por el tráfico antes de que un pedido llegue al cliente. Si un vehículo pasa más tiempo operativo en el tráfico, la misma flota tiene menos tiempo disponible para el reabastecimiento de tiendas o las entregas a domicilio. Los viajes más largos reducen el número de entregas que un vehículo puede completar dentro de sus horas operativas, por lo que una cobertura más amplia puede estirar la capacidad de la flota. Para los pedidos de bajo valor, un mayor esfuerzo de entrega puede absorber más del valor obtenido en la mercancía. Un viaje que genera poco en un pedido de bajo valor deja al operador eligiendo entre un radio de entrega más reducido y márgenes más ajustados.
Aumento de los costos de servicios públicos y operativos para los formatos modernos
La expansión del comercio minorista moderno debe generar suficientes ganancias en la tienda para absorber los costos operativos recurrentes. En su día del inversor de agosto de 2026, Philippine Seven Corporation señaló que el aumento de los costos de servicios públicos y logística estaba presionando sus márgenes de beneficio. Esa presión eleva el umbral de ganancias para ubicaciones adicionales incluso cuando las ventas de mercancías ofrecen potencial de expansión. Cada tienda adicional conlleva costos de servicios públicos y logística que sus propias ventas deben cubrir antes de contribuir a las ganancias de la cadena. La empresa señaló que estaba cambiando las tiendas a proveedores de energía renovable a través del Programa de Agregación Minorista, buscando ahorros, aunque la disponibilidad de medidores digitales dificultó la transición completa. Hasta que ese cambio de adquisición genere ahorros, el operador soporta el mayor costo frente al mismo requisito de ganancias a nivel de tienda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Producto:
El Gasto en Alimentos Ancla la Demanda Mientras la Belleza Amplía el AccesoAlimentos y bebidas representaron una cuota del 41,18% del tamaño del mercado minorista de Filipinas en 2026, convirtiéndolo en el segmento más grande. En 2025, los alimentos y las bebidas no alcohólicas representaron el 33,3% del gasto total de las familias filipinas, el grupo de gasto más grande.[2] Esa concentración del gasto familiar otorga a los minoristas de alimentos una base de demanda sustancial, al tiempo que hace que su alcance comercial dependa de qué compras alimentarias del hogar pueden atender sus surtidos. Los minoristas que atienden de manera confiable las cestas de alimentos de consumo habitual aprovechan este presupuesto establecido, lo que hace que las compras repetidas de alimentos sean comercialmente significativas junto con las compras discrecionales.
Salud, belleza y cuidado personal es el segmento de más rápido crecimiento en el mercado minorista de Filipinas, con una CAGR proyectada del 11,45% entre 2027 y 2032. En septiembre de 2025, SM Beauty ofrecía más de 1.000 marcas de belleza en sus 77 sucursales filipinas. Esa amplitud permite a los compradores acceder a marcas premium globales dentro de la misma red minorista que un surtido de belleza más amplio. La electrónica de consumo y los electrodomésticos presentan requisitos diferentes, con Robinsons Retail señalando la durabilidad, la eficiencia energética y una sólida red de servicio entre los principales requisitos de los clientes al elegir electrónica de consumo y electrodomésticos. La oportunidad de la belleza se centra en ampliar el acceso a un surtido variado, mientras que los minoristas de electrodomésticos deben vincular la selección de productos con una propuesta de servicio que responda a esos requisitos declarados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Escala de los Supermercados Satisface las Necesidades de Compra Digital y de ProximidadLos hipermercados y supermercados representaron una cuota del 35,26% del mercado minorista de Filipinas en 2026, convirtiéndolos en el segmento más grande. El USDA FAS estimó las ventas de supermercados filipinos en 12,2 mil millones de USD para 2025. Los alimentos constituyeron la mayoría de las ventas en esa estimación de supermercados. Esta base ponderada en alimentos ofrece a los proveedores de comestibles una ruta sustancial a través del comercio minorista organizado.
El comercio minorista en línea es el segmento de más rápido crecimiento en el mercado minorista de Filipinas, con una CAGR proyectada del 7,95% entre 2027 y 2032. El comercio electrónico representó el 32,2% del valor agregado bruto de la economía digital filipina en 2025. La actividad comercial digital crea un entorno establecido para los pedidos minoristas, pero un canal en línea debe convertir el acceso en mercancía entregada para ganarse su papel en el gasto del hogar. Las tiendas tradicionales sari-sari ofrecen a los consumidores que viven con el salario mínimo o por debajo de él pequeñas compras de alimentos y crédito adaptado a ingresos estacionales o diarios. Las pequeñas compras a crédito pueden preservar el papel de las tiendas de barrio porque un surtido en línea más amplio por sí solo no aborda el momento de los ingresos diarios o estacionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Pago:
El Acceso al Efectivo Coexiste con la Adopción de Billeteras ElectrónicasEl efectivo fue el segmento más grande, representando una cuota del 25,14% de las ventas minoristas en 2026. El Informe Global de Pagos 2026 de Worldpay reportó que el efectivo representó el 42% del valor de las transacciones en punto de venta en Filipinas en 2025. Esto sitúa el acceso a tiendas físicas en el centro del papel del efectivo, incluso cuando un minorista también invierte en opciones digitales. Un minorista que construya la caja física exclusivamente en torno al acceso por aplicación reduciría la vía de pago a pesar del uso sustancial de efectivo indicado por las transacciones presenciales.
Las billeteras electrónicas son el segmento de más rápido crecimiento en el mercado minorista de Filipinas, con una CAGR proyectada del 13,15% entre 2027 y 2032. GCash ocupó el primer lugar entre las aplicaciones financieras filipinas por usuarios activos mensuales en diciembre de 2025, según Sensor Tower. G-Xchange Inc., una empresa de Mynt, opera la billetera GCash. Aceptar GCash en caja permite a un minorista llegar a esa audiencia a través de una aplicación que los compradores ya utilizan, reduciendo el esfuerzo de iniciar compras con billetera electrónica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Minorista de Luzón
Luzón representó una participación del 59,36% del tamaño del mercado minorista de Filipinas en 2026, convirtiéndola en la geografía más grande. SM Investments informó que Alfamart Philippines abrió 280 nuevas tiendas de comestibles minimart dentro de Luzón en 2025. A finales de 2025, la red filipina de Alfamart comprendía 2.309 tiendas, principalmente fuera de Metro Manila, con sus minimarts principalmente en barrios residenciales. Las aperturas en Luzón muestran cómo el acceso a comestibles de proximidad amplía la base de suministro minorista de la región.
Mercado Minorista de Mindanao
Mindanao es la geografía de más rápido crecimiento, con un CAGR proyectado del 7,55% entre 2027 y 2032. Las cifras de la red de aplicaciones de Packworks para 2025 en la Región Autónoma de Bangsamoro en el Mindanao Musulmán (BARMM) mostraron que las tiendas sari-sari activas en la aplicación aumentaron un 116%, el valor bruto de la mercancía aumentó un 119% y las transacciones aumentaron un 97%. Para agosto de 2025, Puregold Price Club Inc. había abierto una sucursal de supermercado en Sindangan, Zamboanga del Norte. La actividad de la red de aplicaciones de Packworks en BARMM y la apertura de un único supermercado en Sindangan muestran rutas distintas hacia el acceso minorista dentro de Mindanao, con la participación de pequeñas tiendas y la capacidad de comestibles organizada atendiendo diferentes entornos locales.
La expansión en Visayas puede mejorar el acceso a varios formatos minoristas mientras los resultados consolidados de Metro Retail muestran costos operativos en aumento pero contenidos. Para junio de 2026, Metro Retail Stores Group había lanzado Metro Naval en Naval, Biliran, combinando ofertas de mercado, tienda por departamento y estilo de vida del hogar para las comunidades de toda la Provincia de Biliran. Los gastos operativos de la empresa a nivel consolidado aumentaron un 4,8% en el primer semestre de 2026 frente al mismo período de 2025 debido a mayores costos de servicios contratados, reparaciones, servicios públicos y personal. Los nuevos sitios y los aumentos mandatorios del salario mínimo contribuyeron a los costos de personal y servicios contratados, mientras que el ingreso operativo consolidado aumentó un 22,8% durante el mismo período. Las ganancias de ingresos y el control de costos pueden dar a este minorista en expansión margen para atender a las comunidades provinciales mientras absorbe una base de gastos más amplia.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas examina los aranceles nacionales sobre el comercio minorista en línea y la regulación de Iloilo Province sobre el embalaje minorista desde la perspectiva de un minorista formal que opera canales físicos y en línea. Para las transacciones de internet de empresa a empresa y de empresa a consumidor que califiquen, la Ley de Transacciones por Internet coloca la responsabilidad principal por las reclamaciones de los consumidores en los minoristas electrónicos y los comerciantes en línea. La ordenanza provincial de Iloilo regula los plásticos de un solo uso y el poliestireno expandido para bienes y mercancías y promueve cestas nativas, bolsas ecológicas y otros materiales biodegradables y reciclables. Esto separa la responsabilidad por la transacción de los materiales utilizados para manipular los bienes, creando decisiones de cumplimiento distintas para el mismo operador.
Tabla Regulatoria
| Factor de decisión | Filipinas | Provincia de Iloilo |
|---|---|---|
| Autoridad principal | Oficina de Comercio Electrónico del DTI; Oficina de Rentas Internas (BIR) | División de Servicios de Gestión del Programa Ambiental |
| Instrumentos clave o dirección | Ley de la República N.° 11967; requisito de visualización del sello de registro del BIR | Ordenanza Provincial N.° 2019-193 que regula los plásticos de un solo uso y el poliestireno expandido para bienes y mercancías |
| Efecto comercial | Obligaciones del vendedor en materia de precios, condiciones de entrega y responsabilidad principal; visualización de prueba de registro para negocios en línea cubiertos | Uso regulado de materiales de embalaje; cestas nativas, bolsas ecológicas y otras alternativas biodegradables y reciclables promovidas |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional equilibra las obligaciones claras del vendedor frente al trabajo de visualización del registro, con la exención de penalidades únicamente por no visualización vigente hasta el 31 de octubre de 2026. El fin especificado de esa exención respalda una dirección de endurecimiento para las operaciones en línea cubiertas. La calificación Media de la Provincia de Iloilo refleja la elección regulada de materiales con alternativas promovidas, respaldada por el monitoreo de cumplimiento provincial en el Mercado Público de Janiuay el 23 de abril de 2025. La revisión del 13 de agosto de 2026 se refirió a una propuesta de ordenanza de economía circular, dejando operativo el marco de embalaje existente y respaldando una dirección de Sin cambios.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el abastecimiento de productos frescos, la consolidación de mercancías, la entrega a tiendas y las operaciones minoristas para mostrar cómo los participantes generan ingresos. El 17 de septiembre de 2025, Nueva Vizcaya Agricultural Terminal Inc. entregó 1.900 kilogramos de cítricos Satsuma a 6 sucursales de Robinsons Supermarket en el Área Metropolitana de Manila.[3] La entrega conectó una terminal de productos frescos con varias sucursales de supermercado, convirtiendo la distribución a múltiples sucursales en parte de la ruta del proveedor hacia las ventas de productos frescos.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento de productos | Proveedores y terminales de productos como Nueva Vizcaya Agricultural Terminal Inc. | Ventas de productos | Ajustar el volumen de envío con los pedidos de las sucursales | Agregar pedidos entre las sucursales atendidas |
| Consolidación de mercancías | Operadores de centros de distribución como Robinsons Retail Holdings Inc. | Ventas de mercancías minoristas respaldadas por distribución interna | El momento del despacho varía según el segmento y el destino | Alinear los calendarios de liberación con las ventanas de despacho al destino |
| Entrega a tiendas | Proveedores de logística de terceros como FAST Logistics Group | Cargos de transporte basados en espacio | Los envíos más pequeños pueden no llenar un camión | Consolidar envíos de varios remitentes |
| Operaciones minoristas | Franquiciadores de tiendas de conveniencia como Philippine Seven Corporation | Participación del franquiciador en las ganancias de la tienda | La carga administrativa compite con las ventas en tienda | Utilizar el soporte de contabilidad y mantenimiento del franquiciador |
| Fuente: Mordor Intelligence | ||||
En 2025, las ventanas de despacho de mercancías no perecederas en tránsito de Robinsons Retail oscilaron entre 1 y 5 días en Metro Manila y entre 3 y 10 días en Visayas y Mindanao, dependiendo del segmento de negocio. Las ventanas de despacho más largas para Visayas y Mindanao requieren mayor margen de programación entre la recepción del proveedor y la liberación a las tiendas. Para los proveedores que envían bienes no perecederos a las tiendas Robinsons en Visayas y Mindanao, el despacho puede tardar hasta 10 días después de la recepción, antes de la entrega posterior.
Panorama Competitivo
Concentración del Mercado
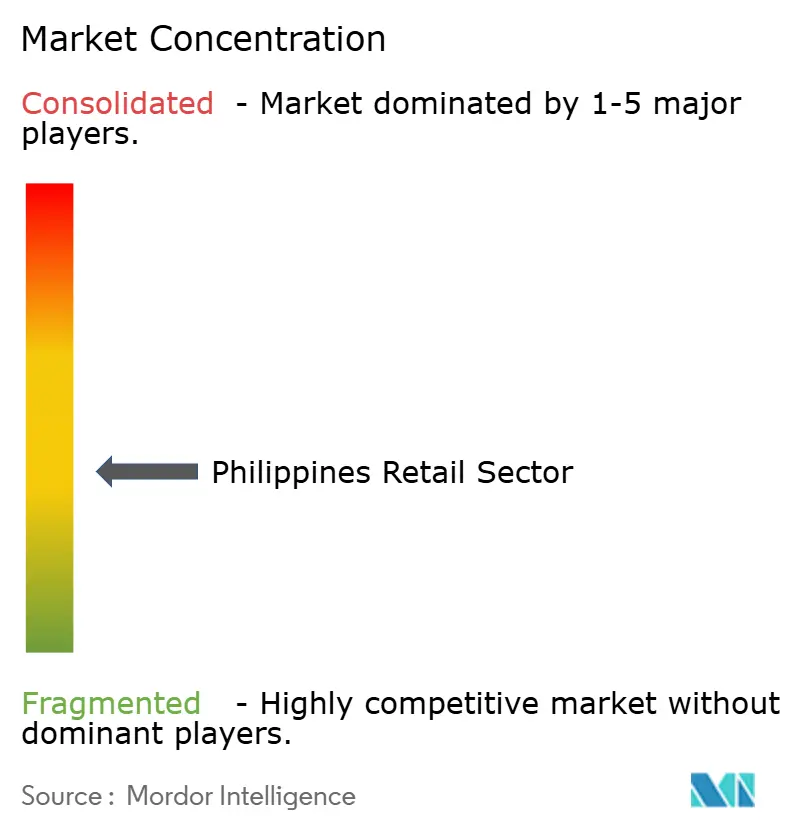
La competencia combina grandes grupos multiformato con minoristas especializados, creando una estructura moderadamente fragmentada con varias rutas hacia el gasto del hogar. SM Investments Corp. (SM Retail Inc.) participa a través de subsidiarias minoristas, incluida la minorista de belleza SM Beauty. Robinsons Retail Holdings Inc. operaba 2.763 tiendas en los segmentos de alimentos, farmacias, tiendas por departamento, bricolaje y comercio minorista especializado a finales de 2025, excluyendo 2.154 tiendas franquiciadas de TGP. El minorista de comestibles Puregold Price Club Inc. abrió 28 tiendas Puregold y 3 almacenes S&R Membership Shopping durante 2025. Estas redes crean un obstáculo de ejecución sustancial para los competidores que buscan una amplitud comparable, al tiempo que dejan espacio para los competidores enfocados en un formato particular u ocasión de compra.
Metro Retail Stores Group Inc. había abierto su primer sitio en Negros Oriental en Bais City para noviembre de 2025, combinando un supermercado y una tienda por departamento. Su formato separado Metro Corner en Mandaue City ofrecía artículos esenciales, productos artesanales y especialidades internacionales. SSI Group Philippines operaba 628 tiendas especializadas en aproximadamente 110 centros comerciales filipinos y representaba 102 marcas en su propio portafolio a finales de 2025. Para los proveedores, un sitio combinado de comestibles y tienda por departamento crea un punto de acceso diferente al de un portafolio de especialidades en centros comerciales, por lo que las decisiones de distribución dependen de la misión de compra que cada formato puede atender.
En 2025, Robinsons Retail lanzó un sitio de comercio electrónico para electrodomésticos y electrónica a través de Robinsons Appliances. En septiembre de 2025, el Departamento de Comercio e Industria (DTI) señaló que la DAO N.° 25-12 requería que los comerciantes en línea, minoristas electrónicos, mercados electrónicos y plataformas digitales se registraran para el Sello de Confianza de Comercio Electrónico de Filipinas antes del 30 de septiembre de 2025. Las preguntas frecuentes del DTI describen la solicitud como voluntaria. SSI abrió 43 tiendas y cerró 21 en el cuarto trimestre de 2025. Las aperturas y cierres simultáneos de SSI muestran la expansión física remodelando su red de especialidades, mientras que el sitio de electrodomésticos de Robinsons extiende la oferta de categoría de un grupo establecido en línea.
Líderes de la Industria Minorista de Filipinas
-
SM Investments Corp. (SM Retail Inc.)
-
Robinsons Retail Holdings Inc.
-
Puregold Price Club Inc.
-
Metro Retail Stores Group Inc.
-
SSI Group Philippines
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Minorista de Filipinas Empresas cubiertas en este informe
- SM Investments Corp. (SM Retail Inc.)
- Puregold Price Club Inc.
- Robinsons Retail Holdings Inc.
- Metro Retail Stores Group Inc.
- SSI Group Philippines
- Rustan Supercenters Inc.
- Alfamart Philippines
- Philippine Seven Corp. (7-Eleven)
- Golden ABC Inc.
- Mercury Drug Corp.
- Rose Pharmacy Inc.
- Ever Bilena Cosmetics Inc.
- AllDay Marts Inc.
- Landers Superstore / S&R
- Gaisano Capital Group
- Prince Retail Group
- WalterMart (WM Retail)
- LCC Supermarket
- Davao Central Warehouse Club Inc.
- Uncle John's
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades evalúa cómo el servicio de comestibles en línea las 24 horas del día, los 7 días de la semana puede respaldar estrategias diferenciadas en disponibilidad de compras, acceso a proveedores y operaciones centradas en la ciudad. En marzo de 2026, foodpanda Philippines trasladó pandamart a operaciones 24/7, con servicio activo en los principales centros urbanos, incluidos Metro Manila, Baguio, Cebú y Dávao. Sus centros de distribución están dedicados exclusivamente a pedidos en línea, haciendo que el horario de servicio y el suministro de mercancías basado en centros de distribución sean dimensiones prácticas sobre las que los proveedores y operadores pueden desarrollar una oferta comercial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Surtidos de comestibles en línea fuera del horario habitual | Ventana de servicio las 24 horas desplegada | Compradores de comestibles en línea urbanos | Priorizar las necesidades básicas de comestibles durante las horas de servicio adicionales | Las horas adicionales deben cubrir sus costos de personal y entrega | Operadores de comestibles en línea como foodpanda Philippines |
| Acceso de proveedores a centros de pedidos exclusivos | Centros de distribución dedicados a pedidos en línea | Proveedores de comestibles y equipos de compras de centros de distribución | Agregar el reabastecimiento para un surtido de centro de distribución definido | La frecuencia de suministro debe coincidir con la rotación del centro de distribución | Proveedores de comestibles y operadores de comestibles en línea |
| Cobertura de comestibles en línea centrada en la ciudad | Ejemplos de servicio activo en Baguio, Cebú y Dávao | Operadores de comestibles en línea que atienden estas áreas urbanas | Desarrollar planes de comercialización y despacho para cada ciudad atendida | Cada ciudad debe soportar su propio costo de servicio | foodpanda Philippines y posibles proveedores de cumplimiento urbano |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer que una ventana de servicio demostrada sea comercialmente productiva dentro de los centros urbanos que puede atender. Una oferta de comestibles enfocada puede apuntar a ocasiones de compra adicionales mientras mantiene el compromiso de mercancías y operaciones proporcional a los pedidos que atrae. Los operadores pueden probar la demanda en horas adicionales de cada centro frente a su costo de personal y entrega antes de comprometerse con la siguiente ciudad.
Desarrollos recientes de la industria en Mercado Minorista de Filipinas
- Sep 2026: Metro Retail Stores Group Inc. abrió Metro Living en la Sección del Hogar de su Metro Department Store existente en Market! Market! el 18 de septiembre.
- Jun 2026: Metro Retail Stores Group lanzó Metro Naval en Naval, Biliran, combinando ofertas de mercado, tienda por departamento y estilo de vida del hogar en un único destino minorista.
- Feb 2026: En asociación con Robinsons Retail Holdings Inc., Konvy abrió su primera tienda filipina en Robinsons Galleria en Quezon City el 6 de febrero, ofreciendo marcas de belleza y sus productos de marca propia.
Mercado Minorista de Filipinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado minorista de Filipinas mide el gasto anual de los hogares en bienes de consumo vendidos por minoristas en Filipinas al valor final del ticket, convertido de pesos a USD utilizando tipos de cambio promedio anuales. Clasifica las ventas por categoría de producto, canal minorista, método de pago y región.
Exclusiones del alcance: Se excluyen el comercio mayorista, las tiendas libres de impuestos que atienden a turistas y los pedidos de comercio electrónico en el extranjero cumplimentados fuera del país.
Descripción General de la Segmentación
- Por Categoría de Producto
- Alimentos y Bebidas
- Ropa y Calzado
- Electrónica de Consumo y Electrodomésticos
- Hogar y Mobiliario
- Salud, Belleza y Cuidado Personal
- Otros
- Por Canal de Distribución
- Hipermercados y Supermercados
- Tiendas por Departamento
- Tiendas de Conveniencia y Minimercados
- Tiendas Especializadas
- Tradicional (Tiendas de Barrio / Quioscos)
- En Línea
- Por Método de Pago
- Efectivo
- Tarjetas de Débito y Crédito
- Billeteras Electrónicas
- Transferencias Bancarias / Pago Diferido
- Por Región
- Luzón
- Bisayas
- Mindanao
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como las series de gasto de los hogares y comercio doméstico de la Autoridad de Estadísticas de Filipinas para enmarcar el consumo y el movimiento de mercancías, los informes de pagos minoristas del Bangko Sentral ng Pilipinas para evaluar el uso de pagos, el Informe Anual de Alimentos Minoristas del Servicio Agrícola Exterior del USDA para el contexto de supermercados y canales de alimentos, y los indicadores de consumo de los hogares del Banco Mundial para el contexto general del gasto. Estas fuentes informan la demanda por categoría, la cobertura de canales, la variación geográfica, el movimiento de precios, los insumos de conversión de divisas y la distinción entre compras de los hogares y el comercio ascendente.
Los informes anuales de empresas, presentaciones a inversores, registros regulatorios, anuncios de minoristas y prensa empresarial de reputación proporcionan verificaciones cruzadas sobre redes de tiendas, tendencias de ventas, operaciones en línea y expansión de formatos. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas cubrirían a minoristas filipinos en los sectores de alimentos, ropa, electrónica, hogar, salud y belleza, y mercancía general, incluyendo cadenas modernas, operadores de comercio tradicional, comerciantes en línea, y especialistas en pagos o distribución. Los encuestados incluirían ejecutivos, líderes funcionales y gerentes que puedan explicar las definiciones de ventas, las superposiciones de canales, la combinación de categorías y las condiciones operativas regionales. Sus aportaciones pondrían a prueba las interpretaciones de fuentes secundarias y aclararían divisiones faltantes o definiciones inconsistentes, con brechas no resueltas trianguladas frente a divulgaciones independientes de empresas, datos gubernamentales e indicadores de mercado observados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo anclaría el gasto minorista de los hogares en Filipinas y aislaría las ventas de bienes de consumo al valor final del ticket del minorista, excluyendo la reventa mayorista, las ventas libres de impuestos a turistas y los pedidos de comercio electrónico en el extranjero cumplimentados fuera del país. Los analistas reconciliarían el consumo de los hogares por finalidad, los indicadores de comercio minorista, las divulgaciones de ventas de empresas y la actividad de formatos reportada, y luego convertirían los valores en pesos utilizando tipos de cambio promedio anuales. Una verificación selectiva de abajo hacia arriba multiplicaría las ventas de minoristas o canales muestreados por el número de tiendas o volúmenes de transacciones y los precios de venta promedio donde esos insumos estén divulgados, utilizando evidencia de supermercados, conveniencia, especialidad, comercio tradicional y en línea para verificar los totales en lugar de construir un modelo completamente de abajo hacia arriba. Las cuotas de producto, canal, pago y región se derivarían de divisiones publicadas compatibles, divulgaciones de empresas, indicadores comerciales y verificaciones de encuestados, con categorías residuales utilizadas únicamente para reconciliar brechas de cobertura identificadas. Las previsiones utilizarían análisis de escenarios informados por los ingresos y gastos de los hogares, la población y la formación de hogares, los movimientos de precios minoristas, la adopción de pagos digitales, la expansión de tiendas y el acceso logístico, mientras que los analistas verificarían por separado el crecimiento del valor para detectar efectos de precio y combinación, y pondrían a prueba los supuestos a nivel de variable con especialistas relevantes del mercado filipino. Cuando las definiciones o los años de las fuentes no coincidan, los analistas conservarían la serie documentada más cercana, ajustarían solo para diferencias de cobertura y temporalidad respaldadas, y utilizarían rangos o escenarios en lugar de completar detalles no respaldados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían la estimación frente al gasto de los hogares, la actividad del comercio minorista, las tendencias de pago, las divulgaciones de empresas y los resúmenes selectivos de canales, y luego investigarían valores atípicos, cambios inexplicables de un año a otro y diferencias materiales respecto a estimaciones comparables antes de la aprobación. Una segunda revisión verificaría el límite del mercado, las fechas de las fuentes, el tratamiento del tipo de cambio, la coherencia de las unidades, las cuotas de segmento y los cálculos, con recontacto activado cuando la evidencia de los encuestados entre en conflicto con las divulgaciones publicadas o cuando una definición material permanezca poco clara. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos económicos, regulatorios o de la industria de carácter material, y se sometería a una nueva revisión previa a la entrega.
Tamaño del Mercado Minorista de Filipinas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado minorista de Filipinas mide el gasto anual de los hogares en bienes de consumo vendidos por minoristas en Filipinas al valor final del ticket, convertido de pesos a USD utilizando tipos de cambio promedio anuales.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las cuotas de producto, canal, pago y región se derivarían de divisiones publicadas compatibles, divulgaciones de empresas, indicadores comerciales y verificaciones de encuestados, con categorías residuales utilizadas únicamente para reconciliar brechas de cobertura identificadas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 48,01 mil millones de USD (2027) | |
| Consultora Global A | 74,8 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 55,8% el valor de este informe para 2027 de 48,01 mil millones de USD, 2 años después. Su amplia cobertura minorista no establece el mismo límite de bienes de consumo al valor final del ticket del hogar ni las mismas exclusiones. |
| Consultora Global B | 107,7 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 124,3% el valor de este informe para 2027 de 48,01 mil millones de USD, 2 años después. Su previsión de 2020 asumía un fuerte crecimiento de las ventas minoristas post-pandemia en 2021 y 2022. |
Los analistas de Mordor Intelligence triangularían la estimación frente al gasto de los hogares, la actividad del comercio minorista, las tendencias de pago, las divulgaciones de empresas y los resúmenes selectivos de canales, y luego investigarían valores atípicos, cambios inexplicables de un año a otro y diferencias materiales respecto a estimaciones comparables antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado minorista de Filipinas?
Se proyecta que la industria se expanda desde 48,01 mil millones de USD en 2027 hasta 68,67 mil millones de USD para 2032, registrando un CAGR del 7,42% entre 2027 y 2032.
¿Qué impulsa la demanda minorista en Filipinas?
Los mayores ingresos familiares, el acceso a pagos digitales y el comercio minorista de alimentos orientado a la conveniencia respaldan la demanda. Los pagos digitales representaron el 64,7% del volumen de pagos minoristas en Filipinas en 2025.
¿Qué categoría de producto lidera las ventas minoristas en Filipinas?
Alimentos y bebidas lideró con una participación del 41,18% en 2026. Se prevé que salud, belleza y cuidado personal crezca más rápido con un CAGR del 11,45% entre 2027 y 2032.
¿Qué empresas son los principales minoristas en Filipinas?
Los principales actores incluyen SM Investments Corp. (SM Retail Inc.), Robinsons Retail Holdings Inc., Puregold Price Club Inc., Metro Retail Stores Group Inc. y SSI Group Philippines.
¿Qué desafío operativo podría limitar la expansión minorista?
Philippine Seven reportó presión de los costos de servicios públicos y logística sobre los márgenes en su día del inversor de agosto de 2026. Estos costos elevan el umbral de ganancias para agregar tiendas.
¿Qué región filipina tiene las perspectivas de crecimiento más sólidas?
Se prevé que Mindanao crezca más rápido con un CAGR del 7,55% entre 2027 y 2032. Luzón lideró con una participación del 59,36% en 2026.