
Tamaño y cuota del mercado de servicios gestionados de Catar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
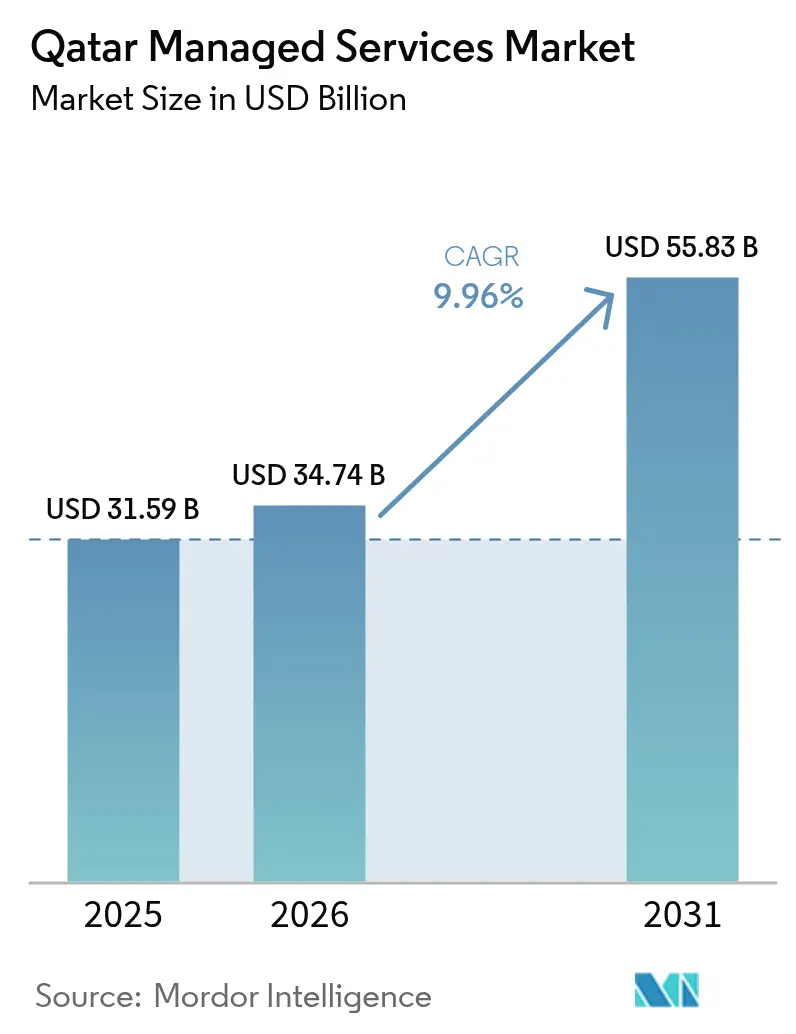
| Tamaño del mercado en el año base (2025) | 31.59 Mil millones de dólares |
| Tamaño del Mercado (2026) | 34.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.83 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios gestionados de Catar por Mordor Intelligence
El mercado de servicios gestionados de Catar fue valorado en USD 31,59 mil millones en 2025 y se estima que crecerá desde USD 34,74 mil millones en 2026 hasta alcanzar USD 55,83 mil millones en 2031, a una CAGR del 9,96% durante el período de previsión (2026-2031).
La trayectoria de crecimiento está impulsada por programas de digitalización liderados por el Estado, la creciente adopción de la nube y el incremento del gasto en ciberseguridad, que en conjunto convierten a la nación en un centro digital regional[1]Administración de Comercio Internacional, "Inteligencia Artificial de Catar," trade.gov. Las sustanciales asignaciones en el marco de la Agenda Digital Nacional 2030, incluidos USD 2.500 millones para el despliegue de IA, estimulan la demanda de servicios gestionados de nube, seguridad e infraestructura. El mercado de servicios gestionados de Catar se beneficia adicionalmente de la reinversión de los ingresos del GNL por parte del sector energético en la modernización informática a gran escala, mientras que una nueva Ley de Protección de Datos Personales acelera la externalización de soluciones de alojamiento de datos conformes. La intensificación de las ciberamenazas —se registraron 23 millones de intentos de ataque en 2022— ancla el gasto en seguridad gestionada, y los hiperescaladores internacionales profundizan la competencia lanzando centros de datos en el país.
Conclusiones clave del informe
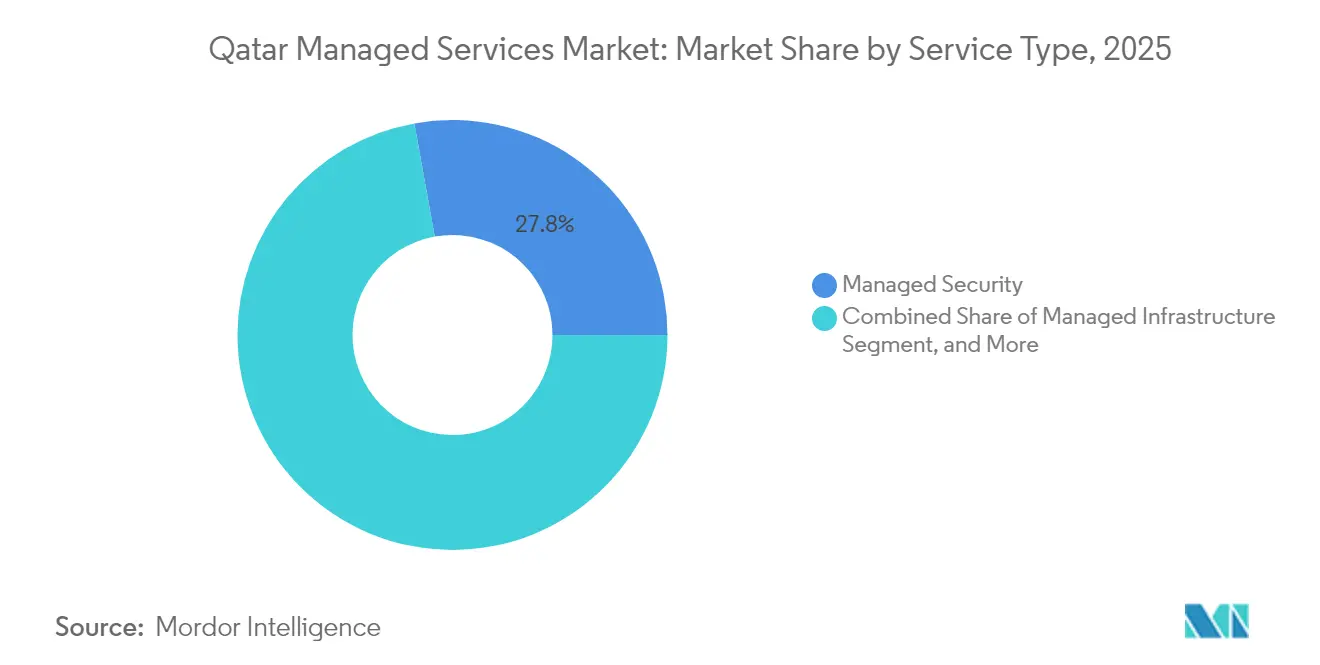
- Por tipo de servicio, la seguridad gestionada lideró con el 27,84% de la cuota del mercado de servicios gestionados de Catar en 2025; se proyecta que los servicios gestionados en la nube se expandirán a una CAGR del 11,72% hasta 2031.
- Por modelo de implementación, la nube pública representó el 42,78% del tamaño del mercado de servicios gestionados de Catar en 2025, mientras que la nube híbrida registra la CAGR más rápida del 16,05% hasta 2031.
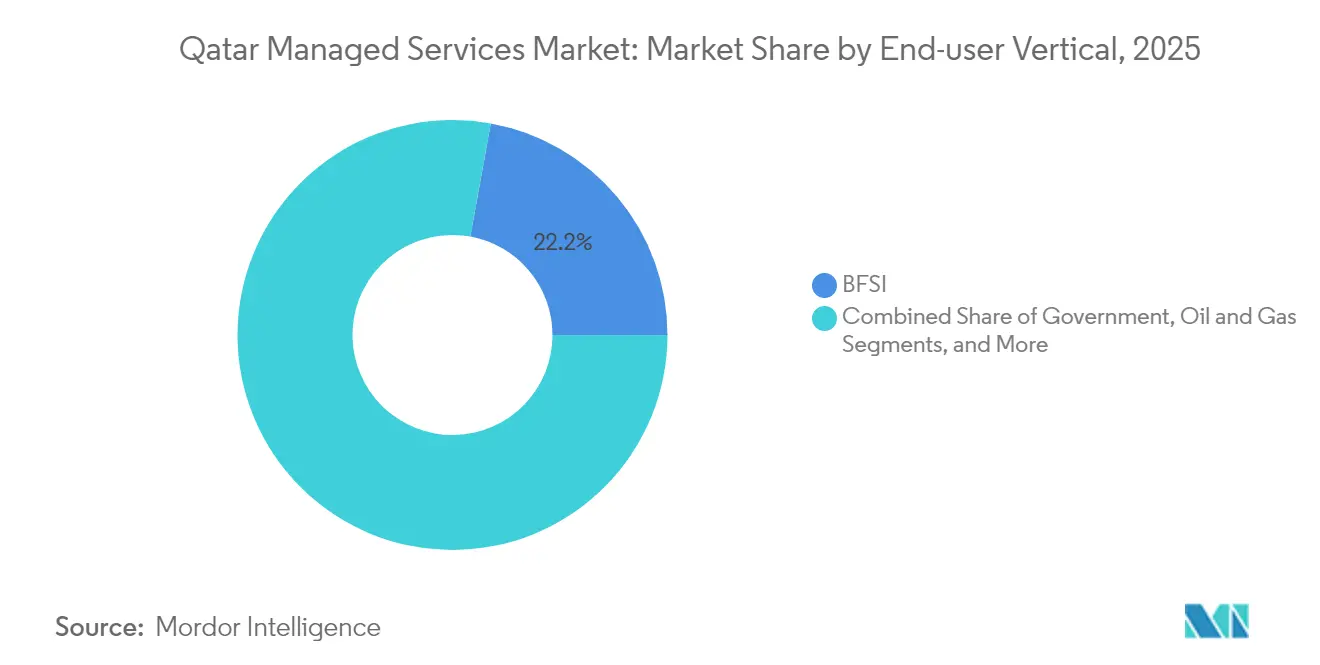
- Por vertical de usuario final, el sector BFSI obtuvo una cuota de ingresos del 22,15% en 2025; el sector sanitario avanza a una CAGR del 12,86% hasta 2031.
- Por tamaño de empresa, las grandes empresas mantuvieron el 50,62% del tamaño del mercado de servicios gestionados de Catar en 2025, aunque las PYMES registran la CAGR más fuerte del 14,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de servicios gestionados de Catar
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de externalización de operaciones de TI no esenciales | +2.1% | Nacional, concentrado en Doha y ciudades industriales | Medio plazo (2-4 años) |
| Programas de transformación digital liderados por el gobierno (NDS3, NDA2030) | +3.2% | Nacional, con efecto de difusión en la región del CCG | Largo plazo (≥ 4 años) |
| Escalada del panorama de ciberamenazas en sectores críticos | +1.8% | Nacional, con foco en los sectores energético y financiero | Corto plazo (≤ 2 años) |
| Nueva Ley de Protección de Datos Personales que impulsa la externalización de la residencia de datos | +1.4% | Nacional, con impacto en las empresas multinacionales | Medio plazo (2-4 años) |
| Megaeventos tecnológicos nacionales (Web Summit, World Summit AI) que impulsan la adopción de MSP | +0.9% | Nacional, con efectos de demostración regional | Corto plazo (≤ 2 años) |
| Déficit de competencias en IA que fomenta la adopción de AIOps como Servicio | +1.7% | Nacional, especialmente en el gobierno y las grandes empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de externalización de operaciones de TI no esenciales
Las empresas redirigen cada vez más el capital hacia sus flujos de ingresos principales mediante la contratación de proveedores de servicios gestionados para tareas de TI complejas. Los ingresos de QatarEnergy en 2023 de USD 43.800 millones permitieron grandes inversiones en gemelos digitales y automatización operativa que requieren socios especializados, lo que ilustra cómo la escala y la complejidad justifican el apoyo externo[2]QatarEnergy, "Revisión anual 2023," qatarenergy.qa Fuente: Data Center Knowledge, "Catar da pasos hacia un futuro más sostenible," datacenterknowledge.com . Las encuestas a directores ejecutivos muestran que el 84% de los líderes empresariales planea aumentar el gasto en tecnología, una posición reforzada por el mandato de eficiencia de la Tercera Estrategia Nacional de Desarrollo. Los contratos de alto valor en energía y banca se extienden hacia la adopción en el mercado intermedio, acelerando el mercado de servicios gestionados de Catar. Los compromisos con proveedores suelen agrupar la monitorización de infraestructuras, el refuerzo de la seguridad y la gestión de aplicaciones, generando flujos de ingresos recurrentes a largo plazo.
Programas de transformación digital liderados por el gobierno (NDS3 y NDA 2030)
El Ministerio de Comunicaciones y Tecnología de la Información se asocia con Scale AI para integrar más de 50 aplicaciones de IA en los servicios públicos, respaldando USD 2.500 millones en financiación tecnológica. La expansión del gobierno electrónico a 1.400 servicios obliga a los ministerios a buscar experiencia externa para la migración a la nube, la seguridad gestionada y las operaciones continuas. Los proyectos piloto del sector público establecen referencias de adopción que las empresas privadas replican, elevando la penetración general de los servicios gestionados. Los planes a largo plazo de los programas garantizan visibilidad a los proveedores, fomentando inversiones plurianuales en competencias y capacidad de centros de datos que fortalecen el mercado de servicios gestionados de Catar.
Escalada del panorama de ciberamenazas en sectores críticos
Veintitrés millones de intentos de ataque en 2022 motivaron la Estrategia Nacional de Ciberseguridad 2024-2030 con un presupuesto de USD 1.640 millones destinado al desarrollo de la fuerza laboral y la protección de infraestructuras. La notificación obligatoria de brechas y el incremento de las multas regulatorias, como la sanción de USD 150.000 del Centro Financiero de Catar, elevan el coste del incumplimiento. Las organizaciones de los sectores energético, financiero y sanitario externalizan cada vez más la monitorización de seguridad, la inteligencia de amenazas y la respuesta a incidentes a proveedores certificados. Las primas salariales para el talento de seguridad interno hacen que la externalización sea económicamente atractiva, impulsando aún más el mercado de servicios gestionados de Catar.
Nueva Ley de Protección de Datos Personales que impulsa la externalización de la residencia de datos
La ley introduce normas estrictas de consentimiento, localización y notificación de brechas. Las multinacionales deben conciliar el RGPD con los mandatos específicos de Catar, convirtiendo el alojamiento conforme en un diferenciador crítico. Asociaciones como la de Ooredoo con Google Cloud garantizan el almacenamiento local de datos a la vez que ofrecen capacidades de análisis globales. Los proveedores gestionados agrupan servicios de gobernanza de datos, cifrado y auditoría, asegurando una demanda constante entre los actores de la banca, las telecomunicaciones y el comercio electrónico.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Licencias de MSP extranjeros y normas de propiedad local | -1.9% | Nacional | Medio plazo (2-4 años) |
| Escasez de talento sénior en nube y seguridad e inflación salarial | -2.3% | Doha y zonas industriales | Largo plazo (≥ 4 años) |
| Capacidad limitada de centros de datos a escala hiper | -1.1% | Nacional | Medio plazo (2-4 años) |
| Ciclicidad presupuestaria vinculada al GNL | -1.6% | Gobierno y sector energético | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento sénior en nube y seguridad y alta inflación salarial
Los salarios mensuales alcanzan QAR 45.000 para arquitectos de nube y QAR 15.119 para consultores de seguridad, lo que tensiona las estructuras de costes de los proveedores[3]EDOXI, "Tendencias del mercado laboral de ciberseguridad en Doha 2025," edoxi.com. La ambición del gobierno de crear 13.000 empleos en IA para 2030 intensifica la competencia. La escasez de competencias limita el rendimiento de los proyectos, alarga los plazos de implementación y reduce los márgenes de beneficio, especialmente para los proveedores orientados a las PYMES. Aunque la Academia Nacional de Ciberseguridad abrió en 2024, persisten desequilibrios entre oferta y demanda a corto plazo, lo que limita el crecimiento del segmento en el mercado de servicios gestionados de Catar.
Ciclicidad presupuestaria vinculada al GNL que frena los contratos de TI a largo plazo
Los ingresos de hidrocarburos aún financian la mayor parte del gasto público; un recorte del 30% en el gasto de capital por parte de QatarEnergy en 2020 ejemplifica la volatilidad. Cuando los precios de las materias primas caen, los ministerios y las empresas estatales congelan o acortan los contratos de servicios gestionados, debilitando la visibilidad de los ingresos de los proveedores. La expansión del campo Norte ofrece cierto aislamiento, aunque los directores de sistemas de información siguen siendo cautelosos y a menudo prefieren acuerdos flexibles basados en el consumo antes que compromisos plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: los servicios de seguridad dominan mientras la nube acelera
La seguridad gestionada contribuyó con el 27,84% de la cuota del mercado de servicios gestionados de Catar en 2025, ya que las empresas priorizaron la inteligencia de amenazas, la detección de endpoints y los servicios de cumplimiento normativo. El gasto gana impulso gracias a la Estrategia Nacional de Ciberseguridad de USD 1.640 millones, que dirige fondos hacia plataformas de monitorización 24×7 y respuesta a incidentes. El tamaño del mercado de servicios gestionados de Catar para seguridad se proyecta que aumentará de manera constante a medida que los operadores de energía y transporte adopten marcos de confianza cero para mitigar el riesgo geopolítico. Los módulos de gestión de activos protegen los entornos de tecnología operativa, mientras que los servicios de riesgo y cumplimiento normativo aumentan tras las multas de ejecución en el distrito financiero.
Los servicios gestionados en la nube, con una CAGR del 11,72%, reflejan el giro de las organizaciones hacia arquitecturas híbridas que satisfacen los mandatos de residencia de datos y las necesidades de escalabilidad. Los grandes contratos, como el traslado de las cargas de trabajo analíticas de Qatar Airways a Google Cloud, destacan la demanda de capacidades de migración, optimización y FinOps. La infraestructura y el alojamiento siguen siendo relevantes para las cargas de trabajo heredadas, aunque su cuota decrece gradualmente a medida que maduran los patrones de contenedores y sin servidor. Las suscripciones de recuperación ante desastres aumentan junto con la adopción de la telemedicina, garantizando la continuidad para 1,5 millones de consultas virtuales procesadas en 2024.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por modelo de implementación: las arquitecturas híbridas ganan terreno
Los entornos de nube pública mantuvieron la mayor presencia en 2025, capturando el 42,78% del mercado de servicios gestionados de Catar. La presencia de la región de nube de Microsoft en Catar y las instalaciones en expansión de MEEZA reducen la latencia y satisfacen los requisitos de soberanía. Los bancos, las aseguradoras y las plataformas de comercio electrónico alojan aplicaciones de front-end en regiones públicas mientras cifran las bases de datos sensibles localmente, manteniendo la demanda de servicios de gobernanza de la nube e interconexión.
La nube híbrida, cuya previsión es una CAGR del 16,05%, resuelve las necesidades contrapuestas de soberanía, rendimiento y alcance global. La oferta de nube híbrida gestionada de Ooredoo, respaldada por la infraestructura local de Google Cloud, ejemplifica cómo los proveedores agrupan cumplimiento normativo, orquestación y pilas de Kubernetes gestionadas en paquetes llave en mano. Las implementaciones locales persisten en defensa y energía aguas arriba, pero los ciclos de actualización del ciclo de vida incluyen cada vez más pasarelas de borde que se integran con planos de control de la nube central, desplazando sutilmente las cargas de trabajo hacia modelos híbridos y expandiendo el mercado de servicios gestionados de Catar.
Por vertical de usuario final: el sector BFSI lidera, el sector sanitario se dispara
El sector BFSI mantuvo una cuota del 22,15% del tamaño del mercado de servicios gestionados de Catar en 2025, ya que los bancos modernizaron los canales móviles y las redes de pago. El entorno de pruebas de moneda digital del Banco Central de Catar estimula los proyectos de infraestructura de cadena de bloques, elevando aún más las tareas de seguridad gestionada y cumplimiento normativo. Por su parte, el sector sanitario crece al ritmo más rápido con una CAGR del 12,86%, impulsado por 300 proyectos de salud digital dentro de la Estrategia Nacional de Salud 2024-2030. Las plataformas de UCI telemática, e-farmacia y diagnóstico mediante IA necesitan alojamiento resiliente, capas de interoperabilidad y controles de seguridad alineados con HIPAA, todos obtenidos a través de contratos de servicios gestionados.
Las empresas petroleras y gasísticas siguen siendo grandes consumidoras, financiando gemelos digitales, mantenimiento predictivo y redes privadas 5G en Ras Laffan. El comercio minorista y la logística aprovechan las plataformas de IoT y ciudades inteligentes para optimizar los ciclos de cumplimiento de pedidos, apoyando la adopción de AIOps y análisis gestionado. La educación acelera las iniciativas de digitalización del aula que dependen de conjuntos de herramientas de colaboración seguras y entregadas en la nube, ampliando la huella del sector de servicios gestionados de Catar.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por tamaño de empresa: las grandes empresas anclan el gasto; las PYMES aceleran
Las grandes empresas generaron el 50,62% de los ingresos de 2025, aprovechando presupuestos amplios para asegurar soporte multidominial que cubre infraestructura, seguridad y pilas de aplicaciones. La asociación de Qatar Airways con Thales para implementar el conjunto de entretenimiento a bordo nativo de la nube FlytEDGE ilustra estos compromisos complejos que requieren servicios gestionados in situ y remotos. Los largos ciclos de adquisición y los estrictos SLA siguen favoreciendo a los MSP establecidos con certificaciones ISO 27001.
Las PYMES, apoyadas por las subvenciones del Banco de Desarrollo de Qatar y un manual regulatorio sobre adopción de la nube, tienen previsto expandirse a una CAGR del 14,78%. Los precios basados en el consumo, la ciberseguridad integrada y los kits de migración de inicio rápido reducen las barreras de entrada. A medida que el comercio digital florece entre las marcas locales, los proveedores de servicios gestionados introducen paquetes escalonados que incluyen alojamiento de tiendas, DevSecOps y cobertura SOC 24×7, ampliando el alcance del mercado de servicios gestionados de Catar más allá del segmento empresarial.
Análisis geográfico
Doha sigue siendo el epicentro del mercado de servicios gestionados de Catar, albergando la región de nube de Microsoft, los cinco centros de datos de MEEZA y el campus de innovación del Parque de Ciencia y Tecnología de Catar. La proximidad a las sedes ministeriales agiliza los proyectos de migración gubernamentales, mientras que los operadores de telecomunicaciones despliegan bucles de fibra metropolitana que reducen la latencia para las cargas de trabajo de negociación financiera y transmisión de vídeo.
Las ciudades industriales como Ras Laffan, Mesaieed y Dukhan impulsan una demanda específica por vertical. Las instalaciones de GNL integran análisis en tiempo real y monitorización de seguridad de tecnología operativa, lo que lleva a nodos de borde gestionados in situ reforzados contra entornos adversos. Los proveedores de servicios gestionados posicionan oficinas satélite en las inmediaciones para cumplir con los informes de seguridad y las ventanas de mantenimiento especificadas por QatarEnergy, cuya expansión del campo Norte de 126 millones de toneladas asegura presupuestos de TI a largo plazo.
La geografía compacta de Catar favorece SLA de respuesta rápida, una ventaja competitiva frente a los estados vecinos del CCG. Los cables submarinos internacionales y las políticas de cero impuesto sobre la renta atraen tanto a los hiperescaladores como al talento, reforzando el papel de la nación como centro de servicios gestionados para empresas que persiguen sedes regionales. Megaeventos como el Web Summit Qatar exponen a los MSP locales ante compradores extranjeros, ampliando las oportunidades de contratos transfronterizos y mejorando la relevancia estratégica del mercado de servicios gestionados de Catar.
Panorama regulatorio
La actividad de TIC y servicios gestionados de Qatar se encuentra bajo un marco multiagencia liderado por el Ministerio de Comunicaciones y Tecnología de la Información (MCIT) para los programas digitales nacionales y las normas de TI gubernamentales, la Autoridad Reguladora de Comunicaciones (CRA) para la regulación del mercado de telecomunicaciones y TIC, y la Agencia Nacional de Seguridad Cibernética (NCSA) para la supervisión de la ciberseguridad y la privacidad. Los compromisos del sector público están definidos por los requisitos de política interna de TI de alcance gubernamental del MCIT, mientras que los reguladores sectoriales (por ejemplo, en servicios financieros) añaden expectativas de cumplimiento que aumentan la demanda de proveedores certificados de seguridad gestionada y gobernanza.
La adopción de la nube está cada vez más impulsada por la política. La Política Cloud First del gobierno de Qatar exige que las entidades gubernamentales consideren opciones de nube antes de implementaciones locales, y el Marco de Política de Nube de la CRA, junto con su regulación sobre interoperabilidad y portabilidad de datos en la nube, introducen obligaciones que afectan a cómo se estructuran los contratos de nube gestionada, incluido el soporte de migración y la portabilidad. En paralelo, la Ley de Protección de la Privacidad de Datos Personales (PDPPL), aplicada a través de la Oficina Nacional de Privacidad de Datos bajo la NCSA, endurece los requisitos en torno al consentimiento, los controles de seguridad y la supervisión de procesadores externos, reforzando la demanda de alojamiento localmente conforme, seguridad gestionada y operaciones listas para auditoría.
Análisis de la cadena de valor
La cadena de valor comienza con la dirección de política nacional y contratación pública del MCIT y organismos gubernamentales relacionados bajo la Agenda Digital Nacional 2030 y la Tercera Estrategia Nacional de Desarrollo (2024-2030), que establecen prioridades para la adopción de cloud-first, la ciberseguridad y la digitalización sectorial. Los fundamentos de infraestructura los proporcionan actores de telecomunicaciones y conectividad troncal como Ooredoo, Vodafone Qatar y Qatar National Broadband Network (QNBN), junto con operadores locales de centros de datos (en particular MEEZA) y regiones de nube en el país operadas por hiperescaladores (Microsoft, AWS y Google Cloud), que respaldan el alojamiento gestionado de baja latencia y las operaciones en la nube.
La prestación de servicios la llevan a cabo integradores de sistemas y proveedores de servicios gestionados nacionales (incluidos MEEZA y Gulf Business Machines Qatar), que normalmente agrupan capacidades de asesoría, migración, integración, operaciones 24x7 y seguridad gestionada para el gobierno y verticales regulados. Las entradas upstream incluyen ecosistemas de fabricantes originales de equipos y proveedores de software que abarcan seguridad, observabilidad y plataformas de nube, mientras que la demanda downstream se concentra en programas gubernamentales, de BFSI y de petróleo y gas que requieren SLA estrictos y cumplimiento normativo. La disponibilidad de talento en nube y seguridad, junto con el ritmo de las adiciones de capacidad de nivel hiperescalador, sigue siendo un cuello de botella que afecta a los plazos de entrega, las estructuras de costos y la viabilidad de las ofertas de alta disponibilidad y recuperación ante desastres.
Panorama competitivo
La innovación y la especialización impulsan el éxito futuro
El éxito en el mercado de servicios gestionados de Catar depende cada vez más de la capacidad de los proveedores para ofrecer soluciones innovadoras y específicas por sector, manteniendo al mismo tiempo la excelencia del servicio y la competitividad en costes. Los actores establecidos deben continuar invirtiendo en tecnologías emergentes como la IA, el IoT y la nube, al tiempo que desarrollan una profunda experiencia vertical en sectores clave como el gobierno, los servicios financieros y el petróleo y el gas. Desarrollar sólidas capacidades de ciberseguridad, obtener las certificaciones pertinentes y mantener el cumplimiento de las regulaciones en constante evolución son aspectos críticos para mantener el liderazgo en el mercado. Las empresas también deben centrarse en el desarrollo y la retención del talento mientras optimizan sus modelos de prestación para mejorar la eficiencia operativa.
Para los nuevos entrantes y las empresas desafiantes, el camino hacia el éxito reside en identificar y centrarse en segmentos de mercado no atendidos o áreas de servicio especializadas donde puedan desarrollar capacidades distintivas. Desarrollar sólidas asociaciones con proveedores de tecnología globales manteniendo al mismo tiempo la comprensión y las relaciones con el mercado local es esencial. Las empresas deben evaluar cuidadosamente los riesgos de concentración de clientes y construir carteras de clientes diversificadas entre industrias. La capacidad de demostrar una propuesta de valor clara, mantener la calidad del servicio y construir relaciones duraderas con los clientes, gestionando al mismo tiempo las presiones competitivas sobre los precios, será crucial para ganar cuota de mercado. Los requisitos de cumplimiento normativo y soberanía de los datos seguirán influyendo en los modelos de prestación de servicios y las estrategias de entrada en el mercado.
Líderes del sector de servicios gestionados de Catar
MEEZA QSTP LLC
Gulf Business Machines Qatar W.L.L.
Diyar Group
Paramount Computer Systems FZ-LLC
Ooredoo Q.P.S.C
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La consolidación de plataformas gubernamentales y los programas de resiliencia en la nube están creando un espacio claro para las operaciones de nube gestionada, la integración y los servicios de seguridad. En febrero de 2026, el MCIT y Oracle firmaron una renovación de tres años para el soporte técnico gubernamental y establecieron una nueva región de nube de Oracle dedicada, orientada a la copia de seguridad y la resiliencia operativa de los servicios digitales gubernamentales. Este movimiento ampliaría las oportunidades para la migración gestionada, las operaciones híbridas y la gestión de la continuidad para cargas de trabajo soberanas. En junio de 2026, el MCIT lanzó la plataforma Hukoomi mejorada como el primer producto de la iniciativa Digital Factory, lo que aumenta la necesidad de integración gestionada, gestión de API, operaciones de aplicaciones y monitoreo de seguridad en los servicios centralizados para ciudadanos y empresas.
Las mejoras de capacidad y conectividad también están cambiando lo que los proveedores pueden entregar localmente, lo que respalda servicios gestionados de mayor valor, como la recuperación ante desastres, las arquitecturas de alta disponibilidad y la gestión de la nube sensible a la latencia. En julio de 2026, MEEZA completó una expansión de centro de datos de 4 MW entregada a un hiperescalador global bajo un acuerdo a largo plazo, mejorando las opciones de alojamiento local para cargas de trabajo reguladas y con residencia de datos. Por otro lado, Doha IX, operado por Ooredoo e integrado con DE-CIX Marseille, mejora el acceso a los intercambios de internet globales y a las plataformas de hiperescaladores, generando margen para servicios de red gestionada, interconexión en la nube y gestión del rendimiento de SaaS transfronterizo. Programas de digitalización de PYME como SMEs Go Digital del MCIT, respaldados por iniciativas de intermediación con 59 proveedores de servicios, abren además una vía escalable para servicios gestionados empaquetados en endpoints, seguridad y adopción de la nube para clientes más pequeños.
Desarrollos recientes del sector
- Julio de 2026: MEEZA completó una expansión de centro de datos de 4 MW que fue entregada a un hiperescalador global bajo un acuerdo a largo plazo (entregado el 21 de junio de 2026). La capacidad adicional de nivel hiperescalador respalda el alojamiento en el país para cargas de trabajo con residencia de datos y aumenta el techo para los servicios de nube gestionada, seguridad y continuidad de negocio prestados desde Qatar.
- Diciembre de 2025: MEEZA y Huawei firmaron dos memorandos de entendimiento estratégicos durante el MWC25 Doha para colaborar en infraestructura digital, IA e iniciativas de desarrollo de talento. La colaboración respalda un empaquetado de soluciones más amplio para clientes empresariales y gubernamentales que desean infraestructura gestionada combinada con plataformas listas para IA y desarrollo de capacidades locales.
- Octubre de 2024: Gulf Business Machines (GBM) y Splunk formaron una asociación estratégica durante GITEX Global 2024 para ofrecer soluciones de ciberseguridad y observabilidad en toda la región del Golfo. Esto refuerza las propuestas de seguridad gestionada y monitoreo disponibles para clientes en Qatar que necesitan integración de SOC, detección de amenazas y garantía de servicio en entornos híbridos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Dimensionamos el mercado de servicios gestionados de Qatar como los ingresos obtenidos por las operaciones de TI continuas y externalizadas prestadas a clientes en Qatar, en las que un proveedor ejecuta, monitorea y mejora funciones de TI definidas bajo un contrato de servicio.
Exclusiones de alcance: el dimensionamiento excluye el trabajo de implementación única que no incluye gestión continua, y también excluye la simple reventa de hardware sin un servicio gestionado asociado.
Descripción general de la segmentación
- Por tipo de servicio
- Infraestructura gestionada (red, escritorio)
- Alojamiento gestionado (aplicación, centro de datos)
- Seguridad gestionada
- Gestión y monitorización de activos
- Inteligencia y gestión de amenazas
- Riesgo y cumplimiento normativo
- Otra seguridad gestionada
- Servicios gestionados en la nube
- Recuperación ante desastres y continuidad del negocio
- Por modelo de implementación
- Local
- Basado en la nube
- Híbrido
- Por vertical de usuario final
- Gobierno
- BFSI
- Petróleo y gas
- TI y telecomunicaciones
- Sanidad
- Comercio minorista y comercio electrónico
- Educación
- Logística y transporte
- Por tamaño de empresa del usuario final
- Grandes empresas
- PYMES
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza fundamentando el entorno de demanda de Qatar y los grupos de gasto que suelen alimentar los servicios gestionados. Nos basamos en señales públicas como publicaciones de política de TIC y nube, actualizaciones del regulador de telecomunicaciones y anuncios de programas digitales nacionales, que ayudan a clarificar qué tipos de prestación gestionada se están priorizando.
También revisamos fuentes sin muro de pago, como portales ministeriales y documentos de estrategia nacional, indicadores de la Unión Internacional de Telecomunicaciones, series macroeconómicas del Banco Mundial y datos de comercio y servicios de la OMC, seguidos de presentaciones de empresas, presentaciones para inversores y cobertura de prensa de buena reputación sobre acuerdos y movimientos contractuales en Qatar. Cuando ayuda a validar la escala, verificamos de forma selectiva las finanzas de empresas y la inteligencia de noticias mediante una suscripción de pago, y también examinamos bases de datos públicas de patentes para entender la dirección en seguridad y automatización. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias para recopilar datos, validar suposiciones y aclarar cuestiones de alcance.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir las señales documentales en insumos de dimensionamiento utilizables, como tasas de adopción de servicios, duración de contratos y movimientos de precios típicos para infraestructura, alojamiento, seguridad, operaciones en la nube y recuperación ante desastres y continuidad de negocio. Hablamos con líderes y gerentes de entrega del lado del proveedor, y también incluimos a responsables de TI y seguridad del lado del cliente en gobierno, BFSI, petróleo y gas, y telecomunicaciones, de modo que los patrones de demanda no se asuman solo desde la oferta. Para este mercado nacional, la retroalimentación se centra en el comportamiento de compra en Qatar y en las estructuras contractuales sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el gasto direccionable en servicios gestionados dentro de Qatar, mapeando los desembolsos empresariales en TI y telecomunicaciones a las porciones que normalmente se contratan como servicios de operación y ejecución. Una vez conformado ese conjunto de demanda, lo corroboramos utilizando verificaciones selectivas de abajo hacia arriba, como valores de contratos muestreados por línea de servicio, retroalimentación de canal sobre la adopción de seguridad gestionada y operaciones en la nube, y verificaciones de coherencia sobre los rangos de ingresos de proveedores activos.
Los insumos utilizados en el modelo incluyen el ritmo de adopción de la nube en cuentas grandes, el impulso de cumplimiento en ciberseguridad en sectores regulados, la penetración de la externalización por vertical, la duración promedio de los contratos y el comportamiento de renovación, y los cambios en la combinación de alcance de servicios entre infraestructura, alojamiento, seguridad, nube gestionada, y recuperación ante desastres y continuidad de negocio. Cuando aparece una brecha de datos para un área de servicio más pequeña, se aplican rangos basados en medianas de entrevistas y luego se ajustan utilizando los patrones de transacciones observados. La previsión se realiza mediante análisis de escenarios, en el que factores como los proyectos digitales del sector público, la intensidad del gasto en seguridad y la migración de cargas de trabajo a la nube se someten a pruebas de estrés, y la trayectoria final se alinea con el consenso de expertos sobre lo que es realista en el próximo ciclo.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias pasadas que comprueban si los totales y las divisiones de servicios se comportan como el mercado real. Comparamos los resultados con señales independientes, como anuncios de contratos importantes, la dirección macro del gasto en TIC, y las narrativas de adopción de seguridad y nube, y luego revisamos cualquier salto abrupto que no coincida con los ciclos de contratación de los clientes.
Antes de la aprobación final, otro analista revisa los supuestos, y las variaciones grandes desencadenan un nuevo contacto con entrevistados seleccionados para entender claramente el motivo. Los informes se actualizan cada año, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios o grandes contratos de externalización multianuales. Antes de la entrega, realizamos un nuevo análisis para que los clientes reciban la visión más actualizada.
Tamaño del mercado de servicios gestionados de Qatar de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para los servicios gestionados de Qatar pueden diferir mucho, incluso cuando parecen tratar sobre el mismo tema. Las diferencias suelen provenir de qué se cuenta como servicios gestionados frente a servicios de TI más amplios, qué año se trata como base, y cómo se manejan los precios y las renovaciones en el modelo.
Un segundo factor es el tratamiento de la seguridad gestionada y las operaciones de nube gestionada, ya que algunas estimaciones solo capturan una franja estrecha de externalización de TI o mezclan ingresos adyacentes de consultoría e integración. Otra fuente de dispersión es el momento de conversión de divisas y cómo se anualizan los contratos multianuales, lo que puede inflar un solo año si el trabajo acumulado se adelanta. El enfoque aquí mantiene el alcance del servicio vinculado a los ingresos de operación y ejecución reconocidos en el año, incluidos infraestructura, alojamiento, seguridad, nube gestionada, y recuperación ante desastres y continuidad de negocio, y esta elección de inclusión explica gran parte de la diferencia, una decisión de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 31,59 mil millones de USD (2025) | |
| Publicación Sectorial A | 0,59 mil millones de USD (2024) | Utiliza una visión de gasto a corto plazo más reducida que se lee como una franja más estrecha de externalización o seguridad gestionada, y reporta un año base y una ventana de previsión diferentes, lo que reduce el conjunto de ingresos contabilizado. |
| Plataforma Sectorial B | 0,95 mil millones de USD (2024) | Anclada a los ingresos de servicios de TI y a un enfoque de subsegmento de externalización, que puede excluir la infraestructura gestionada y las operaciones continuas en la nube, y puede aplicar diferentes supuestos de anualización de contratos y precios. |
La tabla muestra que la mayor dispersión no se debe únicamente a las expectativas de crecimiento, sino principalmente a qué líneas de ingresos se incluyen y cómo se convierten los contratos en un valor de mercado anual. Al mantener los pasos trazables al alcance del servicio, al reconocimiento de ingresos dentro del año, y a un pequeño conjunto de factores prácticos de demanda, podemos explicar la cifra y actualizarla de manera coherente cuando cambian las condiciones del mercado.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de servicios gestionados de Catar en 2026?
El sector está valorado en USD 34,74 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que registre una CAGR del 9,96% entre 2026 y 2031.
¿Qué tipo de servicio domina actualmente el gasto?
La seguridad gestionada lidera con una cuota de ingresos del 27,84% en 2025.
¿Por qué los modelos de nube híbrida ganan popularidad?
Las implementaciones híbridas equilibran el cumplimiento de la residencia de datos con la escalabilidad global, impulsando una CAGR del 16,05%.
¿Qué vertical muestra el crecimiento más rápido?
El sector sanitario se expande a una CAGR del 12,86% hasta 2031 debido a las iniciativas de telemedicina y diagnóstico mediante IA.
Última actualización de la página el:



