
Tamaño y Cuota del Mercado de Altavoces Profesionales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Altavoces Profesionales por Mordor Intelligence
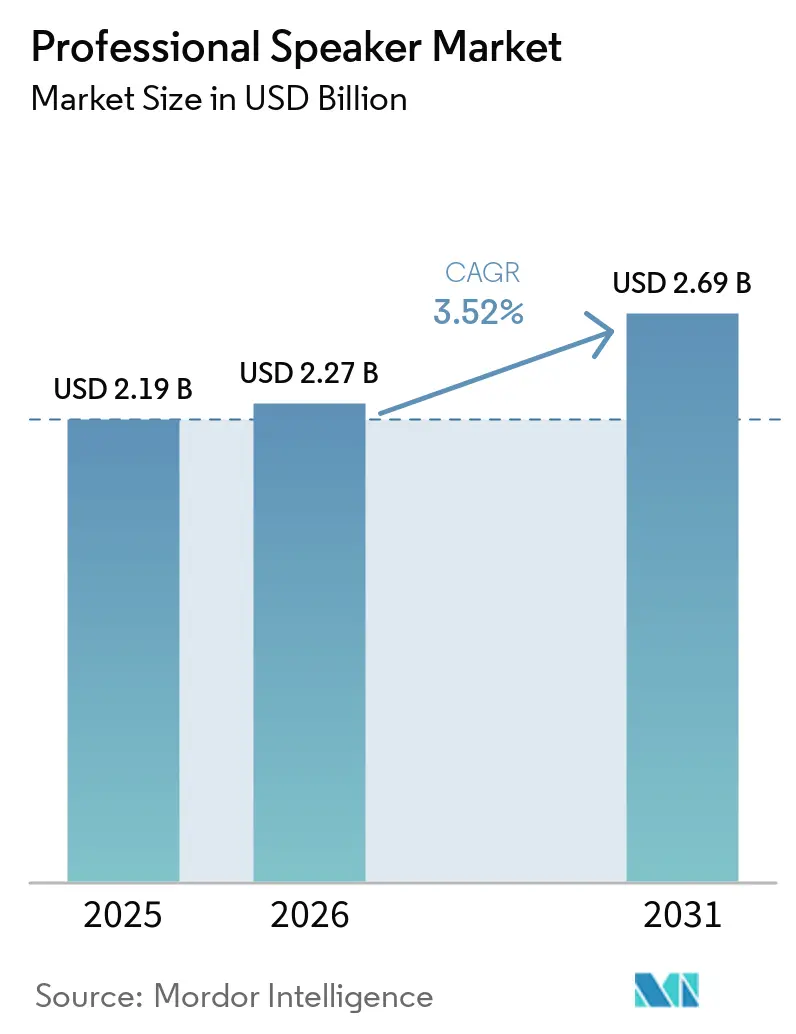
El tamaño del mercado de altavoces profesionales fue valorado en USD 2,19 mil millones en 2025 y se estima que crecerá desde USD 2,27 mil millones en 2026 hasta alcanzar USD 2,69 mil millones en 2031, a una CAGR del 3,52% durante el período de previsión (2026-2031). El crecimiento se mantiene moderado porque los segmentos corporativos y de giras maduros en América del Norte y Europa compensan el mayor impulso en Asia Pacífico y Oriente Medio. Las grandes empresas continúan renovando las salas de reuniones híbridas, impulsando la demanda de altavoces en red integrados que simplifican la instalación y la gestión remota. Los operadores de recintos priorizan la dispersión de control de precisión para cumplir con las normas de ruido cada vez más estrictas, creando oportunidades para diseños cardioide y de dirección de haz. Mientras tanto, la incertidumbre en la cadena de suministro de imanes de neodimio está impulsando estrategias de abastecimiento verticalmente integradas, mientras que el procesamiento mejorado con IA está emergiendo como un diferenciador premium en aplicaciones inmersivas y de deportes electrónicos.
Conclusiones Clave del Informe
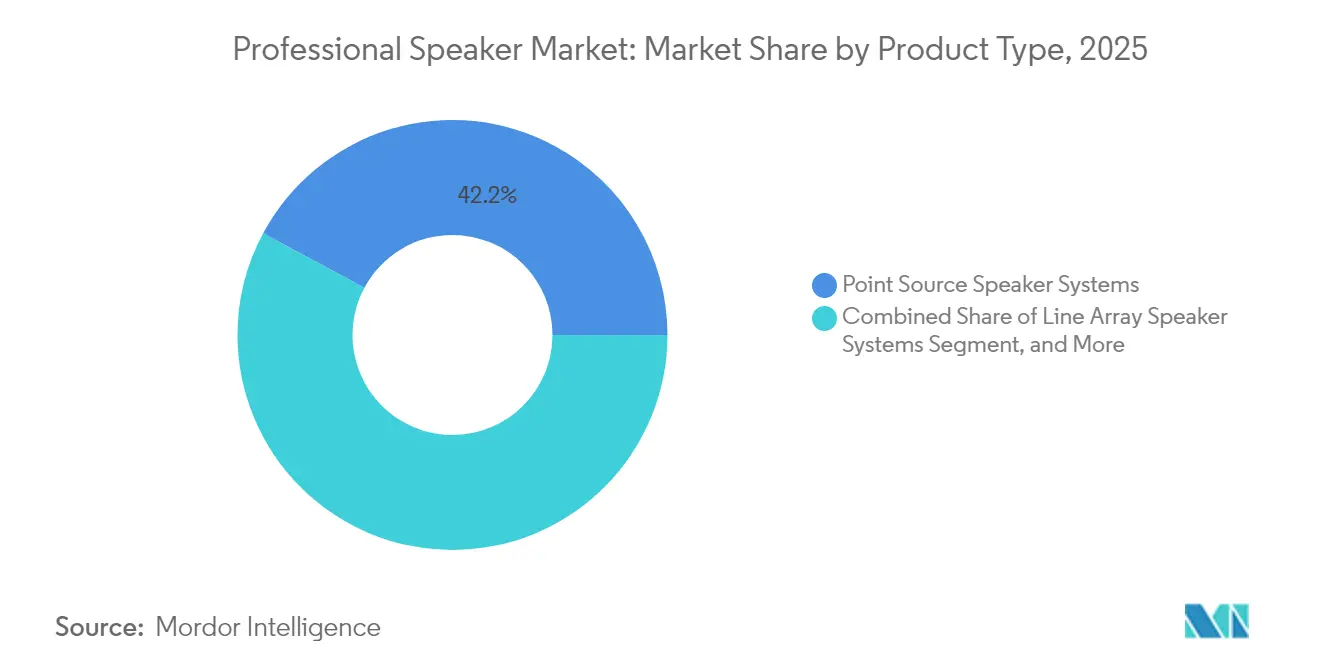
- Por tipo de producto, los sistemas de altavoces de matriz lineal lideraron con una cuota de ingresos del 57,85% del mercado de altavoces profesionales en 2025; se proyecta que los subwoofers se expandirán a una CAGR del 4,12% hasta 2031.
- Por método de amplificación, los sistemas de altavoces amplificados mantuvieron el 67,55% de la cuota del mercado de altavoces profesionales en 2025; se espera que el mismo segmento crezca a una CAGR del 3,63% hasta 2031.
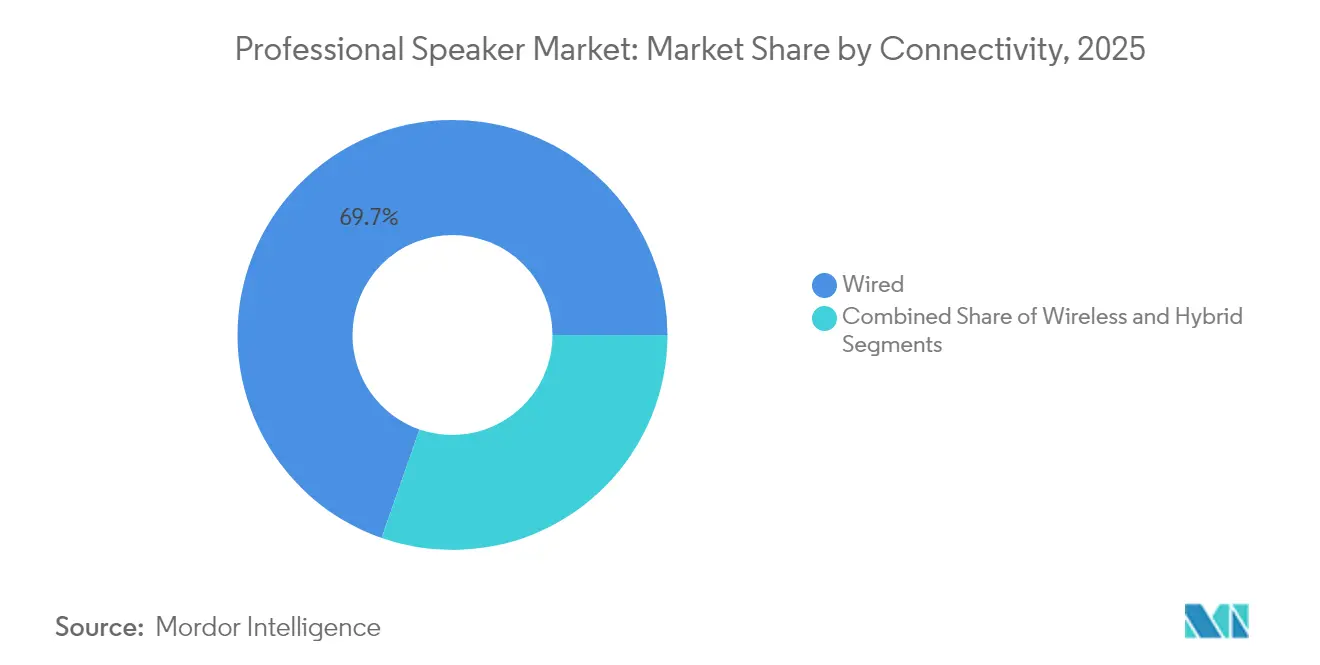
- Por conectividad, las soluciones con cable representaron el 69,65% del tamaño del mercado de altavoces profesionales en 2025, mientras que la conectividad inalámbrica avanza a una CAGR del 5,18%.
- Por potencia de salida, el segmento por debajo de 500 W representó el 44,92% del tamaño del mercado de altavoces profesionales en 2025; se prevé que la categoría de 500-1.000 W crezca a una CAGR del 3,98% entre 2026-2031.
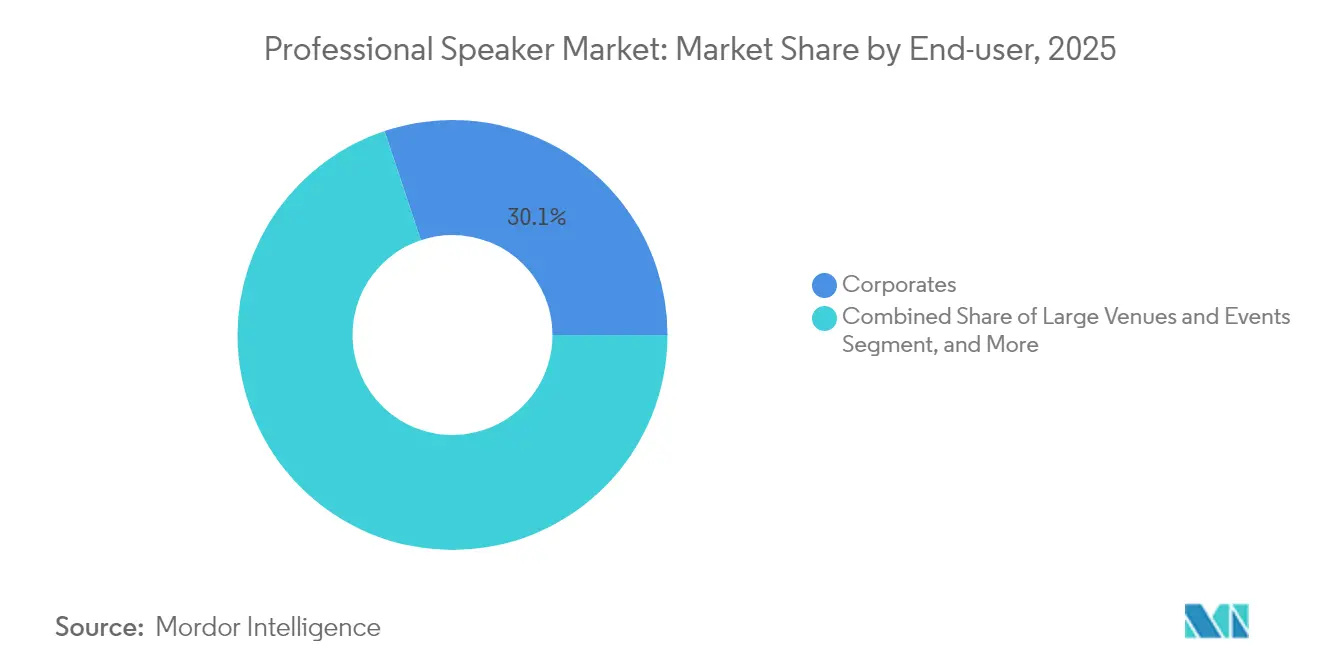
- Por usuario final, las instalaciones corporativas captaron el 30,12% del mercado de altavoces profesionales en 2025; los grandes recintos y eventos exhiben la CAGR proyectada más alta del 3,66% hasta 2031.
- Por distribución, las tiendas minoristas especializadas mantuvieron una cuota del 49,40% en 2025, apoyadas por demostraciones presenciales y servicios de integración llave en mano. Los canales en línea registrarán una CAGR del 3,98% hasta 2031.
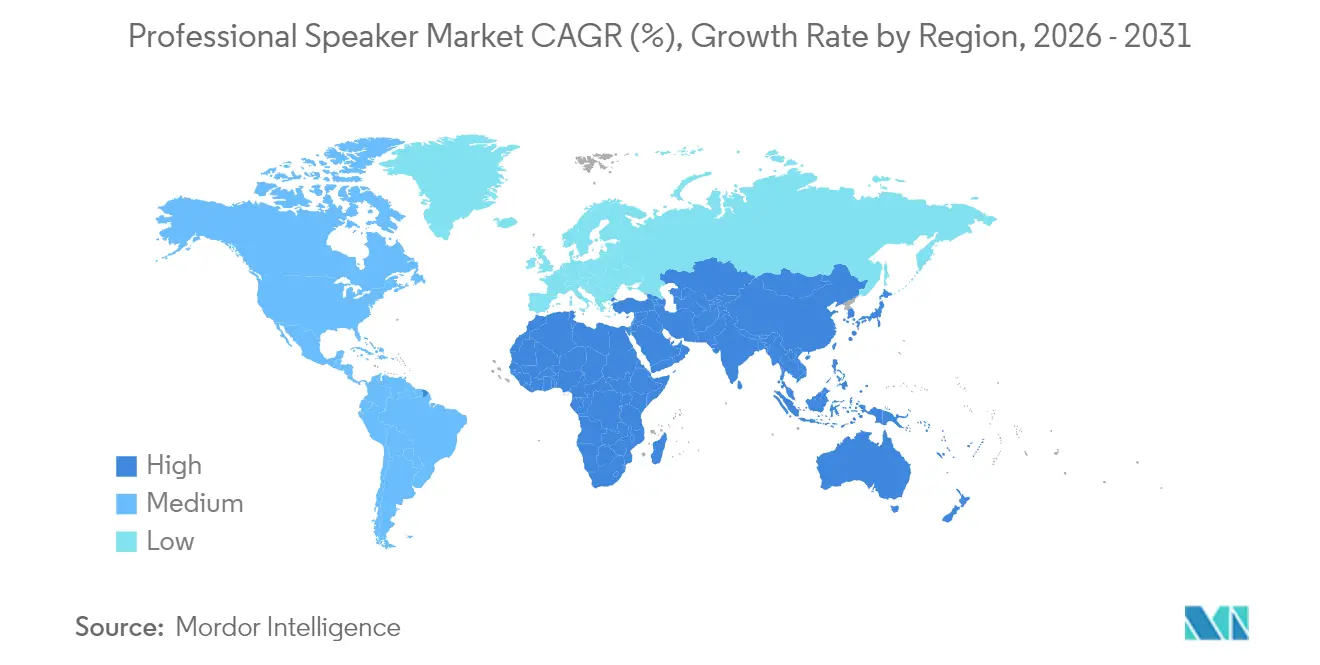
- Por geografía, América del Norte representó el 33,95% de la cuota de ingresos en 2025, mientras que Asia Pacífico está preparada para registrar una CAGR del 4,17% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de AV corporativo | +0.8% | América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Proliferación de eventos híbridos y virtuales | +0.7% | Global (concentración en América del Norte y Europa) | Corto plazo (≤ 2 años) |
| Infraestructura de convenciones de ciudades inteligentes | +0.6% | Asia Pacífico (China, India, ASEAN) | Largo plazo (≥ 4 años) |
| Audio inmersivo en arenas de deportes electrónicos | +0.5% | Global (adopción temprana en América del Norte y Asia Oriental) | Mediano plazo (2-4 años) |
| Construcción de recintos impulsada por el turismo | +0.4% | Oriente Medio (Emiratos Árabes Unidos, Arabia Saudita) | Mediano plazo (2-4 años) |
| Demanda OEM de altavoces amplificados y en red | +0.3% | Global (enfoque en América del Norte y Europa) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Modernización del AV Corporativo Impulsa la Adopción de Audio Premium en América del Norte
Las empresas están asignando entre un 15 y un 20% más de presupuesto para salas de reuniones en audio que en 2019, lo que refleja el vínculo directo entre la calidad del sonido y la productividad en el trabajo híbrido. Las matrices de techo distribuidas están reemplazando a los altavoces frontales para ofrecer una captación de voz uniforme independientemente de la posición del asiento. Las empresas de servicios financieros lideran la adopción, con el 78% de los bancos del Fortune 500 implementando actualizaciones a escala de campus que enfatizan la inteligibilidad de la voz y las capacidades de audio espacial. La tendencia impulsa la demanda de altavoces en red que se integran de forma nativa con plataformas de comunicaciones unificadas y políticas de seguridad informática. Los integradores reportan un crecimiento de dos dígitos en contratos de monitoreo remoto que garantizan el tiempo de actividad sin visitas in situ.
Rápida Proliferación de Eventos Híbridos y Virtuales que Requieren Matrices de Altavoces de Alto Rendimiento
Los organizadores de eventos especifican sistemas de audio capaces de servir tanto a audiencias presenciales como en transmisión sin cadenas de señal duplicadas. Los protocolos en red enrutan alimentaciones multicanal hacia codificadores de transmisión mientras mantienen un refuerzo de baja latencia en la sala. Las mezcladoras impulsadas por IA compensan automáticamente los cambios acústicos y las pérdidas de códec de transmisión, reduciendo la carga de ingeniería. La adopción de realidad virtual y realidad aumentada en presentaciones corporativas está acelerando la demanda de matrices inmersivas que admiten objetos de audio espacial. Estos requisitos favorecen las matrices lineales escalables con DSP integrado y una estrecha coherencia de fase en todas las zonas de cobertura.
Inversiones Gubernamentales en Infraestructura de Convenciones de Ciudades Inteligentes en Asia
China, India y los estados de la ASEAN canalizan fondos públicos a gran escala hacia centros de convenciones de múltiples salas que incorporan AV en red desde el principio. Los presupuestos de audio equivalen al 8-12% de las asignaciones tecnológicas, con matrices lineales modulares preferidas para configuraciones de sala flexibles. Singapur ahora exige que los nuevos recintos financiados por el gobierno admitan eventos físicos y virtuales simultáneos, lo que influye en las especificaciones de licitación hacia redes de audio IP redundantes. Los contratistas prefieren proveedores que ofrezcan soluciones integrales, incluido software para mantenimiento predictivo y paneles de control del estado del sistema basados en la nube.
Creciente Demanda de Audio Inmersivo en Arenas de Deportes Electrónicos a Nivel Global
Los recintos de deportes electrónicos de uso específico dedican hasta el 20% de sus presupuestos tecnológicos a sistemas de sonido que crean señales espaciales para los jugadores e impacto cinematográfico para los espectadores. Las arquitecturas híbridas combinan matrices de PA para el refuerzo de la audiencia con altavoces de campo cercano y monitoreo de seguimiento de cabeza para los competidores. Los sistemas de dirección de haz concentran el nivel de presión sonora en las zonas de asientos mientras aíslan las áreas de juego, apoyando la integridad competitiva y el compromiso del espectador. La demanda es más fuerte en América del Norte y Asia Oriental, donde los ingresos de los deportes electrónicos superan los USD 2 mil millones anuales. Estos recintos adoptan ajuste asistido por IA que adapta la cobertura en tiempo real a medida que fluctúan los tamaños de la audiencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el suministro de imanes de neodimio | -0.6% | Global (mayor impacto en América del Norte y Europa) | Mediano plazo (2-4 años) |
| Regulaciones de ruido en recintos en Europa | -0.5% | Europa (más estrictas en Alemania, Reino Unido, Escandinavia) | Largo plazo (≥ 4 años) |
| Ciclos de reemplazo prolongados en educación | -0.4% | Asia Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad de sincronización inalámbrica | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad en el Suministro de Imanes de Neodimio Aumenta los Costos de la Lista de Materiales
Las fluctuaciones de precio del neodimio del 30-40% durante 2024 erosionaron los márgenes y obligaron a actualizar las listas de precios de forma continua. China controla aproximadamente el 85-90% de la producción de imanes NdFeB sinterizados, exponiendo a las marcas occidentales al riesgo geopolítico.[1] El Departamento de Defensa de los Estados Unidos ahora exige abastecimiento nacional para proyectos militares, alentando a empresas como MP Materials a abrir una instalación en Fort Worth con capacidad de 1.000 toneladas anuales. Los fabricantes persiguen tres coberturas: financiar programas de reciclaje que podrían cubrir hasta el 19% de la demanda de imanes para 2030, invertir en mezclas alternativas de ferrita para productos de gama media y negociar contratos a largo plazo con proveedores diversificados.
Regulaciones de Ruido en Recintos que Limitan los Despliegues de Alto Nivel de Presión Sonora en Europa
Las ordenanzas municipales en Berlín, Londres y Estocolmo limitan los eventos al aire libre a 96 dB(A), lo que obliga a los diseñadores de sistemas a priorizar el control direccional sobre la potencia bruta. Las matrices cardioide y de dirección de haz de precisión entregan el nivel de presión sonora objetivo en las zonas de asientos mientras reducen la fuga fuera del sitio. Las hojas de ruta de productos ahora enfatizan guías de onda ajustables y modelado de campo sonoro en tiempo real. Los fabricantes capaces de documentar el cumplimiento claro obtienen una ventaja en la puntuación de licitaciones, especialmente para recintos culturales financiados con fondos públicos que deben equilibrar las expectativas de la audiencia con los objetivos de ruido comunitario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de Matriz Lineal Mantienen el Liderazgo pero Emergen los HíbridosLos arrays de línea representaron el 57,85% del mercado de altavoces profesionales en 2025, lo que refleja su escalabilidad y cobertura uniforme en diversas geometrías de recintos. Los arrays de línea profesionales son un segmento del mercado más amplio de altavoces. Su uso se ha expandido desde las giras hasta los auditorios corporativos fijos, donde los diseños reconfigurables exigen una dispersión vertical adaptable. Se proyecta que los subwoofers crecerán a una CAGR del 4,12% hasta 2031, a medida que el contenido inmersivo y el entretenimiento centrado en la música electrónica de baile elevan las expectativas de bajas frecuencias. Los gabinetes de fuente puntual siguen siendo preferidos en instalaciones más pequeñas que valoran la simplicidad y el menor costo, mientras que los arrays de columna delgada se imponen en proyectos con restricciones estéticas estrictas.
Se proyecta que el tamaño del mercado de altavoces profesionales para arrays de línea se aproximará a 1,56 mil millones de USD para 2031 con la trayectoria de crecimiento actual. Los fabricantes están combinando el control direccional de los arrays de línea con la coherencia de la fuente puntual, creando híbridos compactos adecuados para salas multiusos. El software de guías de onda ahora simula zonas de cobertura en minutos, acortando los ciclos de diseño. La escasez de drivers de neodimio eleva el atractivo de las alternativas de ferrita de doble bobina, refinadas para reducir el peso en un 20% sin comprometer la sensibilidad. La fabricación de precisión, incluidos los tapones de fase impresos en 3D, está mejorando la uniformidad de la respuesta en alta frecuencia.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Amplificación:
Los Modelos Amplificados Impulsan la IntegraciónLos sistemas de altavoces amplificados captaron el 67,55% de la cuota de ingresos en 2025 y se expandirán más rápidamente a una CAGR del 3,63% hasta 2031. Los usuarios obtienen un cableado simplificado, componentes emparejados de fábrica y DSP nativo que ajusta el rendimiento a la acústica de la sala. Los gabinetes pasivos persisten en grandes equipos de gira que se benefician de la amplificación centralizada en rack para cambios rápidos, aunque su cuota sigue reduciéndose a medida que los paquetes amplificados reducen las brechas de peso y costo.
El tamaño del mercado de altavoces profesionales generado por los modelos amplificados superó los USD 1,48 mil millones en 2025 y está preparado para superar los USD 1,83 mil millones para 2031. Los módulos de Clase D entregan más de 1.000 W desde gabinetes que pesan menos de 15 kg, abriendo casos de uso móviles que antes requerían racks cargados en camiones. Las variantes con batería ahora cubren reuniones corporativas y festivales callejeros, respaldadas por paquetes de litio de alta densidad energética y modos de suspensión eficientes. La participación mayoritaria de Powersoft en K-Array ilustra la importancia estratégica de las plataformas de amplificación integradas, que permiten soluciones integrales que fusionan altavoces, DSP y monitoreo en red.
Por Conectividad:
La Adopción Inalámbrica se Acelera en los Espacios CorporativosLos enlaces con cable aún dominan con una cuota del 69,65% en 2025 gracias a su latencia determinista e inmunidad a la congestión de radiofrecuencia. Sin embargo, se prevé que el audio inalámbrico registre la CAGR más fuerte del segmento del 5,18%, impulsado por empresas que buscan salas de reuniones sin desorden. Las topologías híbridas utilizan redes Ethernet para la distribución de reloj mientras alimentan puntos finales inalámbricos en zonas con restricciones arquitectónicas. Los usuarios corporativos informan que el 80% del personal utiliza presentaciones inalámbricas mensualmente, lo que impulsa a los equipos de TI a estandarizar el cifrado de audio seguro.
La cuota del mercado de altavoces profesionales para puntos finales inalámbricos está en camino de duplicarse para 2031 a medida que Wi-Fi 6 ofrece un ancho de banda robusto y menor latencia. Los proveedores están incorporando radios de exploración de espectro que cambian de canal automáticamente, minimizando las interrupciones en despliegues urbanos congestionados. Los protocolos de autenticación de extremo a extremo ahora se alinean con los marcos de confianza cero empresarial, mitigando las antiguas objeciones de seguridad.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Potencia de Salida:
La Clase de Potencia Media Lidera el Camino de CrecimientoLos modelos por debajo de 500 W mantuvieron una cuota del 44,92% en 2025, adecuados para sistemas corporativos y de hostelería distribuidos donde un nivel de presión sonora moderado es suficiente. El nivel de 500-1.000 W es la banda de expansión más rápida con una CAGR del 3,98%, impulsada por recintos de tamaño mediano que adoptan contenido multimedia más dinámico. Las mejoras de eficiencia permiten que los gabinetes modernos de 700 W rivalicen con los equipos heredados de 1 kW en cuanto a potencia, ampliando el alcance de las aplicaciones.
Se prevé que el tamaño del mercado de altavoces profesionales para la banda de 500-1.000 W suba de USD 730 millones en 2025 a USD 923 millones para 2031. Los algoritmos de limitador avanzados protegen los controladores en ciclos de trabajo más altos, permitiendo una operación prolongada de alta potencia sin apagados térmicos. Las empresas de giras ahora pueden cubrir arenas con menos recintos, reduciendo los costos de flete. Mientras tanto, los recintos conscientes de la energía aprecian que las eficiencias de conversión de Clase D superan el 90%, lo que reduce las facturas de electricidad y ayuda a cumplir los objetivos de sostenibilidad.
Por Usuario Final:
Los Corporativos Siguen Siendo los Más Grandes, los Recintos se Recuperan RápidamenteLas instalaciones corporativas representaron el 30,12% de los ingresos en 2025 a medida que las empresas renuevan los espacios para la colaboración híbrida. Las actualizaciones de audio se centran en la inteligibilidad de la voz, con matrices de techo y micrófonos de formación de haz emparejados con altavoces de bajo perfil para crear reuniones remotas realistas. Se proyecta que el tamaño del mercado de altavoces profesionales en entornos corporativos se aproximará a USD 790 millones para 2031, respaldado por ciclos de renovación perennes vinculados a los presupuestos de TI.
Los grandes recintos y eventos crecerán a una CAGR del 3,66%, impulsados por la demanda reprimida de entretenimiento en vivo y arenas de deportes electrónicos de uso específico. Los proyectos de estadios especifican sistemas inmersivos que sincronizan el PA in situ con el audio de la aplicación móvil para el compromiso sincronizado de los aficionados. La educación mantiene una demanda constante pero muestra intervalos de reemplazo más largos, mientras que los entornos de transmisión y estudio, aunque más pequeños, dan forma a las hojas de ruta de productos a través de solicitudes de funciones avanzadas. Los recintos de hostelería y turismo, especialmente en Oriente Medio, ven cada vez más el sonido premium como un diferenciador de marca, adoptando sistemas distribuidos que cubren vestíbulos, piscinas y salones en azoteas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Ventas en Línea Escalan pero la Experiencia Minorista PersisteLas tiendas minoristas especializadas mantuvieron una cuota del 49,40% en 2025, apoyadas por demostraciones presenciales y servicios de integración llave en mano. Los canales en línea registrarán una CAGR del 3,98% hasta 2031, aprovechando configuradores 3D detallados, demostraciones virtuales y precios transparentes para productos de consumo masivo. La integración directa OEM sigue siendo vital para megaproyectos que exigen acabados de recintos personalizados o certificación de seguridad de red.
Los consumidores a menudo investigan productos en línea y luego reservan pruebas en tienda, lo que refleja un camino de compra híbrido. Los minoristas responden agrupando asesoramiento, instalación y mantenimiento a largo plazo en contratos de servicio que los sitios de comercio electrónico puro tienen dificultades para igualar. Los fabricantes están implementando herramientas de realidad aumentada que permiten a los planificadores visualizar la cobertura y la estética del recinto dentro de las salas reales antes de realizar el pedido, acortando los ciclos de decisión y aumentando la confianza en las transacciones remotas.
Análisis Geográfico
Mercado de Altavoces Profesionales de América del Norte
América del Norte lideró el mercado de altavoces profesionales con una participación de ingresos del 33,95% en 2025, a medida que las corporaciones renovaron sus espacios de reunión y la actividad de giras en vivo se recuperó. Las ventas unitarias en Estados Unidos de sistemas de alta potencia para giras y instalaciones permanentes aumentaron un 54% en 2024, respaldadas por la adopción temprana de protocolos de audio en red que simplifican los despliegues a gran escala. Los recintos canadienses siguen patrones similares, actualizando equipos heredados para cumplir con normas más estrictas de exposición ocupacional al sonido.
Mercado de Altavoces Profesionales de Asia Pacífico
Asia Pacífico es la geografía de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 4,17% hasta 2031, impulsada por inversiones públicas en la construcción de centros de convenciones en China, India y el Sudeste Asiático. Solo China destinó 15.000 millones de USD para centros de convenciones en ciudades de segundo y tercer nivel hasta 2027, con el audio representando hasta el 12% de los presupuestos tecnológicos. Se proyecta que los ingresos de pro-AV de la región alcancen 66,44 mil millones de USD para 2029 con una CAGR del 5,54%. El auge del sector inmobiliario comercial en India y el impulso gubernamental hacia centros internacionales de exposiciones proporcionan un catalizador adicional, mientras que Japón y Corea del Sur se centran en sistemas inmersivos para recintos culturales y parques temáticos.
Mercado de Altavoces Profesionales de Europa
Europa mantiene una participación estable, pero enfrenta estrictas regulaciones de ruido que limitan el nivel de presión sonora (SPL) e impulsan la demanda de dispersión direccional. Alemania, el Reino Unido y Escandinavia exigen ahora que los eventos al aire libre permanezcan por debajo de 96 dB(A), lo que ha acelerado la adopción de matrices de dirección de haz. El sur de Europa invierte en infraestructura para festivales con el fin de estimular el turismo, aunque las instalaciones deben equilibrar la potencia sonora con la tolerancia de las comunidades.
Mercado de Altavoces Profesionales de Oriente Medio y África y América Latina
Oriente Medio, aunque más pequeño, exhibe un crecimiento sólido a medida que Arabia Saudita y los Emiratos Árabes Unidos desarrollan complejos de entretenimiento multipropósito integrales a sus planes de diversificación económica. África y América Latina siguen siendo mercados en etapa temprana; sin embargo, los proyectos piloto de ciudades inteligentes en Kenia y Brasil sugieren una demanda latente una vez que las condiciones macroeconómicas se estabilicen.
Panorama regulatorio
Los fabricantes e integradores de altavoces profesionales operan bajo requisitos de seguridad pública, espectro y medio ambiente que determinan el diseño y la implementación de los sistemas. En Europa, las ordenanzas municipales de ruido mencionadas en el contexto del informe, incluidos los límites exteriores de 96 dB(A) en Berlín, Londres y Estocolmo, impulsan la demanda de tecnologías de control direccional, como el direccionamiento de haz (beam-steering) y los conjuntos de subgraves cardioides, para cumplir con los objetivos de conformidad sin sacrificar la cobertura del público.
Las políticas centradas en la digitalización añaden restricciones adicionales a medida que el audio en red y el DSP habilitado por IA se vuelven más comunes en entornos instalados y de eventos. El calendario de aplicación de la Ley de IA de la UE de la Comisión Europea introduce hitos de cumplimiento en 2026, lo que aumenta los requisitos de gobernanza y documentación para las funciones de ajuste, monitoreo y toma de decisiones asistidas por IA integradas en el software de control de audio profesional. En Estados Unidos, la FCC adoptó medidas en 2026 orientadas a reducir las barreras para la transición hacia infraestructuras basadas en IP, incluidos flujos de trabajo vinculados al Sistema de Alerta de Emergencia y a las propuestas de Alertas Inalámbricas de Emergencia, lo que refuerza el cambio del sector hacia implementaciones de AV totalmente IP, gestionadas y monitoreadas de forma remota en recintos regulados y proyectos del sector público.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y componentes, incluidos los imanes de neodimio, las bobinas de voz, los conos/diafragmas, las cajas acústicas y los chips de amplificación Clase D y DSP, y luego pasa por la fabricación de transductores, la fabricación de gabinetes, el ensamblaje del sistema, las pruebas acústicas y el desarrollo de firmware y software para redes, monitoreo y ajuste. El riesgo de suministro se concentra en imanes y electrónica: el contexto del informe señala que China controla entre el 85 % y el 90 % de la producción de NdFeB sinterizado y destaca fluctuaciones del precio del neodimio de entre el 30 % y el 40 % durante 2024, lo que ha empujado a proveedores y fabricantes de equipos originales hacia medidas de cobertura como iniciativas de reciclaje, mezclas alternativas de ferrita para productos de gama media y contratos de abastecimiento a más largo plazo.
En el eslabón posterior, los altavoces profesionales se venden mediante integración directa con fabricantes de equipos originales para proyectos de gran envergadura y a través de canales de venta e integración especializados que combinan la puesta en marcha y servicios gestionados, incluidos el monitoreo y el mantenimiento remotos. Los integradores de sistemas y las empresas de alquiler y giras actúan como prescriptores clave, mientras que los ecosistemas de redes basados en estándares, como Milan-AVB, influyen en las decisiones de interoperabilidad entre amplificadores, conmutadores y dispositivos terminales. Las limitaciones más amplias de capacidad en electrónica pueden afectar los plazos de entrega de altavoces amplificados y conectados en red, ya que la disponibilidad de módulos de amplificación, silicio para redes y empaquetado avanzado está vinculada a los ciclos de inversión global en semiconductores y a la regionalización, lo que convierte a la estrategia de adquisición y al abastecimiento múltiple en un factor diferenciador para los proveedores que atienden programas de modernización corporativa y de recintos.
Panorama Competitivo
Concentración del Mercado
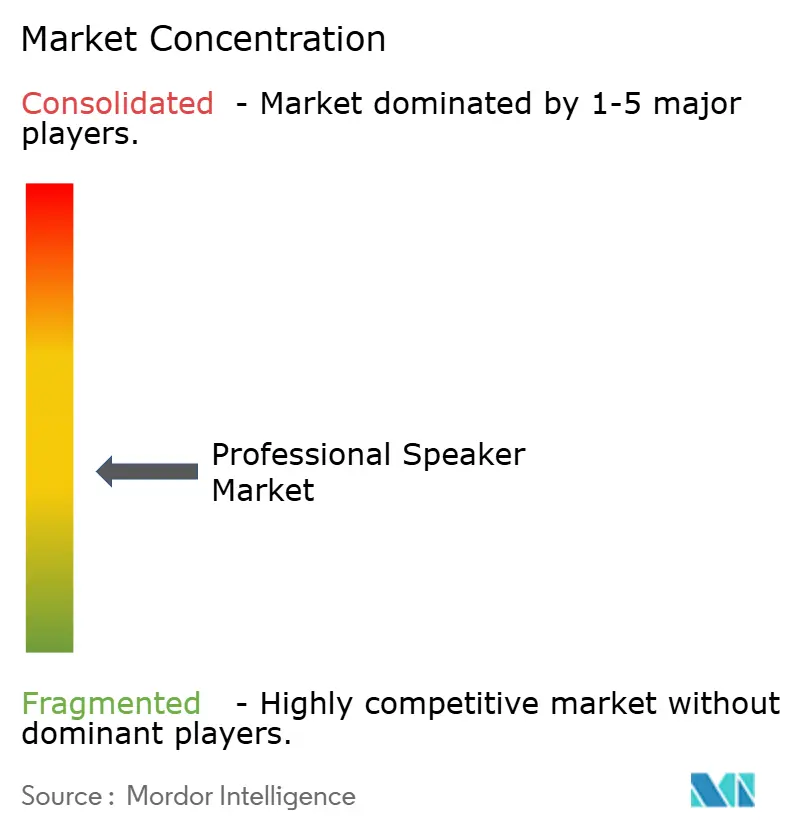
El mercado de altavoces profesionales presenta una concentración moderada; los diez mayores proveedores generan aproximadamente el 65% de los ingresos globales, dejando espacio para especialistas en nichos. La consolidación se acelera a medida que las marcas buscan amplitud tecnológica y escala de distribución. La compra por parte de Powersoft de una participación del 51% en K-Array por EUR 50 millones ilustra la ambición de evolucionar de amplificadores de componentes a soluciones holísticas. Harman Professional Solutions lanzó altavoces de dirección de haz dirigidos por IA en Prolight + Sound 2025, señalando la competencia en torno a la dispersión inteligente.
La diferenciación ahora depende del valor impulsado por software. Los proveedores incorporan firmware que monitorea la temperatura, la excursión y la impedancia, alimentando análisis en la nube para el mantenimiento predictivo. Los integradores que venden contratos de servicios gestionados capitalizan estos diagnósticos para minimizar el tiempo de inactividad. En los deportes electrónicos, L-Acoustics se asoció con desarrolladores de arenas para codificar especificaciones estandarizadas, posicionando su plataforma inmersiva como una referencia llave en mano. Las empresas más pequeñas ganan especializándose: una se centra en recintos reciclables para satisfacer los mandatos de sostenibilidad europeos, otra es pionera en matrices robóticas que ajustan la cobertura mediante articulación motorizada en tiempo real.
La IA se destaca como la carrera armamentista emergente. La Alianza de Fabricantes de Audio Profesional destacó que la integración de software puede mitigar la escasez de mano de obra calificada durante la puesta en marcha del sistema. Los proveedores capaces de ajustar automáticamente las matrices para diferentes tamaños de audiencia y acústica de sala reducen el tiempo de configuración y disminuyen el riesgo operativo, ventajas que se traducen en precios premium. Los nuevos participantes del mercado con competencias de aprendizaje profundo podrían perturbar a los titulares, aunque las marcas establecidas defienden su cuota a través de redes de soporte global, ecosistemas de control propietarios y fabricación verticalmente integrada que amortigua los choques en la cadena de suministro.
Líderes de la Industria de Altavoces Profesionales
-
Bose Corporation
-
Harman International (Samsung)
-
D&B Audiotechnik
-
Yamaha Corporation
-
K-Array
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Altavoces Profesionales Empresas cubiertas en este informe
- Harman International (Samsung)
- Bose Corporation
- Yamaha Corporation
- L-Acoustics
- D&B Audiotechnik
- Music Tribe (Behringer, Midas)
- Loud Audio (Mackie, EAW)
- Meyer Sound Laboratories
- QSC, LLC
- RCF Group
- Adamson Systems Engineering
- Electro-Voice (Bosch)
- Bowers and Wilkins
- B&C Speakers
- Martin Audio
- K-Array
- Genelec
- Fohhn Audio
- Peavey Electronics
- Carlson Audio Systems
- Sony Corporation
- Nady Systems
- Renkus-Heinz
- Alcons Audio
Oportunidades de mercado y perspectivas futuras
Existe una oportunidad clara donde se superponen la implementación regulada de sonido y los casos de uso híbridos. Los recintos que enfrentan límites estrictos de SPL al aire libre y los espacios corporativos que actualizan salas de reuniones híbridas están especificando soluciones que combinan directividad controlada con gestión en red. Dado que las empresas representan el 30,12 % de los ingresos de usuarios finales en 2025 y la conectividad cableada tuvo una participación del 69,65 % en 2025, los proveedores e integradores pueden ampliar el valor combinando diseños de cobertura conformes, como el direccionamiento de haz y el control cardioide de bajas frecuencias, con monitoreo seguro y alineado con TI y contratos de servicio de ciclo de vida, en lugar de competir únicamente en rendimiento del hardware.
Las hojas de ruta de productos que reducen la complejidad de instalación y mejoran la interoperabilidad crean una vía de crecimiento adicional, especialmente a medida que las redes de audio basadas en estándares abiertos comienzan a aparecer en el lenguaje de las licitaciones para centros de convenciones de múltiples salas y grandes recintos. El contexto del informe señala la infraestructura de convenciones financiada por gobiernos en Asia, incluidos los requisitos de Singapur para eventos simultáneos presenciales y virtuales, y la asignación de gasto de China hasta 2027, lo que respalda la demanda de arreglos de línea escalables con una participación del 57,85 % en 2025, junto con infraestructuras de audio IP redundantes y software de mantenimiento predictivo. Del lado de la oferta, la volatilidad de los imanes crea margen para los fabricantes que asegur2en un abastecimiento diversificado de NdFeB, apliquen alternativas basadas en ferrita cuando el rendimiento lo permita, o integren verticalmente componentes clave para estabilizar los costos de la lista de materiales y los cronogramas de entrega en proyectos de recintos con plazos definidos.
Desarrollos recientes de la industria en Mercado de Altavoces Profesionales
- Junio de 2026: Bose Corporation adquirió StreamUnlimited Engineering GmbH, sumando plataformas de software de transmisión y capacidades de módulos de hardware. El acuerdo refuerza el control de Bose sobre las pilas de audio conectado, lo que puede traducirse en una integración más profunda entre productos de audio inalámbrico y en red. También eleva el nivel de exigencia para los competidores en torno a las funciones definidas por software que complementan el rendimiento del hardware.
- Mayo de 2025: Powersoft S.p.A. completó la adquisición de una participación del 51 % en K-Array S.r.l. por aproximadamente 50 millones de EUR, expandiéndose más allá de la amplificación hacia soluciones completas de altavoces y sistemas. El movimiento respalda una integración más estrecha de hardware y software y amplía el portafolio combinado para proyectos de sonido instalado. También refleja la consolidación en curso a medida que los proveedores buscan ofertas integrales para clientes corporativos y de recintos.
- Junio de 2024: L-Acoustics y d&b audiotechnik lanzaron Milan Manager en InfoComm 2024, proporcionando una herramienta de gestión compartida para redes Milan-AVB. El lanzamiento impulsa la interoperabilidad y simplifica la implementación de redes de audio basadas en estándares en sistemas de múltiples proveedores. La puesta en marcha y el monitoreo más sencillos respaldan el cambio del mercado hacia instalaciones de altavoces profesionales en red y gestionadas de forma remota.
Mercado de Altavoces Profesionales Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado abarca los ingresos obtenidos de hardware de altavoces de audio profesional diseñado para el refuerzo de sonido, vendido y utilizado en instalaciones comerciales fijas o en uso comercial portátil. Los productos se contabilizan cuando se venden como gabinetes de altavoces terminados (pasivos o autoamplificados).
Exclusiones del alcance: Se excluyen los productos de audio orientados al consumidor, como barras de sonido para el hogar, altavoces inteligentes y altavoces portátiles exclusivamente Bluetooth.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sistemas de Altavoces de Fuente Puntual
- Sistemas de Altavoces de Matriz Lineal
- Subwoofers
- Otros Tipos de Productos
- Por Método de Amplificación
- Sistemas de Altavoces Profesionales Pasivos
- Sistemas de Altavoces Amplificados
- Por Conectividad
- Con Cable
- Inalámbrico
- Híbrido (Con Cable + Inalámbrico)
- Por Potencia de Salida (Vatios)
- Por debajo de 500 W
- 500 - 1.000 W
- Por encima de 1.000 W
- Por Usuario Final
- Corporativos
- Grandes Recintos y Eventos
- Instituciones Educativas
- Gobierno y Fuerzas Armadas
- Estudio y Radiodifusión
- Hostelería
- Otros Sectores
- Por Canal de Distribución
- Fabricación e Integración OEM Directa
- Tiendas Minoristas
- Canales de Venta en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos (Dinamarca, Suecia, Noruega, Finlandia)
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Australia
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y elaborar un primer mapa de demanda antes de finalizar el modelo. Se consultaron fuentes públicas como los datos de comercio y producción de la Oficina del Censo de los Estados Unidos, UN Comtrade, los indicadores macroeconómicos del Banco Mundial, las actualizaciones de la Administración de Comercio Internacional y las normas o directrices publicadas por organismos como la AES sobre la clasificación de los productos de audio profesional.
Para verificar la exposición de las empresas y las combinaciones de ingresos geográficos, también se revisaron informes anuales, presentaciones para inversores y transcripciones de resultados, además de catálogos de productos y listas de distribuidores que muestran los escalones de precios típicos por formato. En algunos casos, se utilizaron suscripciones de pago para obtener información financiera de empresas y filtrado de noticias, y se empleó una base de datos de envíos de importación y exportación a nivel de embarque para validar el movimiento direccional por país. Esta lista no es exhaustiva y se utilizaron otras fuentes para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centraron en confirmar qué se considera hardware de altavoces profesionales en situaciones de compra reales, y luego en validar volúmenes, rangos de precios y márgenes de canal. Se conversó con fabricantes, distribuidores e integradores, junto con compradores de alquiler y eventos y operadores de recintos en APAC, EMEA y las Américas, con el fin de evaluar los patrones de precios regionales y la estacionalidad de la demanda antes de finalizar el pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 15% | APAC: 46% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 30% | EMEA: 29% |
| Actores menores: 21% | Gerentes: 55% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que se reconstruyeron los flujos de producción y comercio, y luego se ajustaron utilizando los patrones de demanda de instalación y reemplazo regionales para sistemas de sonido profesional. Para mantener los totales realistas, los resultados del modelo se corroboraron con verificaciones selectivas de abajo hacia arriba, incluido el precio de venta promedio (ASP) muestreado por formato multiplicado por la demanda unitaria estimada para recintos y actividad de eventos, seguido de verificaciones de canal con distribuidores.
Los insumos clave del modelo incluyeron conjuntos de indicadores que los profesionales reconocen rápidamente, como los niveles de actividad de eventos en vivo y recintos, los ciclos de reemplazo de la base instalada, el cambio de combinación entre sistemas pasivos y autoamplificados, la participación de arrays de línea y subwoofers en grandes recintos, y el movimiento del ASP por vataje y configuración. Donde la visibilidad directa del volumen era débil, las brechas se manejaron utilizando rangos a nivel regional obtenidos de entrevistas y aplicando supuestos de participación conservadores, que luego se volvieron a evaluar frente a la dirección del comercio y las combinaciones de ingresos de las empresas.
Para el pronóstico, se utilizó el análisis de escenarios para capturar las variaciones de demanda a corto plazo derivadas de los calendarios de giras, los ciclos de construcción y renovación, y los movimientos cambiarios, sin sobreajustar el modelo. La trayectoria final está alineada con los rangos de consenso obtenidos del trabajo de campo, y la sensibilidad de los supuestos de ASP y crecimiento unitario se muestra en el modelo de trabajo.
Ciclo de Validación y Actualización de Datos
Los resultados fueron triangulados mediante múltiples verificaciones, incluidos análisis de variación interanual, verificaciones de coherencia de unidades y ASP implícitos, y comparaciones con señales independientes como el movimiento comercial y las divulgaciones de segmentos de empresas públicas. Cuando aparecía un valor atípico para un país o formato de producto, se revisaba el conjunto de supuestos y, cuando era necesario, se volvía a contactar a los participantes del sector para confirmar si el cambio era real o estaba impulsado por decisiones de modelado.
Antes de la aprobación final, el trabajo pasa por una revisión interna de múltiples etapas para garantizar que la lógica de cálculo y el tratamiento del alcance sean coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un cambio material afecta los precios, la disponibilidad del canal o las expectativas de demanda. Justo antes de la entrega, un analista realiza una revisión final para asegurarse de que las últimas actualizaciones públicas hayan sido incorporadas.
Tamaño del Mercado de Altavoces Profesionales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados pueden variar incluso cuando otras publicaciones utilizan nombres de mercado similares, porque el límite del producto y la base de precios no siempre se tratan de la misma manera. Las diferencias también surgen cuando las actualizaciones no están alineadas al mismo momento de conversión de divisas, y cuando la progresión de precios se asume en lugar de verificarse nuevamente utilizando insumos de canal y compradores.
Un factor común de divergencia en este mercado es si las cifras publicadas mezclan altavoces de consumo con hardware de refuerzo de sonido profesional, o si los servicios y alquileres se combinan con los ingresos por equipos. Otro factor es la lógica del ASP, ya que mezclar sistemas de gira de alta gama con unidades comerciales instaladas sin una ponderación adecuada puede elevar el promedio. Al actualizar los supuestos de tipo de cambio cerca del año de medición y revalidar las bandas de ASP con distribuidores y compradores de recintos, Mordor Intelligence evita fijar tasas de cambio antiguas que pueden distorsionar los totales regionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,27 mil millones de USD (2026) | |
| Consultora Global A | 2,50 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar un alcance más amplio que puede incorporar categorías adyacentes y canales mixtos, lo que dificulta la comparabilidad interanual cuando el tipo de cambio y el ASP no se actualizan al mismo momento. |
| Portal de Estadísticas del Sector B | 1,20 mil millones de USD (2022) | Probablemente refleja la economía de servicios de conferenciantes en lugar del hardware de audio profesional, y también se basa en un año más antiguo que no captura los cambios recientes de precios y combinación en los sistemas instalados y de gira. |
La dispersión en la tabla se explica principalmente por el límite del alcance y el momento de medición, seguido de cómo se deriva y mantiene actualizado el ASP. Una vez que los ingresos exclusivos de hardware se separan de los servicios y dispositivos de consumo, y una vez que los supuestos de precios y divisas se actualizan con una cadencia coherente, el tamaño del mercado se vuelve más fácil de rastrear hasta insumos y verificaciones repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de altavoces profesionales?
El tamaño del mercado de altavoces profesionales es de USD 2,27 mil millones en 2026 y se proyecta que alcanzará USD 2,69 mil millones para 2031.
¿Qué segmento de producto tiene la mayor cuota?
Los sistemas de altavoces de matriz lineal lideran el mercado de altavoces profesionales con una cuota de ingresos del 57,85% en 2025.
¿Por qué los altavoces amplificados están ganando popularidad sobre los modelos pasivos?
Los sistemas amplificados integran amplificación y DSP, simplificando la configuración, reduciendo los costos de cableado y habilitando el monitoreo remoto, lo que impulsa su perspectiva de crecimiento de CAGR del 3,63% hasta 2031.
¿Qué región se está expandiendo más rápidamente?
Asia Pacífico es la geografía de más rápido crecimiento, con una CAGR proyectada del 4,17% hasta 2031 debido a proyectos de convenciones de ciudades inteligentes y nuevos recintos de entretenimiento.
¿Cómo están afectando los desafíos de la cadena de suministro a los fabricantes?
La volatilidad en los precios de los imanes de neodimio, vinculada a la participación del 85-90% de China en la producción global, eleva los costos de la lista de materiales e impulsa la inversión en reciclaje y producción nacional de imanes.
¿Qué papel juega la inteligencia artificial en los nuevos sistemas de altavoces?
Los algoritmos de IA ahora impulsan la dirección de haz adaptativa, el ajuste automático de sala y el mantenimiento predictivo, ayudando a los recintos a optimizar la acústica y reducir el tiempo de inactividad.