
Tamaño y Participación del Mercado de Sistemas Audiovisuales Profesionales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 308.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 382.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Audiovisuales Profesionales por Mordor Intelligence
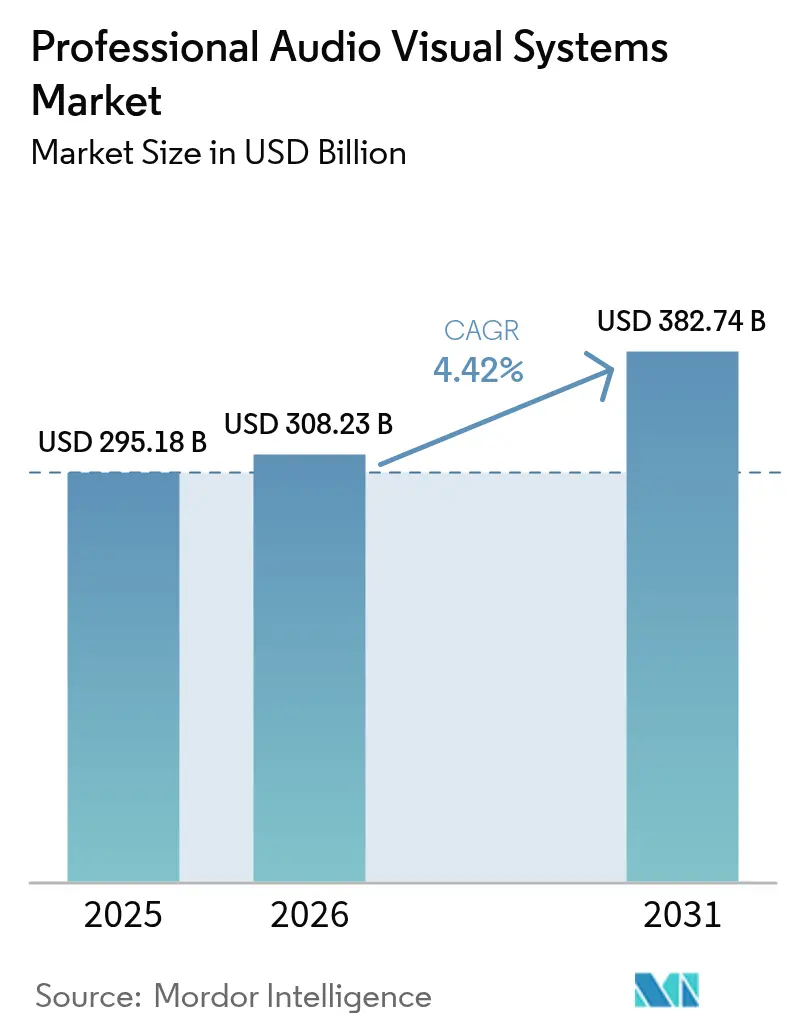
El tamaño del mercado de sistemas audiovisuales profesionales fue valorado en USD 295,18 mil millones en 2025 y se estima que crecerá desde USD 308,23 mil millones en 2026 hasta alcanzar USD 382,74 mil millones en 2031, a una CAGR del 4,42% durante el período de previsión (2026-2031). Los requisitos del trabajo híbrido, la inversión en señalización digital y la migración del procesamiento audiovisual hacia redes en la nube y redes IP impulsan la resiliencia de la demanda. El impulso del gasto es visible en las suites de colaboración empresarial, las pantallas LED de gran formato y el audio habilitado por inteligencia artificial que favorece reuniones inclusivas. La competencia entre proveedores se intensifica a medida que los nuevos participantes centrados en software desafían a los integradores tradicionales con modelos de suscripción y gestión remota de dispositivos. Las presiones en la cadena de suministro relacionadas con los semiconductores siguen siendo un obstáculo; sin embargo, los mandatos regulatorios sobre accesibilidad y eficiencia energética están abriendo nuevas vías de ingresos para las plataformas preparadas para el cumplimiento normativo.
Conclusiones Clave del Informe
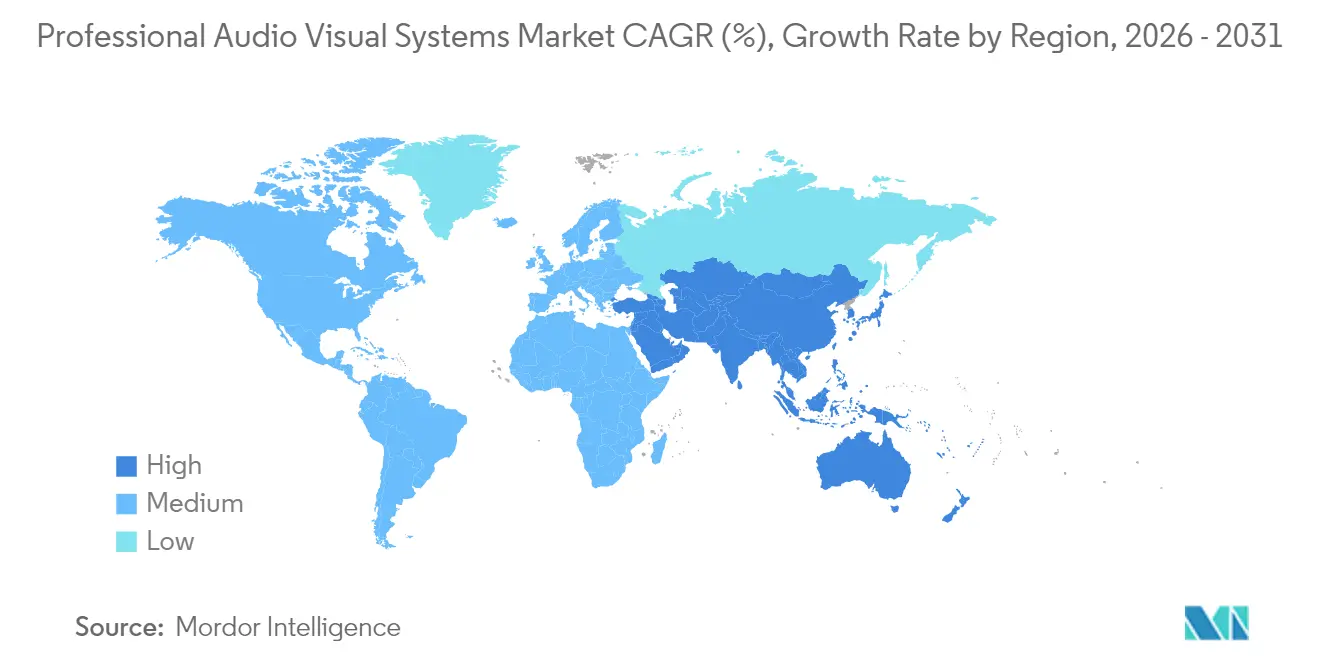
- Por geografía, Asia-Pacífico lideró con una participación del 29,55% en el mercado de sistemas audiovisuales profesionales en 2025, mientras que la región también tiene previsto registrar una CAGR del 5,78% hasta 2031.
- Por tipo, los Equipos de Captura y Producción mantuvieron una participación en los ingresos del 30,25% en 2025; se proyecta que los Medios de Transmisión, Almacenamiento y Distribución avancen a una CAGR del 5,33% hasta 2031.
- Por componente, los Sistemas de Visualización y Proyección contribuyeron con el 32,15% de los ingresos de 2025; se prevé que los Equipos de Audio crezcan a una CAGR del 5,03% durante el período de previsión.
- Por vertical de usuario final, el sector Corporativo representó el 32,62% del gasto en 2025, mientras que el Comercio Minorista se perfila para la CAGR más rápida del 4,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Auge del trabajo y el aprendizaje híbrido | +1.2% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Despliegues de LED en comercios experienciales y recintos públicos | +0.8% | Núcleo en Asia-Pacífico, seguimiento en América del Norte | Mediano plazo (2-4 años) |
| Recuperación de eventos presenciales e híbridos tras la pandemia | +0.7% | Global, concentraciones metropolitanas | Corto plazo (≤ 2 años) |
| Migración hacia arquitecturas de audiovisual sobre IP | +0.9% | América del Norte y Europa lideran, Asia-Pacífico sigue | Largo plazo (≥ 4 años) |
| Soluciones de accesibilidad en tiempo real impulsadas por inteligencia artificial | +0.5% | Global, impulsado por regulaciones en mercados desarrollados | Mediano plazo (2-4 años) |
| Mandatos de descarbonización para audiovisual energéticamente eficiente | +0.4% | Europa y América del Norte, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Trabajo y el Aprendizaje Híbrido
El gasto corporativo se desplazó de las mejoras aisladas en salas de conferencias hacia ecosistemas de alcance empresarial que ofrecen experiencias equitativas para el personal presencial y remoto. Las inversiones abarcan matrices de audio espacial, seguimiento multicámara y encuadre automatizado de contenido que se integran con las principales plataformas de colaboración.[1]Fuente: Extron, "Extron y Microsoft Teams," extron.com La educación refleja esta demanda con captura de conferencias, transmisión en campus y gestión de dispositivos que apoyan las aulas mixtas. El mercado de sistemas audiovisuales profesionales se beneficia porque las empresas prefieren soluciones certificadas y completamente gestionadas que se integran en las políticas de TI existentes. Los ciclos de renovación rápida son impulsados por los indicadores de experiencia del empleado, lo que genera hojas de ruta de adquisición plurianuales. Como resultado, la interoperabilidad de plataformas y los paneles de control en la nube han emergido como diferenciadores críticos para los proveedores.
Despliegues de LED en Comercios Experienciales y Recintos Públicos
Las cadenas minoristas están convirtiendo sus tiendas en recintos de medios inmersivos donde los LED de paso fino ofrecen narrativa de marca, orientación y promociones en tiempo real. El despliegue nacional de señalización de USD 11 millones de Scheels subraya la intensidad de capital y la escala.[2]Fuente: Chain Store Age, "Scheels en un Despliegue de Señalización Digital de USD 11 Millones," chainstoreage.com Los edificios públicos y los centros de transporte están instalando pantallas similares para gestionar el flujo de pasajeros y los mensajes de seguridad. La gestión centralizada de contenidos permite a los operadores sincronizar campañas entre regiones mientras adaptan el idioma local y las ofertas. El mercado de sistemas audiovisuales profesionales se ve reforzado porque el hardware de pantallas ahora se entrega con análisis integrados que alimentan las herramientas de CRM de los minoristas. Las crecientes expectativas de afluencia de clientes mantienen elevada la demanda de LED a pesar del gasto minorista cíclico.
Recuperación de Eventos Presenciales e Híbridos tras la Pandemia
Las ferias comerciales, los conciertos y los ayuntamientos corporativos ahora atienden simultáneamente a audiencias presenciales y virtuales, lo que requiere cámaras de calidad de transmisión, consolas de mezcla y codificadores de transmisión de baja latencia. La asistencia a NAB 2025 superó los 55.000 participantes, lo que señala la renovada confianza de los expositores.[3]Fuente: AV Network, "Pro AV 2025: ¿Qué está de moda?" avnetwork.com Las instalaciones permanentes reemplazan el equipo de alquiler a medida que los recintos se protegen contra futuras interrupciones. Los organizadores de eventos priorizan infraestructuras flexibles que se reconfiguran entre espectáculos de plena capacidad y pequeños seminarios híbridos. En consecuencia, el mercado de sistemas audiovisuales profesionales registra pedidos sostenidos de conmutadores de producción escalables y entrega de contenido en la nube.
Migración hacia Arquitecturas de Audiovisual sobre IP
Las empresas están pasando del cableado punto a punto hacia el transporte de audio y video basado en Ethernet que circula sobre los conmutadores existentes.[4]Fuente: AVIXA, "Guía de Audiovisual sobre IP," avixa.org Estándares como IPMX y Dante aceleran la interoperabilidad entre múltiples proveedores, reduciendo la dependencia exclusiva y permitiendo actualizaciones por fases. Los beneficios incluyen enrutamiento dinámico, monitoreo remoto y simplificación de adiciones, traslados y cambios que reducen el costo total de propiedad durante la vida útil del sistema. El cambio favorece a los proveedores con experiencia en ingeniería de redes y hojas de ruta de firmware seguras. A largo plazo, se espera que las licencias de software y las suscripciones de análisis vinculadas a los puntos finales de audiovisual sobre IP superen los márgenes de hardware puro en todo el mercado de sistemas audiovisuales profesionales.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto costo total de propiedad y costos de cumplimiento normativo | -0.8% | Global, intenso en industrias reguladas | Mediano plazo (2-4 años) |
| Volatilidad en la cadena de suministro de semiconductores y pantallas | -0.6% | Global, producción concentrada en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Primas de ciberseguros en redes audiovisuales | -0.3% | América del Norte y Europa, en expansión mundial | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada e inflación salarial | -0.7% | Global, grave en economías desarrolladas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad y Costos de Cumplimiento Normativo
Los mandatos de accesibilidad, ciberseguridad y energía han transformado los cálculos de adquisición. Las normas de la Comisión Federal de Comunicaciones, vigentes a partir de enero de 2027, exigen subtitulado, soporte de lenguaje de señas e interfaces de usuario accesibles dentro de las plataformas de videoconferencia. Los estándares de energía paralelos impulsan a los fabricantes a rediseñar carcasas y fuentes de alimentación con componentes de mayor eficiencia. El cumplimiento normativo añade pruebas, certificación y actualizaciones frecuentes de software, duplicando el gasto durante el ciclo de vida de las implementaciones complejas. Las organizaciones subestiman la formación continua, el monitoreo y la documentación de auditorías, lo que genera sobrecostos presupuestarios que moderan los pedidos a corto plazo en el mercado de sistemas audiovisuales profesionales.
Escasez de Mano de Obra Calificada e Inflación Salarial
Los equipos de instalación y servicio deben ahora combinar diseño audiovisual, ingeniería de redes y ciberseguridad. El grupo de talentos no ha seguido el ritmo; el salario promedio de los técnicos audiovisuales en Estados Unidos ascendió a USD 59.260 en 2024, superando los promedios ocupacionales generales. Los plazos de los proyectos se extienden mientras los integradores buscan programadores certificados en Dante e ingenieros de campo con conocimientos de TI. Las empresas invierten en academias internas y certificaciones patrocinadas por proveedores, pero los períodos de incorporación alargan los calendarios de entrega. La escasez persistente restringe la velocidad de despliegue, ralentizando el reconocimiento de ingresos en todo el mercado de sistemas audiovisuales profesionales a pesar de una demanda saludable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
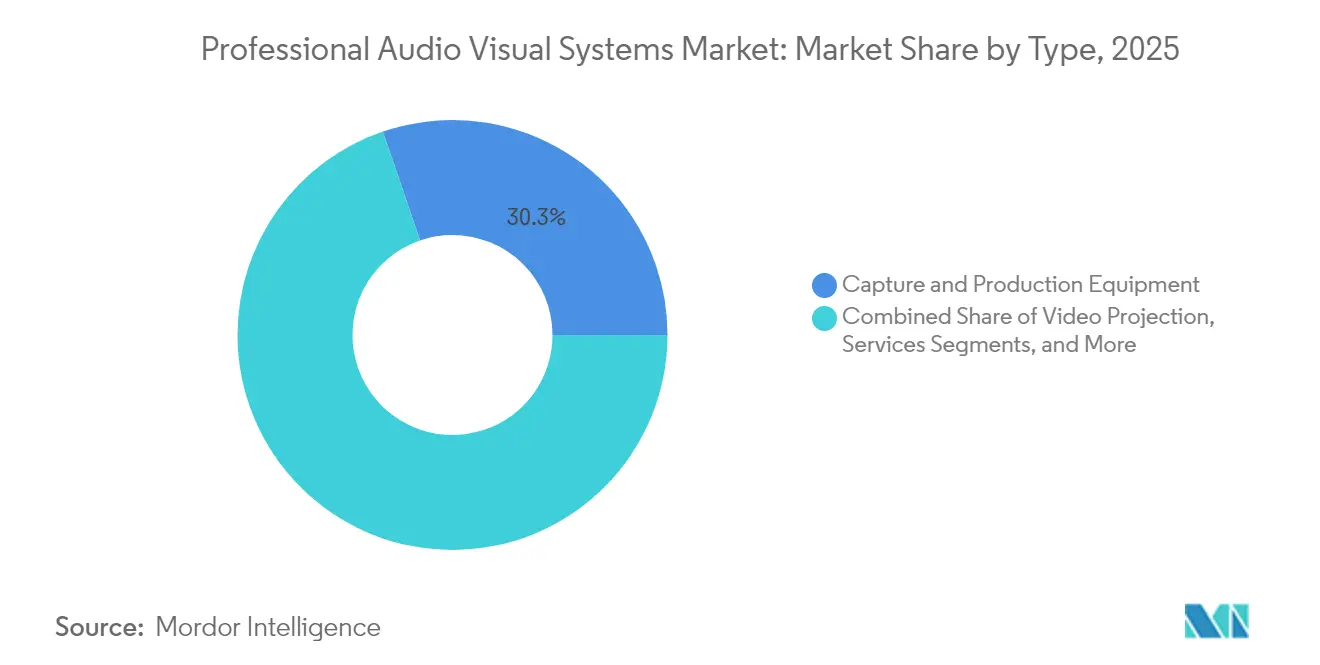
El Dominio de la Captura de Contenido se Encuentra con el Impulso de la TransmisiónEl mercado de sistemas audiovisuales profesionales registró una participación líder del 30,25% para los Equipos de Captura y Producción en 2025, lo que subraya la importancia otorgada al contenido fuente de alta calidad. Los sistemas de cámara, los controladores PTZ y los conmutadores de producción se democratizan a medida que los estudios corporativos y educativos replican los flujos de trabajo de transmisión. Los modelos de suscripción agrupados que combinan hardware, software y soporte remoto aumentan los ingresos recurrentes anuales para los proveedores. Los Medios de Transmisión, Almacenamiento y Distribución, el segmento de más rápido crecimiento con una CAGR del 5,33%, refleja la demanda de codificadores en la nube escalables y bibliotecas de contenido bajo demanda. El almacenamiento en caché perimetral reduce la latencia para los espectadores dispersos globalmente, convirtiendo los servidores de medios en nodos estratégicos en las discusiones sobre el tamaño del mercado de sistemas audiovisuales profesionales.
La Proyección de Video tradicional mantiene su relevancia para auditorios y lugares de culto, pero cede participación al LED de visión directa en entornos de alta luminosidad. Los Servicios, incluidos el diseño, el monitoreo y los contratos de reparación, crecen a medida que los clientes externalizan la gestión del ciclo de vida. Los tipos emergentes como las pantallas holográficas y la computación espacial siguen siendo de nicho, pero capturan presupuestos de innovación para recintos premium. Cada subsegmento ilustra un cambio en el que la creación de valor migra del hardware aislado hacia ecosistemas integrados que monetizan los análisis y los flujos de trabajo de contenido.


Por Componente:
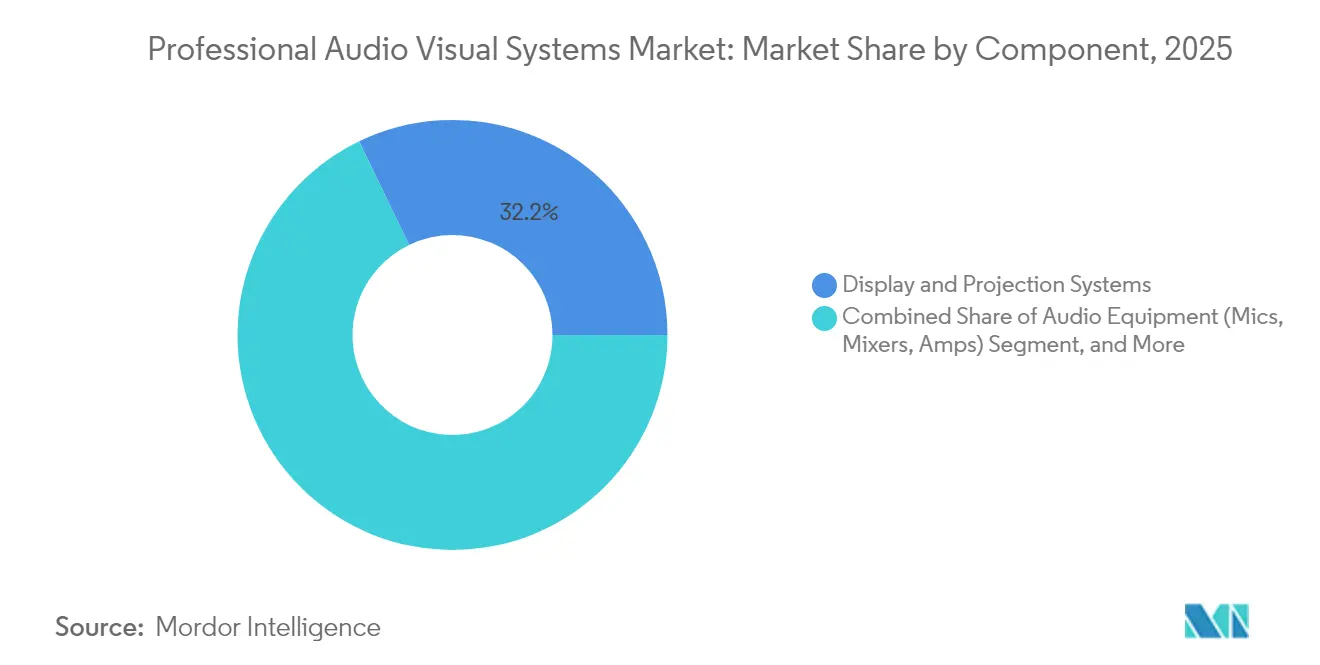
Las Pantallas Lideran Mientras el Audio Inteligente se AceleraLos Sistemas de Visualización y Proyección representaron el 32,15% de los ingresos en 2025 a medida que las empresas reemplazaron los proyectores de lámpara por paneles LED de paso fino y paneles planos interactivos. Se prevé que el tamaño del mercado de sistemas audiovisuales profesionales para este componente mantenga el ritmo de las expansiones de recintos, aunque la presión sobre los márgenes aumenta debido a la comoditización. En respuesta, los fabricantes agrupan software de calibración y paneles de control de energía. Los Equipos de Audio muestran la CAGR más sólida del 5,03% porque el habla inteligible es decisiva para la equidad en las reuniones. Los avances en micrófonos de formación de haz, procesadores de audio espacial y supresión de ruido mediante inteligencia artificial reconfiguran las normas de diseño acústico.
Las unidades de Control y Procesamiento forman el sistema nervioso digital, orquestando fuentes, pantallas, iluminación y gestión de edificios. Las API abiertas permiten a los integradores incorporar datos audiovisuales en los paneles empresariales que rastrean la utilización de salas y el consumo de energía. El Hardware de Almacenamiento y Distribución evoluciona hacia nodos hiperconvergentes que realizan decodificación, grabación y análisis en el perímetro. La convergencia de componentes significa que los futuros hitos de participación en el mercado de sistemas audiovisuales profesionales dependerán menos de los envíos de unidades y más de las tasas de incorporación de software.
Por Vertical de Usuario Final:
La Escala Corporativa se Enfrenta a la Agilidad del Comercio MinoristaLos compradores corporativos mantuvieron una contribución a los ingresos del 32,62% en 2025 a medida que el trabajo híbrido pasó de piloto a permanente. El audio multizona, las cámaras de gran angular y los sensores de ocupación transforman la equidad en las reuniones en una línea base de adquisición. Los sectores financiero y legal exigen cifrado estricto y arquitecturas de conmutación por error, lo que eleva los tamaños promedio de los contratos. En paralelo, el Comercio Minorista ofrece la CAGR más rápida del 4,71% gracias a las etiquetas de precios dinámicas, las estanterías inteligentes y los análisis de compradores que mejoran la conversión de la cesta de compra.
Los Recintos y Eventos asignan capital hacia conmutadores 4K permanentes y transmisión en la nube para protegerse contra las interrupciones de viajes. La Educación invierte en suites de captura de conferencias, mientras que la Sanidad adquiere carros de telemedicina integrados con sistemas de registros médicos electrónicos. Los mandatos gubernamentales sobre comunicaciones de emergencia estimulan el gasto municipal en LED exterior y altavoces de audio para notificación masiva. La diversificación de segmentos protege al mercado de sistemas audiovisuales profesionales contra las desaceleraciones de una sola industria, al tiempo que recompensa a los integradores que dominan el cumplimiento normativo específico del sector.
Análisis Geográfico
Mercado de Sistemas Profesionales de Audio Visual en Asia-Pacífico
Asia-Pacífico ostenta la mayor participación del 29,55% y una CAGR líder del 5,78%, impulsada por megaproyectos en transporte, hospitalidad y ciudades inteligentes. Las políticas nacionales de digitalización canalizan fondos hacia redes universitarias y aulas inmersivas en China, India e Indonesia. Los clústeres de fabricación local comprimen los plazos de entrega y las estructuras de costos, lo que permite una rápida adopción de LED de nueva generación y procesamiento con inteligencia artificial. Japón y Corea del Sur complementan el volumen con avances en investigación y desarrollo en el envasado de micro-LED y la inteligencia artificial de voz, mejorando la competitividad exportadora. Los integradores consolidados forjan empresas conjuntas para navegar la diversidad regional de adquisiciones e idiomas, una táctica que amplía la presencia en el mercado de sistemas profesionales de audio visual.
Mercado de Sistemas Profesionales de Audio Visual en América del Norte
América del Norte registra actualizaciones constantes ancladas en mandatos de accesibilidad y la normalización del trabajo híbrido. La norma de subtitulado de la FCC multiplica la demanda de motores de transcripción con inteligencia artificial y elementos de interfaz de usuario adaptativa. Las empresas revisan los ciclos de renovación cada tres a cinco años para mantener la paridad entre las experiencias en la oficina y en remoto. Canadá impulsa el dinamismo del mercado mediante inversiones en estudios de transmisión e infraestructura de educación a distancia en territorios dispersos. Los centros maquiladores de México adoptan AV sobre IP para coordinar cadenas de suministro transfronterizas, manteniendo a la región como parte integral del mercado de sistemas profesionales de audio visual.
Mercado de Sistemas Profesionales de Audio Visual en Europa
Europa avanza respaldada por la legislación de sostenibilidad que exige un menor consumo energético y un diseño de economía circular. Alemania y Francia priorizan los gabinetes de enfriamiento pasivo y el firmware que programa modos de bajo consumo. El Reino Unido acelera la adopción de análisis con inteligencia artificial en centros de transporte para gestionar la densidad de pasajeros. Los países de Europa del Este destinan fondos de recuperación a la modernización de teatros cívicos y universidades regionales. Las leyes paneuropeas de privacidad de datos elevan el control seguro en la nube como ventaja competitiva entre los proveedores, configurando las políticas de adquisición en todo el mercado de sistemas profesionales de audio visual.

Panorama regulatorio
Los sistemas de AV profesionales vendidos para uso empresarial, educativo, minorista y en recintos deben cumplir con los requisitos de seguridad de producto y compatibilidad electromagnética en los principales mercados. En materia de seguridad, la norma IEC 62368-1 es una referencia central para el diseño basado en riesgo de equipos de audio/video y TIC, y determina las pruebas de certificación y la documentación de los fabricantes originales y las marcas privadas. En materia de EMC, el acceso al mercado de la UE sigue rigiéndose por la Directiva EMC (2014/30/UE), mientras que Gran Bretaña mantiene requisitos paralelos bajo las Electromagnetic Compatibility Regulations 2016. Las actualizaciones en las normas de emisión multimedia, incluyendo la prEN IEC 55032:2026 y publicaciones relacionadas de la IEC sobre EMC, refuerzan la necesidad de prácticas conformes de blindaje, filtrado y diseño de firmware para los puntos finales conectados en red.
La política también está orientando las adquisiciones hacia la accesibilidad, la seguridad y la sostenibilidad. En Estados Unidos, la FCC estableció el 17 de agosto de 2026 como fecha de cumplimiento para los requisitos de configuración de visualización de subtítulos cerrados, elevando el estándar para controles de subtítulos fácilmente accesibles en flujos de trabajo de videoconferencia y visualización utilizados en entornos profesionales. La FCC también endureció las vías de Autorización de Equipos vinculadas a la seguridad de la cadena de suministro de comunicaciones, incluyendo límites al uso de la Declaración de Conformidad del Proveedor para ciertos equipos a partir de diciembre de 2025, con orientación adicional publicada en enero de 2026. En Europa, el Reglamento de Ecodiseño para Productos Sostenibles (UE) 2024/1781 amplía el marco de durabilidad, reparabilidad e información del producto, y la Comisión Europea delineó disposiciones de transición hasta el 31 de diciembre de 2026 para varios grupos de productos previamente cubiertos por la Directiva de Ecodiseño. Esto impulsa a los proveedores de AV a formalizar hojas de ruta de cumplimiento en circularidad y aspectos energéticos junto con las mejoras de rendimiento.
Análisis de la cadena de valor
La cadena de valor de AV profesional comienza con componentes ascendentes, incluyendo semiconductores, sensores, ópticas, conectores y cableado, fuentes de alimentación y elementos de pantalla LED/LCD, antes de pasar a la fabricación OEM/ODM y al desarrollo de software para control, colaboración y gestión de dispositivos. La distribución generalmente se realiza a través de distribuidores autorizados y revendedores especializados, mientras que los integradores de sistemas (por ejemplo, AVI-SPL, Diversified y AVI Systems) sirven como la principal vía de acceso al mercado empresarial, educativo, minorista y de recintos mediante el diseño, la instalación, la puesta en marcha y el soporte continuo. A lo largo del período de estudio, el valor se ha desplazado hacia el control definido por software, el transporte de AV sobre IP, el análisis de datos y las operaciones remotas, lo que aumenta la importancia de las certificaciones de interoperabilidad y la gestión segura del ciclo de vida del firmware.
La dinámica intermedia y descendente se está reconfigurando mediante alianzas de ecosistema y servicios gestionados en la nube. Las alianzas multiproveedor y los paquetes de salas certificadas vinculan pantallas, audio, cámaras y flujos de trabajo de colaboración, incluyendo PPDS con Shure, y Barco ampliando los paquetes certificados con socios como Sennheiser, Logitech y Huddly. Las alianzas de infraestructura también respaldan las implementaciones de AV sobre IP, como NETGEAR con Riedel alineando conmutación y procesamiento. Las plataformas en la nube están integrando las carteras de hardware en operaciones unificadas de monitoreo y suscripción, como lo ilustra Legrand AV al ampliar las conexiones de marcas como Vaddio, Luxul, Da-Lite y C2G a la plataforma en la nube Xyte. En el lado de las restricciones, la cadena sigue expuesta a la disponibilidad de componentes y a las medidas comerciales, incluidas las presiones de costos y plazos de entrega relacionadas con los aranceles de 2025 en pantallas, proyectores, procesadores de audio y conectividad. Esto ha acelerado la búsqueda de fuentes alternativas, ha fomentado la acumulación de inventario cuando es factible, y ha respaldado la diversificación geográfica del ensamblaje y las adquisiciones.
Panorama Competitivo
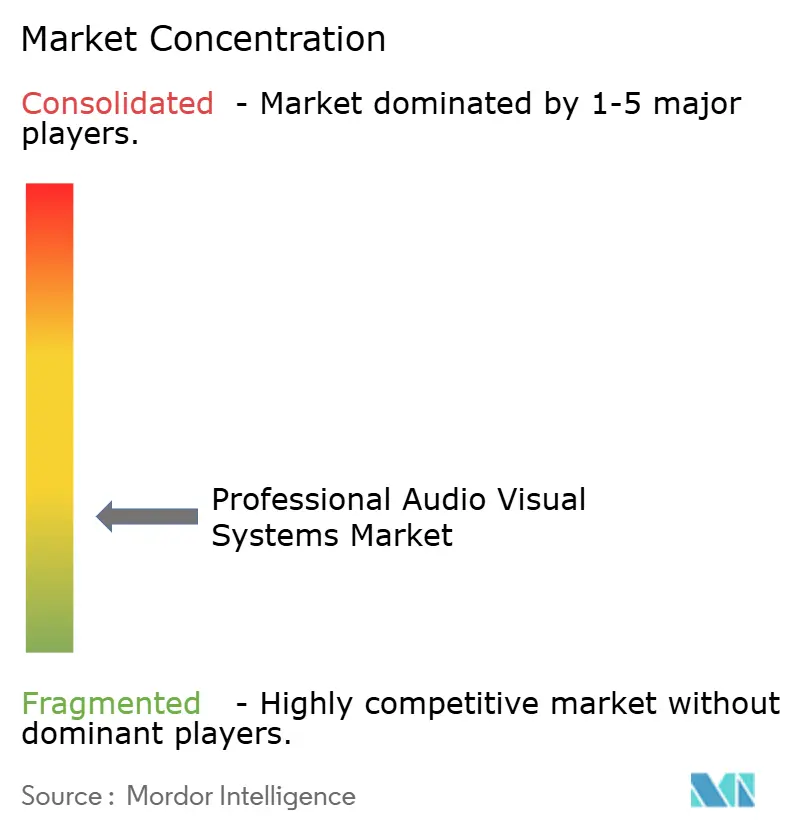
La competencia es moderada y tiende hacia la consolidación. Acuity Brands finalizó una adquisición de QSC por USD 1.215 millones en enero de 2025, con el objetivo de fusionar iluminación, controles y la plataforma en la nube Q-SYS en una oferta unificada de edificios inteligentes. La escala permite aprovechar los costos en el abastecimiento de silicio y acelera la ejecución de la hoja de ruta. Los grandes integradores como AVI-SPL y Diversified amplían su alcance global mediante adquisiciones regionales, expandiendo las rentas de servicios gestionados y fortaleciendo las relaciones con clientes multinacionales.
La diferenciación está pasando del hardware propietario hacia la extensibilidad del software, el cumplimiento de la ciberseguridad y los diagnósticos impulsados por inteligencia artificial. Los proveedores incorporan algoritmos de aprendizaje automático que predicen fallos en amplificadores o el uso incorrecto de micrófonos, reduciendo el tiempo de inactividad y las llamadas de servicio. Los proveedores capaces de demostrar bajas emisiones totales durante el ciclo de vida del producto ganan terreno en Europa y partes de Asia-Pacífico a medida que los informes de sostenibilidad se endurecen. El mercado de sistemas audiovisuales profesionales favorece las carteras de marcas que abarcan captura, procesamiento, visualización y análisis, lo que permite el cumplimiento de pedidos de un solo proveedor para licitaciones complejas.
Los disruptores de nicho explotan arquitecturas nativas en la nube y precios de suscripción que reemplazan el gasto de capital por el gasto operativo. Sus plataformas integran API para la gestión de instalaciones y sensores de IoT, convirtiendo los puntos finales audiovisuales en narradores de datos. Los fabricantes establecidos responden con SDK abiertos y ecosistemas de mercado, lo que señala un cambio hacia la innovación colaborativa. A mediano plazo, se espera que la participación de los ingresos por software crezca más rápido que el hardware, alterando las métricas de valoración de las empresas cotizadas en la industria de sistemas audiovisuales profesionales.
Líderes de la Industria de Sistemas Audiovisuales Profesionales
AVI-SPL Inc.
Diversified
AVI Systems Inc.
Solotech Inc.
Kinly BV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Profesionales de Audio Visual
- AVI-SPL Inc.
- Diversified
- AVI Systems Inc.
- Ford Audio-Video LLC
- CCS Presentation Systems Inc.
- Solutionz Inc.
- Electrosonic Group
- Solotech Inc.
- Conference Technologies Inc.
- Vistacom Inc.
- Kinly BV
- Vega Global
- IDNS Ltd.
- Ricoh USA Inc.
- Midwich Group plc
- Wesco Anixter Inc.
- Audinate Group Ltd.
- NMK Electronics Enterprises
- Qvest Group
- ACTLD SA
- Almo Professional A/V (Exertis Almo)
- ClearOne Inc.
- Kramer Electronics Ltd.

Oportunidades de mercado y perspectivas futuras
Sigue existiendo un amplio espacio en blanco en la interoperabilidad basada en estándares y en la implementación práctica de AV sobre IP en entornos multiproveedor, particularmente cuando los compradores desean evitar la dependencia de un único ecosistema. En junio de 2026, AIMS lanzó formalmente IPMX como un estándar certificable para la interoperabilidad entre cualquier proveedor en ISE 2026, lo que estableció una vía de certificación más clara para los fabricantes y una base de diseño más modular para los integradores que construyen sistemas de distribución de video en red, control y colaboración. Esa dirección respalda oportunidades para los proveedores que empaquetan puntos finales alineados con IPMX con gestión reforzada en seguridad, y para los integradores que estandarizan plantillas de implementación entre sitios manteniendo la flexibilidad de elección de proveedor.
Las operaciones basadas en servicios y la accesibilidad habilitada por IA también ofrecen una vía de monetización vinculada a los requisitos de cumplimiento y a la gobernanza del trabajo híbrido por parte de TI. La fecha límite de accesibilidad de la FCC para la configuración de visualización de subtítulos cerrados (17 de agosto de 2026) y la migración continua del procesamiento de AV a la nube y a redes IP aumentan la demanda de características de software como controles de transcripción/subtítulos, configuraciones de sala basadas en políticas y monitoreo centralizado de dispositivos. La actividad del mercado en torno a estos temas es visible en los encuentros del sector, incluyendo el informe de AVIXA de que InfoComm 2026 en Las Vegas atrajo a 28.132 asistentes verificados de 94 países, con una programación centrada en la colaboración impulsada por IA y la transformación del lugar de trabajo. Esto refuerza el enfoque de los compradores en características de IA utilizables y operaciones gestionadas. Para los proveedores e integradores, esto respalda la generación de ingresos recurrentes mediante la gestión remota, los servicios de actualización alineados con la ciberseguridad y los marcos de experiencia laboral basados en resultados que van más allá de los ciclos únicos de renovación de hardware.
Recent Industry Developments in Mercado de Sistemas Profesionales de Audio Visual
- Junio de 2026: AVI-SPL lanzó Servicios Empresariales Gestionados ampliados que abarcan plataformas de colaboración, servicios de voz, espacios de reuniones y señalización digital. El movimiento fortalece los ingresos recurrentes y posiciona al integrador para clientes empresariales que estandarizan las operaciones globales de colaboración y señalización bajo modelos de servicio gestionados por TI.
- Abril de 2026: Diversified anunció una colaboración estratégica con Comcast Technology Solutions para respaldar la expansión de un Centro de Operaciones de Transmisión global en la instalación de Comcast en Dry Creek, Colorado, construido en torno a la infraestructura IP SMPTE ST 2110. El proyecto subraya la convergencia entre la ingeniería de transmisión y la integración de AV profesional, elevando la demanda de capacidades de diseño, puesta en marcha y soporte operativo continuo basadas en IP.
- Enero de 2025: Acuity Brands completó su adquisición de QSC por 1.215 millones de USD, incorporando el audio, video y control gestionables en la nube de Q-SYS a su Intelligent Spaces Group. La combinación amplía la profundidad de la plataforma de edificios inteligentes y aumenta la presión competitiva sobre integradores y fabricantes para ofrecer control unificado, análisis de datos y software de ciclo de vida en sistemas de AV, iluminación y edificios.


Mercado de Sistemas Profesionales de Audio Visual Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los sistemas audiovisuales profesionales vendidos e implementados para uso empresarial e institucional, donde el equipo de audio, video, control y distribución trabaja en conjunto para presentar, comunicar o transmitir contenido en recintos e instalaciones.
Exclusiones del alcance: excluimos los dispositivos de AV exclusivamente para consumo destinados principalmente al entretenimiento en el hogar y a casos de uso personal informal.
Descripción general de la segmentación
- Por Tipo
- Equipos de Captura y Producción
- Proyección de Video
- Medios de Transmisión, Almacenamiento y Distribución
- Servicios
- Otros Tipos
- Por Componente
- Equipos de Audio (Micrófonos, Mezcladoras, Amplificadores)
- Sistemas de Visualización y Proyección
- Control y Procesamiento
- Hardware de Almacenamiento y Distribución
- Por Vertical de Usuario Final
- Corporativo
- Recintos y Eventos
- Comercio Minorista
- Medios de Comunicación y Entretenimiento
- Educación
- Gobierno
- Sanidad
- Otros Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza delimitando los límites del producto y la implementación, y luego recopilando señales públicas que muestran de dónde proviene la demanda. Nos basamos en conjuntos de datos de la Oficina del Censo de EE. UU. y la Oficina de Estadísticas Laborales, indicadores de la Unión Internacional de Telecomunicaciones, series macroeconómicas del Banco Mundial y estadísticas comerciales de UN Comtrade para las categorías de electrónica relevantes.
Para mantener el modelo de mercado realista, también revisamos informes anuales de empresas, presentaciones a inversionistas, transcripciones de resultados y coberturas de prensa creíbles que describen carteras de proyectos, plazos de pedidos y movimientos de precios. Las bases de datos de patentes y las referencias relacionadas con estándares se utilizan para comprender qué cambios tecnológicos se comercializan más rápido (por ejemplo, flujos de trabajo más nuevos de videoconferencia y señalización). Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes para verificar las divisiones de ingresos y los supuestos de combinación de productos. Estas fuentes son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales que impulsan el total en mayor medida, especialmente los ciclos de implementación, la dirección de los precios y qué cuentan los compradores como un sistema de AV profesional completo frente al gasto en TI adyacente. Hablamos con una combinación de expertos del lado de fabricantes originales y componentes, distribuidores e integradores, y usuarios finales de los sectores corporativo, educativo, sanitario, minorista y de recintos, y validamos los patrones en APAC, EMEA y las Américas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos ejecutivos: 21% | APAC: 41% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% | EMEA: 36% |
| Actores más pequeños: 22% | Gerentes: 51% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los grupos de demanda macro se reconstruyen a partir de la actividad de implementación profesional y luego se filtran hacia el gasto relevante para AV utilizando factores de penetración y combinación. Para reducir el conteo excesivo, los totales se corroboran con verificaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados multiplicados por volúmenes de unidades para las líneas de equipos clave, junto con verificaciones de canal con integradores y distribuidores.
Los insumos se eligen porque se vinculan estrechamente con los desencadenantes de compra en este mercado, y pueden rastrearse de manera consistente en el tiempo. El modelo utiliza indicadores como la actividad de espacio comercial nuevo y de renovación, la intensidad de adopción de la colaboración corporativa (salas de reuniones y espacios de capacitación), los ciclos de actualización de eventos y recintos, los presupuestos de modernización de instalaciones educativas y gubernamentales, y variables de cambio tecnológico como la combinación de pantallas y proyectores y los intervalos típicos de renovación. Cuando aparecen brechas de cobertura en las consolidaciones de proveedores, aplicamos factores de ajuste conservadores que luego se prueban en entrevistas antes de incorporarlos al total final.
Para la previsión, se aplica un análisis de escenarios en torno a una visión central, respaldado por una regresión multivariante simple sobre los principales impulsores de la demanda, de modo que los cambios anuales se mantengan vinculados a la actividad real. Los supuestos sobre la progresión de precios y los cambios de combinación se actualizan con aportes de expertos para que la previsión refleje el movimiento esperado en la participación de servicios, el valor de control y procesamiento, y las implementaciones de videoconferencia y señalización.
Validación de datos y ciclo de actualización
La validación se realiza comparando el resultado del modelo con múltiples señales independientes, y luego verificando si la dirección tiene sentido a nivel regional. Cuando el total del mercado se mueve más rápido de lo esperado, los impulsores se rastrean hasta las variables que cambiaron, y los supuestos se revisan en un segundo análisis antes de la aprobación final.
Si se encuentra una gran variación, se activan llamadas de seguimiento con el grupo de encuestados más relevante, como integradores para el momento de los proyectos o usuarios finales para el comportamiento de renovación. Los informes se actualizan anualmente, y se completan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda o los precios. Antes de la entrega, se realiza una nueva actualización para que los clientes reciban la visión más reciente alineada con el corte de datos actual.
Comparación del dimensionamiento del mercado de sistemas audiovisuales profesionales de Mordor Intelligence con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para los sistemas audiovisuales profesionales no siempre significan que el panorama de la demanda haya cambiado, porque los estudios pueden contar diferentes combinaciones de productos, usar diferentes cortes anuales o mezclar servicios y hardware de diferentes maneras. La tabla comparativa ayuda a mostrar cómo estas decisiones de alcance y calendario crean diferencias visibles en las cifras.
Las diferencias clave suelen provenir de qué se considera un sistema de AV profesional frente al equipo de TI y de consumo adyacente, y de cómo se manejan los cambios de precios y combinación a medida que la adopción se desplaza hacia flujos de trabajo más nuevos de videoconferencia, señalización y control. El momento de la conversión de divisas, el uso de un escenario agresivo frente a uno base, y la frecuencia con la que se actualizan los supuestos también pueden cambiar el tamaño de mercado declarado para el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 308,23 mil millones de USD (2026) | |
| Consultora Global A | 282,60 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de previsión más larga, y su descripción de alcance sugiere una agrupación más amplia de plataformas de software y herramientas de videoconferencia que puede superponerse con el gasto general en TI empresarial. |
| Editorial Sectorial B | 253,54 mil millones de USD (2024) | Presenta una visión de 2024 y agrupa hardware, software y servicios junto con enfoques de tecnología y resolución, lo que puede desplazar el valor entre los sistemas de AV y las compras circundantes de redes y computación según lo que se cuente. |
La tabla apunta más a un efecto de corte anual y de alcance que a un desacuerdo sobre la dirección de la demanda, y en el modelo de Mordor Intelligence el valor contabilizado está vinculado a las implementaciones profesionales en pantallas y proyección, audio, control y procesamiento, y componentes de distribución, en lugar de a pilas de TI empresariales más amplias. Con verificaciones que vinculan las estimaciones con los ciclos de implementación, la combinación y el movimiento realista de precios, el total final sigue siendo más fácil de rastrear y repetir cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas audiovisuales profesionales en 2026?
El tamaño del mercado de sistemas audiovisuales profesionales es de USD 308,23 mil millones en 2026.
¿Cuál es la tasa de crecimiento esperada hasta 2031?
Se proyecta que los ingresos totales avancen a una CAGR del 4,42%, alcanzando USD 382,74 mil millones en 2031.
¿Qué región lidera el gasto en soluciones audiovisuales profesionales?
Asia-Pacífico ostenta la mayor participación en el gasto con el 29,55% y también registra la CAGR más rápida del 5,78%.
¿Qué tipo de producto genera más ingresos?
Los Equipos de Captura y Producción lideran con una participación en los ingresos del 30,25%, lo que refleja el auge en la creación de contenido.
Última actualización de la página el:


