
Tamaño y Participación del Mercado de Poliestireno Expandido (EPS) de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
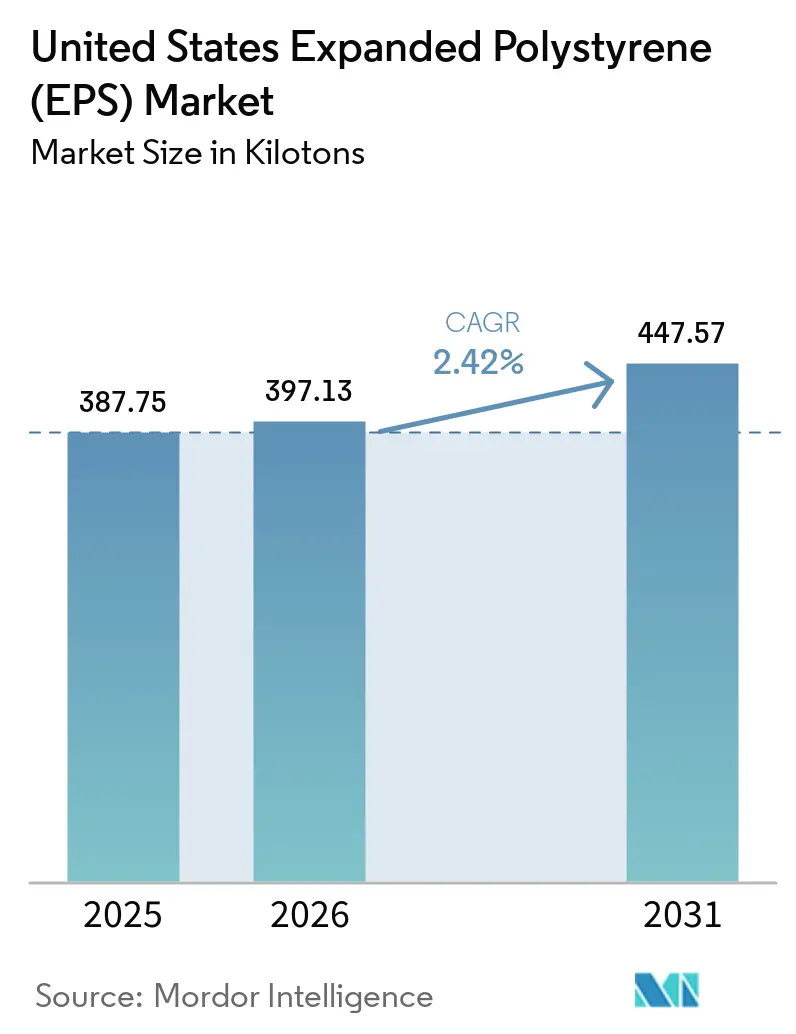
| Tamaño del mercado en el año base (2025) | 387.75 kilotones |
| Volumen del Mercado (2026) | 397.13 kilotones |
| Volumen del Mercado (2031) | 447.57 kilotones |
| Tasa de crecimiento (2026 - 2031) | 2.42 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliestireno Expandido (EPS) de Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Poliestireno Expandido de Estados Unidos será de 387,75 kilotoneladas en 2025, 397,13 kilotoneladas en 2026, y alcanzará 447,57 kilotoneladas en 2031, creciendo a una CAGR del 2,42% de 2026 a 2031. Los mandatos federales de eficiencia energética que incorporan espuma rígida en paredes y techos, el crecimiento continuo del geoespuma para obras civiles y los crecientes requisitos de logística de cadena de frío sustentan ganancias de volumen constantes, incluso cuando las prohibiciones estatales sobre artículos de uso único para alimentos eliminan grandes bloques de demanda de embalaje. La rápida expansión de fábricas de semiconductores y centros de datos está impulsando el consumo de geoespuma bajo losas, mientras que un crédito fiscal federal del 30% para aislamiento fomenta la actividad de renovación en los 80 millones de viviendas unifamiliares anteriores al año 2000 del país. Al mismo tiempo, las prohibiciones en el sector de servicios de alimentos en California, Nueva York, Washington, Oregón y Delaware han eliminado aproximadamente el 25% de los volúmenes de EPS desechable desde 2022, lo que obliga a los productores a orientarse hacia nichos de mayor valor en construcción y cadena de frío. Los proveedores de resina están invirtiendo 185 millones de USD en capacidad de contenido reciclado para cumplir con los mínimos próximos de California, lo que indica que las credenciales de circularidad darán forma a las decisiones de pedido de moldeadores y propietarios de marcas aguas abajo.
Conclusiones Clave del Informe
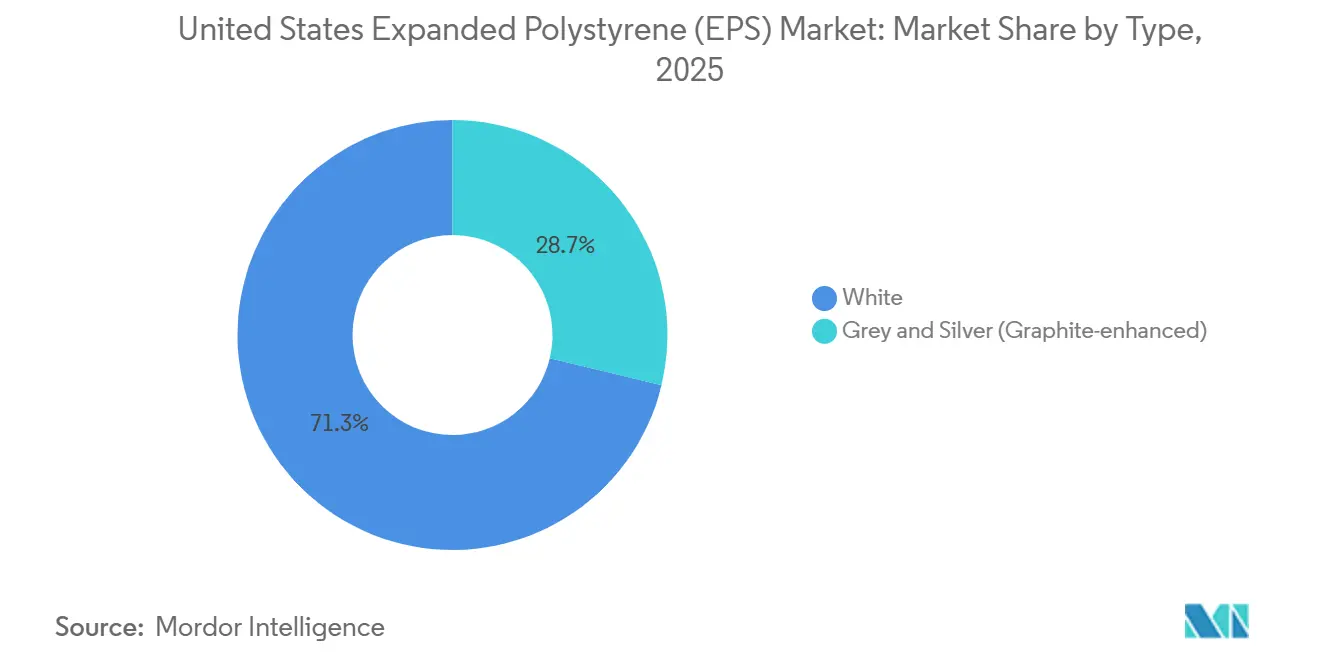
- Por tipo, los grados blancos representaron el 71,25% de la participación del mercado de poliestireno expandible en 2025, mientras que los grados mejorados con grafito avanzan a una CAGR del 3,71% de 2026 a 2031.
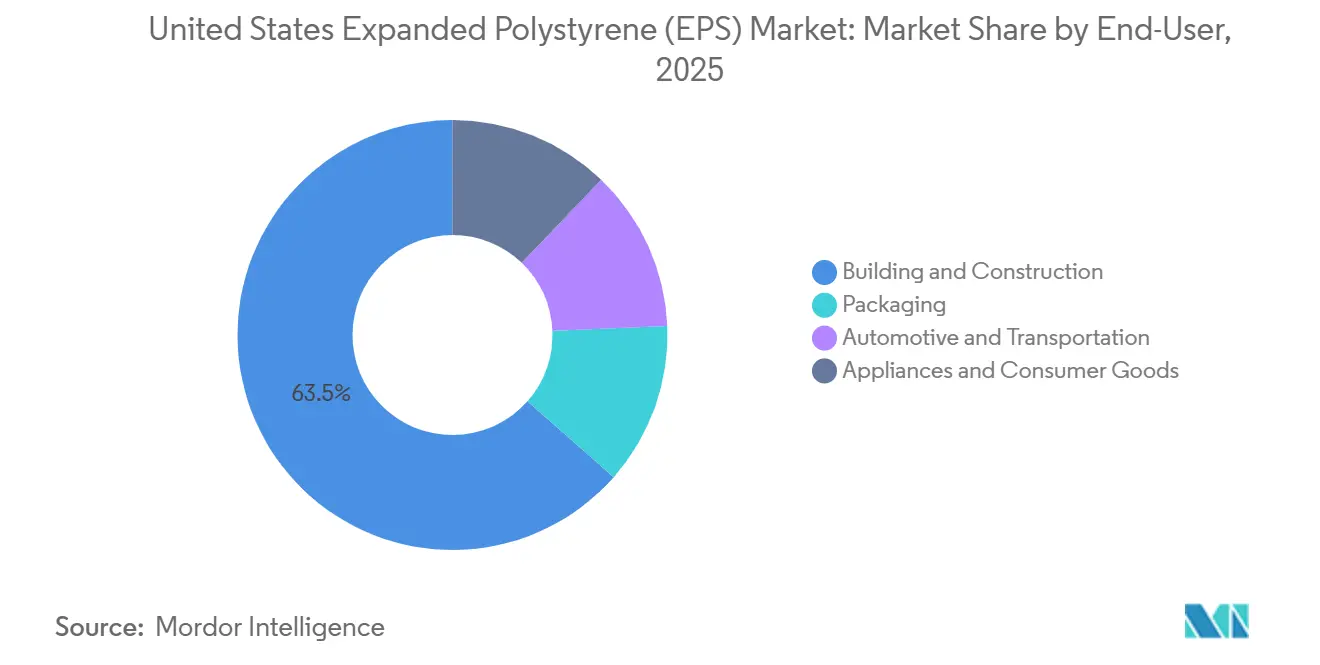
- Por usuario final, la construcción y edificación lideró con una participación de ingresos del 63,50% en 2025, mientras que se prevé que el embalaje registre la CAGR más rápida del 3,18% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Poliestireno Expandido (EPS) de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge del aislamiento liderado por la construcción | +0.8% | A nivel nacional, zonas climáticas 4-8 | Mediano plazo (2-4 años) |
| Expansión de la cadena de frío del comercio electrónico | +0.6% | Concentraciones metropolitanas con centros farmacéuticos | Corto plazo (≤ 2 años) |
| Códigos federales de eficiencia energética | +0.5% | Estados del Noreste y del Pacífico | Largo plazo (≥ 4 años) |
| Geoespuma en obras civiles resilientes al clima | +0.3% | Costa del Golfo, Grandes Lagos | Mediano plazo (2-4 años) |
| Paneles de vivienda de EPS-grafito impresos en 3D | +0.2% | Proyectos piloto en Texas, Virginia y California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Aislamiento Liderado por la Construcción
Un crédito fiscal federal del 30% sobre el aislamiento, con un límite de 1.200 USD por hogar hasta 2032, ha acelerado las renovaciones de áticos, paredes y sótanos en el parque de viviendas anterior al año 2000, desbloqueando nuevas toneladas para el mercado de poliestireno expandible[1]Departamento de Energía de EE. UU., "Créditos Fiscales de la Ley de Reducción de la Inflación," doe.gov. El Código Internacional de Conservación de Energía 2024 y la norma ASHRAE 90.1-2022 endurecieron los límites del factor U para paredes con estructura de acero, exigiendo efectivamente capas de aislamiento continuo donde el EPS ofrece R-4 por pulgada a costos instalados inferiores a 0,50 USD por pie de tablero[2]Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado, "Norma 90.1-2022," ashrae.org. Aunque los inicios de construcción de viviendas en 2025 cayeron un 6% interanual, el valor de la construcción no residencial se disparó por los megaproyectos de semiconductores y centros de datos, cada uno de los cuales especifica geoespuma de alto volumen para reducir el asentamiento en suelos blandos. El Laboratorio Nacional de Energías Renovables estima que el área de piso residencial crecerá un 38% y el área de piso comercial un 37% para 2050, asegurando una trayectoria de varias décadas para la demanda de espuma rígida. Los contratistas en regiones frías están migrando hacia EPS de grafito, que aumenta el valor R entre un 20 y un 30%, lo que permite paneles más delgados que reducen los costos de madera y liberan espacio interior.
Explosión de la Demanda en la Cadena de Frío del Comercio Electrónico
Los proveedores de logística controlada por temperatura dependen de los contenedores de EPS que mantienen entre 2 °C y 8 °C durante hasta 72 horas a costos de entrega entre un 40 y un 60% inferiores a los paneles aislados al vacío, una ventaja considerable que sostiene los volúmenes de embalaje en el mercado de poliestireno expandible. FedEx Temp-Assure y UPS Temperature True ampliaron la cobertura a más de 200 áreas metropolitanas de EE. UU. en 2025, incorporando circuitos de devolución de enfriadores en centros de consolidación para densificación y reutilización. El brazo de comestibles de Amazon continúa desplegando cajas de EPS a nivel nacional, aunque los proyectos piloto de enfriadores de papel compuesto en California y Washington ilustran la sensibilidad de las marcas en los estados con prohibiciones activas. La Alianza de Reciclaje de Poliestireno planea aumentar el acceso a la recogida en acera del 32% de la población hasta un 66% para 2030, aunque la contaminación por residuos de alimentos mantiene a la mayoría de los programas municipales al margen. Incluso con estos obstáculos, los transportistas farmacéuticos, de mariscos y de kits de comida consideran el EPS como la mejor opción en términos de costo-rendimiento para la entrega de última milla en 2026.
Códigos Federales de Eficiencia Energética en Edificación
El Departamento de Energía adoptó el Código Internacional de Conservación de Energía 2024 como línea de base para los edificios federales, mientras que la Administración de Servicios Generales ahora exige que todas las nuevas instalaciones cumplan con los estándares de preparación para cero emisiones netas para 2030. Veintidós estados han adoptado o superado estos códigos, impulsando a los constructores hacia espuma rígida exterior en las zonas climáticas 4-8. El EPS tiene ventaja sobre el poliestireno extruido porque carece de agentes de expansión de hidrofluorocarbonos restringidos bajo la Ley de Innovación y Fabricación Americana. Los propietarios aprovechan el incentivo fiscal del 30% para añadir 5 centímetros de EPS a las paredes del sótano, reduciendo las cargas de calefacción hasta un 25% en climas fríos. Los programas estatales en Nueva York, Massachusetts e Illinois añaden reembolsos adicionales, creando incentivos acumulados que mejoran los períodos de recuperación de la inversión a menos de cuatro años para muchas renovaciones.
Creciente Uso de Geoespuma para Obras Civiles Resilientes al Clima
La geoespuma de EPS reduce el estrés vertical sobre subrasantes débiles en un 90% en comparación con el suelo compactado, una propiedad que la Administración Federal de Carreteras ha documentado en más de 20 estados. Un proyecto del Departamento de Transporte de Texas en la Interestatal 10 redujo los costos de construcción en más del 50% y acortó el cronograma en seis meses mediante la sustitución de relleno de concreto por geoespuma. Nueva York, Pensilvania y varias agencias de la Costa del Golfo ahora especifican bloques ligeros bajo los accesos a puentes y muros de contención para combatir el asentamiento y los riesgos futuros de elevación del nivel del mar. La estructura de celda cerrada de la geoespuma resiste los ciclos de congelación y deshielo, otorgándole una ventaja de durabilidad sobre el concreto celular ligero en climas del norte con operaciones intensivas de deshielo. Estos logros en obras civiles mantienen a la geoespuma como un punto brillante dentro del mercado de poliestireno expandible a pesar de los vientos en contra del embalaje.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Sustitutos biodegradables y a base de papel | -0.4% | Centros urbanos costeros | Mediano plazo (2-4 años) |
| Prohibiciones estatales sobre artículos de EPS de uso único para alimentos | -0.7% | CA, NY, WA, OR, DE | Corto plazo (≤ 2 años) |
| Escalada de la tarifa de emisiones de pentano de la Agencia de Protección Ambiental | -0.3% | Centros de resina de la Costa del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitutos Biodegradables y a Base de Papel
El embalaje moldeado de fibra y a base de hongos ahora recubre laptops de Dell y paquetes planos de IKEA, pero los costos siguen siendo entre 2 y 3 veces más altos que el EPS y los plazos de entrega se extienden a dos semanas debido a los ciclos de crecimiento biológico. Footprint International y Huhtamaki han invertido fuertemente en bandejas y recipientes de fibra, apuntando a cadenas de comida rápida que operan en estados con prohibiciones activas. El "Enfriador Más Verde" de papel-almidón de Sigma-Aldrich afirma un rendimiento térmico idéntico al de las paredes de EPS de 3,8 centímetros, aunque los ensayos de campo encontraron fallas por condensación en la humedad de la Costa del Golfo, lo que pone de relieve las brechas de rendimiento en condiciones extremas. Los usos en construcción y geoespuma, donde la resistencia a la humedad y la resistencia a la compresión dominan los criterios de selección, enfrentan una amenaza mínima de estas bioalternativas en 2026.
Prohibiciones Estatales sobre Artículos de EPS de Uso Único para Alimentos
El Proyecto de Ley 54 del Senado de California prohibió los vasos y recipientes de EPS el 1 de enero de 2025, después de que los productores no alcanzaran una tasa de reciclaje del 25%; la aplicación sigue siendo leve, pero los distribuidores están eliminando el inventario para evitar multas futuras. La prohibición de Nueva York ya eliminó 12.000 toneladas de demanda anual, y Washington, Oregón y Delaware siguieron con restricciones similares durante 2024-2025. Dart Container ha reorientado su producción hacia alternativas de papel, pero aún enfrenta presión sobre los ingresos ya que 11 estados tienen eliminaciones pendientes o activas. Las asociaciones de tiendas de conveniencia aconsejan a sus miembros abandonar la espuma mucho antes de las inspecciones, acelerando los cambios de material que repercuten en el mercado de poliestireno expandible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Grados de Grafito Ganan Terreno a Medida que los Códigos Endurecen los Pisos de Valor R
Los grados blancos mantuvieron una participación del 71,25% en el mercado de poliestireno expandible en 2025, anclados por costos cercanos a 0,40-0,50 USD por pie de tablero y versatilidad en embalaje protector, aislamiento bajo rasante y geoespuma. Las versiones mejoradas con grafito ofrecen R-4,7-5 por pulgada, entre un 20 y un 30% más que el blanco, lo que permite a los constructores en las zonas 5-8 cumplir el código con paredes más delgadas, un beneficio que compensa su prima de precio del 10-20%. El Neopor de BASF lidera el suministro, y el participante europeo BEWI informa que su línea gris supera al blanco en aproximadamente un 20%, una brecha que se amplía a medida que bajan las temperaturas.
Se proyecta que el tamaño del mercado de poliestireno expandible vinculado a los grados de grafito crecerá a una CAGR del 3,71% hasta 2031, a medida que la adopción pasa de los techos comerciales a los sistemas de paredes multifamiliares. El EPS blanco seguirá siendo dominante en geoespuma y embalaje estándar donde la resistencia a la compresión, la resistencia a la humedad y el costo de entrega importan más que el valor R. La sustitución de geoespuma en la Interestatal 10 del Departamento de Transporte de Texas ahorró más del 50% frente al concreto, lo que subraya por qué el rendimiento térmico es irrelevante en muchas obras civiles. En el embalaje de cadena de frío, los enfriadores blancos aún superan al grafito en costo incluso cumpliendo los tiempos de retención de 48-72 horas, lo que limita la penetración de los productos premium.


Por Usuario Final: La Construcción Ancla el Volumen Mientras el Embalaje Impulsa el Crecimiento
La construcción y edificación representó el 63,50% del consumo total en 2025, reflejando una profunda penetración en el aislamiento de cimentaciones, sistemas de techos y geoespuma civil. El crédito fiscal del 30%, combinado con los códigos más estrictos del Código Internacional de Conservación de Energía y ASHRAE, mantiene una demanda constante de renovaciones de aislamiento continuo, mientras que la ampliación de las canalizaciones de semiconductores y centros de datos eleva los pedidos de geoespuma bajo las losas de almacenes. Se prevé que el tamaño del mercado de poliestireno expandible para la construcción avance a una CAGR del 2,3% hasta 2031.
Se proyecta que el embalaje se expandirá a una CAGR del 3,18%, la más rápida entre los usuarios finales, incluso después de que las prohibiciones eliminaran una cuarta parte de los volúmenes de espuma de uso único. Los productos farmacéuticos de cadena de frío, los mariscos frescos y los servicios de kits de comida mantienen los libros de pedidos saludables porque los enfriadores de EPS ofrecen el menor costo por litro protegido. En 2025, los programas de logística inversa capturaron aproximadamente 28 millones de enfriadores para densificación, y los proveedores de logística planean duplicar la cobertura para 2030.
Las aplicaciones automotrices utilizan EPS en paneles de puertas y núcleos de parachoques para la absorción de energía, pero el polipropileno expandido, totalmente reciclable y tolerante a temperaturas más altas, continúa ganando participación. Los electrodomésticos y bienes de consumo especifican EPS cuando las normas de eficiencia del Departamento de Energía permiten paredes más gruesas; las próximas reglas de 2029-2030 que fomentan un aislamiento más delgado pueden impulsar cambios limitados hacia espumas de mayor valor R o paneles de vacío.

Análisis Geográfico
Los patrones de adopción regional revelan matices importantes dentro del mercado del poliestireno. El Medio Oeste y el Noreste consumieron juntos más del 45% del tonelaje nacional en 2025, debido a que los inviernos fríos impulsan la demanda de aislamiento continuo, y los estados en las zonas climáticas 5-7 aplican los objetivos de valor R más estrictos. La penetración del EPS de grafito supera el 25% de las ventas de aislamiento de paredes en Minnesota, Wisconsin y el norte del estado de Nueva York, donde los paneles más delgados reducen los volúmenes de madera de encuadre y simplifican los detalles de los marcos de ventanas.
La región del Pacífico representó poco menos del 20% del volumen de 2025, con California representando por sí sola el 12%. Si bien las prohibiciones de artículos de uso alimentario redujeron el embalaje, los códigos de energía del Título 24 requieren un aislamiento sustancial de paredes y techos, lo que respalda el EPS de grado para construcción. El mandato de contenido reciclado de California —30% en 2028— actualmente se aplica solo al embalaje, aunque los productores esperan umbrales similares para los productos de construcción, lo que lleva a los proveedores de resina a invertir en líneas de reciclaje mecánico en Los Ángeles y el Área de la Bahía.
El Sur y el Suroeste consumieron juntos aproximadamente un tercio del tonelaje en 2025, liderados por Texas, Florida y Arizona. El rápido crecimiento de la población sostiene los inicios de construcción de viviendas, y las agencias del DOT son grandes compradores de geoespuma para proyectos de terraplenes y puentes. Sin embargo, los climas más cálidos reducen las cargas de calefacción, por lo que las ganancias en valor R de los grados de grafito son menos atractivas financieramente, lo que mantiene el dominio del EPS blanco. Las plantas de resina de la Costa del Golfo también anclan las cadenas de suministro locales, reforzando una ventaja de costos sobre las espumas extruidas enviadas desde el Medio Oeste.
Análisis de la cadena de valor
La cadena de valor del EPS en Estados Unidos comienza con el suministro upstream de aromáticos y monómero de estireno que alimenta la polimerización en suspensión hasta obtener poliestireno, seguido de los productores de resina de EPS, quienes impregnan las perlas con un agente espumante (comúnmente pentano) y aditivos (incluido grafito para grados de aislamiento con mayor valor R). El material fluye luego hacia moldeadores y fabricantes regionales que preexpanden y moldean las perlas en paneles de aislamiento (comúnmente fabricados según ASTM C578, tal como referencia la EPS Industry Alliance), bloques de geoespuma para obras civiles y embalajes protectores/de cadena de frío; la distribución se realiza a través de distribuidores de materiales de construcción y contratistas para aplicaciones de construcción, y a través de proveedores logísticos con control de temperatura y transportistas para el embalaje de cadena de frío.
Los principales cuellos de botella y desplazamientos de valor agregado se concentran en la etapa downstream, en la recolección, densificación y reprocesamiento de espuma posconsumo, donde la economía del transporte y la aceptación municipal inconsistente han limitado históricamente el suministro de materia prima reciclada. La infraestructura impulsada por la industria se está ampliando, y la Polystyrene Recycling Alliance (PSRA) informó en junio de 2026 que 126 empresas operan 169 instalaciones en 30 estados de EE. UU. (además de emplazamientos canadienses) que procesan o recuperan activamente poliestireno, y la recolección norteamericana de embalajes protectores de EPS alcanzó 206,2 millones de libras en 2024 (un aumento del 22% desde 2022). La recuperación y densificación in situ en centros de distribución y centros de consolidación conectan cada vez más directamente a los usuarios de la cadena de frío con los recicladores, respaldando formulaciones con contenido reciclado que responden a la política estatal y a los requisitos de adquisición de los propietarios de marcas.
Panorama Competitivo
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El mercado de poliestireno expandible de EE. UU. está moderadamente consolidado. Los actores establecidos están solidificando sus posiciones en el mercado invirtiendo en tecnologías de fabricación avanzadas, desarrollando líneas de productos ecológicos y ampliando las capacidades de reciclaje. Al mismo tiempo, los nuevos participantes y las empresas más pequeñas están identificando oportunidades de crecimiento al apuntar a aplicaciones de nicho y ofrecer soluciones especializadas para industrias de usuarios finales específicas. La trayectoria del mercado está siendo influenciada por la creciente adopción de los principios de la economía circular y la creciente demanda de materiales sostenibles en embalaje y construcción.
Sin embargo, las empresas deben abordar varios desafíos. La concentración de las industrias de usuarios finales en los sectores de construcción y embalaje aumenta el poder de negociación de los compradores. Además, la creciente disponibilidad de sustitutos ecológicos intensifica la necesidad de innovación continua de productos y diferenciación. Los requisitos regulatorios más estrictos relacionados con el impacto ambiental y el reciclaje están impulsando a las empresas a adaptar sus carteras de productos y procesos de fabricación. Para tener éxito en este mercado en evolución, las empresas deben equilibrar la innovación, la sostenibilidad y la eficiencia operativa mientras mantienen asociaciones sólidas en toda la cadena de valor.
Líderes de la Industria de Poliestireno Expandido (EPS) de Estados Unidos
Alpek S.A.B. de C.V.
Epsilyte LLC
Dart Container Corp.
NexKemia Petrochemicals Inc.
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más claro se encuentra en soluciones de circularidad verificables que mantengan al EPS en el embalaje de transporte y en aplicaciones protectoras seleccionadas en medio del escrutinio de políticas. PSRA publicó en 2026 evidencia de que el embalaje de transporte de EPS alcanzó una tasa de reciclaje del 31% en Norteamérica y mapeó un amplio ecosistema de procesamiento (incluidas instalaciones que fabrican nuevos embalajes de transporte y otros productos a partir de EPS recuperado), lo que ofrece una base práctica para ampliar programas de circuito cerrado con operadores logísticos, transportistas y socios de recuperación de materiales. Los modelos de recolección localizados también amplían el acceso a materia prima donde la participación en la recolección domiciliaria es limitada, como lo demuestra la instalación en abril de 2026 de un sistema de recolección y densificación de espuma en Nashville, Tennessee (PSRA junto con Foam Cycle y el Departamento de Servicios de Residuos de Nashville).
En cuanto al producto y la salida al mercado, las oportunidades se concentran en grados y aplicaciones de mayor valor menos expuestos a las prohibiciones de artículos de servicio de alimentos de un solo uso: aislamiento continuo vinculado a códigos energéticos más estrictos, y geoespuma para obras civiles y grandes losas no residenciales. Las ofertas de contenido reciclado y reclamaciones certificadas generan diferenciación tanto en las cadenas de suministro de embalaje como de construcción, especialmente a medida que los compradores buscan documentación que respalde el cumplimiento de la RAP, los objetivos mínimos de contenido reciclado y las políticas corporativas sobre materiales. Al mismo tiempo, la participación de la industria en marcos influyentes se está convirtiendo en una palanca comercial, destacada por las acciones de PSRA en 2026 para cuestionar la clasificación del U.S. Plastics Pact del embalaje de transporte de EPS y del poliestireno rígido como problemáticos, lo que afecta directamente las especificaciones de los propietarios de marcas y la visibilidad de la demanda downstream.
Desarrollos recientes del sector
- Mayo de 2026: Epsilyte anunció un aumento de precio de USD 0,06 por libra en todos los grados de EPS, vigente a partir del 1 de mayo de 2026, citando costos de materia prima en rápida evolución. La medida subraya la continua volatilidad de las materias primas y la necesidad de que procesadores y convertidores gestionen la fijación de precios y la planificación de inventarios en los programas de construcción y embalaje.
- Octubre de 2025: NexKemia implementó la tecnología de extrusión de doble husillo Coperion ZSK para ampliar su capacidad de producción de EPS blanco y mejorado con grafito, y para procesar formulaciones que contienen hasta un 30% de material reciclado. La mejora aumenta la flexibilidad para grados de aislamiento de mayor rendimiento y respalda ofertas con contenido reciclado que son cada vez más solicitadas en las adquisiciones.
- Febrero de 2024: Epsilyte anunció un aumento de precio del EPS citando costos de materia prima en rápida evolución. La medida reforzó la sensibilidad de la economía del EPS a los insumos de estireno y energía, influyendo en las estructuras de contratos y en los mecanismos de recargo en los canales de embalaje y materiales de construcción.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el poliestireno expandible (EPS) utilizado en los Estados Unidos, contabilizado como la demanda de material EPS suministrado a usos posteriores como aislamiento, embalaje protector y otras aplicaciones moldeadas.
Exclusiones del alcance: Se excluyen otras espumas poliméricas y el valor agregado de los bienes terminados más allá del material EPS (por ejemplo, materiales de aislamiento que no son EPS y sustitutos de embalaje que no son EPS).
Descripción General de la Segmentación
- Por Tipo
- Blanco
- Gris y Plateado (Mejorado con Grafito)
- Por Usuario Final
- Construcción y Edificación
- Embalaje
- Automotriz y Transporte
- Electrodomésticos y Bienes de Consumo
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y mantener los supuestos realistas para los EE. UU. Nos apoyamos en fuentes públicas como las publicaciones de manufactura y construcción de la Oficina del Censo de los EE. UU., las estadísticas comerciales de la Comisión de Comercio Internacional de los EE. UU. para categorías de polímeros relevantes, y las actualizaciones de la Agencia de Protección Ambiental de los EE. UU. que afectan el uso de plásticos y las normas de residuos.
También revisamos señales técnicas y de mercado de fuentes como las referencias de normas ASTM para materiales de aislamiento, artículos académicos sobre el rendimiento del EPS en envolventes de edificios e ingeniería civil, y debates públicos sobre códigos de energía para edificios, con el fin de comprender de dónde proviene la demanda de aislamiento. Para respaldar el panorama empresarial y el contexto operativo, utilizamos presentaciones anuales de empresas, presentaciones para inversores, páginas de asociaciones y prensa empresarial de renombre, y luego verificamos algunos elementos mediante suscripciones de pago enfocadas en finanzas corporativas y bases de datos de patentes. Las fuentes aquí enumeradas son meramente ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba los impulsores de la demanda y los supuestos prácticos de precios y combinación de productos que no son claros a partir de los conjuntos de datos públicos. Hablamos con participantes en la producción, distribución y conversión de EPS, junto con compradores en construcción y embalaje, y luego verificamos nuevamente los insumos clave cuando las respuestas diferían por región o uso final.
Dado que se trata de un mercado estadounidense, las discusiones se centraron en los principales estados consumidores y el comportamiento de compra típico de constructores, convertidores de embalaje y distribuidores en todo el país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 16% | Gerentes: 46% |
Dimensionamiento del Mercado y Pronóstico
El modelo utiliza un enfoque de arriba hacia abajo y de abajo hacia arriba. La estructura principal parte de los grupos de demanda de EPS en los EE. UU. y luego se valida mediante verificaciones selectivas de proveedores y canales. En el lado de arriba hacia abajo, se utilizaron indicadores de construcción y embalaje para reconstruir cuánto EPS es probable que se consuma, y esos totales se dividieron utilizando la combinación de aplicaciones observada y las preferencias de grado.
Algunos de los insumos más relevantes incluyen la actividad de aislamiento en la construcción residencial y comercial, la intensidad del embalaje para envíos y comercio electrónico, las tendencias de producción de electrodomésticos y bienes de consumo, los factores típicos de densidad y rendimiento del EPS para que el volumen no se sobreestime, y la dirección del flujo comercial que puede desplazar el consumo aparente. Los precios se manejaron a través de rangos de precios regionales típicos y ajustes de combinación recopilados en entrevistas, por lo que no se asumieron aumentos repentinos a menos que hubiera un desencadenante claro.
Para el pronóstico, utilizamos análisis de escenarios respaldados por suavizado de series de tiempo a corto plazo, porque los ciclos de construcción y la demanda de embalaje pueden cambiar rápidamente con las tasas de interés y los patrones de flete. Cuando las perspectivas de abajo hacia arriba estaban incompletas, las brechas se manejaron mediante ratios de proxy conservadores, y esos ratios solo se mantuvieron si coincidían con al menos dos señales independientes de fuentes documentales y entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron mediante varios pasos para que los totales se mantengan coherentes con las señales del mundo real. Comparamos los resultados del modelo con indicadores independientes como la actividad de construcción, el movimiento comercial y los cambios conocidos en las especificaciones de aislamiento, y luego se revisaron los valores atípicos antes de aprobar las cifras finales.
Si surgía una gran variación, se volvía a contactar a los encuestados para confirmar si se trataba de un evento único o un cambio real del mercado que debería incorporarse al año base. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad o perturbaciones repentinas de la demanda. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la perspectiva más actual disponible.
Dimensionamiento del Mercado de Poliestireno Expandible (EPS) de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado publicados para el EPS de los EE. UU. porque los estudios no siempre miden lo mismo, incluso si utilizan títulos similares. Las diferencias generalmente provienen de la elección de unidades (volumen versus valor), qué se contabiliza como EPS frente a materiales adyacentes, y con qué rapidez se actualizan los supuestos de precios.
Algunas estimaciones externas presentan una cifra de ingresos que puede combinar el valor de conversión posterior o aplicar un crecimiento agresivo de precios durante el período de pronóstico, y eso por sí solo puede mover significativamente la cifra. Mordor Intelligence reporta este mercado en base a volumen en kilotoneladas y mantiene el alcance vinculado a la demanda de material EPS, lo que evita mezclar espumas que no son EPS y el valor de productos fabricados no relacionados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,40 millones de USD (2026) | |
| Editor del Sector A | 1,25 mil millones de USD (2024) | El dimensionamiento basado en valor puede aumentar rápidamente si el precio asumido del EPS y el valor de conversión posterior se combinan, y el año base y la trayectoria de inflación no están claramente vinculados a la economía de resina a espuma del EPS. |
| Editor del Sector B | 1,89 mil millones de USD (2026) | La estimación se expresa en USD y puede reflejar una inclusión más amplia en torno a las aplicaciones de EPS y el valor agregado del formato del producto, lo que dificulta su conciliación directa con un total de consumo de material EPS en términos de volumen. |
La tabla muestra que la principal dispersión está impulsada menos por el desacuerdo sobre la demanda y más por las elecciones de medición, especialmente volumen versus valor y cuánto valor posterior se incluye. Al mantener los insumos rastreables a las señales de consumo y separar los efectos de combinación y precio en pasos simples, los resultados son más fáciles de repetir y comparar a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el mercado de poliestireno expandible en Estados Unidos hoy en día?
El tamaño del mercado de poliestireno expandible alcanzó 397,13 kilotoneladas en 2026 y se prevé que llegue a 447,57 kilotoneladas para 2031.
¿Cuál es el principal impulsor del crecimiento de la demanda de EPS en EE. UU.?
El endurecimiento de los códigos federales y estatales de eficiencia energética que requieren aislamiento continuo en paredes y techos es el principal catalizador, elevando los volúmenes de construcción.
¿Qué tipo de EPS está ganando participación más rápidamente?
Los grados mejorados con grafito crecen a una CAGR del 3,71% porque su mayor valor R permite a los constructores cumplir el código con paneles más delgados.
¿Cómo están afectando las prohibiciones estatales sobre artículos para alimentos a los productores de EPS?
Las prohibiciones en cinco estados ya eliminaron aproximadamente el 25% de la demanda de embalaje de uso único, empujando a los productores a centrarse en los segmentos de cadena de frío, construcción y geoespuma.
¿Qué papel juega el reciclaje en las perspectivas del EPS?
Los mandatos escalables de contenido reciclado de California han impulsado 185 millones de USD en nueva capacidad, posicionando a los proveedores conformes para futuras ventajas en adquisiciones.
Última actualización de la página el:



