
Tamaño y Participación del Mercado de Espuma de Poliestireno
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 44.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma de Poliestireno por Mordor Intelligence
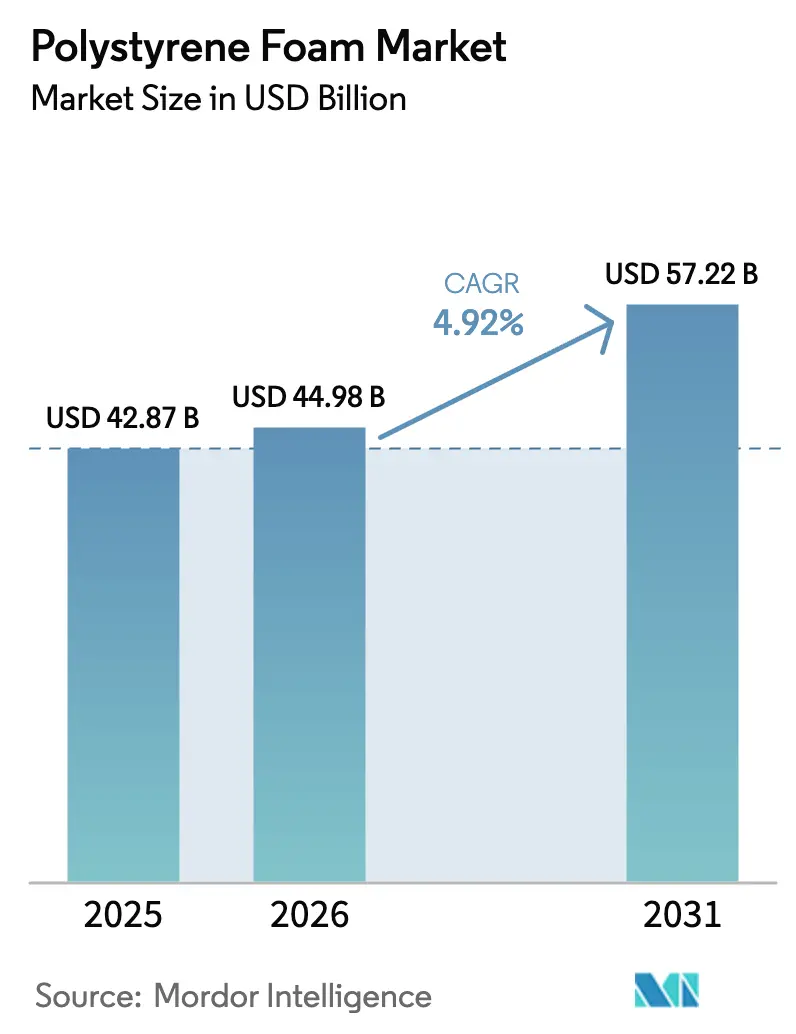
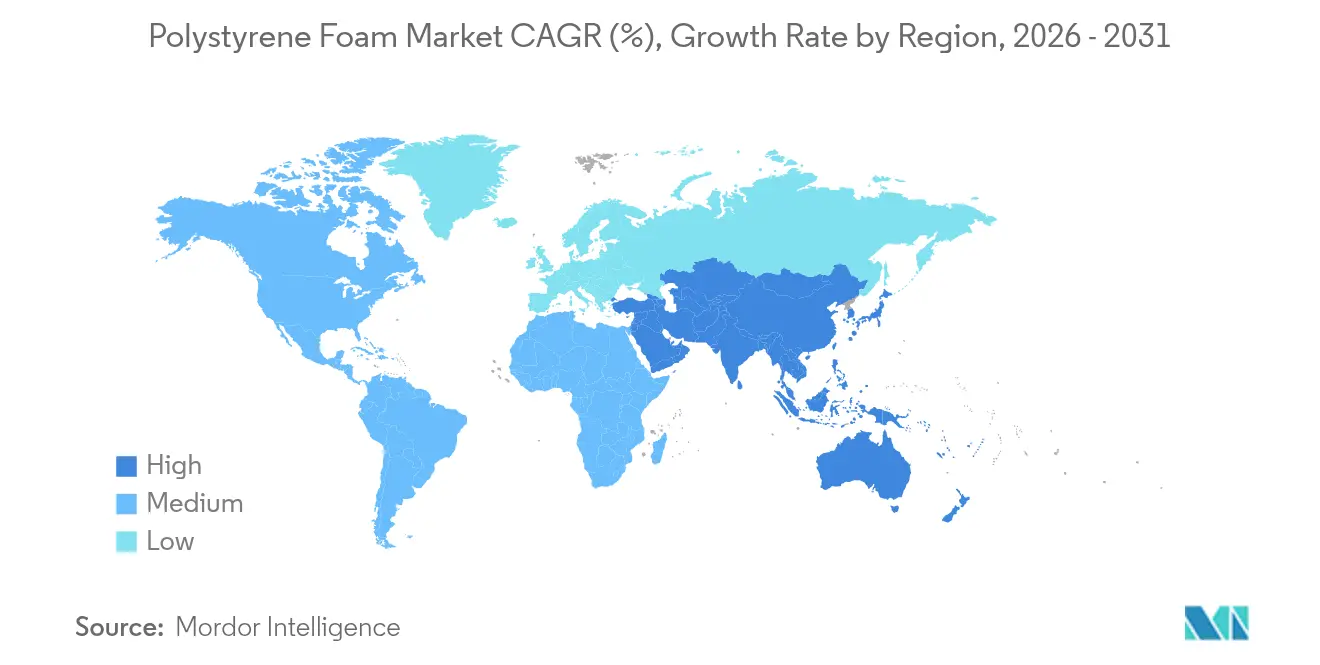
El tamaño del mercado de espuma de poliestireno se valoró en USD 42,87 mil millones en 2025 y se estima que crecerá desde USD 44,98 mil millones en 2026 hasta alcanzar USD 57,22 mil millones en 2031, a una CAGR del 4,92% durante el período de pronóstico (2026-2031). La resiliencia de la demanda se deriva del bajo peso del material, su rendimiento de aislamiento térmico y su ventaja en costos, cualidades que lo mantienen integrado en las cadenas de suministro de construcción y embalaje protector incluso a medida que se endurecen las prohibiciones de artículos de servicio de alimentos de un solo uso. El poliestireno expandido (EPS) se mantuvo como líder en volumen con una participación del 62,15% en 2024, mientras que el poliestireno extruido (XPS) se expande más rápidamente a una CAGR del 6,56% impulsado por las necesidades de aislamiento continuo de alto rendimiento. Asia-Pacífico mantuvo la mayor posición regional con una participación del 43,65% en 2024 y es también el territorio de crecimiento más rápido a una CAGR del 6,91%, respaldado por el dominio de China en el consumo de estireno y los reemplazos de electrodomésticos impulsados por subsidios. Los marcos regulatorios que recompensan los agentes de expansión con bajo potencial de calentamiento global y promueven el reciclaje de economía circular están acelerando las reformulaciones de productos en lugar de erosionar la demanda total, lo que contribuye a respaldar las perspectivas del mercado de espuma de poliestireno.
Conclusiones Clave del Informe
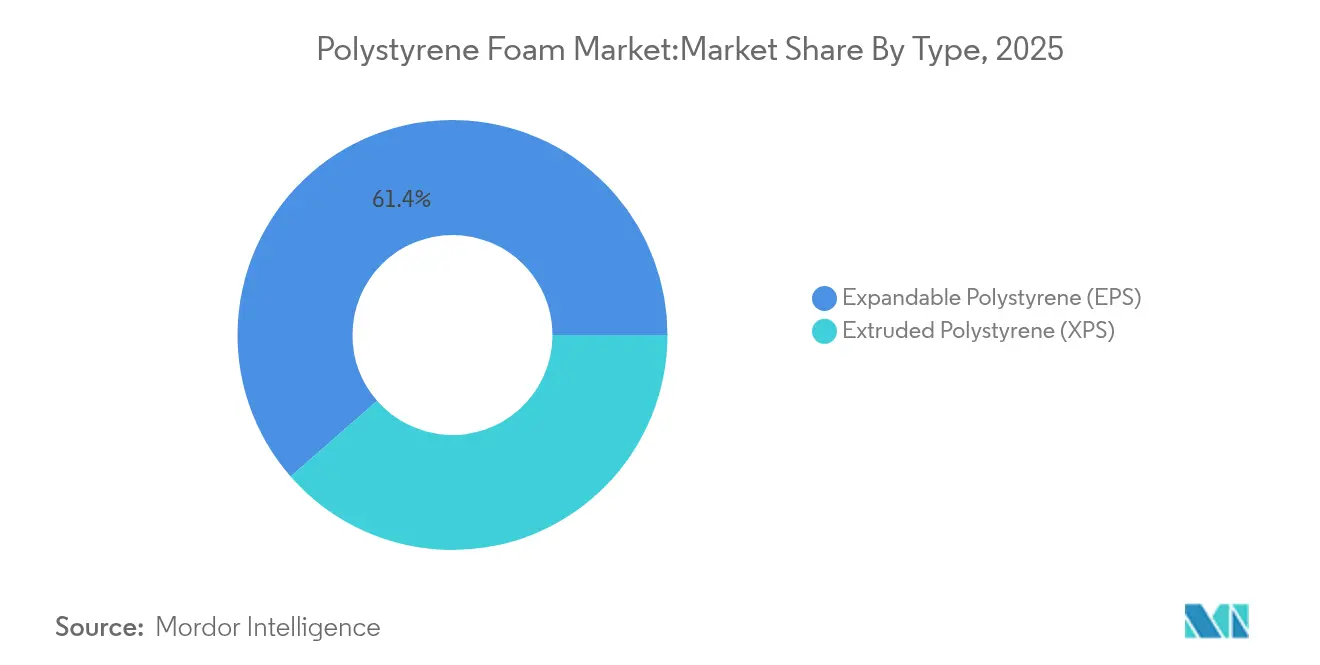
- Por tipo, el EPS mantuvo el 61,43% de la participación del mercado de espuma de poliestireno en 2025; se proyecta que el XPS avanzará a una CAGR del 6,22% hasta 2031.
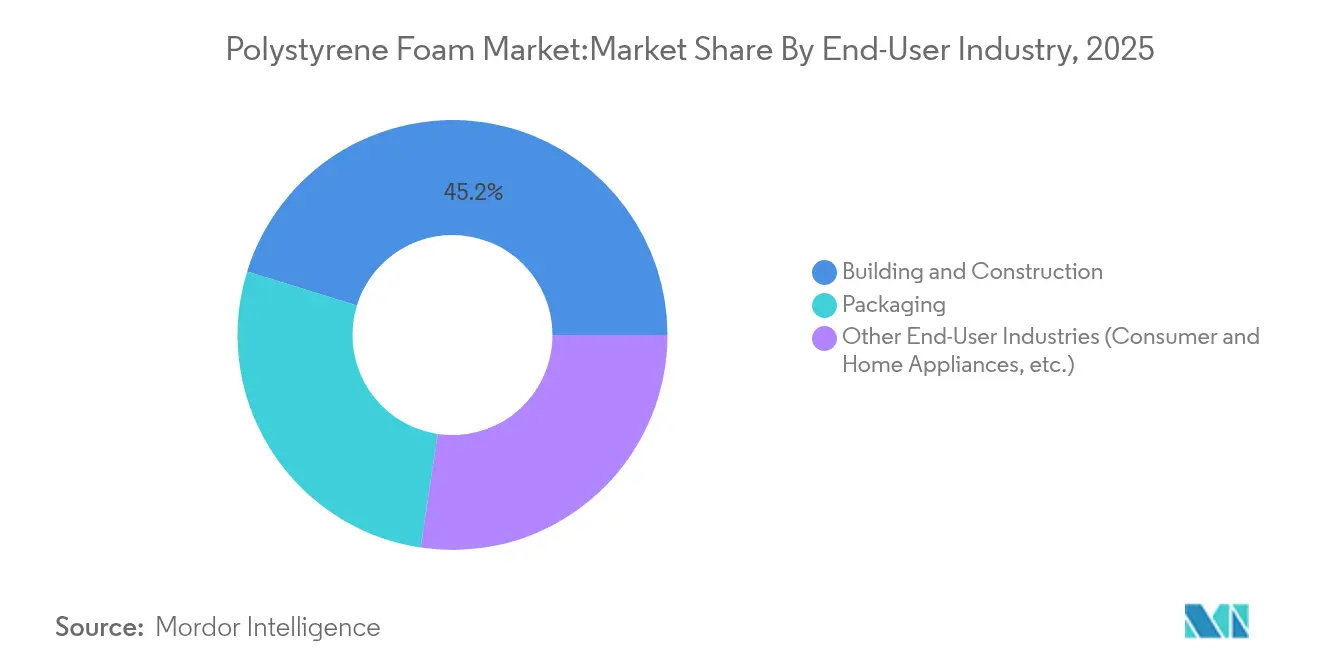
- Por industria de uso final, la construcción y edificación representó el 45,22% del tamaño del mercado de espuma de poliestireno en 2025, mientras que las "otras aplicaciones" lideraron el crecimiento a una CAGR del 6,88% hasta 2031.
- Por geografía, Asia-Pacífico aseguró una participación de ingresos del 43,12% en 2025 y está preparado para crecer a una CAGR del 6,55%, manteniendo su posición de liderazgo dual.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos de aislamiento en edificación sostenible | +1.2% | Global; primeras ganancias en América del Norte y la UE | Mediano plazo (2-4 años) |
| Auge del embalaje protector para comercio electrónico | +0.8% | Global; más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la cadena de frío y logística farmacéutica | +0.6% | Global; extensión a mercados emergentes | Mediano plazo (2-4 años) |
| Uso de geoespuma en terraplenes sísmicos o de peso ligero | +0.4% | Núcleo en Asia-Pacífico; proyectos de infraestructura en América del Norte | Largo plazo (≥ 4 años) |
| EPS infundido con grafito para aislamiento delgado en retrofits | +0.7% | Mercados premium de Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Aislamiento en Edificación Sostenible
Los códigos de eficiencia energética en edificios ahora exigen aislamiento continuo, lo que aumenta el uso de espuma de poliestireno tanto en construcciones nuevas como en retrofits. El Código Internacional de Construcción reconoce el aislamiento de plástico espumado cuando se integran capas de seguridad contra incendios, lo que permite obtener créditos LEED y ahorros de energía en sistemas HVAC de hasta el 30%. La reformulación de XPS de bajo potencial de calentamiento global de DuPont redujo el carbono incorporado en un 94%, lo que ilustra cómo la regulación impulsa la innovación mientras protege la demanda potencial. El éxito de la política nórdica con retardantes de llama libres de halógenos ofrece un modelo para una adopción más segura del EPS en todo el mundo[1]Green Science Policy Institute, "No Todos los Retardantes de Llama Son Iguales," greensciencepolicy.org. Dicha claridad regulatoria mantiene al mercado de espuma de poliestireno en una senda de crecimiento mientras apoya los objetivos medioambientales.
Auge del Embalaje Protector para Comercio Electrónico
Los volúmenes de paquetería continúan aumentando, impulsando la demanda de formas protectoras de baja densidad y absorción de impactos. Las directrices de Amazon fomentan el dimensionamiento adecuado, lo que hace que las piezas moldeadas de EPS resulten atractivas para artículos frágiles. Al mismo tiempo, los competidores de base biológica, como el embalaje de micelio de Ecovative, están ganando contratos orientados a la sostenibilidad, lo que pone de relieve una transición más que un cambio repentino. El efecto neto es un crecimiento incremental para el mercado de espuma de poliestireno a medida que los comerciantes en línea equilibran el costo, el rendimiento y los objetivos medioambientales.
Expansión de la Cadena de Frío y Logística Farmacéutica
Las vacunas y los productos biológicos dependen de ventanas constantes de 2 °C a 8 °C durante el transporte. Los contenedores de EPS aprobados mantienen ese rango hasta 23 horas, una característica crítica para los modelos de entrega directa al paciente. El enfriador de papel reciclable de Thermo Fisher muestra la dirección del cambio; sin embargo, los proveedores del sector sanitario siguen priorizando la estabilidad térmica probada en circuitos de importancia vital, manteniendo la demanda de EPS a corto plazo.
Adopción de Geoespuma para Terraplenes Sísmicos y de Peso Ligero
La geoespuma de EPS, aproximadamente 100 veces más ligera que el suelo, mitiga los asentamientos y las cargas sísmicas en accesos a puentes y taludes propensos a deslizamientos. El historial de dos décadas de Italia en restauraciones de carreteras y la reconstrucción de la I-15 en Utah aportan validación en el mundo real, mientras que el código FGSV de Alemania estandariza las especificaciones, lo que reduce el riesgo de ingeniería y amplía las carteras de proyectos[2].Geofoam America, "Relleno Ligero para la Construcción de Terraplenes," geofoamamerica.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio del monómero de estireno | -0.9% | Global; más aguda en los centros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Prohibiciones de EPS en el servicio de alimentos de un solo uso | -0.6% | América del Norte y Europa como líderes regulatorios | Mediano plazo (2-4 años) |
| Sustitución por embalaje de hongos o micelio | -0.3% | Global; uso temprano en nichos premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Monómero de Estireno
El aumento de los costos del benceno se transmite directamente al estireno y luego al poliestireno, lo que lleva a los productores a anunciar sobrecargos de USD 110 por tonelada en múltiples regiones a principios de 2024[3]Trinseo, "Aumento de Precios para Grados de Poliestireno en Europa," trinseo.com. El paso de Europa de exportador neto a importador neto, con entradas en 2023 cercanas a 400 kilotones, añadió riesgo a la cadena de suministro. Estas fluctuaciones comprimen los márgenes de los convertidores y moderan la expansión a corto plazo en el mercado de espuma de poliestireno.
Prohibiciones de EPS en el Servicio de Alimentos de Un Solo Uso
La prohibición de enero de 2025 de Oregón sobre los envases de comida para llevar de EPS ejemplifica el endurecimiento de las restricciones. Francia consideró una prohibición paralela antes de pausar para alinearse con la legislación de la UE. Tales medidas redirigen la demanda de espuma hacia usos de mayor valor y vida útil más larga, eliminando 0,6 puntos porcentuales del crecimiento previsto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio del EPS Encuentra la Innovación del XPSEl EPS capturó el 61,43% de la participación del mercado de espuma de poliestireno en 2025, sustentado en su amplio uso en envolventes de edificios y embalajes moldeados. El tamaño del mercado de espuma de poliestireno para el EPS ascendió a USD 26,34 mil millones en 2025, y se espera que el segmento registre ganancias de un dígito medio a medida que los programas de reciclabilidad se expandan. El bajo costo y la versatilidad del EPS sustentan una ventaja duradera incluso cuando las regulaciones favorecen las formulaciones libres de retardantes de llama.
El XPS genera márgenes unitarios más altos y avanza a una CAGR del 6,22% hasta 2031. Presenta una conductividad térmica de entre 0,032 y 0,037 W/(m·K), superando al EPS, que oscila entre 0,035 y 0,040 W/(m·K). Los códigos de aislamiento continuo, las restricciones de espacio y los diseños premium de fachadas, por tanto, se inclinan hacia el XPS, elevando la trayectoria del mercado de espuma de poliestireno en retrofits de eficiencia energética. Las placas de DuPont conformes con la Ley AIM y la venta de la línea Styrodur de BASF a Karl Bachl agudizán el enfoque del producto al tiempo que facilitan adiciones de capacidad que sostienen la intensidad competitiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Industria de Uso Final:
Liderazgo de la Construcción en Medio de la DiversificaciónLas aplicaciones de construcción y edificación generaron el 45,22% de los ingresos totales de 2025. El aislamiento continuo exigido por los códigos y los rellenos de geoespuma en regiones sísmicas mantienen al segmento en el núcleo de la demanda del mercado de espuma de poliestireno. Los ahorros de energía del 15% al 30% en edificios correctamente aislados ofrecen un claro retorno de la inversión a pesar del mayor gasto inicial en materiales.
Otras aplicaciones, que abarcan la electrónica de consumo, los electrodomésticos y los modificadores de nicho para el hormigón espumado, lideran el crecimiento futuro a una CAGR del 6,88%. Los programas de subsidios chinos que llevaron a 29,64 millones de consumidores a reemplazar electrodomésticos en 2024 elevaron la demanda de estireno, impulsando indirectamente la producción de poliestireno. Las formas de envío protectoras para teléfonos inteligentes y electrodomésticos de cocina refuerzan esta tendencia y amortiguan el mercado de espuma de poliestireno frente a la debilidad en el embalaje para servicio de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Espuma de Poliestireno en APAC
El tamaño del mercado de espuma de poliestireno de Asia-Pacífico superó los 18,49 mil millones de USD en 2025, equivalente al 43,12% del valor global, y se prevé que registre una CAGR del 6,55% hasta 2031. La participación del 35% de China en las importaciones mundiales de estireno impulsa la disponibilidad de resina, mientras que los subsidios para la sustitución de electrodomésticos canalizan EPS adicional hacia líneas de embalaje y aislamiento. India está en camino de más que duplicar su capacidad instalada nominal para 2028, con Styrenix Performance Materials y Supreme Petrochem aprovechando la sólida demanda de plásticos para electrónica de consumo y automoción.
Mercado de Espuma de Poliestireno en América del Norte
América del Norte mantuvo una sólida base de ingresos cercana a los 10,21 mil millones de USD en 2025. Una serie de aumentos de precios al productor en 2024 señaló la recuperación de la demanda en construcción, incluso cuando las normas AIM-Act impulsaron una rápida reformulación hacia sistemas de agentes de expansión de potencial de calentamiento global ultrabajos. El gasto gubernamental en infraestructura y los incentivos para la renovación energética mantienen a la región como un pilar importante del mercado de espuma de poliestireno.
Mercado de Espuma de Poliestireno en Europa
Europa representó aproximadamente 7,63 mil millones de USD y registró importaciones de 400 kilotoneladas en 2023 tras el cierre de unidades de estireno más antiguas. El Reglamento de la UE sobre Envases y Residuos de Envases exige la plena reciclabilidad para 2030, lo que impulsa inversiones en despolimerización y grados de EPS reciclado mecánicamente para contacto con alimentos, actualmente en revisión. Estas transiciones sostienen a los transformadores nacionales, pero reducen los márgenes económicos.
Mercado de Espuma de Poliestireno en MEA y América del Sur
América del Sur y Oriente Medio y África combinados aportaron algo menos de 6,54 mil millones de USD, con una demanda vinculada a la construcción de carreteras, el surgimiento de cadenas de frío y el crecimiento de la renta disponible. La menor regulación y la expansión del comercio electrónico de comestibles sustentan la penetración inicial del EPS, sentando las bases para futuras mejoras hacia XPS a medida que se refuerza el cumplimiento normativo.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas ascendentes (benceno y etileno) que se convierten en etilbenceno y luego en monómero de estireno, lo que hace que la economía de las resinas esté estrechamente ligada a la volatilidad vinculada al petróleo crudo y al benceno. Los productores de polímeros suministran resina de poliestireno y grados expandibles, seguidos de los transformadores de espuma que expanden las perlas de EPS en envases protectores moldeados y bloques de geoespuma, o extruyen paneles de aislamiento XPS utilizando sistemas de agentes espumantes. Dada la elevada relación volumen-peso de la espuma, la conversión y la fabricación suelen ser de carácter regional para limitar los costos de flete y manipulación.
Los canales aguas abajo incluyen distribuidores de materiales de construcción, cadenas de suministro de embalaje OEM y contratistas de ingeniería civil basados en proyectos. La exposición logística y comercial se manifiesta con mayor claridad en Europa, a medida que se restringe la oferta de estirénicos y aumenta la dependencia de las importaciones, incrementando el riesgo de plazos de entrega para los transformadores. Los cambios regulatorios en Estados Unidos también redirigen volúmenes desde usos de servicios de alimentación hacia la construcción y aplicaciones especializadas, donde el cumplimiento normativo está impulsado por códigos energéticos, requisitos de sistemas de seguridad contra incendios y especificaciones de rendimiento de aislamiento.
Panorama Competitivo
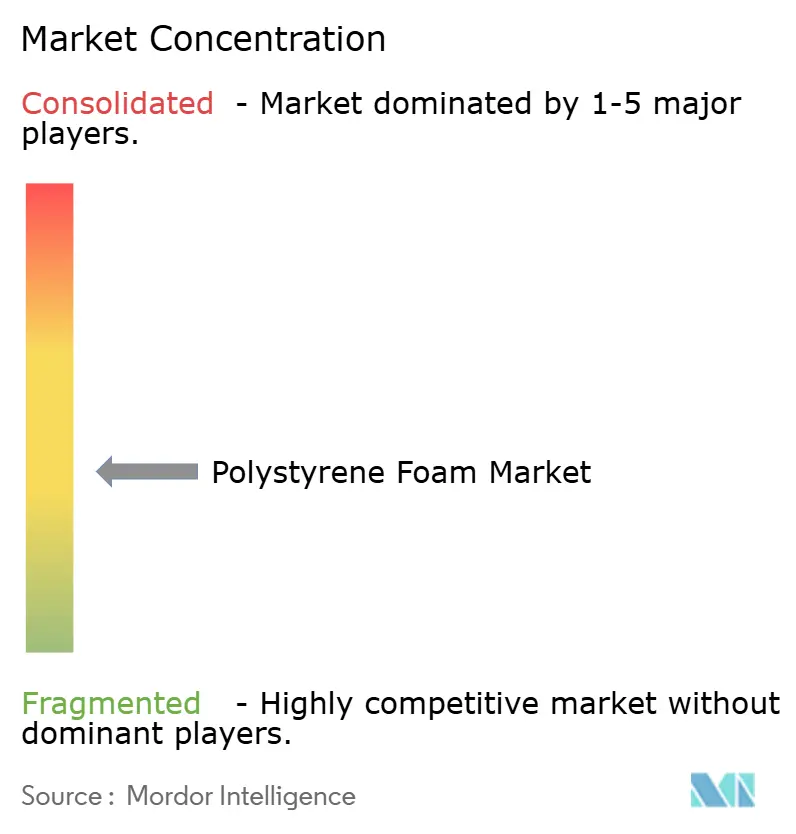
El mercado de espuma de poliestireno está moderadamente fragmentado. Los avances tecnológicos están impulsando la diferenciación. Las placas Neopor Plus de BASF reducen el consumo de energía de refrigeración en un 30% y obtienen créditos LEED, mientras que la marca Styrofoam de DuPont ha adoptado agentes de expansión que reducen el carbono incorporado en un 94%. Los actores regionales como JSP Corporation se centran en innovaciones de perlas para aplicaciones en automoción, y Styrenix Performance Materials está ampliando su capacidad para satisfacer la creciente demanda nacional en India.
Los disruptores de base biológica, aunque limitados en volumen, están influyendo en el posicionamiento de marca. Empresas como Ecovative Design obtienen contratos para embalaje de micelio compostable, lo que lleva a los actores tradicionales a invertir en soluciones circulares y enfatizar la reciclabilidad para mantener su participación de mercado.
Líderes de la Industria de Espuma de Poliestireno
Alpek S.A.B. de C.V.
BASF
INEOS Styrolution Group GmbH
Synthos
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espuma de Poliestireno
- Alpek S.A.B. de C.V.
- Atlas Molded Products
- BASF
- Epsilyte LLC
- INEOS Styrolution Group GmbH
- JSP
- KANEKA CORPORATION
- Kumho Petrochemical
- Owens Corning
- Styropek
- SUNPOR
- Synthos
- TotalEnergies
- Trinseo
- Versalis S.p.A.
- Wuxi Xingda foam plastic new material Limited

Oportunidades de mercado y perspectivas futuras
La circularidad y el embalaje conforme a la normativa están creando espacio para ofertas de espuma de poliestireno de mayor valor que puedan documentar el contenido reciclado y la calidad de contacto con alimentos. El Reglamento de la UE sobre Envases y Residuos de Envases (PPWR) entró en vigor en febrero de 2025 y comenzará a aplicarse a partir de agosto de 2026, impulsando a las cadenas de suministro de embalaje hacia un etiquetado armonizado y una calificación más estricta del rendimiento de reciclabilidad. Esto, a su vez, respalda la inversión tanto en el reciclaje mecánico como en las rutas de despolimerización que pueden devolver el poliestireno a monómero de estireno. Un paso de comercialización se hace visible en mayo de 2026, cuando Technip Energies y Agilyx lanzaron TruStyrenyx, posicionado para producir monómero de estireno reciclado de alta pureza y ampliar la base de materias primas más allá del estireno virgen.
En la construcción, las oportunidades se centran en el aislamiento premium, donde cada vez se esperan más sistemas de agentes espumantes de bajo GWP y conformes con la normativa sobre ozono, lo que respalda las mejoras del XPS y la adopción del EPS mejorado con grafito en aplicaciones de renovación de bajo espesor. La presión de sustitución en las espumas para servicios de alimentación también se intensifica, destacada por el lanzamiento en julio de 2026 por parte de TotalEnergies Corbion de un grado de espuma de PLA comercializado como alternativa para el embalaje de alimentos de espuma de poliestireno. En conjunto, las normas de embalaje más estrictas y los lanzamientos de materiales alternativos apuntan hacia una demanda de EPS/XPS de mayor valor que combina el rendimiento de aislamiento o protección con vías de fin de vida útil y trazabilidad entre regiones.
Recent Industry Developments in Mercado de Espuma de Poliestireno
- Julio de 2026: TotalEnergies Corbion lanzó Luminy FOAM 50F, un grado de PLA de alta resistencia en estado fundido posicionado como una alternativa circular de bajo carbono al poliestireno en el embalaje de alimentos de espuma. La introducción aumenta la presión competitiva en los formatos de servicios de alimentación de un solo uso donde el EPS enfrenta prohibiciones, y acelera los debates sobre sustitución de materiales. También refuerza la necesidad de que los proveedores de espuma de poliestireno se diferencien a través de vías de reciclabilidad, recolección y calidad de contacto con alimentos.
- Septiembre de 2025: INEOS Styrolution informó haber recibido la primera entrega a escala comercial de monómero de estireno reciclado de la planta de despolimerización de Indaver en Amberes, Bélgica. Este movimiento impulsa el reciclaje químico como una fuente de materia prima viable para los estirénicos, respaldando a los propietarios de marcas y a los transformadores mientras construyen declaraciones de contenido circular sin renunciar al rendimiento del poliestireno. También señala una coordinación más estrecha entre los procesadores de residuos y los productores de polímeros en Europa.
- Octubre de 2024: BASF anunció una inversión para ampliar la capacidad de EPS con grafito Neopor en 50,000 toneladas métricas anuales en Ludwigshafen, con puesta en marcha prevista para principios de 2027. La expansión está dirigida a un aislamiento de EPS de mayor rendimiento que permite envolventes de edificios más delgadas y una mejor eficiencia energética. También apunta a un cambio hacia grados de aislamiento diferenciados a medida que la presión regulatoria reduce los volúmenes de espuma commodity para servicios de alimentación.


Mercado de Espuma de Poliestireno Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de espuma de poliestireno se define como los ingresos generados por la venta de materiales de espuma a base de poliestireno utilizados principalmente para aislamiento y embalaje protector en las principales regiones, medidos en el punto de venta de los productos de espuma.
Exclusiones del alcance: excluimos las resinas de poliestireno sin espuma y la mayoría de los productos transformados aguas abajo donde el valor proviene en gran medida del procesamiento adicional en lugar de la espuma en sí.
Descripción general de la segmentación
- Por Tipo
- Poliestireno Expandible (EPS)
- Poliestireno Extruido (XPS)
- Por Industria de Uso Final
- Construcción y Edificación
- Embalaje
- Otras Industrias de Uso Final (Electrodomésticos y Artículos para el Hogar, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la primera estructura del mercado, especialmente para mapear los usos finales, los flujos comerciales y las señales de política que afectan directamente a la demanda de aislamiento y embalaje. Consultamos fuentes públicas como USGS para el contexto petroquímico y de materias primas, UN Comtrade para verificaciones de dirección comercial en flujos relacionados con plásticos, y la Agencia Internacional de Energía para indicadores de eficiencia energética en edificios que se vinculan con el consumo de aislamiento. Para la actividad de construcción y las perspectivas del sector, se utilizaron fuentes como el Banco Mundial y agencias de estadísticas nacionales para anclar los impulsores macro de la demanda.
Junto con esto, revisamos informes anuales de empresas, presentaciones a inversores y cobertura de prensa acreditada para comprender las adiciones de capacidad, las tendencias de utilización de plantas y los comentarios sobre precios. También se utilizaron bases de datos de patentes para rastrear cambios en las formulaciones de espuma y los cambios relacionados con agentes espumantes que pueden influir en la combinación de productos entre EPS y XPS. También utilizamos suscripciones pagas para datos financieros de empresas y monitoreo de noticias, así como verificaciones a nivel de envío de importación y exportación cuando los códigos comerciales públicos eran demasiado amplios. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, ya que también se consultaron muchas otras referencias para recopilar datos, validar suposiciones y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con fabricantes, transformadores, distribuidores y grandes compradores en aislamiento y embalaje, de modo que las suposiciones secundarias pudieran corregirse con el comportamiento real del mercado. También hablamos con participantes de la industria en las principales regiones consumidoras para validar los impulsores de la demanda, como los ciclos de construcción, las necesidades de embalaje de cadena de frío y las sustituciones de materiales impulsadas por la regulación. La información de los encuestados se utilizó luego para confirmar la combinación de productos, verificar si la lógica del movimiento de precios coincidía con la forma en que las empresas realmente trasladan los costos de resina, y estimar la división práctica entre la demanda de nueva construcción y la de renovación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 14% | APAC: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 42% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 44% | América: 20% |
Dimensionamiento y pronóstico del mercado
El modelo de dimensionamiento comienza con una construcción de arriba hacia abajo, donde los grupos de demanda de construcción y embalaje se reconstruyen por región y luego se traducen en consumo de espuma utilizando factores de penetración e intensidad que fueron validados en entrevistas. Por ejemplo, las tendencias de superficie construida, el endurecimiento de los códigos de aislamiento y la actividad de renovación se utilizan para estimar la demanda de paneles y placas de aislamiento, que luego se convierte en valor de espuma de poliestireno utilizando rangos típicos de densidad y precio. La demanda de embalaje se orienta de manera similar utilizando indicadores como la expansión de la cadena de frío, las tendencias de envíos de electrodomésticos y electrónica, y los patrones de sustitución de embalaje protector.
Después de formar los totales de arriba hacia abajo, los corroboramos con verificaciones selectivas de abajo hacia arriba utilizando consolidaciones de proveedores y verificaciones de canal, como precios promedio de venta muestreados multiplicados por volúmenes estimados para EPS y XPS, y verificaciones de coherencia frente a la capacidad anunciada, las tasas operativas y las señales de dirección comercial. Cuando falta el detalle de abajo hacia arriba para actores locales más pequeños, las brechas se abordan mediante ratios de cobertura específicos por región derivados de la retroalimentación de distribuidores y los patrones de dependencia de importaciones, y luego se revisan nuevamente durante la validación.
Para el pronóstico, se utilizó un análisis de escenarios para reflejar diferentes trayectorias de inicios de construcción, renovaciones de aislamiento y presión regulatoria sobre materiales y agentes espumantes, y luego se seleccionó un caso central basado en el consenso de expertos más consistente. Las variables que se rastrearon a lo largo del pronóstico incluyen los cambios en la combinación de EPS frente a XPS, el comportamiento de traslado de costos de resina y energía, el crecimiento de la producción de construcción, la actividad de embalaje vinculada a electrodomésticos y la cadena de frío, y los diferenciales de precios regionales impulsados por las adiciones de oferta.
Validación de datos y ciclo de actualización
La triangulación se realiza comparando los totales de mercado modelados con señales independientes, como la dirección de la producción de construcción, los anuncios de capacidad y las tendencias de precios observadas, y luego verificando si los volúmenes implícitos siguen siendo realistas. Cuando una región o segmento muestra un salto pronunciado que no puede explicarse por un impulsor, revisamos las suposiciones y volvemos a contactar a un pequeño grupo de entrevistados para confirmar si un shock de demanda, una interrupción de planta o un cambio regulatorio es responsable.
Antes de la aprobación final, el modelo pasa por múltiples pasos de revisión por parte de analistas, incluidas verificaciones de varianza entre regiones y una revisión de coherencia entre la combinación de productos, los precios y las participaciones de uso final. Los informes se actualizan anualmente, y se completan actualizaciones intermedias cuando ocurren eventos materiales, como grandes adiciones de capacidad, cambios importantes de política que afectan al aislamiento, o un claro cambio en el régimen de precios. Justo antes de la entrega, completamos una actualización final utilizando la información pública más reciente y la retroalimentación primaria, de modo que el resultado refleje la visión de mercado más actual.
Dimensionamiento del mercado de espuma de poliestireno de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la espuma de poliestireno no siempre coinciden porque los límites de producto y los puntos de precio utilizados en diferentes modelos pueden diferir, incluso cuando el nombre del tema suena igual. Las diferencias también provienen de cómo los autores tratan el contenido reciclado, cómo dividen el EPS y el XPS, y con qué frecuencia se actualizan las suposiciones cuando cambian los precios de resina y la actividad de construcción.
Los artículos de embalaje transformados y los conjuntos terminados a menudo son incluidos por algunos editores, pero quedan fuera del alcance de Mordor Intelligence, lo que mantiene el conteo centrado en el valor de los productos de espuma EPS y XPS en lugar de en bienes fabricados más amplios. Otras brechas suelen provenir del uso de progresiones de precios agresivas frente a conservadoras, de mezclar moneda constante con moneda corriente, o de proyectar la demanda a partir del crecimiento de la construcción sin verificar el impacto de los códigos de aislamiento y la intensidad de renovación a nivel regional.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 44,98 mil millones de USD (2026) | |
| Consultora Global A | 47,60 mil millones de USD (2026) | Esta estimación parece incluir una capa más amplia de valor de embalaje transformado y espuma fabricada, lo que eleva los ingresos más allá de las ventas de productos de espuma, y también asume un traslado de precios a corto plazo más rápido. |
| Asociación Industrial B | 41,20 mil millones de USD (2025) | Esta cifra se acerca más a los ingresos de los productores de espuma de resina en regiones de miembros seleccionadas, lo que puede subestimar el suministro informal y algunos volúmenes no pertenecientes a miembros, y también se reporta para un año base diferente. |
En general, la dispersión se explica principalmente por lo que se cuenta como valor de mercado de espuma, dónde se toma el punto de precio y si el año citado está alineado. Al vincular el total a impulsores de demanda claros, como la intensidad de aislamiento y la actividad de embalaje, y luego verificarlo con señales de oferta y precios, el total de referencia se mantiene trazable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Espuma de Poliestireno?
El tamaño del mercado de espuma de poliestireno alcanzó USD 44,98 mil millones en 2026 y se prevé que crezca de manera sostenida a una CAGR del 4,92% durante el período 2026-2031.
¿Qué tipo de producto lidera el mercado de espuma de poliestireno?
El poliestireno expandido domina con una participación del 61,43% en 2025, mientras que el poliestireno extruido es el segmento de crecimiento más rápido a una CAGR del 6,22% hasta 2031.
¿Por qué Asia-Pacífico es crucial para el crecimiento futuro?
La región ostenta una participación de ingresos del 43,12% y registra la CAGR más alta del 6,55% hasta 2031, impulsada por la demanda de estireno de China y las expansiones de capacidad de India.
¿Cómo están abordando los productores las presiones de sostenibilidad?
Las empresas están reformulando los agentes de expansión a niveles de potencial de calentamiento global ultrabajos, comercializando EPS mejorado con grafito, invirtiendo en reciclaje mecánico y químico, y explorando alternativas de base biológica para cumplir con los mandatos de economía circular.
Última actualización de la página el:



