
Tamaño y Participación del Mercado de Adhesivos de Fusión en Caliente de Poliéster
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
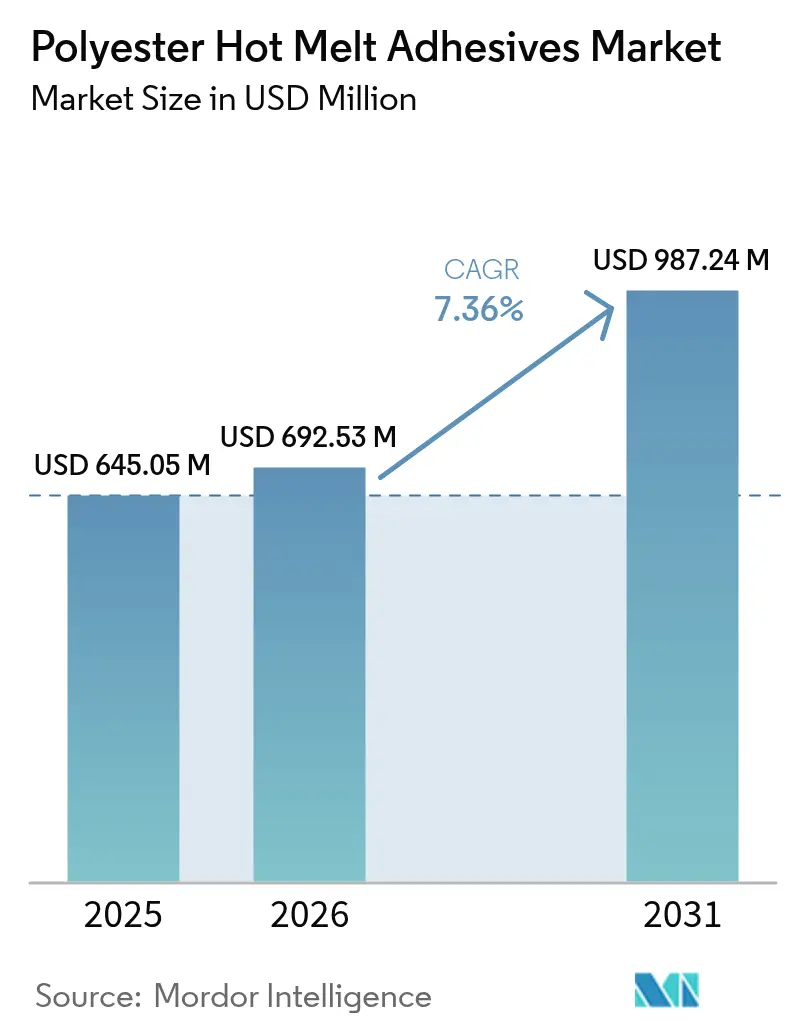
| Tamaño del Mercado (2026) | 692.53 Millones de dólares |
| Tamaño del Mercado (2031) | 987.24 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.36 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos de Fusión en Caliente de Poliéster por Mordor Intelligence
Se espera que el tamaño del Mercado de Adhesivos de Fusión en Caliente de Poliéster crezca de USD 645,05 millones en 2025 a USD 692,53 millones en 2026, y se prevé que alcance USD 987,24 millones en 2031 a una CAGR del 7,36% durante 2026-2031. El crecimiento refleja la transición global de los sistemas a base de disolventes hacia soluciones termoplásticas que evitan los compuestos orgánicos volátiles, cumplen con normativas cada vez más estrictas y ofrecen alta resistencia de unión en aplicaciones automotrices, electrónicas, de envasado, textiles y médicas. La presión regulatoria —más notablemente la restricción de la Unión Europea sobre los diisocianatos— continúa acelerando la adopción de formulaciones de poliéster que combinan rendimiento estructural con bajas emisiones. La demanda está además respaldada por programas de vehículos ligeros, electrónica de consumo miniaturizada, y los rápidos avances en textiles inteligentes y artículos desechables médicos, todos los cuales requieren adhesivos capaces de unir sustratos disímiles, soportar ciclos térmicos y cumplir con las normas de biocompatibilidad. La volatilidad de las materias primas y las alternativas biobasadas emergentes añaden complejidad en costos y competencia; sin embargo, las sostenidas inversiones en capacidad por parte de los principales proveedores en Asia Pacífico aseguran el acceso a materias primas, acortan los tiempos de entrega y fomentan la innovación específica por aplicación. En conjunto, estas fuerzas mantienen al mercado de adhesivos de fusión en caliente de poliéster en una trayectoria de crecimiento a largo plazo de un dígito medio, a pesar de las fluctuaciones cíclicas en los costos de materias primas.
Conclusiones Clave del Informe
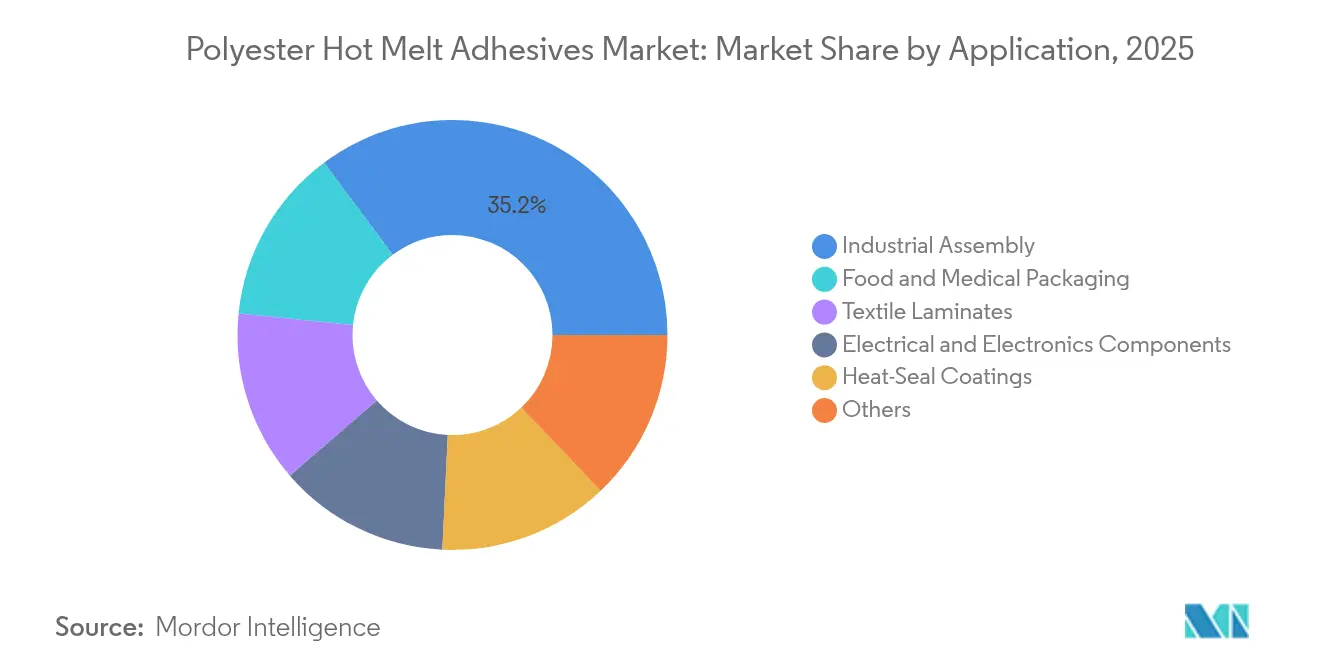
- Por aplicación, el Ensamblaje Industrial lideró con el 35,20% de la participación del mercado de adhesivos de fusión en caliente de poliéster en 2025; se proyecta que el envasado de alimentos y médico se expandirá a una CAGR del 8,24% hasta 2031.
- Por química de resina, el Poliéster Aromático capturó el 46,00% de la participación del tamaño del mercado de adhesivos de fusión en caliente de poliéster en 2025; se prevé que el poliéster biobasado crecerá a una CAGR del 8,22% entre 2026-2031.
- Por forma, los Pellets y Gránulos representaron el 48,10% de la participación del tamaño del mercado de adhesivos de fusión en caliente de poliéster en 2025, mientras que el polvo y las microesferas registran la CAGR proyectada más rápida del 8,18% hasta 2031.
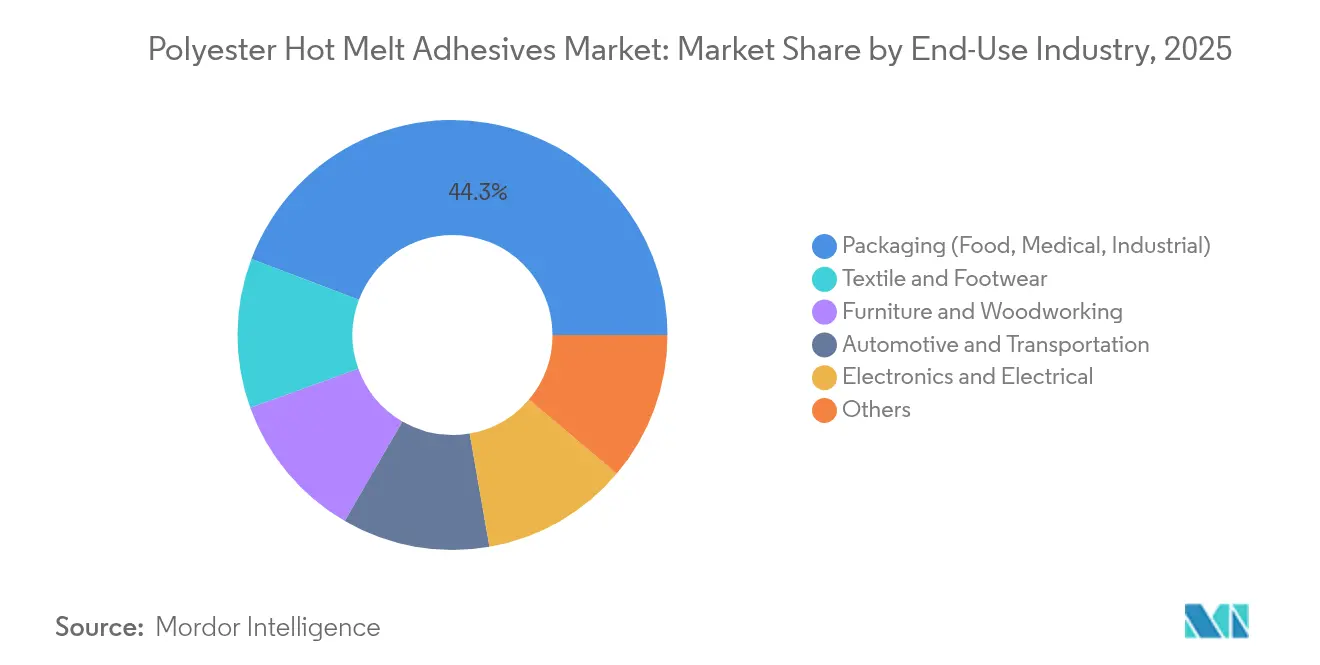
- Por industria de uso final, el Envasado representó el 44,25% de la participación del tamaño del mercado de adhesivos de fusión en caliente de poliéster en 2025; el sector textil y del calzado es el uso final de mayor crecimiento, aumentando a una CAGR del 8,01% hasta 2031.
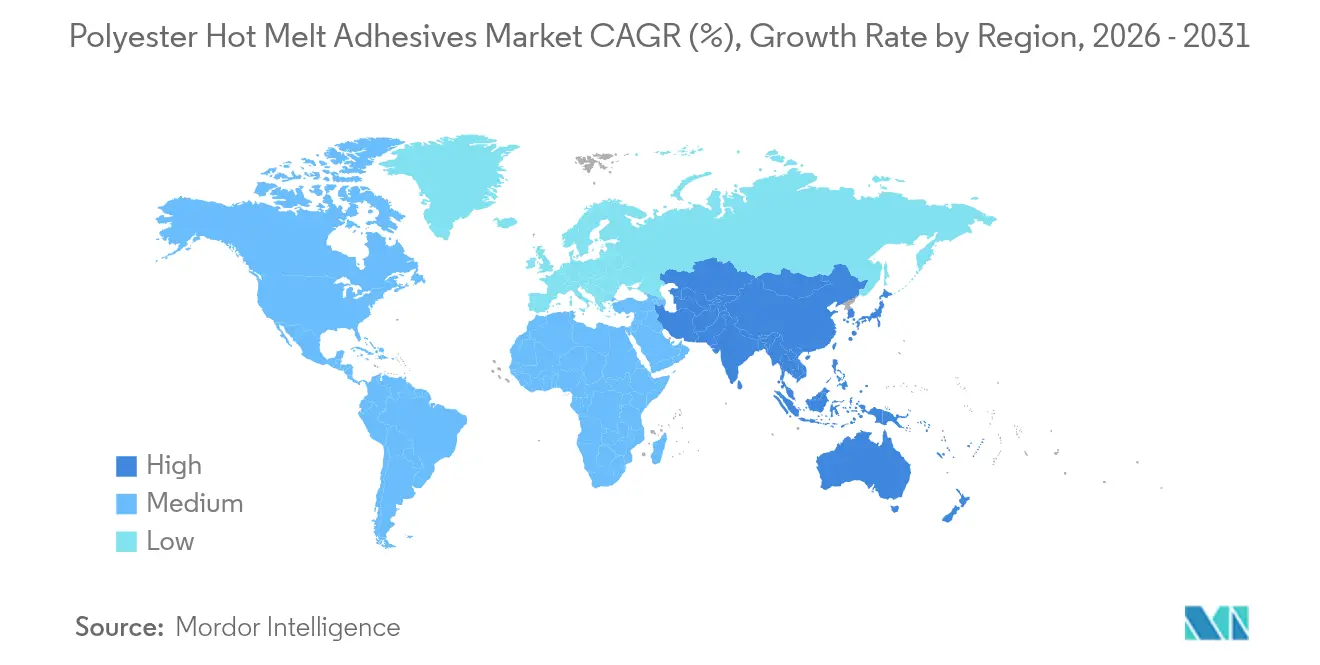
- Por geografía, Asia Pacífico tuvo una participación en ingresos del 39,60% en el mercado de adhesivos de fusión en caliente de poliéster en 2025 y avanza a una CAGR del 8,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de adhesivos de envasado sin disolventes | +1.80% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Requisitos de unión automotriz para vehículos ligeros | +2.10% | APAC como núcleo, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento en componentes electrónicos miniaturizados | +1.50% | Predominio de APAC, en expansión hacia mercados globales | Corto plazo (≤ 2 años) |
| Emergencia de la unión de textiles inteligentes para dispositivos vestibles | +1.20% | Adopción temprana en América del Norte y la UE, fabricación en APAC | Mediano plazo (2-4 años) |
| Adhesivos de película de baja temperatura de grado médico | +0.90% | Global, con liderazgo regulatorio en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Adhesivos de Envasado Sin Disolventes
Los productores de envases están eliminando las emisiones de disolventes y reduciendo el consumo energético al pasar de productos de laminación a base de disolventes a adhesivos de fusión en caliente de poliéster de 100% sólidos. Henkel, Dow y Kraton redujeron recientemente la huella de carbono de la gama TECHNOMELT en un 25% mediante la introducción de agentes de pegajosidad biobasados sin sacrificar la seguridad en contacto con alimentos[1]Henkel AG & Co. KGaA, "TECHNOMELT® EcoDesign en Envasado," henkel.com. El endurecimiento de los límites de COV de la UE acelera aún más este cambio, mientras que los convertidores se benefician de velocidades de línea más rápidas y la eliminación de costosos equipos de recuperación de disolventes. Las formulaciones de poliéster también mejoran la adhesión a películas metalizadas y aumentan la resistencia a la humedad, haciéndolas atractivas para el envasado de barrera premium.
Requisitos de Unión Automotriz para Vehículos Ligeros
Los fabricantes de vehículos que buscan la reducción de peso y la electrificación dependen de los adhesivos de fusión en caliente de poliéster para unir aluminio, fibra de carbono y aceros avanzados que no pueden remacharse ni soldarse de forma rentable. Estos adhesivos termoplásticos soportan amplias variaciones de temperatura, vibración en condiciones de humedad, y permiten un desmontaje más sencillo de los componentes para el reciclaje al final de su vida útil. El aumento de la densidad de la electrónica de potencia en los vehículos eléctricos incrementa el estrés térmico bajo el capó; las composiciones de poliéster diseñadas para uso a 150 °C aíslan de forma segura los módulos de batería mientras mantienen la integridad mecánica.
Crecimiento en Componentes Electrónicos Miniaturizados
Las placas de circuito de alta densidad y el envasado de flip-chip demandan adhesivos que soporten múltiples ciclos de reflujo y proporcionen aislamiento eléctrico. Los adhesivos de fusión en caliente de poliéster ofrecen una colocación precisa de puntos, rápida resistencia inicial en verde y una reelaborabilidad superior a la de los epoxi tradicionales. Los dispositivos vestibles y de IoT necesitan una unión flexible de películas, antenas y sensores; los grados de poliéster modificado admiten flexión repetida y ensamblaje a baja temperatura, apoyando la producción electrónica asiática de gran volumen.
Emergencia de la Unión de Textiles Inteligentes para Dispositivos Vestibles
La integración de hilos conductores y sensores flexibles en tejidos requiere adhesivos compatibles con la soldadura ultrasónica y la laminación de bajo grosor. Los adhesivos de fusión en caliente de poliéster unen la electrónica en prendas manteniendo la caída y la durabilidad al lavado[2]Chung Seung & Kim Jae-Ho, "Adhesivos Termoplásticos para Aplicaciones en Textiles Inteligentes," mdpi.com. Las marcas de calzado los utilizan para integrar sensores de fuerza y temperatura en zapatos de alto rendimiento, abriendo un nicho de rápido crecimiento que premia a los proveedores que ofrecen películas adhesivas de tacto suave y alta durabilidad.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Disponibilidad de sustitutos | -1.40% | Global, con mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de diácidos petroquímicos y glicoles | -2.20% | Global, con impacto agudo en la manufactura de Asia Pacífico | Mediano plazo (2-4 años) |
| Altos Costos de Materias Primas y Producción | -1.80% | Global, con concentración en regiones de manufactura de alto costo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Sustitutos
Los adhesivos de fusión en caliente a base de lignina, los sistemas de poliuretano reactivo y los cianoacrilatos avanzados igualan o superan el rendimiento del poliéster en ciertos usos y atraen a compradores que buscan menor costo o mayor contenido verde[3]Laine Jani et al., "Adhesivos de Fusión en Caliente a Base de Lignina para Cartón," ACS Sustainable Chemistry & Engineering, pubs.acs.org. A medida que estas alternativas escalan, limitan el poder de fijación de precios de los proveedores de poliéster y pueden desviar nuevos proyectos cuando las diferencias técnicas son mínimas.
Volatilidad en los Precios de Diácidos Petroquímicos y Glicoles
Las fluctuaciones en los precios del ácido tereftálico y el etilenglicol crean presión sobre los márgenes e incertidumbre presupuestaria. Los shocks en el mercado energético, los eventos geopolíticos o los cierres imprevistos repercuten rápidamente en las cadenas de valor del poliéster. Los productores se cubren con contratos a plazo, reservas de inventario y experimentos con biomaterias primas, aunque la volatilidad sostenida sigue siendo un viento en contra estructural.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
El Ensamblaje Industrial Lidera el MercadoEl ensamblaje industrial sigue siendo la mayor porción del mercado de adhesivos de fusión en caliente de poliéster, con una participación del 35,20% en 2025 y encabezando los rankings del tamaño del mercado de adhesivos de fusión en caliente de poliéster en USD. La unión automotriz domina este segmento, donde la capacidad del adhesivo para unir estructuras multimateria y sobrevivir a los extremos térmicos del ciclo de vida es crítica. La electrificación de vehículos eleva las temperaturas máximas bajo el capó, reforzando aún más la necesidad de adhesivos de fusión en caliente de poliéster con alta resistencia térmica. Otros usos industriales incluyen el ensamblaje de electrodomésticos, muebles y filtros, cada uno de los cuales se beneficia de los tiempos de fraguado rápido y el procesamiento limpio.
El envasado de alimentos y médico es la aplicación de mayor crecimiento, avanzando a una CAGR del 8,24% hasta 2031. Los propietarios de marcas prefieren adhesivos sin disolventes y de bajo olor que cumplan los estrictos límites de migración mientras reducen la demanda energética de la línea. Los recubrimientos de termosellado pelables para bolsas de esterilización y películas de sellado de envases ilustran la convergencia entre las funciones de ensamblaje industrial y envasado. Los componentes de envasado electrónico y los recubrimientos de termosellado añaden diversidad, mientras que los laminados textiles ofrecen un ámbito emergente donde convergen la adhesión flexible, la transpirabilidad y la resistencia al lavado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Química de Resina:
El Dominio del Poliéster Aromático Enfrenta el Desafío BiobasadoEl poliéster aromático representa el 46,00% de los ingresos de 2025, valorado por su alta temperatura de transición vítrea, su resistencia cohesiva y su resistencia a las condiciones operativas automotrices y electrónicas. La ventaja en la participación del mercado de adhesivos de fusión en caliente de poliéster proviene de décadas de optimización, la disponibilidad inmediata de materias primas y un amplio conocimiento de formulación.
Sin embargo, el poliéster biobasado y parcialmente biobasado es la química de mayor crecimiento con una CAGR del 8,22%. Los proveedores aprovechan los diácidos derivados de plantas, el PET reciclado y los intermediarios a base de CO₂ para reducir la huella de carbono sin perder rendimiento mecánico. Los clientes en bienes de consumo y dispositivos médicos valoran el argumento de sostenibilidad, y la presión legislativa sobre la dependencia petroquímica reducirá las ventajas de costo heredadas. El poliéster alifático sirve a usos finales biodegradables o compostables de nicho, mientras que las composiciones de copoliéster ajustan con precisión la cristalinidad y la viscosidad de fusión para una humectación de sustratos o reelaborabilidad a medida. La I+D continua mantiene el mercado de adhesivos de fusión en caliente de poliéster dinámico a medida que aumentan simultáneamente los estándares de rendimiento y sostenibilidad.
Por Forma:
Los Pellets Mantienen Ventajas de ProcesamientoLos pellets y gránulos representan el 48,10% de las ventas de 2025, impulsados por alimentadores automatizados que garantizan un flujo de fusión consistente en líneas de envasado y automotrices de alta velocidad. La logística de pellets a granel reduce las pérdidas en el manejo y facilita la dosificación precisa, salvaguardando la calidad en entornos de fabricación ajustada.
Los polvos y microesferas registran el mayor crecimiento con una CAGR del 8,18%. La miniaturización electrónica demanda una colocación exacta del adhesivo a escala de micras, lo que impulsa la adopción de polvos de poliéster imprimibles en serigrafía y microperlas activables por láser. Las películas y telas sirven para la laminación textil de rollo a rollo y la fabricación de composites de gran área, mientras que los bloques, losas y barras siguen siendo relevantes para aplicaciones de mantenimiento, reparación y artesanía donde la aplicación manual aún predomina. La variada gama de productos permite a los convertidores elegir el vehículo de entrega óptimo para sus limitaciones de proceso específicas.
Por Industria de Uso Final:
El Liderazgo del Envasado Enfrenta la Disrupción TextilEl envasado sigue siendo el mayor uso final con el 44,25% de los ingresos en 2025, reflejando las necesidades globales de manipulación de alimentos, bebidas y productos médicos. Los adhesivos de fusión en caliente de poliéster sin disolventes proporcionan sellos herméticos para películas de barrera, son adecuados para la logística de cadena de frío y apoyan el sellado de cajas y cartones a alta velocidad. El cambio hacia estructuras flexibles monomaterial para facilitar el reciclaje acentúa el papel del poliéster, ya que su polaridad es compatible con muchos sustratos de poliolefina y PET.
Textil y calzado, con una CAGR del 8,01%, es el segmento de mayor crecimiento a medida que las marcas de moda integran sensores, LEDs y elementos calefactores en las prendas. Los adhesivos de fusión en caliente de poliéster unen la electrónica a los tejidos con un tacto suave y durabilidad al lavado, dando al sector una nueva dimensión funcional. El sector automotriz, electrónico, de muebles, carpintería y construcción diversifican colectivamente la demanda y amortiguan la volatilidad macroeconómica sectorial, asegurando la estabilidad de volúmenes para los proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Adhesivos de Fusión en Caliente de Poliéster en Asia Pacífico
Asia Pacífico concentró el 39,60% de las ventas globales en 2025 y se encamina hacia una CAGR del 8,12% hasta 2031. La expansión del sector de vehículos eléctricos en China, los centros de ensamblaje de teléfonos inteligentes en India y las plantas de electrónica de alta precisión en Japón consumen grandes volúmenes de adhesivos de fusión en caliente de poliéster. Las autoridades regionales promueven la inversión en materiales avanzados, lo que impulsa a Henkel y Sika a ampliar su capacidad local, acortando los ciclos de entrega e integrando el soporte técnico en los flujos de trabajo de desarrollo de productos de los clientes. Las ventas netas consolidadas de Pidilite Industries alcanzaron 12.337 crore INR (1,48 mil millones de USD) en 2025, lo que subraya la madurez de la base de demanda en la región.
Mercado de Adhesivos de Fusión en Caliente de Poliéster en América del Norte y Europa
América del Norte sigue siendo un motor de innovación, impulsando estrictos objetivos de reducción de peso en el sector automotriz y siendo pionera en químicas de base biológica. Las regulaciones de la UE orientan los materiales hacia alternativas a los diisocianatos y los compuestos orgánicos volátiles elevados, convirtiendo a los adhesivos de fusión en caliente de poliéster en una solución preferida. Ambas regiones colaboran con instituciones académicas y empresas emergentes para escalar monómeros derivados del CO₂, demostrando liderazgo en adhesivos de economía circular.
Mercado de Adhesivos de Fusión en Caliente de Poliéster en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África registran volúmenes menores, pero representan un potencial sin explotar. La expansión de infraestructuras y el crecimiento del sector de alimentos envasados respaldan una adopción más amplia. A medida que los convertidores regionales modernizan sus equipos y adoptan líneas libres de disolventes, los proveedores de adhesivos de fusión en caliente de poliéster ganan proyectos en nuevas instalaciones que aseguran volúmenes contractuales plurianuales y refuerzan la resiliencia de la red global.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y, cada vez más, circulares o de base biológica, donde los ácidos dicarboxílicos (en particular los ácidos tereftálico, isoftálico y adípico) y los dioles (como el etilenglicol, el 1,4-butanodiol y el 1,6-hexanodiol) forman el conjunto de insumos principal. Estos monómeros pasan a la síntesis de resinas de poliéster (esterificación seguida de policondensación), típicamente con catalizadores metálicos y paquetes estabilizantes, antes de la formulación posterior en adhesivos termofusibles específicos de cada aplicación.
Los productos formulados se convierten en formas listas para el mercado (pellets/gránulos, láminas/mallas y polvos/microesferas) y se distribuyen mediante suministro directo a fabricantes de equipos originales y distribuidores de químicos especializados hacia convertidores de embalaje, ensambladores de automóviles y electrónica, y laminadores de textiles o calzado. La calificación de rendimiento y la ingeniería de aplicación son etapas clave de valor agregado en la etapa final, ya que los objetivos de velocidad de línea, la durabilidad ante ciclos térmicos, la resistencia al lavado y el cumplimiento normativo de contacto con alimentos o uso médico suelen determinar la formulación y la fidelización del cliente. La volatilidad del precio de las materias primas y la necesidad de un control constante del peso molecular siguen siendo cuellos de botella recurrentes. Una investigación publicada en septiembre de 2025 sobre sistemas de adhesivos termofusibles de poliéster de base biológica sin catalizador que utilizan FDCA apunta a una innovación continua en las etapas iniciales y medias de la cadena para reducir la dependencia del ácido tereftálico derivado del petróleo, manteniendo los requisitos de procesamiento y rendimiento de unión.
Panorama Competitivo
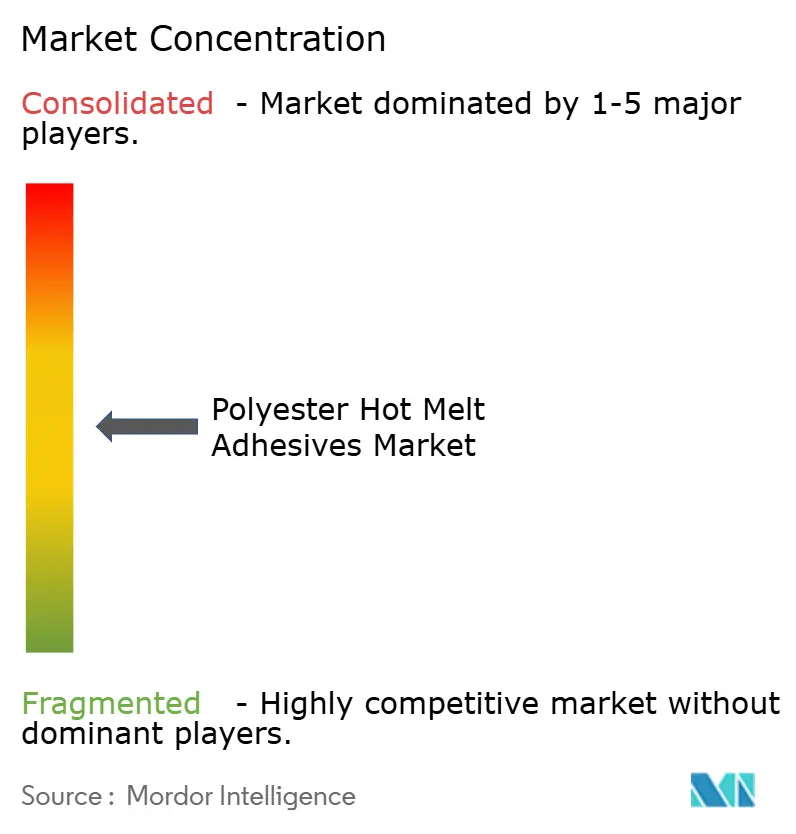
El mercado de adhesivos de fusión en caliente de poliéster está moderadamente fragmentado. Henkel, H.B. Fuller, 3M, Bostik-Arkema y Dow (a través de empresas conjuntas especializadas y asociaciones tecnológicas) encabezan el listado global. Su ventaja competitiva se basa en amplios portafolios de productos, integración hacia atrás en la síntesis de polímeros y equipos de servicio técnico que se integran con los fabricantes de equipos originales durante los ciclos de diseño.
La reciente reorientación del portafolio ilustra el enfoque estratégico: Dow desinvirtió sus activos de adhesivos de laminación flexible a Arkema por USD 150 millones en diciembre de 2024, agudizando su énfasis en segmentos especializados de mayor margen y reforzando el alcance de Arkema en adhesivos de fusión en caliente sostenibles. Henkel se asoció con Celanese para ser pionero en poliéster a base de CO₂, señalando que la descarbonización puede coexistir con el liderazgo en rendimiento. Bostik destinó USD 27 millones para 2025 para expandir el poliéster de alto peso molecular en su planta de Massachusetts, reforzando su franquicia de adhesivos activados por calor para calzado e interiores automotrices.
Los especialistas regionales prosperan adaptando grados a los sustratos locales y las particularidades regulatorias. La competencia en precios es limitada porque los ciclos de calificación automotriz, médica y electrónica pueden superar los 18 meses, recompensando a los titulares con trayectorias probadas. Los centros de I+D se concentran cada vez más en la sustitución de biomaterias primas, la extrusión reactiva para un control más rápido del índice de fusión y el tamizado de formulaciones impulsado por IA, lo que indica que la propiedad intelectual y la ingeniería de aplicaciones —no solo la escala— determinan los cambios en la participación de mercado a largo plazo.
Líderes de la Industria de Adhesivos de Fusión en Caliente de Poliéster
3M
Arkema (Bostik)
Dow
H.B. Fuller Company
Henkel AG & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos de Fusión en Caliente de Poliéster
- 3M
- Arkema (Bostik)
- Avery Dennison Corporation
- Beardow Adams Ltd.
- Bühnen GmbH & Co. KG
- Cattie Adhesives
- Dow
- Dymax Corporation
- Evonik Industries AG
- H.B. Fuller Company
- HellermannTyton
- Henkel AG & Co. KGaA
- Jowat SE
- Nihon Matai Co., Ltd.
- Sika AG
- Spiderbond Adhesives Co., Ltd.
- Toagosei Co., Ltd.
Lea el análisis de las empresas de adhesivos de fusión en caliente de poliéster

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo donde los clientes están rediseñando activamente envases y ensamblajes en torno al procesamiento sin solventes, la reciclabilidad y las químicas de menor emisión. El embalaje sigue siendo un ámbito principal para el trabajo de reformulación, incluidos los adhesivos termofusibles de copoliéster posicionados para ser compatibles con los flujos de reciclaje de PET y para sustituir los enfoques adhesivos incumbentes basados en poliolefinas en estructuras seleccionadas. Al mismo tiempo, los programas de automoción y electrónica siguen impulsando la demanda de adhesivos termofusibles de poliéster de mayor temperatura y enfocados en la durabilidad que respaldan la unión de múltiples materiales y el sellado reelaborable de aislamiento, mientras que las aplicaciones textiles y de calzado recompensan a los proveedores que puedan ofrecer láminas y mallas adhesivas de bajo volumen y resistentes al lavado para la integración de textiles inteligentes.
Del lado de la oferta, las inversiones recientes y las mejoras de planta muestran dónde están construyendo capacidad los proveedores para atender estas necesidades. Bostik (Arkema) anunció una inversión de 27 millones de USD en mayo de 2025 para expandir la producción de poliéster de alto peso molecular en su planta de Middleton, Massachusetts, con el objetivo de mejorar la producción y respaldar las plataformas especializadas activadas por calor utilizadas en bienes durables. Henkel también ha revelado inversiones en la fabricación de adhesivos (por ejemplo, una expansión y modernización de aproximadamente 20 millones de EUR de su planta en Bopfingen, Alemania, anunciada en octubre de 2024) que incluyen formulaciones avanzadas de adhesivos termofusibles con materias primas alternativas sostenibles, lo que indica un enfoque continuo en la comercialización más allá de la innovación a escala de laboratorio. La evidencia de I+D apunta a oportunidades en rutas de policondensación sin catalizador y monómeros de base biológica (como sistemas basados en FDCA y ácido succínico) que reducen la exposición petroquímica mientras permiten un comportamiento de fusión ajustable para ventanas de unión exigentes.
Recent Industry Developments in Mercado de Adhesivos de Fusión en Caliente de Poliéster
- Abril de 2026: Shenzhen Tunsing Plastic Products Co., Ltd. lanzó la lámina adhesiva termofusible de copoliéster DS001TS para usos industriales que abarcan textiles, automoción y electrónica. El lanzamiento apunta a la continua productización de formatos de láminas de copoliéster que simplifican la laminación y unión en ensamblajes críticos para el rendimiento donde se requiere un procesamiento de bajas emisiones de COV y durabilidad.
- Mayo de 2025: Bostik (Arkema) anunció una inversión de 27 millones de USD para expandir la producción de resina de poliéster de alto peso molecular en su planta de Middleton, Massachusetts. Al aumentar la capacidad de los reactores y mejorar el rendimiento de producción, el proyecto refuerza la confiabilidad del suministro para plataformas especializadas de adhesivos termofusibles de poliéster activados por calor utilizadas en calzado, interiores de automóviles y otras aplicaciones de bienes durables.
- Abril de 2024: Henkel Adhesive Technologies, Kraton y Dow colaboraron para reducir la huella de carbono de los productos de embalaje de fin de línea TECHNOMELT SUPRA 100 y TECHNOMELT SUPRA 106M de Henkel en América del Norte. El trabajo destaca rutas activas de reformulación que mantienen los adhesivos termofusibles de embalaje alineados con los requisitos de descarbonización sin sacrificar el rendimiento de procesamiento ni las necesidades de cumplimiento.


Mercado de Adhesivos de Fusión en Caliente de Poliéster Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los productos adhesivos termofusibles a base de poliéster que se venden para unión y laminación, donde el material se suministra en estado sólido y se aplica mediante calentamiento y posterior fijación al enfriarse. Nuestra estimación de tamaño refleja el valor de estos adhesivos en el consumo industrial y de uso final común.
Exclusiones del alcance: El mercado excluye los adhesivos termofusibles no basados en poliéster (como los sistemas EVA, poliolefina, TPU y SBC) y excluye equipos de dispensación, aplicadores y servicios de instalación.
Descripción general de la segmentación
- Por Aplicación
- Ensamblaje Industrial
- Automotriz
- Otros
- Envasado de Alimentos y Médico
- Componentes Eléctricos y Electrónicos
- Recubrimientos de Termosellado
- Laminados Textiles
- Otros
- Ensamblaje Industrial
- Por Química de Resina
- Poliéster Aromático
- Poliéster Alifático
- Copoliéster
- Poliéster Biobasado/Parcialmente Biobasado
- Por Forma
- Pellets/Gránulos
- Bloques/Losas
- Barras
- Película/Tela
- Polvo/Microesferas
- Por Industria de Uso Final
- Envasado (Alimentos, Médico, Industrial)
- Automotriz y Transporte
- Electrónica y Eléctrico
- Textil y Calzado
- Muebles y Carpintería
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para anclar el modelo, primero recopilamos indicadores públicos que explican cómo se utilizan los adhesivos termofusibles de poliéster y dónde se está expandiendo la demanda. Las verificaciones direccionales se basaron en estadísticas de comercio y producción de organismos como la Comisión de Comercio Internacional de EE. UU. y UN Comtrade, además de señales manufactureras más amplias de la Reserva Federal y el Banco Mundial.
Luego, añadimos contexto sectorial a partir de referencias técnicas y regulatorias sin muro de pago, como publicaciones sobre procesamiento de adhesivos termofusibles y polímeros en revistas revisadas por pares, y documentación regulatoria de organismos como la EPA de EE. UU. y la Agencia Europea de Sustancias Químicas. Para el contexto a nivel de empresa, revisamos informes anuales, presentaciones a inversores y comunicados de prensa para comprender las ampliaciones de capacidad, el posicionamiento de productos y la exposición a los mercados finales. Cuando fue necesario, también utilizamos bases de datos de suscripción para verificar cruzadamente las finanzas de las empresas, la actividad de patentes y los patrones de envíos de importación-exportación. Esta lista documental es ilustrativa, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Los insumos primarios se recopilaron a través de conversaciones estructuradas con expertos y encuestas breves a lo largo de la cadena de valor, abarcando actores de materias primas, formuladores de adhesivos, convertidores y equipos de compras de uso final. Utilizamos estas discusiones para validar rangos de precios, cambios típicos de formulación (aromático versus alifático y copoliéster), demanda por formato (pellets, bloques, láminas y polvos) y niveles de adopción realistas en embalaje, textiles, electrónica y transporte en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 17% | APAC: 48% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 32% | EMEA: 34% |
| Actores más pequeños: 22% | Gerentes: 51% | Américas: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente del pool de demanda que vincula el consumo de adhesivos termofusibles de poliéster con la actividad de uso final donde estos adhesivos se especifican habitualmente, y luego asigna la participación del poliéster según la adecuación de la aplicación y los patrones de sustitución de materiales. Para mantener los totales realistas, corroboramos el resultado con aproximaciones ascendentes selectivas, como rangos de precio por kg muestreados por formato, consumo indicativo por línea de uso final y verificaciones de coherencia del lado de la oferta compartidas durante las entrevistas.
Algunos insumos mueven el modelo de manera significativa, incluido el crecimiento del rendimiento del embalaje (especialmente en envases de alimentos y médicos), los cambios en la producción de textiles y calzado, la producción de ensamblaje electrónico y las tasas de fabricación de automóviles y transporte. Estos se ajustan luego según la penetración de los adhesivos termofusibles y la selección de la química de la resina de poliéster. También seguimos factores prácticos de fijación de precios, como los movimientos de las materias primas de poliéster y la combinación regional, ya que pequeños cambios de valor pueden desplazar un mercado basado en valor incluso cuando el volumen es en general estable. Para la previsión, se aplicó un análisis de escenarios en torno al ritmo de adopción y la progresión de precios, y luego se acotó utilizando el rango que la mayoría de los expertos consideró alcanzable bajo las necesidades regulatorias y de rendimiento actuales.
Cuando las verificaciones ascendentes dejan brechas, algo que ocurre frecuentemente en regiones más pequeñas o usos de nicho, las cubrimos utilizando indicadores de demanda sustitutos y luego volvemos a probar los resultados frente a la retroalimentación de las entrevistas antes de finalizar los valores anuales.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se triangulan a través de múltiples señales independientes, incluidas las tendencias de actividad de uso final, la dirección de los precios de resinas y adhesivos, y los comentarios de proveedores que explican los cambios de participación. Si una región o aplicación se desvía de los rangos esperados, se revisa el supuesto, y volvemos a verificar los insumos determinantes y contactamos nuevamente a expertos seleccionados cuando la variación sigue sin explicación.
El modelo es revisado por etapas por analistas para que las verificaciones aritméticas, las verificaciones de consistencia de unidades y las verificaciones de continuidad de un año a otro se completen antes de alinear la narrativa final. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos significativos que pueden alterar los precios o la demanda. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Dimensionamiento del mercado de adhesivos termofusibles de poliéster de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los adhesivos termofusibles de poliéster pueden parecer muy distantes entre sí porque diferentes editores establecen diferentes límites de alcance, y también manejan los supuestos de precios y conversión de diferentes maneras. Observamos las mayores variaciones cuando los estudios mezclan químicas de resina, incluyen tecnologías adhesivas adyacentes o utilizan instantáneas de precios antiguas mientras presentan la cifra como una estimación del año en curso.
La principal brecha proviene de si se incluyen o no adhesivos termofusibles no basados en poliéster en los totales. En la construcción de Mordor Intelligence, los adhesivos termofusibles de poliéster se contabilizan solo cuando la química de la resina es poliéster (incluidos el copoliéster y el poliéster parcialmente de base biológica), y el valor refleja las ventas de adhesivos en lugar de los equipos de aplicación. Las diferencias también surgen de cómo cada estimación trata los formatos, como láminas y polvos, la rapidez con que se actualizan los supuestos de precios cuando cambian las materias primas, y si los pesos de demanda regional se vinculan a las señales de producción de uso final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 692,53 millones de USD (2026) | |
| Consultora regional A | 477,58 millones de USD (2024) | La estimación utiliza un año base anterior y puede subestimar el valor cuando la progresión de precios de años posteriores y el cambio de combinación hacia formatos de mayor valor no se reflejan de manera consistente. |
| Editorial sectorial B | 391,92 millones de USD (2022) | La cifra refleja un entorno de demanda más antiguo y puede diferir si los pesos regionales y la penetración de aplicaciones no se actualizan para coincidir con las tendencias recientes de producción de embalaje y electrónica. |
La dispersión en los valores publicados se explica principalmente por la selección del año y por la rigurosidad con la que se aplica en la práctica el alcance exclusivo del poliéster, seguido de la forma en que se actualizan y validan los precios. Al mantener el alcance vinculado a las químicas de poliéster y verificar los totales frente a la actividad de uso final y rangos de precios respaldados por entrevistas, la cifra final se mantiene rastreable a factores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de adhesivos de fusión en caliente de poliéster?
El mercado se sitúa en USD 692,53 millones en 2026 y se prevé que alcance USD 987,24 millones en 2031.
¿Qué aplicación domina la demanda de adhesivos de fusión en caliente de poliéster?
El ensamblaje industrial, liderado por la unión automotriz, representa el 35,20% de los ingresos en 2025.
¿Por qué se prefieren los adhesivos de fusión en caliente de poliéster frente a los adhesivos de laminación a base de disolventes en el envasado?
Eliminan las emisiones de COV, reducen el consumo energético de la línea y cumplen normativas más estrictas de contacto con alimentos, al tiempo que ofrecen un sólido rendimiento de termosellado.
¿Qué región muestra el mayor crecimiento?
Asia Pacífico lidera con una CAGR del 8,12% gracias a la producción de vehículos eléctricos, el ensamblaje de electrónica y las continuas inversiones en capacidad.
¿Cómo están abordando los proveedores la volatilidad en los precios de las materias primas?
Las estrategias incluyen contratos de compra anticipada, diversificación regional del aprovisionamiento y el desarrollo de monómeros biobasados o derivados del CO₂ que reducen la dependencia de los insumos petroquímicos.
Última actualización de la página el:



